
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
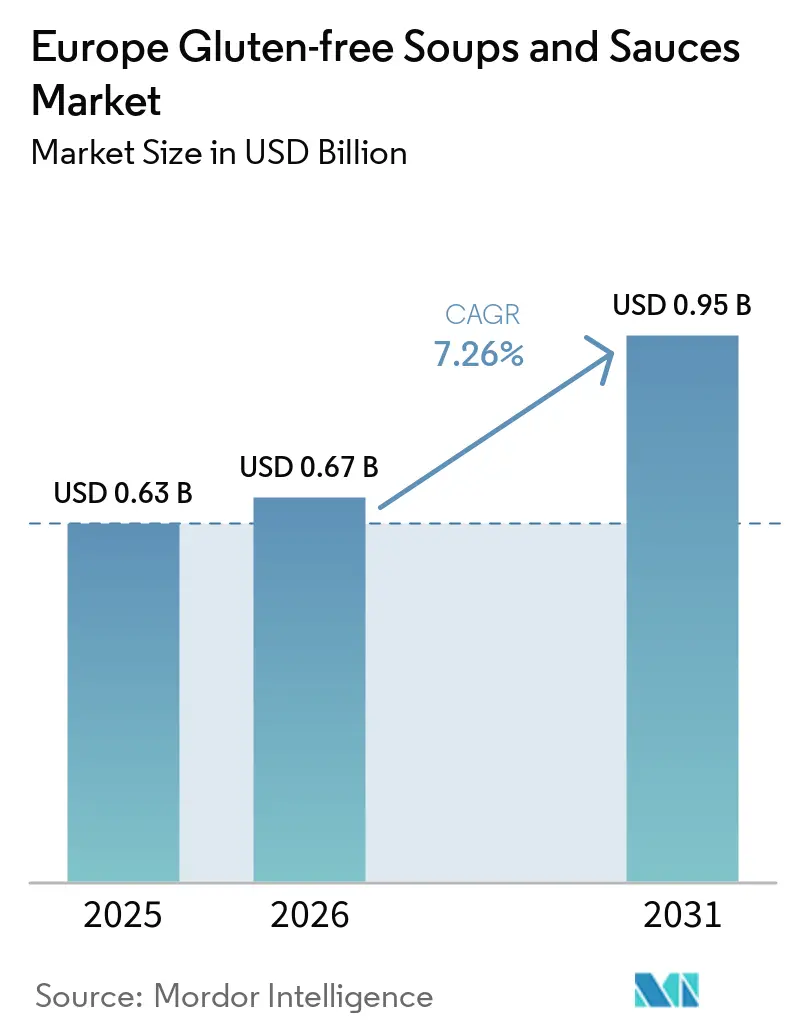
| 基準年の市場規模 (2025) | 0.63 十億米ドル |
| 市場規模 (2026) | 0.67 十億米ドル |
| 市場規模 (2031) | 0.95 十億米ドル |
| 成長率 (2026 - 2031) | 7.26 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパのグルテンフリースープ&ソース市場分析
ヨーロッパのグルテンフリースープ&ソース市場規模は、2025年の0.62 ビリオン 米ドル、2026年の0.67 ビリオン 米ドルから、2031年までに0.95 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 7.26%を記録すると予測されています。ヨーロッパのグルテンフリースープ&ソース市場は、セリアック病患者および成分表示の明確な製品を求める消費者からの需要に支えられています。セリアック病の診断精度の向上は、診断された消費者が長期にわたりグルテンを避ける必要があるため、定期購入者の基盤を拡大する可能性があります。グルテンフリー表示に関する法的基準値は、製造業者に共通のコンプライアンス基準を提供し、消費者に製品選択のより明確な根拠を与えます[1]。製品開発者は、食感、安定した粘度、および認識しやすい原材料の改善に注力しています。これらの要素はリピート購入に影響するためです。専用設備および処方技術への投資は、小売および外食産業の顧客へのアクセスを強化できる一方、高い生産コストは中小規模のサプライヤーにとって依然として参入障壁となっています。
レポートの主要ポイント
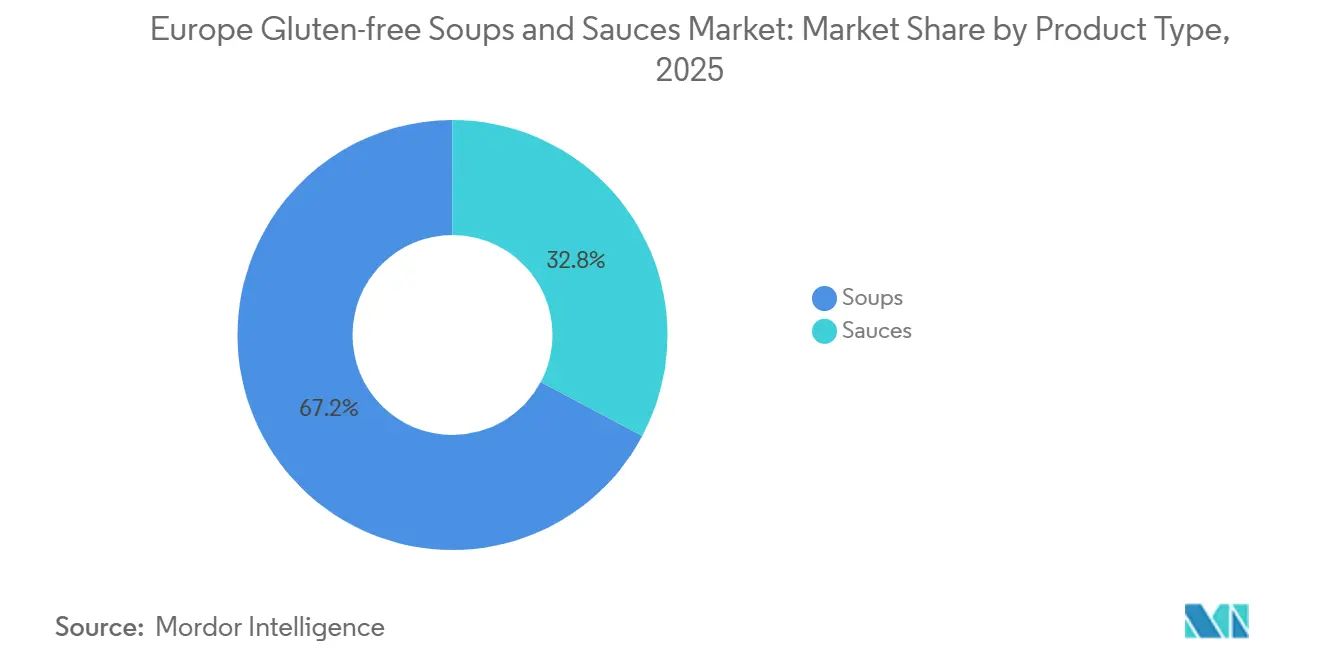
- 製品タイプ別では、スープが2025年に67.21%の収益シェアを占め、ソースは2031年にかけてCAGR 8.89%で拡大すると予測されています。
- 包装タイプ別では、缶が2025年に41.27%の収益シェアを占め、瓶・ボトルは2031年にかけてCAGR 8.34%で拡大すると予測されています。
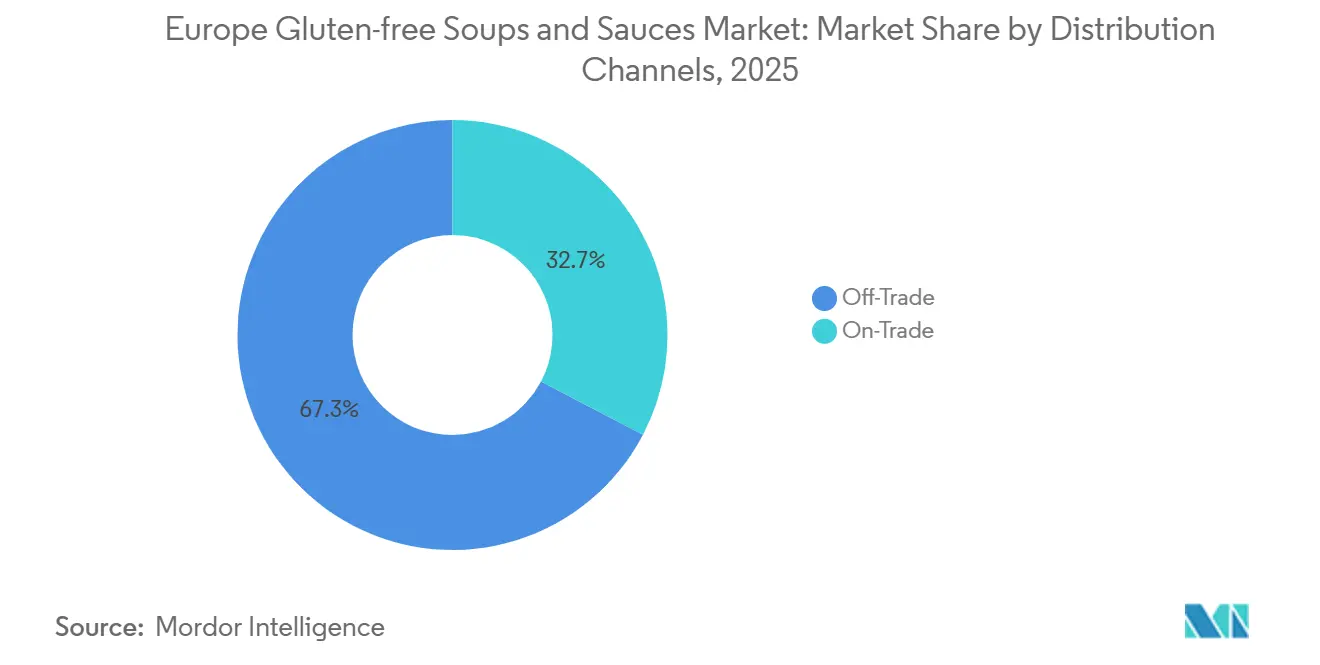
- 流通チャネル別では、一般消費者向けチャネルが2025年に67.32%の収益シェアを占め、業務用チャネルは2031年にかけてCAGR 8.11%で拡大すると予測されています。
- 地域別では、ドイツが2025年に38.46%の収益シェアを占め、イギリスは2031年にかけてCAGR 9.12%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| セリアック病およびグルテン過敏症の有病率の上昇 | +2.5% | 北ヨーロッパおよび西ヨーロッパに集中するグローバル | 長期(4年以上) |
| 便利な食品および即食食品に対する需要の増加 | +1.5% | イギリス、ドイツ、オランダ、ベルギーで最も顕著なグローバル | 短期(2年以内) |
| グルテンフリー原材料および処方技術の革新 | +1.0% | フランス、オランダ、デンマークで先行利益を得るグローバル | 中期(2〜4年) |
| クリーンラベルおよび天然原材料に対する需要の増加 | +0.8% | ポーランドおよびスウェーデンへの波及を伴う西ヨーロッパ | 中期(2〜4年) |
| 国際料理および多様なフレーバーの人気の高まり | +0.6% | イギリス、ドイツ、オランダに集中するグローバル | 短期(2年以内) |
| 植物性およびヴィーガン食品オプションの拡大 | +0.5% | イギリス、ドイツ、オランダ、スウェーデンで最も高い普及率を示すグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
セリアック病およびグルテン過敏症の有病率の上昇
ヨーロッパのグルテンフリースープ&ソース市場は、認定食品を定期的に購入する医学的必要性のある消費者基盤から恩恵を受けています。2025年の欧州セリアック病研究学会のガイドラインは、ヨーロッパ全体における組織学的確認による有病率の中央値が0.70%であると報告し、北ヨーロッパでは組織学的有病率が最も高く1.60%を記録しました。診断された発症率は、抗体スクリーニングと臨床的認識が進んでいるスカンジナビア、フィンランド、スペインで10万人年あたり最大50件に達しました。患者は生涯にわたってグルテンへの暴露を管理する必要があるため、各診断は認証済みグルテンフリー食品への持続的な需要を生み出す可能性があります。セリアック病患者に対するイタリアの月次購入バウチャーは、公的支援が認定食品へのアクセスをどのように改善できるかを示しています。2025年5月の国際セリアック病デーに発表された最新の表示ガイダンスは、欧州のグルテンフリー表示フレームワークに基づく製造業者の義務を強化しました[2]。
便利な食品および即食食品に対する需要の増加
スープ、ブロス、ストック、調理済みソースは平日の食事機会に適しているため、便利な食事形態は引き続き重要です。ヨーロッパのグルテンフリースープ&ソース市場は、消費者がアレルゲ管理を損なうことなく調理時間を短縮できる常温保存製品を選択する際に恩恵を受けることができます。即食スープは、消費者が購入前に認定表示を確認し、すぐに使用できるため、特に関連性が高いです。外食産業の需要もこのパターンを支えています。厨房では時間的プレッシャーの下で使用できる信頼性の高いベースやソースが必要とされるためです。業務用バイヤーは、保管、分量調整、複数のレシピへの使用が容易な製品を好む傾向があります。これらのニーズは、グルテンフリーの定期購入における便利な形態の役割を強化しています。
グルテンフリー原材料および処方技術の革新
グルテンは液体食品において粘度、懸濁性、口当たりに寄与するため、原材料の革新は製品開発における中心的な課題に対処するものです。Roquetteは2025年10月に、乾燥スープ、ソース、調味料ミックス向けに設計された熱溶解性エンドウ豆デンプンであるAMYSTA L 123を発売しました。この原材料は欧州連合において可溶性エンドウ豆デンプンとして表示できるため、サプライヤーが成分表示をわかりやすく保つのに役立ちます。2025年の科学的研究では、1.50%のキサンタンガムと2.00%のポテトデンプンを使用したインスタントスーププレミックスが、未処理のコントロールよりも優れた流動性と官能的受容性を達成したことが明らかになりました。製品は加熱、保存、再加熱の際に一貫したパフォーマンスを発揮する必要があるため、これらの結果は小売ブランドと業務用厨房にとって重要です。食感の改善は、消費者が不良な製品体験の後に従来品に戻るリスクを低減できます。
クリーンラベルおよび天然原材料に対する需要の増加
ヨーロッパのグルテンフリースープ&ソース市場は、トマト、豆類、野菜、ブロスを原料とする製品において優位性を持っています。これらの原材料の多くは天然でグルテンを含まないためです。これにより、グルテンフリー認証と合成添加物を避けた成分表示を組み合わせることが容易になります。Roquetteは2025年10月に、クリーンラベルのポジショニングが世界の食品・飲料の新製品発売のほぼ3件に1件に見られ、消費者の75%以上がブランドの透明性が購買決定に影響すると回答したと報告しました。ドイツの小売環境は、オーガニックとグルテンフリーの両方の認証を組み合わせた製品に有利ですが、認証生産には依然として慎重な分離と検査が必要です。欧州連合のファーム・トゥ・フォークアプローチは、トレーサビリティに付加価値を置いており、これはアレルゲンフリーおよびクリーンラベル製品の両方に関連しています。原材料の調達と管理ポイントを文書化するサプライヤーは、より信頼性の高いプレミアム提案を支援できます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グルテンフリー処方の高い生産コスト | -1.2% | 東ヨーロッパで最も顕著なグローバル | 長期(4年以上) |
| 従来品の食感と一貫性の再現における課題 | -0.8% | 増粘剤を必要とするソースで特に顕著なグローバル | 中期(2〜4年) |
| 規制コンプライアンスおよびグルテンフリー表示の複雑さ | -0.5% | 特にイタリアとドイツにおける欧州連合 | 長期(4年以上) |
| 代替原材料コストのサプライチェーン混乱と変動 | -0.7% | 中央・東ヨーロッパへの波及を伴うグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
グルテンフリー処方の高い生産コスト
認証済みグルテフリースープ&ソースには、専用の原材料調達、分離生産、検査、および認証更新が必要です。これらの要件は、従来の生産者が直面しない固定コストを追加し、中小規模の参入者の競争力を低下させる可能性があります。Dr. Schärは2025年に生産・物流効率化に880万ユーロを投資し、2026年にはイタリア、スペイン、ドイツの施設拡張に2,800万ユーロを投じることを約束しました。この規模の支出は、確立されたサプライヤーの操業効率を改善できる一方、新興ブランドは高い価格設定または低い利益率を受け入れる必要があるかもしれません。そのため、ヨーロッパのグルテンフリースープ&ソース市場は、価格に敏感な国々では参入が引き続き困難になる可能性があります。コスト管理は、認証済み製品がより広い世帯層に届けられるかどうかに引き続き影響を与えます。
従来品の食感と一貫性の再現における課題
グルテンはスープやソースに機能的な構造を与えますが、代替デンプン、ガム、タンパク質でこれを再現することは困難です。スープでは、ボディと安定した懸濁性を支える役割を果たし、ソースにはさらに光沢、付着性、粘度、耐熱性が必要です。各代替品は、プロセス要件、コスト基盤、および成分表示に対する消費者の認識を変える可能性があります。2025年のインスタントスープ研究では、9種類の処方にわたって食感と受容性が異なることが示され、商業的な再処方に必要な精度が実証されました。外食産業向けの形態には、ソースが業務用温度や冷凍・解凍サイクルにさらされる可能性があるため、さらなる要件が加わります。ヨーロッパのグルテンフリースープ&ソース市場は、官能的一貫性とリピート購入を保護する処方に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スープが価値をリード、ソースが成長を牽引スープは2025年のヨーロッパのグルテンフリースープ&ソース市場シェアの67.21%を占め、即食および缶詰形態に支えられています。長い賞味期限と密封包装は、消費者が利便性を維持しながら交差汚染の懸念を管理するのに役立ちます。ブロスとストックは、家庭料理と業務用厨房に認証済みのベースを提供します。乾燥・インスタントスープも、携帯可能な一人前製品として注目を集めています。RoquetteはAMYSTA L 123を乾燥スープ・ソースミックス向けに設計しており、これらの形態の改善に向けた取り組みを支援しています。
ソースは2026年から2031年にかけてCAGR 8.89%で成長すると予測されており、これはカテゴリー全体を上回るペースです。パスタソースとトマトソースは、トマトが天然でグルテンフリーであるため処方上の優位性があります。タマリベースの醤油やエスニック調味料も、より幅広い食事機会に対応しています。Kikkomanのグルテンフリータマリは小麦を使用せずに醸造されており、ドイツ、イギリス、オランダの小売および外食産業チャネルで提供されています。これらの要因により、ソースはヨーロッパのグルテンフリースープ&ソース市場における主要な拡大領域となっています。


包装タイプ別:
缶がコンプライアンスを保護、瓶・ボトルがプレミアムポジショニングを支援缶は2025年のヨーロッパのグルテンフリースープ&ソース市場規模の41.27%を占めました。密封シールは生産後の暴露リスクを低減し、認証済み製品の長い賞味期限を支えます。イタリアのCReNaRiA監視プログラムは2025年に2,383件のグルテンフリー製品サンプルを分析し、法定基準値である20 mg/kgのグルテン限界値を超えたものは1%未満であることを確認しました。缶はまた、パントリーの定番品を購入する消費者に対して馴染みのある価値ポジショニングを提供します。これらの利点が、包装要件が進化する中でも缶がヨーロッパのグルテンフリースープ&ソース市場の中心であり続ける理由を説明しています。
瓶・ボトルは2026年から2031年にかけてCAGR 8.34%で成長すると予測されています。この形態は、オーガニックトマトソース、パスタソース、タマリ製品などのプレミアムソースと一致しています。ガラス包装は消費者に製品の視認性を提供し、ドイツとイギリスにおける職人的なポジションを強化できます。パウチとカートンはブロスとストックを支え、サシェは乾燥スープとインスタントソースミックスに対応しています。包装の選択は、ヨーロッパのグルテンフリースープ&ソース市場の安全性、ブランド表現、および運営コストに影響を与えます。
流通チャネル別:
一般消費者向けチャネルが規模を維持、業務用チャネルが需要を構築一般消費者向けチャネルは2025年のカテゴリー収益の67.32%を占めました。スーパーマーケット、ハイパーマーケット、コンビニエンスストア、オンライン小売業者は、消費者に幅広い認証済み製品へのアクセスを提供しています。専用のフリーフロムコーナーは消費者が適切な選択肢を見つけるのに役立ち、オンライン小売は小規模店舗を超えた品揃えを拡大します。サブスクリプションモデルは、グルテンを避ける世帯の定期的なパントリー購入を容易にします。これらのチャネルは、ヨーロッパのグルテンフリースープ&ソース市場において確立された購入者にリーチするための主要な経路であり続けています。
業務用流通は2026年から2031年にかけてCAGR 8.11%で成長すると予測されています。レストラン、ケータリング業者、病院、施設厨房はアレルゲン管理を簡素化する原材料を必要としています。欧州連合規則(EU)第1169/2011号は、食品事業者に14種類の主要アレルゲンに関する情報提供を義務付けており、これが認証済みの調理ベースやソース濃縮物への需要を支えています。外食産業の事業者は、繰り返しの加熱に対して安定しており、複数の料理に使用できる製品を必要としています。その成長は、ヨーロッパのグルテンフリースープ&ソース市場を家庭消費を超えて拡大させる可能性があります。

地域分析
ドイツグルテンフリースープ・ソース市場
ドイツは2025年のヨーロッパグルテンフリースープ・ソース市場シェアの38.46%を占めた。同国には80万人から90万人のセリアック病診断患者が存在し、Deutsche Zöliakie-Gesellschaftを通じた確立された認証環境を有している。ドイツの小売業では、オーガニックおよびアレルゲンフリーの表示が相互補完的であることが多く、両方のニーズを満たす製品を後押ししている。Dr. Schärは過去10年間にドイツの施設へ2,000万ユーロ以上を投資しており、2026年にはドイツでの事業20周年を迎える。ドイツはヨーロッパグルテンフリースープ・ソース市場において、プレミアム認証製品の主要拠点であり続けている。
イギリスおよびイタリアグルテンフリースープ・ソース市場
イギリスは2026年から2031年にかけて9.12%のCAGRで成長すると予測されている。同国にはグルテンフリー食を実践している290万人が存在し、スーパーマーケットでの幅広い入手可能性という恩恵を受けている。ウェールズは2025年秋にグルテンフリー食品助カードを導入し、対象となる消費者への支援を追加した。イタリアの月次購入バウチャーおよびAIC認証製品データベース(3,500品目以上を収録)は、セリアック病患者に対して実践的なサポートを提供している。これらの条件がヨーロッパグルテンフリースープ・ソース市場における強固な需要基盤を生み出している。
北ヨーロッパグルテンフリースープ・ソース市場
スペインとポーランドはグルテンフリー食品消費において二桁成長を示す新興市場であり、ベルギー、スウェーデン、オランダは一人当たり消費量が平均を上回っている。北ヨーロッパでは組織学的検査に基づくセリアック病有病率が1.60%であり、スカンジナビア圏に医学的に裏付けられた需要基盤をもたらしている[3]。Dr. Schärは2025年にスウェーデンの専門メーカーSemperを買収し、2026年にそのポートフォリオのSchärブランドへの移行を完了した。
競合環境
市場集中度
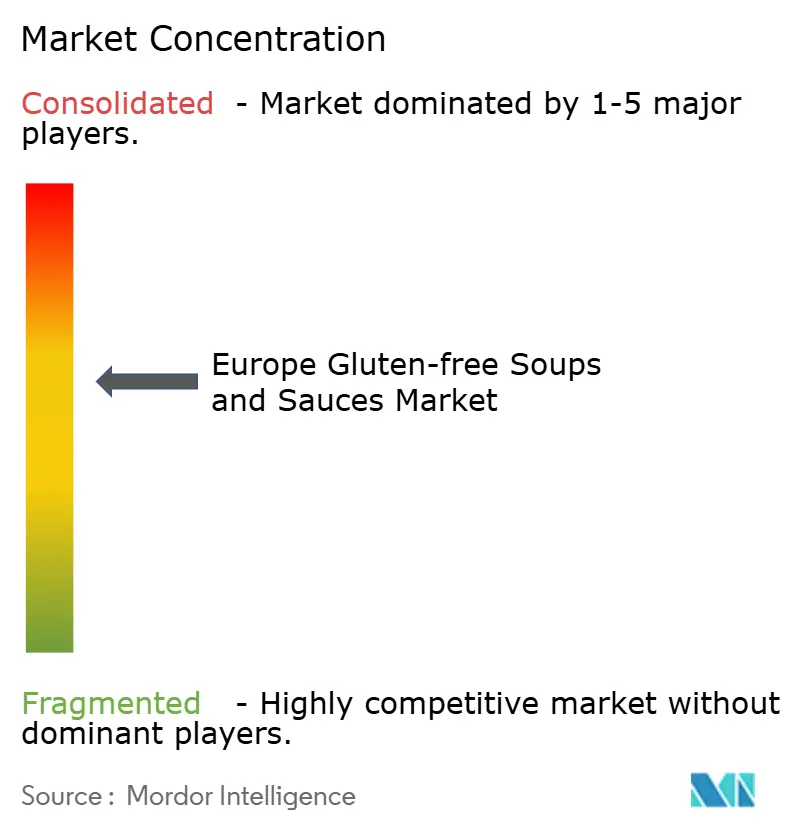
ヨーロッパのグルテンフリースープ&ソース市場は中程度の集中度を示しており、専門メーカー、多国籍食品企業、地域料理に特化したサプライヤーがいずれも棚スペースと外食産業でのプレゼンスを競っています。Dr. Schärが専門メーカーグループをリードし、Kraft Heinz、Nestlé、Unilever、Campbell'sは確立されたブランドをグルテンフリー形態に拡張しています。Barilla、Mutti、Baxter Food Group、Hügli Holding、Kikkoman、Soupologie、Casalascoは地域の製品および料理ポジションを支えています。Dr. Schärは2025年度の世界売上高として6億3,200万ユーロを報告し、2026年にはイタリア、スペイン、ドイツの生産能力投資に2,800万ユーロを投じることを約束しました。専門的な設備と認証システムは迅速に確立することが困難であるため、ヨーロッパのグルテンフリースープ&ソース産業は長期的な投資を評価します。
多国籍競合他社はブランド認知度と流通規模を活用して顧客にリーチしていますが、開発時間を短縮するパートナーシップを通じて参入する場合があります。2026年6月、The Campbell's Companyはチックピーペンネを使用した初のグルテンフリー濃縮チキンヌードルスープを発売するためにBanzaと提携しました。この製品は希望小売価格1.99米ドルでAmazonを通じて発売され、アメリカの小売業者への展開が計画されています。このモデルは市場投入までの時間を短縮できますが、専門サプライヤーはグルテンフリー能力の深さにおいて優位性を維持する可能性があります。
最も開かれた機会は、ブランド認証済みの選択肢がまだ限られている業務用厨房、施設向けケータリング、および東ヨーロッパ市場にあります。外食産業の需要は、明確なアレルゲン情報と大量調理厨房で確実に機能する製品の必要性によって形成されています。Roquetteの2025年のAMYSTA L 123の発売は、クリーンラベルの乾燥スープ、ソース、調味料向けの製品オプションを処方担当者に提供しています。Dr. Schärの設備投資とSemperブランドの移行は、地域拡大へのインフラ主導のルートを示しています。強力なブランドが価格、食感、および認証コンプライアンスに対応する必要があるため、ヨーロッパのグルテンフリースープ&ソース市場は競争が激しい状態が続いています。
ヨーロッパのグルテンフリースープ&ソース産業のリーダー企業
-
Amy's Kitchen Inc.
-
The Campbell Soup Company
-
The Kraft Heinz Company
-
Conagra Brands Inc.
-
Baxter Food Group Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパグルテンフリースープ・ソース市場 このレポートでカバーされる企業
- Amy's Kitchen Inc.
- The Campbell Soup Company
- The Kraft Heinz Company
- Conagra Brands Inc.
- Baxter Food Group Ltd
- Barilla Holding S.p.A.
- General Mills Inc.
- The Hain Celestial Group Inc.
- Pacific Foods of Oregon LLC
- Kikkoman Corporation
- Soupologie Ltd
- Nestlé S.A.
- Unilever PLC
- Dr. Schär AG / S.p.A.
- Flandria Foods
- Hügli Holding AG
- Sapidum d.o.o.
- Mill & Folks
- Hanpol Sp. z o.o.
- Casalasco Società Agricola S.p.A.
- Mutti S.p.A.
- F.lli Polli S.p.A.
最近の産業開発事情 ヨーロッパグルテンフリースープ・ソース市場
- 2026年6月:The Campbell's Companyは、特別に開発されたチックピーペンネ処方を使用した史上初のグルテンフリー濃縮チキンヌードルスープを発売するためにBanzaと提携しました。この製品は希望小売価格1.99米ドルでAmazonにて発売され、アメリカの小売業者への展開が進められています。これはブランドの150年の歴史において、チキンヌードルスープが認証済みグルテンフリー形態で提供された初めての事例となりました。
- 2026年3月:Dr. Schärは2026年に2,800万ユーロの設備投資を発表し、イタリア、スペイン、ドイツの生産能力拡大を目標としました。この計画には、グルテンフリーパンおよびロールパン生産のためのアポルダ工場のホール拡張と、レストラン事業者向けの外食産業供給能力の開発が含まれます。
- 2026年2月:Alvalleは、スペイン産野菜、オリーブオイル、塩を使用した2種類のチルド加熱調理済み野菜スープを発売しました。ベジタブルクリーム種はズッキーニ、ニンジン、ジャガイ、タマネギを含み、パンプキンクリーム種はカボチャ、ニンジン、タマネギ、サツマイモを含みます。両製品はグルテンフリーで添加物を含みません。
ヨーロッパのグルテンフリースープ&ソース市場レポートの調査範囲
ヨーロッパのグルテンフリースープ&ソース市場は、製品タイプ、包装タイプ、流通チャネル、および地域によってセグメント化されています。製品タイプ別では、市場はスープとソースに分類されます。スープには即食スープ、ブロス・ストック、乾燥・インスタントスープが含まれます。ソースにはパスタソース、トマトソース、醤油、マスタードソース、その他のソースが含まれます。包装タイプ別では、市場は缶、瓶・ボトル、パウチ・カートン、サシェ、その他の包装タイプに分類されます。流通チャネル別では、市場は業務用チャネルと一般消費者向けチャネルをカバーし、一般消費者向けチャネルはさらにスーパーマーケット・ハイパーマーケット、コンビニエンスストア、オンライン小売チャネル、その他の流通チャネルにセグメント化されます。地域別では、市場はドイツ、イギリス、フランス、イタリア、スペイン、オランダ、ベルギー、ポーランド、スウェーデン、その他ヨーロッパを含みます。
セグメンテーション概要
製品タイプ
| スープ | 即食スープ |
| ブロスとストック | |
| 乾燥・インスタントスープ | |
| ソース | パスタソース |
| トマトソース | |
| 醤油 | |
| マスタードソース | |
| その他のソース |
包装タイプ
| 缶 |
| 瓶・ボトル |
| パウチ・カートン |
| サシェ |
| その他 |
流通チャネル別
| 業務用チャネル | |
| 一般消費者向けチャネル | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | |
| オンライン小売チャネル | |
| その他の流通チャネル |
地域別
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| スペイン |
| オランダ |
| ベルギー |
| ポーランド |
| スウェーデン |
| その他ヨーロッパ |
| 製品タイプ | スープ | 即食スープ |
| ブロスとストック | ||
| 乾燥・インスタントスープ | ||
| ソース | パスタソース | |
| トマトソース | ||
| 醤油 | ||
| マスタードソース | ||
| その他のソース | ||
| 包装タイプ | 缶 | |
| 瓶・ボトル | ||
| パウチ・カートン | ||
| サシェ | ||
| その他 | ||
| 流通チャネル別 | 業務用チャネル | |
| 一般消費者向けチャネル | スーパーマーケット・ハイパーマーケット | |
| コンビニエンスストア | ||
| オンライン小売チャネル | ||
| その他の流通チャネル | ||
| 地域別 | ドイツ | |
| イギリス | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ベルギー | ||
| ポーランド | ||
| スウェーデン | ||
| その他ヨーロッパ | ||
レポートで回答される主要な質問
ヨーロッパにおけるグルテンフリースープ&ソースの予測成長率はどのくらいですか?
このカテゴリーは2026年から2031年にかけてCAGR 7.26%で成長し、2026年の0.67 ビリオン 米ドルから2031年には0.95 ビリオン 米ドルに増加すると予測されています。
ヨーロッパのグルテンフリースープ&ソースをリードする製品カテゴリーはどれですか?
スープが2025年の収益の67.21%をリードしており、即食、缶詰、ブロス、ストック形態に支えられています。
ヨーロッパでグルテンフリーソースがスープよりも速く成長している理由は何ですか?
ソースは天然でグルテンフリーのトマト製品、タマリ、その他の調味料が幅広い食事用途を持つため、2031年にかけてCAGR 8.89%で成長すると予測されています。
最も強い成長見通しを持つ流通チャネルはどれですか?
レストランや施設厨房が認証済みのアレルゲン管理された原材料を求めるため、業務用チャネルは2031年にかけてCAGR 8.11%で成長すると予測されています。