
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.63 Milliards de dollars |
| Taille du Marché (2026) | 0.67 Milliards de dollars |
| Taille du Marché (2031) | 0.95 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.26 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des soupes et sauces sans gluten par Mordor Intelligence
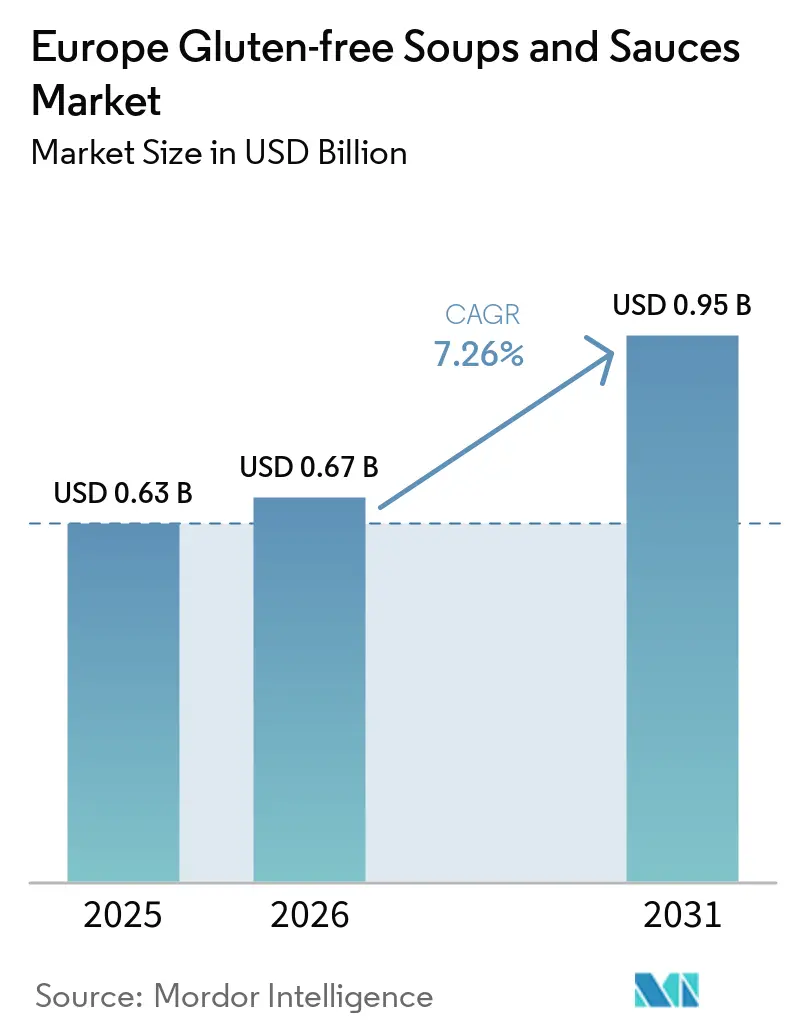
La taille du marché européen des soupes et sauces sans gluten devrait progresser de 0,62 milliard USD en 2025 et 0,67 milliard USD en 2026 à 0,95 milliard USD d'ici 2031, enregistrant un CAGR de 7,26 % entre 2026 et 2031. Le marché européen des soupes et sauces sans gluten est soutenu par la demande des personnes atteintes de la maladie cœliaque et des consommateurs recherchant des produits avec des listes d'ingrédients plus claires. Une meilleure identification de la maladie cœliaque peut élargir la base d'acheteurs réguliers, car les consommateurs diagnostiqués doivent éviter le gluten à long terme. Le seuil légal pour une allégation sans gluten offre aux fabricants une norme de conformité commune et donne aux consommateurs une base plus claire pour la sélection des produits[1]. Les développeurs de produits se concentrent sur une meilleure texture, une viscosité stable et des ingrédients reconnaissables, car ces facteurs influencent les achats répétés. L'investissement dans des capacités dédiées et des technologies de formulation peut renforcer l'accès aux clients de la distribution et de la restauration, tandis que des coûts de production plus élevés restent un obstacle pour les fournisseurs de plus petite taille.
Points clés du rapport
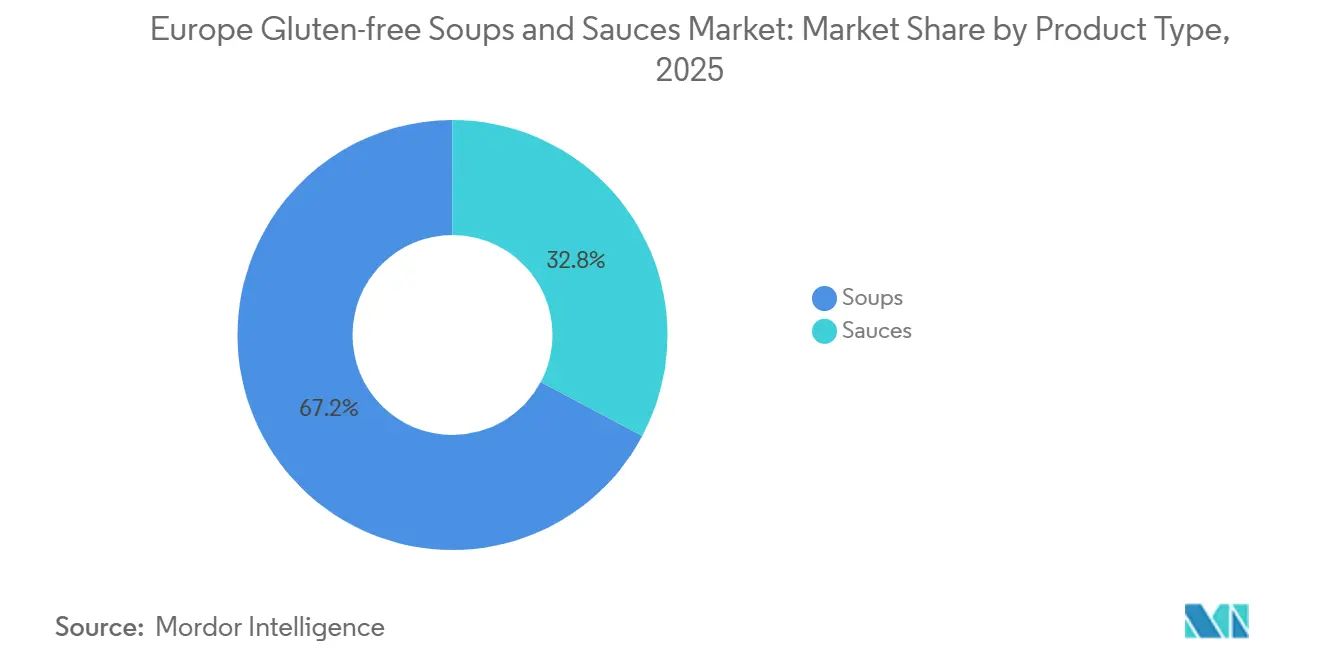
- Par type de produit, les soupes détenaient 67,21 % de la part de revenus en 2025, tandis que les sauces devraient progresser à un CAGR de 8,89 % jusqu'en 2031.
- Par type d'emballage, les boîtes de conserve détenaient 41,27 % de la part de revenus en 2025, tandis que les bocaux et bouteilles devraient progresser à un CAGR de 8,34 % jusqu'en 2031.
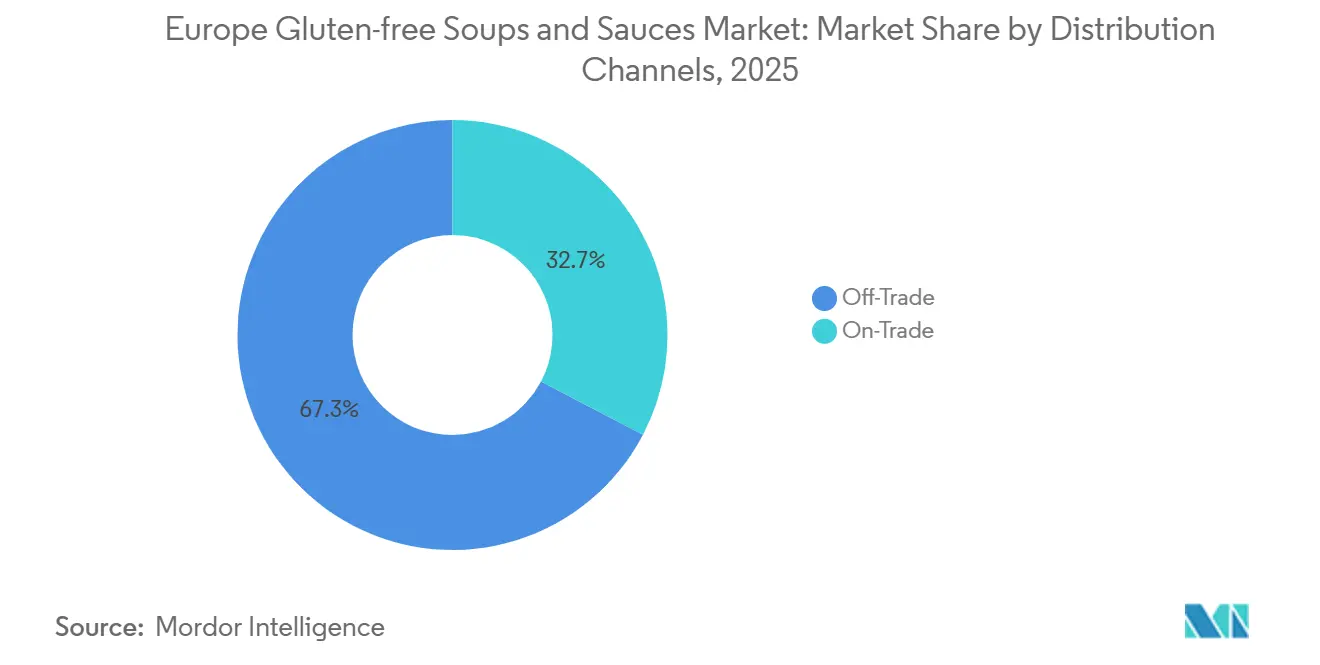
- Par canal de distribution, le circuit de distribution détenait 67,32 % de la part de revenus en 2025, tandis que le circuit hors domicile devrait progresser à un CAGR de 8,11 % jusqu'en 2031.
- Par géographie, l'Allemagne détenait 38,46 % de la part de revenus en 2025, tandis que le Royaume-Uni devrait progresser à un CAGR de 9,12 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante de la maladie cœliaque et de la sensibilité au gluten | +2.5% | Mondial, concentré en Europe du Nord et en Europe de l'Ouest | Long terme (≥ 4 ans) |
| Demande croissante d'aliments pratiques et prêts à consommer | +1.5% | Mondial, plus prononcé au Royaume-Uni, en Allemagne, aux Pays-Bas et en Belgique | Court terme (≤ 2 ans) |
| Innovation dans les ingrédients sans gluten et les technologies de formulation | +1.0% | Mondial, avec des gains précoces en France, aux Pays-Bas et au Danemark | Moyen terme (2-4 ans) |
| Demande croissante d'ingrédients naturels et à étiquette propre | +0.8% | Europe de l'Ouest, avec des retombées en Pologne et en Suède | Moyen terme (2-4 ans) |
| Popularité croissante des cuisines internationales et des saveurs diversifiées | +0.6% | Mondial, concentré au Royaume-Uni, en Allemagne et aux Pays-Bas | Court terme (≤ 2 ans) |
| Expansion des options alimentaires végétales et véganes | +0.5% | Mondial, avec la plus forte adoption au Royaume-Uni, en Allemagne, aux Pays-Bas et en Suède | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de la maladie cœliaque et de la sensibilité au gluten
Le marché européen des soupes et sauces sans gluten bénéficie d'une base de consommateurs médicalement nécessitée qui achète des aliments certifiés de manière récurrente. Les directives 2025 de la Société européenne pour l'étude de la maladie cœliaque ont rapporté une prévalence médiane confirmée par histologie de 0,70 % à travers l'Europe, tandis que l'Europe du Nord a enregistré la prévalence histologique la plus élevée à 1,60 %. L'incidence diagnostiquée a atteint jusqu'à 50 pour 100 000 personnes-années en Scandinavie, en Finlande et en Espagne, où le dépistage par anticorps et la reconnaissance clinique ont progressé. Chaque diagnostic peut créer une demande soutenue d'aliments sans gluten vérifiés, car les patients doivent gérer leur exposition tout au long de leur vie. Les bons d'achat mensuels italiens pour les personnes atteintes de la maladie cœliaque montrent comment le soutien public peut améliorer l'accès aux aliments certifiés. Des orientations actualisées en matière d'étiquetage publiées lors de la Journée internationale de la maladie cœliaque en mai 2025 ont renforcé les obligations des fabricants dans le cadre du dispositif européen d'étiquetage sans gluten[2].
Demande croissante d'aliments pratiques et prêts à consommer
Les formats de repas pratiques restent importants car les soupes, bouillons, fonds et sauces préparées s'adaptent aux occasions de repas en semaine. Le marché européen des soupes et sauces sans gluten peut en bénéficier lorsque les acheteurs choisissent des produits à longue conservation qui réduisent le temps de préparation sans compromettre la gestion des allergènes. Les soupes prêtes à consommer sont particulièrement pertinentes car les consommateurs peuvent vérifier les allégations certifiées avant l'achat et utiliser le produit immédiatement. La demande en restauration soutient également ce schéma, car les cuisines ont besoin de bases et de sauces fiables pouvant être utilisées sous contrainte de temps. Les acheteurs professionnels peuvent privilégier des produits faciles à stocker, à doser et à utiliser dans plusieurs recettes. Ces besoins renforcent le rôle des formats pratiques dans les achats sans gluten courants.
Innovation dans les ingrédients sans gluten et les technologies de formulation
L'innovation en matière d'ingrédients répond à un défi central du produit, car le gluten contribue à l'épaisseur, à la suspension et à la sensation en bouche dans les aliments liquides. Roquette a lancé AMYSTA L 123 en octobre 2025, un amidon de pois thermiquement soluble conçu pour les mélanges de soupes, sauces et condiments déshydratés. L'ingrédient peut être déclaré comme amidon de pois soluble dans l'Union européenne, ce qui peut aider les fournisseurs à maintenir des listes d'ingrédients faciles à comprendre. Une étude scientifique de 2025 a révélé que les prémix de soupes instantanées utilisant 1,50 % de gomme xanthane et 2,00 % d'amidon de pomme de terre présentaient une meilleure fluidité et une meilleure acceptation sensorielle que les témoins non traités. Ces résultats sont importants pour les marques de distribution et les cuisines professionnelles, car les produits doivent être performants de manière constante lors du chauffage, du stockage et du réchauffage. Une meilleure texture peut réduire le risque que les consommateurs reviennent aux alternatives conventionnelles après une mauvaise expérience produit.
Demande croissante d'ingrédients naturels et à étiquette propre
Le marché européen des soupes et sauces sans gluten présente un avantage dans les produits à base de tomates, de légumineuses, de légumes et de bouillons, car beaucoup de ces ingrédients sont naturellement exempts de gluten. Cela peut faciliter la combinaison de la certification sans gluten avec des listes d'ingrédients évitant les additifs synthétiques. Roquette a rapporté en octobre 2025 que le positionnement à étiquette propre apparaissait dans près d'1 nouveau lancement mondial d'aliments et de boissons sur 3, et que plus de 75 % des consommateurs déclaraient que la transparence des marques influençait leurs décisions d'achat. Les conditions du commerce de détail allemand sont favorables aux produits combinant des certifications biologiques et sans gluten, bien que la production certifiée nécessite encore une ségrégation et des tests rigoureux. L'approche De la ferme à la table de l'Union européenne accorde une valeur ajoutée à la traçabilité, ce qui est pertinent tant pour les produits sans allergènes que pour les produits à étiquette propre. Les fournisseurs qui documentent l'approvisionnement en ingrédients et les points de contrôle peuvent soutenir une proposition premium plus crédible.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de production plus élevés des formulations sans gluten | -1.2% | Mondial, plus prononcé en Europe de l'Est | Long terme (≥ 4 ans) |
| Difficultés à reproduire la texture et la consistance des produits conventionnels | -0.8% | Mondial, notamment dans les sauces nécessitant des agents épaississants | Moyen terme (2-4 ans) |
| Complexité de la conformité réglementaire et de l'étiquetage sans gluten | -0.5% | Union européenne, notamment en Italie et en Allemagne | Long terme (≥ 4 ans) |
| Perturbations de la chaîne d'approvisionnement et volatilité des coûts des ingrédients alternatifs | -0.7% | Mondial, avec des retombées en Europe centrale et orientale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts de production plus élevés des formulations sans gluten
Les soupes et sauces certifiées sans gluten nécessitent un approvisionnement dédié en ingrédients, une production séparée, des tests et un renouvellement de certification. Ces exigences engendrent des coûts fixes auxquels les producteurs conventionnels ne sont pas confrontés, et peuvent rendre les nouveaux entrants de plus petite taille moins compétitifs. Dr. Schär a investi 8,80 millions EUR dans l'efficacité de la production et de la logistique en 2025 et s'est engagé à investir 28,00 millions EUR pour étendre ses installations italiennes, espagnoles et allemandes en 2026. Cette échelle de dépenses peut améliorer l'efficacité opérationnelle des fournisseurs établis, tandis que les marques plus récentes peuvent devoir accepter des prix plus élevés ou des marges plus faibles. Le marché européen des soupes et sauces sans gluten peut donc rester plus difficile d'accès dans les pays sensibles aux prix. La maîtrise des coûts continuera d'influencer la capacité des produits certifiés à atteindre un groupe plus large de ménages.
Difficultés à reproduire la texture et la consistance des produits conventionnels
Le gluten confère aux soupes et aux sauces une structure fonctionnelle difficile à reproduire avec des amidons, des gommes et des protéines alternatifs. Dans les soupes, il peut soutenir le corps et une suspension stable, tandis que les sauces nécessitent également brillance, adhérence, épaisseur et stabilité à la chaleur. Chaque substitut peut modifier les exigences du procédé, la base de coûts et la perception par le consommateur de la liste des ingrédients. L'étude 2025 sur les soupes instantanées a montré que la texture et l'acceptation variaient selon 9 formulations, démontrant la précision nécessaire à la reformulation commerciale. Les formats destinés à la restauration ajoutent des exigences supplémentaires, car les sauces peuvent être soumises à des températures commerciales et à des cycles de congélation-décongélation. Le marché européen des soupes et sauces sans gluten dépend de formulations qui préservent la cohérence sensorielle et les achats répétés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les soupes dominent la valeur, les sauces stimulent la croissanceLes soupes détenaient 67,21 % de la part du marché européen des soupes et sauces sans gluten en 2025, soutenues par les formats prêts à consommer et en conserve. La longue durée de conservation et l'emballage hermétique aident les consommateurs à gérer les risques de contamination croisée tout en conservant la praticité. Les bouillons et fonds fournissent des bases certifiées pour la cuisine à domicile et les cuisines professionnelles. Les soupes déshydratées et instantanées attirent également l'attention en tant que produits portables en portion individuelle. Roquette a conçu AMYSTA L 123 pour les mélanges de soupes et sauces déshydratées, ce qui soutient les efforts d'amélioration de ces formats.
Les sauces devraient croître à un CAGR de 8,89 % de 2026 à 2031, soit plus rapidement que la catégorie globale. Les sauces pour pâtes et les sauces tomates présentent un avantage de formulation car les tomates sont naturellement sans gluten. Les sauces soja à base de tamari et les condiments ethniques s'adaptent également à un plus large éventail d'occasions de repas. Le tamari sans gluten de Kikkoman est brassé sans blé et dessert les circuits de distribution et de restauration en Allemagne, au Royaume-Uni et aux Pays-Bas. Ces facteurs font des sauces un domaine d'expansion clé au sein du marché européen des soupes et sauces sans gluten.


Par type d'emballage :
les boîtes de conserve protègent la conformité, les bocaux et bouteilles soutiennent le positionnement premiumLes boîtes de conserve représentaient 41,27 % de la taille du marché européen des soupes et sauces sans gluten en 2025. Le scellage hermétique réduit les risques d'exposition post-production et soutient une durée de conservation plus longue pour les produits certifiés. Le programme de surveillance CReNaRiA en Italie a analysé 2 383 échantillons de produits sans gluten en 2025 et a constaté que moins de 1 % dépassait la limite légale de 20 mg/kg de gluten. Les boîtes de conserve offrent également un positionnement prix familier pour les acheteurs de produits d'épicerie courante. Ces avantages expliquent pourquoi les boîtes de conserve restent au cœur du marché européen des soupes et sauces sans gluten, même à mesure que les exigences en matière d'emballage évoluent.
Les bocaux et bouteilles devraient croître à un CAGR de 8,34 % de 2026 à 2031. Le format s'aligne sur les sauces premium, notamment les sauces tomates biologiques, les sauces pour pâtes et les produits tamari. L'emballage en verre offre aux acheteurs une visibilité sur le produit et peut renforcer un positionnement artisanal en Allemagne et au Royaume-Uni. Les sachets souples et briques conviennent aux bouillons et fonds, tandis que les sachets individuels servent les soupes déshydratées et les mélanges de sauces instantanées. Les choix d'emballage influencent la sécurité, la présentation de la marque et le coût opérationnel du marché européen des soupes et sauces sans gluten.
Par canal de distribution :
le circuit de distribution conserve son échelle, le circuit hors domicile développe la demandeLes circuits de distribution représentaient 67,32 % des revenus de la catégorie en 2025. Les supermarchés, hypermarchés, commerces de proximité et détaillants en ligne donnent aux consommateurs accès à un large éventail de produits certifiés. Les rayons dédiés aux produits sans allergènes aident les consommateurs à identifier les options adaptées, tandis que le commerce en ligne élargit la variété au-delà des petits magasins. Les modèles d'abonnement peuvent faciliter les achats récurrents de produits d'épicerie pour les ménages évitant le gluten. Ces circuits restent la principale voie pour atteindre les acheteurs établis sur le marché européen des soupes et sauces sans gluten.
La distribution hors domicile devrait croître à un CAGR de 8,11 % de 2026 à 2031. Les restaurants, traiteurs, hôpitaux et cuisines institutionnelles ont besoin d'ingrédients qui simplifient la gestion des allergènes. Le règlement (UE) n° 1169/2011 oblige les entreprises alimentaires à fournir des informations sur 14 allergènes majeurs, ce qui soutient la demande de bases de cuisson et de concentrés de sauces vérifiés. Les opérateurs de restauration ont besoin de produits qui restent stables lors de chauffages répétés et peuvent être utilisés dans plusieurs plats. Sa croissance peut élargir le marché européen des soupes et sauces sans gluten au-delà de la consommation des ménages.

Analyse géographique
Marché allemand des soupes et sauces sans gluten
L'Allemagne détenait 38,46 % de la part du marché européen des soupes et sauces sans gluten en 2025. Le pays compte entre 800 000 et 900 000 patients cœliaques diagnostiqués et dispose d'un environnement de certification établi par la Deutsche Zöliakie-Gesellschaft. Les allégations biologiques et sans allergènes sont souvent complémentaires dans la distribution allemande, soutenant les produits qui répondent à ces deux besoins. Dr. Schär a investi plus de 20,00 millions EUR dans ses installations allemandes au cours de la dernière décennie et marque 20 ans d'activité en Allemagne en 2026. L'Allemagne demeure un site clé pour les produits certifiés haut de gamme sur le marché européen des soupes et sauces sans gluten.
Marché des soupes et sauces sans gluten au Royaume-Uni et en Italie
Le Royaume-Uni devrait croître à un CAGR de 9,12 % de 2026 à 2031. Le pays compte 2,90 millions de personnes suivant un régime sans gluten et bénéficie d'une large disponibilité en grande surface. Le Pays de Galles a lancé une carte de subvention alimentaire sans gluten à l'automne 2025, apportant un soutien aux consommateurs éligibles. Les bons d'achat mensuels italiens et la base de données de produits certifiés AIC, qui comprend plus de 3 500 articles, offrent un soutien pratique aux personnes atteintes de la maladie cœliaque. Ces conditions créent de solides fondements de demande pour le marché européen des soupes et sauces sans gluten.
Marché des soupes et sauces sans gluten en Europe du Nord
L'Espagne et la Pologne sont des marchés émergents affichant une croissance à deux chiffres de la consommation d'aliments sans gluten, tandis que la Belgique, la Suède et les Pays-Bas présentent une consommation par habitant supérieure à la moyenne. L'Europe du Nord affiche une prévalence de la maladie cœliaque basée sur l'histologie de 1,60 %, ce qui confère au cluster scandinave une base de demande médicalement étayée[3]. Dr. Schär a acquis le spécialiste suédois Semper en 2025 et a achevé la transition de son portefeuille vers la marque Schär en 2026.
Paysage concurrentiel
Concentration du Marché
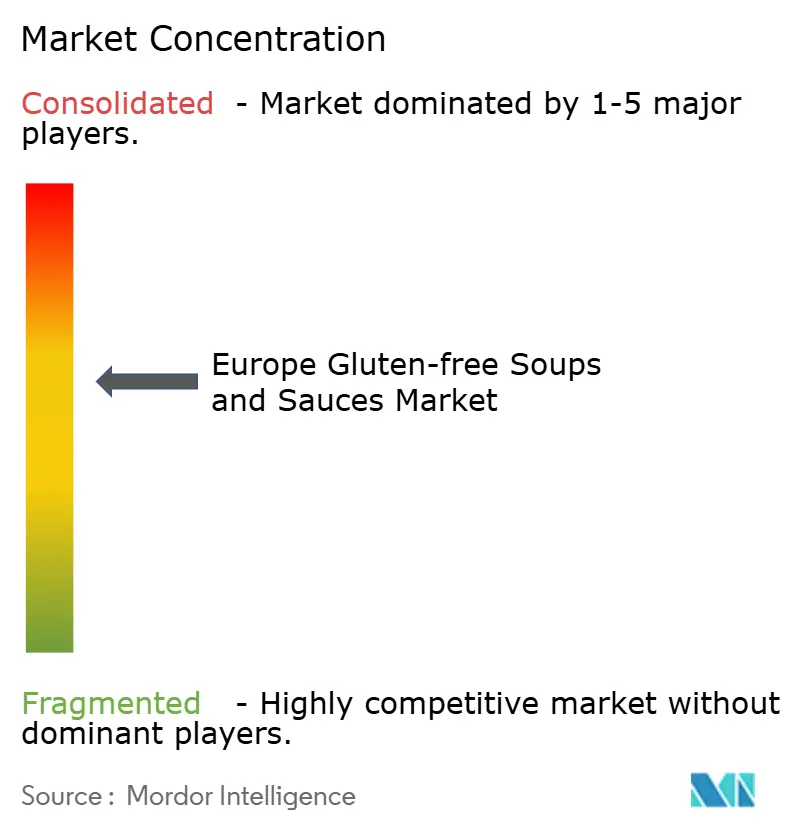
Le marché européen des soupes et sauces sans gluten présente une concentration modérée, avec des spécialistes dédiés, des multinationales alimentaires et des fournisseurs régionaux axés sur la cuisine, tous en concurrence pour une présence en rayon et en restauration. Dr. Schär domine le groupe des spécialistes, tandis que Kraft Heinz, Nestlé, Unilever et Campbell's étendent leurs marques établies aux formats sans gluten. Barilla, Mutti, Baxter Food Group, Hügli Holding, Kikkoman, Soupologie et Casalasco soutiennent des positions régionales en matière de produits et de cuisine. Dr. Schär a déclaré 632,00 millions EUR de chiffre d'affaires mondial pour l'exercice 2025 et s'est engagé à investir 28,00 millions EUR dans des capacités de production en Italie, en Espagne et en Allemagne pour 2026. Le secteur européen des soupes et sauces sans gluten récompense l'investissement à long terme, car les capacités spécialisées et les systèmes de certification sont difficiles à mettre en place rapidement.
Les concurrents multinationaux utilisent la notoriété de leur marque et leur échelle de distribution pour atteindre les clients, mais ils peuvent entrer sur le marché par le biais de partenariats qui raccourcissent le délai de développement. En juin 2026, The Campbell's Company s'est associée à Banza pour lancer une soupe de nouilles au poulet condensée sans gluten utilisant des penne à base de pois chiches spécialement conçus. Le produit a été lancé sur Amazon à un prix de vente conseillé de 1,99 USD avant son déploiement prévu auprès des détaillants américains. Ce modèle peut réduire le délai de mise sur le marché, mais les fournisseurs spécialisés peuvent conserver un avantage dans la profondeur de leurs capacités sans gluten.
Les opportunités les plus ouvertes se trouvent dans les cuisines professionnelles, la restauration collective et les marchés d'Europe de l'Est où les choix certifiés de marque sont encore limités. La demande en restauration est façonnée par le besoin d'informations claires sur les allergènes et de produits performants de manière fiable dans les cuisines à fort volume. Le lancement par Roquette d'AMYSTA L 123 en 2025 offre aux formulateurs une option de produit pour les soupes déshydratées, sauces et condiments à étiquette propre. Les investissements en capacité de Dr. Schär et la transition de la marque Semper illustrent une voie d'expansion régionale fondée sur les infrastructures. Le marché européen des soupes et sauces sans gluten reste compétitif car les marques fortes doivent répondre aux enjeux de prix, de texture et de conformité vérifiée.
Leaders du secteur européen des soupes et sauces sans gluten
-
Amy's Kitchen Inc.
-
The Campbell Soup Company
-
The Kraft Heinz Company
-
Conagra Brands Inc.
-
Baxter Food Group Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des soupes et sauces sans gluten Entreprises couvertes dans ce rapport
- Amy's Kitchen Inc.
- The Campbell Soup Company
- The Kraft Heinz Company
- Conagra Brands Inc.
- Baxter Food Group Ltd
- Barilla Holding S.p.A.
- General Mills Inc.
- The Hain Celestial Group Inc.
- Pacific Foods of Oregon LLC
- Kikkoman Corporation
- Soupologie Ltd
- Nestlé S.A.
- Unilever PLC
- Dr. Schär AG / S.p.A.
- Flandria Foods
- Hügli Holding AG
- Sapidum d.o.o.
- Mill & Folks
- Hanpol Sp. z o.o.
- Casalasco Società Agricola S.p.A.
- Mutti S.p.A.
- F.lli Polli S.p.A.
Lire l’analyse des entreprises de marché européen des soupes et sauces sans gluten
Développements industriels récents dans Marché européen des soupes et sauces sans gluten
- Juin 2026 : The Campbell's Company s'est associée à Banza pour lancer la toute première soupe de nouilles au poulet condensée sans gluten, utilisant une formule de penne à base de pois chiches spécialement conçue. Le produit a été lancé sur Amazon avec un prix de vente conseillé de 1,99 USD et est en cours de déploiement auprès des détaillants américains. Il s'agissait de la première fois en 150 ans d'histoire de la marque que la soupe de nouilles au poulet était disponible dans un format certifié sans gluten.
- Mars 2026 : Dr. Schär a annoncé 28,00 millions EUR d'investissement en capital pour 2026, ciblant l'expansion des capacités de production en Italie, en Espagne et en Allemagne. Le plan comprend des extensions de halls dans son usine d'Apolda pour la production de pain et de petits pains sans gluten, ainsi que le développement de capacités d'approvisionnement en restauration pour les opérateurs de restaurants.
- Février 2026 : Alvalle a lancé deux soupes de légumes réfrigérées prêtes à chauffer, préparées avec des légumes d'origine espagnole, de l'huile d'olive et du sel. La variété Crème de légumes contient des courgettes, des carottes, des pommes de terre et des oignons, tandis que la variété Crème de potiron comprend du potiron, des carottes, des oignons et de la patate douce. Les deux produits sont sans gluten et ne contiennent aucun additif.
Périmètre du rapport sur le marché européen des soupes et sauces sans gluten
Le marché européen des soupes et sauces sans gluten est segmenté par type de produit, type d'emballage, canal de distribution et géographie. Par type de produit, le marché est catégorisé en soupes et sauces. Les soupes comprennent les soupes prêtes à consommer, les bouillons et fonds, et les soupes déshydratées et instantanées. Les sauces comprennent les sauces pour pâtes, la sauce tomate, la sauce soja, la sauce moutarde et les autres sauces. Par type d'emballage, le marché est divisé en boîtes de conserve, bocaux et bouteilles, sachets souples et briques, sachets individuels et autres types d'emballage. Par canal de distribution, le marché couvre les circuits hors domicile et de distribution, le circuit de distribution étant lui-même segmenté en supermarchés/hypermarchés, commerces de proximité, circuits de vente en ligne et autres canaux de distribution. Par géographie, le marché comprend l'Allemagne, le Royaume-Uni, la France, l'Italie, l'Espagne, les Pays-Bas, la Belgique, la Pologne, la Suède et le reste de l'Europe.
Aperçu de la segmentation
Type de produit
| Soupes | Soupes prêtes à consommer |
| Bouillons et fonds | |
| Soupes déshydratées et instantanées | |
| Sauces | Sauces pour pâtes |
| Sauce tomate | |
| Sauce soja | |
| Sauce moutarde | |
| Autres sauces |
Type d'emballage
| Boîtes de conserve |
| Bocaux et bouteilles |
| Sachets souples et briques |
| Sachets individuels |
| Autres |
Par canal de distribution
| Circuit hors domicile | |
| Circuit de distribution | Supermarchés/hypermarchés |
| Commerces de proximité | |
| Circuits de vente en ligne | |
| Autres canaux de distribution |
Par géographie
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Pays-Bas |
| Belgique |
| Pologne |
| Suède |
| Reste de l'Europe |
| Type de produit | Soupes | Soupes prêtes à consommer |
| Bouillons et fonds | ||
| Soupes déshydratées et instantanées | ||
| Sauces | Sauces pour pâtes | |
| Sauce tomate | ||
| Sauce soja | ||
| Sauce moutarde | ||
| Autres sauces | ||
| Type d'emballage | Boîtes de conserve | |
| Bocaux et bouteilles | ||
| Sachets souples et briques | ||
| Sachets individuels | ||
| Autres | ||
| Par canal de distribution | Circuit hors domicile | |
| Circuit de distribution | Supermarchés/hypermarchés | |
| Commerces de proximité | ||
| Circuits de vente en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Belgique | ||
| Pologne | ||
| Suède | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les soupes et sauces sans gluten en Europe ?
La catégorie devrait croître à un CAGR de 7,26 % de 2026 à 2031, passant de 0,67 milliard USD en 2026 à 0,95 milliard USD en 2031.
Quelle catégorie de produits domine les soupes et sauces sans gluten européennes ?
Les soupes dominent avec 67,21 % des revenus en 2025, soutenues par les formats prêts à consommer, en conserve, bouillons et fonds.
Pourquoi les sauces sans gluten connaissent-elles une croissance plus rapide que les soupes en Europe ?
Les sauces devraient croître à un CAGR de 8,89 % jusqu'en 2031, car les produits à base de tomates naturellement sans gluten, le tamari et d'autres condiments ont de larges applications culinaires.
Quel canal de distribution présente les meilleures perspectives de croissance ?
Le circuit hors domicile devrait croître à un CAGR de 8,11 % jusqu'en 2031, les restaurants et les cuisines institutionnelles recherchant des ingrédients vérifiés avec gestion des allergènes.