
Tamanho e Participação do Mercado Europeu de Biocarvão
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
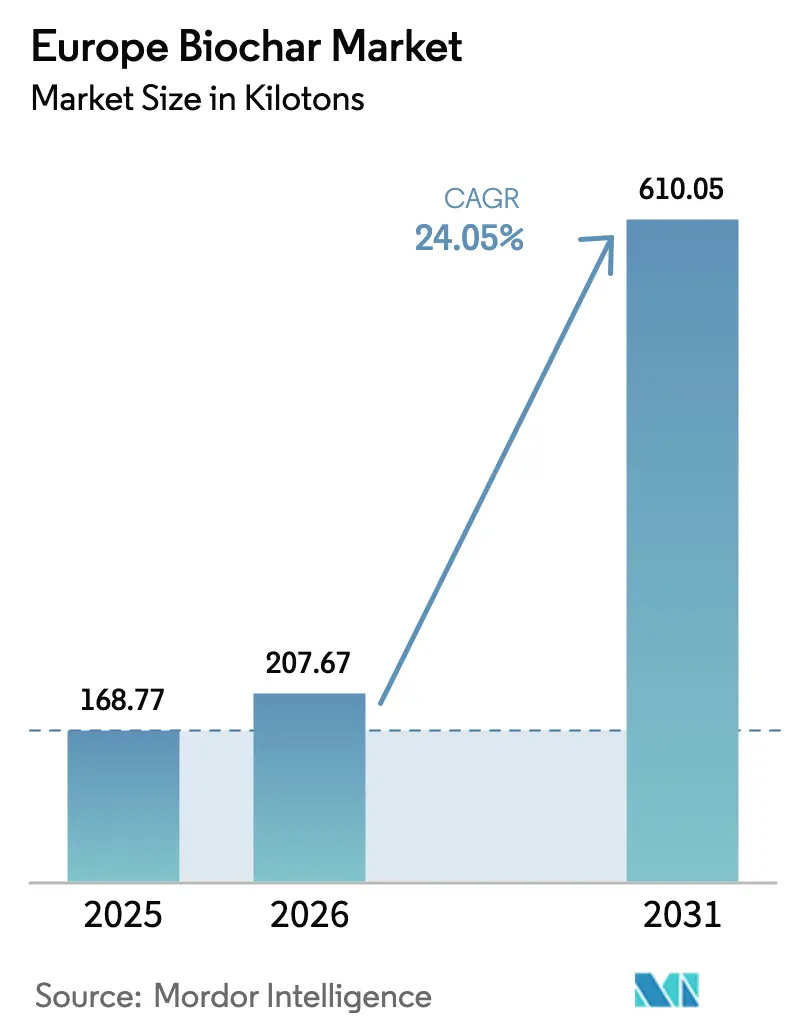
| Tamanho do mercado no ano base (2025) | 168.77 quilotoneladas |
| Volume do Mercado (2026) | 207.67 quilotoneladas |
| Volume do Mercado (2031) | 610.05 quilotoneladas |
| Taxa de crescimento (2026 - 2031) | 24.05 % |
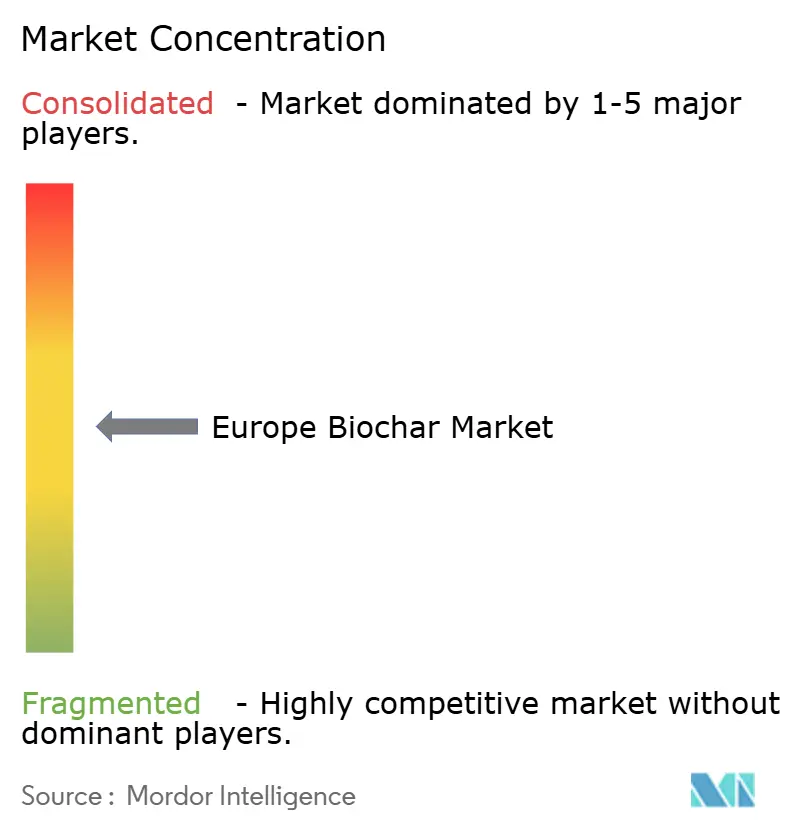
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Biocarvão por Mordor Intelligence
O tamanho do Mercado Europeu de Biocarvão foi avaliado em 168,77 quilotoneladas em 2025 e estima-se que cresça de 207,67 quilotoneladas em 2026 para atingir 610,05 quilotoneladas até 2031, a um CAGR de 24,05% durante o período de previsão (2026-2031). O impulso do mercado está a deslocar-se de projetos-piloto para a implantação industrial, à medida que os mandatos de remoção de carbono da União Europeia, o Sistema de Comércio de Emissões revisto e a inclusão do biocarvão no Regulamento da UE sobre Produtos Fertilizantes (CMC14) formalizam coletivamente a procura. As redes de aquecimento urbano da Alemanha, os planos de valorização de lamas de esgoto do Reino Unido e os resíduos florestais dos países nórdicos ancoram a expansão regional, enquanto os acordos corporativos de créditos de carbono pré-pagos reduzem o risco de novas capacidades. A escolha tecnológica está a consolidar-se em torno de reatores de pirólise modulares que se integram com fluxos de biomassa existentes a uma intensidade de capital inferior à dos gaseificadores. O uso como aditivo alimentar em pecuária, a substituição em cimento e aço, e o carvão rico em fósforo proveniente de lamas municipais diversificam as receitas, mas a logística fragmentada de biomassa e a ausência de orientações pan-europeias sobre taxas agronómicas de campo moderam a adoção a curto prazo.
Principais Conclusões do Relatório
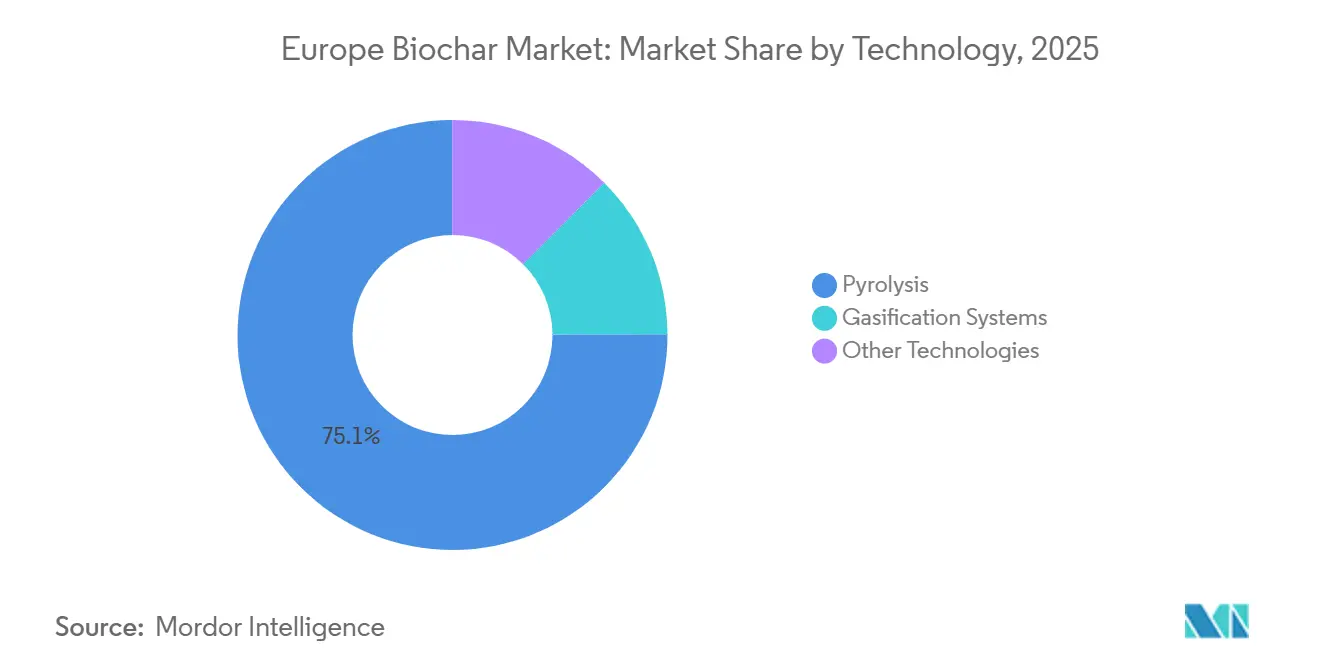
- Por tecnologia, a pirólise deteve 75,06% da participação do mercado europeu de biocarvão em 2025 e está a avançar a um CAGR de 24,55% até 2031.
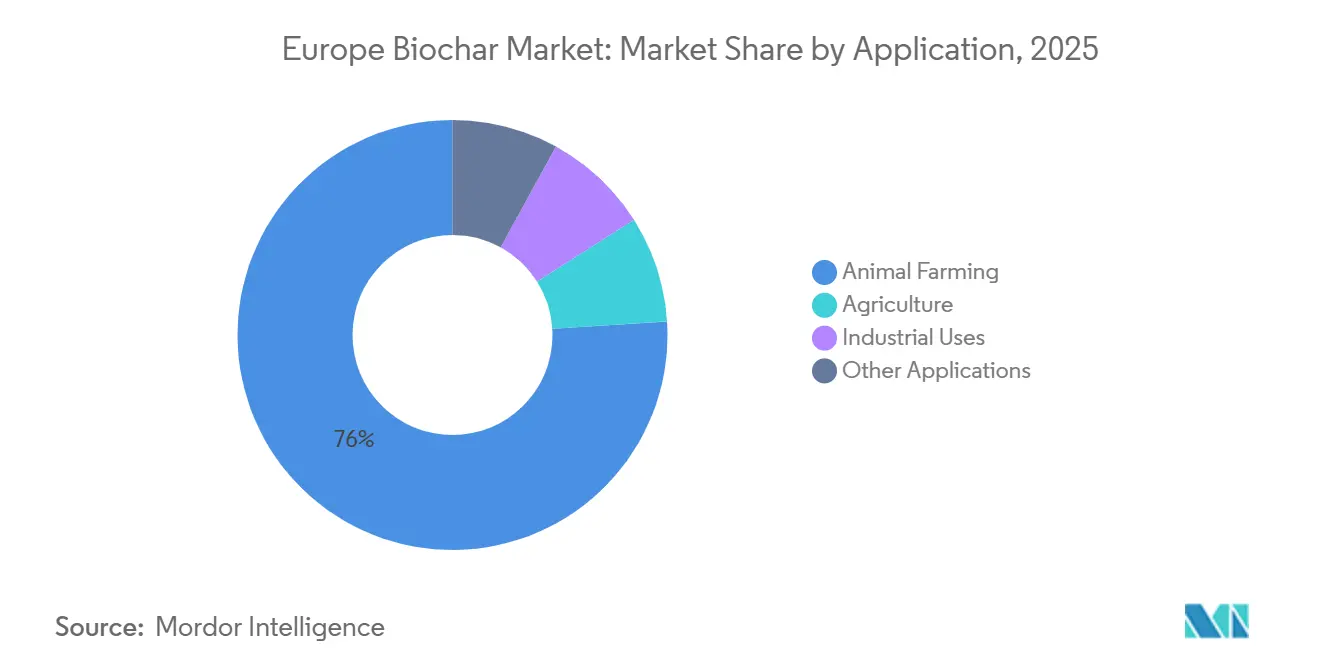
- Por aplicação, a pecuária representou 75,99% do tamanho do mercado europeu de biocarvão em 2025, enquanto os usos industriais estão projetados para crescer a um CAGR de 26,10% até 2031.
- Por geografia, a Alemanha liderou com 29,47% da participação do mercado europeu de biocarvão em 2025 e prevê-se que cresça a um CAGR de 24,51% ao longo do período de perspetiva.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento da procura de agricultura regenerativa e biológica na UE | +6.2% | Alemanha, França, Itália, Países Nórdicos | Médio prazo (2-4 anos) |
| Expansão dos acordos de compra de créditos de carbono | +5.8% | Global, com concentração na Alemanha, Reino Unido e países nórdicos | Curto prazo (≤ 2 anos) |
| Inclusão do biocarvão CMC14 no Regulamento da UE sobre Produtos Fertilizantes | +4.5% | Pan-europeu, com ganhos iniciais na Alemanha, França e Países Baixos | Médio prazo (2-4 anos) |
| Economia de recuperação de calor industrial a partir da pirólise de aquecimento urbano | +3.9% | Alemanha, Países Nórdicos, Áustria | Longo prazo (≥ 4 anos) |
| Reciclagem de fósforo viabilizada pelo biocarvão a partir de fluxos de lamas de esgoto | +2.7% | Reino Unido, Alemanha, Países Baixos, municípios nórdicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Procura de Agricultura Regenerativa e Biológica na UE
Os programas de agricultura biológica e regenerativa financiados ao abrigo da Política Agrícola Comum da UE alocam 8,1 mil milhões de EUR para 2023-2027, e o biocarvão qualifica-se como uma alteração do solo subsidiada ao abrigo dos Eco-Regimes. A França expandiu a área de cultivo biológico em 11% em 2024 e documentou ganhos de rendimento em cereais e vinhas de 15%-22% quando o biocarvão foi aplicado em condições de stress hídrico, levando o seu Ministério da Agricultura a integrar o biocarvão no roteiro nacional de saúde do solo[1]. A Alemanha lançou uma demonstração de 50 milhões de EUR abrangendo 500 explorações agrícolas em 2025 para validar o sequestro e aperfeiçoar os protocolos de campo. Embora os subsídios antecipem a procura, as diretrizes agronómicas inconsistentes sobre granulometria, origem da matéria-prima e taxas específicas por cultura geram resultados variáveis no campo que retardam a adoção generalizada. A Itália e a Espanha ficam para trás porque o biocarvão ainda tem uma classificação experimental até que a legislação nacional transponha integralmente o Regulamento UE 2019/2783.
Expansão dos Acordos de Compra de Créditos de Carbono
Os compradores voluntários adquiriram 47.000 certificados de remoção de biocarvão em 2024, um aumento de 161% em relação ao ano anterior, a EUR 150-200 por tonelada de CO₂e, à medida que empresas como a Microsoft, a Shopify e a Stripe priorizaram remoções duráveis[2]. A NOVOCARBO assegurou um contrato de fornecimento de 10 anos e 100.000 toneladas com uma resseguradora suíça em 2025, garantindo 18 milhões de EUR em receitas antecipadas que financiaram uma instalação de 12 kt em Brandemburgo. As auditorias do Certificado Europeu de Biocarvão (EBC) acompanham agora 89% das emissões, reforçando os padrões de qualidade e permanência. Os preços permanecem voláteis; os valores à vista caíram 22% no final de 2025 em meio ao escrutínio das alegações de durabilidade, pelo que os produtores sem contratos de longo prazo enfrentam pressão sobre as margens. A próxima Certificação de Remoção de Carbono da UE, prevista para 2026, deverá elevar os limiares de monitorização e verificação, favorecendo os operadores integrados com capacidade analítica interna.
Inclusão do Biocarvão CMC14 no Regulamento da UE sobre Produtos Fertilizantes
O Regulamento UE 2019/2783 permite que o biocarvão que cumpra os limites de carbono e contaminantes circule livremente entre os Estados-Membros como material CMC14. A Alemanha clarificou que o carvão derivado de resíduos florestais ou verdes se qualifica automaticamente, enquanto a madeira tratada ou as matérias-primas de lamas necessitam de testes adicionais de dioxinas. Os Países Baixos transpuseram o CMC14 no início de 2025, abrindo 1,8 milhões de hectares de terra arável e desencadeando um aumento de 34% nas importações provenientes da Alemanha e da Áustria. A França e a Itália ficam para trás na transposição, criando um mercado a duas velocidades onde o biocarvão certificado comanda prémios de preço de 30%-40% nos países pioneiros. Os produtores que investem em rastreabilidade baseada em blockchain mitigam o risco de rejeição de remessas transfronteiriças.
Economia de Recuperação de Calor Industrial a partir da Pirólise de Aquecimento Urbano
As redes de aquecimento urbano adaptam unidades de pirólise que convertem resíduos florestais e agrícolas em biocarvão enquanto capturam calor de alta qualidade para edifícios, atingindo eficiências de sistema superiores a 80%. A instalação de 3 kt da PYREG em Dörth fornece 2,5 MWth a uma rede local e gera 1,2 milhões de EUR em vendas anuais de calor, além das receitas de biocarvão. A Carbon Finland reporta um período de retorno de 4,8 anos para uma instalação comparável quando localizada a menos de 5 km da procura de calor. A Lei de Energia para Edifícios da Alemanha exige agora que o novo aquecimento urbano obtenha pelo menos 50% de energia renovável até 2030, impulsionando os pipelines de projetos. Os custos de capital de EUR 3-5 milhões para uma unidade de 2 kt com permutadores de calor limitam a implantação a municípios com crédito de grau de investimento ou fundos de coesão da UE.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| A logística fragmentada de resíduos de biomassa na UE infla os custos de matéria-prima | -3.80% | Pan-europeu, agudo nas regiões do Sul e do Leste (Espanha, Itália, Polónia) | Curto prazo (≤ 2 anos) |
| Ausência de diretrizes agronómicas pan-europeias para as taxas de aplicação de biocarvão no campo | -2.10% | Alemanha, França, Itália, Espanha, com repercussões na Europa Central | Médio prazo (2-4 anos) |
| Potencial responsabilidade a longo prazo por HAP / metais pesados para carvão não certificado | -1.90% | Pan-europeu, concentrado em mercados com madeira não tratada ou matérias-primas contaminadas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Logística Fragmentada de Resíduos de Biomassa na UE Infla os Custos de Matéria-Prima
Os custos de matéria-prima variam entre EUR 35/t para resíduos florestais nórdicos e EUR 90/t para resíduos agrícolas do Sul da Europa, devido à infraestrutura de recolha e secagem ser deficiente. Apenas 38% dos resíduos agrícolas alemães foram utilizados industrialmente em 2024, sendo o restante queimado ou deixado no campo. Os resíduos de poda de oliveiras em Espanha e Itália estão dispersos por pequenas explorações agrícolas, e o transporte além de 80 km torna frequentemente a produção de biocarvão antieconómica. As unidades de pirólise móveis pilotadas pelo INRAE francês em 2025 reduziram as despesas com matéria-prima em 42%, mas implicam um investimento de 1,8 milhões de EUR que apenas se adequa a cooperativas bem capitalizadas. A Estratégia de Mobilização de Biomassa da UE cofinanciará centros de agregação a partir de 2026, mas um alívio significativo poderá não chegar antes de 2028.
Ausência de Diretrizes Agronómicas Pan-Europeias para as Taxas de Aplicação de Biocarvão no Campo
Os limiares de segurança ao abrigo do CMC14 não especificam as taxas de aplicação nem a profundidade de incorporação, obrigando os agricultores a depender de aconselhamento inconsistente dos fornecedores. O Instituto Thünen da Alemanha sugere 5-10 t/ha para solos arenosos, mas carece de validação em diferentes climas. Os ensaios franceses mostram que acima de 15 t/ha o biocarvão pode imobilizar o azoto e reduzir os rendimentos do primeiro ano em 8%-12%. A calculadora do Reino Unido de 2025 abrange apenas 12 combinações de culturas e solos e permanece sem revisão por pares. Na ausência de protocolos harmonizados, os auditores acrescentam 20%-30% aos custos de monitorização, erodindo o valor líquido dos créditos de carbono e retardando a adoção entre os agricultores avessos ao risco.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A Pirólise Domina pela Modularidade e Flexibilidade de Matéria-PrimaA pirólise controlou 75,06% da participação do mercado europeu de biocarvão em 2025, e a sua parcela do tamanho do mercado europeu de biocarvão está prevista para crescer a um CAGR de 24,55% até 2031. Os reatores de alimentação contínua, como o P500 e o P1500 da PYREG, processam resíduos mistos tolerantes à humidade com requisitos de controlo de oxigénio e temperatura inferiores aos dos gaseificadores, reduzindo os prazos de instalação para nove meses e diminuindo o investimento por tonelada em 28% entre 2022 e 2025.
Os sistemas de gaseificação permanecem de nicho, mas atraem instalações integradas de pasta de papel, papel e serração onde a coprodução de gás de síntese compensa o maior investimento; as unidades de fluxo descendente da Bussme Energy na Suécia atingem 85% de eficiência térmica e atraem fábricas que visam a substituição de combustíveis fósseis. A carbonização hidrotérmica e a pirólise por micro-ondas permanecem em escala piloto devido à elevada procura de energia e à compatibilidade limitada com matérias-primas. Os regimes regulatórios são tecnologicamente neutros, mas as instalações de pirólise capturam 92% das certificações EBC devido à superior tolerância a matérias-primas e à consistente estabilidade do carbono.


Por Aplicação:
A Pecuária Lidera, os Usos Industriais AceleramA pecuária absorveu 75,99% do volume de 2025 no mercado europeu de biocarvão, aproveitando a inclusão na ração a 1%-3% para reduzir o metano entérico em até 18% em rebanhos leiteiros. Os ensaios subsidiados ao abrigo do roteiro Da Exploração ao Garfo da Alemanha inscreveram 14.000 bovinos e 87.000 suínos durante 2024-2025, validando os benefícios para as emissões e a saúde intestinal.
Os usos industriais, embora representem uma fatia menor do tamanho do mercado europeu de biocarvão, estão a crescer a um CAGR de 26,10% à medida que os produtores de cimento e aço enfrentam taxas sobre o carbono incorporado decorrentes do Mecanismo de Ajustamento Carbónico Fronteiriço da UE a partir de 2026. O teste em forno da Heidelberg Materials em 2024 reduziu a intensidade de CO₂ do clínquer em 9% sem comprometer a resistência à compressão e está previsto para replicação em três instalações em 2026. A procura de alteração do solo agrícola está a aumentar de forma constante na viticultura e horticultura propensas à seca, mas os elevados custos iniciais ainda dissuadem a adoção generalizada em culturas arvenses.
Análise Geográfica
Mercado Alemão de Biochar
A Alemanha ancora o tamanho do mercado europeu de biochar com 29,47% do volume de 2025 e está no caminho certo para um CAGR de 24,51% até 2031, impulsionada por subsídios federais, redes densas de aquecimento urbano e liderança na certificação EBC. As concessionárias municipais obtêm matérias-primas de resíduos florestais e verdes localmente, mantendo os custos de entrega abaixo de EUR 45/t e viabilizando a produção de biochar abaixo de EUR 200/t.
Mercado de Biochar do Reino Unido
O Reino Unido é um adotante acelerado, à medida que as concessionárias de água convertem lodo de esgoto em carvão rico em fósforo e compradores corporativos como o Lloyds Banking Group firmam acordos de longo prazo para créditos de carbono. O volume proveniente do carvão de lodo deverá aumentar significativamente quando o mandato de recuperação de fósforo previsto para 2028 entrar em vigor, expandindo a participação do Reino Unido no mercado europeu de biochar para o intervalo superior dos dois dígitos até 2031.
Mercados Europeus Mais Amplos
Os países nórdicos aproveitam complexos florestais integrados que fornecem resíduos de baixo custo e absorção por redes de aquecimento urbano, mantendo os custos de matéria-prima próximos de EUR 35/t. A França demonstra forte dinamismo na viticultura orgânica e nos cereais apoiados pelo Eco-Scheme, embora os atrasos na transposição nacional do CMC14 moderem a implementação comercial plena. Itália e Espanha ficam para trás em meio à agregação fragmentada de resíduos, mas projetos-piloto com bagaço de azeitona poderiam desbloquear de 50 a 70 kt de capacidade anual caso os centros logísticos amadureçam após 2028.
Panorama regulatório
A política da UE tem movido o biocarvão das declarações voluntárias em direção a regras formais de remoção de carbono e de mercado de produtos. Em fevereiro de 2026, a Comissão Europeia adotou o primeiro conjunto de metodologias no âmbito do quadro de Remoções de Carbono e Agricultura de Carbono (CRCF) (Regulamento 2024/3012), criando um caminho de certificação voluntária que abrange explicitamente a Remoção de Carbono por Biocarvão (BCR) e eleva o padrão de monitoramento e verificação vinculado à emissão de créditos e à aquisição corporativa.
No lado dos produtos, os caminhos do Regulamento de Produtos Fertilizantes da UE, incluindo o CMC14 para biocarvão, continuam a moldar o comércio transfronteiriço ao condicionar o acesso ao mercado a limites de contaminantes e documentação. Na prática, a certificação do setor permanece uma referência fundamental de conformidade, com o European Biochar Certificate (EBC) ainda usado como âncora de auditoria e qualidade em toda a oferta europeia. O Reino Unido também sinalizou a intenção de alinhar os padrões de remoção de gases de efeito estufa do British Standards Institution (BSI) ao CRCF para reduzir a divergência para operadores e compradores ativos na Europa.
Análise da cadeia de valor
A cadeia de valor começa com o fornecimento e o pré-processamento de matéria-prima a partir de resíduos florestais, subprodutos agrícolas e fluxos municipais selecionados (incluindo lodo de esgoto onde permitido), seguidos pela conversão dominada por sistemas de pirólise modulares. Desenvolvedores de tecnologia e projetos integram reatores ao manuseio de biomassa já existente em serrarias, fazendas, locais municipais e redes de aquecimento distrital, produzindo biocarvão junto com coprodutos como calor renovável e, em algumas configurações, bio-óleo ou syngas que melhoram a economia do local.
Na etapa seguinte, produtores e distribuidores direcionam o material certificado para a agricultura e a pecuária, enquanto uma parcela crescente é destinada a formulações industriais para cimento, concreto e asfalto, além de usos como paisagismo e cobertura de aterros. Os créditos de remoção de carbono adicionam uma camada paralela de comercialização por meio de MRV, registros e organismos de certificação, o que afeta a especificação do produto, a rastreabilidade e as estruturas contratuais em toda a cadeia.
Panorama Competitivo
O mercado europeu de biocarvão é moderadamente fragmentado. As estratégias verticalmente integradas dominam: a PYREG fabrica reatores e oferece produção por encomenda; a NOVOCARBO assegura contratos de matéria-prima municipal de longa duração e co-localiza-se em centrais de biomassa; a Carbofex combina pirólise com resíduos de fábricas de pasta de papel finlandesas para garantir custos abaixo de EUR 180/t. Os novos participantes de menor dimensão aproveitam as receitas de créditos de carbono pré-pagos para escalar. O setor europeu de biocarvão equilibra um núcleo maduro de operadores integrados estabelecidos, um pipeline de desafiantes com tecnologias especializadas e uma longa cauda de unidades regionais em lote que enfrentam crescentes obstáculos de certificação e fiabilidade de matéria-prima.
Líderes do Setor Europeu de Biocarvão
-
Airex Energy
-
Carbofex Ltd
-
NOVOCARBO GMBH
-
PYREG GmbH
-
Sonnenerde GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Biochar
- Airex Energy
- Bussme Energy AB
- Carbofex Ltd
- Carbon Centric
- Carbon Finland Oy
- Carbon Gold Ltd
- CARBUNA
- CharLine GmbH
- Circular Carbon GmbH
- EGoS GmbH
- EOC Energy Ocean
- LUCRAT GmbH
- Nettenergy BV
- NOVOCARBO GMBH
- PYREG GmbH
- Sonnenerde GmbH
- Verora AG

Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo é escalar uma oferta padronizada e certificável que possa atender tanto à demanda agronômica quanto à aquisição de remoção de carbono duradoura. As metodologias CRCF adotadas pela Comissão Europeia em fevereiro de 2026 criam um caminho de conformidade mais claro para a Remoção de Carbono por Biocarvão e fortalecem os incentivos para produtores que possam documentar a matéria-prima, as condições de processo e o armazenamento de uso final, o que apoia a produção alinhada ao EBC e o investimento em rastreabilidade.
Também há espaço visível em modelos de produção distribuída que reduzem as penalidades logísticas de biomassa em regiões fragmentadas de resíduos. Atividades de demonstração financiadas pela UE apoiam essa direção, incluindo o projeto EMBEDED (ativo em abril de 2026), que demonstra a produção modular de biocarvão usando resíduos agrícolas e florestais em Portugal, Irlanda, Espanha e República Tcheca. A expansão da capacidade do setor adiciona outro ponto de referência para o crescimento, com a Biochar Europe relatando 205 plantas operacionais de produção de biocarvão até o final de 2025 e capacidade total de 361.000 toneladas, indicando espaço para que desenvolvedores adicionem agregação local, processamento móvel e estruturas industriais de compra vinculadas ao empilhamento de receitas de calor, materiais e créditos de carbono.
Recent Industry Developments in Mercado Europeu de Biochar
- Junho de 2026: A Comissão Europeia adotou as primeiras metodologias CRCF cobrindo remoções permanentes de carbono, incluindo a Remoção de Carbono por Biocarvão, criando um quadro de certificação voluntária a nível da UE. Os requisitos de monitoramento e verificação foram elevados, incentivando os fornecedores a alinhar a produção e a documentação a metodologias reconhecidas, o que pode influenciar a bancabilidade dos projetos e as regras de aquisição dos compradores em toda a Europa.
- Maio de 2025: SUEZ e Airex Energy inauguraram a planta industrial de biocarvão Carbonity no Canadá, em um esforço conjunto para converter biomassa residual em biocarvão para regeneração do solo e sequestro de carbono. Embora fora da Europa, a inauguração destaca a execução de escalonamento por um importante grupo europeu de serviços ambientais e um parceiro tecnológico ligado a caminhos de certificação, apoiando a credibilidade de implantações industriais e estruturas de compra comparáveis em projetos europeus.
- Maio de 2024: A International Biochar Initiative e a Certified Sustainable Biochar Initiative, com sede na Europa, uniram seus padrões de certificação para alinhar os requisitos de qualidade entre regiões. Critérios harmonizados reduzem o atrito para produtores que vendem para múltiplos mercados e melhoram a confiança dos compradores ao reduzir a variabilidade de especificações para o biocarvão usado na agricultura, pecuária e formulações industriais.


Mercado Europeu de Biochar Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o volume de biocarvão fornecido e utilizado na Europa, contabilizado como produção final de biocarvão a partir da produção comercial e medido em toneladas para o ano indicado.
Exclusões de escopo: excluímos os preços de créditos de carbono, as receitas de certificados de remoção de carbono e o valor dos subprodutos das unidades de pirólise, exceto quando vendidos como biocarvão.
Visão geral da segmentação
- Tecnologia
- Pirólise
- Sistemas de Gaseificação
- Outras Tecnologias
- Aplicação
- Agricultura
- Pecuária
- Usos Industriais
- Outras Aplicações
- Geografia
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Turquia
- Rússia
- Restante da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para a pesquisa documental, fundamentamos o modelo em dados públicos sobre a origem da matéria-prima, a disponibilidade de biomassa e as regras que moldam o uso na agricultura e na indústria. As principais fontes incluem o Eurostat (estatísticas de agricultura, silvicultura, resíduos e energia), publicações da Comissão Europeia e da ECHA, materiais do programa European Biochar Certificate e o banco de dados da FAO para contexto regional de biomassa.
Paralelamente, analisamos relatórios anuais de empresas, apresentações a investidores e coberturas de imprensa confiáveis para acompanhar anúncios de plantas, cronogramas de comissionamento e faixas de produção típicas. Quando disponíveis, também utilizamos assinaturas pagas que fornecem dados financeiros padronizados de empresas e inteligência de patentes para verificar cruzadamente as alegações de capacidade e o foco tecnológico declarado. Essas fontes documentais não são exaustivas, e utilizamos outros documentos públicos e conjuntos de dados para validar suposições e esclarecer lacunas.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar as suposições documentais sobre rendimento de produção, classes de biocarvão comercializáveis e como os volumes se dividem entre os principais usos finais na Europa. Conversamos com uma combinação de produtores, partes interessadas em equipamentos, distribuidores e grandes usuários, incluindo canais de insumos agrícolas e compradores industriais, e depois reverificamos os padrões por país por meio de perguntas de acompanhamento quando as respostas não coincidiam sobre volumes de produção ou tipos de aplicação.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 16% |
| Nível médio: 48% | Líderes funcionais/de unidade: 32% |
| Players menores: 17% | Gerentes: 52% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma reconstrução top-down da oferta de biocarvão na Europa, na qual o número de plantas, a capacidade nominal e a utilização realista são traduzidos em produção anual comercializável, sendo então reconciliados com a demanda observada. Para manter o modelo prático, realizamos verificações seletivas bottom-up, incluindo a amostragem de toneladas típicas por planta por tecnologia e a comparação desses resultados com o feedback dos canais sobre os volumes colocados nas principais aplicações.
As entradas de mercado incluem a capacidade operacional e anunciada das plantas, a disponibilidade de matéria-prima por principais tipos de resíduos, faixas de rendimento para as saídas de pirólise, a parcela de biocarvão que atende a padrões de qualidade reconhecidos e sinais de adoção para os canais de aplicação (por exemplo, uso agrícola vinculado a programas de melhoria do solo). Para a previsão, aplicamos análise de cenários apoiada por modelos de tendência de curto prazo, já que os acréscimos dependem fortemente do momento do comissionamento e da clareza regulatória, e especialistas nos ajudam a escolher curvas de crescimento realistas em vez de crescimento linear. Onde faltam detalhes no nível de planta, as lacunas são tratadas por meio de faixas de utilização conservadoras que são ajustadas após validação por entrevistas e verificações cruzadas em relação a marcos de capacidade divulgados publicamente.
Validação de dados e ciclo de atualização
Os resultados são verificados por triangulação entre sinais independentes, incluindo capacidade instalada, notícias de comissionamento e demanda implícita das principais áreas de aplicação. Quando um resultado a nível de país parece fora da faixa esperada, revisamos as entradas, reverificamos as conversões de unidades e realizamos verificações de variância em relação às tendências do ano anterior antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento material altera as entradas do modelo, como a entrada em operação de uma grande planta ou uma regulamentação que afeta o uso agrícola. Antes da entrega, um analista realiza uma nova revisão das últimas divulgações públicas para que os clientes recebam uma visão atualizada que ainda segue as mesmas etapas repetíveis.
Dimensionamento do mercado europeu de biocarvão da Mordor Intelligence em comparação com outras estimativas publicadas
Os números de biocarvão publicados para a Europa frequentemente não coincidem porque algumas fontes descrevem a capacidade das plantas, outras se concentram nos volumes de remoção de carbono, e algumas relatam o valor de mercado em vez da produção física. As diferenças também surgem quando o ano-base é alterado, quando as taxas de câmbio são aplicadas de forma diferente, ou quando suposições de preço médio de venda são misturadas em um modelo de volume.
Em um fluxo de trabalho orientado por atualizações, os rótulos de ano e as conversões são reverificados próximo ao lançamento. A validação depende de verificações de capacidade e utilização que mantêm a contagem vinculada à produção comercializável de biocarvão, que é como a Mordor Intelligence relata este mercado.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 168,77 milhões de USD (2025) | |
| Associação do Setor A | 361,00 milhões de USD (2025) | Este número é apresentado como capacidade de produção combinada e não é o volume produzido e vendido no ano, portanto pode parecer mais alto do que um tamanho de mercado baseado na produção. |
| Publicação Setorial B | 40,00 milhões de USD (2040) | Esta estimativa é um cenário de longo prazo para remoção de carbono duradoura e não é uma medida de mercado de curto prazo, portanto o escopo e o horizonte temporal não são comparáveis. |
A comparação mostra que a principal divergência decorre da mistura de capacidade ou de cenários de remoção de carbono de longo prazo com a produção anual de mercado. Ao manter a base de medição consistente e reconciliar as suposições de produção com sinais operacionais reais, o número final permanece rastreável a variáveis claras que podem ser revisadas e atualizadas ano após ano.


Principais Questões Respondidas no Relatório
A que ritmo se espera que o mercado europeu de biocarvão cresça até 2031?
Está previsto que se expanda de 207,67 quilotoneladas em 2026 para 610,05 quilotoneladas em 2031 a um CAGR de 24,05%.
Qual a tecnologia que lidera a produção atual?
Os reatores de pirólise modulares detiveram 75,06% do volume de 2025 devido à flexibilidade de matéria-prima e à instalação mais rápida.
Por que razão a pecuária domina a procura?
Os produtores pecuários utilizam aditivos de biocarvão na ração para reduzir o metano em até 18% e qualificar-se para créditos de carbono, representando 75,99% do volume de 2025.
Quais os países que estão a escalar mais rapidamente?
A Alemanha permanece a maior, enquanto o Reino Unido e os países nórdicos mostram o crescimento a curto prazo mais elevado à medida que implantam projetos ligados a lamas de esgoto e florestas.
O que restringe o uso agrícola mais amplo atualmente?
Os elevados custos logísticos de matéria-prima e a ausência de diretrizes agronómicas de taxas de campo a nível da UE aumentam o risco para os agricultores de culturas convencionais.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
