
Tamanho e Participação do Mercado de Escovas de Dentes Elétricas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.85 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.25 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
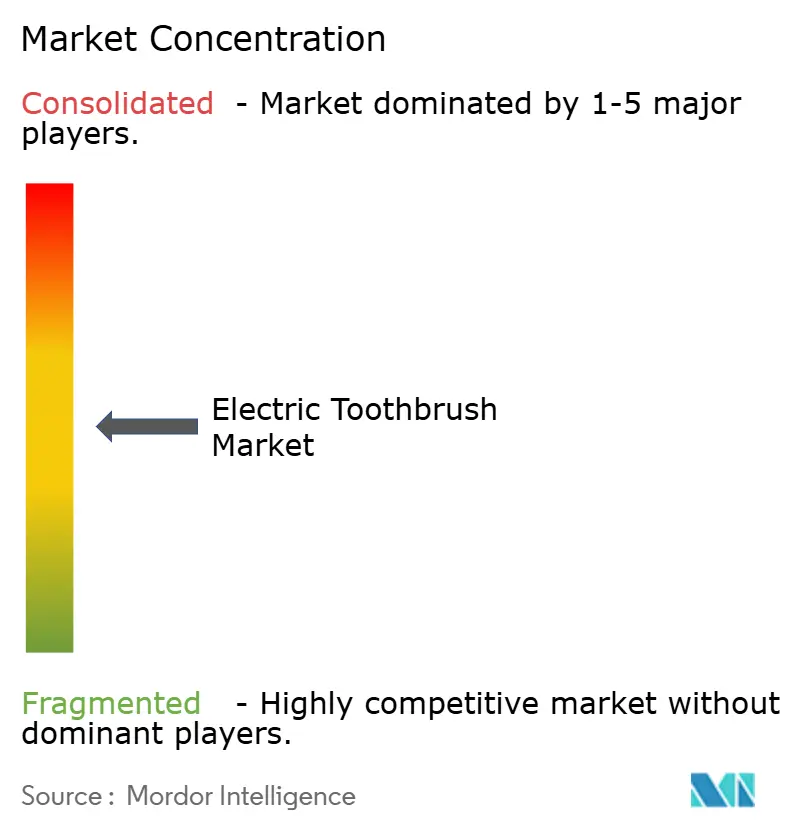
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Escovas de Dentes Elétricas por Mordor Intelligence
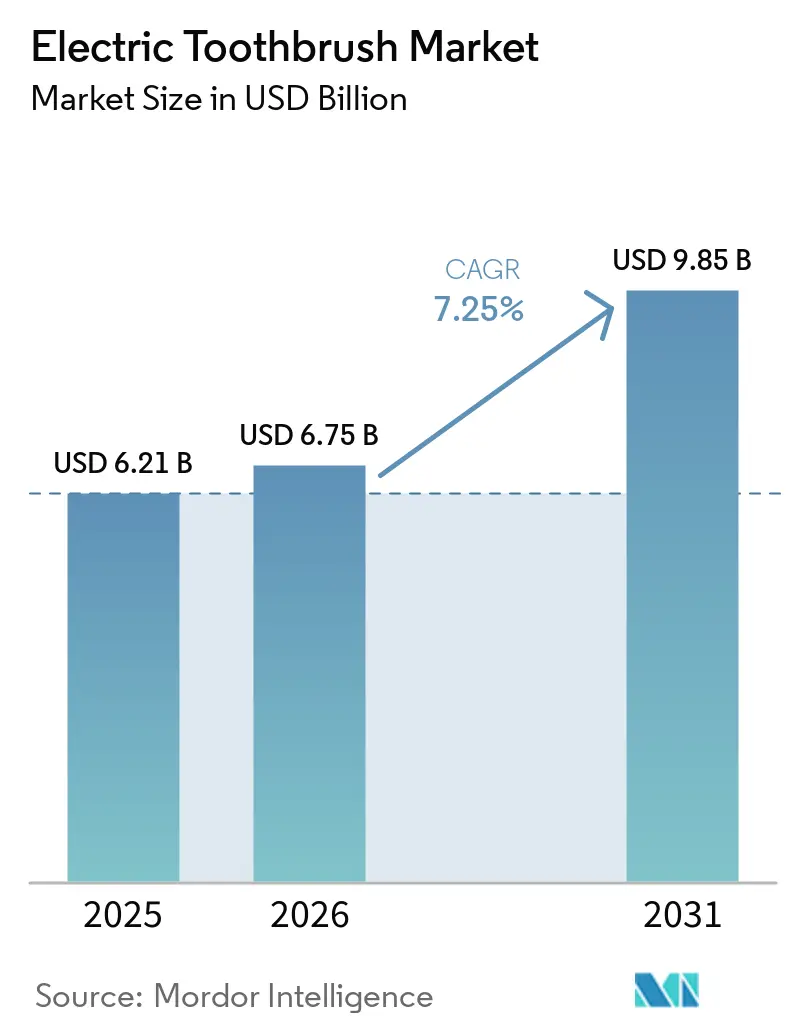
O tamanho do mercado de escovas de dentes elétricas é avaliado em USD 6,75 bilhões em 2026, crescendo a partir do valor de USD 6,21 bilhões em 2025, e tem previsão de atingir USD 9,85 bilhões até 2031, avançando a um CAGR de 7,25%. A expansão reflete a crescente aceitação clínica de que a escovação motorizada remove a placa bacteriana até 21% melhor do que os métodos manuais, a favorável categorização da FDA como Classe I que encurta os ciclos de inovação, e melhorias na relação preço-desempenho que colocam modelos conectados abaixo do limite de USD 50 em muitas regiões. As regulamentações de sustentabilidade, notadamente o Regulamento de Baterias da União Europeia de 2023, estão acelerando a adoção de modelos recarregáveis e incentivando as marcas a adotarem designs modulares e recicláveis. Simultaneamente, as assinaturas de venda direta ao consumidor que enviam cabeças de escova a cada trimestre estão fidelizando os usuários a ecossistemas, aumentando o valor vitalício e protegendo as marcas da volatilidade das matérias-primas. A intensidade competitiva, no entanto, está aumentando à medida que concorrentes chineses lançam dispositivos guiados por IA com preços 30-40% mais baixos, obrigando os players estabelecidos a se diferenciarem por meio de tecnologias de motor patenteadas e endossos clínicos.
Principais Conclusões do Relatório
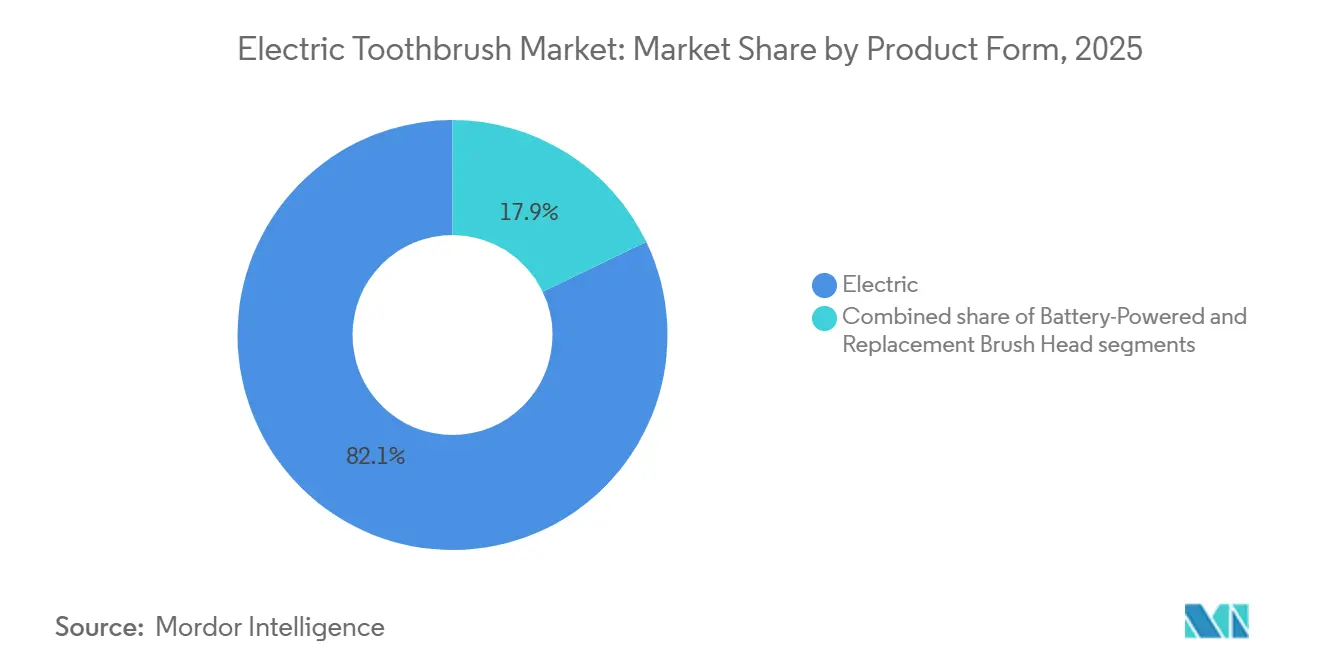
- Por forma do produto, os modelos recarregáveis lideraram com 82,14% da participação do mercado de escovas de dentes elétricas em 2025, enquanto as variantes movidas a pilha têm previsão de registrar um CAGR de 8,75% até 2031.
- Por tecnologia de escovação, as cabeças oscilantes-rotatórias representaram 54,68% da receita em 2025; os designs sônicos e ultrassônicos têm projeção de acelerar a um CAGR de 9,95% até 2031.
- Por usuário final, os adultos representaram 85,14% das vendas em 2025, enquanto o segmento infantil deve expandir a um CAGR de 8,95% ao longo do período de previsão.
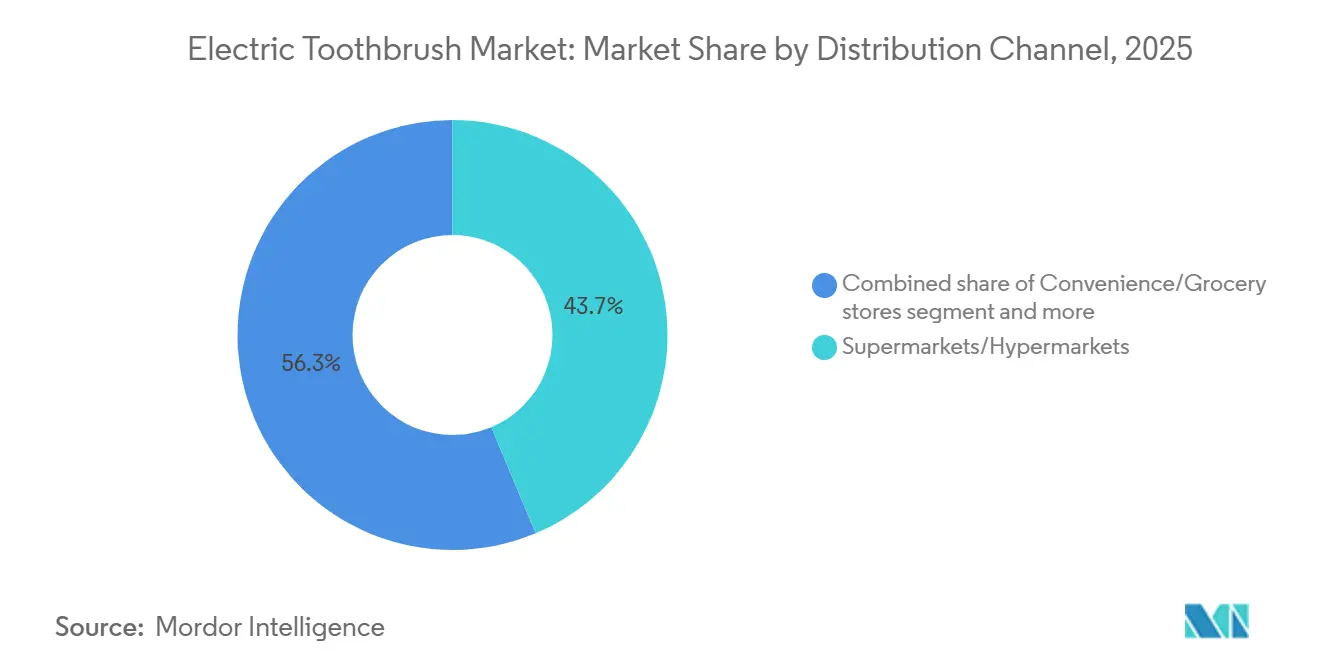
- Por canal de distribuição, os supermercados e hipermercados detinham 43,68% de participação em 2025, mas o varejo online deve registrar o crescimento mais rápido, com CAGR de 9,56% até 2031.
- Por geografia, a Europa respondeu por 36,89% da receita de 2025; a Ásia-Pacífico está no caminho para o CAGR mais rápido, de 8,74%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Conscientização do Consumidor sobre Higiene Bucal | +1.2% | Global, com ganhos acelerados na Ásia-Pacífico e na América Latina | Médio prazo (2-4 anos) |
| Avanços Tecnológicos no Design e Funcionalidade do Produto | +1.5% | América do Norte e Europa lideram a adoção; Ásia-Pacífico segue com inovação localizada | Curto prazo (≤ 2 anos) |
| Crescente Prevalência de Doenças Dentárias | +1.0% | Global, concentrada em populações envelhecidas (Europa, Japão) e regiões com dietas ricas em açúcar | Longo prazo (≥ 4 anos) |
| Demanda Crescente por Produtos Ecológicos e Recarregáveis | +0.9% | Europa (impulsionada pelo Regulamento de Baterias da UE), América do Norte, Austrália | Médio prazo (2-4 anos) |
| Iniciativas Governamentais Favoráveis à Higiene Bucal | +0.7% | Mercados emergentes (Índia, Brasil, Sudeste Asiático) com programas nacionais de saúde bucal | Longo prazo (≥ 4 anos) |
| Marketing e Publicidade Agressivos pelas Marcas | +0.8% | Global, com maior intensidade na América do Norte, Europa e Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Conscientização do Consumidor sobre Higiene Bucal
O Relatório Global sobre o Estado da Saúde Bucal de 2022 da Organização Mundial da Saúde documentou que 3,5 bilhões de pessoas sofrem de doenças bucais, posicionando os cuidados preventivos como um imperativo de saúde pública, e não como um gasto discricionário. Essa conscientização se traduz em mudanças comportamentais: os consumidores agora reconhecem que as escovas de dentes elétricas oferecem remoção de placa bacteriana superior em comparação com a escovação manual, fato validado por estudos clínicos que mostram até 21% mais eficácia na limpeza. O Ministério da Saúde, Trabalho e Bem-Estar do Japão registrou aumento nos gastos médicos odontológicos per capita de 2009 a 2024. O que importa estrategicamente é que a conscientização por si só não garante a adoção — 88,6% dos jovens japoneses ainda usam escovas de dentes manuais apesar do alto nível de literacia em saúde, revelando uma lacuna entre conhecimento e comportamento que as marcas precisam superar por meio de programas de educação e experimentação. O impacto atinge seu pico no médio prazo, à medida que as plataformas de saúde digital integram o monitoramento do cuidado bucal, criando ciclos de retroalimentação que reforçam o uso.
Avanços Tecnológicos no Design e Funcionalidade do Produto
A Oclean lançou a primeira escova de dentes elétrica com Wi-Fi do mundo em 2024, com escovação guiada por IA com prompts de voz por condução óssea e feedback em tempo real sobre 8 zonas bucais, ilustrando como a conectividade está transformando um produto de commodity em um dispositivo de saúde orientado por dados. A tecnologia sônica patenteada da Philips Sonicare opera a 31.000 movimentos de escova por minuto, gerando dinâmica de fluidos que limpa os espaços interdentais sem abrasão mecânica, enquanto a série iO da Oral-B integra rastreamento de movimento 3D e sensores de pressão que alertam os usuários sobre escovação excessiva. A implicação estratégica é que a tecnologia está bifurcando o mercado: os segmentos premium justificam preços entre USD 100 e 140 por meio de conectividade com aplicativos e planos de escovação personalizados, enquanto os produtos de nível intermediário entre USD 35 e 50 adotam motores de levitação magnética e múltiplos modos de limpeza para competir em desempenho. A duração da bateria tornou-se um diferenciador — a Oclean Flow afirma ter 180 dias de autonomia por carga, reduzindo o atrito para viajantes e eliminando a necessidade de carregadores proprietários que prendem os consumidores a ecossistemas. Este impulsionador gera impacto de curto prazo porque os ciclos de produtos em eletrônicos de consumo duram 18-24 meses, exigindo inovação contínua.
Crescente Prevalência de Doenças Dentárias
Cáries dentárias, doenças periodontais e perda de dentes afetam 3,69 bilhões de pessoas globalmente, com prevalência crescente em populações envelhecidas e regiões com dietas ricas em açúcar, de acordo com dados epidemiológicos da OMS. As escovas de dentes elétricas abordam esse problema por meio de temporizadores que garantem a duração de escovação de 2 minutos recomendada pelos dentistas e lembretes de quadrante que asseguram uma cobertura abrangente. O impacto de longo prazo decorre da inevitabilidade demográfica — as populações envelhecidas na Europa e no Japão impulsionarão a demanda por dispositivos que compensem o declínio da destreza manual, enquanto os mercados emergentes enfrentam incidência crescente de doenças à medida que as dietas ocidentais se proliferam. Seguradoras e associações odontológicas recomendam cada vez mais a escovação motorizada para pacientes com aparelhos ortodônticos ou condições periodontais, incorporando as escovas de dentes elétricas nos caminhos de cuidado clínico.
Demanda Crescente por Produtos Ecológicos e Recarregáveis
O Regulamento de Baterias da União Europeia, promulgado em 2023, determina que até 2027 todas as baterias portáteis devem cumprir metas de coleta, divulgar pegadas de carbono e incorporar conteúdo reciclado mínimo, forçando os fabricantes de escovas de dentes elétricas a redesenhar cadeias de suprimentos e arquiteturas de produtos, de acordo com o Regulamento de Baterias da UE[1]Fonte: União Europeia, "Regulamento de Baterias (UE) 2023," eur-lex.europa.eu. A escova de dentes Wave da Laifen utiliza embalagens feitas com mais de 90% de materiais recicláveis, enquanto várias marcas agora oferecem cabeças de escova biodegradáveis para lidar com as 3,6 bilhões de escovas de dentes plásticas descartadas anualmente pela Laifen. Os modelos recarregáveis dominam 82,14% das vendas de 2025 porque eliminam o desperdício de pilhas e reduzem o custo ao longo da vida útil, mas a tensão estratégica reside em equilibrar as alegações de sustentabilidade com a obsolescência programada — a maioria dos dispositivos usa baterias de íons de lítio seladas que não podem ser substituídas, gerando resíduos eletrônicos quando a bateria se degrada após 2-3 anos. Os consumidores na Europa e na América do Norte examinam cada vez mais os impactos do ciclo de vida, e as marcas que não oferecem programas de devolução ou designs modulares correm o risco de danos à reputação. Este impulsionador atinge seu pico no médio prazo, à medida que a aplicação regulatória se intensifica e a sustentabilidade se torna uma expectativa básica, e não um diferenciador.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência do Método Tradicional de Limpeza Dental | -0.6% | Ásia-Pacífico, África, América Latina, com maior persistência em áreas rurais | Longo prazo (≥ 4 anos) |
| Flutuação nos Preços das Matérias-Primas | -0.4% | Global, com pressão aguda nos polos de fabricação da Ásia-Pacífico (China, Vietnã) | Curto prazo (≤ 2 anos) |
| Baixa Penetração em Países em Desenvolvimento e Subdesenvolvidos | -0.5% | África Subsaariana, Sul da Ásia, partes da América Latina | Longo prazo (≥ 4 anos) |
| Alto Custo Associado ao Produto | -0.3% | Mercados emergentes (Índia, Indonésia, Brasil) e segmentos de consumidores de baixa renda globalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência do Método Tradicional de Limpeza Dental
As preferências culturais e a inércia comportamental sustentam a dominância das escovas de dentes manuais nos mercados emergentes, onde 88,6% dos jovens japoneses continuam usando escovas manuais apesar da alta literacia em saúde e da disponibilidade do produto. Essa persistência decorre de múltiplos fatores: a escovação manual está incorporada nas rotinas da infância, os pais não percebem as escovas de dentes elétricas como necessárias para as crianças, e o feedback tátil da escovação manual proporciona uma sensação de controle que os dispositivos motorizados perturbam. Em áreas rurais da Ásia-Pacífico, África e América Latina, o acesso inconsistente à eletricidade torna os modelos recarregáveis impraticáveis, enquanto as alternativas movidas a pilha enfrentam ceticismo quanto ao desempenho e à durabilidade. O impacto de longo prazo reflete o horizonte temporal geracional necessário para mudar hábitos arraigados — as marcas devem atingir as crianças por meio de dispositivos gamificados e parcerias escolares para normalizar a escovação motorizada antes da idade adulta. O desafio estratégico é que superar essa restrição requer investimento sustentado em programas de educação e experimentação que podem não gerar retornos por 5-10 anos, testando a paciência dos investidores do mercado público focados em resultados trimestrais.
Flutuação nos Preços das Matérias-Primas
Os preços das baterias de íons de lítio, que caíram de USD 780 por kWh em 2015 para USD 139 por kWh em 2024, de acordo com a Agência Internacional de Energia, estabilizaram-se, mas permanecem vulneráveis a interrupções na cadeia de suprimentos e tensões geopolíticas que afetam a mineração de lítio, cobalto e níquel[2]Fonte: Agência Internacional de Energia, "Dados de Preços de Baterias 2024," iea.org. Os fabricantes de escovas de dentes elétricas também adquirem plásticos, componentes eletrônicos e cerdas de nylon DuPont, todos sujeitos à volatilidade dos preços das commodities. A Procter and Gamble projetou USD 200 milhões em impactos negativos após impostos provenientes dos custos de commodities em 2025, enquanto a Colgate-Palmolive espera USD 200 milhões em impactos tarifários incrementais, ilustrando como a inflação dos custos de insumos comprime as margens. O impacto de curto prazo é agudo porque os fabricantes operam em ciclos de aquisição de 6-12 meses, limitando sua capacidade de se proteger contra picos de preços. As marcas respondem por meio de iniciativas de produtividade — a P&G entregou 280 pontos-base em economias no último trimestre — mas esses ganhos eventualmente atingem um platô, forçando aumentos de preços que reduzem a demanda ou erosão de margens que restringe o investimento em inovação. A implicação estratégica é que a integração vertical ou contratos de fornecimento de longo prazo tornam-se vantagens competitivas, permitindo estabilidade de custos que os players menores não conseguem replicar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma do Produto:
Modelos Recarregáveis Ancoram a Receita, Variantes a Pilha Visam a AcessibilidadeOs modelos elétricos recarregáveis comandaram 82,14% da participação de mercado em 2025, refletindo a preferência do consumidor por dispositivos que eliminam os custos de substituição de pilhas e fornecem saída de energia consistente ao longo do ciclo de carga. As variantes movidas a pilha, embora capturando apenas 17,86% de participação, expandirão a um CAGR de 8,75% até 2031, à medida que os fabricantes visam consumidores sensíveis ao preço em mercados emergentes onde o acesso à eletricidade permanece inconsistente. As cabeças de escova de reposição constituem um fluxo de receita recorrente crítico, com modelos de assinatura da Quip (USD 7 por trimestre), Philips Sonicare (USD 7,99-13,99 por trimestre) e Burst (USD 7 por trimestre) fidelizando os consumidores a ecossistemas e gerando valores vitalícios que superam a venda inicial do dispositivo. A tensão estratégica reside na tecnologia de bateria: os modelos recarregáveis usam células de íons de lítio seladas que se degradam após 2-3 anos, criando resíduos eletrônicos e forçando recompras, enquanto os dispositivos movidos a pilha permitem que os usuários substituam pilhas AA ou AAA, prolongando a vida útil do produto, mas reduzindo o bloqueio do fabricante.
O modelo Flow da Oclean afirma ter 180 dias de autonomia de bateria por carga, eliminando o atrito da recarga frequente e atraindo viajantes que resistem a carregar cabos de carregamento proprietários. A série Pro 3 da Oral-B, com preço entre GBP 35-45 (USD 44-57), demonstra como os players estabelecidos estão defendendo sua participação por meio de promoções agressivas — até 71% de desconto sobre os preços de varejo recomendados — que comprimem as margens, mas mantêm o volume. O segmento de cabeças de escova de reposição enfrenta disrupção de fabricantes terceirizados que oferecem cabeças compatíveis com descontos de 30-40%, erodindo a fidelidade à marca e forçando os fabricantes de equipamentos originais a se diferenciarem por meio de recursos proprietários, como chips RFID que comunicam a idade da cabeça de escova ao dispositivo. Essa segmentação verá maior bifurcação à medida que os usuários premium demandam recursos inteligentes, enquanto os compradores conscientes do valor priorizam a funcionalidade básica e o baixo custo total de propriedade.


Por Tecnologia de Escovação:
A Inovação Sônica Desafia a Liderança das Cabeças RotatóriasAs cabeças de escova oscilatórias e rotatórias detinham 54,68% da participação de mercado em 2025, aproveitando décadas de validação clínica e forte reconhecimento de marca decorrente da liderança de mercado da Oral-B; no entanto, os designs sônicos e ultrassônicos crescerão a um CAGR de 9,95% até 2031, impulsionados pela limpeza interdental superior e pela redução da irritação gengival. A tecnologia sônica patenteada da Philips Sonicare opera a 31.000 movimentos de escovação por minuto, gerando dinâmica de fluidos que remove a placa bacteriana em áreas de difícil acesso sem abrasão mecânica, enquanto os dispositivos ultrassônicos superam a frequência de 1,6 MHz para romper o biofilme em nível celular. O X Ultra S da Oclean oferece 84.000 movimentos por minuto por meio de um motor de levitação magnética, posicionando a tecnologia sônica como a fronteira de desempenho. A distinção clínica é relevante: a escovação sônica depende do fluxo de fluido para limpar, enquanto as cabeças oscilatórias dependem do contato direto das cerdas, tornando os designs sônicos mais suaves para usuários com gengivas sensíveis ou aparelhos ortodônticos.
A corrida tecnológica está se intensificando à medida que os fabricantes registram patentes em designs de motores, geometrias de cabeças de escova e algoritmos de controle. A Oclean reivindica mais de 300 patentes de tecnologia de escova de dentes, posicionando-se como líder em quantidade de propriedade intelectual, embora a contagem de patentes não se correlacione diretamente com a participação de mercado. A série iO da Oral-B integra sistemas de acionamento magnético que combinam oscilação com microvibrações, diluindo a fronteira entre categorias e ilustrando como os players estabelecidos estão hibridizando tecnologias para defender sua base instalada. A implicação estratégica é que a tecnologia de escovação está se tornando uma consideração secundária para os consumidores, que priorizam recursos inteligentes em detrimento do tipo de motor. Marcas que não conseguem comunicar os benefícios clínicos de sua tecnologia escolhida correm o risco de comoditização, em que o preço se torna o principal critério de compra. A conformidade com os padrões de segurança IEC 60601-1 para equipamentos elétricos médicos permanece um requisito básico, embora a maioria das escovas de dentes elétricas se qualifique como dispositivos de Classe I de baixo risco sob as regulamentações da FDA, simplificando a entrada no mercado[3]Fonte: U.S. Food and Drug Administration, "Escovas de Dentes Elétricas – Informações Regulatórias," fda.gov.
Por Usuário Final:
Segmento Adulto Domina, Categoria Infantil Desbloqueia Fidelidade de Longo PrazoOs adultos responderam por 85,14% da participação de mercado em 2025, impulsionados por rendas disponíveis mais altas, maior conscientização sobre os riscos de doenças periodontais e disposição para investir em saúde preventiva. O segmento infantil, embora representando apenas 14,86% do volume, expandirá a um CAGR de 8,95% até 2031, à medida que os fabricantes implantam gamificação, conectividade com aplicativos e monitoramento parental para abordar o desafio comportamental de ensinar a técnica correta de escovação. O Philips Sonicare para Crianças e os modelos com marca Disney da Oral-B usam sistemas de recompensa e rastreamento de progresso para incentivar sessões de escovação de 2 minutos, enquanto as escovas de dentes conectadas a aplicativos da Playbrush GmbH transformam a escovação em jogos interativos que prendem a atenção das crianças. O valor estratégico do segmento infantil vai além da receita imediata: estabelecer fidelidade à marca durante a infância cria clientes vitalícios que fazem upgrade para modelos adultos e compram cabeças de reposição por décadas.
O Japão ilustra o potencial inexplorado — apenas 12,3% dos jovens usam escovas de dentes elétricas, apesar de os pais investirem muito no cuidado odontológico dos filhos, revelando uma lacuna de percepção que as marcas precisam fechar por meio de programas de educação e experimentação. Adolescentes e jovens adultos representam um segmento particularmente mal atendido, pois a maioria dos produtos visa ou "adultos" ou "crianças" sem abordar as preferências únicas dos jovens de 13 a 25 anos que buscam estilo, portabilidade e compartilhabilidade nas redes sociais. O segmento adulto está se bifurcando em usuários premium que demandam escovação guiada por IA e rastreamento de movimento 3D, e compradores conscientes do valor que priorizam a funcionalidade básica em faixas de preço de USD 35-50. As populações envelhecidas na Europa e no Japão sustentarão a demanda adulta, pois as escovas de dentes elétricas compensam o declínio da destreza manual e abordam a doença periodontal que afeta mais de 50% dos adultos acima de 60 anos. O segmento infantil enfrenta uma variável regulatória imprevisível: se os governos determinarem níveis de flúor na pasta de dentes infantil ou restringirem o marketing de produtos com personagens, os fabricantes precisarão redirecionar suas mensagens do entretenimento para os resultados de saúde.
Por Canais de Distribuição:
O Comércio Eletrônico Perturba a Dominância do Varejo FísicoOs supermercados e hipermercados capturaram 43,68% da participação de mercado em 2025, aproveitando o alto fluxo de clientes e as oportunidades de compra por impulso, mas os canais de varejo online crescerão a um CAGR de 9,56% até 2031, à medida que as marcas de venda direta ao consumidor contornam o varejo tradicional e os consumidores priorizam a conveniência e a transparência de preços. A Quip, a Burst e a SURI construíram seus negócios inteiramente no comércio eletrônico, oferecendo modelos de assinatura que entregam cabeças de escova de reposição trimestralmente e eliminando o atrito de lembrar de comprar recargas. As farmácias e drogarias detinham uma participação de 18-20%, beneficiando-se de seu posicionamento como destinos de saúde onde os consumidores buscam aconselhamento especializado, enquanto as lojas de conveniência e mercearias capturaram 12-15% por meio de compras oportunistas. Os 10-12% restantes fluem por canais "outros", incluindo consultórios odontológicos, onde os dentistas recomendam marcas específicas e às vezes vendem dispositivos diretamente, criando um canal de alta conversão que contorna o ceticismo do consumidor.
A vantagem do varejo online reside nos dados: as marcas rastreiam o comportamento de navegação, o abandono de carrinho e as taxas de recompra para otimizar preços e promoções em tempo real, enquanto os varejistas físicos operam em ciclos de merchandising de 90 dias que não conseguem responder às mudanças de demanda. A Oral-B e a Philips combinadas representam aproximadamente 70% das vendas online de cuidados bucais elétricos, ilustrando como os players estabelecidos defenderam com sucesso sua presença digital apesar dos desafiantes de venda direta ao consumidor [Reviewed.com]. O desafio estratégico para os varejistas tradicionais é o showrooming — os consumidores visitam as lojas para examinar os produtos, mas compram online por preços mais baixos, erodindo o valor do espaço físico nas prateleiras. As farmácias contra-atacam agrupando escovas de dentes elétricas com a adesão a planos odontológicos ou oferecendo pontos de fidelidade que compensam as diferenças de preço. A Lei de Serviços Digitais da União Europeia e as regulamentações de proteção ao consumidor exigem preços transparentes e devoluções fáceis, aumentando os custos de conformidade para os vendedores online, mas também padronizando a experiência do cliente. A distribuição se fragmentará ainda mais à medida que o comércio social (TikTok Shop, Instagram Checkout) permite vendas impulsionadas por influenciadores que contornam tanto o varejo tradicional quanto o comércio eletrônico de propriedade da marca, forçando os fabricantes a gerenciar 5-7 canais distintos simultaneamente.
Análise Geográfica
Mercado Europeu de Escovas de Dentes Elétricas
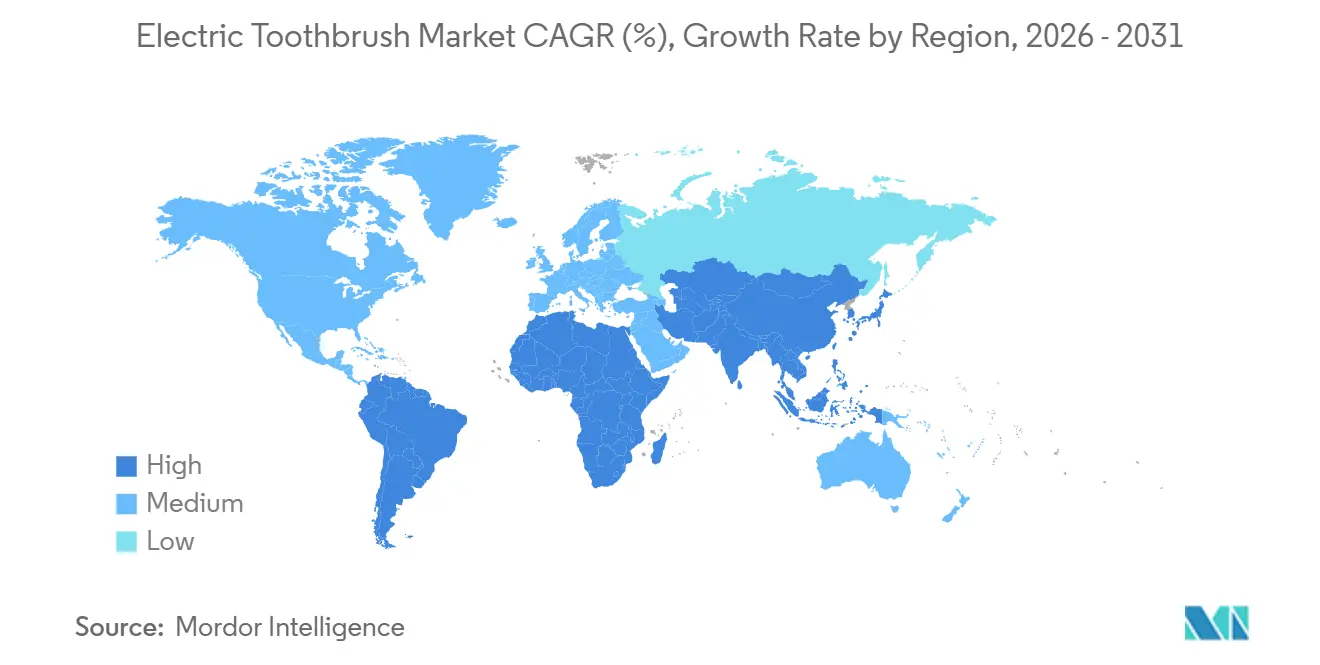
A Europa gerou 36,89% da receita de 2025, ancorada pela Alemanha, pelo Reino Unido e pela França, onde os seguros odontológicos frequentemente reembolsam escovas elétricas para pacientes periodontais. O crescimento regional está moderando para um CAGR de 5-6% à medida que a penetração atinge um platô nos centros urbanos, mas a Europa Oriental permanece subpenetrada, oferecendo espaço para faixas de preço intermediárias. A sustentabilidade é agora um pré-requisito; marcas que não possuem programas de devolução enfrentam escrutínio regulatório e reações negativas nas redes sociais.
Mercado de Escovas de Dentes Elétricas da Ásia-Pacífico
A Ásia-Pacífico representa o segmento de crescimento mais acelerado, com previsão de CAGR de 8,74% até 2031. A expansão da classe média chinesa e o ciclo de atualização da Índia sustentam o impulso, enquanto Oclean e Usmile impulsionam guerras de preços locais que comprimem os limites de entrada. A paradoxalmente baixa adoção entre os jovens no Japão revela uma resistência cultural que campanhas educacionais buscam superar. A Austrália, apoiada por alta renda e seguros robustos, atua como um bastião premium dentro da região. O sucesso depende de equilibrar estética localizada e faixas de preço com eficiências de plataforma.
Mercado de Escovas de Dentes Elétricas nas Américas e no Oriente Médio e África
A América do Norte respondeu por aproximadamente 23% das vendas de 2025, com os Estados Unidos debatendo a inclusão em contas FSA e HSA, o que poderia impulsionar a adoção de produtos premium ao reduzir o custo líquido. Os pioneiros de venda direta ao consumidor Quip e Burst surgiram aqui, forçando os concorrentes estabelecidos a realizarem transformações digitais. O Canadá espelha as tendências dos EUA, porém em menor escala, enquanto a renda mais baixa do México limita a penetração às zonas metropolitanas. A América do Sul e o Oriente Médio e África entregam, cada um, participações próximas a 10%; seus bolsões de crescimento urbano contrastam com desafios de acessibilidade e infraestrutura nas áreas rurais, limitando a expansão até que avanços macroeconômicos se concretizem.

Panorama regulatório
Nos EUA, os pilares regulatórios para escovas de dentes elétricas centram-se nas classificações de dispositivos dentários da FDA. A maioria dos dispositivos está enquadrada no 21 CFR Part 872 e é comumente tratada como Classe I de baixo risco, mas em setembro de 2024 a FDA codificou as escovas de dentes de radiofrequência como Classe II sob o 21 CFR 872.6866, elevando os requisitos de evidência e os controles para dispositivos que introduzem mecanismos terapêuticos. Na Europa, os caminhos de marcação CE e as obrigações de dispositivos médicos sob o EU MDR 2017/745 aplicam-se quando são feitas alegações de saúde ou terapêuticas, com orientações e obrigações pós-comercialização moldando o acesso e a rotulagem. A FDA, a orientação do MDCG e os grupos de trabalho do CEN convergem com normas como a ISO 20127:2025 (publicada em maio de 2025) para harmonizar a linguagem de testes e as expectativas; o documento MDCG 2023-5 e a orientação relacionada do CEN influenciam a forma como os dispositivos dentários são avaliados para conformidade com o MDR. Uma ênfase ativa na segurança elétrica e no desempenho sob a IEC 60335-2-52:2021 informa a validação de design e o escopo de testes para lançamentos de produtos globais.
Cenário Competitivo
No mercado de escovas de dentes elétricas, gigantes estabelecidos de bens de consumo competem intensamente com startups emergentes de venda direta ao consumidor. Líderes tradicionais como Procter & Gamble, Colgate-Palmolive e Philips sustentam sua dominância aproveitando robustas capacidades de pesquisa, extensas redes de distribuição global e ofertas de produtos clinicamente validadas. Por outro lado, novos entrantes como Quip, Burst e Suri estabeleceram com sucesso sua presença ao atender demandas específicas dos consumidores por meio de modelos baseados em assinatura, designs de produtos inovadores e forte foco na sustentabilidade ambiental.
O cenário competitivo é cada vez mais impulsionado por avanços tecnológicos, com empresas investindo pesadamente em recursos como conectividade inteligente, inteligência artificial e experiências de usuário personalizadas. Essas inovações tecnológicas estão transformando as escovas de dentes elétricas de dispositivos básicos de cuidado bucal em sofisticadas ferramentas de monitoramento de saúde, refletindo a progressão do mercado além das funcionalidades tradicionais e atendendo à crescente demanda dos consumidores por soluções de saúde integradas.
Os desenvolvimentos recentes no mercado destacam um foco contínuo na inovação tanto no design do produto quanto na seleção de materiais. Por exemplo, em janeiro de 2024, a Laifen apresentou sua Escova de Dentes Elétrica Wave na CES 2024. Este produto apresenta um cabo fabricado com materiais de alta qualidade, incluindo alumínio, aço inoxidável e plástico ABS, demonstrando o compromisso do setor com a durabilidade, a estética premium e a experiência aprimorada do usuário no desenvolvimento de produtos.
Líderes do Setor de Escovas de Dentes Elétricas
-
Colgate-Palmolive Company
-
Koninklijke Philips N.V.
-
FOREO AB
-
Church and Dwight Co., Inc.
-
Procter and Gamble Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Escovas de Dentes Elétricas
- Procter and Gamble Company
- Colgate-Palmolive Company
- Koninklijke Philips N.V.
- Church and Dwight Co., Inc.
- FOREO AB
- Panasonic Holdings Corporation
- Lion Corporation
- Den-Mat Holdings LLC
- Snow Cosmetics LLC
- Ningbo Seago Electric Co. Ltd.
- Xiaomi (Oclean)
- Quip NYC Inc.
- Burst Oral Care Inc.
- Kolibree (BARACODA)
- Playbrush GmbH
- Usmile Co., Ltd.
- FOSOO Technologies
- Mornwell (Foshan Roson Medical Instruments Co., Ltd.)
- Brio Product Group
- SURI

Oportunidades de mercado e perspectivas futuras
Existe uma clara oportunidade de evoluir da limpeza acionada por motor para a inteligência integrada ao dispositivo e casos de uso especializados. Em 2026, a Philips Sonicare introduziu as Séries 5700 a 7300 com um motor reprojetado e a tecnologia Next-Generation Sonicare, e depois estendeu a linha premium com a DiamondClean 9900 Prestige, apresentando orientação por IA no próprio dispositivo e um design de bateria substituível pelo usuário, sinalizando uma mudança na arquitetura do produto que incorpora recursos de orientação diretamente no cabo e reduz a dependência de feedback centrado em aplicativos. Essa evolução cria espaço para que as marcas se diferenciem por meio de recursos de detecção, orientação e acessibilidade integrados ao próprio dispositivo.
Recent Industry Developments in Mercado de Escovas de Dentes Elétricas
- Julho de 2026: a Philips Sonicare introduziu sua primeira escova de dentes elétrica alimentada por IA no dispositivo, adicionando orientação em tempo real e detecção inteligente de pressão diretamente no dispositivo. A medida desloca a diferenciação de uma orientação puramente liderada por aplicativo para inteligência incorporada, fortalecendo o posicionamento premium e elevando o padrão competitivo para pilhas de sensores e algoritmos.
- Maio de 2026: o programa Project Steady da Oral-B, em parceria com a International Association for Disability and Oral Health (iADH), vincula o desenvolvimento de produtos e a comunicação à inclusão e à geração de evidências do mundo real em toda a Europa.
- Abril de 2026: o SuperMouths Ultim8 SmartBrush System Ortho-Edition combinou cerdas focadas em ortodontia com um esterilizador UV e um hub secador, expandindo o portfólio para ferramentas multifuncionais voltadas para ortodontia e intensificando a concorrência entre consumidores que buscam soluções integradas de cuidados bucais.


Mercado de Escovas de Dentes Elétricas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de escovas de dentes elétricas abrange cabos de escovas elétricas e suas cabeças de reposição, contabilizados em termos de valor a preços de venda no varejo nas principais geografias.
Exclusões de escopo: Excluímos escovas de dentes manuais, irrigadores bucais, limpadores de dentaduras e aplicativos independentes de saúde bucal vendidos sem uma escova física.
Visão Geral da Segmentação
-
Por Forma do Produto
- Elétrica
- Movida a Pilha
- Cabeças de Escova de Reposição
-
Por Tecnologia de Escovação
- Oscilante/Rotatória
- Sônica/Ultrassônica
-
Por Usuário Final
- Adultos
- Crianças
-
Por Canais de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência/Mercearias
- Farmácias/Drogarias
- Lojas de Varejo Online
- Outros Canais de Distribuição
-
Por Geografia
-
América do Norte
- Estados Unidos
- México
- Canadá
- Restante da América do Norte
-
Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Países Baixos
- Suécia
- Restante da Europa
-
Ásia-Pacífico
- Japão
- China
- Índia
- Austrália
- Restante da Ásia-Pacífico
-
América do Sul
- Brasil
- Argentina
- Chile
- Colômbia
- Peru
- Restante da América do Sul
-
Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Arábia Saudita
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
-
América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer limites claros de mercado, construir indicadores de demanda em nível de país e mapear as faixas de preço nos canais de vendas antes de finalizar o modelo. Consultamos fontes públicas como o UN Comtrade para fluxos comerciais, indicadores macroeconômicos do Banco Mundial e do FMI, e publicações de saúde bucal do CDC dos EUA e da OMS para compreender os grupos de usuários e as tendências de higiene. Também revisamos orientações e dados compartilhados por associações odontológicas (como entidades no estilo da ADA) e periódicos odontológicos revisados por pares relevantes para acompanhar os padrões de adoção e as alegações de produtos.
No lado da oferta e da comercialização, utilizamos registros de empresas, relatórios anuais, apresentações para investidores e cobertura de imprensa confiável para mapear portfólios de produtos e foco em canais, e depois para verificar faixas de preço realistas. Quando necessário para preencher lacunas, utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e visualizações de importações e exportações em nível de remessa para validar a presença de fornecedores e volumes direcionais. Essas fontes documentais são ilustrativas e não exaustivas, e muitas outras referências também foram utilizadas para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar o que construímos a partir das descobertas documentais, especialmente em relação às taxas de adesão de cabeças de reposição, padrões de margem por canal e como as unidades movidas a pilha diferem das unidades recarregáveis em preço médio de venda. Conversamos com uma combinação de fabricantes, distribuidores, profissionais de odontologia e respondentes do lado do varejo e do comércio eletrônico na APAC, EMEA e nas Américas, e verificamos novamente as principais premissas quando grandes diferenças apareceram entre as regiões.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 20% | APAC: 47% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Players menores: 22% | Gerentes: 45% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa a partir de uma construção de pool de demanda de cima para baixo que vincula a contagem de consumidores de saúde bucal à adoção de escovas elétricas, sendo então convertida em demanda anual de unidades utilizando os ciclos de reposição de cabos e cabeças de escova. Os resultados por país são então precificados usando faixas de preço de varejo observadas por canal, antes de serem consolidados em totais regionais e globais. Uma vez que os totais de cima para baixo estavam estáveis, corroboramos com verificações seletivas de baixo para cima, incluindo pontos de preço amostrados de marcas e canais, feedback de distribuidores sobre a direção do volume e uma consolidação leve de fornecedores onde as divulgações financeiras públicas permitiam.
Alguns insumos que moldaram materialmente o modelo foram a composição entre recarregável e movido a pilha, a frequência de reposição de cabeças de escova, as mudanças de participação entre online e offline, a premiumização (recursos inteligentes e cabeças em pacote) e o timing cambial para conversão em USD. A previsão baseou-se em análise de cenários, em que a adoção e os preços foram projetados sob um caso base alinhado às visões de especialistas, e depois submetidos a testes de estresse para atualizações mais lentas ou penetração premium mais rápida. Em mercados com visibilidade limitada, as lacunas foram tratadas usando indicadores proxy como dependência de importações, penetração no varejo de dispositivos de saúde bucal e faixas de preço comparáveis de economias similares, seguidos de ajuste orientado por entrevistas.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados em relação a sinais independentes, como tendências de importação de dispositivos bucais elétricos, preços de varejo visíveis e se o gasto implícito por domicílio parecia realista por faixa de renda. Se um país apresentasse um salto incomum em valor sem uma mudança correspondente em unidades ou preços, era sinalizado para revisão e analisado novamente com novas verificações. Antes da aprovação final, as premissas e os cálculos foram revisados em múltiplas etapas por outro analista para identificar problemas de fórmulas e vazamentos de escopo precocemente.
Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando há eventos materiais, como grandes redefinições de preços, lançamentos significativos ou choques de demanda em regiões-chave. Antes da entrega, o modelo é reprocessado com os mais recentes insumos macroeconômicos e verificado pontualmente em relação às atualizações públicas mais recentes, para que os clientes recebam uma visão atual.
Tamanho do Mercado de Escovas de Dentes Elétricas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para escovas de dentes elétricas frequentemente diferem porque as equipes fazem escolhas distintas sobre quais produtos são contabilizados, qual ponto de preço é utilizado na cadeia de valor e se a receita recorrente de cabeças de escova é tratada como parte do mercado. As diferenças também aparecem quando uma estimativa utiliza um conjunto limitado de países, ou quando se assume que a curva de preços sobe mais rapidamente do que o que os varejistas e dentistas estão observando.
Os fatores que geram lacunas nesta categoria são geralmente práticos. Alguns estudos contabilizam apenas cabos recarregáveis e excluem as unidades movidas a pilha, alguns não incluem as reposições de cabeças de escova, e alguns mesclam dispositivos de saúde bucal adjacentes no total. O timing da conversão cambial e a periodicidade de atualização também importam, pois promoções e movimentos de preços podem alterar rapidamente o resultado em valor entre as regiões.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,75 bilhões de USD (2026) | |
| Consultoria Global A | 4,36 bilhões de USD (2024) | Ancora o dimensionamento em um ano anterior e não indica claramente se as cabeças de escova de reposição estão incluídas, o que pode reduzir o componente de valor recorrente em comparação com um escopo que contabiliza a reposição de cabeças. |
| Publicação Setorial B | 3,40 bilhões de USD (2024) | Constrói o mercado principalmente em torno de tipos de cabos e divisões por usuário final, e a construção de valor mais restrita pode deixar de capturar os efeitos de venda no varejo e as compras recorrentes de cabeças em países onde a reposição representa uma parcela significativa. |
A tabela mostra uma ampla variação que é explicada principalmente pelo alinhamento de ano e pelo que é contabilizado além do cabo. No modelo da Mordor Intelligence, as cabeças de escova de reposição estão incluídas, e o valor é rastreado até os preços de venda no varejo, em vez de números em nível de fábrica. Quando o escopo e o ponto de precificação são explícitos, as diferenças restantes são mais fáceis de reconciliar por meio de premissas de adoção, composição e preço que podem ser verificadas com entrevistas e sinais públicos.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de escovas de dentes elétricas em 2026?
Está avaliado em USD 6,75 bilhões e caminha para USD 9,85 bilhões até 2031 a um CAGR de 7,25%.
Qual tecnologia de escovação está crescendo mais rapidamente?
Os modelos sônicos e ultrassônicos estão avançando a um CAGR de 9,95% com base na limpeza por dinâmica de fluidos de alta frequência.
Qual é a participação dos dispositivos recarregáveis?
Os cabos recarregáveis responderam por 82,14% das vendas de 2025 e continuam a ancorar a receita, pois as regulamentações de baterias favorecem o formato.
Qual região superará as demais até 2031?
A Ásia-Pacífico tem projeção de expandir a um CAGR de 8,74%, impulsionada pelo aumento da renda na China e na Índia.
Página atualizada pela última vez em:


