
Tamanho e Participação do Mercado de Tecnologia CRISPR
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.43 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.47 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 19.89 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tecnologia CRISPR por Mordor Intelligence
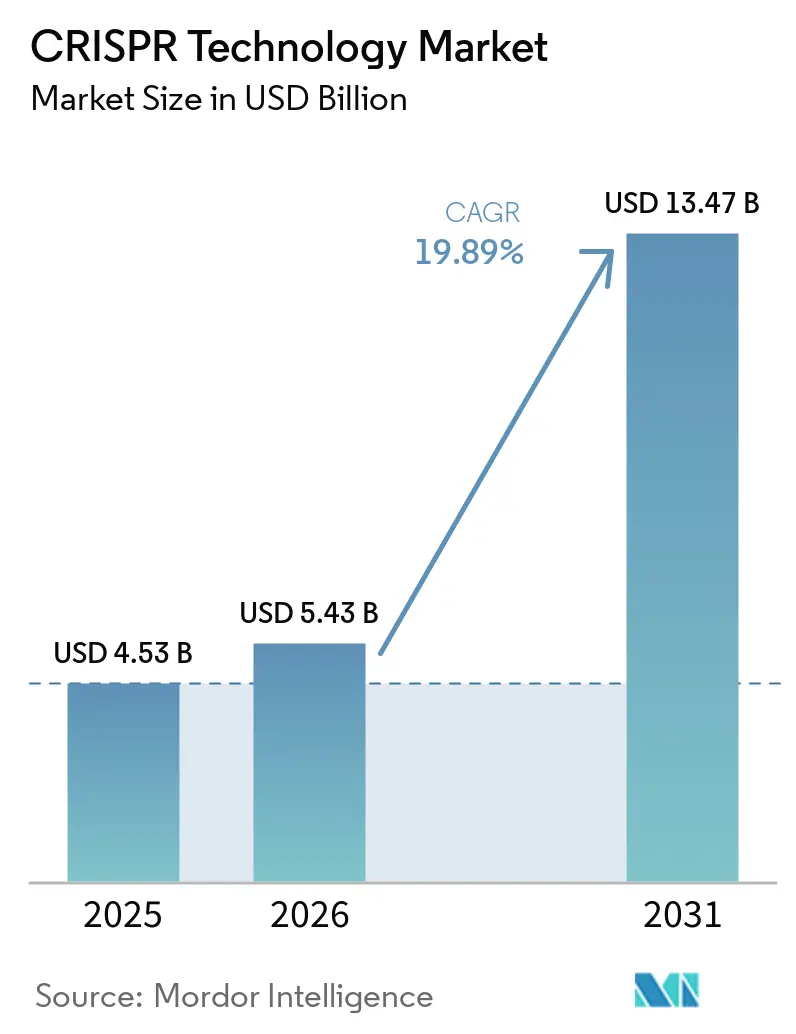
O tamanho do Mercado de Tecnologia CRISPR deve crescer de 4,53 bilhões de USD em 2025 para 5,43 bilhões de USD em 2026 e está previsto para atingir 13,47 bilhões de USD até 2031 a um CAGR de 19,89% no período de 2026-2031.
O crescimento acelerado acompanha a aprovação da FDA em dezembro de 2023 do CASGEVY, a primeira terapia CRISPR para β-talassemia e doença falciforme. Os fluxos de capital continuam à medida que os ensaios de edição primária reportam dados humanos positivos e a queda nos custos de reagentes amplia a base de usuários. A consolidação em torno do conhecimento em entrega é visível por meio de investimentos como a participação da Regeneron na Mammoth Biosciences, enquanto iniciativas públicas de bioeconomia nos Estados Unidos, Reino Unido, China e Austrália apoiam a fabricação a jusante. O mercado de tecnologia CRISPR beneficia-se de orientações regulatórias mais claras e de um pipeline crescente que agora abrange casos de uso em hematologia, oncologia, neurologia e agricultura.
Principais Conclusões do Relatório
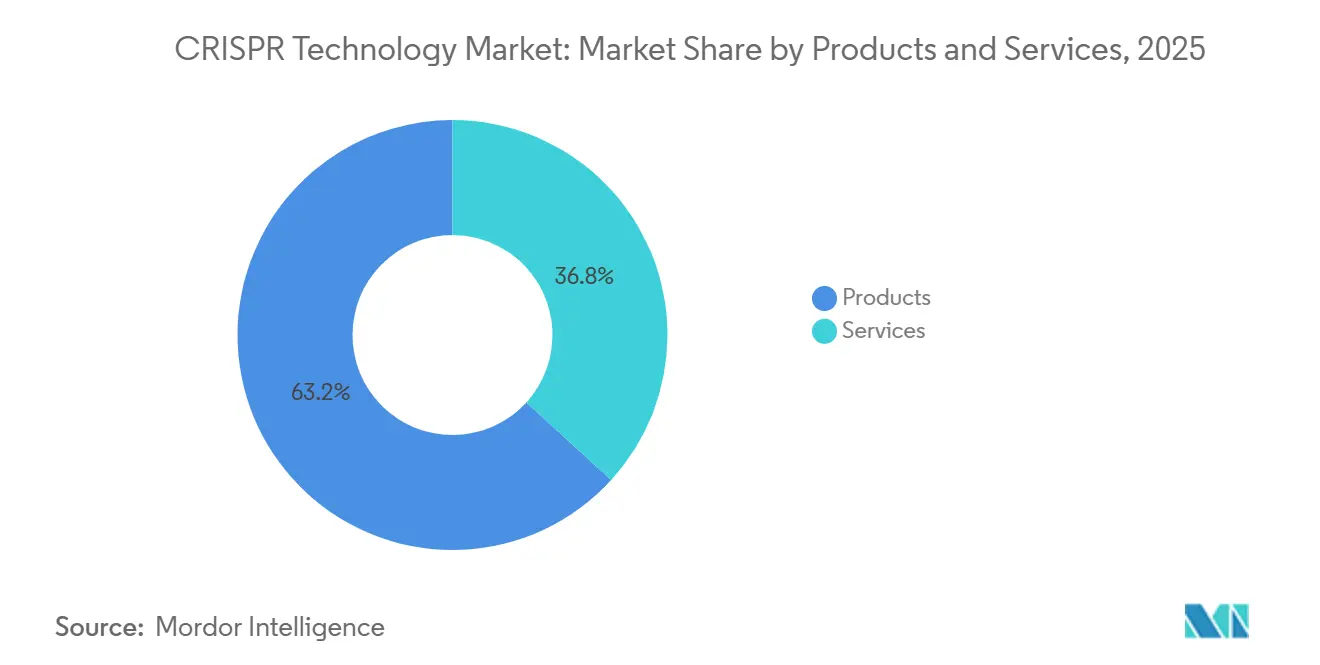
- Por produto e serviços, a categoria de produtos liderou com 63,23% de participação na receita em 2025 e está prevista para registrar o CAGR mais rápido de 22,03% até 2031.
- Por tecnologia, CRISPR/Cas9 deteve 71,54% de participação em 2025; a Edição Prime está projetada para crescer a um CAGR de 21,45% no mesmo período.
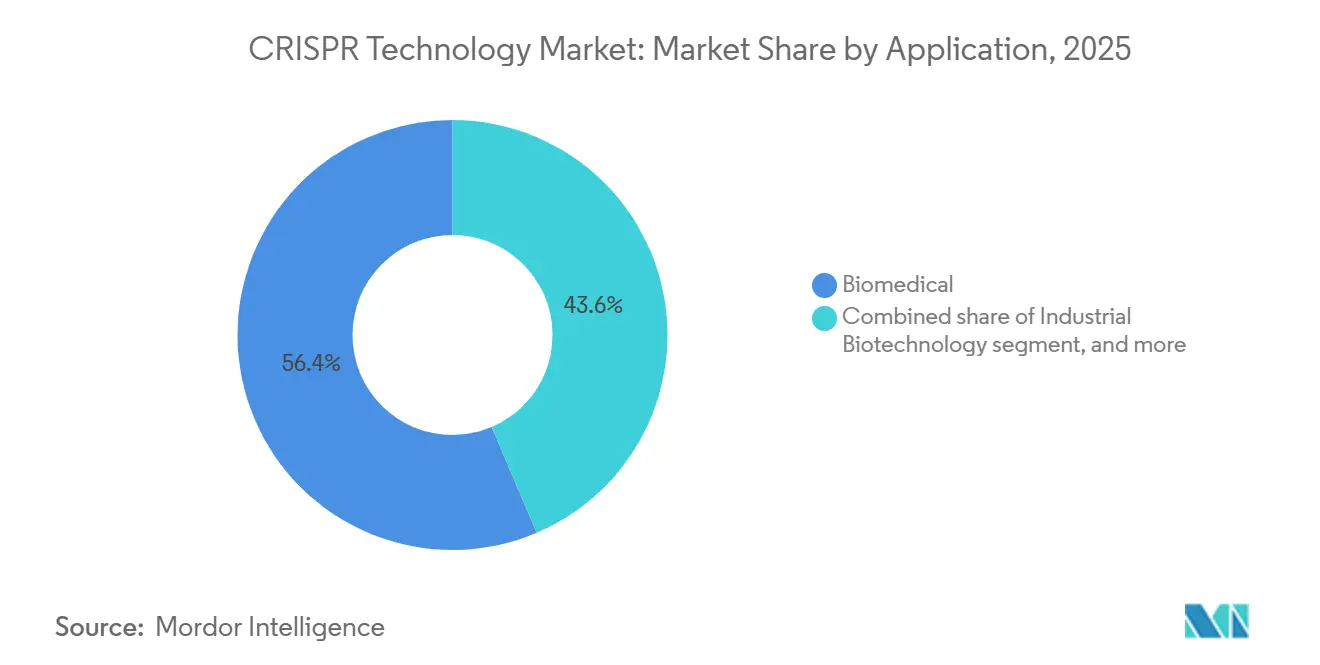
- Por aplicação, as aplicações biomédicas representaram 56,43% do tamanho do mercado de tecnologia CRISPR em 2025, e Biologia Ambiental e Sintética está prevista para expandir a um CAGR de 22,31% até 2031.
- Por usuário final, Empresas Farmacêuticas e de Biotecnologia representaram 50,32% de participação em 2025, enquanto as Organizações de Pesquisa Contratada devem registrar o maior CAGR de 22,56% até 2031.
- Por geografia, a América do Norte capturou 42,56% da receita de 2025; espera-se que a Ásia-Pacífico registre o CAGR mais rápido de 20,34% entre 2026 e 2031.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do pipeline clínico para doenças genéticas | +4.2% | Global, com ganhos iniciais na América do Norte e União Europeia | Médio prazo (2-4 anos) |
| Aumento nas aprovações de culturas geneticamente editadas na agrobiotecnologia | +3.8% | Global, com transbordamento para Ásia-Pacífico e América Latina | Longo prazo (≥ 4 anos) |
| Queda nos custos de edição genômica e democratização de ferramentas | +3.5% | Global | Curto prazo (≤ 2 anos) |
| Alianças estratégicas entre farmacêuticas e biotecnológicas para terapias CRISPR in vivo | +2.9% | Mercados centrais na América do Norte e União Europeia | Médio prazo (2-4 anos) |
| Aceleração da descoberta em genômica funcional habilitada por IA | +2.7% | Centros tecnológicos na América do Norte, UE e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Programas governamentais de bioeconomia que apoiam a expansão da biologia sintética | +2.4% | Programas nacionais no Reino Unido, Austrália e Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Pipeline Clínico para Doenças Genéticas
Mais de 40 medicamentos baseados em CRISPR estão em ensaios ativos em todo o mundo. O CASGEVY gerou USD 200 milhões em vendas no primeiro ano, validando modelos de precificação premium para doenças sanguíneas graves. A edição primária alcançou restauração funcional imunológica na doença granulomatosa crônica sem problemas graves de segurança durante seu estudo de primeiro uso em humanos em 2025.[1] A orientação da FDA de janeiro de 2024 esclareceu as expectativas de biodistribuição e estudos fora do alvo, reduzindo a incerteza regulatória. Trabalhos iniciais com células pulmonares corrigiram 60% das mutações de fibrose cística, ampliando as perspectivas respiratórias. Vários programas voltados para oncologia e oftalmologia já recrutam pacientes, apoiados por alianças que combinam expertise em edição com parceiros farmacêuticos ricos em capital.
Alianças Estratégicas entre Farmacêuticas e Biotecnológicas para Terapias CRISPR In Vivo
O pagamento inicial de USD 95 milhões da Regeneron à Mammoth Biosciences exemplifica o compartilhamento de capital para resolver gargalos de entrega. A colaboração da Sanofi com a Scribe Therapeutics carrega USD 1,2 bilhão em marcos para enzimas Cas compactas adequadas a alvos neurológicos. CRISPR Therapeutics e Capsida uniram forças para implantar vetores AAV contra ELA. A Danaher financia o Beacon for CRISPR Cures do Innovative Genomics Institute para industrializar pipelines de fabricação. Essas alianças combinam capacidades de entrega, regulatórias e de BPF, acelerando os cronogramas clínicos em todo o mercado de tecnologia CRISPR.
Aceleração da Descoberta em Genômica Funcional Habilitada por IA
A AWS e a ElevateBio integraram IA generativa em fluxos de trabalho de engenharia celular, prometendo validação de alvos mais rápida e iterações de design. Centros acadêmicos utilizam aprendizado por reforço para prever resultados de reparo, reduzindo os custos de triagem fora do alvo. Fornecedores de software agora vendem análises por assinatura que suportam a otimização contínua de RNA guia, adicionando receita recorrente ao mercado de tecnologia CRISPR. A triagem mais rápida de alvos reduz os cronogramas pré-clínicos, direcionando mais projetos para a prontidão de IND. Plataformas assistidas por IA fomentam inovação rápida sem aumentar proporcionalmente o quadro de pessoal, melhorando a economia de P&D.
Programas Governamentais de Bioeconomia que Apoiam a Expansão da Biologia Sintética
O Reino Unido destinou GBP 100 milhões para a comercialização da biologia de engenharia, incluindo centros de fermentação CRISPR. A Agência de Projetos de Pesquisa Avançada de Defesa dos Estados Unidos financia unidades de biofabricação implantáveis em campo que requerem kits de ferramentas CRISPR robustos. O roteiro nacional da Austrália prevê AUD 30 bilhões em valor de biologia sintética até 2040 e canaliza subsídios para empreendimentos de engenharia de enzimas. Tais programas cultivam mão de obra qualificada e infraestrutura compartilhada, elevando o teto de longo prazo do mercado de tecnologia CRISPR.
Análise de Impacto das Restrições*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escrutínio regulatório rigoroso e estruturas de conformidade em evolução | -2.8% | Global, com variabilidade na UE e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Cenário complexo de propriedade intelectual e riscos de litígio | -2.3% | Jurisdições de patentes dos Estados Unidos e União Europeia | Médio prazo (2-4 anos) |
| Modalidades de entrega limitadas para edição in vivo | -2.1% | América do Norte e UE para programas terapêuticos de primeira onda | Curto prazo (≤ 2 anos) |
| Preocupações éticas não resolvidas em torno da edição da linhagem germinativa | -1.9% | Global, com diferenças de política regional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escrutínio Regulatório Rigoroso e Estruturas de Conformidade em Evolução
A FDA agora exige perfil de fora do alvo em todo o genoma, além de monitoramento de longo prazo para ensaios humanos, estendendo cronogramas e orçamentos. A EMA exige conjuntos de dados paralelos, mas não idênticos, forçando os desenvolvedores a elaborar registros específicos por região. As ferramentas ambientais dos EUA devem satisfazer a EPA, o USDA e a FDA, complicando as aprovações de ensaios de campo para microrganismos modificados. Grandes empresas constroem equipes de conformidade internas, enquanto startups terceirizam para OPCs especializadas, elevando os custos operacionais em todo o mercado de tecnologia CRISPR. Até que o progresso na harmonização interagências avance, empresas menores enfrentam maiores obstáculos de capital para atingir escala clínica ou comercial.
Preocupações Éticas Não Resolvidas em Torno da Edição da Linhagem Germinativa
O consenso global desencoraja edições de DNA hereditárias, limitando o financiamento para aplicações reprodutivas. As atitudes públicas diferem por região, afetando a adoção de produtos alimentares e ambientais. Propostas de impulsionamento genético visando espécies invasoras desencadeiam suspensões em algumas jurisdições, elevando o risco reputacional para os patrocinadores. As empresas investem em campanhas de transparência e conselhos de ética, mas a incerteza persiste, amortecendo o investimento em determinados segmentos verticais do mercado de tecnologia CRISPR. A clareza política provavelmente permanecerá fragmentada ao longo da década, mantendo um arrasto moderado no crescimento geral.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto e Serviços:
Produtos Ancoram a Receita e o CrescimentoEm 2025, os produtos geraram 63,23% da receita total, apresentando uma taxa de crescimento de 22,03%. Dentro da categoria de produtos, Kits e Reagentes emergiu como a principal fonte de receita, englobando consumíveis essenciais como RNAs guia, nucleases e misturas de entrega integrais aos experimentos. Este segmento garante vendas consistentes, estabilizando os ciclos de financiamento de pesquisa. Ferramentas de Design/Software é o segmento de crescimento mais rápido, registrando um CAGR de 21,34%, impulsionado por plataformas assistidas por inteligência artificial que simplificam o planejamento experimental. As enzimas apresentam demanda estável, com lançamentos anuais de variantes de fidelidade aprimorada. Enquanto isso, os catálogos de RNA guia personalizados estão se expandindo para atender às demandas de terapia de precisão. As bibliotecas CRISPR facilitam triagens agrupadas na descoberta de medicamentos, e reagentes de entrega especializados enfrentam desafios específicos de tecidos.
No domínio dos Serviços, a engenharia de linhagens celulares emergiu como o principal gerador de receita, sublinhando sua importância nos pipelines farmacêuticos que dependem de modelos personalizados para validação de alvos. As complexidades técnicas envolvidas exigem honorários premium e contratos de longa duração. Os serviços de triagem CRISPR estão registrando um CAGR robusto, impulsionados pelas demandas de programas de genômica funcional que utilizam ensaios de perda e ganho de função de alto rendimento. Cada aplicação depende do design e síntese de gRNA, enquanto a geração de modelos animais desempenha um papel crucial na pesquisa de doenças, especialmente em áreas onde as linhagens celulares podem não ser suficientes.


Por Tecnologia:
Cas9 Domina, mas Plataformas de Precisão AvançamCRISPR/Cas9 entregou 71,54% de participação em 2025 graças à ampla validação, regras de design simples e abundância de kits disponíveis no mercado. No entanto, preocupações de segurança em torno de quebras de fita dupla impulsionam a demanda por edição prime, edição de bases e sistemas compactos Cas12/Cas13. A edição prime registra um CAGR de 21,45%, impulsionada por dados clínicos que demonstraram correção duradoura sem translocações. Os editores de bases visam doenças de mutação pontual inadequadas para reescritas completas. O Cas13 desbloqueia intervenções em nível de transcrito com menor imunogenicidade. A inovação se volta para nucleases compactas prontas para entrega, como a família X-editing da Scribe, que se encaixam em cápsides de AAV, reduzindo os requisitos de dose. Os fornecedores de ferramentas agrupam variantes de alta fidelidade com nanopartículas lipídicas para melhorar o desempenho in vivo. A participação do mercado de tecnologia CRISPR desfrutada pelo Cas9 está prevista para diminuir, mas permanecer acima de 55% até 2031, dado o uso consolidado em pesquisa, enquanto as plataformas de precisão combinadas poderão superar 30%, refletindo a rápida adoção clínica.
Por Aplicação:
Biomédica Sustenta a Receita enquanto o Ambiente Ganha RitmoOs usos biomédicos geraram 56,43% da receita de 2025, pois as terapias exigem preços premium e grandes volumes de reagentes. Oncologia, hematologia e doenças raras dominam os pipelines de ensaios clínicos, com vários programas na Fase III. Biologia Ambiental e Sintética apresenta um CAGR de 22,31%, à medida que os mandatos climáticos impulsionam a demanda por microrganismos com balanço negativo de carbono e cepas de produção de plásticos biodegradáveis. As aplicações agrícolas ganham impulso com a clareza regulatória para culturas não transgênicas na União Europeia e a expansão de áreas cultivadas na China, Índia e Brasil. A biotecnologia industrial utiliza CRISPR para ajustar as vias enzimáticas para produtos químicos de base biológica, reduzindo os insumos fósseis. O setor de tecnologia CRISPR navega por diferentes ciclos de capital: a área de saúde se beneficia de financiamento de capital de risco e farmacêutico, enquanto as iniciativas ambientais dependem de subsídios governamentais e orçamentos de sustentabilidade corporativa. Até 2031, o segmento biomédico ainda poderá representar cerca de metade do total de vendas, mas os segmentos ambiental e industrial juntos poderão reduzir a diferença à medida que as economias de escala emergem.


Por Usuário Final:
Farmacêuticas Lideram, OPCs Crescem RapidamenteEmpresas Farmacêuticas e de Biotecnologia detiveram 50,32% de participação em 2025, refletindo investimentos internos em pipeline e pagamentos de parcerias. No entanto, essas empresas estão cada vez mais terceirizando etapas especializadas para Organizações de Pesquisa Contratada, que registram um CAGR de 22,56% até 2031. A expansão das Organizações de Pesquisa Contratada está alinhada com as pressões de controle de custos e velocidade até a clínica, impulsionando acordos de serviços principais de vários anos. Os institutos acadêmicos permanecem fundamentais na descoberta, mas ficam atrás nos gastos com manufatura downstream. Outros usuários finais — empresas de sementes, grupos ambientais, startups de biomateriais — formam coletivamente um segmento de cauda longa crescente. O tamanho do mercado de tecnologia CRISPR gerado pelos contratos com Organizações de Pesquisa Contratada está no caminho de dobrar até 2031. A concorrência se intensifica à medida que grandes CDMOs entram no espaço, agrupando manufatura de vetores virais e suítes de processamento celular com serviços de edição genética.
Análise Geográfica
Mercado de Tecnologia CRISPR na América do Norte e Ásia-Pacífico
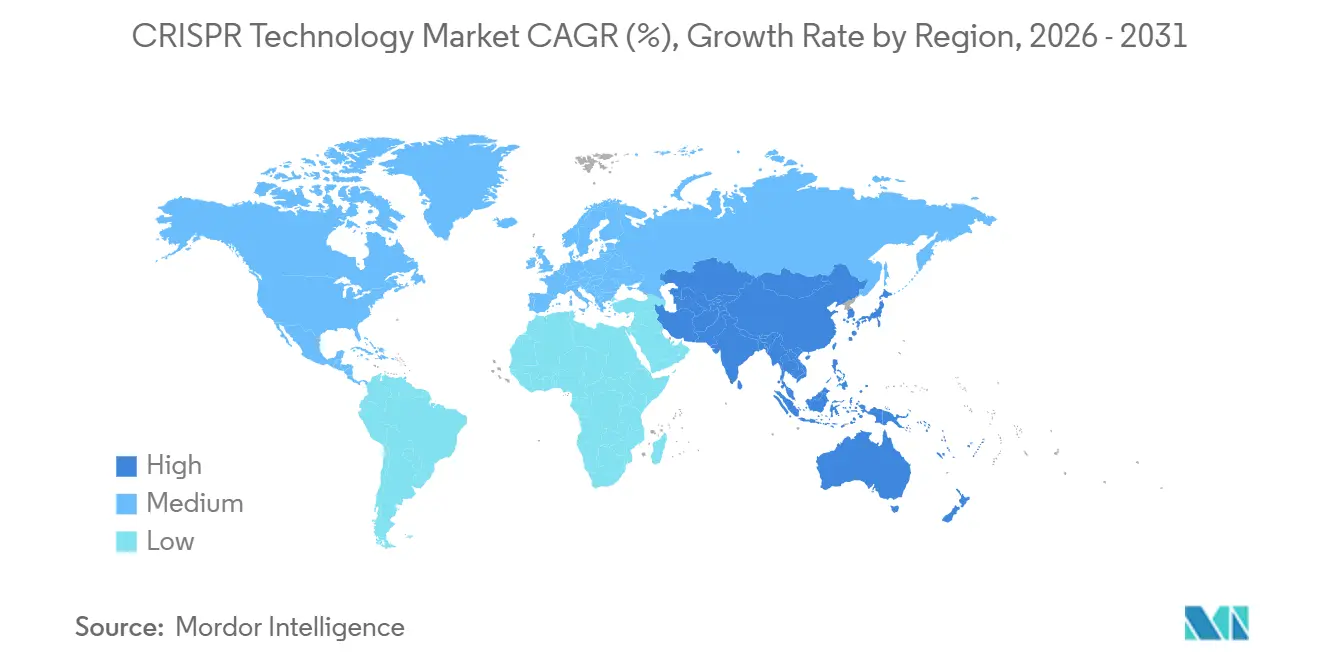
A América do Norte deteve 42,56% da receita de 2025, impulsionada por financiamento de capital de risco maduro, reembolso favorável e orientações claras da FDA que reduzem o risco do investimento clínico. Boston, San Francisco e San Diego ancoram ecossistemas onde CRISPR Therapeutics, Editas Medicine e Beam Therapeutics operam pipelines de múltiplas indicações. O Ato Nacional de Iniciativa em Biotecnologia de 2025 amplia os créditos fiscais para capacidade de GMP, fortalecendo as cadeias de suprimentos domésticas e consolidando a dominância regional.[2]A Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 20,34% até 2031, liderada pelos parques de biologia sintética de múltiplos bilhões de dólares da China e pelas regras mais flexíveis para culturas editadas geneticamente.[3]O roteiro da Austrália prevê um valor de 30 bilhões de AUD até 2040 e financia enzimas industriais, enquanto Singapura subsidia instalações de GMP para atrair a produção de ensaios clínicos globais. O setor de pesquisa contratada da Índia aproveita as vantagens de custo e a mão de obra qualificada para capturar a terceirização de descoberta, ampliando a participação regional no mercado de tecnologia CRISPR.
Mercado de Tecnologia CRISPR na Europa
A Europa permanece influente por meio de profunda expertise regulatória e generosas subvenções públicas. O fundo de Biologia de Engenharia de GBP 100 milhões do Reino Unido financia centros de fermentação, e o acelerador SYNBEE apoiado pela UE abrange 25 nações, fomentando startups em edição alimentar e ambiental. As diretrizes da EMA padronizam as submissões de edição genômica, proporcionando previsibilidade apesar das rigorosas exigências de dados. Os membros do centro-leste da UE atraem ensaios agrícolas com trigo e milho resistentes ao clima, refletindo uma disseminação pan-continental das aplicações do mercado de tecnologia CRISPR.
Cenário Competitivo
Concentração do Mercado
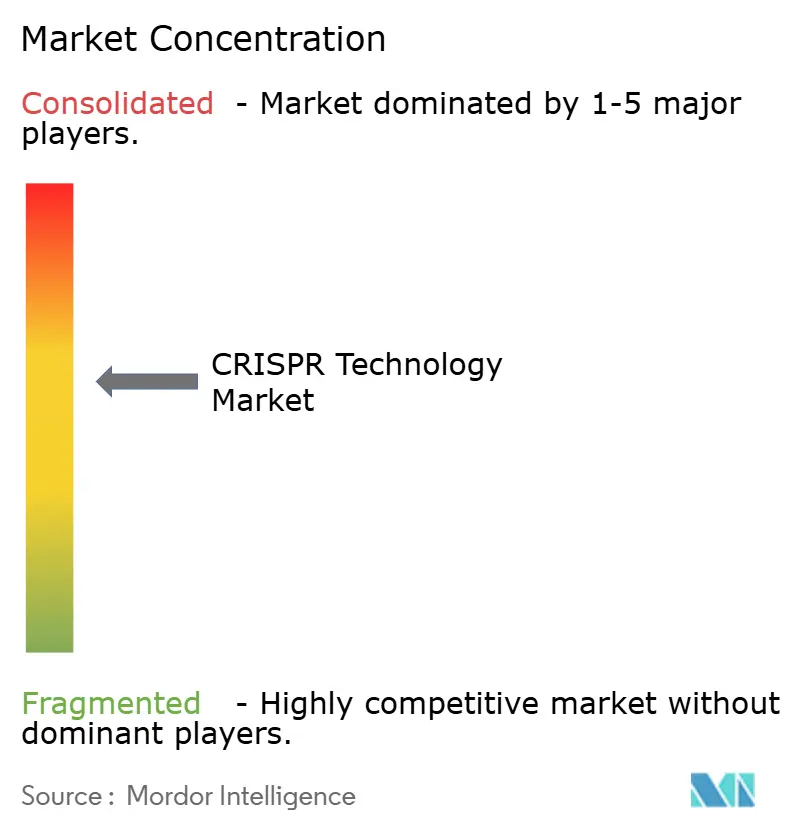
O segmento de ferramentas é moderadamente concentrado, pois Thermo Fisher Scientific, Merck KGaA e Danaher controlam o fornecimento e a distribuição global de reagentes. Sua vantagem reside na escala de manufatura de BPF, sistemas de qualidade validados e ampla presença de vendas multicanal.
As terapêuticas permanecem menos concentradas; CRISPR Therapeutics, Intellia, Editas e Beam detêm participações de receita de um único dígito, nenhuma excedendo 15% do investimento total em pipeline. As disputas de propriedade intelectual entre a Universidade da Califórnia em Berkeley e o Instituto Broad continuam, mas as empresas maiores mitigam o risco licenciando ambos os portfólios, criando uma barreira para os entrantes menores.
As parcerias estratégicas moldam a concorrência. Regeneron–Mammoth, Sanofi–Scribe e Danaher–IGI exemplificam a preferência farmacêutica por nucleases compactas e alavancagem de manufatura. A inovação em entrega permanece o principal espaço em branco; startups desenvolvem nanopartículas lipídicas e vetores virais ajustados ao tropismo tecidual, e os incumbentes respondem por meio de aquisições. Suítes de design baseadas em inteligência artificial, como CRISPR-GPT e OpenCRISPR-1, democratizam o acesso, levando os gigantes de ferramentas a integrar assinaturas de software em pacotes de reagentes. Entre 2026 e 2031, os vencedores combinarão ampla cobertura de patentes, ecossistemas de design digital, produção de BPF escalável e segurança clínica comprovada para consolidar participações no mercado de tecnologia CRISPR.
Líderes do Setor de Tecnologia CRISPR
-
Merck KGaA
-
GenScript
-
Danaher
-
Revvity
-
ThermoFisher Scientific, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tecnologia CRISPR Empresas cobertas neste relatório
- Agilent Technologies
- Beam Therapeutics
- Caribou Biosciences
- Cellecta
- CRISPR Therapeutic
- Danaher (IDT)
- Editas Medicine
- ERS Genomics
- Genscript
- Integrated Micro-Biome Therapeutics
- Intellia Therapeutics
- Merck
- New England Biolabs
- Origene Technologies
- Precision Biosciences
- Revvity Inc
- Sangamo Therapeutics
- Synthego
- Takara Bio
- Thermo Fisher Scientific
Desenvolvimentos industriais recentes em Mercado de Tecnologia CRISPR
- Maio de 2025: A Prime Medicine anunciou até 72% de correção genética em camundongos com Deficiência de Alfa-1 Antitripsina e planeja um IND/CTA até meados de 2026.
- Maio de 2025: A Aldevron e a Integrated DNA Technologies entregaram a primeira terapia CRISPR de mRNA personalizada para um bebê com distúrbio do ciclo da ureia em seis meses.
- Maio de 2025: A Corteva investiu USD 25 milhões na Pairwise para acelerar culturas resistentes ao clima por meio da plataforma Fulcrum.
Escopo do Relatório Global do Mercado de Tecnologia CRISPR
De acordo com o escopo do relatório, a tecnologia CRISPR é uma ferramenta para edição de genomas. Ela permite que os pesquisadores alterem sequências de DNA e modifiquem ainda mais a função gênica com facilidade. Possui diversas aplicações potenciais, incluindo o tratamento e a prevenção da disseminação de doenças, a correção de defeitos genéticos e a melhoria de culturas.
O mercado de tecnologia CRISPR é segmentado por produto, aplicação, usuário final e geografia. O segmento de produtos é ainda segmentado em enzimas, kits e reagentes, RNA guia e outros produtos. O segmento de aplicação é ainda dividido em biomédica, agrícola, industrial e outras aplicações. O segmento de usuário final é ainda bifurcado em empresas farmacêuticas e de biotecnologia, institutos acadêmicos e de pesquisa governamental e outros usuários finais (OPCs, etc.). Por geografia, o mercado é ainda segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório oferece o valor (em USD) para os segmentos mencionados acima.
Visão geral da segmentação
| Por Produto | Enzimas |
| Kits e Reagentes | |
| RNA Guia | |
| Bibliotecas CRISPR | |
| Ferramentas de Design / Software | |
| Outros Produtos | |
| Por Serviço | Design e Síntese de gRNA |
| Engenharia de Linhagem Celular | |
| Geração de Modelos Animais | |
| Serviços de Triagem CRISPR | |
| Outros Serviços |
| CRISPR/Cas9 |
| CRISPR/Cas12 |
| CRISPR/Cas13 |
| Edição de Bases |
| Edição Primária |
| Outras Tecnologias |
| Biomédica |
| Agrícola |
| Biotecnologia Industrial |
| Biologia Ambiental e Sintética |
| Outras Aplicações |
| Empresas Farmacêuticas e de Biotecnologia |
| Institutos Acadêmicos e de Pesquisa Governamental |
| Organizações de Pesquisa Contratada |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Produto e Serviços | Por Produto | Enzimas |
| Kits e Reagentes | ||
| RNA Guia | ||
| Bibliotecas CRISPR | ||
| Ferramentas de Design / Software | ||
| Outros Produtos | ||
| Por Serviço | Design e Síntese de gRNA | |
| Engenharia de Linhagem Celular | ||
| Geração de Modelos Animais | ||
| Serviços de Triagem CRISPR | ||
| Outros Serviços | ||
| Por Tecnologia | CRISPR/Cas9 | |
| CRISPR/Cas12 | ||
| CRISPR/Cas13 | ||
| Edição de Bases | ||
| Edição Primária | ||
| Outras Tecnologias | ||
| Por Aplicação | Biomédica | |
| Agrícola | ||
| Biotecnologia Industrial | ||
| Biologia Ambiental e Sintética | ||
| Outras Aplicações | ||
| Por Usuário Final | Empresas Farmacêuticas e de Biotecnologia | |
| Institutos Acadêmicos e de Pesquisa Governamental | ||
| Organizações de Pesquisa Contratada | ||
| Outros Usuários Finais | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual era o tamanho do mercado de tecnologia CRISPR em 2025?
Estava em USD 4,53 bilhões, refletindo o primeiro ano completo de vendas de terapias comerciais.
Com que rapidez se espera que o mercado de tecnologia CRISPR cresça até 2031?
A previsão indica um CAGR de 19,89%, elevando a receita para aproximadamente 13,47 bilhões de USD.
Qual região se expandirá mais rapidamente até 2031?
Espera-se que a Ásia-Pacífico cresça a um CAGR de 20,34% devido ao forte financiamento público e ao investimento em fabricação.
Por que as Organizações de Pesquisa Contratada estão ganhando importância?
As empresas farmacêuticas terceirizam tarefas complexas de edição para OPCs para controlar custos e acelerar o desenvolvimento, impulsionando um CAGR de 22,56% na demanda por OPCs.