
Tamanho e Participação do Mercado de Serviços de Monitoramento Contínuo de Controles
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.29 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.32 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.95 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Monitoramento Contínuo de Controles por Mordor Intelligence
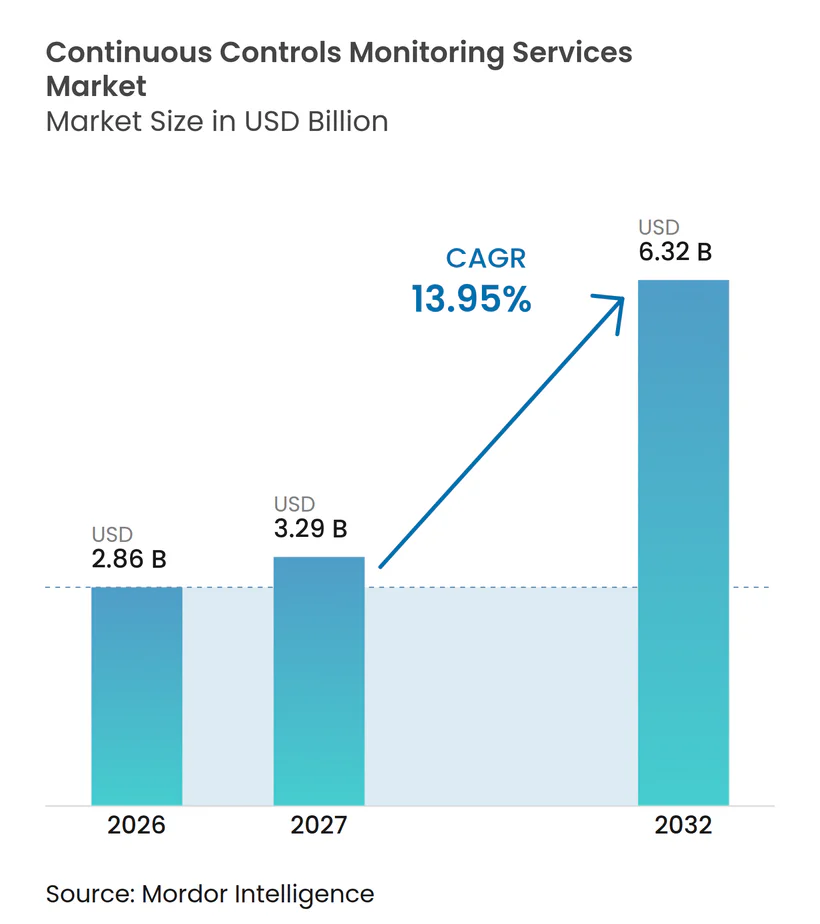
O mercado de serviços de monitoramento contínuo de controles foi avaliado em 2,86 bilhões de USD em 2026 e estima-se que se expanda de 3,29 bilhões de USD em 2027 para atingir 6,32 bilhões de USD até 2032, a um CAGR de 13,95% durante o período de previsão de 2027 a 2032. Os requisitos regulatórios exigem cada vez mais evidências atuais, rastreáveis e prontas para revisão, deslocando os gastos de verificações periódicas para o monitoramento automatizado. As organizações também enfrentam um ambiente de risco mais amplo que inclui sistemas em nuvem, aplicações SaaS, obrigações de privacidade e exposições a terceiros. Os provedores estão respondendo combinando o monitoramento de controles com governança de IA, automação de fluxos de trabalho e informações de risco de fornecedores. O mercado de serviços de monitoramento contínuo de controles apresenta, portanto, oportunidades onde os compradores precisam reduzir o trabalho manual de coleta de evidências enquanto aplicam controles em vários frameworks.
Principais Conclusões do Relatório
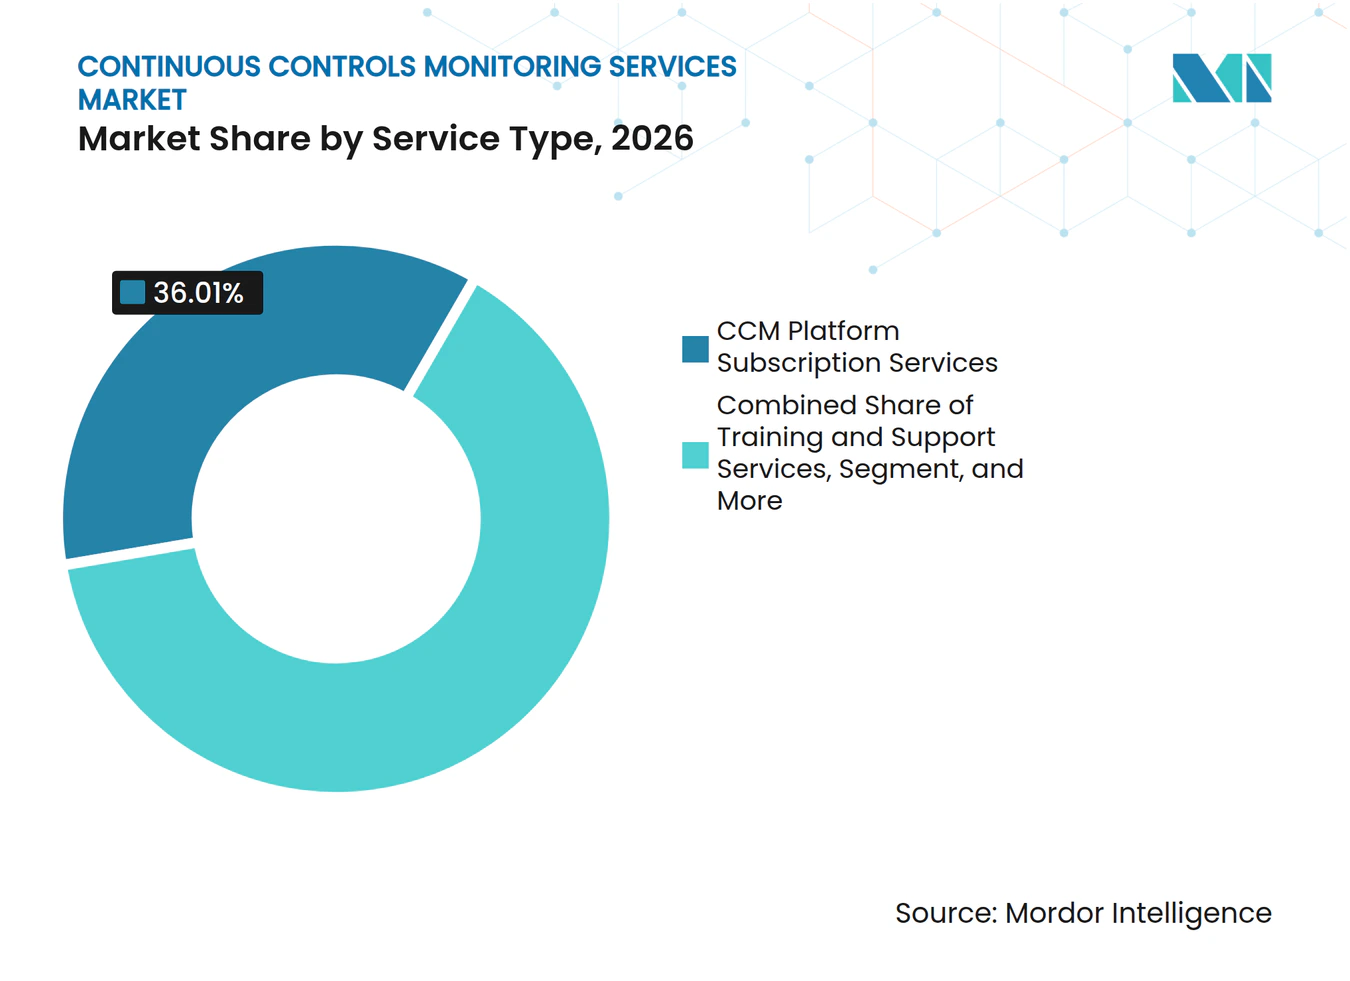
- Por tipo de serviço, os Serviços de Assinatura de Plataforma CCM detinham 36,01% da participação do mercado de serviços de monitoramento contínuo de controles em 2026, enquanto os Serviços Gerenciados de Monitoramento Contínuo de Controles têm projeção de expansão a um CAGR de 14,95% até 2032.
- Por modo de implantação, os Serviços Baseados em Nuvem representaram 68,02% do tamanho do mercado de serviços de monitoramento contínuo de controles em 2026 e têm expectativa de expansão a um CAGR de 14,56% até 2032.
- Por porte da organização, as Grandes Empresas capturaram 77,97% da participação de receita em 2026, enquanto as Pequenas e Médias Empresas têm projeção de avanço a um CAGR de 14,32% até 2032.
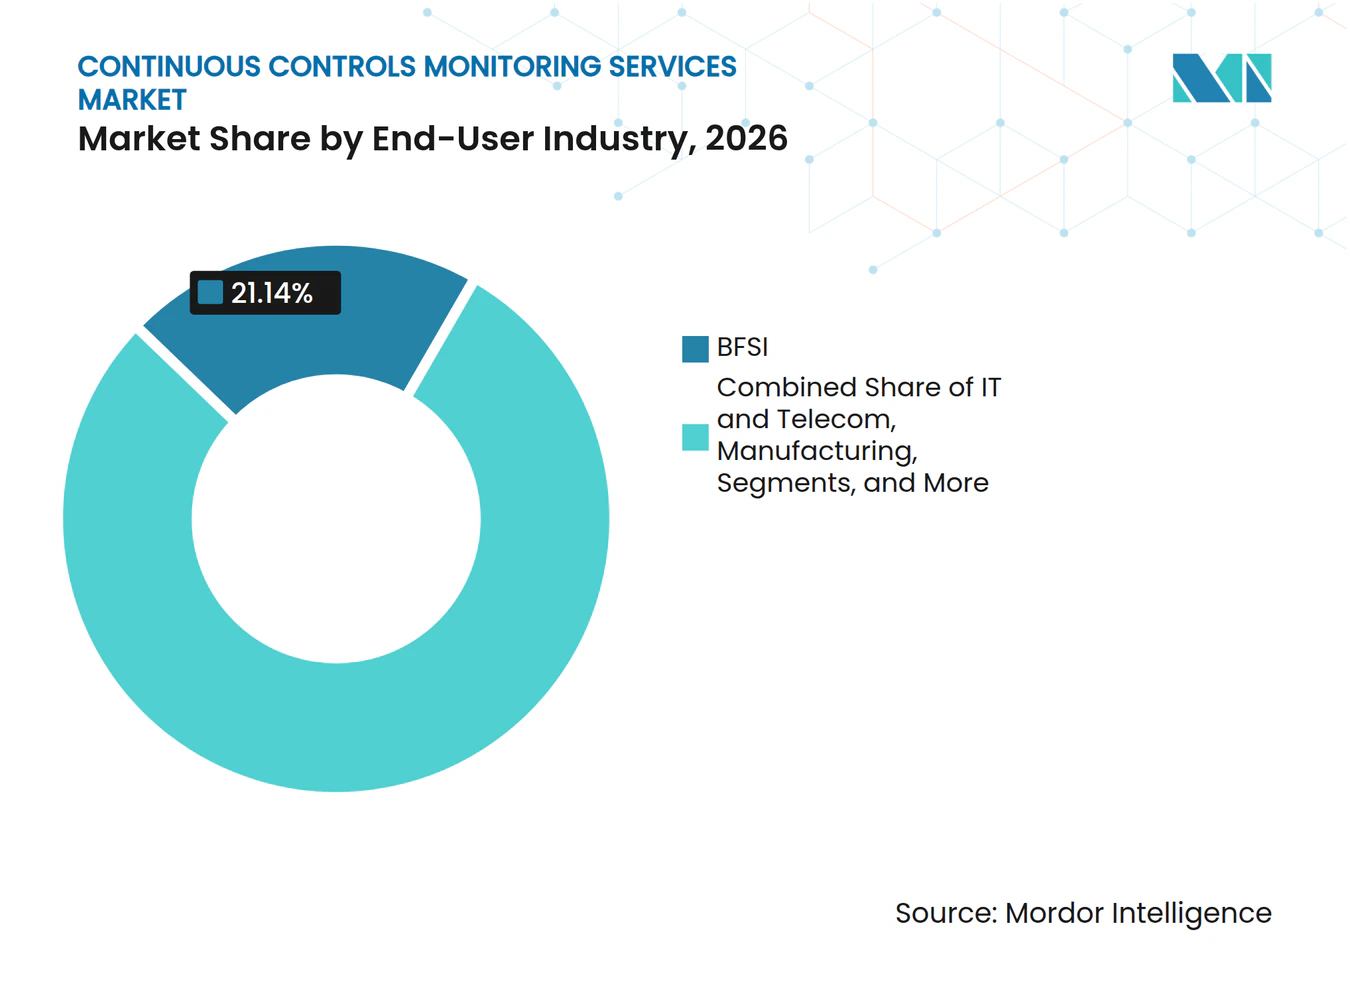
- Por setor do usuário final, o BFSI representou 21,14% da participação de receita em 2026 e tem projeção de expansão a um CAGR de 15,32% até 2032.
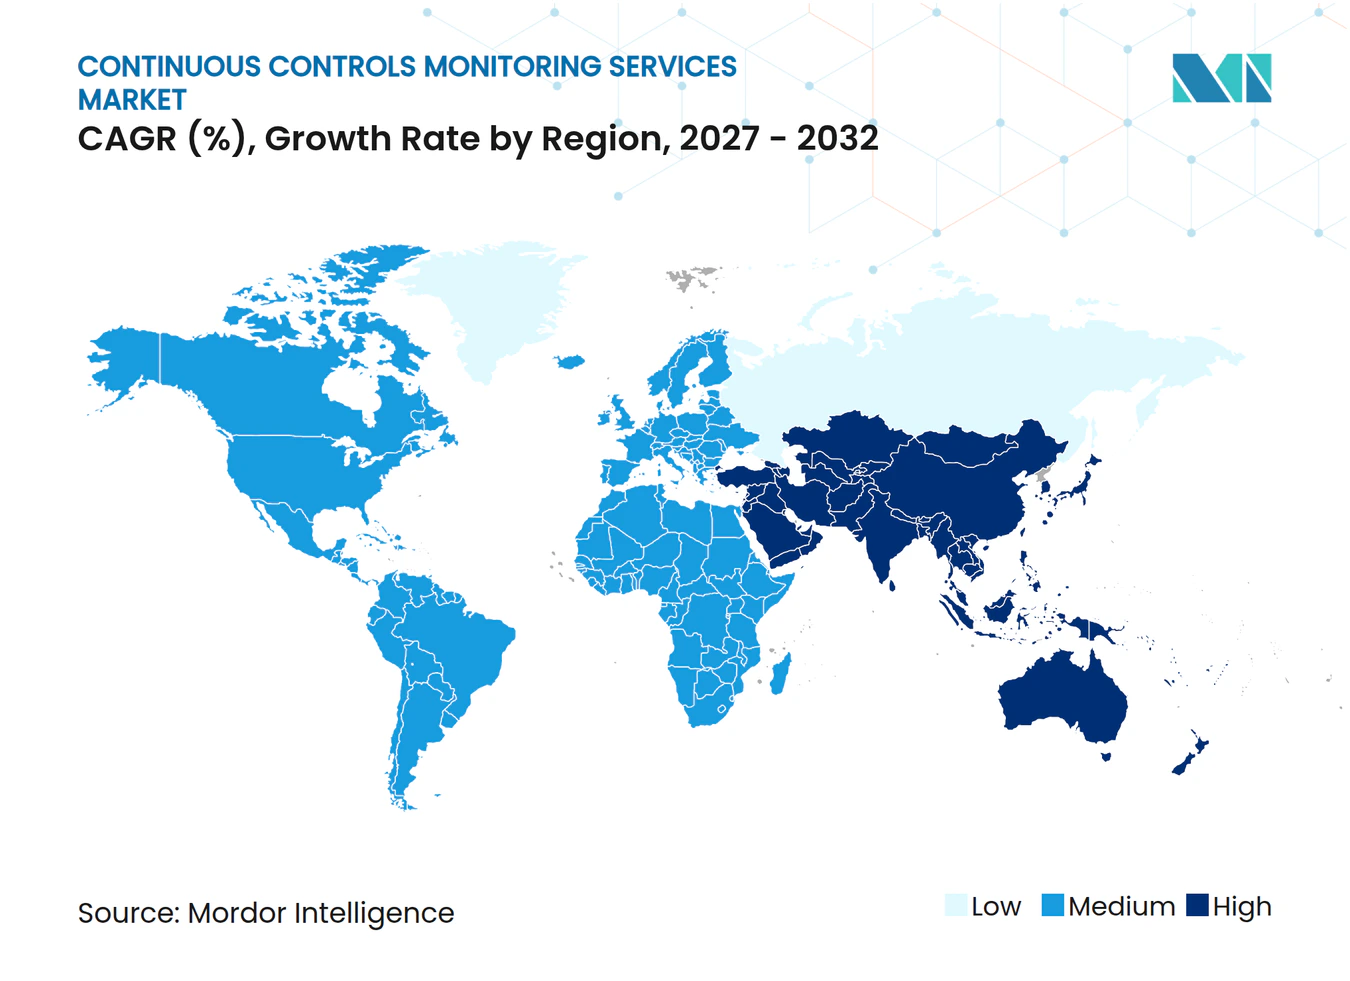
- Por geografia, a América do Norte detinha 48,08% da participação de receita em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 14,94% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Monitoramento Contínuo de Controles
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda Regulatória por Evidências Contínuas de Controles | +3.2% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Crescente Exposição a Riscos de Cibersegurança, Privacidade e Terceiros | +2.8% | Global, mais agudo na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão de Ambientes de TI em Nuvem, SaaS e Distribuídos | +2.4% | Global, concentrado na Ásia-Pacífico, com transbordamento para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Transição de Auditorias Periódicas para Garantia Contínua | +1.9% | América do Norte e Europa, com adoção antecipada na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Governança de IA e Requisitos de Controle de Decisões Automatizadas | +1.5% | Global, mais estruturado na Europa e em Singapura | Médio prazo (2-4 anos) |
| Integração do CCM ao DevSecOps e Conformidade como Código | +0.9% | América do Norte, com crescimento nos polos tecnológicos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda Regulatória por Evidências Contínuas de Controles
Os regulamentos exigem cada vez mais que as organizações apresentem evidências verificáveis e com registro de data e hora sobre o funcionamento de seus controles. Esse requisito afasta a conformidade de uma única data de auditoria e a direciona para registros que possam resistir a um escrutínio contínuo. Os serviços de monitoramento contínuo de controles beneficiam o mercado porque um único controle pode ser mapeado para múltiplos frameworks regulatórios, em vez de ser testado repetidamente em processos separados. A RegScale relatou que 72% das organizações pesquisadas gerenciam 6 ou mais frameworks de conformidade simultaneamente. Também relatou que 53% dedicam 1 equivalente em tempo integral à coleta manual de evidências, o que demonstra o ônus que os fluxos de trabalho automatizados de evidências podem resolver.
Crescente Exposição a Riscos de Cibersegurança, Privacidade e Terceiros
O risco de terceiros tornou-se uma razão mais relevante para monitorar controles de forma contínua. A Verizon relatou que 48% das violações confirmadas envolveram um terceiro, com base em mais de 22.000 incidentes confirmados em 145 países.[1] A IBM identificou o comprometimento da cadeia de suprimentos como o segundo vetor de ataque mais custoso em 2025, a 4,91 milhões de USD por violação, com um período de detecção e contenção de 267 dias. A Black Kite relatou que 433 milhões de indivíduos foram afetados por meio de 136 incidentes verificados em 2025, com uma média de 5,28 vítimas indiretas por violação. Essas condições enfraquecem as revisões pontuais de fornecedores e aumentam a necessidade de supervisão baseada em telemetria em portfólios de fornecedores.
Expansão de Ambientes de TI em Nuvem, SaaS e Distribuídos
A adoção de nuvem e SaaS criou ambientes de controle que mudam com mais frequência do que os ciclos de auditoria tradicionais conseguem acompanhar. Diferentes aplicações podem ter regras separadas de residência de dados, permissões de acesso e requisitos de retenção de registros de auditoria. Alterações de configuração feitas por fornecedores de software também podem modificar uma configuração em conformidade sem ação direta do cliente. O mercado de serviços de monitoramento contínuo de controles é apoiado por plataformas que observam essas mudanças e as vinculam aos controles aplicáveis. A Research in Software descreveu um framework de conformidade contínua que utiliza política como código e atestações verificáveis criptograficamente em pipelines de CI/CD. A pesquisa demonstrou a aplicação completa do ciclo de vida da política com latência inferior a um segundo, mostrando que a conformidade nativa em nuvem pode ser implementada em escala empresarial.
Transição de Auditorias Periódicas para Garantia Contínua
As auditorias periódicas podem deixar longos períodos em que as alterações de controle permanecem sem teste. A RegScale constatou que 28% das organizações monitoram controles de segurança em tempo real, enquanto 94% acreditam que o monitoramento contínuo de controles fortalece a postura de segurança. A diferença entre crença e prática atual deixa uma clara lacuna de adoção para os provedores de serviços. A mesma pesquisa constatou que 97% das organizações que utilizam automação economizaram tempo, 84% melhoraram a eficiência da preparação para auditorias e 64% relataram melhorias significativas ou transformacionais com a IA. Grandes organizações já estão deslocando orçamentos para plataformas e operações gerenciadas, enquanto muitos compradores do mercado intermediário ainda estão substituindo o rastreamento de controles baseado em planilhas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração de Dados em Sistemas Legados e Proprietários | -1.2% | Global, mais agudo nos setores de manufatura e governo | Médio prazo (2-4 anos) |
| Escassez de Engenheiros de Controles e Especialistas em Implementação de GRC | -1.0% | Global, mais grave nos mercados tecnológicos da América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Alto Risco de Falsos Positivos em Testes Automatizados de Controles | -0.6% | Global | Médio prazo (2-4 anos) |
| Concentração de Evidências Sensíveis e Exposição à Cibersegurança | -0.4% | Global, mais proeminente nos setores de BFSI e governo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração de Dados em Sistemas Legados e Proprietários
Plataformas ERP legadas, sistemas da era de mainframe e middleware proprietário podem atrasar a implantação do monitoramento contínuo de controles. Esses sistemas frequentemente são anteriores à arquitetura moderna de API e precisam de conectores personalizados ou middleware antes que os dados de controle possam ser coletados. Uma empresa que opera SAP, Oracle EBS e sistemas personalizados pode produzir evidências em esquemas diferentes e em intervalos distintos. Também pode aplicar regras de acesso diferentes a cada fonte, o que dificulta a normalização antes do início do monitoramento. Algumas plataformas legadas carecem de registros de auditoria imutáveis, deixando lacunas de evidências que os testes automatizados não conseguem resolver. Esse ônus é particularmente difícil para compradores do mercado intermediário sem engenheiros de integração dedicados.
Escassez de Engenheiros de Controles e Especialistas em Implementação de GRC
A escassez de profissionais que combinam habilidades regulatórias, de nuvem, engenharia de dados e governança de IA retarda a capacidade de implementação. A SANS relatou que 95% das organizações citaram diretrizes regulatórias como afetando as contratações em 2026, ante 40% em 2025. Também constatou que 53% precisavam de especialistas adicionais para funções criadas por requisitos de IA, nuvem e risco de terceiros. A ISC2 relatou que o GRC estava entre as habilidades mais necessárias por 27% dos profissionais de cibersegurança em 2025. A oferta limitada de especialistas restringe tanto as implantações dos compradores quanto a capacidade dos provedores de serviços gerenciados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Assinaturas de Plataforma Lideram, Serviços Gerenciados Aceleram
Os Serviços de Assinatura de Plataforma CCM detinham 36,01% da receita em 2026, a maior participação entre os tipos de serviço. Essa posição reflete uma abordagem de compra com foco em plataforma no setor de serviços de monitoramento contínuo de controles. Os compradores estabelecem a camada de monitoramento antes de adicionar serviços que se adequem aos seus sistemas e frameworks de controle. O tamanho do mercado de serviços de monitoramento contínuo de controles para Serviços Gerenciados de Monitoramento Contínuo de Controles tem projeção de expansão a um CAGR de 14,95% até 2032.
Os serviços gerenciados são adequados para organizações que preferem delegar as operações de monitoramento em vez de construir equipes internas de GRC. Essa escolha é especialmente relevante onde as habilidades de engenharia de controles são escassas. Os Serviços de Implementação, Integração e Configuração conectam plataformas a sistemas de negócios e taxonomias regulatórias. Os trabalhos de consultoria, avaliação, treinamento, suporte e otimização permanecem necessários à medida que os frameworks e as versões das plataformas mudam. O mercado de serviços de monitoramento contínuo de controles necessita de cada um desses serviços porque a adoção de plataformas não elimina a necessidade de suporte operacional contínuo.



Por Modo de Implantação: Nuvem Domina enquanto Serviços Híbridos Abordam Preocupações de Soberania
Os Serviços Baseados em Nuvem detinham 68,02% da receita em 2026 e têm projeção de expansão a um CAGR de 14,56% até 2032. A entrega em nuvem pode simplificar a integração com sistemas SaaS multilocatários e atualizações de frameworks regulatórios. Também fornece capacidade computacional para coleta contínua de dados e análise de controles. O mercado de serviços de monitoramento contínuo de controles depende desse modelo para compradores com parques de TI distribuídos.
Os Serviços Híbridos permanecem relevantes para compradores de BFSI e saúde que precisam reter determinadas evidências dentro de infraestrutura soberana. Essas organizações podem manter registros sensíveis localmente enquanto utilizam análises em nuvem para monitoramento e relatórios. Os requisitos de residência de dados na Índia, China e Austrália reforçam a necessidade desse modelo. Os Serviços On-Premises permanecem importantes para contratantes de defesa, operadores de infraestrutura crítica e ambientes com dados classificados. A Autorização FedRAMP High da RegScale ilustra como os provedores estão criando trilhas de produtos para requisitos do setor público e soberanos.
Por Porte da Organização: Grandes Empresas Dominam, PMEs Impulsionam o Crescimento Futuro
As Grandes Empresas representaram 77,97% da receita em 2026. Sua escala, exposição regulatória e obrigações multijurisdicionais tornam o monitoramento contínuo mais valioso do que o trabalho repetido de auditoria manual. Empresas sujeitas a SOX, GDPR, HIPAA e ISO 27001 enfrentam necessidades de evidências sobrepostas em vários frameworks de controle. Isso as torna a principal base de receita no mercado de serviços de monitoramento contínuo de controles.
As Pequenas e Médias Empresas têm projeção de expansão a um CAGR de 14,32% até 2032. A precificação baseada em consumo e a entrega em nuvem reduzem as barreiras de capital anteriores para organizações menores. Vanta, Drata e Sprinto mostram como a coleta automatizada de evidências pode apoiar a prontidão para SOC 2, ISO 27001 e HIPAA sem uma grande equipe interna de conformidade. A Vanta lançou um novo recurso em sua Plataforma de Confiança Agêntica em março de 2026 para combinar automação de conformidade, gestão de riscos e fluxos de trabalho de confiança voltados ao cliente.[2] Essas ferramentas tornam o monitoramento automatizado mais acessível a compradores sem equipes dedicadas de engenharia de conformidade.
Por Setor do Usuário Final: BFSI Define o Ritmo, Saúde e Outros Setores Reduzem a Diferença
O BFSI representou 21,14% da receita em 2026 e tem projeção de avanço a um CAGR de 15,32% até 2032. O setor gerencia altos volumes de transações, enfrenta supervisão rigorosa e tem exposição substancial a crimes financeiros. O TD Bank declarou que esperava gastar 1 bilhão de USD em remediação de combate à lavagem de dinheiro ao longo de 2 exercícios fiscais, incluindo 507 milhões de USD em 2025. O tamanho do mercado de serviços de monitoramento contínuo de controles para o BFSI é apoiado pela demanda por detecção de anomalias em tempo real e visibilidade de risco em nível de conselho.
A adoção em Saúde e Ciências da Vida está vinculada à aplicação da HIPAA e ao diagnóstico assistido por IA. Os compradores de TI e Telecomunicações enfrentam desvio de controles proveniente de ecossistemas de desenvolvedores e cadeias de suprimentos em nuvem. A demanda do Governo e Setor Público está se expandindo à medida que o FedRAMP 20x e o CMMC 2.0 exigem evidências mais robustas de controles nos Estados Unidos. Os setores de Manufatura, Varejo e Bens de Consumo e outros setores de usuários finais estão adotando o monitoramento à medida que a tecnologia operacional conecta mais processos a sistemas de TI. Essas necessidades ampliam os casos de uso além dos controles financeiros isoladamente.

Análise Geográfica
A América do Norte detinha 48,08% da participação do mercado de serviços de monitoramento contínuo de controles em 2026. A região possui uma base madura de compradores de GRC empresarial e uma densa população de empresas públicas que reportam sob SOX. A demanda federal sob os frameworks FedRAMP e CMMC também apoia a adoção. Os principais fornecedores incluem RegScale, Vanta, Optro, Workiva e MetricStream. Sua presença torna a concorrência ativa e oferece aos compradores pontos de referência visíveis para adoção.
A Europa é a segunda maior geografia para o mercado de serviços de monitoramento contínuo de controles. A aplicação do GDPR, a Lei de IA da UE em fases e a Lei de Resiliência Operacional Digital estão estendendo obrigações a provedores terceiros de TIC. Esses requisitos tornam a coleta de evidências e o monitoramento contínuo mais relevantes em empresas reguladas. O Reino Unido, a Alemanha e a França são os principais adotantes. Os mercados do sul e leste europeu permanecem em estágios anteriores de implementação.
A Ásia-Pacífico tem projeção de expansão a um CAGR de 14,94% até 2032. A SteelEye relatou que 84% das empresas de serviços financeiros da Ásia-Pacífico aumentaram os orçamentos de conformidade no ano anterior.[3] O framework atualizado de Singapura de 2026 apoia a demanda por inventários de IA, controles de governança de agentes e monitoramento contínuo de pipelines de decisão de IA. China, Japão, Índia, Austrália e Coreia do Sul têm ventos regulatórios distintos, enquanto América do Sul, Oriente Médio e África permanecem em mercados em estágio inicial, com foco no Brasil, nos Emirados Árabes Unidos, na Arábia Saudita, na África do Sul, na Nigéria e no Quênia.
Cenário Competitivo
Concentração do Mercado
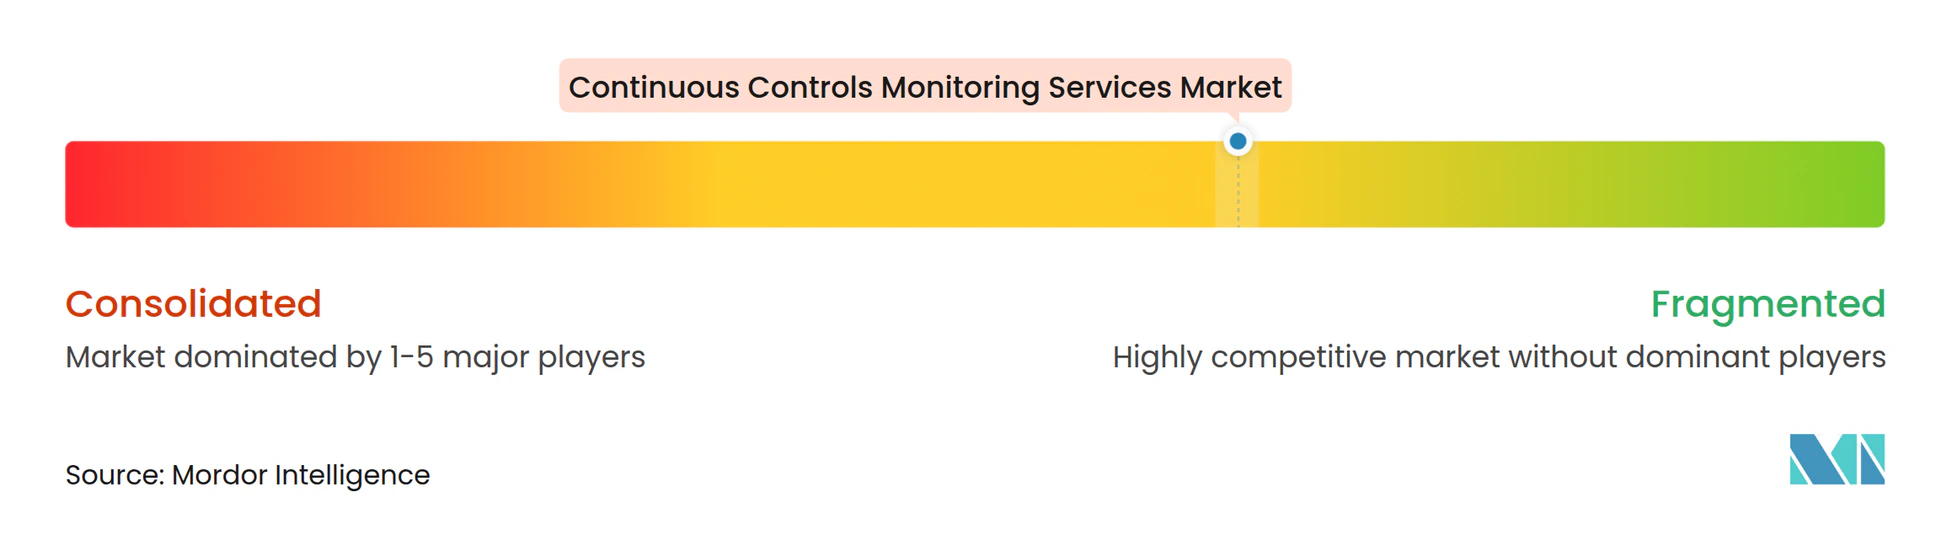
O mercado de serviços de monitoramento contínuo de controles é moderadamente fragmentado. Os desafiantes nativos de IA estão escalando a partir de uma base de mercado intermediário, enquanto as plataformas de GRC estabelecidas mantêm relacionamentos com grandes empresas. A concorrência está se deslocando de ferramentas pontuais para plataformas que combinam fluxos de trabalho de conformidade, risco, privacidade e confiança. Há espaço em branco em governança de modelos de IA, monitoramento de risco de quarta parte e supervisão de IA agêntica. A concorrência, portanto, centra-se na cobertura de integração, profundidade de automação e evidências confiáveis.
Fusões e aquisições mostram como as empresas estão montando plataformas de confiança mais amplas. A Drata adquiriu a SafeBase no início de 2025 para adicionar fluxos de trabalho de confiança voltados ao cliente. A Optro, anteriormente AuditBoard, adquiriu a Midship em maio de 2026 para fortalecer suas capacidades de monitoramento de controles financeiros nativo de IA e gestão de trilhas de auditoria. A Vanta adquiriu a Riskey para ampliar suas capacidades de monitoramento de risco de terceira e quarta parte. A RegScale também relatou Autorização FedRAMP High em maio de 2026, expandindo seu acesso a agências federais dos Estados Unidos.
A Workiva relatou 255 milhões de USD em receita total no segundo trimestre de 2026, alta de 19% em relação ao ano anterior, e lançou 3 agentes de IA desenvolvidos para fins específicos. A OneTrust introduziu sua camada de inteligência CORIE em setembro de 2026 para coordenar fluxos de trabalho de privacidade, risco, dados e governança de IA. A MetricStream lançou um Gateway de Modelos em abril de 2026 que conecta grandes modelos de linguagem a um Framework de Confiança em IA.[4] Eye2scan SAS e SixthFin SAS são provedores especializados, enquanto a Oversight Systems tem foco mais restrito em controles de finanças transacionais.
Líderes do Setor de Serviços de Monitoramento Contínuo de Controles
-
Panaseer Limited
-
MetricStream, Inc.
-
Diligent Corporation
-
Hyperproof, Inc.
-
Drata, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Workiva apresentou capacidades de agentes de IA para automatizar processos de negócios manuais em fluxos de trabalho governados. Seus anúncios do Amplify 2026 também incluíram testes automatizados para auditoria interna e GRC, abrangendo coleta de evidências, seleção de amostras, teste de atributos e documentação.
- Julho de 2026: A Workiva introduziu três agentes de IA desenvolvidos para fins específicos e uma camada de inteligência persistente fundamentada em dados e conteúdo organizacionais. Essas capacidades apoiam relatórios governados e fluxos de trabalho de conformidade, melhoram a rastreabilidade e reduzem o trabalho manual.
- Maio de 2026: A Optro adquiriu a Midship, uma plataforma de automação SOX nativa de IA, para fortalecer os testes automatizados de controles, o processamento de evidências, a documentação de auditoria e o monitoramento contínuo de controles.
- Março de 2026: A Vanta introduziu novos agentes de IA e capacidades de automação em 19 de março de 2026, incluindo agentes com reconhecimento de contexto, controles empresariais personalizáveis e automação de privacidade para registros de atividades de processamento, inventários de dados e avaliações de impacto sobre a proteção de dados.
Escopo do Relatório Global do Mercado de Serviços de Monitoramento Contínuo de Controles
O mercado global de Monitoramento Contínuo de Controles (CCM) é definido como o valor de plataformas de software e serviços associados utilizados para monitorar continuamente controles internos, automatizar testes de conformidade, identificar desvios de controles e apoiar a gestão de riscos em organizações em todo o mundo.
O mercado é segmentado por Tipo de Serviço (Serviços de Assinatura de Plataforma CCM, Serviços Gerenciados de Monitoramento Contínuo de Controles, Serviços de Implementação, Integração e Configuração, Serviços de Consultoria, Avaliação e Design de Controles, e Serviços de Treinamento, Suporte e Otimização), Modo de Implantação (Serviços Baseados em Nuvem, Serviços On-Premises e Serviços Híbridos), Porte da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (BFSI, Saúde e Ciências da Vida, TI e Telecomunicações, Governo e Setor Público, Manufatura, Varejo e Bens de Consumo e Outros Setores de Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Serviços de Assinatura de Plataforma CCM |
| Serviços Gerenciados de Monitoramento Contínuo de Controles |
| Serviços de Implementação, Integração e Configuração |
| Serviços de Consultoria, Avaliação e Design de Controles |
| Serviços de Treinamento, Suporte e Otimização |
| Serviços Baseados em Nuvem |
| Serviços On-Premises |
| Serviços Híbridos |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| BFSI |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Governo e Setor Público |
| Manufatura |
| Varejo e Bens de Consumo |
| Outros Setores de Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Singapura | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Quênia | |
| Restante da África |
| Por Tipo de Serviço | Serviços de Assinatura de Plataforma CCM | |
| Serviços Gerenciados de Monitoramento Contínuo de Controles | ||
| Serviços de Implementação, Integração e Configuração | ||
| Serviços de Consultoria, Avaliação e Design de Controles | ||
| Serviços de Treinamento, Suporte e Otimização | ||
| Por Modo de Implantação | Serviços Baseados em Nuvem | |
| Serviços On-Premises | ||
| Serviços Híbridos | ||
| Por Porte da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | BFSI | |
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Governo e Setor Público | ||
| Manufatura | ||
| Varejo e Bens de Consumo | ||
| Outros Setores de Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Singapura | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Quênia | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de monitoramento contínuo de controles?
O mercado de serviços de monitoramento contínuo de controles é avaliado em 2,86 bilhões de USD em 2026 e tem expectativa de atingir 6,32 bilhões de USD até 2032, a um CAGR de 13,95% de 2027 a 2032.
Qual tipo de serviço lidera a demanda no mercado de serviços de monitoramento contínuo de controles?
Os Serviços de Assinatura de Plataforma CCM lideram com 36,01% de participação de receita em 2026, enquanto os Serviços Gerenciados de Monitoramento Contínuo de Controles têm projeção de expansão a um CAGR de 14,95% até 2032.
Por que as organizações estão adotando serviços de monitoramento contínuo de controles?
O mercado de serviços de monitoramento contínuo de controles é apoiado pela demanda por coleta automatizada de evidências, testes contínuos e cobertura mais robusta de riscos de nuvem, privacidade, cibersegurança e terceiros.
Qual modelo de implantação é mais amplamente utilizado no mercado de serviços de monitoramento contínuo de controles?
Os Serviços Baseados em Nuvem detinham 68,02% de participação em 2026 e têm projeção de expansão a um CAGR de 14,56% até 2032.
Qual setor de usuário final tem a expansão projetada mais forte no mercado de serviços de monitoramento contínuo de controles?
Qual setor de usuário final tem a expansão projetada mais forte no mercado de serviços de monitoramento contínuo de controles?
Qual região está se expandindo mais rapidamente no mercado de serviços de monitoramento contínuo de controles?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 14,94% até 2032, enquanto a América do Norte detinha a maior participação de 48,08% em 2026.