
Tamanho e Participação do Mercado de Medicamentos para Diabetes na China
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
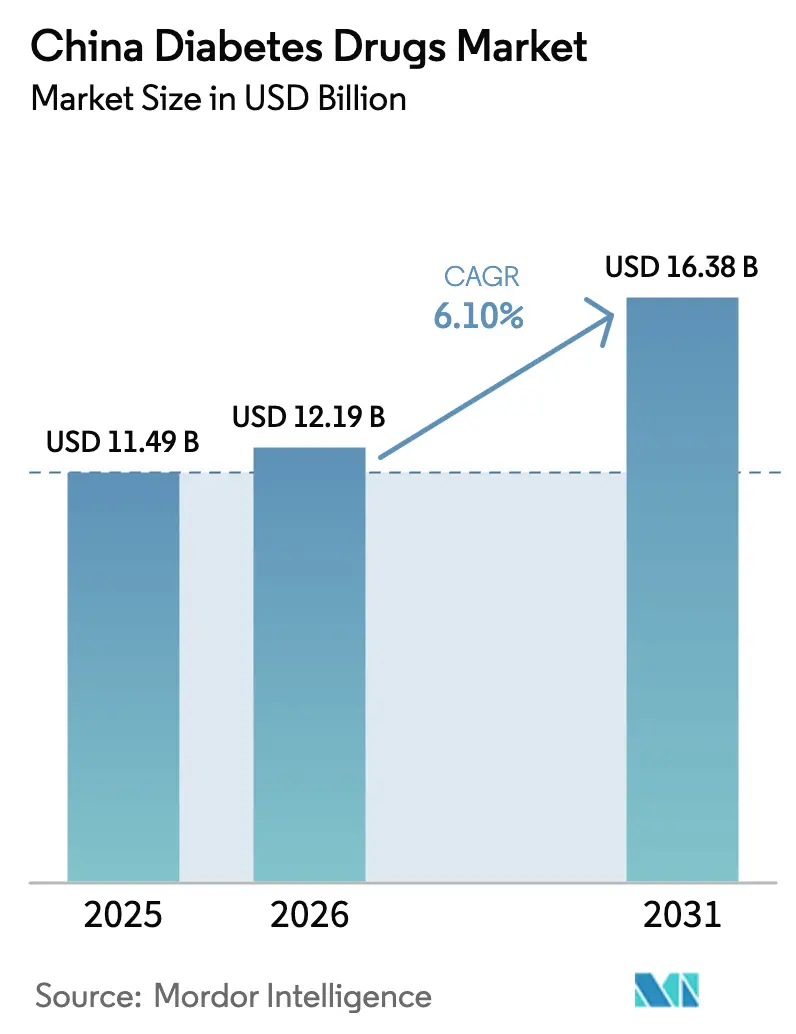
| Tamanho do mercado no ano base (2025) | 11.49 Bilhões de dólares |
| Tamanho do Mercado (2026) | 12.19 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.38 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.10 % |
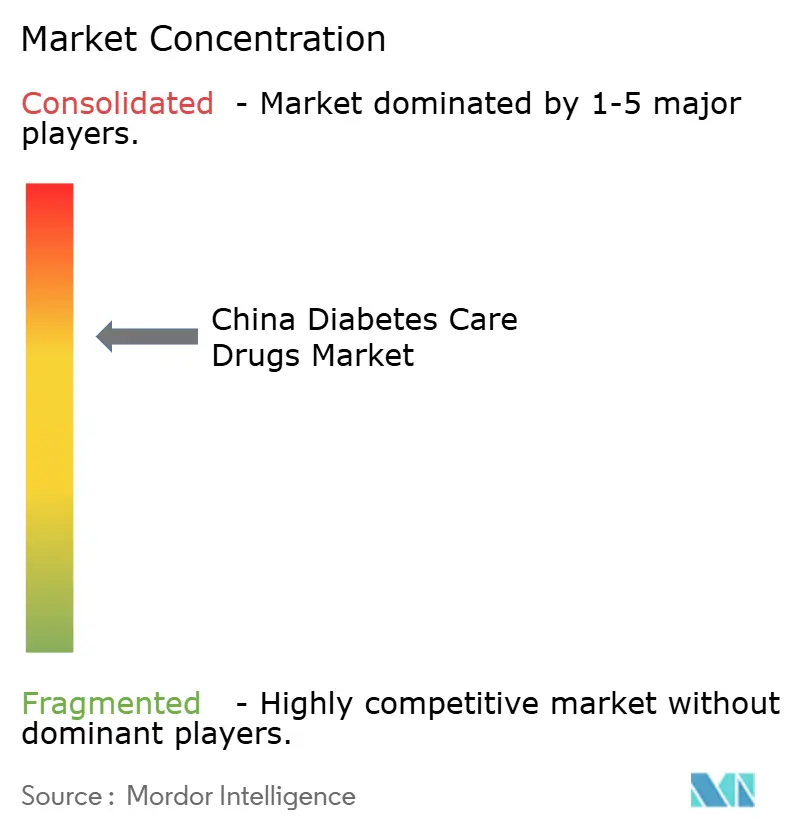
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos para Diabetes na China por Mordor Intelligence
O tamanho do mercado de medicamentos para diabetes na China em 2026 é estimado em USD 12,19 bilhões, crescendo a partir do valor de 2025 de USD 11,49 bilhões, com projeções para 2031 mostrando USD 16,38 bilhões, crescendo a um CAGR de 6,10% no período de 2026 a 2031. Uma confluência de envelhecimento populacional, aumento da obesidade e início mais precoce da doença está expandindo a demanda por tratamento, enquanto as reformas de reembolso governamental e a capacidade de fabricação doméstica estão redefinindo o poder de precificação e a dinâmica competitiva. A rápida adoção de terapias de próxima geração com GLP-1 e agonistas duplos está erodindo a exclusividade da insulina, e os canais de prescrição digital estão redirecionando o volume dos hospitais para pontos de venda no varejo e online. O financiamento de capital de risco em instalações de CDMO de peptídeos, aliado a um pipeline de mais de quinze biossimilares de semaglutida, ressalta como as vantagens de custo locais e o apoio regulatório estão moldando os lançamentos de produtos. As empresas multinacionais respondem por meio de licenciamento de ativos chineses e investimentos em plantas locais, sinalizando que o mercado de medicamentos para diabetes na China continuará sendo um ponto focal para a estratégia global.
Principais Conclusões do Relatório
- Por classe de medicamento, as insulinas lideraram com 46,02% da participação do mercado de medicamentos para diabetes na China em 2025, enquanto os injetáveis não insulínicos avançam a um CAGR de 10,12% até 2031.
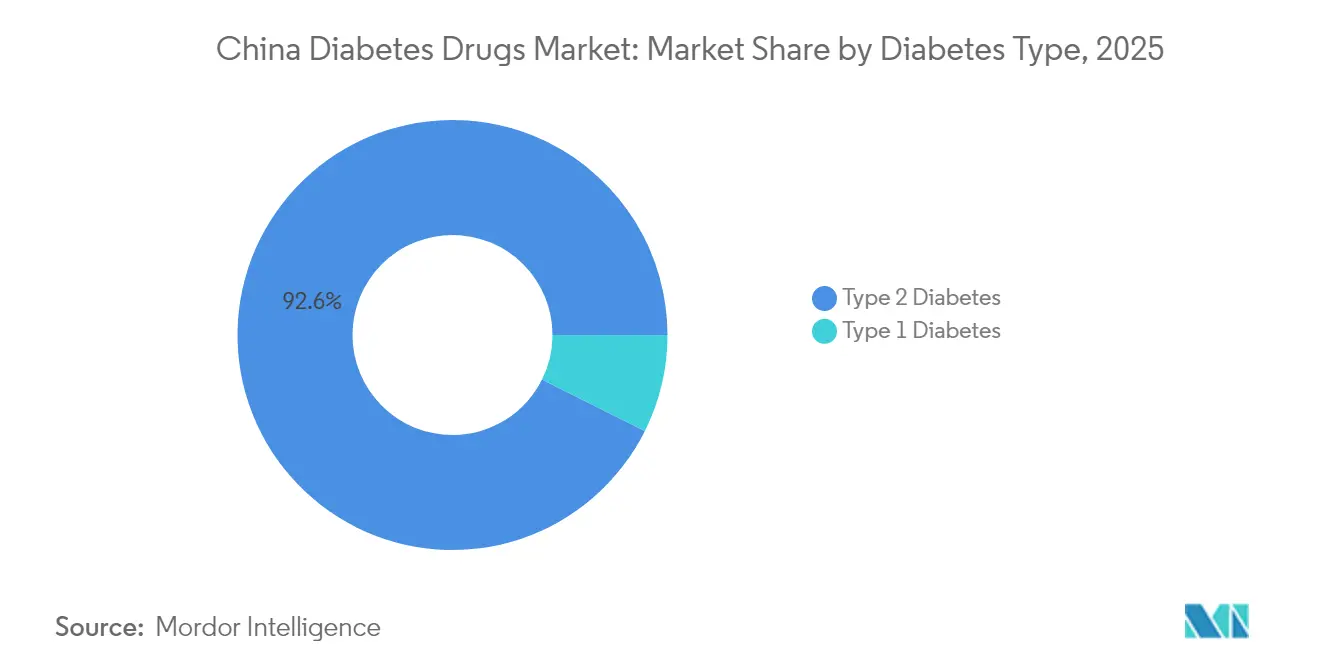
- Por tipo de diabetes, as terapias para Tipo 2 capturaram 92,64% do tamanho do mercado de medicamentos para diabetes na China em 2025 e estão se expandindo a um CAGR de 7,78% até 2031.
- Por origem do medicamento, os agentes de marca controlavam 71,95% do mercado em 2025, mas os genéricos e biossimilares estão crescendo a um CAGR de 8,39%.
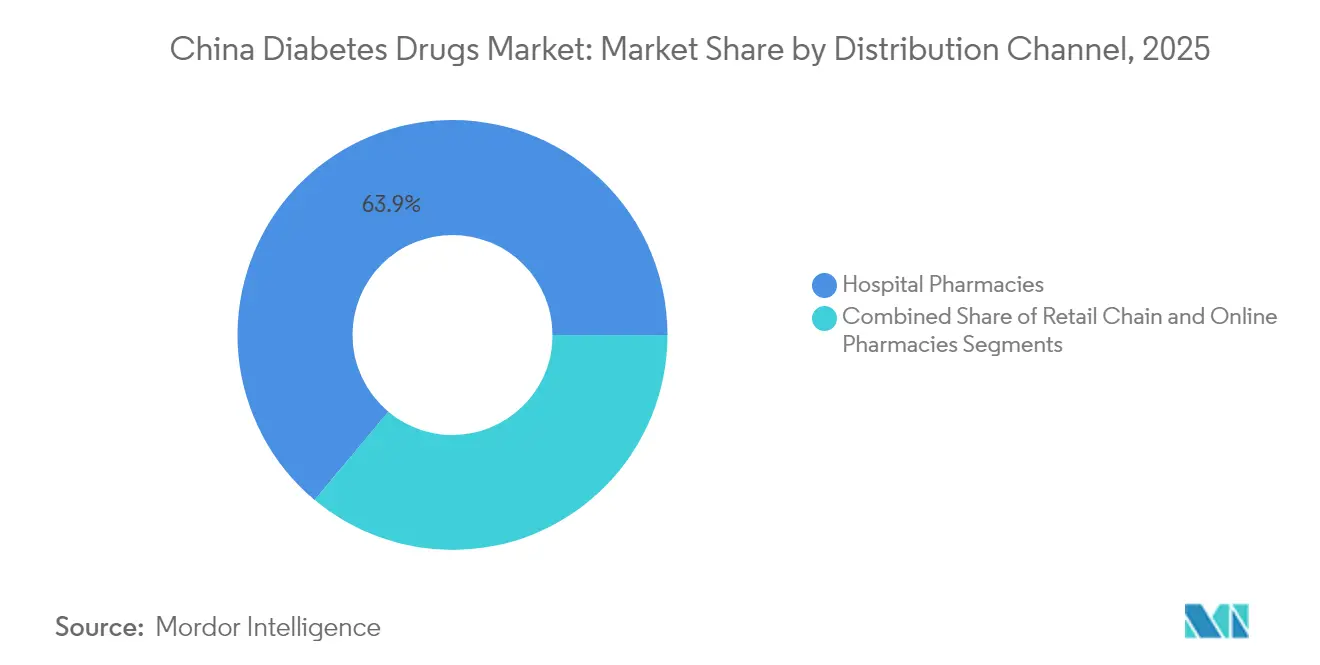
- Por canal de distribuição, as farmácias hospitalares detinham 63,92% da participação de receita em 2025, enquanto as plataformas online e O2O registram o CAGR mais rápido de 9,21% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Medicamentos para Diabetes na China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápido Aumento na Prevalência de Diabetes e Início Mais Precoce da Doença | 1.8% | Nacional, com maior impacto nos centros urbanos de Pequim, Xangai e Tianjin | Longo prazo (≥ 4 anos) |
| Inclusão de Mais Antidiabéticos na NRDL e Aquisição Baseada em Volume | 1.2% | Nacional, com adoção acelerada em cidades de segundo e terceiro nível | Médio prazo (2 a 4 anos) |
| Aumento nos Lançamentos de GLP-1/Tirzepatida e Biossimilares Domésticos | 2.1% | Nacional, com adoção antecipada nas principais áreas metropolitanas | Médio prazo (2 a 4 anos) |
| Fluxo de Prescrições de Hospitais para o Varejo sob a Política de "Dupla Fatura" | 0.7% | Nacional, com maior impacto nas províncias mais desenvolvidas | Curto prazo (≤ 2 anos) |
| Hospitais Virtuais e Plataformas de Farmácia Eletrônica Impulsionando a Adesão | 0.9% | Nacional, com maior penetração nas regiões digitalmente avançadas | Médio prazo (2 a 4 anos) |
| Financiamento de Capital de Risco e Private Equity para Capacidade de CDMO de Peptídeos na China | 0.5% | Concentrado em polos de fabricação farmacêutica de Jiangsu, Xangai e Guangdong | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápido aumento na prevalência de diabetes e início mais precoce da doença
A prevalência subiu para 15,88% em 2023 e pode atingir 29,1% até 2050 se os padrões atuais persistirem.[1]Yu-Chang Zhou, "A Prevalência Nacional e Provincial e os Encargos Não Fatais do Diabetes na China de 2005 a 2023 com Projeções de Prevalência até 2050," Military Medical Research, mmrjournal.biomedcentral.comJovens urbanos estão sendo diagnosticados mais cedo, ampliando a demanda vitalícia por medicamentos e reformulando as prioridades de portfólio em direção ao controle metabólico de longo prazo. Pequim, Xangai e Tianjin registram a maior incidência, mas as regiões rurais estão reduzindo a diferença à medida que o estilo de vida e o rastreamento convergem. Essa mudança epidemiológica obriga as empresas a ampliar o acesso além dos hospitais terciários e a desenvolver ferramentas de suporte ao paciente que abranjam décadas de terapia. Os gastos médicos diretos já atingiram USD 165,3 bilhões, aguçando o foco dos pagadores em medicamentos que ofereçam controle duradouro de HbA1c a preços sustentáveis.
Inclusão de mais antidiabéticos na NRDL e aquisição baseada em volume
As negociações da NRDL de 2024 aprovaram 117 medicamentos para diabetes com uma taxa de sucesso de 84,6%, reduzindo os preços medianos da insulina em 42,08% e deslocando a participação para marcas com melhor custo-efetividade.[2]Jing Yuan, "Aquisição Nacional Baseada em Volume (NVBP) Exclusivamente para Insulina: Rumo ao Acesso Acessível na China e Além," BMJ Global Health, gh.bmj.comO reembolso padronizado comprime as margens para importações premium, mas simultaneamente impulsiona o volume para as moléculas listadas ao reduzir a copagamento dos pacientes. Os fabricantes domésticos se beneficiam desproporcionalmente; 71% dos agentes recém-listados originaram-se de empresas chinesas. Para as multinacionais, a sobrevivência depende de diferenciação por meio de novos mecanismos ou combinações de doses fixas que escapem dos tetos de compra em volume.
Aumento nos lançamentos de GLP-1/tirzepatida e biossimilares domésticos
A tirzepatida obteve aprovação da NMPA em maio de 2024 e entrou nas clínicas em janeiro de 2025 ao preço de CNY 1.758 por caixa. Os registros de biossimilares de semaglutida da Hangzhou Jiuyuan, Boan Biotech e outras empresas sinalizam uma corrida para capturar a demanda após o vencimento das patentes em 2026. O GZR18 da Gan & Lee reduziu a HbA1c em até 2,32%, superando os 1,60% da semaglutida em dados de comparação direta. A precificação competitiva e a robustez da cadeia de suprimentos local estão prontas para redirecionar as prescrições para injetáveis domésticos, intensificando os ciclos de inovação para os originadores.
Fluxo de prescrições de hospitais para o varejo sob a política de dupla fatura
As regras de faturamento uniforme permitem que os médicos transmitam prescrições eletrônicas para dispensários externos, quebrando o domínio dos hospitais sobre as prescrições de cuidados crônicos. Os pacientes cada vez mais preenchem pedidos em farmácias de rede e lojas online, levando os fabricantes de medicamentos a reforçar os relacionamentos no varejo e a investir em logística de última milha. Províncias como Guangdong e Zhejiang, onde o comércio eletrônico médico é maduro, estão testemunhando taxas de migração de prescrições de dois dígitos. Os fabricantes com capacidade omnicanal desfrutam de maior adesão ao reabastecimento e maior alcance nos segmentos de pagamento particular apoiados por seguros comerciais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compressão de Margem por Sucessivos Cortes de Preços da NRDL | -1.4% | Nacional, com maior impacto sobre as empresas multinacionais | Médio prazo (2 a 4 anos) |
| Intensificação do Escrutínio de Segurança do Uso de GLP-1 a Longo Prazo | -0.8% | Nacional, com maior supervisão regulatória nas principais cidades | Longo prazo (≥ 4 anos) |
| Gargalos na Cadeia de Suprimentos para Peptídeos de Grau Injetável | -0.6% | Concentrado nas regiões de fabricação, afetando o fornecimento global | Curto prazo (≤ 2 anos) |
| Inércia dos Médicos em Relação às Novas Classes de Medicamentos em Cidades de Menor Nível | -0.4% | Áreas rurais e cidades de menor nível com acesso limitado a especialistas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Compressão de margem por sucessivos cortes de preços da NRDL
Rodadas repetidas de reembolso estão impulsionando uma corrida ao fundo do poço, com alguns agentes importados relatando discussões de saída devido a uma economia insustentável. As empresas devem localizar a produção ou inovar para sair da comoditização, agrupando dispositivos, aplicativos ou regimes combinados que justifiquem prêmios. Empresas menores sem escala são alvos de aquisição prioritários à medida que a consolidação se acelera.
Intensificação do escrutínio de segurança do uso de GLP-1 a longo prazo
Relatos de hepatite colestática e pancreatite desencadearam extensas auditorias de farmacovigilância. Os revisores da NMPA agora solicitam pacotes maiores de evidências do mundo real e acompanhamento mais longo, estendendo o tempo de chegada ao mercado. Os prescritores também moderam o entusiasmo, reservando os poderosos agonistas duplos para pacientes com menor risco cardiovascular ou hepático.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento: Injetáveis Não Insulínicos Impulsionam a Inovação
Os injetáveis não insulínicos representam 31,34% da receita de 2025, mas apresentam o CAGR mais rápido de 10,12%, refletindo a forte aceitação pelos pagadores após a obtenção da listagem na NRDL. A insulina ainda detém a maior fatia de 46,02% da participação do mercado de medicamentos para diabetes na China, mas seu crescimento de volume de um dígito contrasta fortemente com a adoção de dois dígitos de GLP-1 e agonistas duplos. A precificação de CNY 1.758 da tirzepatida subestima os agentes GLP-1 anteriores, ao mesmo tempo em que demonstra eficácia de perda de peso superior a 20%, posicionando-a para ganhos rápidos no formulário. Os inibidores orais de DPP-4 e os agentes SGLT-2 continuam sendo terapias de entrada importantes, frequentemente combinados com injetáveis GLP-1 em casos avançados. As expansões de capacidade de peptídeos pela WuXi STA e Aurisco permitem que os fornecedores domésticos reduzam os custos de envase e acabamento, reforçando a competitividade. As canetas combinadas que co-formulam insulina basal com análogos de GLP-1 estão entrando em ensaios clínicos, prometendo regimes simplificados e vida útil de patente estendida. Como a maioria das novas aprovações de biológicos se origina localmente, as empresas domésticas agora detêm alavancagem significativa durante as negociações da NRDL.
A inovação sequencial está deslocando a prática clínica do controle glicêmico isolado para a melhoria metabólica holística. Muitos endocrinologistas agora iniciam pacientes com sobrepeso em injetáveis GLP-1 mais cedo, uma prática que poderia ampliar o tamanho do mercado de medicamentos para diabetes na China para produtos não insulínicos em USD 2,62 bilhões adicionais até 2031. Enquanto isso, os fabricantes de insulina reposicionam as vantagens de ação ultrarrápida e tempo no intervalo para defender a participação. A mudança pressiona as linhas de produção a alternar entre insulina humana, análogos e miméticos de incretina para equilibrar o risco e sustentar a utilização.


Por Tipo de Diabetes: Dominância do Tipo 2 se Intensifica
As terapias para Tipo 2 geram 92,64% das vendas de 2025 e têm previsão de expansão a um CAGR de 7,78%. O início mais jovem e as maiores taxas de obesidade prolongam o uso vitalício de medicamentos, o que significa que mesmo melhorias marginais na adesão se traduzem em receita incremental substancial. Os pacientes com Tipo 1, embora em menor número, requerem regimes diários complexos de múltiplas doses e monitoramento contínuo da glicose, fomentando a demanda por sistemas de administração de insulina integrados a sensores. A atualização da planta de insulina da Tonghua Dongbao no valor de CNY 350 milhões visa garantir o fornecimento doméstico para ambos os grupos, protegendo contra interrupções nas importações.
A polifarmácia é comum: os pacientes com neuropatia periférica consomem em média 4,7 agentes ativos em comparação com 3,77 para pacientes sem complicações. Medicamentos antiplaquetários e redutores de lipídios complementares frequentemente provêm dos mesmos fabricantes, conferindo-lhes vantagens de venda cruzada. À medida que o gerenciamento de complicações ganha destaque, as empresas que agrupam soluções cardiometabólicas em torno de âncoras GLP-1 ampliarão sua presença no mercado de medicamentos para diabetes na China. Projetos piloto de monitoramento remoto em escala populacional em Xangai sugerem que a HbA1c pode ser reduzida em 0,45% quando o teleatendimento é oferecido, melhorando os resultados tanto para as coortes de Tipo 2 quanto para as dependentes de insulina.
Por Origem do Medicamento: O Impulso dos Biossimilares Cresce
Os medicamentos de marca ainda representam 71,95% dos gastos, mas sua vantagem de volume está se erodindo à medida que os pipelines de biossimilares amadurecem. O segmento que detém o maior tamanho do mercado de medicamentos para diabetes na China tem previsão de ceder 8 a 10 pontos percentuais para os genéricos até 2031, especialmente após o vencimento das patentes da semaglutida. O biossimilar de semaglutida com primeiro registro da Hangzhou Jiuyuan e o genérico de dulaglutida da Boan destacam cronogramas agressivos. A vitória da Fase III do GZR18 da Gan & Lee sobre o Ozempic catalisou a confiança dos investidores, e o medicamento está agora posicionado para entrada na NRDL no ciclo de 2026.
A pressão de preços acelera a erosão das marcas; os descontos medianos para insulinas biossimilares situam-se em 35%, enquanto as cópias de GLP-1 devem ser lançadas 20 a 30% abaixo dos preços dos inovadores. Para defender o valor, os originadores enfatizam a conveniência do dispositivo (agulhas de retração automática, volumes menores), dados cardiovasculares do mundo real e potenciais co-indicações para obesidade. Os concorrentes domésticos exploram cadeias de suprimentos curtas para garantir estoque durante os lançamentos da NRDL, conquistando a confiança dos prescritores e a fidelidade dos pacientes. Com o tempo, a penetração dos biossimilares ampliará a abrangência do formulário, mas comprimirá a curva de receita, obrigando o setor de medicamentos para diabetes na China a se orientar para ativos de primeira classe.
Por Canal de Distribuição: A Transformação Digital se Acelera
As farmácias hospitalares responderam por 63,92% do faturamento de 2025, mas o sistema de dupla fatura e a lei de prescrição eletrônica estão permitindo que os setores de varejo e online cresçam a um CAGR de 9,21%. Nas províncias piloto, até 40% das prescrições repetidas de análogos de GLP-1 são agora atendidas por plataformas de farmácia eletrônica que entregam no dia seguinte em todo o país. As farmácias de rede fortalecem seu poder de barganha ao integrar cabines de telessaúde, permitindo consultas por vídeo no local que se convertem imediatamente em vendas na farmácia.
O tráfego online aumenta quando novos medicamentos são lançados, mas permanecem excluídos do seguro público; os pacientes que pagam por conta própria frequentemente descobrem produtos por meio das redes sociais e depois compram por canais transfronteiriços até que o fornecimento doméstico se estabilize. As seguradoras comerciais aproveitam a lacuna adicionando medicamentos de alto perfil relacionados à obesidade aos pacotes de cobertura complementar, impulsionando o volume no varejo. Para os fabricantes, o sucesso omnicanal requer distribuição coordenada de amostras, transmissões ao vivo com líderes de opinião e lembretes de adesão baseados em inteligência artificial. À medida que esses elementos se sincronizam, o tamanho do mercado de medicamentos para diabetes na China derivado de canais não hospitalares poderá dobrar a partir da base atual de USD 4,15 bilhões até 2031.
Análise Geográfica
Os municípios de primeiro nível — Pequim, Xangai e Tianjin — concentram um quarto dos gastos nacionais, impulsionados por maior renda disponível e adoção antecipada de injetáveis. A aquisição provincial em volume equaliza os preços de tabela, mas os formulários hospitalares nas regiões mais ricas ainda priorizam agentes inovadores, elevando as taxas de penetração. A maturidade digital da costa leste fomenta o uso intenso de hospitais virtuais, onde até 60% das titulações de insulina de acompanhamento ocorrem virtualmente. As províncias do centro e do oeste ficam atrás em densidade de endocrinologistas, o que se traduz em adoção mais lenta de medicamentos GLP-1; no entanto, a melhoria da cobertura 4G e os preços mais baixos de dispositivos estão reduzindo a diferença.
Os polos de fabricação em Jiangsu, Xangai e Guangdong conferem às empresas locais vantagens logísticas, incluindo tempos de trânsito em cadeia de frio reduzidos. A atualização de USD 212 milhões da Eli Lilly em Suzhou e a planta de insulina de EUR 1 bilhão da Sanofi em Pequim refletem uma mudança estratégica para a produção "na China para a China", que protege contra choques geopolíticos. Gargalos de insumos farmacêuticos ativos no interior de Sichuan restringiram brevemente os rendimentos de peptídeos em 2024, destacando a necessidade de redundância em múltiplos locais.
Os projetos piloto de reembolso diferem por região: Zhejiang testa contratos baseados em resultados que retêm 5% do pagamento até que as metas de HbA1c sejam atingidas, enquanto o Porto de Livre Comércio de Hainan permite a importação acelerada de medicamentos estrangeiros não aprovados sob esquemas de turismo médico. Essas heterogeneidades obrigam os profissionais de marketing a segmentar as estratégias de lançamento por província, adaptando o alcance educacional às normas locais dos prescritores.
Panorama regulatório
As aprovações de medicamentos para diabetes na China e a supervisão do ciclo de vida são conduzidas pela National Medical Products Administration (NMPA), enquanto os preços e o acesso são influenciados pela National Healthcare Security Administration (NHSA) por meio de negociações do NRDL e de aquisições baseadas em volume. As Regulamentações de Implementação da Lei de Administração de Medicamentos (revisões de 2026) foram emitidas em 27 de janeiro de 2026 e entraram em vigor em 15 de maio de 2026, reforçando vias regulatórias especiais (revisão prioritária, aprovação condicional, terapia inovadora) relevantes para incretinas inéditas e insulinas de ação mais prolongada.
O acesso ao mercado está cada vez mais centrado em reembolso e evidências. Em 2026, a NHSA avançou com uma abordagem de catálogo de duas vias, combinando o NRDL Básico com um Catálogo de Medicamentos Inovadores de Seguro de Saúde Comercial, e publicou resultados preliminares durante o ano, criando uma via adicional para terapias inovadoras de custo mais elevado fora da disciplina de preços padrão do NRDL. A NMPA também operacionalizou ferramentas de desenvolvimento clínico mais rápidas, incluindo um mecanismo de solicitação de ensaio clínico (IND) de 30 dias para medicamentos inovadores elegíveis, e reforçou as expectativas em relação a evidências do mundo real e farmacovigilância, o que se alinha com o maior escrutínio de segurança para o uso prolongado de GLP-1 observado no contexto de mercado.
Análise da cadeia de valor
A cadeia de valor de medicamentos para diabetes na China vai da descoberta e desenvolvimento clínico, ao registro regulatório, síntese de API e peptídeos (para GLP-1 e outros injetáveis), e depois à fabricação do produto e ao enchimento-acabamento, incluindo dispositivos para canetas injetoras. Após a cadeia fria e a distribuição nacional, os volumes chegam aos pacientes por meio de farmácias hospitalares, redes de varejo e plataformas online/O2O apoiadas por e-prescrições. O posicionamento de reembolso da NHSA por meio do NRDL e vias de catálogo relacionadas continua sendo o principal portal de comercialização, com aquisições e licitações traduzindo o status de listagem em mudanças de volume.
A localização da fabricação é uma palanca fundamental para custo, garantia de fornecimento e competitividade em licitações, especialmente para peptídeos injetáveis e dispositivos de administração. O plano de investimento de 3 bilhões de dólares americanos da Eli Lilly na China está vinculado à fabricação local, incluindo capacidades de dosagem oral sólida em Pequim e expansão em Suzhou. A Novo Nordisk divulgou uma expansão de sua base de produção em Tianjin com um investimento de 200 milhões de yuans em junho de 2026. Esses movimentos reforçam a presença de produção dentro da China, reduzem os prazos de entrega para terapias crônicas e apoiam a expansão de escala para modalidades mais novas, como GLP-1 e produtos combinados, à medida que aquisições e reembolsos comprimem os preços unitários.
Cenário Competitivo
A concorrência é moderada, mas tende à fragmentação. Os cinco principais fabricantes controlavam cerca de 48% da receita de 2024, abaixo dos 53% de três anos antes. A Gan & Lee garantiu a segunda maior participação em licitações de insulina ao alinhar os preços com os tetos da NRDL, ao mesmo tempo em que entregava dados clínicos superiores aos análogos importados. A United Laboratories licenciou o UBT251, um agonista triplo de receptor, para a Novo Nordisk por USD 2 bilhões, mostrando como a inovação doméstica está atraindo capital global.
As multinacionais ainda dominam os pipelines de pesquisa e desenvolvimento, mas estão fazendo parcerias locais para reduzir riscos. O acordo de USD 2 bilhões da Merck com a Hansoh Pharma concede direitos de codesenvolvimento para um composto oral de GLP-1 que aproveita a planta de Haimen da Hansoh para a produção em estágio final. Enquanto isso, os CDMOs chineses ampliam a síntese de peptídeos que suporta lançamentos tanto de marcas quanto de biossimilares.
O foco estratégico está se deslocando da eficácia isolada do medicamento para ecossistemas orientados a serviços. As empresas agrupam glicosímetros, aplicativos e aconselhamento nutricional para diferenciar produtos que enfrentam tetos de preços. Startups com financiamento de capital de risco exploram adesivos de microagulhas e injetáveis mensais, com o objetivo de superar os padrões semanais atuais. Os vencimentos de patentes, a contenção de custos e as vias regulatórias de aprovação acelerada garantem que os acordos de licenciamento externo, fusões e aquisições e comarketing continuarão sendo frequentes à medida que as empresas disputam participação no mercado de medicamentos para diabetes na China.
Líderes do Setor de Medicamentos para Diabetes na China
Eli Lilly
Sanofi
Novo Nordisk
Gan & Lee
Tonghua Dongbao
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades de diferenciação estão crescendo para terapias e serviços que conseguem se sustentar sob a pressão de preços do NRDL, especialmente em injetáveis de próxima geração e combinações de dose fixa que simplificam os regimes e melhoram a adesão. A abordagem de duas vias da NHSA em 2026, associando o NRDL Básico a um Catálogo de Medicamentos Inovadores de Seguro de Saúde Comercial, adiciona uma via na qual o reembolso comercial pode absorver parte do fardo de acessibilidade para inovações de maior custo. Essa estrutura cria mais espaço para produtos diferenciados de GLP-1 e combinações, enquanto negociações mais amplas do NRDL continuam a definir preços de referência.
A localização do lado da oferta e as estratégias de lançamento pioneiro também abrem áreas específicas de execução. Em junho de 2026, a Novo Nordisk usou a China para o primeiro lançamento comercial global do Kyinsu (insulina icodec/semaglutida), apontando a China como um local de comercialização precoce para novas terapias combinadas, em vez de um mercado secundário. Investimentos em fabricação anunciados, incluindo o plano de 3 bilhões de dólares americanos da Eli Lilly e a expansão de 200 milhões de yuans em Tianjin da Novo Nordisk, apoiam uma disponibilidade local mais rápida e fortalecem a resiliência contra os obstáculos de peptídeos de grau injetável destacados no contexto do relatório. Para os participantes domésticos, o avanço de candidatos a insulina basal semanal e programas de biossimilares de semaglutida se alinha com a mudança observada do domínio da insulina para injetáveis mais novos, e fortalece a posição em licitações a nível provincial, onde o fornecimento localizado e os termos de preço determinam os resultados.
Desenvolvimentos recentes do setor
- Junho de 2026: A Gan & Lee Pharmaceuticals relatou resultados positivos do ensaio clínico de Fase III SUPER-3 para seu análogo de insulina basal de ação ultraprolongada de aplicação semanal, Insulin Ludefen (GZR4), na China. O desenvolvimento fortalece a liderança doméstica em insulina e pode influenciar considerações de preços e do NRDL.
- Junho de 2026: A Novo Nordisk anunciou o primeiro lançamento comercial global do Kyinsu (insulina icodec + semaglutida) na China para adultos com diabetes tipo 2. O lançamento amplia as opções de terapia combinada de alto valor e pode aumentar a capacidade de negociação do NRDL na China.
- Março de 2026: A Novo Nordisk recebeu aprovação da NMPA para o Kyinsu (insulina icodec/semaglutida) para diabetes tipo 2. A aprovação apoia a rápida expansão de escala e a diferenciação competitiva em relação a monoterapias e concorrentes.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange o valor das terapias prescritas utilizadas para tratar diabetes na China, capturado como receita ao nível do fabricante e depois mapeado nos principais canais de demanda utilizados pelos pacientes.
Exclusões de escopo: excluímos dispositivos para diabetes, diagnósticos e suplementos de bem-estar puros que não são utilizados como terapia medicamentosa regulamentada.
Visão geral da segmentação
- Por Classe de Medicamento
- Insulinas
- Medicamentos Antidiabéticos Orais
- Injetáveis Não Insulínicos (GLP-1, Amilina, GIP/GLP-1)
- Medicamentos Combinados
- Por Tipo de Diabetes
- Diabetes Tipo 1
- Diabetes Tipo 2
- Por Origem do Medicamento
- Medicamentos de Marca
- Genéricos / Biossimilares
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Rede de Varejo
- Farmácias Online e Plataformas O2O
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é utilizada para estabelecer a estrutura inicial do modelo e garantir que a narrativa de demanda se ajuste às realidades específicas da China, incluindo vias de tratamento, regras de acesso e controles de preços. Normalmente, revisamos dados públicos de carga de doença e contexto de tratamento de fontes como a International Diabetes Federation (IDF), a Organização Mundial da Saúde (OMS) e artigos revisados por pares indexados no PubMed.
Para verificações de política e do lado da oferta, consultamos fontes como anúncios da NMPA da China, publicações de reembolso e aquisições da National Healthcare Security Administration (NHSA) e estatísticas de comércio aduaneiro da China para produtos farmacêuticos, quando relevante. Também utilizamos relatórios anuais de empresas, registros regulatórios, apresentações a investidores e coberturas jornalísticas confiáveis, e depois complementamos as lacunas usando assinaturas pagas para dados financeiros e inteligência de empresas, patentes e sinais de importação ou exportação ao nível de embarque, quando necessário. Essas fontes documentais são meramente ilustrativas, e também revisamos outros conjuntos de dados e documentos públicos para coletar dados, validar suposições e esclarecer questões pendentes.
Entrevistas e pesquisas primárias
O trabalho primário é utilizado para testar os dados documentais e convertê-los em suposições de dimensionamento que correspondam à forma como os medicamentos para diabetes são efetivamente prescritos, estocados e pagos na China. Conversamos com uma mistura de partes interessadas, como médicos, equipes de farmácia hospitalar e aquisições, distribuidores, participantes de canais de varejo e online, e especialistas do setor que acompanham a adoção de terapias, os resultados de licitações e a erosão de preços.
A cobertura é construída para incluir diferentes partes da China e diferentes ambientes de acesso do paciente, de modo que as suposições sobre divisão de canais, adoção de marcas versus genéricos ou biossimilares, e troca de terapias possam ser validadas e depois aplicadas de forma consistente no modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 34% | CXOs: 12% |
| Nível médio: 51% | Líderes funcionais/de unidade: 28% |
| Pequenos participantes: 15% | Gerentes: 60% |
Dimensionamento de mercado e previsão
O tamanho do mercado é construído usando uma combinação de abordagens top-down e bottom-up. Reconstruímos o pool de demanda tratada na China a partir de sinais de prevalência de diabetes, taxas de diagnóstico e tratamento, e a combinação de terapias utilizadas na assistência de rotina. Esses pools de demanda são então convertidos em valor aplicando realidades de preços e acesso ao nível de classe que podem ser observadas por meio de mudanças de reembolso e resultados de aquisições.
Para garantir que os totais não se distanciem das vendas do mundo real, os resultados são corroborados com aproximações bottom-up seletivas, como verificações amostrais de volume e preço para as principais classes de terapia e divisões de canais de distribuição, seguidas de ajustes onde o gasto implícito por paciente parece inconsistente. As variáveis mais frequentemente usadas como insumos práticos incluem a participação do tipo 2 na coorte tratada, a mistura entre insulina e não insulina, a velocidade de adoção de GLP-1 e outros injetáveis mais novos, redefinições de preços impulsionadas por licitações, e a migração de canais do hospital para o varejo e online.
A previsão é feita usando análise de cenários apoiada por opiniões de especialistas sobre a direção da política e o ritmo da mudança para classes mais novas, e depois traduzida em caminhos de crescimento por classe que se somam ao mercado total. Quando não é possível fazer agregações limpas para classes menores ou lançamentos mais recentes, aplicamos suposições substitutas conservadoras ancoradas em curvas de adoção observadas e depois as validamos novamente por meio de verificações de acompanhamento com especialistas.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de triangulação entre sinais independentes, incluindo a lógica do pool de demanda, eventos de mudança de preços e comportamento de canais. Em seguida, revisamos em busca de saltos inusuais que não correspondam ao momento das políticas ou aos padrões de adoção de terapias. Também realizamos verificações de variância entre anos históricos para manter a taxa de crescimento implícita consistente com os ciclos de licitação conhecidos e o ritmo de expansão do reembolso.
Antes da aprovação final, o modelo e as suposições passam por mais de uma revisão de analista, e os respondentes são recontatados quando um número importante parece direcionalmente incorreto ou quando novos anúncios de política podem alterar os preços. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, e uma passagem final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Comparação do dimensionamento do mercado de medicamentos para diabetes da China da Mordor Intelligence com outras estimativas publicadas
Os números de mercado publicados para medicamentos para diabetes na China frequentemente não coincidem porque os autores contam canais diferentes, aplicam momentos de conversão de moeda diferentes ou misturam gastos do paciente com receita do fabricante. Mantemos as suposições explícitas para que os leitores possam acompanhar como a demanda, o preço e o acesso se traduzem em um valor final.
Algumas estimativas externas são construídas principalmente a partir de vendas terminais hospitalares, o que geralmente exclui farmácias de varejo e o cumprimento online, e também pode refletir cortes de preços de aquisições mais rapidamente do que a expansão de volume. A principal diferença é que a Mordor Intelligence contabiliza o valor dos medicamentos para diabetes em canais hospitalares, de varejo e online, e mantém dispositivos e diagnósticos excluídos, o que eleva o total em relação às séries de vendas apenas hospitalares.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 12,19 bilhões de dólares americanos (2026) | |
| Banco de Dados de Mídia do Setor A | 7,80 bilhões de dólares americanos (2024) | Este valor é apresentado como valor de vendas terminais hospitalares (em moeda local), o que pode subestimar os totais quando farmácias de varejo e canais de medicamentos online não são incluídos, e pode variar mais rapidamente após licitações devido a redefinições imediatas de preços. |
| Portal de Pesquisa do Setor B | 6,40 bilhões de dólares americanos (2022) | Esta estimativa é enquadrada como receita combinada de vendas hospitalares e de drogarias e refere-se a um ano anterior, podendo diferir com base em quais terapias são contabilizadas como medicamentos para diabetes, como os produtos combinados são tratados, e o momento de conversão de moeda utilizado. |
A dispersão na tabela é explicada principalmente pela cobertura de canais e por se os valores representam vendas apenas hospitalares, vendas mistas de varejo, ou valor total de medicamentos em todos os canais. A seleção do ano e o momento da conversão de moeda adicionam mais variação. Ao vincular as suposições a um pool de pacientes tratados, mudanças na combinação de terapias e alterações de preços relacionadas a licitações, nosso processo permanece repetível e transparente mesmo quando as séries de vendas públicas estão incompletas.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de medicamentos para diabetes na China?
O mercado é avaliado em USD 12,19 bilhões em 2026 e tem projeção de atingir USD 16,38 bilhões até 2031.
Qual classe de medicamento está crescendo mais rapidamente na China?
Os injetáveis não insulínicos, liderados pelas terapias com GLP-1 e agonistas duplos, estão se expandindo a um CAGR de 10,12% até 2031.
Qual é a importância do diabetes Tipo 2 na demanda do mercado?
As terapias para Tipo 2 representam 92,64% da receita de 2025 e estão crescendo a um CAGR de 7,78%, refletindo o início mais precoce e o aumento da obesidade.
Como as políticas da NRDL estão afetando os preços dos medicamentos?
A aquisição baseada em volume vinculada à NRDL reduziu os preços medianos da insulina em 42,08%, comprimindo as margens, mas ampliando o acesso.
Por que os biossimilares estão ganhando força?
Os vencimentos de patentes e a expansão da capacidade de fabricação de peptídeos estão permitindo lançamentos domésticos de biossimilares com descontos de 20 a 35%, erodindo a participação das marcas.
Qual é o papel das farmácias online?
Os volumes hospitalares ainda dominam, mas os canais de farmácia eletrônica e O2O estão crescendo a um CAGR de 9,21% à medida que as prescrições eletrônicas e a cobertura de seguro no varejo se expandem.
Página atualizada pela última vez em:



