
Dimensão e Quota do Mercado de Oxímetros Cerebrais Somáticos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
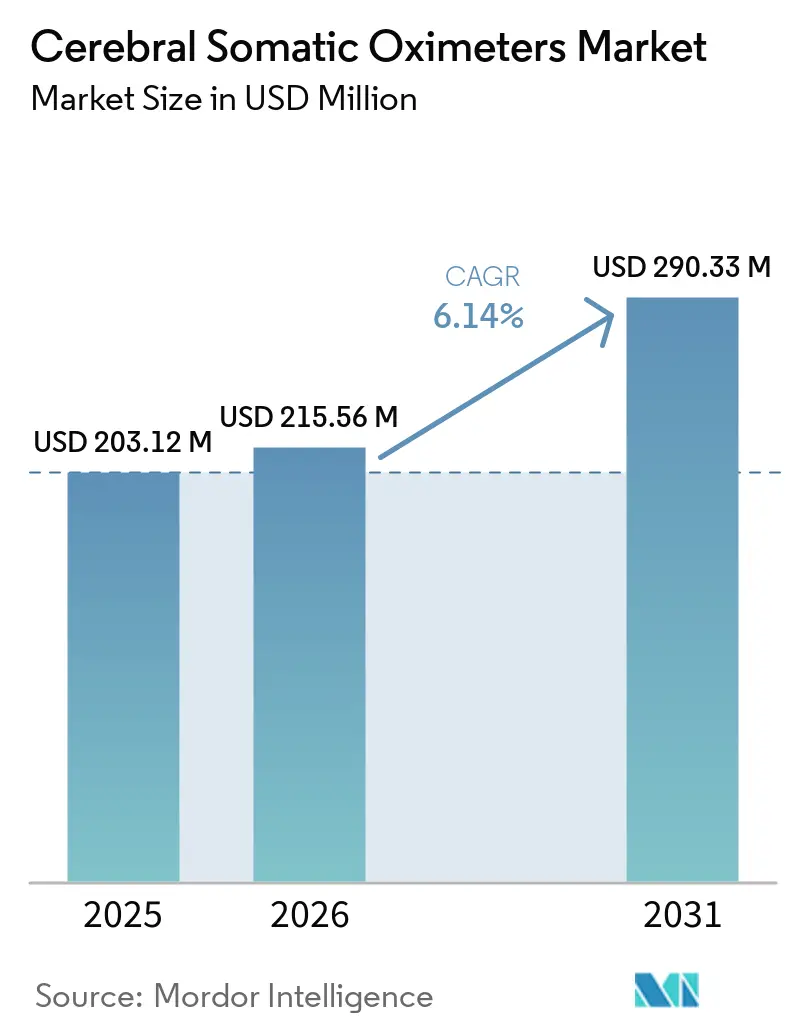
| Tamanho do Mercado (2026) | 215.56 Milhões de dólares |
| Tamanho do Mercado (2031) | 290.33 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.14 % |
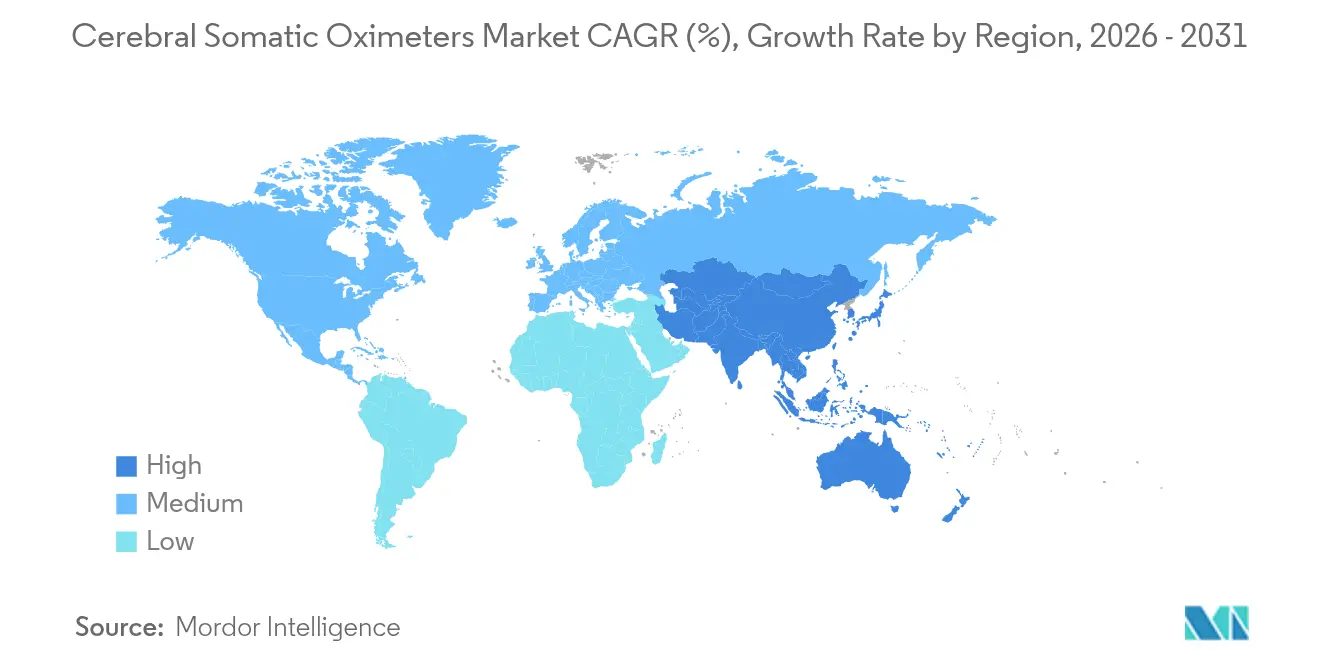
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
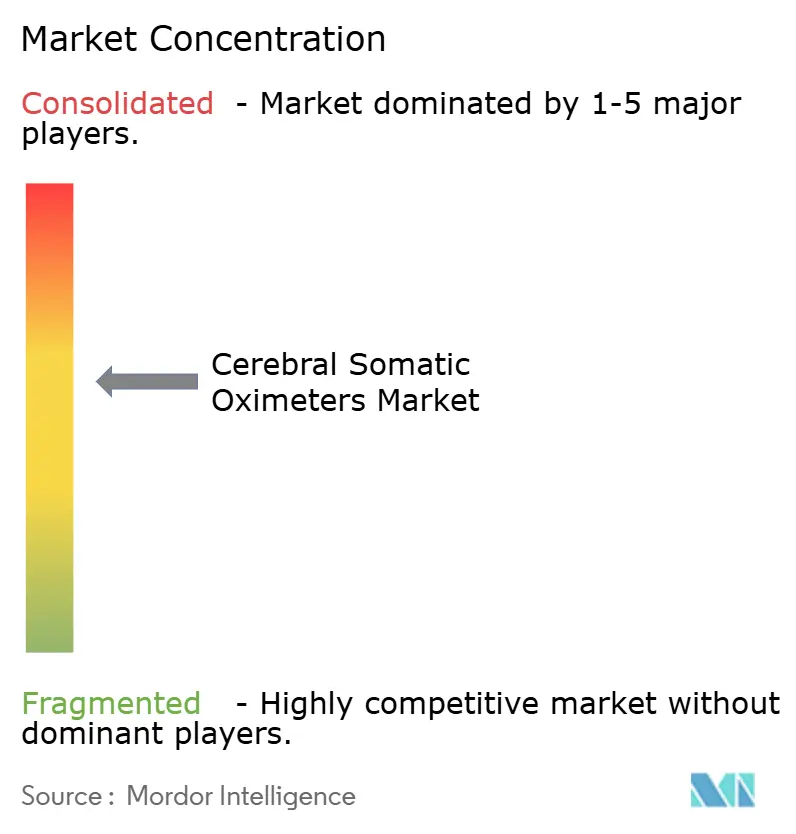
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Oxímetros Cerebrais Somáticos por Mordor Intelligence
A dimensão do mercado de oxímetros cerebrais somáticos foi avaliada em USD 203,12 milhões em 2025 e estima-se que cresça de USD 215,56 milhões em 2026 para atingir USD 290,33 milhões até 2031, a um CAGR de 6,14% durante o período de previsão (2026-2031). Esta expansão resulta de forças convergentes: populações envelhecidas que aumentam a procura cirúrgica, volumes crescentes de procedimentos globais nas especialidades cardíaca, vascular e neurológica, e avanços sustentados na espectroscopia de infravermelho próximo que permitem a monitorização em tempo real da oxigenação cerebral e dos tecidos somáticos. A consolidação entre os fabricantes de dispositivos aprofunda os portfólios tecnológicos e alarga o seu alcance geográfico, enquanto o reembolso favorável nos países de rendimento elevado reduz os períodos de retorno do investimento para hospitais que investem em monitorização avançada. Ao mesmo tempo, os mercados emergentes estão a aumentar os gastos de capital em infraestrutura perioperatória, reforçando assim o crescimento do volume a longo prazo. Em última análise, algoritmos multivariáveis que integram a oximetria cerebral com sinais hemodinâmicos e eletrofisiológicos melhoram o suporte à decisão e reforçam a proposta de valor clínico das plataformas de monitorização integrada.
Principais Conclusões do Relatório
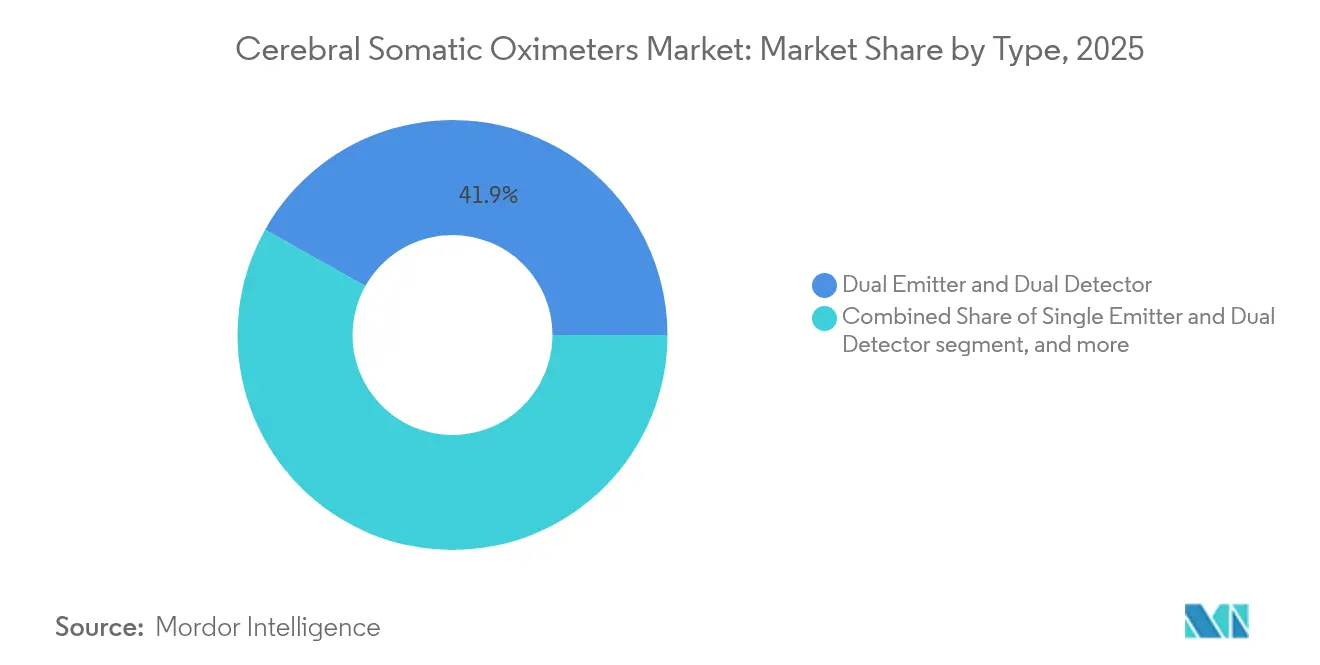
- Por tipo, as configurações de emissor duplo e detector duplo detinham 41,85% da quota do mercado de oxímetros cerebrais somáticos em 2025, enquanto outros tipos emergentes registaram o CAGR mais rápido de 8,02% de 2025 a 2031.
- Por aplicação, a cirurgia cardíaca representou 44,90% das receitas em 2025, enquanto as aplicações de neurocirurgia e lesão cerebral traumática cresceram a um CAGR de 7,63% até 2031.
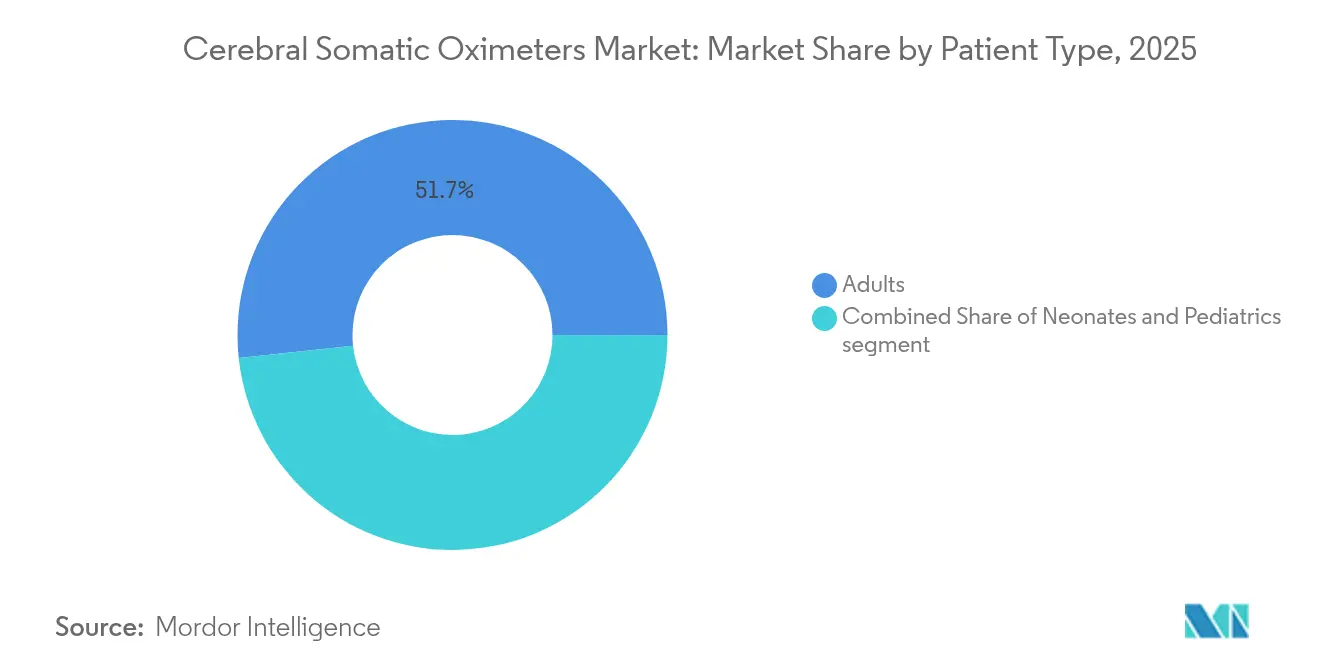
- Por tipo de paciente, os procedimentos em adultos representaram 51,70% da procura em 2025, ao passo que a monitorização neonatal regista o CAGR mais elevado de 8,19% graças a sensores desenvolvidos especificamente para recém-nascidos prematuros.
- Por utilizador final, os hospitais e clínicas captaram 54,85% das receitas em 2025, enquanto os centros cirúrgicos ambulatórios têm projeção de exibir um robusto CAGR de 8,88% até 2031.
- Por geografia, a América do Norte liderou com 41,10% das receitas em 2025, mas a região Ásia-Pacífico registou o CAGR mais forte de 7,10%, impulsionado pela elevada prevalência de doenças cardiovasculares e pela rápida expansão da infraestrutura.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | % (~) Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência crescente de doenças cardiovasculares e neurológicas | +1.2% | Global, mais forte na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Adoção crescente de padrões avançados de monitorização perioperatória | +1.8% | América do Norte e UE, com expansão para a APAC | Médio prazo (2-4 anos) |
| Procura crescente de dispositivos minimamente invasivos e de ponto de cuidado | +1.1% | Global, liderado pelos mercados desenvolvidos | Médio prazo (2-4 anos) |
| Expansão dos volumes de procedimentos cirúrgicos nas economias emergentes | +0.9% | Núcleo da APAC, com expansão para o Médio Oriente e África e América Latina | Longo prazo (≥ 4 anos) |
| Avanços tecnológicos em sensores de espectroscopia de infravermelho próximo | +0.8% | Global, com centros de inovação nos EUA, UE e Japão | Curto prazo (≤ 2 anos) |
| Iniciativas governamentais favoráveis e políticas de reembolso | +0.5% | América do Norte, mercados selecionados da UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Doenças Cardiovasculares e Neurológicas
As doenças cardiovasculares continuam sendo a principal causa de morte no mundo, impulsionando uma demanda consistente pelo monitoramento perioperatório da oxigenação cerebral durante cirurgias de bypass cardíaco e reparo valvar. Acidente vascular cerebral e lesão cerebral traumática acrescentam ainda mais volume, com o CDC reportando 2,8 milhões de casos de lesão cerebral e 795.000 AVCs anuais nos Estados Unidos[1]Centros de Controle e Prevenção de Doenças, "Estatísticas de Lesão Cerebral Traumática e AVC," cdc.gov. Pacientes idosos frequentemente apresentam múltiplas comorbidades que elevam o risco de hipóxia cerebral, tornando o monitoramento em tempo real indispensável em cirurgias complexas. Os avanços na espectroscopia de infravermelho próximo de duplo comprimento de onda agora fornecem dados quantitativos com resolução de profundidade que reduzem a contaminação extracraniana, melhorando a preciso e o valor clínico do monitoramento de oximetria cerebral. À medida que os sistemas de saúde buscam reduzir a disfunção cognitiva pós-operatória, as diretrizes clínicas posicionam cada vez mais a oximetria cerebral como padrão de cuidado.
Adoção Crescente de Padrões Avançados de Monitorização Perioperatória
As sociedades clínicas incorporam a oximetria cerebral nas listas de verificação perioperatórias atualizadas, citando evidências de que a deteção precoce da dessaturação cerebral reduz as taxas de complicações. As diretrizes AHA/ACC de 2024 recomendam a neuromonitorização abrangente para casos cardíacos de alto risco[2]Associação Americana do Coração, "Diretriz AHA/ACC de 2024 para a Gestão de Doentes Cardíacos," ahajournals.org. A ELSO recomenda a espectroscopia de infravermelho próximo para a gestão de ECMO, enquanto o consenso I-PROTECT fornece intervalos de referência que simplificam a interpretação à beira do leito. O Programa de Dispositivos Inovadores e a Via Baseada em Segurança e Desempenho da FDA aceleram as autorizações para sensores inovadores, reduzindo o tempo de comercialização[3]Agência de Alimentos e Medicamentos dos Estados Unidos, "Programa de Dispositivos Inovadores," fda.gov. Os hospitais nos países escandinavos são pioneiros em pacotes de neuromonitorização multimodal que combinam a oximetria cerebral com índice biespectral e EEG processado, estabelecendo modelos globais replicáveis.
Procura Crescente de Dispositivos Minimamente Invasivos e de Ponto de Cuidado
A deslocação de procedimentos para o ambulatório impulsiona os requisitos de monitores portáteis que igualam a precisão hospitalar. Os centros ambulatórios preferem consolas compactas ligadas a sensores adesivos sem fios que reduzem os tempos de rotatividade. As faixas para a testa vestíveis transmitem agora dados de oxigénio cerebral para painéis de controlo em nuvem, permitindo que os anestesiologistas supervisionem várias salas. As utilizações em ponto de cuidado estendem-se aos serviços de urgência, onde as leituras rápidas de saturação cerebral informam a reanimação e o controlo da pressão intracraniana. As arquiteturas óticas sem contacto em desenvolvimento visam eliminar os custos de descartáveis e o risco de infeção, abrindo caminho para programas de reabilitação pós-AVC em cuidados domiciliários.
Expansão dos Volumes de Procedimentos Cirúrgicos nas Economias Emergentes
A Ásia-Pacífico ultrapassa a Europa no total de cirurgias cardiovasculares à medida que a China, a Índia e o Japão financiam expansões hospitalares e rastreios populacionais. Os governos alocam orçamentos para métricas de qualidade perioperatória, e os fabricantes locais introduzem oxímetros a preços acessíveis configurados para ambientes de alto volume. Os fornecedores multinacionais localizam os consumíveis para satisfazer os limiares de aquisição, aproveitando parcerias público-privadas que combinam dispositivos com formação digital. A crescente cobertura de seguros de saúde nestas nações amoriza ainda mais os obstáculos de capital, sustentando a adoção de sistemas premium de monitorização cerebral.
Análise do Impacto das Restrições*
| Restrição | % (~) Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevados custos de capital e de consumíveis dos dispositivos | –1.4% | Global, mais agudo nos mercados emergentes | Médio prazo (2-4 anos) |
| Evidência clínica limitada que relaciona a monitorização com melhores resultados | –0.8% | Global, especialmente nas regiões sensíveis ao custo | Longo prazo (≥ 4 anos) |
| Lacunas no reembolso nos países de rendimento baixo e médio | –0.6% | Ásia-Pacífico, América Latina, Médio Oriente e África | Médio prazo (2-4 anos) |
| Pressão concorrencial de modalidades alternativas de neuromonitorização | –0.4% | Global, mais elevada nos centros terciários | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Custos de Capital e de Consumíveis dos Dispositivos
As consolas avançadas de oximetria cerebral têm um preço de venda entre USD 15.000 e USD 50.000, um investimento considerável para os hospitais secundários. Os sensores de uso único acrescentam entre USD 25 e USD 75 por caso, pressionando os orçamentos nos centros de alto volume. As comissões de compras frequentemente favorecem equipamentos de imagiologia multiuso em detrimento de monitores especializados, atrasando a adoção mesmo quando as equipas clínicas defendem o rastreamento da saturação cerebral. Os mercados emergentes sentem as barreiras de custo de forma mais aguda, embora os portfólios de sensores escalonados e as sondas validadas para reutilização comecem a reduzir as despesas operacionais.
Evidência Clínica Limitada que Relaciona a Monitorização com Melhores Resultados
Embora os estudos observacionais sugiram menos eventos neurológicos quando a oximetria cerebral orienta a perfusão, os ensaios aleatorizados de grande escala continuam a ser escassos. As meta-análises reportam resultados mistos sobre a redução de AVC ou mortalidade, levando os pagadores a solicitar evidências mais robustas antes de um reembolso alargado. Os fabricantes de dispositivos co-financiam registos multicêntricos para capturar dados de resultados do mundo real, e sociedades como a STS colaboram em endpoints padronizados. À medida que os ensaios futuros publicam resultados, as lacunas de evidência podem diminuir, mas a incerteza atual modera a aquisição nos sistemas de saúde sensíveis ao preço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
As Configurações de Emissor Duplo Lideram a Evolução TecnológicaOs sistemas de emissor duplo e detector duplo geraram a maior fatia de receitas em 2025, refletindo 41,85% do mercado de oxímetros cerebrais somáticos. Estas plataformas otimizam a relação sinal-ruído, concedendo aos cirurgiões leituras estáveis apesar do movimento do paciente e da interferência do eletrocautério. Em termos de valor, a dimensão do mercado de oxímetros cerebrais somáticos para a tecnologia de emissor duplo tem previsão de crescer a um CAGR de 5,92% até 2031, espelhando ciclos regulares de renovação de capital nos centros terciários. Outras arquiteturas emergentes, incluindo variantes sem fios e vestíveis, registam um CAGR de 8,02% à medida que a eficiência das baterias e os protocolos de privacidade Bluetooth amadurecem.
As tendências complementares incluem soluções multimodais integradas que fundem a espectroscopia de infravermelho próximo com EEG e eletromiografia, como demonstrado pela aquisição da TMSi pela Artinis Medical Systems. Os protótipos de espectroscopia de infravermelho próximo no domínio do tempo progridem para o lançamento comercial, oferecendo dados com resolução em profundidade que atenuam a contaminação extracraniana. As designações de Dispositivo Inovador da FDA encurtam a entrada no mercado para novas matrizes de díodos laser, e o agrupamento de propriedade intelectual intensifica-se em torno de algoritmos de acoplamento ótico. Coletivamente, tais inovações expandem os casos de uso endereçáveis para além da sala de operações para a neuroreabilitação e a fisiologia desportiva, alargando o mercado de oxímetros cerebrais somáticos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Aplicação:
O Domínio da Cirurgia Cardíaca Enfrenta o Desafio NeurológicoA cirurgia cardíaca reteve 44,90% das receitas em 2025, sustentada pela monitorização obrigatória da perfusão cerebral durante a circulação extracorporal. Ao nível do segmento, a dimensão do mercado de oxímetros cerebrais somáticos para cirurgia cardíaca tem projeção de atingir USD 123,36 milhões até 2031, com um CAGR estável de 5,18% à medida que os procedimentos de reparação valvular e aórtica aumentam nas populações mais idosas. As aplicações de neurocirurgia e lesão cerebral traumática aceleram a um CAGR de 7,63% à medida que as unidades de cuidados intensivos adotam a oximetria cerebral para orientar a gestão do ventilador e dos vasoativos.
Para além destas indicações principais, as intervenções vasculares, a reanimação pediátrica em paragem cardíaca e os circuitos de ECMO integram alvos de saturação cerebral nos algoritmos de perfusão. As recomendações das diretrizes da ELSO e da AHA reforçam a confiança clínica, enquanto as atualizações de software sobrepõem índices de autorregulação nos ecrãs de tendências em tempo real. À medida que os registos de resultados recolhem dados comparativos, o crescimento centrado na neurologia pode reduzir a diferença em relação à utilização cardíaca, reformulando o mix de aplicações até ao final da década.
Por Tipo de Paciente:
Os Procedimentos em Adultos Impulsionam o Volume Enquanto a Inovação Neonatal AceleraOs casos em adultos corresponderam a 51,70% dos procedimentos globais em 2025, ancorando a procura de base. A concentração de receitas está alinhada com as elevadas cargas de casos cardíacos e vasculares em idosos, uma coorte propensa a défices cognitivos por hipóxia cerebral. Estima-se que a dimensão do mercado de oxímetros cerebrais somáticos para a monitorização de adultos se expanda a um CAGR de 5,62% com o crescimento dos procedimentos e a substituição de consolas.
A utilização neonatal, embora menor atualmente, regista o CAGR mais rápido de 8,19% apoiado em sondas desenvolvidas especificamente, como o sensor NOAH da OxyPrem. A prematuridade afeta 10% dos nascimentos globais, e os clínicos monitorizam agora o oxigénio cerebral continuamente para prevenir a hemorragia intraventricular. Os algoritmos pediátricos adaptados a volumes sanguíneos reduzidos e frequências cardíacas mais elevadas reforçam a precisão, consolidando a adoção. Os fabricantes de médio porte estabelecem parcerias com hospitais pediátricos para aperfeiçoar os fatores de forma e criar bases de dados de referência, apoiando o crescimento a longo prazo das receitas neonatais.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Utilizador Final:
O Domínio Hospitalar Desafiado pelo Crescimento AmbulatórioOs hospitais e clínicas captaram 54,85% das vendas de 2025, aproveitando a infraestrutura estabelecida e a competência do pessoal. Estes locais absorvem consolas multiparâmetro premium que se ligam em rede com registos eletrónicos de saúde. A dimensão do mercado de oxímetros cerebrais somáticos para o ambiente hospitalar tem projeção de aumentar a um CAGR de 5,33% até 2031, com o crescimento impulsionado pela complexidade cirúrgica e pelo reembolso por métricas de qualidade.
Os centros cirúrgicos ambulatórios registam um CAGR de 8,88% à medida que os pagadores orientam os procedimentos de baixo risco para fora dos hospitais. Os monitores portáteis tudo-em-um adequam-se às necessidades dos centros cirúrgicos ambulatórios de rotação rápida, espaço reduzido e consumíveis simplificados. Alguns fornecedores oferecem pacotes de subscrição em que o custo de capital se integra no preço do sensor por caso, aliviando as restrições de fluxo de caixa dos centros cirúrgicos ambulatórios. Os serviços de emergência médica e a telemonitorização domiciliária formam nós de procura de nicho, mas em ascensão, à medida que os sistemas de saúde prosseguem vias de cuidados descentralizados.
Análise Geográfica
Mercado de Oxímetros Cerebrais e Somáticos da América do Norte
A América do Norte respondeu por 41,10% da receita em 2025, apoiada pelos pagamentos adicionais do CMS e pelos processos da FDA que agilizam a aprovação de novos dispositivos. Os elevados volumes de procedimentos em cirurgia cardíaca e vascular sustentam o consumo regular de sensores, e as grandes redes integradas de distribuição de saúde adotam contratos corporativos que agrupam descartáveis em escala. A familiaridade dos clínicos com a oximetria cerebral, combinada com a mitigação do risco de responsabilidade civil por má prática médica, sustenta a continuidade das aquisições.
Mercado de Oxímetros Cerebrais e Somáticos da Europa
A Europa ocupa o segundo lugar em valor, com sistemas de saúde maduros que enfatizam a segurança do paciente. As plataformas multimodais com marcação CE dominam os hospitais universitários, e as contratações públicas frequentemente beneficiam fornecedores que apresentam dados de custo-efetividade associados à redução do tempo de internação em UTI. Os países nórdicos estabelecem as melhores práticas, utilizando metas de saturação cerebral durante a indução anestésica e em unidades de cuidados pós-operatórios intermediários. Consórcios de pesquisa pan-europeus, como o EuroNIRS, desenvolvem métricas uniformes de desfecho que orientam o alinhamento adicional de reembolsos.
Mercado de Oxímetros Cerebrais e Somáticos da APAC, MEA e América do Sul
A Ásia-Pacífico registra o CAGR mais elevado, de 7,10%, impulsionado pela expansão da capacidade hospitalar da China e pela liderança do Japão em pesquisa e desenvolvimento de sensores ópticos. Os fabricantes regionais localizam a produção para se qualificarem em programas de licitação, e as redes privadas de especialidade cardíaca na Índia adotam a oximetria cerebral para diferenciar a qualidade dos serviços. Os regimes de seguro governamental nos países da ASEAN ampliam a cobertura para cirurgias complexas, impulsionando indiretamente a demanda por monitores. Em paralelo, joint ventures com empresas domésticas de eletrônicos aceleram a comercialização de sensores sem fio, levando unidades com custo otimizado a hospitais de médio porte. A América do Sul e o Oriente Médio e África apresentam adoção incremental à medida que programas de treinamento disseminam os padrões de neuromonitoramento perioperatório.

Panorama regulatório
Os oxímetros cerebrais somáticos são regulamentados como dispositivos de risco moderado nos principais mercados, com os Estados Unidos utilizando os controles de Classe II da FDA para monitoramento de oxigenação cerebral/tecidual (incluindo códigos de produto usados para autorizações de oximetria cerebral e oximetria de saturação tecidual). Na prática, a maior parte da atividade de entrada no mercado continua a seguir pelo caminho 510(k) da FDA, e os fabricantes normalmente alinham os testes e a documentação aos padrões de consenso reconhecidos pela FDA para segurança elétrica e desempenho.
Na Europa, a classificação segundo o Regulamento (UE) 2017/745 (MDR) é determinada pelas regras do Anexo VIII para dispositivos ativos de diagnóstico e monitoramento (comumente avaliados sob a Regra 10). A classificação baseada em risco pode enquadrar os produtos na Classe IIa ou IIb, dependendo do uso pretendido e do contexto clínico. Em termos de normas, a ISO 80601-2-85:2021 permanece o principal ponto de referência específico para equipamentos de oxímetro de tecido cerebral. Abril de 2026 também trouxe uma atualização à ISO 80601-2-61:2026 para equipamentos de oxímetro de pulso, reforçando o ambiente de conformidade mais amplo para plataformas de monitoramento óptico de oxigenação usadas em ambientes perioperatórios e de cuidados intensivos.
Análise da cadeia de valor
A cadeia de valor começa com insumos especializados de óptica e eletrônica, incluindo fontes de luz NIR, fotodetectores, front-ends analógicos, e adesivos e materiais biocompatíveis para sensores de uso único. Em seguida, avança para o design de dispositivos, o desenvolvimento de algoritmos e a fabricação de consoles e sondas descartáveis. Os requisitos de padronização, ancorados na ISO 80601-2-85:2021 para segurança e desempenho essencial de oxímetros de tecido cerebral, moldam a qualificação de fornecedores, os testes de verificação e a documentação do sistema de qualidade antes que produtos e consumíveis se expandam pelos canais de compras hospitalares.
Na etapa posterior, a distribuição é dominada por vendas diretas e contratos de compra em grupo com hospitais e redes integradas de prestação de serviços. A receita recorrente é sustentada por sensores descartáveis por caso e contratos de serviço. Aprovações regulatórias recentes também mostram como as atualizações de produtos e software se propagam pela cadeia: a Masimo recebeu autorização 510(k) da FDA em agosto de 2025 para expandir os parâmetros de delta-hemoglobina em sua plataforma de Oximetria Regional O3 em aplicações cerebrais e somáticas e populações de pacientes, e a Casibrain (Beijing) Technology Co., Ltd. recebeu aprovação da NMPA em outubro de 2025 para um monitor de oxigênio cerebral de cérebro inteiro, não invasivo e multicanal. Juntas, essas aprovações destacam vias paralelas para fornecedores globais e entrantes domésticos alcançarem salas de cirurgia e UTIs por meio de conformidade local, preparação para licitações, treinamento e integração com fluxos de trabalho de monitoramento à beira do leito.
Panorama Competitivo
O mercado reflete uma concentração moderada, com Masimo, Medtronic e Edwards Lifesciences a ancorar as posições de quota global, mas deixando espaço para inovadores ágeis. A compra de USD 4,2 mil milhões da divisão de Cuidados Críticos da Edwards pela BD e a aquisição prévia de USD 100 milhões da CASMED pela Edwards ilustram movimentos estratégicos para assegurar portfólios proprietários de oximetria de tecidos. Os operadores estabelecidos investem em algoritmos de aprendizagem automática que preveem a dessaturação cerebral com minutos de antecedência, permitindo ajustes proativos de perfusão.
As empresas emergentes aproveitam lasers de estado sólido, fotomultiplicadores de silício e substratos de circuito flexíveis para criar dispositivos vestíveis mais leves. As parcerias entre especialistas em ótica e desenvolvedores de eletrofisiologia, como a fusão Artinis–TMSi, estabelecem as bases para headsets combinados de fNIRS-EEG. As barreiras de propriedade intelectual em torno da espectroscopia de infravermelho próximo com resolução em profundidade e do software de calibração de sensores elevam as barreiras à entrada, enquanto os operadores maduros exploram redes globais de serviços para assegurar contratos de descartáveis a longo prazo. Os concorrentes de gama de valor, particularmente da China, apostam em adesivos sem fios acessíveis que abordam mercados sensíveis ao preço sem comprometer a qualidade essencial.
A inteligência artificial diferencia cada vez mais as ofertas: os modelos preditivos integram feeds em tempo real de FiO2, PAM e temperatura para sugerir alvos de perfusão personalizados. Os painéis de controlo em nuvem comparam as tendências de saturação com coortes anonimizadas, fornecendo aos cirurgiões análises comparativas. Ao longo do período de previsão, espera-se que a concorrência se centre em ecossistemas perioperatórios holísticos em vez de dispositivos autónomos, pressionando os fornecedores a obter certificações de interoperabilidade com os principais sistemas de informação de anestesia.
Líderes do Setor de Oxímetros Cerebrais Somáticos
-
Medtronic Plc
-
Edwards Lifesciences
-
Nonin Medical, Inc.
-
ISS Inc.
-
Masimo Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Oxímetros Cerebrais e Somáticos
- Abbott Laboratories
- Artinis Medical Systems
- Boston Scientific
- Edward Lifesciences
- GE Healthcare
- Hamamatsu Photonics
- Honeywell Life Sciences
- HyperMed Imaging
- ISS
- Lepu Medical Tech
- Masimo Corp.
- Medtronic
- Mindray Medical
- Mespere LifeSciences
- Moor Instruments
- Natus Medical
- Nihon Kohden
- Nonin Medical
- Ornim Medical
- Koninklijke Philips
- Reflectance Medical
- Spacelabs Healthcare

Oportunidades de mercado e perspectivas futuras
Está se formando um espaço em branco em torno da diferenciação definida por software e da adoção orientada por protocolos em fluxos de trabalho de alta complexidade, onde as tendências de rSO2 cerebral e somática influenciam decisões de perfusão e ventilação. Isso é mais evidente em cirurgia cardíaca, UTI e gerenciamento de ECMO, onde as equipes clínicas cada vez mais usam a rSO2 para orientar ações baseadas em monitoramento. A atividade de autorização da FDA também indica um foco dos fornecedores na expansão algorítmica e de parâmetros, e não apenas em ciclos de atualização de hardware, incluindo a autorização da Edwards Lifesciences (outubro de 2024) para um Algoritmo de Índice de Autorregulação Cerebral (CAI) sob a classificação de oximetria de saturação tecidual. Atualizações relacionadas para adicionar parâmetros de delta-hemoglobina ajudam os clínicos a interpretar se as mudanças na rSO2 refletem entrega ou consumo de oxigênio.
Outra oportunidade está no monitoramento multissite e na integração de fluxos de trabalho para a prestação de cuidados descentralizada, incluindo centros cirúrgicos ambulatoriais que favorecem sistemas compactos e consumíveis simplificados. A padronização clínica em nível hospitalar apoia a adoção além dos primeiros adotantes, ilustrada pela NHS Greater Glasgow and Clyde (NHS GGC), que publicou uma diretriz de Espectroscopia no Infravermelho Próximo (NIRS) (plataforma Right Decisions). Em regiões onde a geração de evidências pode condicionar as compras, fabricantes e hospitais usam registros, pacotes de protocolos e pilhas de monitoramento interoperáveis para fortalecer narrativas de custo-efetividade ligadas a métricas de segurança perioperatória.
Recent Industry Developments in Mercado de Oxímetros Cerebrais e Somáticos
- Março de 2026: a Medtronic firmou um acordo definitivo para adquirir a Scientia Vascular por 550 milhões de dólares americanos, adicionando tecnologias de acesso neurovascular ao seu portfólio. Embora não seja uma transação de oxímetro cerebral, o acordo fortalece a presença procedimental neurovascular da Medtronic e apoia uma integração mais ampla dos fluxos de trabalho em ambientes de cuidados neurológicos e monitoramento agudo, onde a oximetria cerebral/somática INVOS é utilizada.
- Abril de 2025: a Medtronic assinou um acordo de distribuição exclusiva nos EUA para o monitor de débito cardíaco Argos da Retia Medical, como adição ao seu portfólio de Monitoramento de Cuidados Agudos. A combinação complementa os casos de uso da oximetria cerebral INVOS, apoiando protocolos combinados de gerenciamento hemodinâmico e de oxigenação regional em salas de cirurgia e UTIs.
- Outubro de 2024: a FDA autorizou o Algoritmo de Índice de Autorregulação Cerebral (CAI) da Edwards Lifesciences (K240596) sob a classificação de oximetria de saturação tecidual. A autorização reforça a mudança do mercado em direção a atualizações de software e algoritmos que adicionam suporte à decisão clínica sobre as plataformas de monitoramento por espectroscopia no infravermelho próximo já existentes.


Mercado de Oxímetros Cerebrais e Somáticos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange dispositivos utilizados em ambientes clínicos para medir de forma não invasiva a saturação regional de oxigênio no tecido cerebral e somático, tipicamente por meio de sensores de espectroscopia de infravermelho próximo e unidades de monitoramento relacionadas. O tamanho do mercado é declarado em termos de valor com base nas vendas para os locais de atendimento.
Exclusões de escopo: Excluímos oxímetros de pulso padrão, sistemas de capnografia pura ou EEG, consumíveis não utilizados para detecção de rSO2 cerebral ou somático, e serviços de monitoramento de pacientes que não geram receita de dispositivos.
Visão Geral da Segmentação
-
Por Tipo
- Emissor Duplo e Detector Duplo
- Emissor Simples e Detector Duplo
- Outros Tipos
-
Por Aplicação
- Cirurgia Cardíaca
- Cirurgia Vascular
- Neurocirurgia e Lesão Cerebral Traumática
- Outras Aplicações
-
Por Tipo de Paciente
- Neonatos
- Pediatria
- Adultos
-
Por Utilizador Final
- Hospitais e Clínicas
- Centros Cirúrgicos Ambulatórios
- Outros Utilizadores Finais
-
Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
-
Médio Oriente e África
- CCG
- África do Sul
- Resto do Médio Oriente e África
-
América do Sul
- Brasil
- Argentina
- Resto da América do Sul
-
América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o contexto inicial de demanda e estabelecer limites práticos antes das conversas com o mercado. Consultamos fontes públicas como os bancos de dados de dispositivos da FDA dos EUA, os Centros de Serviços Medicare e Medicaid dos EUA para sinais de procedimentos e locais de atendimento, as estatísticas de saúde da Organização Mundial da Saúde e as séries de gastos com saúde e população do Banco Mundial. A literatura clínica indexada no PubMed também foi utilizada para verificar onde a oximetria cerebral e somática é comumente empregada e como a adoção evoluiu ao longo do tempo.
No âmbito comercial, relatórios anuais de empresas, apresentações a investidores e cobertura confiável do setor de saúde nos ajudaram a mapear a presença de produtos, as estruturas típicas de canais e a direção geral de preços. Assinaturas pagas selecionadas que cobrem dados financeiros de empresas e bancos de dados de patentes foram utilizadas para verificar mudanças de propriedade e foco tecnológico quando as divulgações públicas eram escassas. As fontes listadas aqui são ilustrativas e não exaustivas, e referências públicas adicionais e assinaturas foram utilizadas para coletar, validar e esclarecer o conjunto de dados final.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e questionários estruturados com partes interessadas em aquisições hospitalares, clínicos em ambientes de sala de cirurgia e UTI, distribuidores e gerentes de produto ou comerciais do lado dos dispositivos, de modo que as premissas pudessem ser testadas em relaço às restrições operacionais do dia a dia. Para um mercado global, os dados foram validados em sistemas de saúde maduros e em desenvolvimento, com perguntas centradas no mix de procedimentos, taxas de adesão típicas de sensores, ciclos de substituição e práticas de precificação que variam conforme licitações e contratos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 14% | APAC: 43% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 38% | EMEA: 34% |
| Participantes menores: 14% | Gerentes: 48% | Américas: 23% |
Dimensionamento do Mercado e Previsão
O modelo de dimensionamento começa com uma construção de cima para baixo, em que os volumes de procedimentos nas principais áreas de aplicação (como cirurgia cardíaca e cirurgia vascular) são traduzidos em um conjunto de monitoramento endereçável utilizando adoção esperada e intensidade de uso. Uma vez formado o conjunto de demanda, ele é convertido em valor utilizando preços típicos de sistemas e padrões de utilização de sensores, e então ajustado pelo mix de usuários finais entre hospitais, clínicas e centros cirúrgicos ambulatoriais.
Para manter os resultados fundamentados, realizamos aproximações seletivas de baixo para cima como verificação, incluindo feedback de canais sobre colocações de unidades, preços médios de venda amostrados e consumo inferido de sensores descartáveis vinculados à base instalada. Os dados rastreados no modelo incluem volumes de casos cirúrgicos por região, sinais de disponibilidade de leitos em UTI e sala de cirurgia, participação de procedimentos neonatais e pediátricos quando relevante, ciclos de substituição e atualização de monitores, e diferenças regionais de preços impulsionadas por contratos e movimentos cambiais. As previsões são construídas por meio de análise de cenários, com um caso base ajustado com base no que os respondentes primários esperam para a recuperação de procedimentos, adoção em novos locais de atendimento e pressão sobre preços. Onde as verificações de baixo para cima são incompletas em regiões menores, utilizamos indicadores substitutos e reequilibramos para que os totais regionais se alinhem com a lógica de demanda global.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de verificações cruzadas com sinais independentes, como a direção das tendências de procedimentos, referências de adoção de dispositivos em diretrizes clínicas ou literatura, e consistência entre as divisões por tipo de paciente e usuário final. Os valores discrepantes são revisados em múltiplas etapas analíticas e, quando um número parece muito alto ou muito baixo, rastreamos as premissas até a variável de entrada específica e realizamos novos testes com acompanhamento adicional.
O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como ações regulatórias importantes, choques de preços ou mudanças significativas nos padrões de prática clínica. Antes da entrega, uma revisão final é concluída para que o tamanho do mercado, as premissas e as previsões de curto prazo reflitam as informações mais recentes disponíveis para nós.
Tamanho do Mercado de Oxímetros Cerebrais e Somáticos da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Diferentes tamanhos de mercado são frequentemente publicados para a mesma categoria de dispositivo, mesmo quando a direção de crescimento parece semelhante. Os principais fatores são o que é contabilizado como receita, a precisão com que o conjunto de produtos é definido e se a estimativa está vinculada à atividade clínica ou extrapolada de narrativas mais amplas do setor.
A tabela mostra uma dispersão visível entre os valores publicados e, no modelo da Mordor Intelligence, o total é restrito aos equipamentos de monitoramento de oxímetros cerebrais e somáticos e aos componentes de detecção diretamente associados utilizados para medição de rSO2, em vez de agrupar plataformas gerais de monitoramento de pacientes ou receitas de oximetria de pulso padrão. As diferenças também decorrem de como as fontes tratam o alinhamento do ano base, se aplicam taxas de adoção mais aceleradas para novos locais de atendimento e como projetam os preços sem verificar de forma consistente o mix de procedimentos, os ciclos de compra dos usuários finais e o timing cambial regional.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 215,56 milhões de USD (2026) | |
| Publicador Global de Pesquisa A | 232,84 milhões de USD (2025) | Utiliza uma estrutura mais ampla de monitoramento de oximetria cerebral com um ano base diferente, e o escopo pode incluir receitas de monitoramento adjacentes além das vendas de dispositivos de rSO2 cerebral e somático, o que eleva o valor inicial. |
| Boletim do Setor B | 239,40 milhões de USD (2024) | O valor está ancorado em um ano anterior e é tipicamente apresentado como um valor de mercado de alto nível, com visibilidade limitada sobre como os volumes de procedimentos, a intensidade de uso de sensores e o timing cambial foram validados entre as regiões. |
Analisando os três valores, a maior parte da diferença é explicada pelo alinhamento do ano e pela precisão com que o escopo do produto e da receita são definidos, seguidos pela forma como a adoção e os preços são projetados. Ao manter as premissas rastreáveis aos sinais de demanda orientados por procedimentos e verificando-as com dados de fornecedores e canais, o número final permanece prático de replicar e mais fácil de explicar nas discussões de planejamento.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de oxímetros cerebrais somáticos?
O mercado de oxímetros cerebrais somáticos está avaliado em USD 215,56 milhões em 2026.
A que ritmo crescerá a procura de oxímetros cerebrais somáticos até 2031?
As vendas têm previsão de aumentar a um CAGR de 6,14%, atingindo USD 290,33 milhões até 2031.
Qual a aplicação que gera as maiores receitas?
A cirurgia cardíaca lidera com 44,90% das receitas globais em 2025.
Qual o grupo de pacientes que está a expandir mais rapidamente?
A monitorização neonatal regista o CAGR mais elevado de 8,19%, impulsionada por sensores especializados.
Qual a região que oferece as melhores perspetivas de crescimento?
A Ásia-Pacífico regista um CAGR de 7,10%, impulsionado pelo aumento dos volumes de procedimentos e dos gastos em infraestrutura.
Quais são os principais fornecedores?
Masimo, Medtronic e Edwards Lifesciences lideram o campo competitivo, com inovadores especializados como Artinis e NIRx a ganhar dinamismo.
Página atualizada pela última vez em:



