
Tamanho e Participação do Mercado de Armazenagem Alfandegada e Armazenamento em ZCF
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 28.41 Bilhões de dólares |
| Tamanho do Mercado (2031) | 36.63 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.21 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenagem Alfandegada e Armazenamento em ZCF por Mordor Intelligence
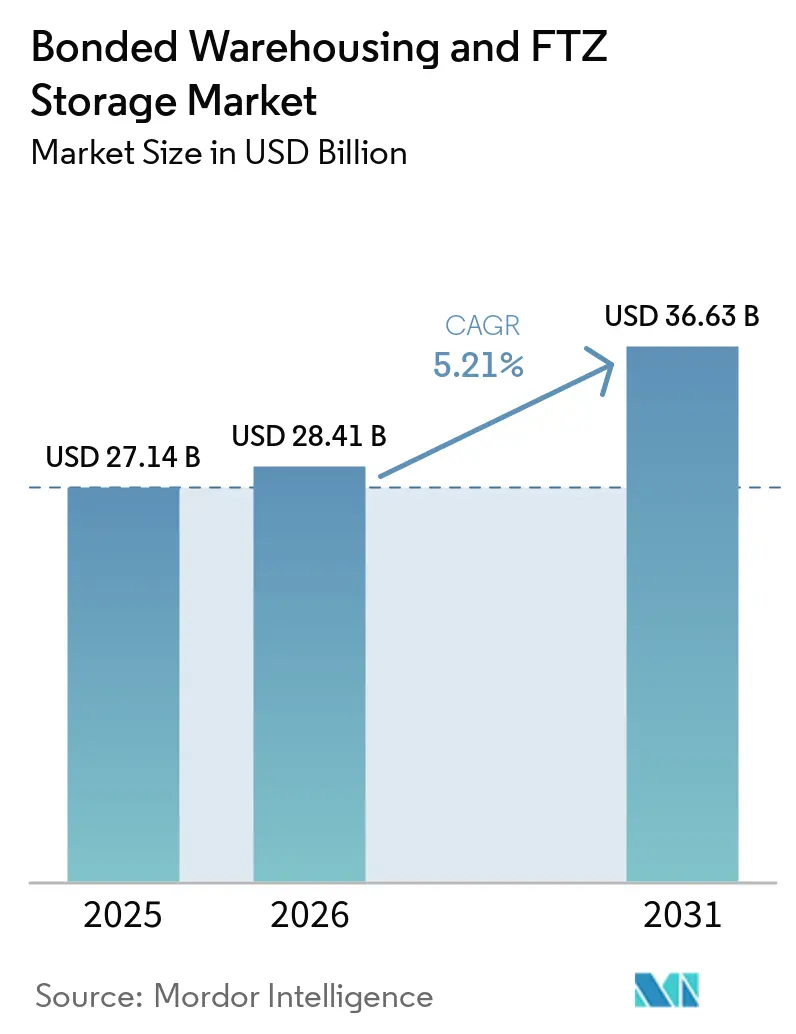
O tamanho do mercado de armazenagem alfandegada e armazenamento em ZCF foi avaliado em 27,14 bilhões de USD em 2025 e estima-se que cresça de 28,41 bilhões de USD em 2026 para atingir 36,63 bilhões de USD até 2031, a um CAGR de 5,21% durante o período de previsão (2026-2031).
A maior exposição tarifária tornou o diferimento de impostos uma consideração mais central no planejamento de estoques, especialmente para importadores que precisam de flexibilidade em relação à data em que as mercadorias entram no comércio doméstico. O mercado de armazenagem alfandegada e armazenamento em ZCF também se beneficia do comércio eletrônico transfronteiriço, pois os operadores precisam de posições de estoque local que possam suportar entregas mais rápidas sem o pagamento imediato de impostos. As ligações com portos, aeroportos e ferrovias estão se tornando mais importantes à medida que as instalações competem para reduzir as etapas de manuseio e os atrasos alfandegários. Os fabricantes estão utilizando ZCFs de uso especial para atividades de produção, enquanto os provedores de logística estão adicionando capacidade de cadeia de frio e serviços de manuseio que criam trabalho de maior valor dentro das instalações alfandegadas. Essas condições criam oportunidades para operadores que conseguem combinar conhecimento aduaneiro, controle confiável de estoques e acesso aos principais corredores comerciais.
Principais Conclusões do Relatório
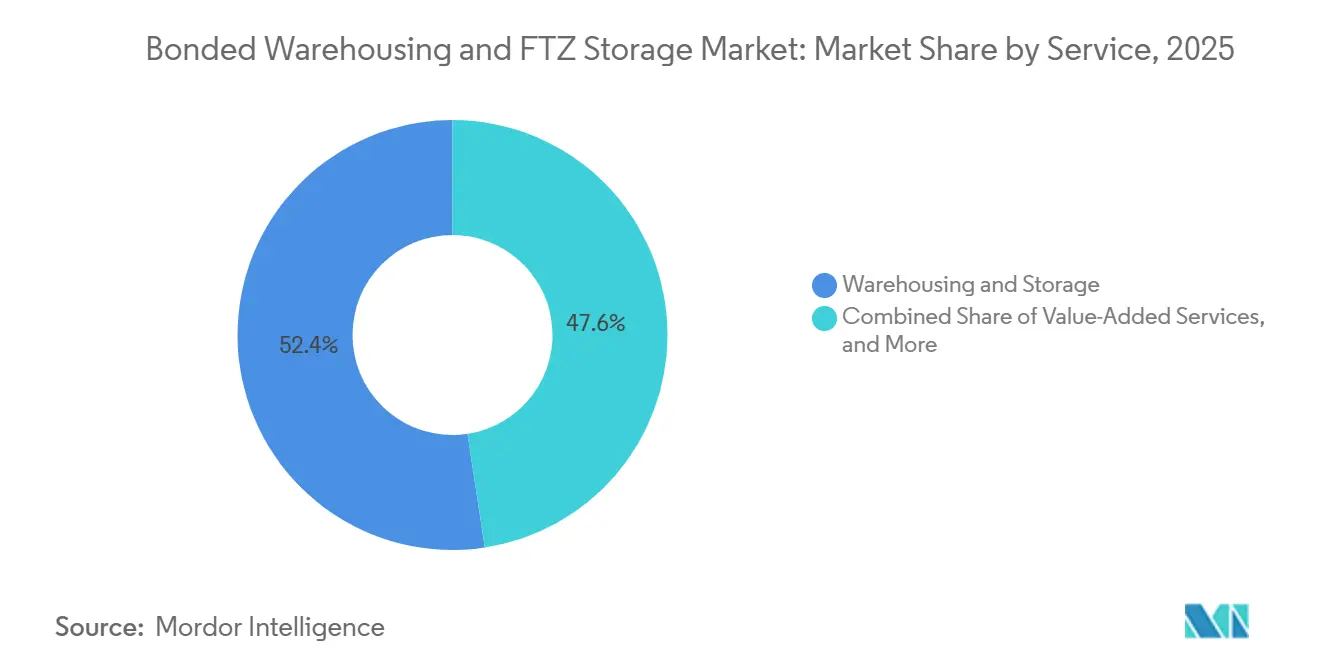
- Por tipo de serviço, armazenagem e estocagem detinha 52,45% da participação do mercado de armazenagem alfandegada e armazenamento em ZCF em 2025, enquanto os serviços de valor agregado têm previsão de registrar um CAGR de 7,01% até 2031.
- Por tipo de instalação, os armazéns alfandegados públicos detinham 42,15% do tamanho do mercado de armazenagem alfandegada e armazenamento em ZCF em 2025, enquanto as ZCFs de uso especial e subzonas têm previsão de registrar um CAGR de 7,18% até 2031.
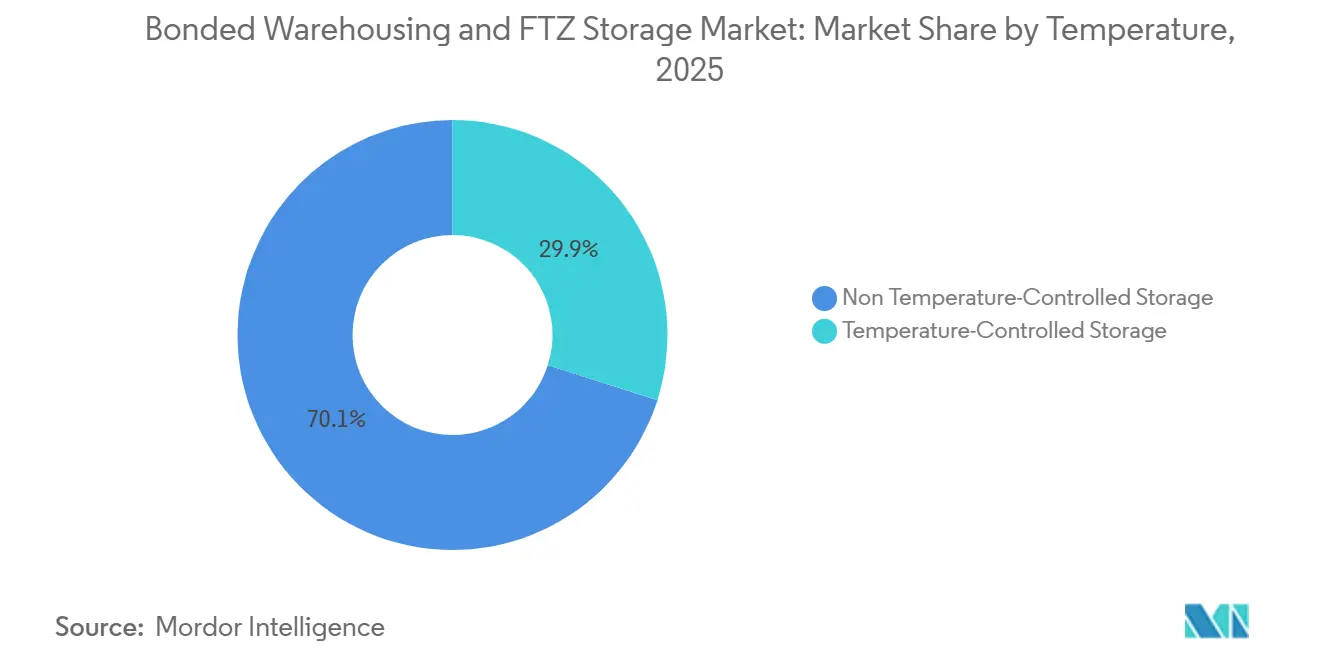
- Por temperatura, o armazenamento não controlado por temperatura detinha 70,10% da participação do mercado de armazenagem alfandegada e armazenamento em ZCF em 2025, enquanto o armazenamento com controle de temperatura tem previsão de registrar um CAGR de 6,92% até 2031.
- Por setor de usuário final, a manufatura detinha 31,55% da participação do mercado de armazenagem alfandegada e armazenamento em ZCF em 2025, enquanto o comércio atacadista e varejista tem previsão de registrar um CAGR de 6,78% até 2031.
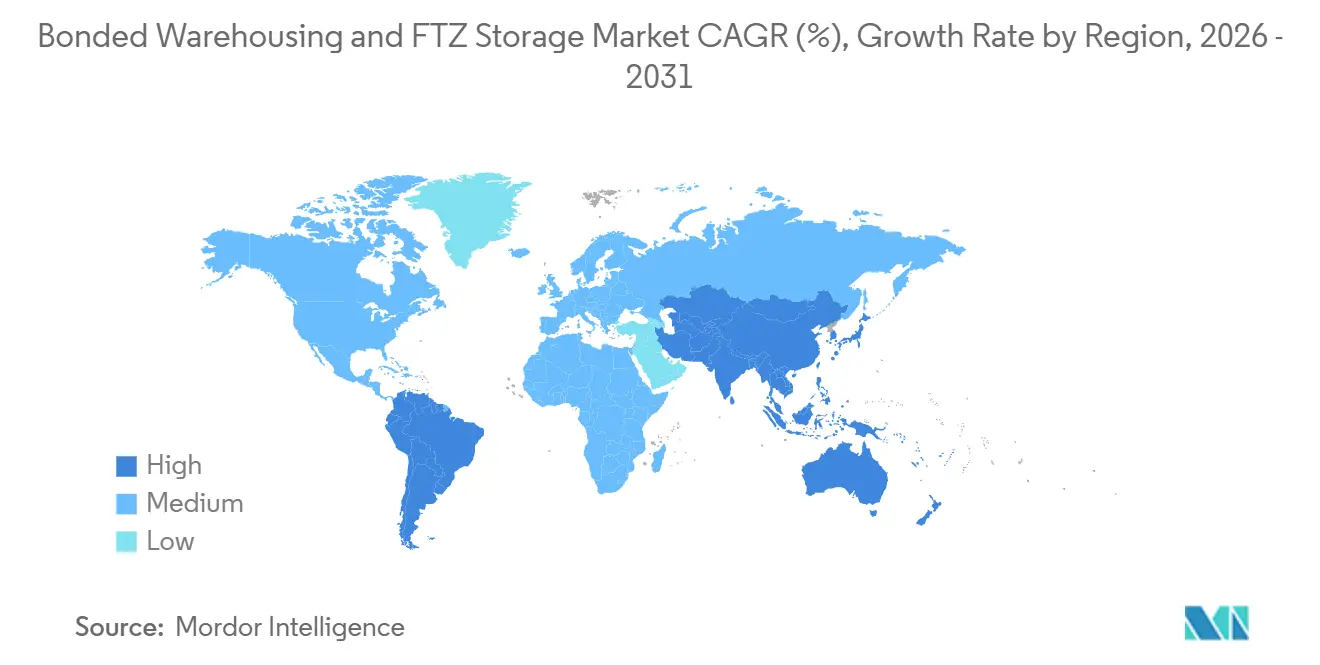
- Por geografia, a América do Norte detinha 30,20% da participação do mercado de armazenagem alfandegada e armazenamento em ZCF em 2025, enquanto a Ásia-Pacífico tem previsão de registrar um CAGR de 7,15% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Armazenagem Alfandegada e Armazenamento em ZCF
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Diferimento de Impostos e Otimização do Capital de Giro | +1.2% | Global, mais forte na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Comércio Eletrônico Transfronteiriço e Localização de Estoques | +1.0% | Ásia-Pacífico, América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Nearshoring Industrial e Centros de Distribuição Regional | +0.8% | Américas, Sudeste Asiático, Oriente Médio e África | Médio prazo (2-4 anos) |
| Infraestrutura Integrada de Porto, Aeroporto, ZCF e Alfândega | +0.6% | Oriente Médio e África, Sudeste Asiático, Sul da Ásia e Caribe | Médio prazo (2-4 anos) |
| Interoperabilidade de Dados Aduaneiros e Ciclos de Liberação Mais Rápidos | +0.4% | Europa, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Especialização em Carga de Alto Valor, Sensível ao Tempo e Regulamentada | +0.3% | Global, concentrado em centros de logística farmacêutica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Diferimento de Impostos e Otimização do Capital de Giro
Os armazéns alfandegados dos Estados Unidos podem manter mercadorias sujeitas a impostos por até 5 anos, com o imposto sendo avaliado quando as mercadorias são retiradas, e não quando são importadas. Esse prazo oferece aos importadores uma escolha prática quando as alíquotas tarifárias estão mudando ou quando a demanda é incerta. Uma empresa pode liberar mercadorias antes de um aumento tarifário planejado ou retê-las enquanto aguarda uma decisão comercial mais favorável. A abordagem move o armazenamento alfandegado além de um papel estrito de conformidade e o torna parte do planejamento do capital de giro. O trabalho de assessoria comercial da CBP em 2025 abordou os processos de ZCF e armazém, incluindo a modernização do ACE e os processos digitais voltados ao comércio para atividades de licenciamento.[1] O mercado de armazenagem alfandegada e armazenamento em ZCF, portanto, se beneficia quando os importadores precisam tanto de flexibilidade no fluxo de caixa quanto de controle aduaneiro confiável.
Comércio Eletrônico Transfronteiriço e Localização de Estoques
O comércio eletrônico transfronteiriço favorece estoques mantidos mais próximos do cliente de destino, especialmente quando os vendedores precisam de atendimento mais rápido e maior controle sobre as decisões de liberação. A China expandiu as funções das zonas alfandegadas abrangentes por meio de 24 medidas anunciadas em abril de 2026, incluindo maior suporte para reparo alfandegado, distribuição de energia e minerais, e melhores ligações entre zonas, aeroportos e redes ferroviárias. Xangai concluiu os testes de um pré-armazém de exportação marítima na Zona Alfandegada Abrangente de Fengxian em junho de 2026, conectando o armazenamento alfandegado interior às operações de exportação do Porto de Yangshan. Essas etapas apoiam um modelo operacional em que as mercadorias são armazenadas, preparadas e liberadas mais próximas da rota de embarque. O mercado de armazenagem alfandegada e armazenamento em ZCF se beneficia desse modelo porque os vendedores de comércio eletrônico precisam de instalações que possam gerenciar registros de estoque, status aduaneiro e atendimento rápido de pedidos no mesmo local. A demanda provavelmente se estenderá além da China à medida que os vendedores utilizem instalações alfandegadas nos mercados de destino para estocagem regional.
Nearshoring Industrial e Centros de Distribuição Regional
O nearshoring aumentou a importância das ZCFs localizadas próximas a centros de produção, portos e grandes mercados de consumo. A DP World assinou um memorando de entendimento de 760 milhões de USD com a República Dominicana em maio de 2025 para a expansão do Porto Caucedo e da ZCF, comprometendo posteriormente mais 100 milhões de USD em maio de 2026 para infraestrutura de armazéns e logística. A Cidade de Ho Chi Minh estabeleceu uma ZCF de 4.174 hectares conectada ao porto de Cai Mep Ha, ao Aeroporto Internacional de Long Thanh e ao complexo de águas profundas de Cai Mep-Thi Vai. A Autoridade da Zona Econômica Livre de Busan-Jinhae também iniciou um esforço em escala total em junho de 2026 para atrair empresas globais de logística antes do desenvolvimento do seu Tri-Porto. Esses investimentos ajudam os fabricantes a posicionar componentes importados e produtos acabados próximos às redes regionais de produção e distribuição. Eles também apoiam a transição para subzonas dedicadas, onde as empresas buscam autoridade de produção e tratamento tarifário adequados a um processo de fabricação específico.
Infraestrutura Integrada de Porto, Aeroporto, ZCF e Alfândega
A infraestrutura integrada reduz o número de transferências entre chegada, armazenamento, processamento e distribuição posterior. A DHL Supply Chain comprometeu 130 milhões de EUR (152,92 milhões de USD) em 2025 para um hub logístico de 53.000 m² na Zona Logística Integrada Especial da Arábia Saudita em Riade. A Índia informou que 5 parques logísticos multimodais estão em desenvolvimento ao longo dos exercícios fiscais 2025-26 e 2026-27, incluindo projetos em Bengaluru, Chennai e Nagpur.[2] O Registro Federal dos Estados Unidos registrou em 2025 uma solicitação da Grand River Aseptic Manufacturing para autoridade de produção na Subzona 189H da ZCF 189 em Michigan.[3] Instalações conectadas podem reduzir o tempo de permanência e facilitar a supervisão aduaneira. A troca de dados mais rápida e o processamento de liberações reforçam essa vantagem, especialmente onde as autoridades portuárias e as agências aduaneiras utilizam procedimentos digitais comuns.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Regras Aduaneiras Fragmentadas e Requisitos de Licenciamento | -0.5% | Global, especialmente em operações multijurisdicionais | Curto prazo (≤ 2 anos) |
| Inflação de Custos de Energia, Mão de Obra e Conformidade | -0.4% | Global, especialmente América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Reconciliação de Estoque Alfandegado e Exposição a Auditorias | -0.3% | Global, com maior exposição nos Estados Unidos e Europa | Curto prazo (≤ 2 anos) |
| Volatilidade da Política Tarifária e Incerteza na Economia dos Impostos | -0.2% | Global, especialmente nas principais rotas comerciais dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regras Aduaneiras Fragmentadas e Requisitos de Licenciamento
Diferentes regras nacionais criam um ônus operacional significativo para empresas que gerenciam redes alfandegadas em várias jurisdições. O Grupo de Trabalho de ZCF e Armazém da CBP de 2025 observou a aplicação inconsistente de procedimentos sob o 19 CFR Parte 19 e recomendou orientações padronizadas, treinamento e processos de licenciamento mais digitais.[4] O Canadá aplica um quadro separado para armazéns alfandegados sob o Memorando D7-4-4 e o Regulamento de Armazéns Alfandegados. A União Europeia tem seu próprio cronograma de implementação para sistemas aduaneiros interoperáveis sob o Regulamento de Execução da Comissão 2025/512. Isso significa que os operadores que atendem aos Estados Unidos, Canadá e Europa frequentemente precisam de fluxos de trabalho, controles e expertise de pessoal diferentes. O mercado de armazenagem alfandegada e armazenamento em ZCF enfrenta um limite prático de expansão quando operadores menores não conseguem absorver esses requisitos paralelos de conformidade.
Inflação de Custos de Energia, Mão de Obra e Conformidade
Mão de obra, energia, controles de estoque e sistemas de dados podem pesar sobre a economia do armazenamento alfandegado. O Departamento de Estatísticas do Trabalho dos Estados Unidos reportou salários iniciais médios de 16,41 USD por hora em 2025 e salários médios de gestão de 58.529 USD anuais no setor de armazenagem e estocagem. As instalações alfandegadas exigem registros detalhados de estoque, de modo que a precisão da mão de obra e o treinamento têm efeito direto nos custos operacionais. A Câmara de Comércio Internacional reportou em 2025 que os processos de comércio digital interoperáveis podem exigir investimento inicial substancial em interfaces de programação de aplicativos, serviços de confiança digital e gestão de registros eletrônicos. A Organização Mundial das Alfândegas e a União Postal Universal também atualizaram as orientações sobre dados eletrônicos antecipados em 2025, aumentando os requisitos de tratamento de dados para operadores conectados a fluxos postais. Esses custos são mais elevados para armazéns menores e para instalações com controle de temperatura que necessitam de monitoramento contínuo e refrigeração.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Serviços de Valor Agregado Ganham Espaço nas Zonas Alfandegadas
Armazenagem e estocagem detinha 52,45% da participação do mercado de armazenagem alfandegada e armazenamento em ZCF em 2025, refletindo a necessidade contínua de manter mercadorias sob suspensão de impostos antes da liberação doméstica. O segmento atende a uma ampla gama de mercadorias, incluindo eletrônicos, têxteis, insumos industriais e bens de consumo. Seu papel permanece central porque muitos importadores precisam apenas de armazenamento seguro, supervisão aduaneira e a capacidade de liberar mercadorias de acordo com a demanda. O manuseio de entrada e saída adiciona uma camada de serviço de movimentação mais rápida em instalações adjacentes a portos. Esse trabalho inclui recebimento, controle de movimentação, carregamento e despacho, e é cada vez mais afetado pela automação de armazéns. O principal valor comercial vem de manter a carga em movimento com precisão, preservando o status aduaneiro das mercadorias.
Os serviços de valor agregado têm previsão de registrar um CAGR de 7,01% até 2031, a taxa mais rápida dentro da segmentação de serviços. O tamanho do mercado de armazenagem alfandegada e armazenamento em ZCF para esse serviço é sustentado por reembalagem em regime alfandegado, paletização, rotulagem e outros trabalhos que podem ser concluídos antes que as mercadorias entrem no comércio doméstico. Os fabricantes podem usar esses serviços para adiar a preparação final até que um pedido ou decisão de distribuição esteja definido. Isso aumenta a receita por m² para instalações que possuem os sistemas e as permissões aduaneiras adequados. Também torna os operadores mais importantes para os clientes, pois armazenamento, manuseio de produtos e controles de liberação são gerenciados em um único local. À medida que esses serviços se tornam mais comuns, a distinção entre um armazém básico e uma plataforma logística alfandegada fica mais clara.


Por Tipo de Instalação: Subzonas de ZCF de Uso Especial Atraem Investimentos Industriais
Os armazéns alfandegados públicos detinham 42,15% do tamanho do mercado de armazenagem alfandegada e armazenamento em ZCF em 2025, sustentados por um modelo multiusuário que reduz a barreira de entrada para importadores. As empresas podem obter benefícios de diferimento de impostos sem construir sua própria instalação privada ou assumir todos os custos de ativação. Esse formato é útil para varejistas, fabricantes de pequeno porte, importadores agrícolas e empresas com volumes variáveis. Os armazéns alfandegados privados continuam sendo importantes para grandes importadores que precisam de maior controle sobre as operações e o acesso ao estoque. As ZCFs de uso geral também oferecem opções mais amplas de diferimento de impostos para fabricantes e distribuidores. Seu valor reside no atendimento a muitos clientes ou atividades dentro de uma área supervisionada pela alfândega já estabelecida.
As ZCFs de uso especial e subzonas têm previsão de registrar um CAGR de 7,18% até 2031. Essas instalações são projetadas para empresas que precisam de uma autoridade específica para fabricação ou outras atividades definidas. A solicitação de 2025 da Grand River Aseptic Manufacturing para a Subzona 189H da ZCF 189 mostrou como os produtores farmacêuticos utilizaram o caminho da autoridade de produção. Estruturas semelhantes podem apoiar atividades relacionadas a semicondutores, baterias, aeroespacial e energia, onde as mercadorias e as etapas de produção exigem gestão aduaneira rigorosa. Subzonas dedicadas também podem apoiar a inversão tarifária quando uma empresa pode pagar imposto sobre o produto acabado com alíquota mais baixa em vez de sobre os componentes importados. Isso explica por que as instalações de uso especial estão ganhando atenção à medida que os projetos de nearshoring se aproximam dos principais mercados consumidores.
Por Temperatura: Cadeias de Frio Farmacêuticas Impulsionam o Crescimento do Armazenamento com Controle de Temperatura
O armazenamento não controlado por temperatura detinha 70,10% da participação do mercado de armazenagem alfandegada e armazenamento em ZCF em 2025. Eletrônicos, têxteis, maquinário, produtos industriais e muitos bens de consumo não precisam de controle climático enquanto mantidos em regime alfandegado. Isso confere às instalações de temperatura ambiente uma base de carga ampla e estável nos principais portos marítimos e corredores logísticos interiores. Os operadores nesse segmento concentram-se em capacidade, precisão de estoque, segurança e atividade de liberação eficiente. O segmento também se beneficia dos fluxos do comércio eletrônico que precisam de mercadorias gerais armazenadas próximas aos mercados de destino. Sua escala o torna a categoria de temperatura central no mercado de armazenagem alfandegada e armazenamento em ZCF.
O armazenamento com controle de temperatura tem previsão de registrar um CAGR de 6,92% até 2031. O segmento abrange condições de temperatura ambiente, refrigerada e congelada, com demanda vinculada a remessas farmacêuticas, biotecnológicas, alimentícias e de bens de consumo premium. A GEODIS inaugurou uma instalação de cross-docking de cadeia de frio para saúde próxima ao Aeroporto O'Hare de Chicago em abril de 2026, com zonas de temperatura dedicadas para produtos biológicos e produtos de saúde em temperatura ambiente controlada. A Movianto, parte da Yusen Logistics, expandiu sua instalação de Aalst, na Bélgica, de 14.000 para 25.000 posições de paletes com controle de temperatura em junho de 2026 e adicionou embalagem secundária licenciada por BPF. Esses exemplos mostram por que a carga regulamentada pode sustentar uma classe mais especializada de instalação alfandegada. Os operadores precisam tanto de controles aduaneiros quanto de desempenho de temperatura documentado, o que cria barreiras de entrada mais elevadas do que no armazenamento de temperatura ambiente.
Por Setor de Usuário Final: Varejo e Comércio Emergem como Catalisadores de Crescimento
A manufatura detinha 31,55% da participação do mercado de armazenagem alfandegada e armazenamento em ZCF em 2025, tornando-a a maior categoria de usuário final. Produtores automotivos, de eletrônicos e de equipamentos industriais utilizam instalações alfandegadas para diferir impostos sobre componentes importados antes que os produtos acabados entrem na distribuição doméstica. Isso ajuda as empresas a alinhar os pagamentos de impostos de forma mais próxima aos cronogramas de produção e vendas. Usuários de materiais de construção, petróleo e gás, e mineração também precisam de armazenamento para equipamentos importados e insumos estratégicos. Sua demanda frequentemente está vinculada a grandes projetos e autoridade de produção dedicada em ZCFs costeiras. O mercado de armazenagem alfandegada e armazenamento em ZCF, portanto, permanece estreitamente ligado às cadeias de suprimentos industriais, bem como às importações de consumo.
O comércio atacadista e varejista tem previsão de registrar um CAGR de 6,78% até 2031, a taxa mais rápida entre a segmentação de usuários finais. Os varejistas estão posicionando estoques em trânsito aduaneiro em centros de atendimento vinculados a ZCFs e liberando mercadorias contra pedidos confirmados. Isso pode melhorar a flexibilidade do estoque e facilitar o manuseio de devoluções quando os produtos ainda não foram inseridos no comércio doméstico. Usuários de agricultura, pesca e silvicultura também dependem de instalações alfandegadas refrigeradas e de temperatura ambiente para alimentos e frutos do mar importados. A Lineage e o Porto de Nova Orleans certificaram o primeiro armazém refrigerado público alfandegado Classe 3 da Louisiana com capacidade de inspeção USDA I-House no local em agosto de 2025. O modelo de serviço está se tornando mais acessível à medida que os sistemas de gestão de armazéns combinam funções aduaneiras com operações diárias de estoque.
Análise Geográfica
A América do Norte detinha 30,20% da participação do mercado de armazenagem alfandegada e armazenamento em ZCF em 2025. Os Estados Unidos possuem uma rede madura supervisionada pela alfândega, e as necessidades de gestão tarifária aumentaram o interesse no armazenamento alfandegado e no uso de ZCFs. O Canadá complementa essa rede por meio de seu programa e regulamentos de Armazéns Alfandegados, que aplicam um quadro separado de licenciamento e operação. A demanda da região é sustentada por grandes volumes de importação, estreitas ligações entre as cadeias de suprimentos industriais e varejistas, e ativos estabelecidos de logística portuária e interior. No Caribe, os compromissos da DP World em Caucedo apontam para um papel maior da capacidade de ZCF integrada a portos no atendimento a fabricantes de nearshoring.
A Europa tem uma demanda estável em torno do corredor de Roterdã, Antuérpia e Hamburgo, onde a densa infraestrutura multimodal apoia a logística supervisionada pela alfândega. O Porto de Antuérpia-Bruges colocou sua Plataforma de Liberação de Entrada totalmente em operação em dezembro de 2025, substituindo o sistema aduaneiro PLDA por um quadro automatizado de troca de dados para eventos de chegada e armazenamento temporário. A Maersk inaugurou um armazém frigorífico certificado por PIB em Rotterdam Maasvlakte em julho de 2026, próximo ao APM Terminals Maasvlakte II. O quadro europeu favorece operadores que conseguem atender às expectativas digitais comuns enquanto navegam pela implementação em nível nacional. O Reino Unido, a Alemanha, a França e a Bélgica continuam sendo locais importantes para a demanda alfandegada devido aos seus volumes de comércio e bases industriais.
A Ásia-Pacífico tem previsão de registrar um CAGR de 7,15% até 2031, conferindo-lhe a taxa de crescimento regional mais rápida no mercado de armazenagem alfandegada e armazenamento em ZCF. As medidas de abril de 2026 da China expandiram o escopo operacional das zonas alfandegadas abrangentes e fortaleceram as ligações entre as zonas e a infraestrutura de transporte. Os parques logísticos multimodais planejados pela Índia têm como objetivo integrar o armazenamento alfandegado à infraestrutura nacional de frete. O desenvolvimento de ZCFs no Sudeste Asiático no Vietnã e na Coreia do Sul também apoia o papel da região na manufatura e distribuição regional. O Oriente Médio e a África continuam sendo importantes áreas emergentes, lideradas pela JAFZA, pela SILZ da Arábia Saudita e pela Zona Econômica do Canal de Suez. A concessão de 50 anos da DP World com a Autoridade dos Portos de Fujairah em julho de 2026 anunciou o desenvolvimento de 2 terminais na costa leste dos Emirados Árabes Unidos e o aumento da capacidade nacional de contêineres de 19,4 milhões para quase 22 milhões de TEUs.

Cenário Competitivo
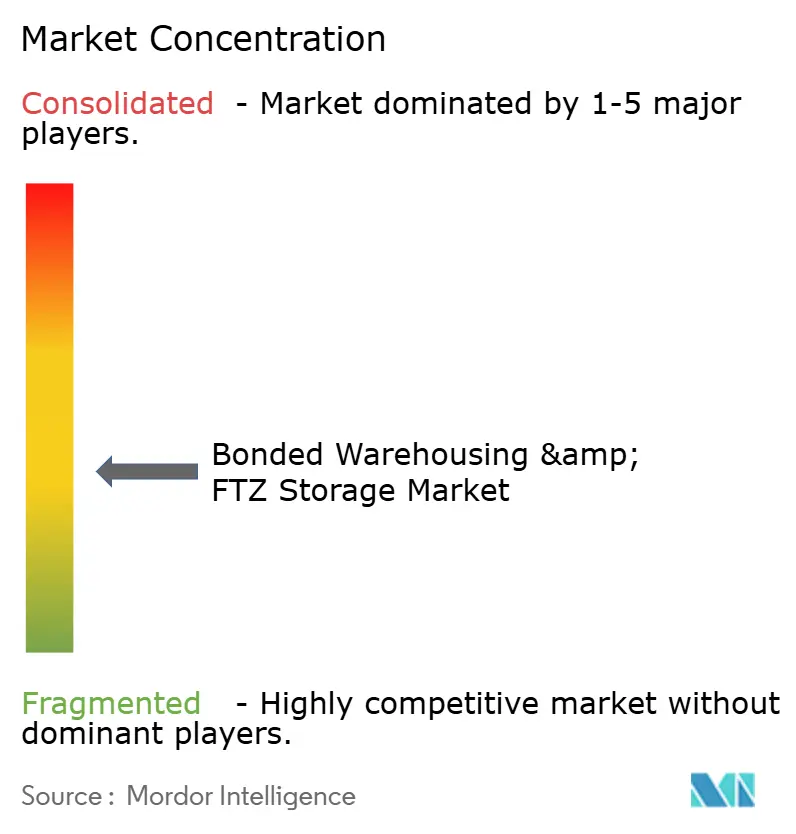
O mercado de armazenagem alfandegada e armazenamento em ZCF é moderadamente fragmentado. Grandes provedores de logística terceirizada operam amplas redes adjacentes a portos, enquanto empresas regionais especializadas concentram-se em carga regulamentada, com controle de temperatura ou de alto valor. A concorrência é moldada pela localização do site, capacidade aduaneira, sistemas de armazém disponíveis e acesso a capital para expansão. Os principais provedores buscam uma presença mais ampla nos corredores de ZCF de crescimento rápido, em vez de depender de uma única rede nacional. Eles também estão adicionando serviços que tornam uma instalação mais difícil de substituir, incluindo armazenamento frio alfandegado, suporte à produção e integração de dados aduaneiros. Essa estrutura confere aos operadores globais estabelecidos uma vantagem, mas deixa espaço para empresas menores com conhecimento regulatório local ou capacidades de manuseio especializadas.
O investimento da DHL de 130 milhões de EUR (152,92 bilhões de USD) em uma instalação em Riade dentro da SILZ é um exemplo de estratégia construída em torno de infraestrutura de comércio integrada e logística específica por setor. O investimento adicional da DP World em Caucedo é outro exemplo, combinando capacidade portuária, armazenagem e desenvolvimento de ZCF para atrair clientes de manufatura e distribuição. O armazém frigorífico certificado por PIB da Maersk em Roterdã em 2026 ilustra o valor de combinar localização com manuseio farmacêutico regulamentado. Esses movimentos mostram que os principais provedores não estão competindo apenas por espaço. Eles estão competindo por clientes que precisam de um ambiente operacional completo, incluindo ligações de transporte, controles de conformidade e serviços especializados.
O mercado de armazenagem alfandegada e armazenamento em ZCF também tem oportunidades em áreas onde a capacidade dedicada de cadeia de frio é limitada, incluindo partes da África Ocidental, Sul da Ásia e Caribe. A logística de componentes para centros de dados é outro nicho em desenvolvimento, pois hardware de alto valor pode exigir cronometragem cuidadosa da entrada aduaneira e entrega posterior. A DHL anunciou 10 sites de armazéns dedicados à logística de centros de dados na América do Norte em janeiro de 2026, totalizando mais de 7 milhões de pés quadrados e incluindo capacidades especializadas para equipamentos de TI. Modelos de serviço compartilhado podem ajudar importadores de médio porte a utilizar os benefícios da ZCF sem estabelecer uma subzona dedicada. O investimento em tecnologia provavelmente continuará sendo importante à medida que as agências aduaneiras avançam para licenças mais digitais, registros eletrônicos e dados interoperáveis. O resultado é um campo onde a escala ajuda, mas o conhecimento setorial e a execução confiável continuam sendo fontes importantes de diferenciação.
Líderes do Setor de Armazenagem Alfandegada e Armazenamento em ZCF
-
DHL Group
-
United Parcel Service, Inc.
-
A.P. Moller - Maersk
-
Kuehne + Nagel International AG
-
DSV A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A.P. Moller Maersk inaugurou um centro logístico de 71.800 m² em Herleshausen, Alemanha, na rodovia A4, apoiando a distribuição de um grande varejista online pela Europa Central com até 1.000 funcionários no pico de capacidade.
- Julho de 2026: A DP World assinou uma concessão de 50 anos com a Autoridade dos Portos de Fujairah para desenvolver 2 novos terminais nos Emirados Árabes Unidos, expandindo a capacidade de manuseio de contêineres dos EAU de 19,4 milhões para quase 22 milhões de TEUs.
- Maio de 2026: A GEODIS inaugurou um armazém farmacêutico com controle de temperatura e conformidade com PIB próximo ao Aeroporto de Manchester com 2.000 posições de paletes em zonas de temperatura ambiente e refrigerada para importações farmacêuticas.
- Janeiro de 2026: O DHL Group anunciou 10 sites de armazéns dedicados à logística de centros de dados na América do Norte, totalizando mais de 7 milhões de pés quadrados.


Escopo do Relatório Global do Mercado de Armazenagem Alfandegada e Armazenamento em ZCF
| Armazenagem e Estocagem |
| Manuseio de Entrada e Saída |
| Serviços de Valor Agregado (Embalagem, Paletização, Rotulagem, etc.) |
| Armazéns Alfandegados Públicos |
| Armazéns Alfandegados Privados |
| ZCFs de Uso Geral |
| ZCFs de Uso Especial e Subzonas |
| Armazenamento com Controle de Temperatura | Temperatura Ambiente |
| Refrigerado | |
| Congelado | |
| Armazenamento Não Controlado por Temperatura |
| Manufatura |
| Petróleo e Gás, Mineração e Extração |
| Comércio Atacadista e Varejista |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático (ASEAN) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Armazenagem e Estocagem | |
| Manuseio de Entrada e Saída | ||
| Serviços de Valor Agregado (Embalagem, Paletização, Rotulagem, etc.) | ||
| Por Tipo de Instalação | Armazéns Alfandegados Públicos | |
| Armazéns Alfandegados Privados | ||
| ZCFs de Uso Geral | ||
| ZCFs de Uso Especial e Subzonas | ||
| Por Temperatura | Armazenamento com Controle de Temperatura | Temperatura Ambiente |
| Refrigerado | ||
| Congelado | ||
| Armazenamento Não Controlado por Temperatura | ||
| Por Setor de Usuário Final | Manufatura | |
| Petróleo e Gás, Mineração e Extração | ||
| Comércio Atacadista e Varejista | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático (ASEAN) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento na armazenagem alfandegada e no armazenamento em ZCF?
O diferimento de impostos, o comércio eletrônico transfronteiriço, o nearshoring e a infraestrutura de transporte integrada sustentam o crescimento de 28,41 bilhões de USD em 2026 para 36,63 bilhões de USD até 2031.
Qual serviço está crescendo mais rapidamente nas instalações alfandegadas?
Os serviços de valor agregado têm previsão de registrar um CAGR de 7,01% até 2031, à medida que os clientes utilizam instalações alfandegadas para reembalagem, rotulagem e outros trabalhos de pré-liberação.
Por que as ZCFs de uso especial estão se tornando mais importantes?
Elas permitem que os fabricantes busquem autoridade de produção específica para o local e podem apoiar o tratamento tarifário mais adequado a um processo de produção definido.
Qual categoria de temperatura está crescendo mais rapidamente?
O armazenamento com controle de temperatura tem previsão de registrar um CAGR de 6,92% até 2031, sustentado pelas cadeias de suprimentos farmacêuticas e biotecnológicas.
Qual região tem o crescimento projetado mais rápido?
A Ásia-Pacífico tem previsão de registrar um CAGR de 7,15% até 2031, sustentada pela expansão de zonas alfandegadas e investimentos em logística na China, Índia, Vietnã e Coreia do Sul.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

