
Tamaño y Participación del Mercado de Almacenamiento en Depósito Aduanero y Zonas de Libre Comercio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 28.41 Mil millones de dólares |
| Tamaño del Mercado (2031) | 36.63 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.21 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almacenamiento en Depósito Aduanero y Zonas de Libre Comercio por Mordor Intelligence
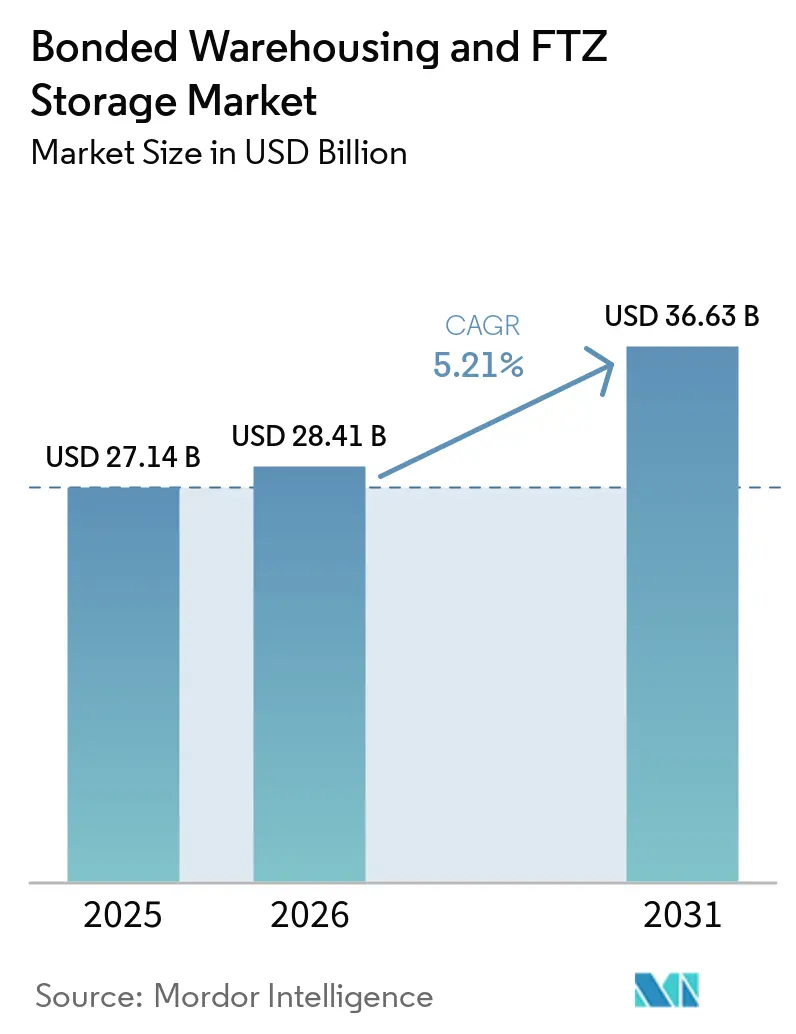
El tamaño del mercado de almacenamiento en depósito aduanero y zonas de libre comercio fue valorado en 27,14 mil millones de USD en 2025 y se estima que crecerá desde 28,41 mil millones de USD en 2026 hasta alcanzar 36,63 mil millones de USD en 2031, a una CAGR del 5,21% durante el período de pronóstico (2026-2031).
La mayor exposición arancelaria ha convertido el diferimiento de derechos en una consideración más central en la planificación de inventarios, especialmente para los importadores que necesitan flexibilidad en torno a la fecha en que los bienes ingresan al comercio doméstico. El mercado de almacenamiento en depósito aduanero y zonas de libre comercio también se beneficia del comercio electrónico transfronterizo, ya que los operadores necesitan posiciones de inventario local que puedan respaldar una entrega más rápida sin el pago inmediato de derechos. Los enlaces portuarios, aeroportuarios y ferroviarios son cada vez más importantes a medida que las instalaciones compiten por reducir los pasos de manipulación y los retrasos aduaneros. Los fabricantes utilizan zonas de libre comercio de propósito especial para actividades de producción, mientras que los proveedores de logística añaden capacidad de cadena de frío y servicios de manipulación que generan trabajo de mayor valor dentro de las ubicaciones aduaneras. Estas condiciones crean oportunidades para los operadores que pueden combinar conocimiento aduanero, control de inventario confiable y acceso a los principales corredores comerciales.
Conclusiones Clave del Informe
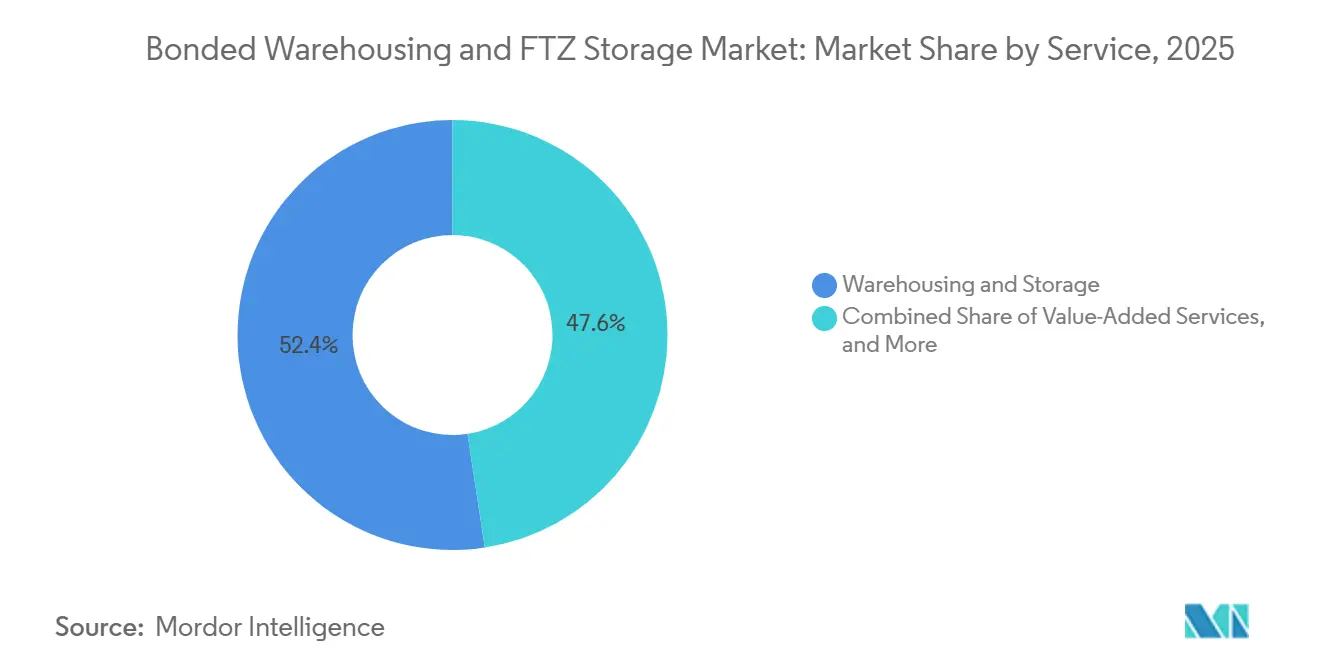
- Por tipo de servicio, el almacenamiento y depósito representó el 52,45% de la participación del mercado de almacenamiento en depósito aduanero y zonas de libre comercio en 2025, mientras que se prevé que los servicios de valor agregado registren una CAGR del 7,01% hasta 2031.
- Por tipo de instalación, los depósitos aduaneros públicos representaron el 42,15% del tamaño del mercado de almacenamiento en depósito aduanero y zonas de libre comercio en 2025, mientras que se prevé que las zonas de libre comercio de propósito especial y subzonas registren una CAGR del 7,18% hasta 2031.
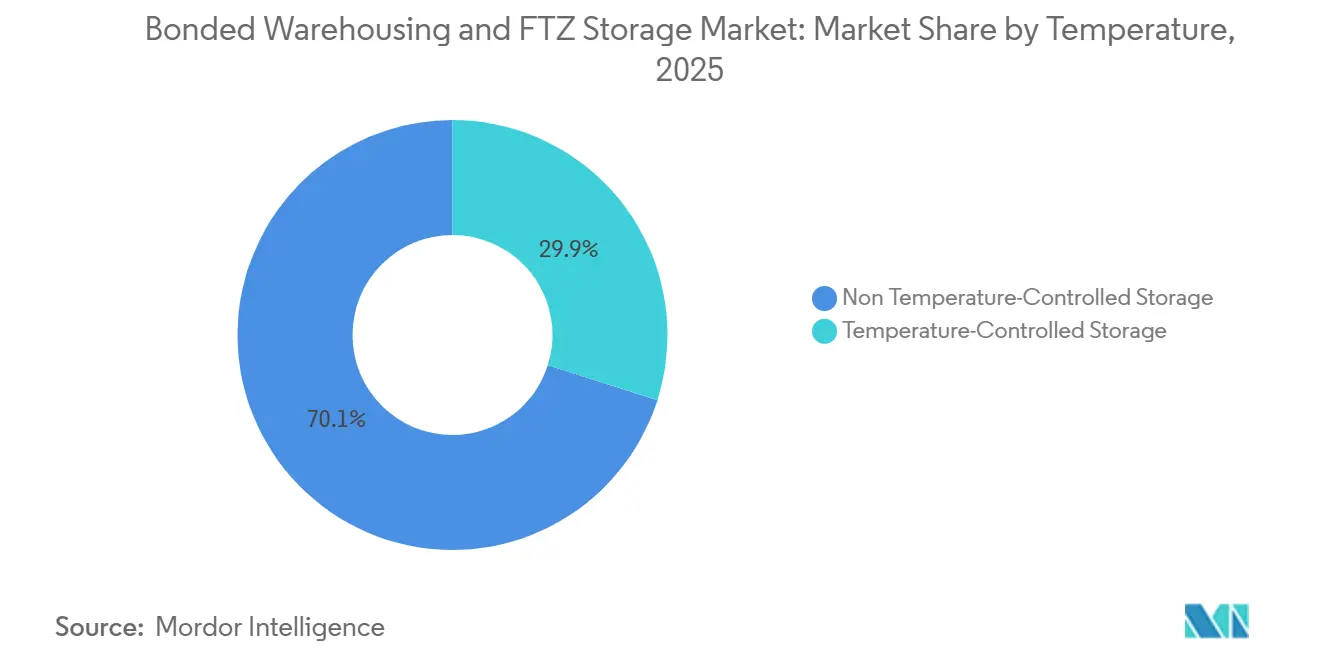
- Por temperatura, el almacenamiento sin control de temperatura representó el 70,10% de la participación del mercado de almacenamiento en depósito aduanero y zonas de libre comercio en 2025, mientras que se prevé que el almacenamiento con control de temperatura registre una CAGR del 6,92% hasta 2031.
- Por industria de usuario final, la manufactura representó el 31,55% de la participación del mercado de almacenamiento en depósito aduanero y zonas de libre comercio en 2025, mientras que se prevé que el comercio mayorista y minorista registre una CAGR del 6,78% hasta 2031.
- Por geografía, América del Norte representó el 30,20% de la participación del mercado de almacenamiento en depósito aduanero y zonas de libre comercio en 2025, mientras que se prevé que Asia-Pacífico registre una CAGR del 7,15% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Almacenamiento en Depósito Aduanero y Zonas de Libre Comercio
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Diferimiento de Derechos y Optimización del Capital de Trabajo | +1.2% | Global, más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Comercio Electrónico Transfronterizo y Localización de Inventarios | +1.0% | Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Relocalización de la Manufactura y Centros de Distribución Regional | +0.8% | Américas, Sudeste Asiático, Oriente Medio y África | Mediano plazo (2-4 años) |
| Infraestructura Integrada de Puertos, Aeropuertos, Zonas de Libre Comercio y Aduanas | +0.6% | Oriente Medio y África, Sudeste Asiático, Asia del Sur y el Caribe | Mediano plazo (2-4 años) |
| Interoperabilidad de Datos Aduaneros y Ciclos de Despacho más Rápidos | +0.4% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Especialización en Carga de Alto Valor, Sensible al Tiempo y Regulada | +0.3% | Global, concentrado en centros de logística farmacéutica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Diferimiento de Derechos y Optimización del Capital de Trabajo
Los depósitos aduaneros de los Estados Unidos pueden retener mercancías sujetas a derechos hasta por 5 años, con los derechos evaluados cuando las mercancías son retiradas en lugar de cuando son importadas. Este plazo ofrece a los importadores una opción práctica cuando las tasas arancelarias están cambiando o cuando la demanda es incierta. Una empresa puede liberar mercancías antes de un aumento de derechos planificado o retenerlas mientras espera una decisión comercial más favorable. El enfoque traslada el almacenamiento aduanero más allá de un papel de cumplimiento estricto y lo convierte en parte de la planificación del capital de trabajo. El trabajo de asesoría comercial de la CBP en 2025 abordó los procesos de zonas de libre comercio y depósitos aduaneros, incluida la modernización del ACE y los procesos digitales orientados al comercio para la actividad de permisos.[1] El mercado de almacenamiento en depósito aduanero y zonas de libre comercio, por lo tanto, se beneficia cuando los importadores necesitan tanto flexibilidad de flujo de caja como un control aduanero confiable.
Comercio Electrónico Transfronterizo y Localización de Inventarios
El comercio electrónico transfronterizo favorece el inventario que se mantiene más cerca del cliente de destino, particularmente cuando los vendedores necesitan un cumplimiento más rápido y mayor control sobre las decisiones de despacho. China amplió las funciones de las zonas aduaneras integrales mediante 24 medidas anunciadas en abril de 2026, incluido un mayor apoyo para la reparación en depósito aduanero, la distribución de energía y minerales, y mejores vínculos entre las zonas, los aeropuertos y las redes ferroviarias. Shanghái completó las pruebas de un pre-almacén de exportación marítima en la Zona Aduanera Integral de Fengxian en junio de 2026, conectando el almacenamiento aduanero interior con las operaciones de exportación del Puerto de Yangshan. Estos pasos respaldan un modelo operativo en el que las mercancías se almacenan, preparan y despachan más cerca de la ruta de envío. El mercado de almacenamiento en depósito aduanero y zonas de libre comercio se beneficia de este modelo porque los vendedores de comercio electrónico necesitan instalaciones que puedan gestionar registros de inventario, estado aduanero y cumplimiento rápido de pedidos en el mismo lugar. Es probable que la demanda se extienda más allá de China a medida que los vendedores utilicen instalaciones aduaneras en los mercados de destino para el almacenamiento regional.
Relocalización de la Manufactura y Centros de Distribución Regional
La relocalización ha aumentado la importancia de las zonas de libre comercio ubicadas cerca de centros de producción, puertos y grandes mercados de consumo. DP World firmó un memorando de entendimiento de 760 millones de USD con la República Dominicana en mayo de 2025 para la expansión del Puerto Caucedo y la zona de libre comercio, y luego comprometió 100 millones de USD adicionales en mayo de 2026 para infraestructura de almacenamiento y logística. Ciudad Ho Chi Minh estableció una zona de libre comercio de 4.174 hectáreas conectada al puerto de Cai Mep Ha, el Aeropuerto Internacional de Long Thanh y el complejo de aguas profundas de Cai Mep-Thi Vai. La Autoridad de la Zona Económica Libre de Busan-Jinhae también inició un esfuerzo a gran escala en junio de 2026 para atraer empresas de logística global antes del desarrollo de su Tri-Puerto. Estas inversiones ayudan a los fabricantes a colocar componentes importados y productos terminados cerca de las redes de producción y distribución regional. También apoyan el cambio hacia subzonas dedicadas donde las empresas buscan autorización de producción y tratamiento arancelario que se adapte a un proceso de fabricación específico.
Infraestructura Integrada de Puertos, Aeropuertos, Zonas de Libre Comercio y Aduanas
La infraestructura integrada reduce el número de traslados entre la llegada, el almacenamiento, el procesamiento y la distribución posterior. DHL Supply Chain comprometió 130 millones de EUR (152,92 millones de USD) en 2025 para un centro logístico de 53.000 m² en la Zona Logística Integrada Especial de Arabia Saudita en Riad. India ha informado que 5 parques logísticos multimodales están en desarrollo durante los ejercicios fiscales 2025-26 y 2026-27, incluidos proyectos en Bengaluru, Chennai y Nagpur.[2] El Registro Federal de los Estados Unidos registró en 2025 una solicitud de Grand River Aseptic Manufacturing para autorización de producción en la Subzona 189H de la Zona de Libre Comercio 189 en Míchigan.[3] Las instalaciones conectadas pueden acortar el tiempo de permanencia y facilitar la supervisión aduanera. El intercambio de datos más rápido y el procesamiento de despachos refuerzan esta ventaja, especialmente donde las autoridades portuarias y las agencias aduaneras utilizan procedimientos digitales comunes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normativas Aduaneras Fragmentadas y Requisitos de Licencias | -0.5% | Global, especialmente en operaciones multijurisdiccionales | Corto plazo (≤ 2 años) |
| Inflación de Costos de Energía, Mano de Obra y Cumplimiento | -0.4% | Global, especialmente América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Conciliación de Inventario Aduanero y Exposición a Auditorías | -0.3% | Global, con mayor exposición en los Estados Unidos y Europa | Corto plazo (≤ 2 años) |
| Volatilidad de la Política Arancelaria e Incertidumbre en la Economía de Derechos | -0.2% | Global, especialmente en las principales rutas comerciales de los Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Normativas Aduaneras Fragmentadas y Requisitos de Licencias
Las diferentes normativas nacionales crean una carga operativa significativa para las empresas que gestionan redes aduaneras en varias jurisdicciones. El Grupo de Trabajo de Zonas de Libre Comercio y Depósitos Aduaneros de la CBP de 2025 señaló la aplicación inconsistente de los procedimientos bajo 19 CFR Parte 19 y recomendó orientación estandarizada, capacitación y más procesos digitales de permisos.[4] Canadá aplica un marco separado para los depósitos aduaneros bajo el Memorando D7-4-4 y el Reglamento de Depósitos Aduaneros. La Unión Europea tiene su propio calendario de implementación para sistemas aduaneros interoperables bajo el Reglamento de Ejecución de la Comisión 2025/512. Esto significa que los operadores que atienden a los Estados Unidos, Canadá y Europa a menudo necesitan diferentes flujos de trabajo, controles y experiencia del personal. El mercado de almacenamiento en depósito aduanero y zonas de libre comercio enfrenta un límite práctico de expansión cuando los operadores más pequeños no pueden absorber estos requisitos de cumplimiento paralelos.
Inflación de Costos de Energía, Mano de Obra y Cumplimiento
La mano de obra, la energía, los controles de inventario y los sistemas de datos pueden pesar sobre la economía del almacenamiento aduanero. La Oficina de Estadísticas Laborales de los Estados Unidos reportó salarios iniciales promedio en almacenes de 16,41 USD por hora en 2025 y salarios promedio de gestión de 58.529 USD anuales en el sector de almacenamiento y depósito. Las instalaciones aduaneras requieren registros de inventario detallados, por lo que la precisión laboral y la capacitación tienen un efecto directo en los costos operativos. La Cámara de Comercio Internacional informó en 2025 que los procesos de comercio digital interoperables podrían requerir una inversión inicial sustancial en interfaces de programación de aplicaciones, servicios de confianza digital y gestión de registros electrónicos. La Organización Mundial de Aduanas y la Unión Postal Universal también actualizaron la guía de datos electrónicos anticipados en 2025, aumentando los requisitos de manejo de datos para los operadores conectados a flujos postales. Estos costos son más elevados para los almacenes más pequeños y para los sitios con control de temperatura que necesitan monitoreo continuo y refrigeración.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Servicios de Valor Agregado Ganan Terreno Dentro de las Zonas Aduaneras
El almacenamiento y depósito representó el 52,45% de la participación del mercado de almacenamiento en depósito aduanero y zonas de libre comercio en 2025, lo que refleja la necesidad continua de mantener las mercancías bajo suspensión de derechos antes de su despacho doméstico. El segmento atiende una amplia gama de mercancías, incluidos electrónicos, textiles, insumos industriales y bienes de consumo. Su papel sigue siendo central porque muchos importadores solo necesitan almacenamiento seguro, supervisión aduanera y la capacidad de despachar mercancías en función de la demanda. El manejo de entrada y salida añade una capa de servicio de mayor dinamismo en las instalaciones adyacentes a los puertos. Este trabajo incluye recepción, control de movimiento, carga y despacho, y está siendo cada vez más afectado por la automatización de almacenes. El valor comercial principal proviene de mantener la carga en movimiento con precisión mientras se preserva el estado aduanero de las mercancías.
Se prevé que los servicios de valor agregado registren una CAGR del 7,01% hasta 2031, la tasa más rápida dentro de la segmentación de servicios. El tamaño del mercado de almacenamiento en depósito aduanero y zonas de libre comercio para este servicio está respaldado por el reempaque en depósito aduanero, la paletización, el etiquetado y otros trabajos que pueden completarse antes de que las mercancías ingresen al comercio doméstico. Los fabricantes pueden utilizar estos servicios para posponer la preparación final hasta que una orden o decisión de distribución sea clara. Esto aumenta los ingresos por m² para las instalaciones que cuentan con los sistemas y permisos aduaneros adecuados. También hace que los operadores sean más importantes para los clientes porque el almacenamiento, la manipulación de productos y los controles de despacho se gestionan en un solo sitio. A medida que estos servicios se vuelven más comunes, la distinción entre un almacén básico y una plataforma logística aduanera se vuelve más clara.


Por Tipo de Instalación: Las Subzonas de Zonas de Libre Comercio de Propósito Especial Atraen Inversión Manufacturera
Los depósitos aduaneros públicos representaron el 42,15% del tamaño del mercado de almacenamiento en depósito aduanero y zonas de libre comercio en 2025, respaldados por un modelo multiusuario que reduce la barrera de entrada para los importadores. Las empresas pueden obtener beneficios de diferimiento de derechos sin construir su propia instalación privada ni asumir todos los costos de activación. Este formato es útil para minoristas, fabricantes ligeros, importadores agrícolas y empresas con volúmenes variables. Los depósitos aduaneros privados siguen siendo importantes para los grandes importadores que necesitan mayor control sobre las operaciones y el acceso al inventario. Las zonas de libre comercio de propósito general también ofrecen opciones más amplias de diferimiento de derechos para fabricantes y distribuidores. Su valor radica en atender a muchos clientes o actividades dentro de un área establecida bajo supervisión aduanera.
Se prevé que las zonas de libre comercio de propósito especial y subzonas registren una CAGR del 7,18% hasta 2031. Estas ubicaciones están diseñadas para empresas que necesitan una autorización específica para la manufactura u otras actividades definidas. La solicitud de Grand River Aseptic Manufacturing de 2025 para la Subzona 189H de la Zona de Libre Comercio 189 mostró cómo los productores farmacéuticos utilizaron la vía de autorización de producción. Estructuras similares pueden respaldar actividades relacionadas con semiconductores, baterías, aeroespacial y energía, donde las mercancías y los pasos de producción requieren una gestión aduanera estrecha. Las subzonas dedicadas también pueden respaldar la inversión arancelaria cuando una empresa puede pagar derechos sobre el producto terminado de menor tasa en lugar de sobre los componentes importados. Esto explica por qué las instalaciones de propósito especial están ganando atención a medida que los proyectos de relocalización se acercan a los principales mercados de consumo.
Por Temperatura: Las Cadenas de Frío Farmacéuticas Impulsan el Crecimiento del Almacenamiento con Control de Temperatura
El almacenamiento sin control de temperatura representó el 70,10% de la participación del mercado de almacenamiento en depósito aduanero y zonas de libre comercio en 2025. Los electrónicos, textiles, maquinaria, productos industriales y muchos bienes de consumo no necesitan control climático mientras están en depósito aduanero. Esto proporciona a las instalaciones de temperatura ambiente una base de carga amplia y estable en los principales puertos marítimos y corredores logísticos interiores. Los operadores en este segmento se centran en la capacidad, la precisión del inventario, la seguridad y la actividad de despacho eficiente. El segmento también se beneficia de los flujos de comercio electrónico que necesitan mercancía general almacenada cerca de los mercados de destino. Su escala lo convierte en la categoría de temperatura central en el mercado de almacenamiento en depósito aduanero y zonas de libre comercio.
Se prevé que el almacenamiento con control de temperatura registre una CAGR del 6,92% hasta 2031. El segmento abarca condiciones de temperatura ambiente, refrigerada y congelada, con demanda vinculada a envíos farmacéuticos, biotecnológicos, alimentarios y de consumo premium. GEODIS abrió una instalación de cross-dock de cadena de frío para el sector sanitario cerca del Aeropuerto O'Hare de Chicago en abril de 2026 con zonas de temperatura dedicadas para productos biológicos y productos sanitarios a temperatura ambiente controlada. Movianto, parte de Yusen Logistics, amplió su instalación de Aalst, Bélgica, de 14.000 a 25.000 posiciones de palés con control de temperatura en junio de 2026 y añadió embalaje secundario con licencia GMP. Estos ejemplos muestran por qué la carga regulada puede respaldar una clase más especializada de instalación aduanera. Los operadores necesitan tanto controles aduaneros como un desempeño de temperatura documentado, lo que crea barreras de entrada más altas que en el almacenamiento a temperatura ambiente.
Por Industria de Usuario Final: El Comercio Mayorista y Minorista Emerge como Catalizador de Crecimiento
La manufactura representó el 31,55% de la participación del mercado de almacenamiento en depósito aduanero y zonas de libre comercio en 2025, convirtiéndola en la mayor categoría de usuario final. Los productores de automoción, electrónica y equipos industriales utilizan ubicaciones aduaneras para diferir los derechos sobre los componentes importados antes de que los productos terminados pasen a la distribución doméstica. Esto ayuda a las empresas a alinear los pagos de derechos más estrechamente con los calendarios de producción y ventas. Los usuarios de materiales de construcción, petróleo y gas, y minería también necesitan almacenamiento para equipos importados e insumos estratégicos. Su demanda está frecuentemente vinculada a grandes proyectos y a la autorización de producción dedicada en zonas de libre comercio costeras. El mercado de almacenamiento en depósito aduanero y zonas de libre comercio, por lo tanto, sigue estrechamente vinculado a las cadenas de suministro industriales, así como a las importaciones de consumo.
Se prevé que el comercio mayorista y minorista registre una CAGR del 6,78% hasta 2031, la tasa más rápida en la segmentación de usuarios finales. Los minoristas están colocando inventario en tránsito aduanero en centros de cumplimiento vinculados a zonas de libre comercio y despachando mercancías contra pedidos confirmados. Esto puede mejorar la flexibilidad del inventario y facilitar el manejo de devoluciones cuando los productos aún no han ingresado al comercio doméstico. Los usuarios de agricultura, pesca y silvicultura también dependen de instalaciones aduaneras refrigeradas y de temperatura ambiente para alimentos y mariscos importados. Lineage y el Puerto de Nueva Orleans certificaron el primer depósito aduanero público refrigerado de Clase 3 de Luisiana con capacidad de inspección USDA I-House en el sitio en agosto de 2025. El modelo de servicio se está volviendo más accesible a medida que los sistemas de gestión de almacenes combinan funciones aduaneras con las operaciones diarias de inventario.
Análisis Geográfico
América del Norte representó el 30,20% de la participación del mercado de almacenamiento en depósito aduanero y zonas de libre comercio en 2025. Los Estados Unidos cuentan con una red madura bajo supervisión aduanera, y las necesidades de gestión arancelaria han aumentado el interés en el almacenamiento aduanero y el uso de zonas de libre comercio. Canadá complementa esta red a través de su programa y reglamentos de Depósitos Aduaneros, que aplican un marco separado de licencias y operación. La demanda de la región está respaldada por grandes volúmenes de importación, estrechos vínculos entre las cadenas de suministro de manufactura y comercio minorista, y activos establecidos de logística portuaria e interior. En el Caribe, los compromisos de DP World en Caucedo apuntan a un papel más importante para la capacidad de zonas de libre comercio integradas en puertos al servicio de fabricantes en proceso de relocalización.
Europa tiene una demanda estable en torno al corredor de Róterdam, Amberes y Hamburgo, donde la densa infraestructura multimodal respalda la logística bajo supervisión aduanera. El Puerto de Amberes-Brujas puso en pleno funcionamiento su Plataforma de Despacho de Entrada en diciembre de 2025, reemplazando el sistema aduanero PLDA con un marco automatizado de intercambio de datos para eventos de llegada y almacenamiento temporal. Maersk abrió un almacén frigorífico certificado GDP en Maasvlakte de Róterdam en julio de 2026, cerca de APM Terminals Maasvlakte II. El marco europeo favorece a los operadores que pueden cumplir con las expectativas digitales comunes mientras navegan por la implementación a nivel de cada país. El Reino Unido, Alemania, Francia y Bélgica siguen siendo ubicaciones importantes para la demanda aduanera debido a sus volúmenes comerciales y bases industriales.
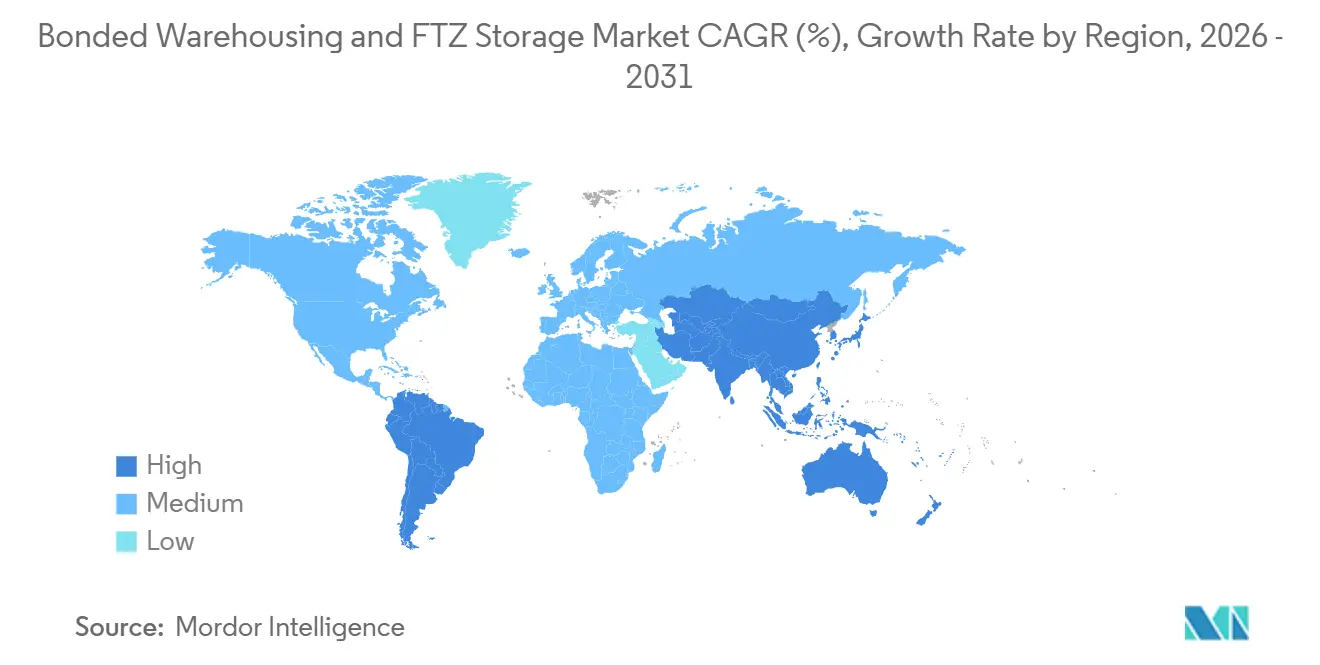
Se prevé que Asia-Pacífico registre una CAGR del 7,15% hasta 2031, lo que le otorga la tasa de crecimiento regional más rápida en el mercado de almacenamiento en depósito aduanero y zonas de libre comercio. Las medidas de China de abril de 2026 ampliaron el alcance operativo de las zonas aduaneras integrales y fortalecieron los vínculos entre las zonas y la infraestructura de transporte. Los parques logísticos multimodales planificados de India tienen como objetivo integrar el almacenamiento aduanero en la infraestructura nacional de carga. El desarrollo de zonas de libre comercio en el Sudeste Asiático en Vietnam y Corea del Sur también respalda el papel de la región en la manufactura y la distribución regional. Oriente Medio y África siguen siendo áreas emergentes importantes, lideradas por JAFZA, la SILZ de Arabia Saudita y la Zona Económica del Canal de Suez. La concesión de 50 años de DP World con la Autoridad de Puertos de Fujairah en julio de 2026 anunció el desarrollo de 2 terminales en la costa este de los Emiratos Árabes Unidos y el aumento de la capacidad nacional de contenedores de 19,4 millones a casi 22 millones de TEU.

Panorama Competitivo
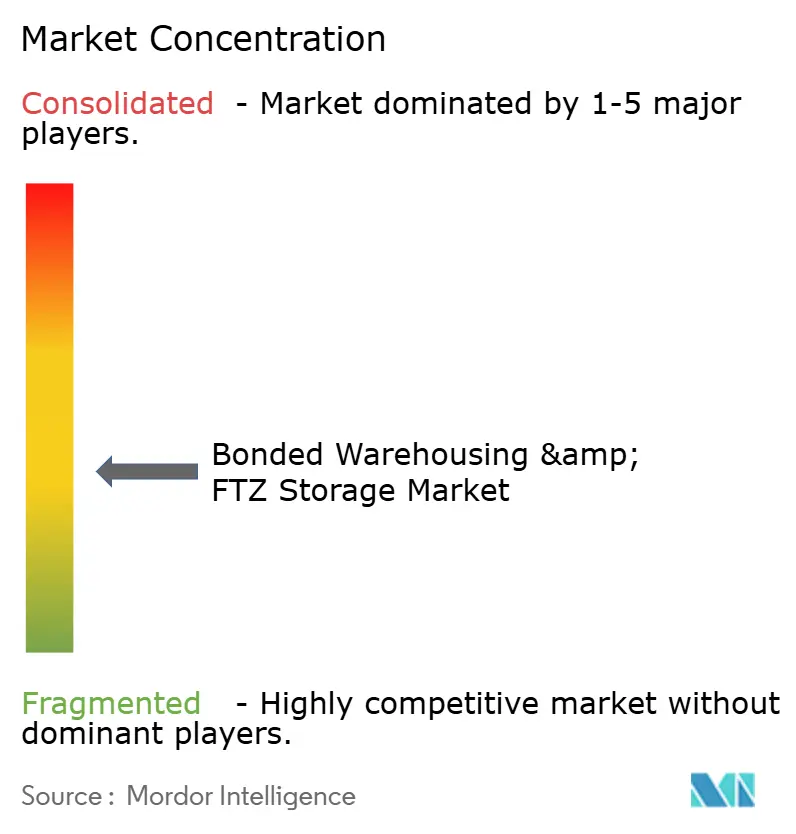
El mercado de almacenamiento en depósito aduanero y zonas de libre comercio está moderadamente fragmentado. Los grandes proveedores de logística de terceros operan amplias redes adyacentes a puertos, mientras que las empresas regionales especializadas se centran en carga regulada, con control de temperatura o de alto valor. La competencia está determinada por la ubicación del sitio, la capacidad aduanera, los sistemas de almacén disponibles y el acceso al capital para la expansión. Los principales proveedores buscan una presencia más amplia en los corredores de zonas de libre comercio de rápido crecimiento en lugar de depender de una única red nacional. También están añadiendo servicios que hacen que una instalación sea más difícil de reemplazar, incluido el almacenamiento frigorífico aduanero, el apoyo a la producción y la integración de datos aduaneros. Esta estructura otorga una ventaja a los operadores globales establecidos, pero deja espacio para empresas más pequeñas con conocimiento regulatorio local o capacidades de manipulación especializadas.
La inversión de DHL de 130 millones de EUR (152,92 mil millones de USD) en una instalación en Riad dentro de la SILZ es un ejemplo de una estrategia construida en torno a la infraestructura comercial integrada y la logística específica por sector. La inversión adicional de DP World en Caucedo es otro ejemplo, combinando capacidad portuaria, almacenamiento y desarrollo de zonas de libre comercio para atraer clientes de manufactura y distribución. El almacén frigorífico certificado GDP de Maersk en Róterdam en 2026 ilustra el valor de combinar la ubicación con el manejo farmacéutico regulado. Estos movimientos muestran que los principales proveedores no compiten solo por espacio. Compiten por clientes que necesitan un entorno operativo completo, incluidos los vínculos de transporte, los controles de cumplimiento y los servicios especializados.
El mercado de almacenamiento en depósito aduanero y zonas de libre comercio también tiene oportunidades en áreas donde la capacidad dedicada de cadena de frío es limitada, incluidas partes de África Occidental, Asia del Sur y el Caribe. La logística de componentes para centros de datos es otro nicho en desarrollo porque el hardware de alto valor puede requerir una sincronización cuidadosa de la entrada aduanera y la entrega posterior. DHL anunció 10 sitios de almacén de logística dedicados a centros de datos en América del Norte en enero de 2026, con un total de más de 7 millones de ft² e incluyendo capacidades especializadas para equipos de tecnología de la información. Los modelos de servicio compartido pueden ayudar a los importadores medianos a utilizar los beneficios de las zonas de libre comercio sin establecer una subzona dedicada. Es probable que la inversión en tecnología siga siendo importante a medida que las agencias aduaneras avancen hacia permisos más digitales, registros electrónicos y datos interoperables. El resultado es un campo donde la escala ayuda, pero el conocimiento sectorial y la ejecución confiable siguen siendo fuentes importantes de diferenciación.
Líderes de la Industria de Almacenamiento en Depósito Aduanero y Zonas de Libre Comercio
-
DHL Group
-
United Parcel Service, Inc.
-
A.P. Moller - Maersk
-
Kuehne + Nagel International AG
-
DSV A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: A.P. Moller Maersk inauguró un centro logístico de 71.800 m² en Herleshausen, Alemania, en la autopista A4, apoyando la distribución de un importante minorista en línea en toda Europa Central con hasta 1.000 empleados en capacidad máxima.
- Julio de 2026: DP World firmó una concesión de 50 años con la Autoridad de Puertos de Fujairah para desarrollar 2 nuevas terminales en los Emiratos Árabes Unidos, ampliando la capacidad de manejo de contenedores de los Emiratos Árabes Unidos de 19,4 millones a casi 22 millones de TEU.
- Mayo de 2026: GEODIS abrió un almacén farmacéutico con control de temperatura y certificación GDP cerca del Aeropuerto de Mánchester con 2.000 posiciones de palés en zonas de temperatura ambiente y refrigerada para importaciones farmacéuticas.
- Enero de 2026: DHL Group anunció 10 sitios de almacén de logística dedicados a centros de datos en América del Norte, con un total de más de 7 millones de ft².


Alcance del Informe Global del Mercado de Almacenamiento en Depósito Aduanero y Zonas de Libre Comercio
| Almacenamiento y Depósito |
| Manejo de Entrada y Salida |
| Servicios de Valor Agregado (Embalaje, Paletización, Etiquetado, etc.) |
| Depósitos Aduaneros Públicos |
| Depósitos Aduaneros Privados |
| Zonas de Libre Comercio de Propósito General |
| Zonas de Libre Comercio de Propósito Especial y Subzonas |
| Almacenamiento con Control de Temperatura | Temperatura Ambiente |
| Refrigerado | |
| Congelado | |
| Almacenamiento Sin Control de Temperatura |
| Manufactura |
| Petróleo y Gas, Minería y Canteras |
| Comercio Mayorista y Minorista |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Almacenamiento y Depósito | |
| Manejo de Entrada y Salida | ||
| Servicios de Valor Agregado (Embalaje, Paletización, Etiquetado, etc.) | ||
| Por Tipo de Instalación | Depósitos Aduaneros Públicos | |
| Depósitos Aduaneros Privados | ||
| Zonas de Libre Comercio de Propósito General | ||
| Zonas de Libre Comercio de Propósito Especial y Subzonas | ||
| Por Temperatura | Almacenamiento con Control de Temperatura | Temperatura Ambiente |
| Refrigerado | ||
| Congelado | ||
| Almacenamiento Sin Control de Temperatura | ||
| Por Industria de Usuario Final | Manufactura | |
| Petróleo y Gas, Minería y Canteras | ||
| Comercio Mayorista y Minorista | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué impulsa el crecimiento en el almacenamiento en depósito aduanero y zonas de libre comercio?
El diferimiento de derechos, el comercio electrónico transfronterizo, la relocalización y la infraestructura de transporte integrada respaldan el crecimiento desde 28,41 mil millones de USD en 2026 hasta 36,63 mil millones de USD en 2031.
¿Qué servicio está creciendo más rápido en las instalaciones aduaneras?
Se prevé que los servicios de valor agregado registren una CAGR del 7,01% hasta 2031, ya que los clientes utilizan los sitios aduaneros para el reempaque, el etiquetado y otros trabajos previos al despacho.
¿Por qué las zonas de libre comercio de propósito especial son cada vez más importantes?
Permiten a los fabricantes solicitar autorización de producción específica para el sitio y pueden respaldar un tratamiento arancelario más adecuado para un proceso de producción definido.
¿Qué categoría de temperatura está creciendo más rápido?
Se prevé que el almacenamiento con control de temperatura registre una CAGR del 6,92% hasta 2031, respaldado por las cadenas de suministro farmacéuticas y biotecnológicas.
¿Qué región tiene el crecimiento proyectado más rápido?
Se prevé que Asia-Pacífico registre una CAGR del 7,15% hasta 2031, respaldado por la expansión de zonas aduaneras y la inversión logística en China, India, Vietnam y Corea del Sur.


 Sus datos están seguros y nunca se venden ni se comparten.

