
ボンデッドウェアハウジングおよびFTZストレージ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 28.41 十億米ドル |
| 市場規模 (2031) | 36.63 十億米ドル |
| 成長率 (2026 - 2031) | 5.21 % |
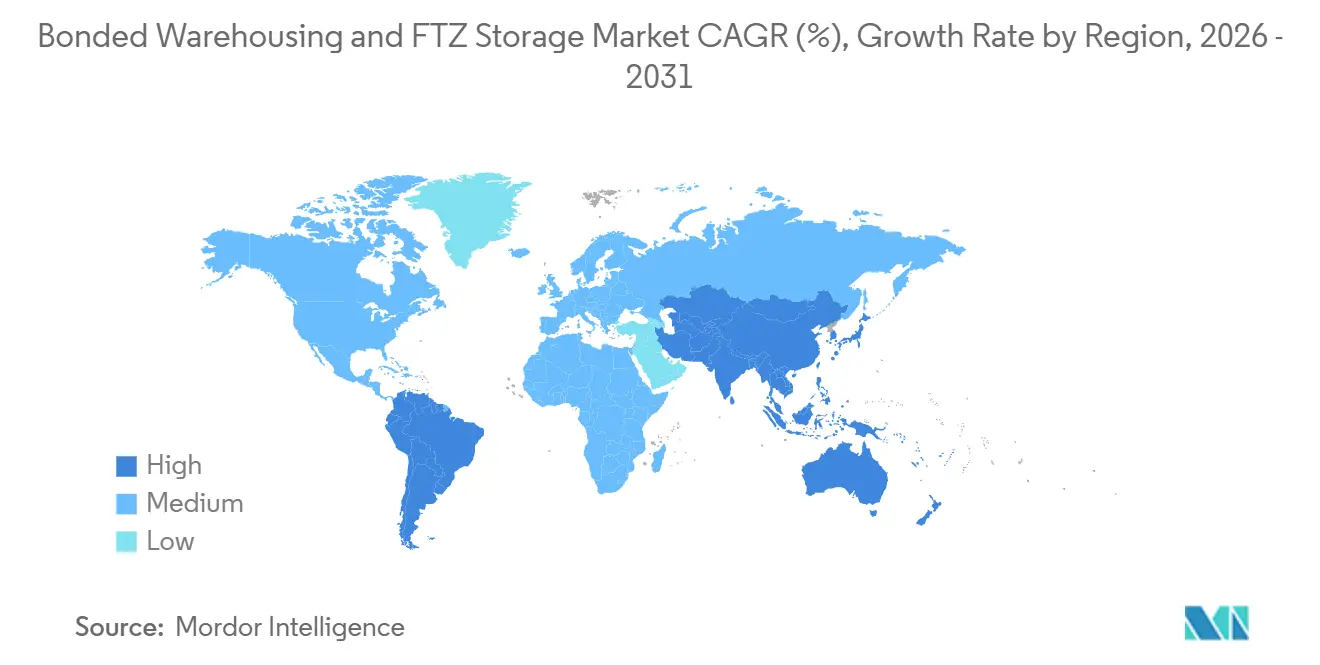
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
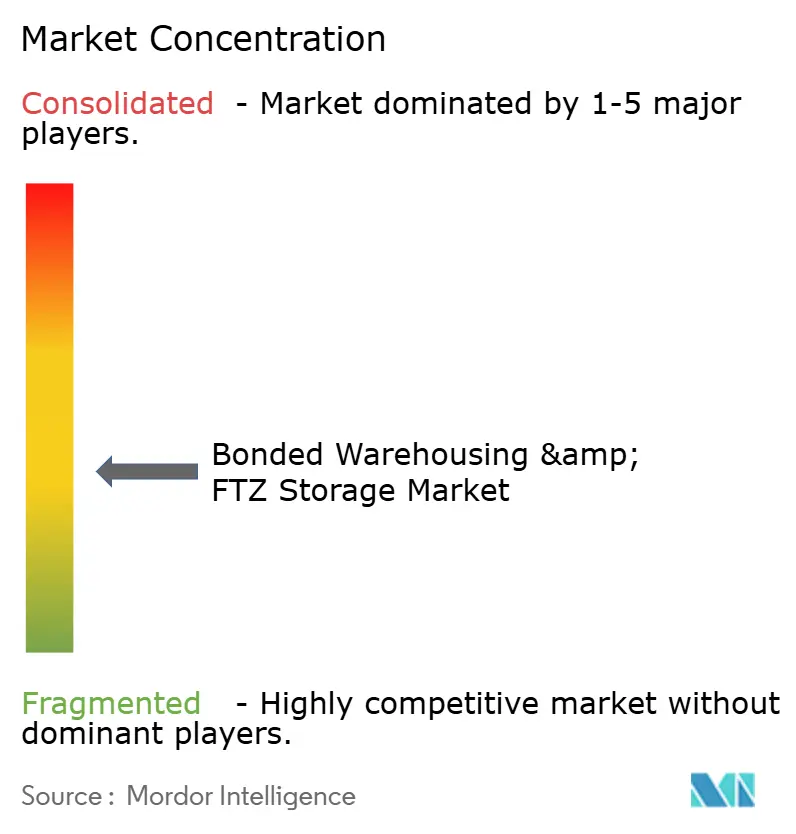
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるボンデッドウェアハウジングおよびFTZストレージ市場分析
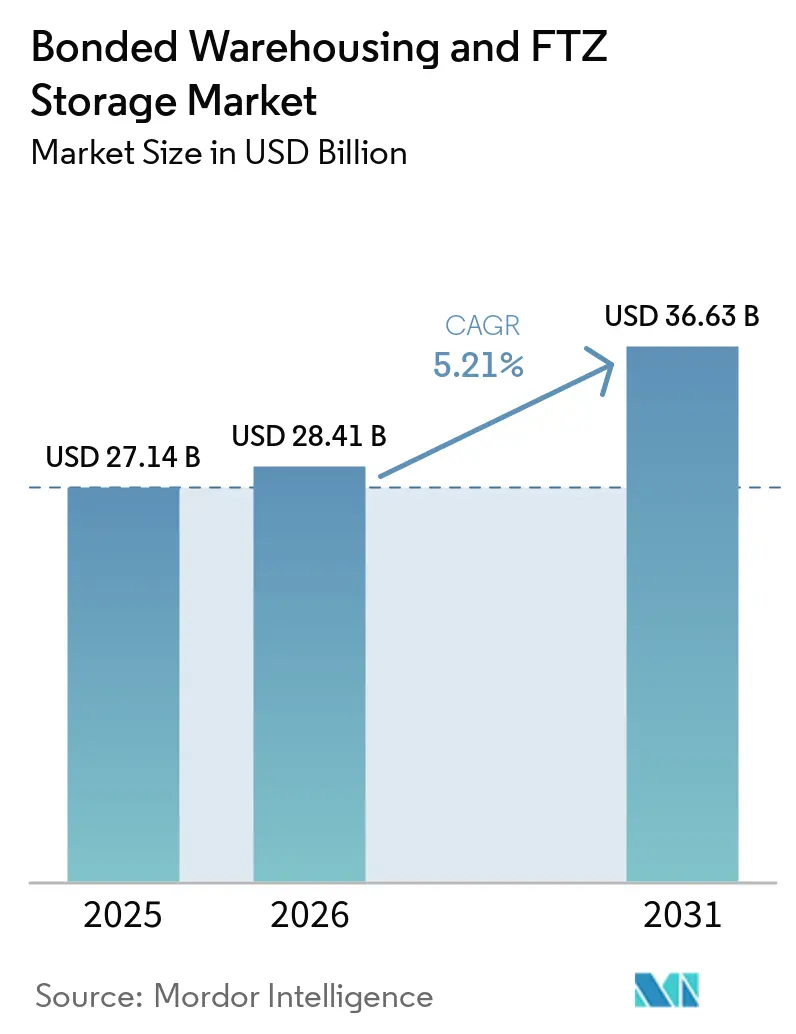
ボンデッドウェアハウジングおよびFTZストレージ市場規模は2025年に27.14 ビリオン 米ドルと評価され、2026年の28.41 ビリオン 米ドルから2031年には36.63 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.21%です。
関税負担の増大により、特に国内商取引への商品搬入日に柔軟性を必要とする輸入業者にとって、関税繰延べが在庫計画においてより中心的な考慮事項となっています。ボンデッドウェアハウジングおよびFTZストレージ市場は越境電子商取引からも恩恵を受けており、事業者は即時の関税支払いなしに迅速な配送を支援できるローカル在庫拠点を必要としています。施設が取り扱いステップと通関遅延を削減するために競い合う中、港湾、空港、鉄道のリンクがより重要になっています。製造業者は生産活動に特定目的FTZを活用しており、物流プロバイダーはボンデッド拠点内でより高付加価値の業務を生み出す冷鎖能力とハンドリングサービスを追加しています。こうした状況は、通関知識、信頼性の高い在庫管理、主要貿易回廊へのアクセスを組み合わせることができる事業者に機会をもたらしています。
レポートの主要ポイント
- サービスイプ別では、ウェアハウジングおよびストレージが2025年のボンデッドウェアハウジングおよびFTZストレージ市場シェアの52.45%を占め、付加価値サービスは2031年までに7.01%のCAGRを記録すると予測されています。
- 施設タイプ別では、公共ボンデッドウェアハウスが2025年のボンデッドウェアハウジングおよびFTZストレージ市場規模の42.15%を占め、特定目的FTZおよびサブゾーンは2031年までに7.18%のCAGRを記録すると予測されています。
- 温度別では、非温度管理ストレージが2025年のボンデッドウェアハウジングおよびFTZストレージ市場シェアの70.10%を占め、温度管理ストレージは2031年までに6.92%のCAGRを記録すると予測されています。
- エンドユーザー産業別では、製造業が2025年のボンデッドウェアハウジングおよびFTZストレージ市場シェアの31.55%を占め、卸売・小売業は2031年までに6.78%のCAGRを記録すると予測されています。
- 地域別では、北米が2025年のボンデッドウェアハウジングおよびFTZストレージ市場シェアの30.20%を占め、アジア太平洋地域は2031年までに7.15%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルボンデッドウェアハウジングおよびFTZストレージ市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 関税繰延べと 運転資本の最適化 | +1.2% | グローバル、特に北米と 欧州で顕著 | 短期(2年以内) |
| 越境電子商取引と 在庫のローカライゼーション | +1.0% | アジア太平洋、北米、 欧州 | 短期(2年以内) |
| 製造業のニアショアリングと 地域流通ハブ | +0.8% | 南北アメリカ、東南アジア、中東、 アフリカ | 中期(2~4年) |
| 港湾・空港・FTZ・ 通関インフラの統合 | +0.6% | 中東・アフリカ、東南 アジア、南アジア、カリブ海 | 中期(2~4年) |
| 通関データの相互運用性と 迅速なリリースサイクル | +0.4% | 欧州、北米、アジア太平洋 | 中期(2~4年) |
| 高付加価値・時間厳守・ 規制対象カーゴの専門化 | +0.3% | グローバル、医薬品物流ハブに 集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
関税繰延べと運転資本の最適化
米国のボンデッドウェアハウスは関税対象品を最長5年間保管でき、関税は輸入時ではなく商品の引き出し時に課税されます。このタイミングにより、関税率が変動している場合や需要が不確実な場合に、輸入業者は実際的な選択肢を得ることができます。企業は計画された関税引き上げ前に商品を引き出したり、より有利な商業的判断を待ちながら保管を続けたりすることができます。このアプローチはボンデッドストレージを狭義のコンプライアンス機能を超えたものとし、運転資本計画の一部として位置づけます。CBPの2025年の貿易諮問業務では、ACEの近代化や許可活動に関する貿易向けデジタルプロセスを含む、FTZおよびウェアハウスのプロセスが取り上げられました。[1] したがって、ボンデッドウェアハウジングおよびFTZストレージ市場は、輸入業者がキャッシュフローの柔軟性と信頼性の高い通関管理の両方を必要とする場合に恩恵を受けます。
越境電子商取引と在庫のローカライゼーション
越境電子商取引は、特に販売者が迅速なフルフィルメントとリリース判断のより高い制御を必要とする場合に、目的地の顧客に近い場所に保管された在庫を優先します。中国は2026年4月に発表された24の措置を通じて総合保税区の機能を拡大し、ボンデッド修理、エネルギー・鉱物流通のより広範な支援、ゾーンと空港・鉄道ネットワーク間のより良い連携を含む内容となっています。上海は2026年6月に奉賢総合保税区において海上輸出前ウェアハウスのテストを完了し、内陸ボンデッドストレージと洋山港の輸出業務を接続しました。これらの取り組みは、商品が輸送ルートに近い場所で保管・準備・リリースされる運営モデルを支援しています。ボンデッドウェアハウジングおよびFTZストレージ市場はこのモデルから恩恵を受けており、電子商取引の販売者は同一拠点で在庫記録、通関ステータス、迅速な注文フルフィルメントを管理できる施設を必要としています。この需要は、販売者が地域在庫保管のために目的地市場のボンデッド施設を活用するにつれ、中国を超えて拡大する可能性があります。
製造業のニアショアリングと地域流通ハブ
ニアショアリングにより、生産拠点、港湾、大規模消費市場の近くに位置するFTZの重要性が高まっています。DP Worldは2025年5月にドミニカ共和国とカウセド港およびFTZ拡張に関する7億6,000万 米ドルの覚書に署名し、その後2026年5月にウェアハウスおよび物流インフラに向けてさらに1億 米ドルを追加コミットしました。ホーチミン市は、カイメップ・ハー港、ロンタン国際空港、カイメップ・ティーバイ深水コンプレックスに接続された4,174ヘクタールのFTZを設立しました。釜山・鎮海自由経済区庁も2026年6月にトライポート開発を前にグローバル物流企業の誘致に向けた本格的な取り組みを開始しました。これらの投資は、製造業者が輸入部品と完成品を地域の生産・流通ネットワークの近くに配置するのを支援しています。また、企業が特定の製造プロセスに適した生産権限と関税処理を求める専用サブゾーンへのシフトも支援しています。
港湾・空港・FTZ・通関インフラの統合
統合インフラは、到着、保管、処理、および前方流通の間の移送回数を削減します。DHL Supply Chainは2025年にサウジアラビアのリヤドにある特別統合物流ゾーン(SILZ)に1億3,000万 ユーロ(1億5,292万 米ドル)を投じ、53,000 m²の物流ハブを建設することを約束しました。インドは、ベンガルール、チェンナイ、ナグプールのプロジェクトを含む5つのマルチモーダル物流パークが2025年度~2026年度および2026年度~2027年度にかけて開発中であると報告しています。[2] 米国の連邦官報は、2025年にGrand River Aseptic ManufacturingがミシガンのFTZ 189サブゾーン189Hにおける生産権限の申請を行ったことを記録しています。[3] 連携した施設は滞留時間を短縮し、通関監督の管理を容易にすることができます。特に港湾当局と税関当局が共通のデジタル手続きを使用している場合、より迅速なデータ交換とリリース処理がこの優位性を強化します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化した通関規則と ライセンス要件 | -0.5% | グローバル、特に 複数管轄にまたがる業務 | 短期(2年以内) |
| エネルギー、労働、 コンプライアンスコストのインフレ | -0.4% | グローバル、特に北米、 欧州、アジア太平洋 | 中期(2~4年) |
| ボンデッド在庫の 照合と監査リスク | -0.3% | グローバル、特に米国と 欧州でリスクが高い | 短期(2年以内) |
| 関税政策の変動と 不確実な関税経済性 | -0.2% | グローバル、特に米国の 主要貿易ルート | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
断片化した通関規則とライセンス要件
異なる国家規則は、複数の管轄にまたがってボンデッドネットワークを管理する企業に実質的な業務負担をもたらします。CBPの2025年FTZおよびウェアハウス・ワーキンググループは、19 CFR第19部に基づく手続きの適用が一貫していないことを指摘し、標準化されたガイダンス、研修、およびより多くのデジタル許可プロセスを勧告しました。[4] カナダは覚書D7-4-4および税関ボンデッドウェアハウス規則に基づき、税関ボンデッドウェアハウスに対して別個の枠組みを適用しています。欧州連合は、欧州委員会施行規則2025/512に基づく相互運用可能な通関システムの独自の実施スケジュールを持っています。これは、米国、カナダ、欧州にサービスを提供する事業者が、異なるワークフロー、管理体制、スタッフの専門知識を必要とすることが多いことを意味します。ボンデッドウェアハウジングおよびFTZストレージ市場は、小規模事業者がこれらの並行するコンプライアンス要件を吸収できない場合、拡大に実際的な限界に直面します。
エネルギー、労働、コンプライアンスコストのインフレ
労働、エネルギー、在庫管理、データシステムはボンデッドストレージの経済性に影響を与える可能性があります。米国労働統計局は2025年にウェアハウジングおよびストレージセクターにおけるウェアハウスの平均初任給を時給16.41 米ドル、管理職の平均年収を58,529 米ドルと報告しました。ボンデッド施設は詳細な在庫記録を必要とするため、労働の正確性と研修は運営コスに直接影響します。国際商業会議所は2025年に、相互運用可能なデジタル貿易プロセスがアプリケーション・プログラミング・インターフェース、デジタル信頼サービス、電子記録管理への相当な初期投資を必要とする可能性があると報告しました。世界税関機構と万国郵便連合も2025年に電子事前データガイダンスを更新し、郵便フローに接続する事業者のデータ処理要件を増加させました。これらのコストは、小規模ウェアハウスや継続的な監視と冷凍設備を必要とする温度管理サイトにとってより高くなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:ボンデッドゾーン内で付加価値サービスが台頭
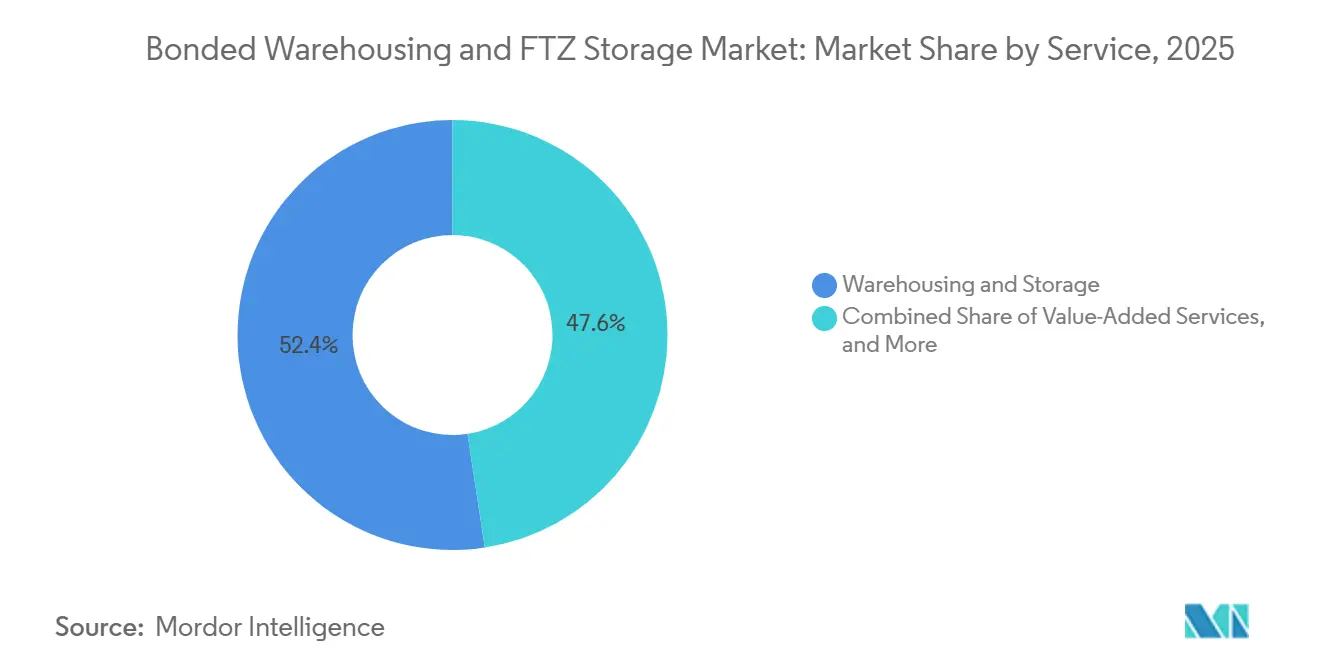
ウェアハウジングおよびストレージは2025年のボンデッドウェアハウジングおよびFTZストレージ市場シェアの52.45%を占め、国内リリース前に関税猶予下で商品を保管し続けるという継続的なニーズを反映しています。このセグメントは、電子機器、繊維、産業用原材料、消費財を含む幅広い商品を対象としています。多くの輸入業者が安全な保管、通関監督、需要に応じた商品リリース能力のみを必要としているため、その役割は引き続き中心的です。入出荷ハンドリングは、港湾隣接施設においてより迅速に動くサービス層を追加します。この業務には受け取り、移動管理、積み込み、発送が含まれ、ウェアハウス自動化の影響をますます受けています。主な商業的価値は、商品の通関ステータスを維持しながら正確にカーゴを移動させ続けることから生まれます。
付加価値サービスは2031年までに7.01%のCAGRを記録すると予測されており、サービスセグメンテーション内で最も速い成長率です。このサービスのボンデッドウェアハウジングおよびFTZストレージ市場規模は、商品が国内商取引に入る前に完了できるボンデッド内再梱包、パレタイジング、ラベリング、その他の作業によって支えられています。製造業者はこれらのサービスを利用して、注文または流通の決定が明確になるまで最終準備を延期することができます。これにより、適切なシステムと通関許可を持つ施設の1 m²あたりの収益が増加します。また、ストレージ、製品ハンドリング、リリース管理が1つのサイトで管理されるため、事業者は顧客にとってより重要な存在となります。これらのサービスが一般化するにつれ、基本的なウェアハウスとボンデッド物流プラットフォームの区別がより明確になります。


施設タイプ別:特定目的FTZサブゾーンが製造業投資を誘致
公共ボンデッドウェアハウスは2025年のボンデッドウェアハウジングおよびFTZストレージ市場規模の42.15%を占め、輸入業者の参入障壁を下げるマルチユーザーモデルによって支えられています。企業は自社の民間施設を建設したり、すべての活性化コストを負担したりすることなく、関税繰延べの恩恵を受けることができます。このフォーマットは、小売業者、軽製造業者、農業輸入業者、および変動する量を扱う企業に有用です。民間ボデッドウェアハウスは、業務と在庫アクセスに対するより高い制御を必要とする大規模輸入業者にとって引き続き重要です。汎用FTZも製造業者と流通業者に対してより広範な関税繰延べオプションを提供しています。その価値は、確立された通関監督エリア内で多くの顧客または活動を処理することにあります。
特定目的FTZおよびサブゾーンは2031年までに7.18%のCAGRを記録すると予測されています。これらの拠点は、製造またはその他の定義された活動のためにサイト固有の権限を必要とする企業向けに設計されています。2025年のGrand River Aseptic ManufacturingによるFTZ 189サブゾーン189Hの申請は、製薬メーカーが生産権限の経路をどのように活用したかを示しています。同様の構造は、商品と生産ステップが厳密な通関管理を必要とする半導体、バッテリー、航空宇宙、エネルギー関連の活動を支援することができます。また、企業が輸入部品ではなく低税率の完成品に関税を支払うことができる場合、専用サブゾーンは関税逆転を支援することもできます。これが、ニアショアリングプロジェクトが主要消費市場に近づくにつれて特定目的施設が注目を集めている理由です。
温度別:医薬品コールドチェーンが温度管理成長を牽引
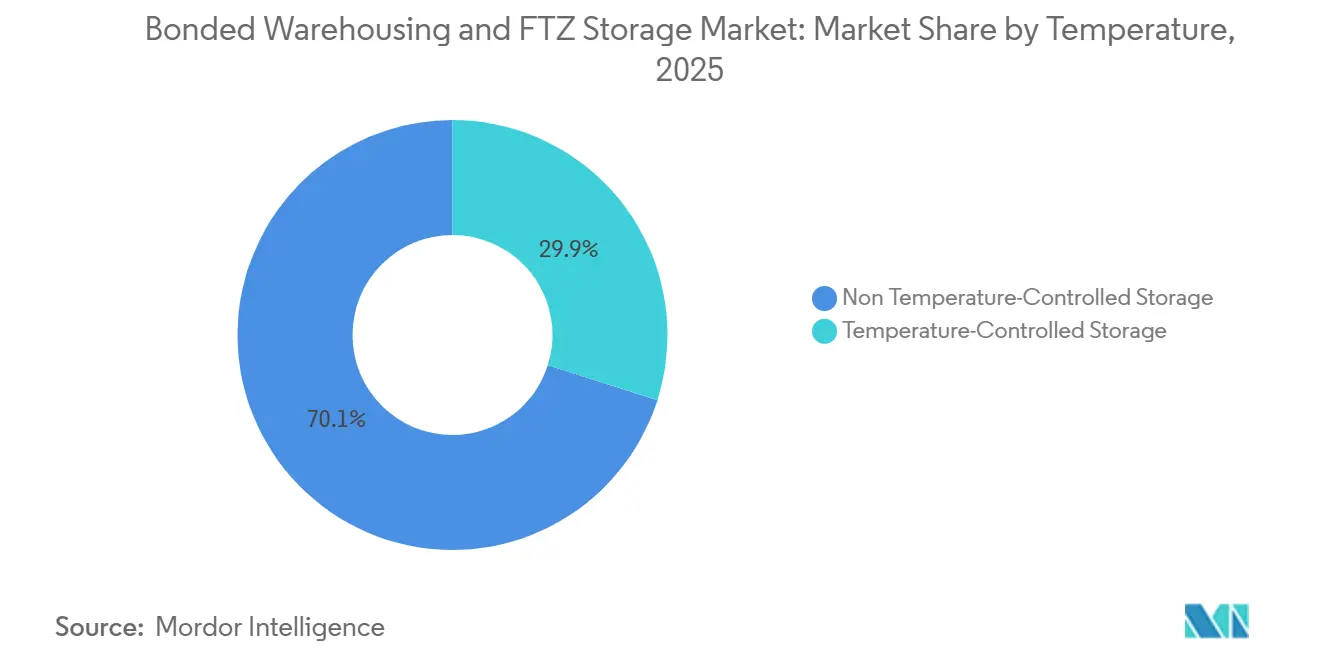
非温度管理ストレージは2025年のボンデッドウェアハウジングおよびFTZストレージ市場シェアの70.10%を占めています。電子機器、繊維、機械、産業製品、および多くの消費財は、ボンデッド保管中に温度管理を必要としません。これにより、常温施設は主要な海港と内陸物流回廊にわたって広範で安定したカーゴベースを持ちます。このセグメントの事業者は、容量、在庫精度、セキュリティ、および効率的なリリース活動に注力しています。このセグメントはまた、目的地市場の近くに一般商品を保管する必要がある電子商取引フローからも恩恵を受けています。その規模により、ボンデッドウェアハウジングおよびFTZストレージ市場における中核的な温度カテゴリーとなっています。
温度管理ストレージは2031年までに6.92%のCAGRを記録すると予測されています。このセグメントは常温、チルド、冷凍の条件をカバーし、需要は医薬品、バイオテクノロジー、食品、プレミアム消費者向け輸送品と連動しています。GEODISは2026年4月にシカゴ・オヘア空港近くに、バイオロジクスおよび管理室温医療製品専用の温度ゾーンを備えたヘルスケアコールドチェーン・クロスドック施設を開設しました。ユーセン・ロジスティクスの一部であるMoviantoは2026年6月にベルギーのアールスト施設を14,000から25,000の温度管理パレットポジションに拡張し、GMP認定の二次包装を追加しました。これらの事例は、規制対象カーゴがより専門化されたクラスのボンデッド施設を支援できる理由を示しています。事業者は通関管理と文書化された温度パフォーマンスの両方を必要とし、これにより常温ストレージよりも高い参入障壁が生まれます。
エンドユーザー産業別:小売・貿易が成長の触媒として台頭
製造業は2025年のンデッドウェアハウジングおよびFTZストレージ市場シェアの31.55%を占め、最大のエンドユーザーカテゴリーとなっています。自動車、電子機器、産業機器メーカーは、完成品が国内流通に移行する前に輸入部品の関税を繰り延べるためにボンデッド拠点を使用しています。これにより、企業は関税支払いを生産・販売スケジュールとより密接に一致させることができます。建設資材、石油・ガス、鉱業ユーザーも輸入機器と戦略的原材料の保管を必要としています。彼らの需要は多くの場合、大規模プロジェクトや沿岸FTZにおける専用生産権限と連動しています。したがって、ボンデッドウェアハウジングおよびFTZストレージ市場は、消費者輸入と同様に産業サプライチェーンとも密接に結びついています。
卸売・小売業は2031年までに6.78%のCAGRを記録すると予測されており、エンドユーザーセグメンテーション全体で最も速い成長率です。小売業者は関税輸送中の在庫をFTZ連携フルフィルメントセンターに配置し、確定注文に対して商品をリリースしています。これにより、製品がまだ国内商取引に入っていない場合の在庫柔軟性の向上と返品処理の容易化が可能になります。農業、漁業、林業ユーザーも輸入食品と水産物のためにボンデッドコールドおよび常温施設に依存しています。LineageとニューオーリンズPort of New Orleansは2025年8月に、オンサイトUSDA I-House検査能力を備えたルイジアナ州初のクラス3公共ボンデッド冷蔵ウェアハウスを認定しました。倉庫管理システムが通関機能と日常的な在庫業務を組み合わせるにつれて、サービスモデルはよりアクセスしやすくなっています。
地域分析
北米は2025年のボンデッドウェアハウジングおよびFTZストレージ市場シェアの30.20%を占めています。米国は成熟した通関監督ネットワークを持ち、関税管理ニーズがボンデッドストレージとFTZ利用への関心を高めています。カナダは税関ボンデッドウェアハウスプログラムと規制を通じてこのネットワークを補完しており、別個のライセンスおよび運営枠組みを適用しています。この地域の需要は、大規模な輸入量、製造と小売サプライチェーン間の緊密な連携、および確立された港湾と内陸物流資産によって支えられています。カリブ海では、DP Worldのカウセドへのコミットメントがニアショアリングメーカーにサービスを提供する港湾統合FTZ能力のより大きな役割を示しています。
欧州は、密度の高いマルチモーダルインフラが通関監督物流を支援するロッテルダム、アントワープ、ハンブルクの回廊を中心に安定した需要を持っています。アントワープ・ブルージュ港は2025年12月に到着および一時保管イベントの自動データ交換フレームワークでPLDA通関システムを置き換え、インバウンドリリースプラットフォームを完全稼働させました。Maerskは2026年7月にロッテルダム・マースフラクテにAPMターミナルズ・マースフラクテIIに近接したGDP認定コールドストアを開設しました。欧州の枠組みは、国レベルの実施をナビゲートしながら共通のデジタル要件を満たすことができる事業者を優遇しています。英国、ドイツ、フランス、ベルギーは、貿易量と産業基盤のためにボンデッド需要の重要な拠点であり続けています。
アジア太平洋は2031年までに7.15%のCAGRを記録すると予測されており、ボンデッドウェアハウジングおよびFTZストレージ市場において最も速い地域成長率を示しています。中国の2026年4月の措置は総合保税区の運営範囲を拡大し、ゾーンと輸送インフラ間の連携を強化しました。インドの計画されたマルチモーダル物流パークは、通関ボンデッドストレージを国家貨物インフラに統合することを目的としています。ベトナムと韓国における東南アジアのFTZ開発も、製造と地域流通における地域の役割を支援しています。中東・アフリカは、JAFZA、サウジアラビアのSILZ、スエズ運河経済区を中心に重要な新興地域であり続けています。DP Worldは2026年7月にフジャイラ港湾局との50年間のコンセッションを発表し、UAEの東海岸に2つのターミナルを開発し、国内コンテナ能力を1,940万TEUから約2,200万TEUに引き上げることを表明しました。

競合ランドスケープ
ボンデッドウェアハウジングおよびFTZストレージ市場は中程度に断片化しています。大手サードパーティ物流プロバイダーは広範な港湾隣接ネットワークを運営し、専門的な地域企業は規制対象、温度管理、または高付加価値カーゴに注力しています。競争は、サイトの立地、通関能力、利用可能なウェアハウスシステム、および拡張のための資本へのアクセスによって形成されています。主要プロバイダーは単一の国内ネットワークに依存するのではなく、急成長するFTZ回廊でのより広いプレゼンスを求めています。また、ボンデッドコールドストレージ、生産支援、通関データ統合など、施設を代替しにくくするサービスも追加しています。この構造は確立されたグローバル事業者に優位性を与えますが、地域の規制知識や専門的なハンドリング能力を持つ小規模企業にも余地を残しています。
DHL のSILZ内リヤド施設への1億3,000万 ユーロ(1億5,292万 米ドル)の投資は、統合貿易インフラとセクター固有の物流を中心に構築された戦略の一例です。DP Worldのカウセドへのさらなるコミットメントはもうひとつの例であり、港湾能力、ウェアハウジング、FTZ開発を組み合わせて製造・流通顧客を誘致しています。Maerskの2026年ロッテルダムにおけるGDP認定コールドストアは、立地と規制対象医薬品ハンドリングを組み合わせることの価値を示しています。これらの動きは、主要プロバイダーがスペースのみを競っているのではないことを示しています。彼らは、輸送リンク、コンプライアンス管理、専門サービスを含む完全な運営環境を必要とする顧客を獲得するために競っています。
ボンデッドウェアハウジングおよびFTZストレージ市場には、西アフリカ、南アジア、カリブ海の一部を含む専用コールドチェーン能力が限られている地域にも機会があります。データセンターコンポーネント物流も新興ニッチ分野であり、高付加価値ハードウェアは通関入力と前方配送のタイミングを慎重に管理する必要がある場合があります。DHLは2026年1月に北米全域で10か所の専用データセンター物流ウェアハウスサイトを発表し、合計700万 ft²以上でIT機器の専門能力を含んでいます。共有サービモデルは、中規模輸入業者が専用サブゾーンを設立することなくFTZの恩恵を活用するのに役立ちます。通関当局がよりデジタルな許可、電子記録、相互運用可能なデータに移行するにつれて、技術投資は引き続き重要であり続ける可能性があります。その結果、規模が有利に働く分野ではありますが、セクター知識と信頼性の高い実行が差別化の重要な源泉であり続けます。
ボンデッドウェアハウジングおよびFTZストレージ産業リーダー
-
DHL Group
-
United Parcel Service, Inc.
-
A.P. Moller - Maersk
-
Kuehne + Nagel International AG
-
DSV A/S
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:A.P. Moller MaerskはドイツのヘルレスハウゼンのA4高速道路沿いに71,800 m²の物流センターを開設し、ピーク時に最大1,000名の従業員を擁して主要オンライン小売業者の中央ヨーロッパ全域への流通を支援しています。
- 2026年7月:DP Worldはフジャイラ港湾局と50年間のコンセッションに署名し、UAEの新たな2つのターミナルを開発し、UAEのコンテナ取扱能力を1,940万TEUから約2,200万TEUに拡大します。
- 2026年5月:GEODISはマンチェスター空港近くにGDP準拠の温度管理医薬品ウェアハウスを開設し、医薬品輸入向けの常温およびチルドゾーンにわたる2,000パレットポジションを備えています。
- 2026年1月:DHL Groupは北米全域で10か所の専用データセンター物流ウェアハウスサイトを発表し、合計700万 ft²以上となっています。


グローバルボンデッドウェアハウジングおよびFTZストレージ市場レポートの調査範囲
| ウェアハウジングおよびストレージ |
| 入出荷ハンドリング |
| 付加価値サービス(梱包、パレタイジング、ラベリングなど) |
| 公共ボンデッドウェアハウス |
| 民間ボンデッドウェアハウス |
| 汎用FTZ |
| 特定目的FTZおよびサブゾーン |
| 温度管理ストレージ | 常温 |
| チルド | |
| 冷凍 | |
| 非温度管理ストレージ |
| 製造業 |
| 石油・ガス、鉱業・採石業 |
| 卸売・小売業 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| その他の中東・アフリカ |
| サービスタイプ別 | ウェアハウジングおよびストレージ | |
| 入出荷ハンドリング | ||
| 付加価値サービス(梱包、パレタイジング、ラベリングなど) | ||
| 施設タイプ別 | 公共ボンデッドウェアハウス | |
| 民間ボンデッドウェアハウス | ||
| 汎用FTZ | ||
| 特定目的FTZおよびサブゾーン | ||
| 温度別 | 温度管理ストレージ | 常温 |
| チルド | ||
| 冷凍 | ||
| 非温度管理ストレージ | ||
| エンドユーザー産業別 | 製造業 | |
| 石油・ガス、鉱業・採石業 | ||
| 卸売・小売業 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
ボンデッドウェアハウジングおよびFTZストレージの成長を牽引しているのは何ですか?
関税繰延べ、越境電子商取引、ニアショアリング、統合輸送インフラが、2026年の28.41 ビリオン 米ドルから2031年の36.63 ビリオン 米ドルへの成長を支えています。
ボンデッド施設で最も速く成長しているサービスはどれですか?
付加価値サービスは、顧客がボンデッドサイトを再梱包、ラベリング、その他のリリース前作業に活用するにつれて、2031年までに7.01%のCAGRを記録すると予測されています。
特定目的FTZがより重要になっているのはなぜですか?
製造業者がサイト固有の生産権限を求めることができ、定義された生産プロセスにより適した関税処理を支援することができます。
最も速く成長している温度カテゴリーはどれですか?
温度管理ストレージは、医薬品およびバイオテクノロジーのサプライチェーンに支えられ、2031年までに6.92%のCAGRを記録すると予測されています。
最も速い成長が予測されている地域はどこですか?
アジア太平洋は、中国、インド、ベトナム、韓国にわたる保税ゾーンの拡大と物流投資に支えられ、2031年までに7.15%のCAGRを記録すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。

