
Marktgröße und Marktanteil für Zolllager und FTZ-Lagerung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
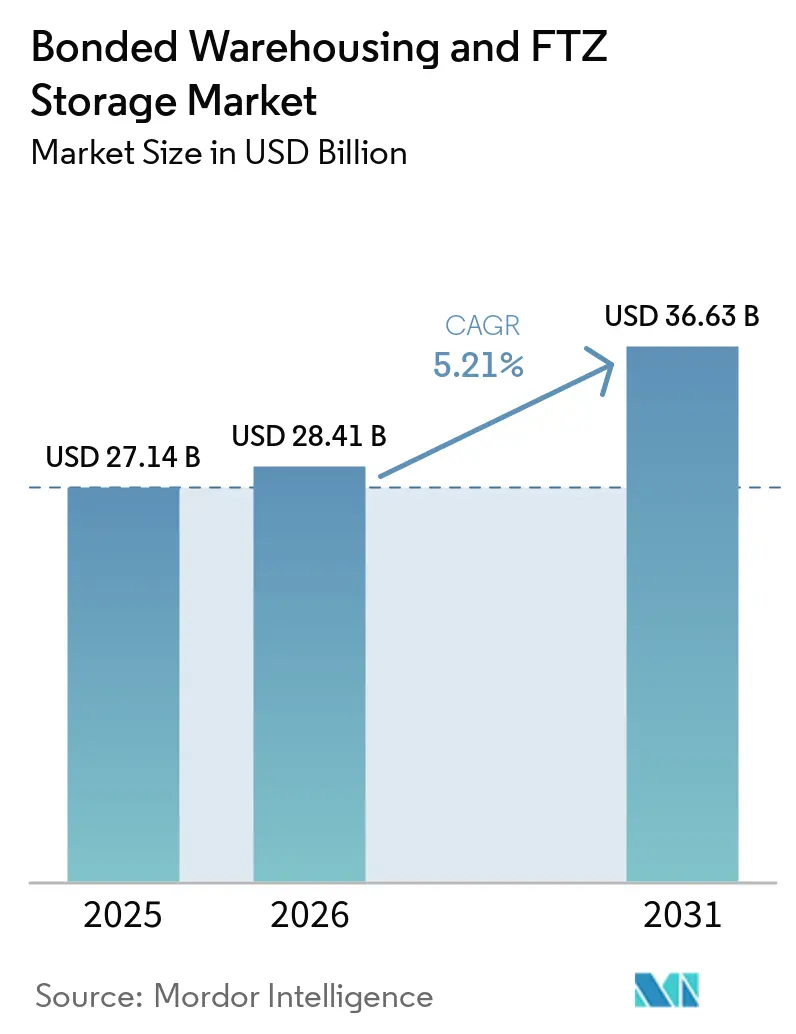
| Marktgröße (2026) | 28.41 Milliarden US-Dollar |
| Marktgröße (2031) | 36.63 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Zolllager und FTZ-Lagerung von Mordor Intelligence
Die Marktgröße für Zolllager und FTZ-Lagerung wurde im Jahr 2025 auf 27,14 Milliarden USD geschätzt und soll von 28,41 Milliarden USD im Jahr 2026 auf 36,63 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,21 % während des Prognosezeitraums (2026–2031).
Eine höhere Zollbelastung hat die Zollaussetzung zu einem zentraleren Aspekt der Bestandsplanung gemacht, insbesondere für Importeure, die Flexibilität beim Zeitpunkt des Eintritts von Waren in den Inlandshandel benötigen. Der Markt für Zolllager und FTZ-Lagerung profitiert auch vom grenzüberschreitenden E-Commerce, da Betreiber lokale Lagerbestände benötigen, die eine schnellere Lieferung ohne sofortige Zollzahlung ermöglichen. Hafen-, Flughafen- und Schienenanbindungen gewinnen an Bedeutung, da Einrichtungen darum konkurrieren, Umschlagsschritte und Zollverzögerungen zu reduzieren. Hersteller nutzen spezielle Freizonen für Produktionsaktivitäten, während Logistikdienstleister Kühlkettenkapazitäten und Abwicklungsdienstleistungen ausbauen, die höherwertige Tätigkeiten innerhalb von Zolllagerstandorten schaffen. Diese Bedingungen eröffnen Chancen für Betreiber, die Zollkenntnisse, zuverlässige Bestandskontrolle und Zugang zu wichtigen Handelskorridoren kombinieren können.
Wichtigste Erkenntnisse des Berichts
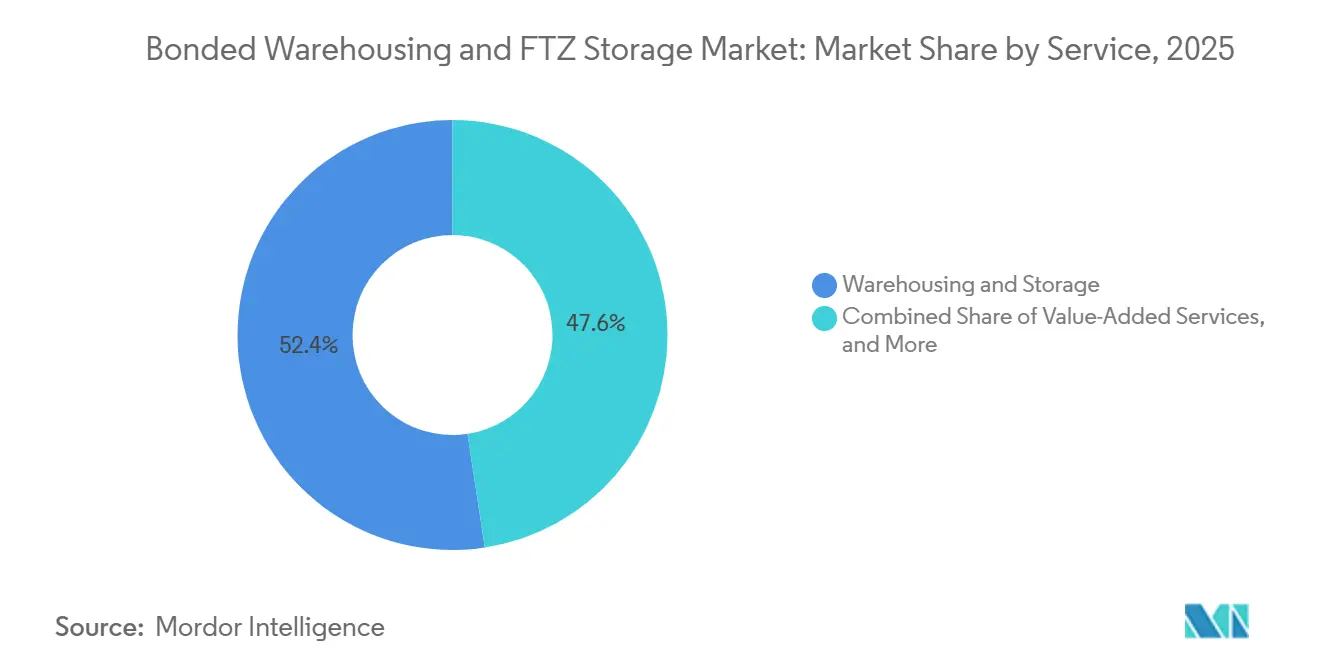
- Nach Servicetyp hielt Lagerung und Einlagerung im Jahr 2025 einen Marktanteil von 52,45 % am Markt für Zolllager und FTZ-Lagerung, während Mehrwertdienste bis 2031 einen CAGR von 7,01 % verzeichnen sollen.
- Nach Anlagentyp hielten öffentliche Zolllager im Jahr 2025 einen Marktanteil von 42,15 % an der Marktgröße für Zolllager und FTZ-Lagerung, während spezielle Freizonen und Subzonen bis 2031 einen CAGR von 7,18 % verzeichnen sollen.
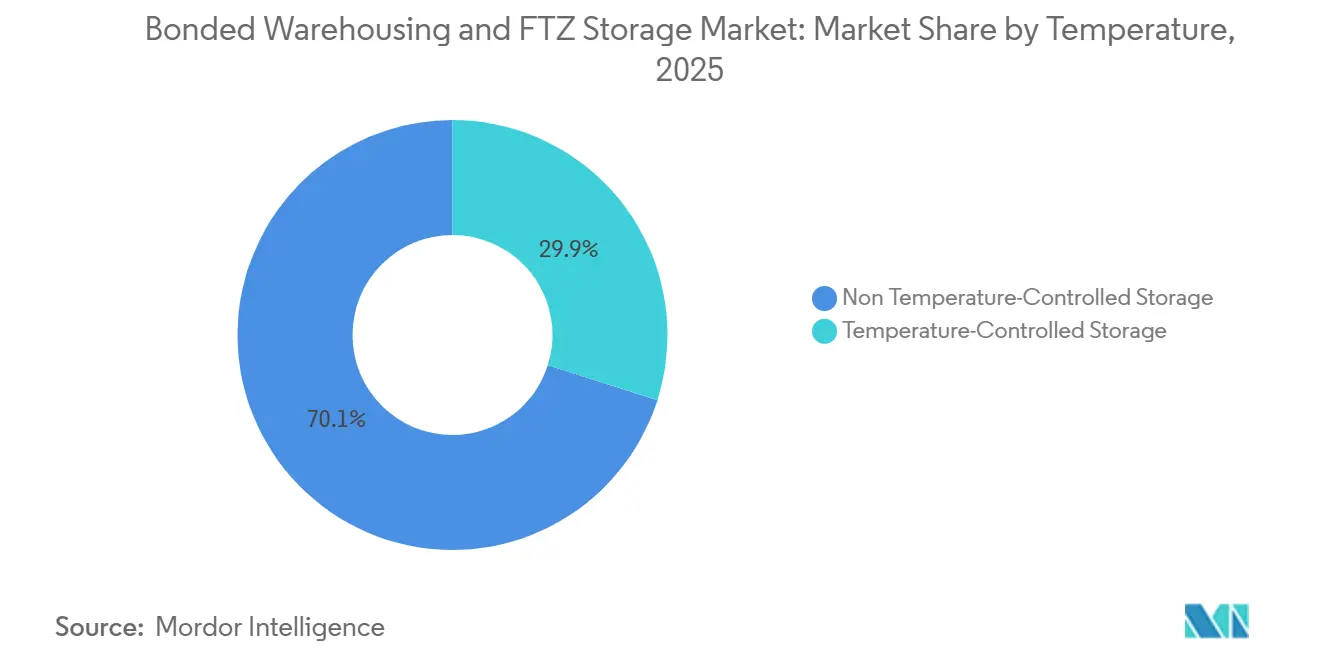
- Nach Temperatur hielt nicht temperaturgeführte Lagerung im Jahr 2025 einen Marktanteil von 70,10 % am Markt für Zolllager und FTZ-Lagerung, während temperaturgeführte Lagerung bis 2031 einen CAGR von 6,92 % verzeichnen soll.
- Nach Endnutzerbranche hielt die Fertigung im Jahr 2025 einen Marktanteil von 31,55 % am Markt für Zolllager und FTZ-Lagerung, während Groß- und Einzelhandel bis 2031 einen CAGR von 6,78 % verzeichnen soll.
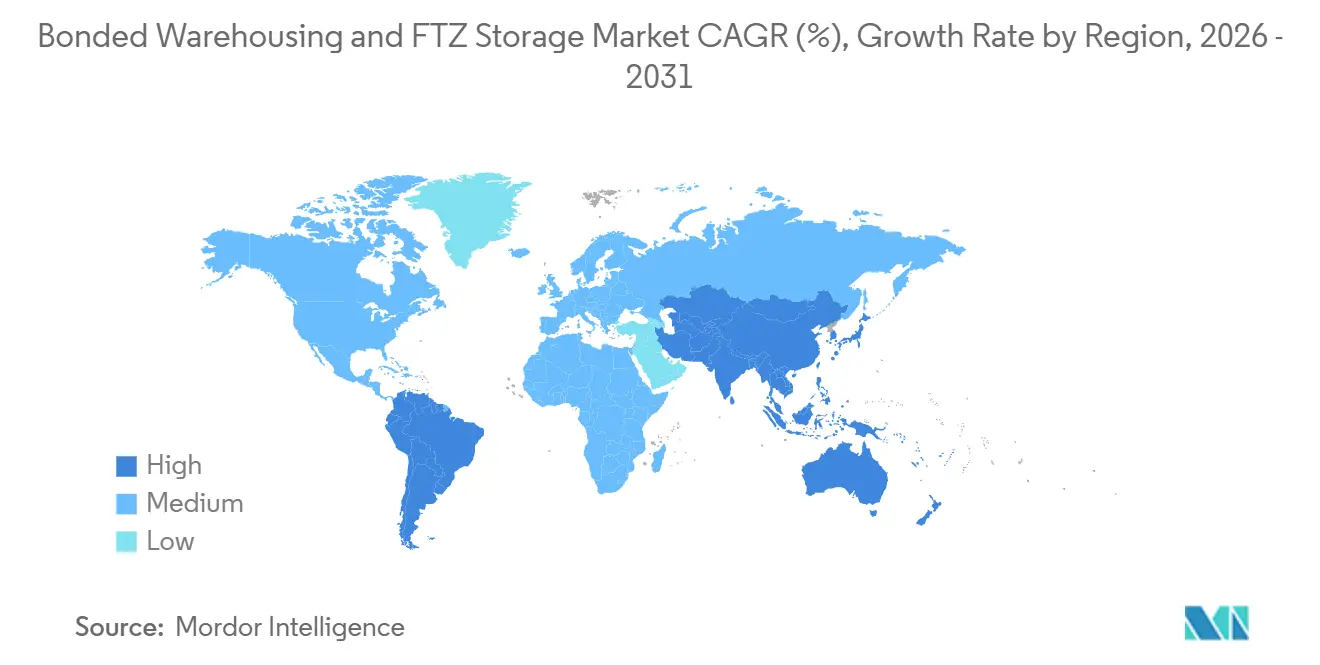
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 30,20 % am Markt für Zolllager und FTZ-Lagerung, während Asien-Pazifik bis 2031 einen CAGR von 7,15 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zollaussetzung und Optimierung des Betriebskapitals | +1.2% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitender E-Commerce und Bestandslokalisierung | +1.0% | Asien-Pazifik, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nearshoring in der Fertigung und regionale Verteilungszentren | +0.8% | Amerika, Südostasien, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Integrierte Hafen-, Flughafen-, Freizone- und Zollinfrastruktur | +0.6% | Naher Osten und Afrika, Südostasien, Südasien und die Karibik | Mittelfristig (2–4 Jahre) |
| Interoperabilität von Zolldaten und schnellere Freigabezyklen | +0.4% | Europa, Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Spezialisierung auf hochwertige, zeitkritische und regulierte Fracht | +0.3% | Global, konzentriert in pharmazeutischen Logistikzentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zollaussetzung und Optimierung des Betriebskapitals
Zolllager in den Vereinigten Staaten können zollpflichtige Waren bis zu 5 Jahre lang lagern, wobei der Zoll beim Entnehmen der Waren und nicht bei der Einfuhr erhoben wird. Dieser Zeitpunkt gibt Importeuren eine praktische Wahlmöglichkeit, wenn sich Zollsätze ändern oder die Nachfrage ungewiss ist. Ein Unternehmen kann Waren vor einer geplanten Zollerhöhung freigeben oder sie zurückhalten, während es auf eine günstigere Handelsentscheidung wartet. Dieser Ansatz erweitert die Rolle der Zolllagerung über eine reine Compliance-Funktion hinaus und macht sie zu einem Teil der Betriebskapitalplanung. Die Handelsberatungsarbeit der CBP im Jahr 2025 befasste sich mit FTZ- und Lagerprozessen, einschließlich der ACE-Modernisierung und handelsorientierten digitalen Prozessen für Genehmigungsaktivitäten.[1] Der Markt für Zolllager und FTZ-Lagerung profitiert daher, wenn Importeure sowohl Cashflow-Flexibilität als auch zuverlässige Zollkontrolle benötigen.
Grenzüberschreitender E-Commerce und Bestandslokalisierung
Grenzüberschreitender E-Commerce begünstigt Bestände, die näher am Zielkunden gehalten werden, insbesondere wenn Verkäufer eine schnellere Auftragserfüllung und mehr Kontrolle über Freigabeentscheidungen benötigen. China erweiterte die Funktionen umfassender Bonded Zones durch 24 im April 2026 angekündigte Maßnahmen, darunter eine breitere Unterstützung für die Zolllagerreparatur, die Verteilung von Energie und Mineralien sowie bessere Verbindungen zwischen Zonen, Flughäfen und Schienennetzen. Shanghai schloss im Juni 2026 die Erprobung eines maritimen Export-Vorlagers in der Fengxian Comprehensive Bonded Zone ab und verband damit die Binnenzolllagerung mit den Exportoperationen des Yangshan-Hafens. Diese Schritte unterstützen ein Betriebsmodell, bei dem Waren näher an der Versandroute gelagert, vorbereitet und freigegeben werden. Der Markt für Zolllager und FTZ-Lagerung profitiert von diesem Modell, da E-Commerce-Verkäufer Einrichtungen benötigen, die Bestandsaufzeichnungen, Zollstatus und schnelle Auftragserfüllung am selben Standort verwalten können. Die Nachfrage dürfte über China hinausgehen, da Verkäufer Zolllagereinrichtungen in Zielmärkten für regionale Bestandshaltung nutzen.
Nearshoring in der Fertigung und regionale Verteilungszentren
Nearshoring hat die Bedeutung von Freizonen in der Nähe von Produktionszentren, Häfen und großen Verbrauchermärkten erhöht. DP World unterzeichnete im Mai 2025 ein Memorandum of Understanding über 760 Millionen USD mit der Dominikanischen Republik für die Erweiterung des Hafens Caucedo und der Freizone und verpflichtete sich im Mai 2026 zu weiteren 100 Millionen USD für Lager- und Logistikinfrastruktur. Ho-Chi-Minh-Stadt richtete eine 4.174 Hektar große Freizone ein, die mit dem Hafen Cai Mep Ha, dem internationalen Flughafen Long Thanh und dem Tiefwasserkomplex Cai Mep-Thi Vai verbunden ist. Die Behörde der Freien Wirtschaftszone Busan-Jinhae startete im Juni 2026 auch eine umfassende Initiative, um globale Logistikunternehmen im Vorfeld ihrer Tri-Port-Entwicklung anzuziehen. Diese Investitionen helfen Herstellern, importierte Komponenten und Fertigwaren in der Nähe regionaler Produktions- und Vertriebsnetze zu platzieren. Sie unterstützen auch den Wandel hin zu dedizierten Subzonen, in denen Unternehmen Produktionsgenehmigungen und Zollbehandlungen anstreben, die einem bestimmten Fertigungsprozess entsprechen.
Integrierte Hafen-, Flughafen-, Freizone- und Zollinfrastruktur
Integrierte Infrastruktur reduziert die Anzahl der Übergaben zwischen Ankunft, Lagerung, Verarbeitung und Weiterverteilung. DHL Supply Chain verpflichtete sich 2025 zu 130 Millionen EUR (152,92 Millionen USD) für ein 53.000 m² großes Logistikzentrum in der Sonderwirtschaftszone für integrierte Logistik in Riad, Saudi-Arabien. Indien hat berichtet, dass 5 multimodale Logistikparks in den Haushaltsjahren 2025–26 und 2026–27 entwickelt werden, darunter Projekte in Bengaluru, Chennai und Nagpur.[2] Das Federal Register in den Vereinigten Staaten verzeichnete 2025 einen Antrag von Grand River Aseptic Manufacturing auf Produktionsgenehmigung in der FTZ 189 Subzone 189H in Michigan.[3] Verbundene Einrichtungen können die Verweildauer verkürzen und die Zollaufsicht einfacher handhabbar machen. Schnellerer Datenaustausch und eine beschleunigte Freigabeabwicklung stärken diesen Vorteil, insbesondere dort, wo Hafenbehörden und Zollbehörden gemeinsame digitale Verfahren nutzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Zollvorschriften und Lizenzierungsanforderungen | -0.5% | Global, insbesondere bei grenzüberschreitenden Betrieben | Kurzfristig (≤ 2 Jahre) |
| Energie-, Arbeits- und Compliance-Kosteninflation | -0.4% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Abstimmung und Prüfungsrisiko bei Zolllagerbeständen | -0.3% | Global, mit erhöhtem Risiko in den Vereinigten Staaten und Europa | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Zollpolitik und unsichere Zollökonomie | -0.2% | Global, insbesondere auf wichtigen Handelsrouten der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Zollvorschriften und Lizenzierungsanforderungen
Unterschiedliche nationale Vorschriften schaffen eine erhebliche betriebliche Belastung für Unternehmen, die Zolllager-Netzwerke in mehreren Rechtsordnungen verwalten. Die CBP-Arbeitsgruppe für FTZ und Lager 2025 stellte eine inkonsistente Anwendung von Verfahren gemäß 19 CFR Teil 19 fest und empfahl standardisierte Leitlinien, Schulungen und mehr digitale Genehmigungsprozesse.[4] Kanada wendet einen separaten Rahmen für Zolllager gemß Memorandum D7-4-4 und den Customs Bonded Warehouses Regulations an. Die Europäische Union hat ihren eigenen Umsetzungszeitplan für interoperable Zollsysteme gemäß der Durchführungsverordnung der Kommission 2025/512. Das bedeutet, dass Betreiber, die die Vereinigten Staaten, Kanada und Europa bedienen, häufig unterschiedliche Arbeitsabläufe, Kontrollen und Mitarbeiterkenntnisse benötigen. Der Markt für Zolllager und FTZ-Lagerung stößt an praktische Wachstumsgrenzen, wenn kleinere Betreiber diese parallelen Compliance-Anforderungen nicht bewältigen können.
Energie-, Arbeits- und Compliance-Kosteninflation
Arbeits-, Energie-, Bestandskontroll- und Datensystemkosten können die Wirtschaftlichkeit der Zolllagerung belasten. Das Bureau of Labor Statistics der Vereinigten Staaten meldete im Jahr 2025 durchschnittliche Einstiegslöhne im Lagerbereich von 16,41 USD pro Stunde und durchschnittliche Managementgehälter von 58.529 USD jährlich im Lager- und Einlagerungssektor. Zolllager erfordern detaillierte Bestandsaufzeichnungen, sodass Arbeitsgenauigkeit und Schulung einen direkten Einfluss auf die Betriebskosten haben. Die Internationale Handelskammer berichtete 2025, dass interoperable digitale Handelsprozesse erhebliche Vorabinvestitionen in Anwendungsprogrammierschnittstellen, digitale Vertrauensdienste und elektronisches Dokumentenmanagement erfordern könnten. Die Weltzollorganisation und der Weltpostverein aktualisierten 2025 ebenfalls die Leitlinien für elektronische Vorabdaten und erhöhten damit die Datenanforderungen für Betreiber, die an Postströme angebunden sind. Diese Kosten sind für kleinere Lager und für temperaturgeführte Standorte, die eine kontinuierliche Überwachung und Kühlung benötigen, höher.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Mehrwertdienste gewinnen innerhalb von Zolllager-Zonen an BedeutungLagerung und Einlagerung hielt im Jahr 2025 einen Marktanteil von 52,45 % am Markt für Zolllager und FTZ-Lagerung, was den anhaltenden Bedarf widerspiegelt, Waren unter Zollaussetzung vor der Inlandsfreigabe zu halten. Das Segment bedient eine breite Palette von Waren, darunter Elektronik, Textilien, Industrievorleistungen und Konsumgüter. Seine Rolle bleibt zentral, da viele Importeure nur sichere Lagerung, Zollaufsicht und die Möglichkeit benötigen, Waren entsprechend der Nachfrage freizugeben. Die Ein- und Ausgangsabwicklung fügt eine schnellere Serviceschicht bei hafennahen Einrichtungen hinzu. Diese Arbeit umfasst Empfang, Bewegungskontrolle, Verladung und Versand und wird zunehmend durch Lagerautomatisierung beeinflusst. Der Hauptgeschäftswert liegt darin, die Fracht präzise zu bewegen und dabei den Zollstatus der Waren zu erhalten.
Mehrwertdienste sollen bis 2031 einen CAGR von 7,01 % verzeichnen, die schnellste Rate innerhalb der Servicesegmentierung. Die Marktgröße für Zolllager und FTZ-Lagerung in diesem Servicebereich wird durch In-Bond-Umverpackung, Palettierung, Etikettierung und andere Tätigkeiten gestützt, die abgeschlossen werden können, bevor Waren in den Inlandshandel eintreten. Hersteller können diese Dienste nutzen, um die endgültige Vorbereitung aufzuschieben, bis eine Bestell- oder Vertriebsentscheidung klar ist. Dies erhöht den Umsatz pro m² für Einrichtungen, die über die richtigen Systeme und Zollgenehmigungen verfügen. Es macht Betreiber auch für Kunden wichtiger, da Lagerung, Produktabwicklung und Freigabekontrollen an einem Standort verwaltet werden. Da diese Dienste immer verbreiteter werden, wird der Unterschied zwischen einem einfachen Lager und einer Zolllogistikplattform deutlicher.


Nach Anlagentyp:
Spezielle Freizone-Subzonen ziehen Fertigungsinvestitionen anÖffentliche Zolllager hielten im Jahr 2025 einen Marktanteil von 42,15 % an der Marktgröße für Zolllager und FTZ-Lagerung, gestützt durch ein Mehrnutzermodell, das die Einstiegshürde für Importeure senkt. Unternehmen können Zollaussetzungsvorteile nutzen, ohne eine eigene private Einrichtung zu errichten oder alle Aktivierungskosten zu tragen. Dieses Format ist nützlich für Einzelhändler, Leichtproduzenten, Agrarimporteure und Unternehmen mit variablen Volumina. Private Zolllager bleiben für große Importeure wichtig, die eine größere Kontrolle über Betrieb und Bestandszugang benötigen. Allgemeine Freizonen bieten auch breitere Zollaussetzungsoptionen für Hersteller und Händler. Ihr Wert liegt in der Abwicklung vieler Kunden oder Aktivitäten innerhalb eines etablierten zollüberwachten Bereichs.
Spezielle Freizonen und Subzonen sollen bis 2031 einen CAGR von 7,18 % verzeichnen. Diese Standorte sind für Unternehmen konzipiert, die eine standortspezifische Genehmigung für die Fertigung oder andere definierte Aktivitäten benötigen. Der Antrag von Grand River Aseptic Manufacturing im Jahr 2025 für die FTZ 189 Subzone 189H zeigte, wie Pharmahersteller den Produktionsgenehmigungsweg nutzten. Ähnliche Strukturen können Halbleiter-, Batterie-, Luft- und Raumfahrt- sowie energiebezogene Aktivitäten unterstützen, bei denen die Waren und Produktionsschritte eine enge Zollverwaltung erfordern. Dedizierte Subzonen können auch eine Zollinversion unterstützen, wenn ein Unternehmen Zoll auf das Fertigprodukt mit niedrigerem Satz statt auf importierte Komponenten zahlen kann. Dies erklärt, warum spezielle Einrichtungen zunehmend Aufmerksamkeit erregen, da Nearshoring-Projekte sich großen Verbrauchermärkten annähern.
Nach Temperatur:
Pharmazeutische Kühlketten treiben das Wachstum der temperaturgeführten LagerungNicht temperaturgeführte Lagerung hielt im Jahr 2025 einen Marktanteil von 70,10 % am Markt für Zolllager und FTZ-Lagerung. Elektronik, Textilien, Maschinen, Industrieprodukte und viele Konsumgüter benötigen keine Klimakontrolle während der Zolllagerung. Dies gibt Umgebungstemperatur-Einrichtungen eine breite und stabile Frachtbasis an großen Seehäfen und Binnenlogistikkorridoren. Betreiber in diesem Segment konzentrieren sich auf Kapazität, Bestandsgenauigkeit, Sicherheit und effiziente Freigabeaktivitäten. Das Segment profitiert auch von E-Commerce-Strömen, die allgemeine Waren in der Nähe von Zielmärkten benötigen. Sein Umfang macht es zur zentralen Temperaturkategorie im Markt für Zolllager und FTZ-Lagerung.
Temperaturgeführte Lagerung soll bis 2031 einen CAGR von 6,92 % verzeichnen. Das Segment umfasst Umgebungs-, Kühl- und Gefrierbedingungen, wobei die Nachfrage mit pharmazeutischen, biotechnologischen, Lebensmittel- und Premium-Konsumgütersendungen verbunden ist. GEODIS eröffnete im April 2026 eine GDP-konforme Kühlketten-Cross-Dock-Einrichtung für das Gesundheitswesen in der Nähe von Chicago O'Hare mit dedizierten Temperaturzonen für Biologika und Gesundheitsprodukte bei kontrollierter Raumtemperatur. Movianto, Teil von Yusen Logistics, erweiterte seine belgische Aalst-Einrichtung im Juni 2026 von 14.000 auf 25.000 temperaturgeführte Palettenplätze und fügte GMP-lizenzierte Sekundärverpackung hinzu. Diese Beispiele zeigen, warum regulierte Fracht eine spezialisierte Klasse von Zolllagereinrichtungen unterstützen kann. Betreiber benötigen sowohl Zollkontrollen als auch dokumentierte Temperaturleistung, was höhere Markteintrittsbarrieren schafft als bei der Umgebungstemperatur-Lagerung.

Nach Endnutzerbranche:
Handel und Einzelhandel entwickeln sich zum WachstumskatalysatorDie Fertigung hielt im Jahr 2025 einen Marktanteil von 31,55 % am Markt für Zolllager und FTZ-Lagerung und ist damit die größte Endnutzerkategorie. Automobil-, Elektronik- und Industrieausrüstungshersteller nutzen Zolllagerstandorte, um Zölle auf importierte Komponenten aufzuschieben, bevor Fertigwaren in den Inlandsvertrieb gelangen. Dies hilft Unternehmen, Zollzahlungen enger mit Produktions- und Verkaufsplänen abzustimmen. Baumaterialien, Öl und Gas sowie Bergbaunutzer benötigen ebenfalls Lagerung für importierte Ausrüstung und strategische Vorleistungen. Ihre Nachfrage ist oft mit großen Projekten und dedizierten Produktionsgenehmigungen in Küstenfreizonen verbunden. Der Markt für Zolllager und FTZ-Lagerung bleibt daher eng mit industriellen Lieferketten sowie Verbraucherimporten verbunden.
Groß- und Einzelhandel soll bis 2031 einen CAGR von 6,78 % verzeichnen, die schnellste Rate in der Endnutzersegmentierung. Einzelhändler platzieren Zoll-in-Transit-Bestände in FTZ-verbundenen Fulfillment-Centern und geben Waren gegen bestätigte Bestellungen frei. Dies kann die Bestandsflexibilität verbessern und die Retourenabwicklung erleichtern, wenn Produkte noch nicht in den Inlandshandel eingetreten sind. Landwirtschaft, Fischerei und Forstwirtschaft sind ebenfalls auf Zollkühl- und Umgebungstemperatur-Einrichtungen für importierte Lebensmittel und Meeresfrüchte angewiesen. Lineage und der Hafen von New Orleans zertifizierten im August 2025 Louisianas erstes öffentliches Klasse-3-Zollkühlhaus mit USDA I-House-Inspektionskapazität vor Ort. Das Servicemodell wird zugänglicher, da Lagerverwaltungssysteme Zollfunktionen mit dem täglichen Lagerbetrieb kombinieren.
Geografische Analyse
Markt für Zollager und Freihandelszonen-Lagerung in Nordamerika und der Karibik
Nordamerika hielt im Jahr 2025 einen Anteil von 30,20 % am Markt für Zollager und Freihandelszonen-Lagerung. Die Vereinigten Staaten verfügen über ein ausgereiftes zollüberwachtes Netzwerk, und der Bedarf an Zollverwaltung hat das Interesse an Zolllagerung und der Nutzung von Freihandelszonen erhöht. Kanada ergänzt dieses Netzwerk durch sein Programm und seine Vorschriften für zollgebundene Lager, die einen eigenen Lizenzierungs- und Betriebsrahmen vorsehen. Die Nachfrage in der Region wird durch hohe Importvolumina, enge Verbindungen zwischen Fertigungs- und Einzelhandels-Lieferketten sowie etablierte Hafen- und Binnenlogistikanlagen gestützt. In der Karibik deuten die Verpflichtungen von DP World in Caucedo auf eine größere Rolle hafenintegrierter Freihandelszonenkapazitäten für die Versorgung von Nearshoring-Herstellern hin.
Markt für Zollager und Freihandelszonen-Lagerung in Europa
Europa verzeichnet eine stabile Nachfrage entlang des Korridors Rotterdam, Antwerpen und Hamburg, wo eine dichte multimodale Infrastruktur die zollüberwachte Logistik unterstützt. Der Hafen Antwerpen-Brügge hat seine Inbound Release Platform im Dezember 2025 vollständig in Betrieb genommen und damit das PLDA-Zollsystem durch einen automatisierten Datenaustauschrahmen für Ankunfts- und Zwischenlagerungsvorgänge ersetzt. Maersk eröffnete im Juli 2026 ein GDP-zertifiziertes Kühllager am Rotterdamer Maasvlakte, in der Nähe von APM Terminals Maasvlakte II. Der europäische Rahmen begünstigt Betreiber, die gemeinsame digitale Anforderungen erfüllen und gleichzeitig länderspezifische Umsetzungen navigieren können. Das Vereinigte Königreich, Deutschland, Frankreich und Belgien bleiben aufgrund ihrer Handelsvolumina und Industriebasen wichtige Standorte für die Zolllager-Nachfrage.
Markt für Zollager und Freihandelszonen-Lagerung in APAC und MEA
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 7,15 % prognostiziert, womit er die schnellste regionale Wachstumsrate im Markt für Zollager und Freihandelszonen-Lagerung aufweist. Chinas Maßnahmen vom April 2026 erweiterten den Betriebsumfang umfassender Bonded Zones und stärkten die Verbindungen zwischen den Zonen und der Verkehrsinfrastruktur. Indiens geplante multimodale Logistikparks sollen zollgebundene Lagerung in die nationale Frachtinfrastruktur integrieren. Die Entwicklung von Freihandelszonen in Südostasien, insbesondere in Vietnam und Südkorea, unterstützt ebenfalls die Rolle der Region in der Fertigung und regionalen Distribution. Der Nahe Osten und Afrika bleiben wichtige aufstrebende Gebiete, angeführt von JAFZA, Saudi-Arabiens SILZ und der Wirtschaftszone des Suezkanals. Die 50-jährige Konzession von DP World mit der Fujairah Ports Authority, die im Juli 2026 bekannt gegeben wurde, sieht die Entwicklung von 2 Terminals an der Ostküste der VAE und eine Erhöhung der nationalen Containerkapazität von 19,4 Millionen auf nahezu 22 Millionen TEU vor.
Wettbewerbslandschaft
Marktkonzentration
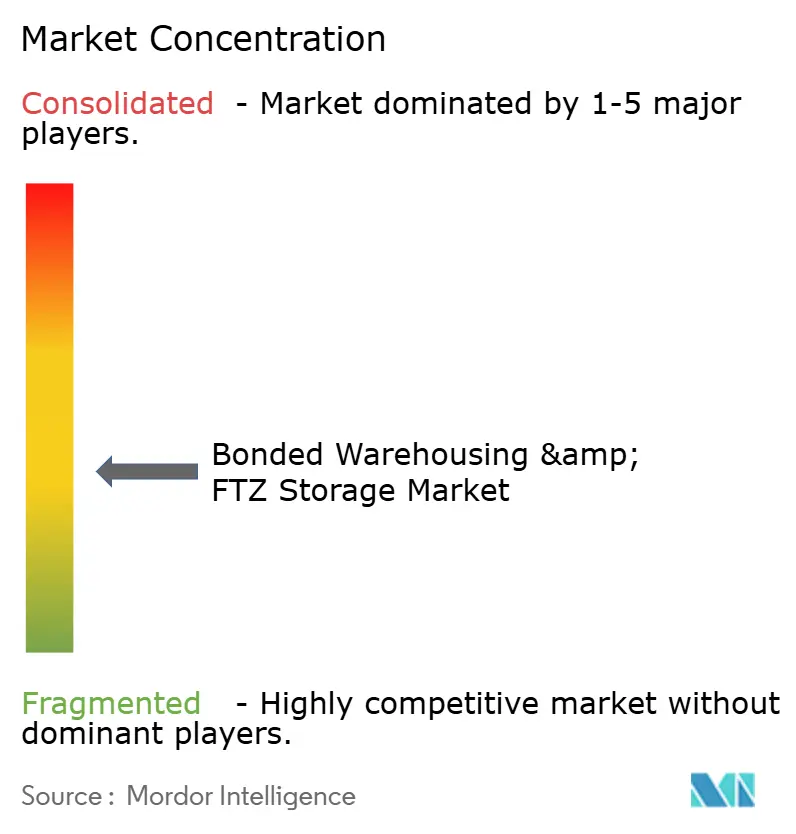
Der Markt für Zolllager und FTZ-Lagerung ist mäßig fragmentiert. Große Drittlogistikanbieter betreiben breite hafennahe Netzwerke, während spezialisierte Regionalunternehmen sich auf regulierte, temperaturgeführte oder hochwertige Fracht konzentrieren. Der Wettbewerb wird durch Standort, Zollfähigkeit, verfügbare Lagersysteme und Zugang zu Kapital für Expansion geprägt. Die führenden Anbieter suchen eine breitere Präsenz in schnell wachsenden Freizonenkorridoren, anstatt sich auf ein einzelnes nationales Netzwerk zu verlassen. Sie fügen auch Dienste hinzu, die eine Einrichtung schwerer ersetzbar machen, darunter Zollkühllagerung, Produktionsunterstützung und Zolldatenintegration. Diese Struktur gibt etablierten globalen Betreibern einen Vorteil, lässt aber Raum für kleinere Unternehmen mit lokalem Regulierungswissen oder spezialisierten Abwicklungsfähigkeiten.
DHLs Investition von 130 Millionen EUR (152,92 Milliarden USD) in eine Riyadh-Einrichtung innerhalb von SILZ ist ein Beispiel für eine Strategie, die auf integrierter Handelsinfrastruktur und branchenspezifischer Logistik aufbaut. DP Worlds weitere Investition in Caucedo ist ein weiteres Beispiel, das Hafenkapazität, Lagerung und Freizonenentwicklung kombiniert, um Fertigungs- und Vertriebskunden anzuziehen. Maersks GDP-zertifiziertes Kühllager in Rotterdam im Jahr 2026 veranschaulicht den Wert der Kombination von Standort mit regulierter pharmazeutischer Abwicklung. Diese Schritte zeigen, dass führende Anbieter nicht nur um Fläche konkurrieren. Sie konkurrieren um Kunden, die eine vollständige Betriebsumgebung benötigen, einschließlich Transportverbindungen, Compliance-Kontrollen und spezialisierter Dienste.
Der Markt für Zolllager und FTZ-Lagerung bietet auch Chancen in Bereichen, in denen dedizierte Kühlkettenkapazität begrenzt ist, darunter Teile Westafrikas, Südasiens und der Karibik. Die Logistik für Rechenzentrumskomponenten ist eine weitere sich entwickelnde Nische, da hochwertige Hardware möglicherweise eine sorgfältige Zeitplanung des Zolleintritts und der Weiterlieferung erfordert. DHL kündigte im Januar 2026 10 dedizierte Logistiklager für Rechenzentren in Nordamerika an, mit insgesamt mehr als 7 Millionen ft² und spezialisierten Fähigkeiten für IT-Ausrüstung. Shared-Service-Modelle können mittelgroßen Importeuren helfen, FTZ-Vorteile zu nutzen, ohne eine dedizierte Subzone einzurichten. Technologieinvestitionen werden voraussichtlich wichtig bleiben, da Zollbehörden auf mehr digitale Genehmigungen, elektronische Aufzeichnungen und interoperable Daten umstellen. Das Ergebnis ist ein Bereich, in dem Größe hilft, aber Branchenkenntnisse und zuverlässige Ausführung wichtige Differenzierungsquellen bleiben.
Branchenführer im Bereich Zolllager und FTZ-Lagerung
-
DHL Group
-
United Parcel Service, Inc.
-
A.P. Moller - Maersk
-
Kuehne + Nagel International AG
-
DSV A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Zollager und Freihandelszonen-Lagerung Unternehmen in diesem Bericht
- DHL Group
- United Parcel Service, Inc.
- A.P. Moller - Maersk
- Kuehne + Nagel International AG
- DSV A/S
- CEVA Logistics
- GXO Logistics, Inc.
- GEODIS
- Nippon Express Holdings, Inc.
- DP World Limited
- FedEx Corporation
- C.H. Robinson Worldwide, Inc.
- Lineage, Inc.
- Americold Realty Trust
- Agility Global PLC
- NXTPoint Logistics
- SEKO Logistics
- Venture Logistics
- Brink's Company
Neueste Industrielle Entwicklungen in Markt für Zollager und Freihandelszonen-Lagerung
- September 2026: A.P. Moller Maersk eröffnete ein 71.800 m² großes Logistikzentrum in Herleshausen, Deutschland, an der A4-Autobahn, das die Verteilung eines großen Online-Händlers in Mitteleuropa mit bis zu 1.000 Mitarbeitern in Spitzenzeiten unterstützt.
- Juli 2026: DP World unterzeichnete eine 50-jährige Konzession mit der Fujairah Ports Authority zur Entwicklung von 2 neuen Terminals in den Vereinigten Arabischen Emiraten und erweiterte die Containerumschlagskapazität der Vereinigten Arabischen Emirate von 19,4 Millionen auf fast 22 Millionen TEUs.
- Mai 2026: GEODIS eröffnete ein GDP-konformes, temperaturgeführtes Pharmalager in der Nähe des Flughafens Manchester mit 2.000 Palettenplätzen in Umgebungs- und Kühlzonen für Pharmaimpporte.
- Januar 2026: DHL Group kündigte 10 dedizierte Logistiklager für Rechenzentren in Nordamerika an, mit insgesamt mehr als 7 Millionen ft².
Globaler Berichtsumfang für den Markt für Zolllager und FTZ-Lagerung
Segmentierungsübersicht
| Lagerung und Einlagerung |
| Ein- und Ausgangsabwicklung |
| Mehrwertdienste (Verpackung, Palettierung, Etikettierung usw.) |
| Öffentliche Zolllager |
| Private Zolllager |
| Allgemeine Freizonen |
| Spezielle Freizonen und Subzonen |
| Temperaturgeführte Lagerung | Umgebungstemperatur |
| Kühlung | |
| Gefrierung | |
| Nicht temperaturgeführte Lagerung |
| Fertigung |
| Öl und Gas, Bergbau und Steinbruch |
| Groß- und Einzelhandel |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Servicetyp | Lagerung und Einlagerung | |
| Ein- und Ausgangsabwicklung | ||
| Mehrwertdienste (Verpackung, Palettierung, Etikettierung usw.) | ||
| Nach Anlagentyp | Öffentliche Zolllager | |
| Private Zolllager | ||
| Allgemeine Freizonen | ||
| Spezielle Freizonen und Subzonen | ||
| Nach Temperatur | Temperaturgeführte Lagerung | Umgebungstemperatur |
| Kühlung | ||
| Gefrierung | ||
| Nicht temperaturgeführte Lagerung | ||
| Nach Endnutzerbranche | Fertigung | |
| Öl und Gas, Bergbau und Steinbruch | ||
| Groß- und Einzelhandel | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Bereich Zolllager und FTZ-Lagerung?
Zollaussetzung, grenzüberschreitender E-Commerce, Nearshoring und integrierte Transportinfrastruktur unterstützen das Wachstum von 28,41 Milliarden USD im Jahr 2026 auf 36,63 Milliarden USD bis 2031.
Welcher Service wächst in Zolllagereinrichtungen am schnellsten?
Mehrwertdienste sollen bis 2031 einen CAGR von 7,01 % verzeichnen, da Kunden Zolllagerstandorte für Umverpackung, Etikettierung und andere Vorfreigabearbeiten nutzen.
Warum werden spezielle Freizonen immer wichtiger?
Sie ermöglichen es Herstellern, standortspezifische Produktionsgenehmigungen zu beantragen, und können eine Zollbehandlung unterstützen, die besser auf einen definierten Fertigungsprozess zugeschnitten ist.
Welche Temperaturkategorie wächst am schnellsten?
Temperaturgeführte Lagerung soll bis 2031 einen CAGR von 6,92 % verzeichnen, gestützt durch pharmazeutische und biotechnologische Lieferketten.
Welche Region weist das schnellste prognostizierte Wachstum auf?
Asien-Pazifik soll bis 2031 einen CAGR von 7,15 % verzeichnen, gestützt durch die Erweiterung von Bonded Zones und Logistikinvestitionen in China, Indien, Vietnam und Südkorea.