
Tamanho e Participação do Mercado de Identificação Biométrica de Pacientes
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.71 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.58 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.93 % |
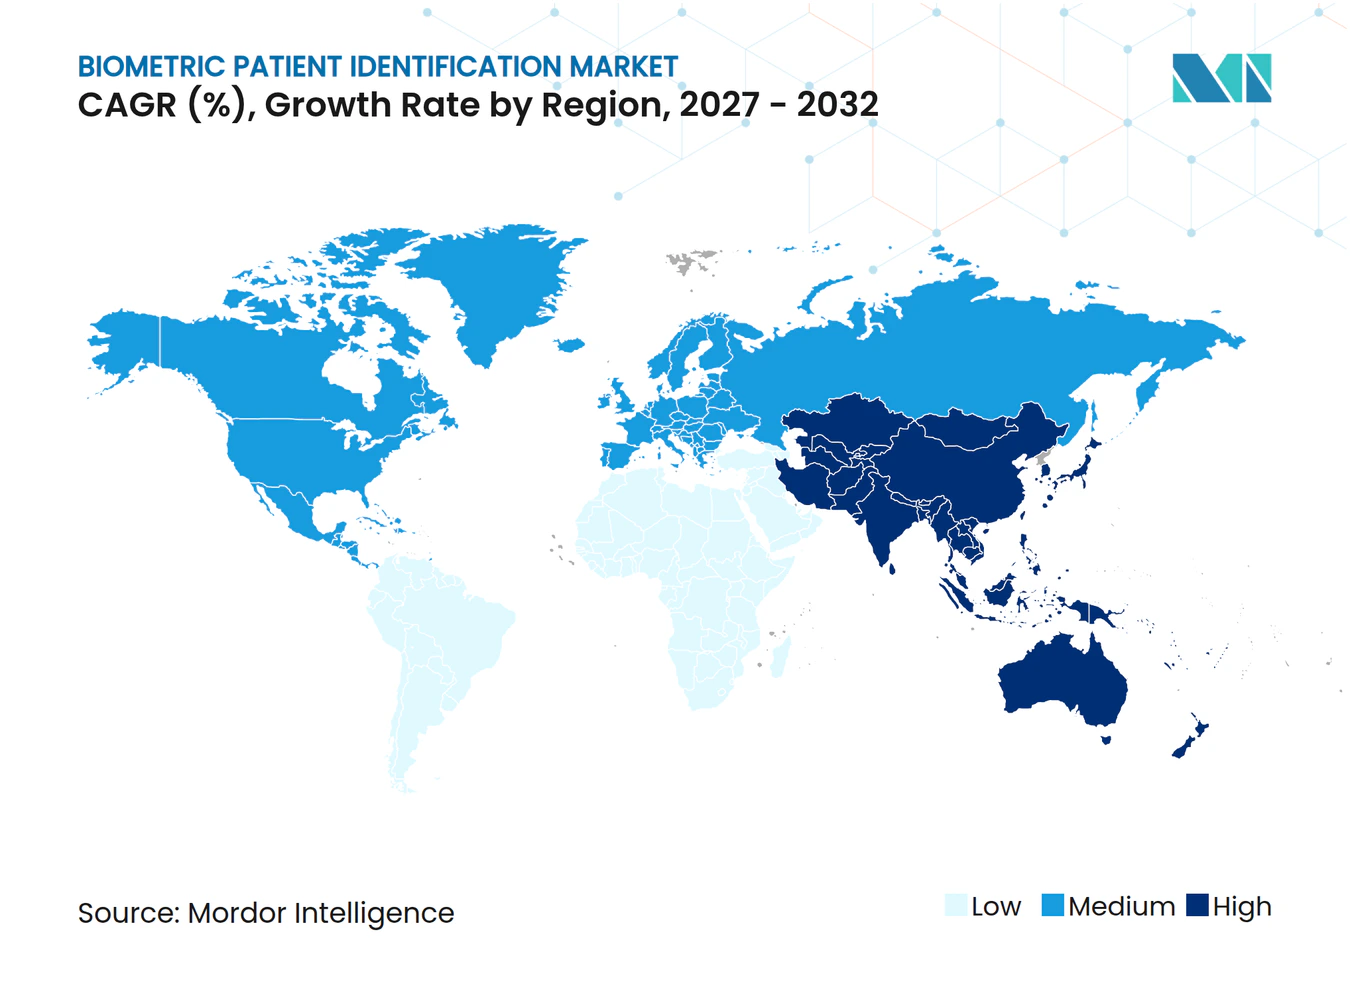
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Identificação Biométrica de Pacientes por Mordor Intelligence
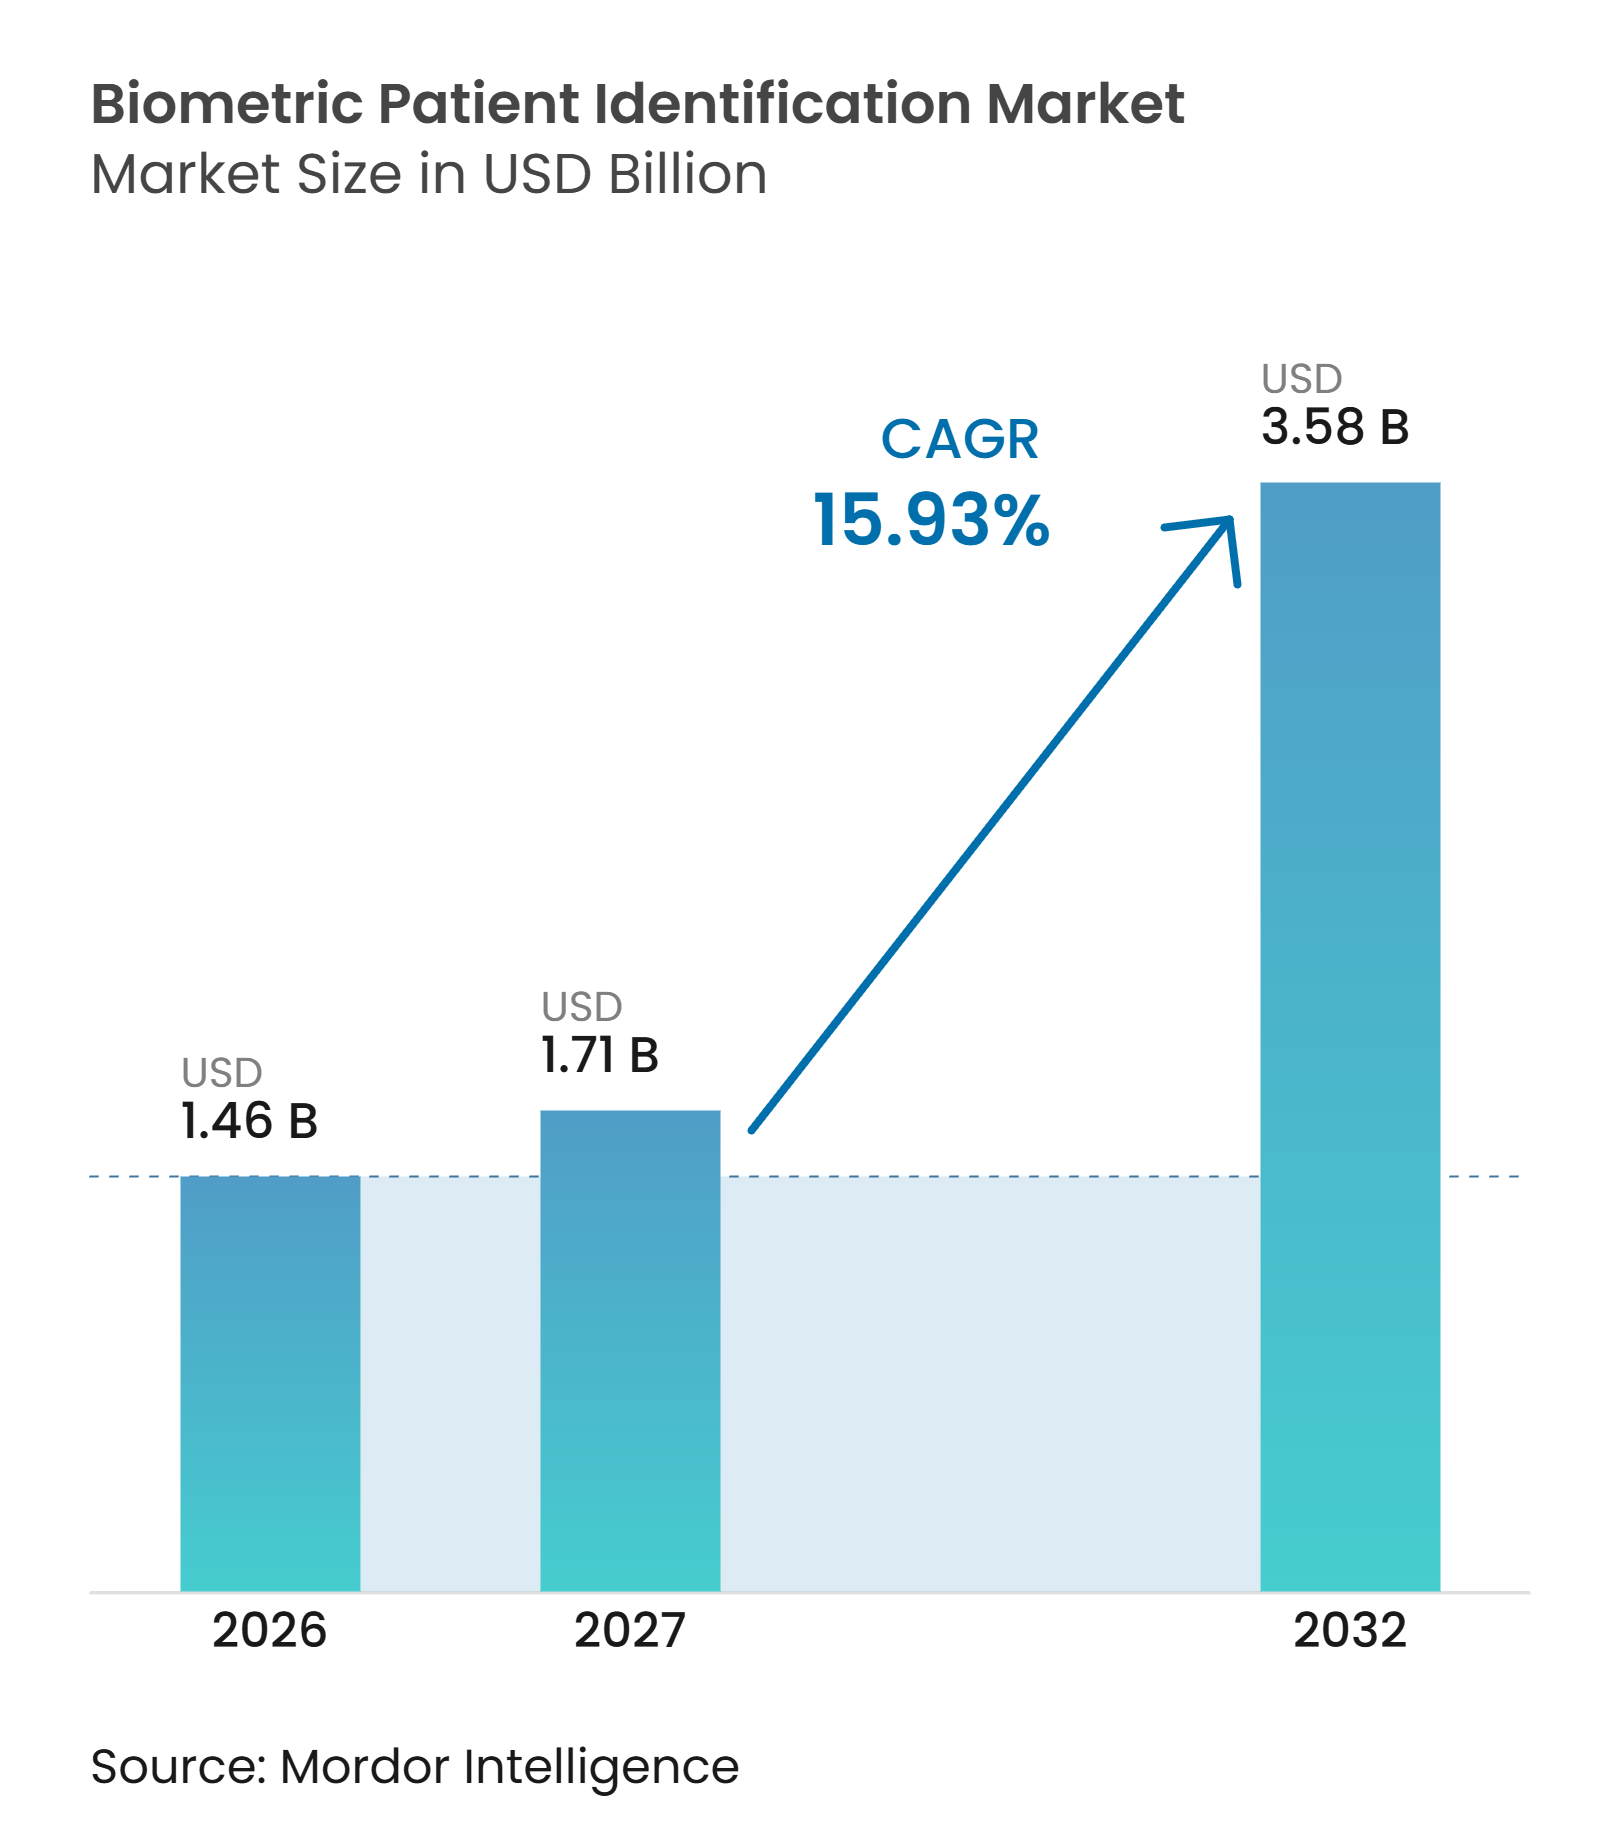
O tamanho do mercado de identificação biométrica de pacientes está projetado para expandir de 1,46 bilhões de USD em 2026 para 3,58 bilhões de USD até 2032, registrando um CAGR de 15,93% entre 2027 e 2032. O mercado de identificação biométrica de pacientes está migrando de projetos-piloto de cadastro isolados para sistemas que suportam correspondência de identidade em diferentes ambientes de atendimento. Requisitos de segurança do paciente, custos de negação de sinistros e registros duplicados tornam a identificação confiável uma prioridade clínica e financeira. Os prontuários eletrônicos de saúde interoperáveis elevam as consequências de uma correspondência inadequada, pois um erro pode acompanhar o paciente entre prestadores conectados e dificultar a interpretação confiável de decisões clínicas posteriores. O check-in sem contato e o atendimento remoto estão ampliando o número de eventos de identidade que os prestadores precisam gerenciar. Os fornecedores que combinam correspondência precisa, detecção de vivacidade, gestão de consentimento e conexões estabelecidas com prontuários eletrônicos estão mais bem posicionados para atender redes de prestadores maiores que necessitam de mais do que uma função básica de correspondência.
Principais Conclusões do Relatório
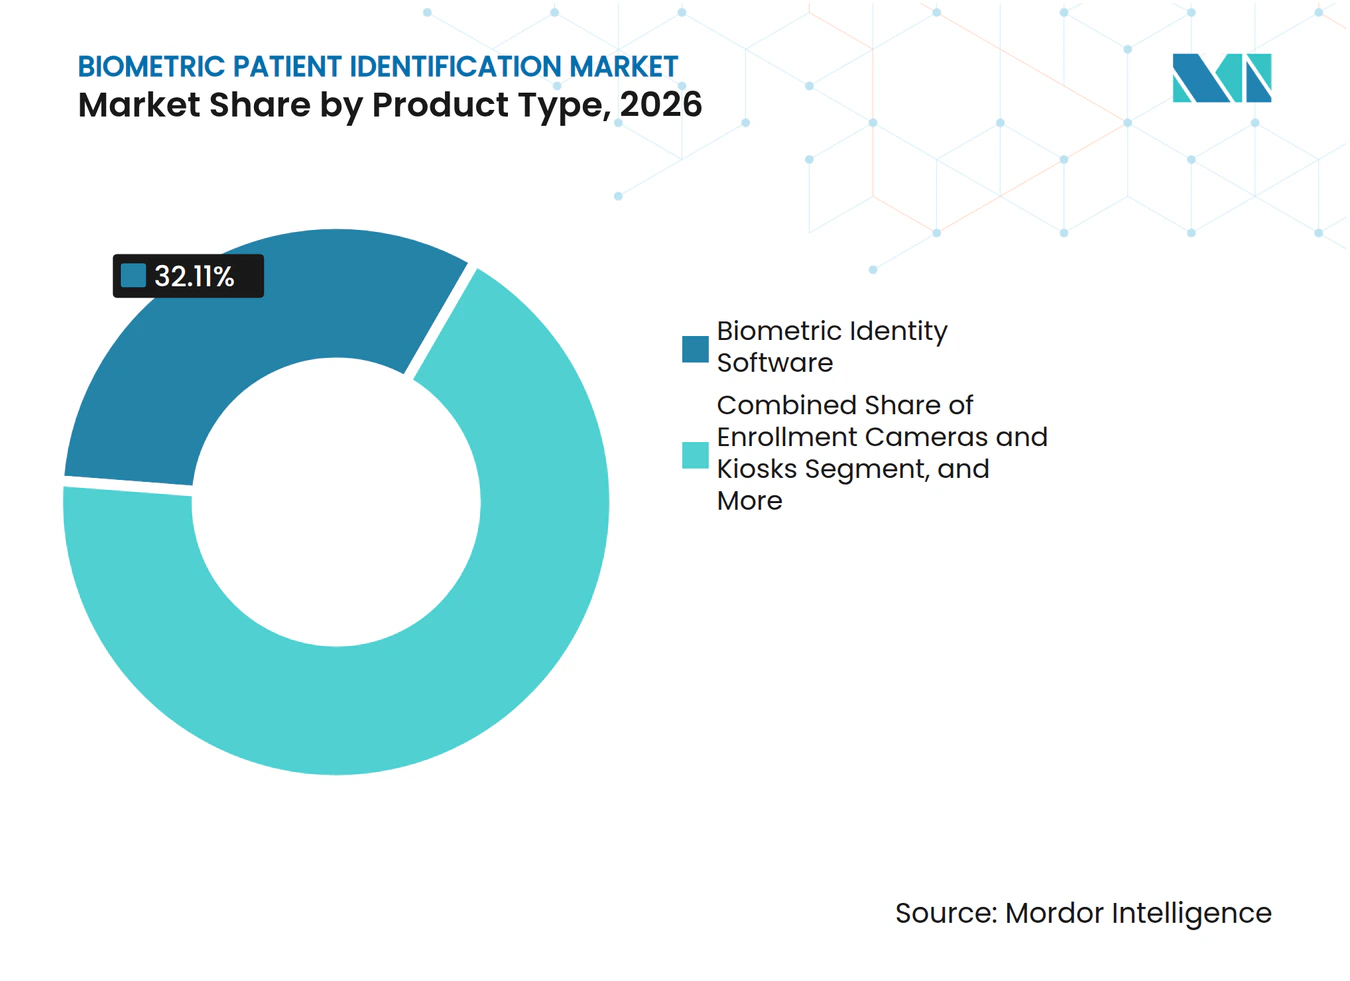
- Por tipo de produto, o software de identidade biométrica detinha 32,11% da participação do mercado de identificação biométrica de pacientes em 2026, enquanto os serviços gerenciados de identidade biométrica estão projetados para expandir a um CAGR de 16,24% até 2032.
- Por tecnologia de reconhecimento, o reconhecimento facial detinha 28,77% da participação do mercado de identificação biométrica de pacientes em 2026 e está projetado para expandir a um CAGR de 16,23% até 2032.
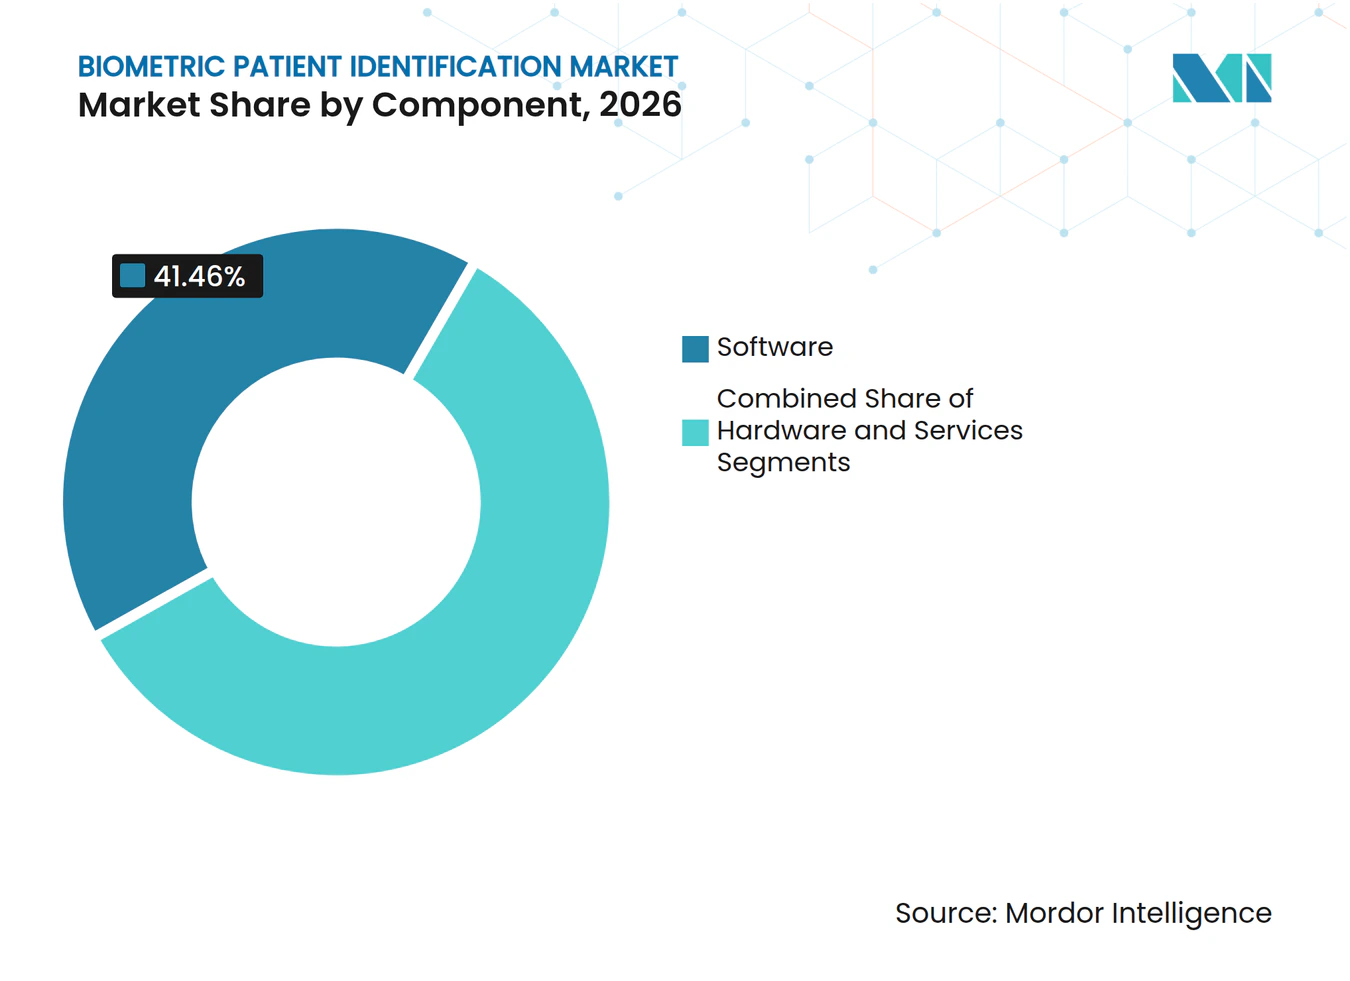
- Por componente, o software representou 41,46% do tamanho do mercado de identificação biométrica de pacientes em 2026, enquanto os serviços estão projetados para expandir a um CAGR de 16,42% até 2032.
- Por implantação, as instalações locais detinham 39,74% de participação em 2026, enquanto as implantações baseadas em nuvem estão projetadas para expandir a um CAGR de 16,53% até 2032.
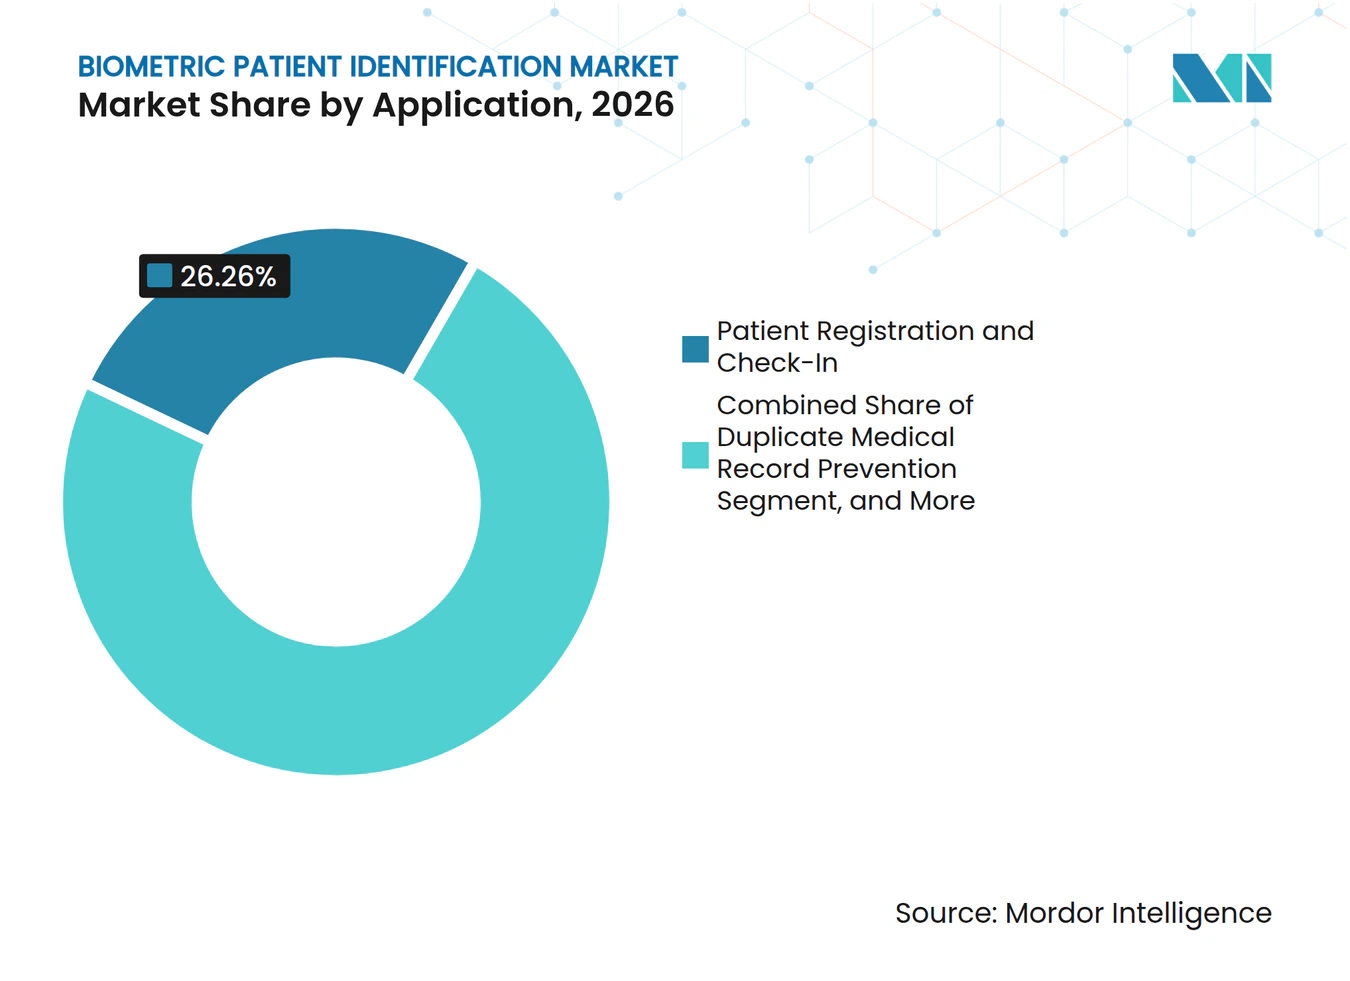
- Por aplicação, o cadastro e check-in de pacientes representou 26,26% de participação em 2026, enquanto a telessaúde e a autenticação remota de pacientes estão projetadas para expandir a um CAGR de 16,36% até 2032.
- Por usuário final, hospitais e sistemas de saúde detinham 52,82% de participação em 2026, enquanto os prestadores de cuidados de longa duração e domiciliares estão projetados para expandir a um CAGR de 16,28% até 2032.
- Por geografia, a América do Norte detinha 41,27% de participação em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 16,74% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento dos Requisitos de Segurança do Paciente e Custos de Identificação Incorreta | +3.50% | Global, com maior densidade de atendimento intensivo na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Expansão dos Prontuários Eletrônicos de Saúde Interoperáveis | +2.80% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescimento do Check-In Sem Contato e do Cadastro de Autoatendimento | +2.50% | América do Norte, mercados centrais da Ásia-Pacífico e Oriente Médio e África emergentes | Curto prazo (≤ 2 anos) |
| Aumento da Fraude de Identidade em Saúde e de Registros Duplicados | +2.20% | Global, com pressão aguda na América do Norte e no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Maturação da Correspondência Habilitada por IA e da Detecção de Vivacidade | +2.00% | Global, liderado pela América do Norte e pela Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Identidade Biométrica para Coordenação de Atendimento entre Prestadores | +1.50% | América do Norte e Europa, e Ásia-Pacífico emergente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Crescentes Requisitos de Segurança do Paciente e os Custos de Identificação Incorreta Impulsionam Mudanças Sistêmicas
A identificação incorreta de pacientes tornou-se uma preocupação clínica e financeira relevante para os sistemas de saúde. A Associação Americana de Gestão de Informações em Saúde citou pesquisas que estimam um custo anual de 6,7 bilhões de USD para o sistema de saúde dos Estados Unidos decorrente da identificação incorreta de pacientes e das negações de sinistros relacionadas. A associação também relatou que o hospital médio perde 2,5 milhões de USD por ano em decorrência de negações de sinistros relacionadas à identificação incorreta e que a correção de um sinistro negado custa 181 USD. O Escritório do Coordenador Nacional de Tecnologia da Informação em Saúde atualizou seu Guia SAFER de Identificação de Pacientes em janeiro de 2025 e recomendou a verificação biométrica no cadastro e antes de procedimentos de alto risco. A proposta do Ato MATCH IT de 2025 buscou definições comuns de taxa de correspondência de pacientes e um conjunto mínimo de dados demográficos para uma precisão de correspondência de 99,9%. Essas pressões apoiam o investimento no mercado de identificação biométrica de pacientes, pois a correspondência precisa também fortalece a qualidade dos registros utilizados pelos sistemas clínicos[1].
Os Prontuários Eletrônicos de Saúde Interoperáveis Aceleram a Correspondência Biométrica de Pacientes
O intercâmbio de informações em saúde aumenta a necessidade de identificar o mesmo paciente de forma consistente entre organizações prestadoras. O mercado de identificação biométrica de pacientes, portanto, requer sistemas capazes de resolver a identidade além de um único ponto de cadastro. A Aliança CARIN publicou um framework de confiança para credenciais de identidade digital unificadas em outubro de 2025, em conjunto com a DirectTrust e a Iniciativa Kantara. O framework alinha os requisitos do NIST, da infraestrutura de chave pública e da Kantara para organizações que participam de ambientes de dados de saúde conectados. Esse desenvolvimento eleva a importância das credenciais verificáveis, da correspondência confiável de registros e das práticas documentadas de garantia que podem ser revisadas tanto pelas equipes de segurança dos prestadores quanto pelos parceiros de implementação. Os fornecedores que oferecem conexões estabelecidas com prontuários eletrônicos e fluxos de trabalho entre redes podem reduzir o esforço necessário para que as organizações prestadoras expandam os programas de identidade no mercado de identificação biométrica de pacientes.
O Check-In Sem Contato e o Cadastro de Autoatendimento Reformulam os Fluxos de Trabalho de Atendimento Inicial
O cadastro sem contato está mudando a forma como as organizações de saúde introduzem a verificação biométrica nas operações diárias. As ferramentas de autoatendimento podem apoiar o check-in de pacientes, a recuperação de contas, a confirmação repetida de identidade e a prevenção de perfis duplicados em diferentes canais de pacientes sem depender de verificações manuais de documentos. O mercado de identificação biométrica de pacientes se beneficia quando um único registro de identidade pode ser utilizado em quiosques, dispositivos móveis e canais remotos. Essa abordagem reduz o trabalho duplicado de cadastro para pacientes e funcionários. Também oferece aos prestadores um caminho mais claro para estender a autenticação além de um balcão de cadastro. A distribuição por meio de marketplaces de prontuários eletrônicos está se tornando importante porque pode inserir a verificação de identidade nos fluxos de trabalho estabelecidos de acesso ao paciente no mercado de identificação biométrica de pacientes que os funcionários já utilizam para o cadastro no portal e a recuperação de contas.
A Fraude de Identidade em Saúde e os Registros Duplicados Criam Demanda Urgente por Verificação
A fraude de identidade em saúde pode expor os prestadores a acesso indevido, sinistros falsos e problemas de integridade de registros. A FaceTec declarou em fevereiro de 2026 que a fraude de identidade em saúde nos Estados Unidos supera 30 bilhões de USD anuais e descreveu um método que combina vivacidade biométrica com verificação de identidade e elegibilidade. O mercado de identificação biométrica de pacientes está, consequentemente, atribuindo maior peso à vivacidade verificada, em vez de depender de uma imagem facial estática ou de credenciais básicas de conta. Essa necessidade é especialmente relevante para a telessaúde e os portais de pacientes, onde os prestadores não podem contar com uma interação presencial. A NEC Corporation relatou uma taxa de erro de 0,06% em 12 milhões de identidades cadastradas na Avaliação de Tecnologia de Reconhecimento Facial do NIST de março de 2026. Essas métricas de desempenho ajudam os compradores a definir o padrão de precisão exigido para implantações de saúde em alto volume[2].
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Risco de Privacidade e Consentimento Biométrico | -1.8% | Estatutos estaduais da América do Norte e requisitos de proteção de dados da Europa | Curto prazo (≤ 2 anos) |
| Custo de Integração e Complexidade dos Fluxos de Trabalho Legados | -1.5% | Global, com pressão desproporcional na América do Sul e no Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Viés de Reconhecimento, Erros e Limitações de Acessibilidade | -0.7% | Global | Médio prazo (2 a 4 anos) |
| Padrões Fragmentados entre Redes de Saúde | -0.5% | América do Norte, Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Risco de Privacidade e Consentimento Biométrico Limita a Amplitude da Implantação
As informações biométricas necessitam de salvaguardas mais robustas do que uma senha convencional, pois um modelo facial ou de impressão digital comprometido não pode simplesmente ser reemitido. Isso torna o consentimento, os controles de retenção, a gestão de acesso e os registros de auditoria requisitos de design importantes para o mercado de identificação biométrica de pacientes. Os prestadores que operam em múltiplas jurisdições enfrentam diferentes expectativas quanto ao aviso ao paciente e ao tratamento de dados biométricos. Esses requisitos podem atrasar a implantação quando um sistema de saúde precisa adaptar um único programa a vários locais de operação. O cadastro remoto acrescenta risco operacional adicional, pois o prestador deve proteger uma transação que ocorre fora de uma instalação controlada. Designs que preservam a privacidade, limitam a exposição de dados e documentam o consentimento podem atenuar essas preocupações, mas também aumentam o trabalho de implementação.
O Custo de Integração e a Complexidade dos Fluxos de Trabalho Legados Retardam a Implantação Empresarial
O custo de integração continua sendo uma barreira prática para organizações com muitos sistemas clínicos e administrativos existentes. Uma análise acadêmica de 2025 constatou que um sistema de autenticação biométrica para um hospital de 350 leitos exigiu 389.500 USD em investimento inicial e 112.300 USD em custos anuais recorrentes de manutenção e segurança. A mesma análise constatou que a integração com sistemas legados aumentou os custos em 35,8% e que 68,2% das organizações de saúde pesquisadas necessitaram de trabalho personalizado para compatibilidade entre aplicações. Essas demandas podem ser difíceis de absorver para hospitais menores, clínicas e centros cirúrgicos ambulatoriais. A NEC Corporation observou que grandes sistemas de saúde podem operar mais de 1.000 sistemas de TI separados, o que pode limitar uma implantação ao check-in caso integrações mais profundas não estejam disponíveis. Os serviços gerenciados oferecem uma resposta ao transferir maior responsabilidade de integração e operação para fornecedores com capacidades de implementação estabelecidas[3].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Plataformas de Software Definem a Captura de ValorO software de identidade biométrica detinha 32,11% de participação em 2026. Isso reflete a importância da correspondência, desduplicação, orquestração de fluxos de trabalho e lógica de integração que converte uma identidade capturada em um registro de paciente utilizável. As câmeras de cadastro e os quiosques continuam sendo as ferramentas visíveis voltadas ao paciente no cadastro e podem estabelecer o primeiro vínculo confiável com o registro correto do paciente. Seus ciclos de substituição também podem criar oportunidades para acordos mais longos de software e serviços. Os sensores e scanners continuam sendo necessários porque a qualidade da captura afeta a precisão da correspondência posterior nos sistemas clínicos, e não apenas no ponto de cadastro. Os dispositivos de grau clínico retêm valor na dispensação de medicamentos e na verificação cirúrgica, onde uma captura não confiável pode introduzir um risco à segurança do paciente.
No mercado de identificação biométrica de pacientes, os serviços gerenciados de identidade biométrica estão projetados para crescer a um CAGR de 16,24% até 2032. Sistemas de saúde menores e clínicas especializadas podem preferir um serviço baseado em resultados a adquirir, conectar, monitorar e manter internamente diversas ferramentas de identidade com uma equipe de tecnologia limitada. As plataformas de integração estão se tornando mais importantes à medida que os fluxos de trabalho biométricos migram para ambientes de prontuários eletrônicos. A Imprivata disponibilizou o Patient Access no Epic Toolbox em fevereiro de 2026, fornecendo um exemplo desse modelo de distribuição. Ofertas combinadas que integram hardware, software e serviços podem simplificar a aquisição para os prestadores. O setor de identificação biométrica de pacientes está, consequentemente, atribuindo maior valor aos fornecedores capazes de apoiar a implementação, o treinamento e as operações contínuas.



Por Tecnologia de Reconhecimento:
O Reconhecimento Facial Lidera o MercadoO reconhecimento facial detinha 28,77% de participação do tamanho do mercado de identificação biométrica de pacientes em 2026 e está projetado para expandir a um CAGR de 16,23% até 2032. As câmeras estão amplamente disponíveis em smartphones, quiosques e outros dispositivos, o que reduz a necessidade de equipamentos dedicados de captura. A verificação sem contato também se alinha às preferências de controle de infecções em ambientes voltados ao paciente e reduz os pontos de contato durante os períodos de maior fluxo de chegada de pacientes. Os registros fotográficos existentes de pacientes nas plataformas de prontuários eletrônicos podem reduzir a necessidade de uma visita de cadastro separada, o que pode retardar funcionários e pacientes durante um atendimento de rotina. Esses fatores tornam o reconhecimento facial adequado para cadastro, recuperação de portal e eventos de identidade remota, ao mesmo tempo em que permitem que os sistemas de saúde utilizem uma interação familiar baseada em câmera no mercado de identificação biométrica de pacientes, em vez de adicionar um dispositivo separado baseado em contato em cada ponto de acesso. A tecnologia ainda requer detecção robusta de vivacidade e controles de consentimento para suportar fluxos de trabalho de maior risco, incluindo recuperação de conta, acesso a substâncias controladas e procedimentos clínicos de alto risco.
O reconhecimento por impressão digital continua relevante onde a captura controlada por contato suporta autenticação confiável quando o paciente deve usar um dispositivo conhecido em um local clínico definido. Isso inclui a dispensação de medicamentos em farmácias e o acesso a laboratórios, onde o usuário e o dispositivo estão em um ambiente definido. O reconhecimento por íris, palma e veia dos dedos atende a usos mais especializados que requerem proteção mais robusta contra falsificação. O reconhecimento de voz pode suportar o acesso mãos-livres a prontuários eletrônicos e verificações de identidade por telefone. A biometria comportamental pode identificar padrões de interação incomuns durante sessões de telessaúde. As combinações multimodais permitem que os prestadores apliquem diferentes níveis de garantia de acordo com o risco de cada interação clínica, sem exigir que todos os pacientes completem o mesmo nível de verificação.
Por Componente:
O Software Ancora a Receita em Todos os SegmentosO software representou 41,46% do tamanho do mercado de identificação biométrica de pacientes em 2026. Os algoritmos de correspondência, a lógica de desduplicação e o middleware de prontuários eletrônicos são os componentes que conectam um evento de captura biométrica a um fluxo de trabalho clínico acionável que os funcionários podem compreender e aplicar durante um atendimento ao paciente. O hardware ainda é necessário para sensores, quiosques e módulos de captura integrados. No entanto, os dispositivos comuns de captura por impressão digital e facial enfrentam maior pressão de preços à medida que se tornam mais amplamente disponíveis e podem ser selecionados entre vários fornecedores sem criar a mesma diferenciação de longo prazo. Isso deixa o software como o componente que carrega grande parte do valor de configuração e fluxo de trabalho. Os modelos de assinatura vinculados ao volume de pacientes cadastrados também podem vincular a receita de software à adoção pelos prestadores, em vez de vendas individuais de hardware.
No mercado de identificação biométrica de pacientes, os serviços estão projetados para expandir a um CAGR de 16,42% até 2032. Eles abrangem implementação, desenvolvimento de interfaces, treinamento, operação de programas e suporte contínuo, bem como o ajuste de regras de fluxo de trabalho quando um prestador adiciona locais ou serviços clínicos. Um prestador pode precisar de diferentes conexões para seu prontuário eletrônico, portal do paciente, sistema de farmácia, sistema de laboratório e ferramentas de acesso. Os fornecedores com relacionamentos certificados nesses sistemas podem tornar a implantação menos disruptiva. Os serviços profissionais podem estabelecer o programa inicial, enquanto os serviços gerenciados podem apoiar renovações e expansões posteriores. Isso cria um relacionamento recorrente difícil de ser replicado por um fornecedor exclusivamente de software.

Por Implantação:
A Migração para a Nuvem Avança sobre uma Base Local EstabelecidaAs instalações locais detinham 39,74% de participação em 2026. Grandes sistemas de saúde frequentemente preferem controle direto sobre os modelos biométricos e os processos de segurança relacionados. A migração de uma instalação estabelecida pode exigir alterações nos contratos de prontuários eletrônicos, retreinamento de funcionários e migração de modelos. Esses fatores tornam os programas locais existentes difíceis de substituir rapidamente, especialmente quando estão integrados a processos estabelecidos de cadastro e portal. Eles também explicam por que alguns prestadores preferem mudanças graduais em vez de uma troca completa de plataforma. Os designs híbridos podem ajudar uma rede a manter o controle local de dados sensíveis enquanto utiliza ferramentas centralizadas para administração e análise em uma rede de prestadores com múltiplos locais.
No mercado de identificação biométrica de pacientes, a implantação baseada em nuvem está projetada para expandir a um CAGR de 16,53% até 2032. Esse modelo pode reduzir as demandas iniciais de infraestrutura para sistemas de saúde de médio porte, clínicas especializadas e centros cirúrgicos ambulatoriais. A entrega por assinatura também pode facilitar o alinhamento dos custos com os volumes de pacientes e os orçamentos operacionais sem alterar o processo básico de identificação de pacientes utilizado pelos funcionários da linha de frente. Os prestadores ainda precisam de controles claros sobre residência de dados, separação de locatários e acesso seguro. Os designs federados podem manter a correspondência próxima ao dispositivo de captura e compartilhar apenas um token não reversível com os serviços centrais. O mercado de identificação biométrica de pacientes pode, portanto, suportar vários modelos de implantação em vez de um único caminho de substituição.
Por Aplicação:
O Cadastro Lidera enquanto a Autenticação em Telessaúde Cresce RapidamenteO cadastro e o check-in de pacientes representaram 26,26% de participação em 2026. Os eventos de entrada nas instalações oferecem oportunidades regulares para confirmar a identidade, identificar registros duplicados e prevenir fraudes antes que um registro incorreto seja criado ou utilizado durante a prestação de cuidados, especialmente à medida que os sistemas públicos buscam conectar a verificação de identidade com um acesso mais amplo à saúde digital. A verificação no ponto de atendimento agrega valor antes de procedimentos, administração de medicamentos e coleta de amostras. O intercâmbio de informações em saúde também depende de correspondência confiável quando os registros se movem entre organizações. Os fluxos de trabalho de farmácia são um caso de uso separado de alto valor, pois os controles de identidade podem reduzir erros de medicação e o desvio de substâncias controladas, o que pode criar exposição tanto clínica quanto regulatória. O cadastro continua sendo a aplicação mais visível porque é o ponto de partida de muitos atendimentos.
A telessaúde e a autenticação remota de pacientes estão projetadas para expandir a um CAGR de 16,36% até 2032. Os ambientes remotos não podem depender de scanners físicos ou cadastro supervisionado. A verificação facial com verificações de vivacidade é, portanto, importante para consultas virtuais, criação de contas e recuperação de portal. Os prestadores podem aplicar maior garantia à prescrição de substâncias controladas e outras transações sensíveis. As consultas de acompanhamento de rotina podem exigir uma reverificação mais leve que não interrompa o atendimento nem imponha um ônus técnico desnecessário ao paciente. Essa abordagem baseada em risco confere ao mercado de identificação biométrica de pacientes um papel tanto nos canais de atendimento presencial quanto remoto, incluindo consultas virtuais de rotina e ações administrativas sensíveis à identidade.
Por Usuário Final:
A Dominância Hospitalar Mascara o Crescimento nos Cuidados de Longa DuraçãoHospitais e sistemas de saúde detinham 52,82% de participação em 2026. Seus grandes volumes de pacientes e estruturas departamentais complexas criam muitos pontos onde um paciente deve ser identificado corretamente. Os ambientes de atendimento intensivo também apresentam consequências graves quando a verificação de identidade falha antes de uma cirurgia, administração de medicamentos ou procedimento. Os hospitais universitários e as redes integradas de prestação de serviços podem suportar implantações em escala empresarial em vários locais, departamentos e canais digitais voltados ao paciente. As clínicas especializadas e os consultórios médicos representam uma oportunidade de volume separada à medida que as ferramentas de check-in vinculadas a prontuários eletrônicos se tornam mais fáceis de implementar. Os centros cirúrgicos ambulatoriais têm uma necessidade específica de verificar os pacientes antes da anestesia e dos procedimentos cirúrgicos.
Os prestadores de cuidados de longa duração e domiciliares estão projetados para expandir a um CAGR de 16,28% até 2032. O monitoramento remoto, a infusão domiciliar e o atendimento virtual estendem os requisitos de identidade do paciente além das paredes do hospital. Esses ambientes incluem pacientes que podem ser idosos, com mobilidade limitada ou comprometimento cognitivo e podem precisar de uma experiência de verificação mais tolerante. Os métodos tradicionais de captura podem não funcionar igualmente bem para todos os pacientes. Isso cria a necessidade de opções acessíveis de voz, comportamentais e faciais móveis. Os laboratórios e centros de diagnóstico são outro grupo especializado de usuários, pois a verificação na coleta de amostras pode evitar repetições de exames e atrasos diagnósticos que podem afetar tanto a qualidade do atendimento quanto os custos operacionais do laboratório.
Análise Geográfica
Mercado de Identificação Biométrica de Pacientes nas Américas
A América do Norte detinha 41,27% de participação em 2026. A região possui uma base densa de sistemas hospitalares e plataformas de prontuário eletrônico de saúde (PES) consolidadas, capazes de suportar fluxos de trabalho de identidade integrados. As diretrizes federais de identificação de pacientes fornecem um ponto de referência para os prestadores que avaliam procedimentos de registro e de alto risco. Os Estados Unidos continuam sendo centrais para as aquisições corporativas, pois grandes redes podem implementar processos comuns em hospitais, unidades ambulatoriais e portais de pacientes, onde erros de identidade podem gerar retrabalho administrativo recorrente. O Canadá avança por meio de investimentos provinciais em saúde digital, enquanto a América do Sul está centrada no Brasil e na Argentina. O Hospital das Clínicas da Unicamp anunciou o reconhecimento facial para acesso de pacientes, funcionários e visitantes em fevereiro de 2026, ilustrando o interesse do setor público em infraestrutura de identidade digital em uma grande instituição de saúde pública.
Mercado de Identificação Biométrica de Pacientes na Europa
A Europa representa uma importante oportunidade regional, mas os prestadores devem lidar com um ambiente rigoroso de consentimento e proteção de dados. Isso favorece projetos de sistemas que facilitem o gerenciamento de processos de consentimento, retenção e auditoria. A Alemanha implementou o G-Netz Ident com ePass para a criação do GesundheitsID em 2025. O processo permite que os segurados acessem prontuários eletrônicos de pacientes, receitas eletrônicas e serviços de TI Messenger por meio de verificação biométrica. França, Alemanha e Reino Unido sustentam os volumes de adoção, enquanto Itália e Espanha se beneficiam dos contínuos investimentos em eHealth. A SETT da Espanha investiu mais de EUR 500.000 (USD 560.000) na plataforma de identificação de pacientes por impressão digital e inteligência artificial da Heuristik em 2025.
Mercado de Identificação Biométrica de Pacientes na APAC e no Oriente Médio e África
A Ásia-Pacífico deve expandir-se a uma CAGR de 16,74% até 2032, tornando-se o segmento regional de crescimento mais rápido do mercado de identificação biométrica de pacientes. Os programas governamentais de digitalização da saúde na China, Índia, Coreia do Sul e no Sudeste Asiático estão ampliando o papel da identidade digital na prestação de cuidados, especialmente à medida que os sistemas públicos buscam conectar a verificação de identidade a plataformas de saúde digital mais amplas e a serviços móveis que podem ser utilizados antes de o paciente chegar a um ambiente de atendimento. A região também pode adotar modelos com prioridade para dispositivos móveis, que não dependem de infraestrutura fixa de quiosques. O Oriente Médio e a África encontram-se em um estágio mais inicial, mas os programas públicos estão criando casos de uso visíveis. O Quênia lançou seu sistema de Identificação Biométrica de Saúde no Hospital Universitário de Ensino, Pesquisa e Referência da Universidade Kenyatta em agosto de 2025, com 29 dispositivos em operação e 99% dos pacientes que chegaram sem agendamento registrados junto à Autoridade de Saúde Social.
Cenário Competitivo
Concentração do Mercado
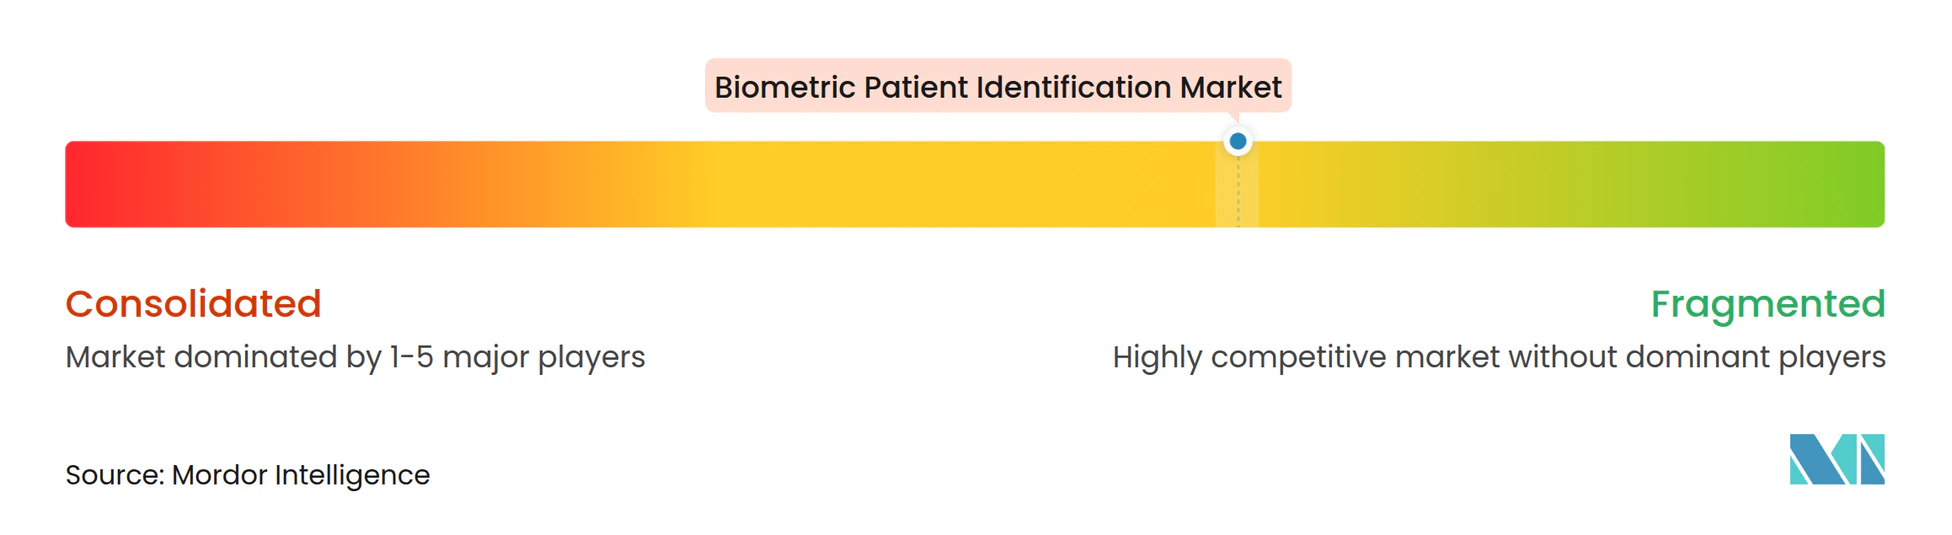
O mercado de identificação biométrica de pacientes possui uma estrutura moderadamente fragmentada. Os fornecedores empresariais estabelecidos incluem Imprivata, NEC Corporation, HID Global, Thales e IDEMIA. Os especialistas focados em saúde, incluindo CERTIFY Health, M2SYS e Auraya Systems, competem por meio de maior atenção a fluxos de trabalho clínicos específicos. Os fornecedores empresariais podem oferecer capacidades mais amplas de identidade, segurança e acesso. Os especialistas podem se diferenciar por meio do check-in de pacientes, do cadastro em saúde comunitária ou da autenticação mãos-livres para clínicos. Isso deixa os prestadores com uma escolha entre cobertura mais ampla de plataforma e uma ferramenta projetada para um fluxo de trabalho específico, com cada opção exigindo uma análise cuidadosa do escopo de integração, usabilidade pelo paciente, prazo de aquisição e suporte operacional ao longo de todo o prazo do contrato.
A Imprivata adquiriu a Verosint em outubro de 2025 para adicionar capacidades de detecção e resposta a ameaças de identidade à sua plataforma de gestão de acesso. Também disponibilizou o Patient Access no Epic Toolbox em fevereiro de 2026 para verificação de identidade no MyChart. A NEC Corporation relatou a classificação mais alta na avaliação de reconhecimento facial do NIST de março de 2026, com uma taxa de erro de 0,06% em 12 milhões de identidades cadastradas. Também desenvolveu autenticação multimodal de face e íris para pessoas em movimento. Esses movimentos mostram que os fornecedores estão combinando precisão de correspondência, vivacidade, sinais comportamentais e integração com prontuários eletrônicos, em vez de se concentrar apenas em dispositivos de captura, à medida que os compradores buscam cada vez mais uma camada conectada de gestão de identidade.
A certificação em marketplaces e as conexões validadas com prontuários eletrônicos estão se tornando ferramentas competitivas importantes porque podem encurtar os ciclos de aquisição hospitalar. Os prestadores desejam suporte para eventos de identidade em canais de quiosque, móvel, portal e telessaúde. O atendimento domiciliar continua sendo uma área em aberto, pois nenhum fornecedor estabeleceu liderança clara na verificação de monitoramento remoto de pacientes ou na gestão de identidade para infusão domiciliar. A HID adquiriu a Intelligent Observation em agosto de 2025 para expandir seu portfólio de serviços de localização em tempo real em saúde com monitoramento de conformidade de higiene das mãos. Isso mostra como as funções de identidade operacional, fluxo de pacientes e segurança em saúde podem ser cada vez mais entregues em conjunto por meio de plataformas operacionais conectadas.
Líderes do Setor de Identificação Biométrica de Pacientes
-
Imprivata, Inc.
-
NEC Corporation
-
HID Global Corporation
-
Thales S.A.
-
Fujitsu Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Identificação Biométrica de Pacientes Empresas cobertas neste relatório
- Imprivata, Inc.
- NEC Corporation
- HID Global Corporation
- Thales
- Fujitsu Limited
- M2SYS LLC
- BIO-key International, Inc.
- Suprema Inc.
- Aware, Inc.
- Hitachi, Ltd.
- IDEMIA Identity & Security France SAS
- FacePhi Biometria, S.A.
- FaceTec, Inc.
- Veridas, S.L.
- Auraya Systems Pty Ltd
- Integrated Biometrics, LLC
- ZKTeco Co., Ltd.
- Cognitec Systems GmbH
- Innovatrics, s.r.o.
- Aratek International
- CERTIFY Health, Inc.
Desenvolvimentos industriais recentes em Mercado de Identificação Biométrica de Pacientes
- Setembro de 2026: A Suprema lançou o BioStar X v1.0.3, sua plataforma aberta de controle de acesso local construída nativamente em torno de autenticação biométrica avançada. A atualização introduziu processamento rápido de autenticação facial de até 35 autenticações por minuto por meio do terminal BioStation 3, atendendo diretamente aos requisitos de throughput de ambientes de cadastro hospitalar de alto volume e reforçando a posição da Suprema em ambientes de saúde regulamentados.
- Março de 2026: A Imprivata apresentou o Gerenciamento de Identidade Agêntico no HIMSS 2026, estendendo sua plataforma de gestão de acesso em saúde para proteger, governar e monitorar agentes de IA em sistemas clínicos modernos e legados. O produto permite que as organizações de saúde apliquem acesso de menor privilégio, auditem a atividade de agentes de IA em tempo real e revoguem o acesso de agentes quando sinais de risco indicam comportamento anômalo, abordando uma lacuna de governança que está crescendo à medida que a IA clínica prolifera.
- Março de 2026: A tecnologia de reconhecimento facial da NEC Corporation foi classificada como a mais precisa globalmente no benchmark de Identificação 1:N da Avaliação de Tecnologia de Reconhecimento Facial do NIST, alcançando uma taxa de erro de 0,06% em 12 milhões de registros de cadastro e ocupando a primeira posição em 4 das 8 principais categorias de avaliação. A classificação foi mantida de 2009 a 2026, estabelecendo a NEC Corporation como o fornecedor de referência de desempenho para sistemas de saúde com requisitos rigorosos de precisão na identificação de pacientes.
- Fevereiro de 2026: O Imprivata Patient Access tornou-se totalmente disponível no Epic Toolbox na categoria de Verificação de Identidade para MyChart, permitindo que os pacientes criem e recuperem contas no MyChart por meio de verificação de identidade baseada em reconhecimento facial em conformidade com os padrões NIST IAL2. A integração apoia a iniciativa "Kill the Clipboard" do CMS e elimina a necessidade de fluxos de trabalho de recuperação de conta por telefone ou presencialmente.
Escopo do Relatório Global do Mercado de Identificação Biométrica de Pacientes
O Mercado de Identificação Biométrica de Pacientes compreende hardware, software e serviços que utilizam características biológicas ou comportamentais únicas, como impressões digitais, reconhecimento facial, varreduras de íris/veia da palma e reconhecimento de voz, para identificar, verificar e corresponder com precisão os pacientes aos seus prontuários médicos em diferentes ambientes de saúde.
O Relatório do Mercado de Identificação Biométrica de Pacientes é Segmentado por Tipo de Produto (Sensores e Scanners Biométricos, Câmeras de Cadastro e Quiosques, Software de Identidade Biométrica, Plataformas de Integração e Orquestraço de Identidade e Serviços Gerenciados de Identidade Biométrica), Tecnologia (Reconhecimento por Impressão Digital, Reconhecimento Facial, Reconhecimento por Íris, Reconhecimento por Palma e Veia dos Dedos, Reconhecimento de Voz e Biometria Comportamental), Componente (Hardware, Software e Serviços), Implantação (Local, Baseado em Nuvem e Híbrido), Aplicação (Cadastro e Check-In de Pacientes, Prevenção de Registros Médicos Duplicados, Verificação de Identidade do Paciente no Ponto de Atendimento, Intercâmbio de Informações em Saúde e Correspondência entre Prestadores, Farmácia e Dispensação de Medicamentos, e Telessaúde e Autenticação Remota de Pacientes), Usuário Final (Hospitais e Sistemas de Saúde, Clínicas Especializadas e Consultórios Médicos, Centros Cirúrgicos Ambulatoriais, Laboratórios Clínicos e Centros de Diagnóstico, e Prestadores de Cuidados de Longa Duração e Domiciliares) e Geografia. As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Sensores e Scanners Biométricos |
| Câmeras de Cadastro e Quiosques |
| Software de Identidade Biométrica |
| Plataformas de Integração e Orquestração de Identidade |
| Serviços Gerenciados de Identidade Biométrica |
| Reconhecimento por Impressão Digital |
| Reconhecimento Facial |
| Reconhecimento por Íris |
| Reconhecimento por Palma e Veia dos Dedos |
| Reconhecimento de Voz |
| Biometria Comportamental |
| Hardware |
| Software |
| Serviços |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Cadastro e Check-In de Pacientes |
| Prevenção de Registros Médicos Duplicados |
| Verificação de Identidade do Paciente no Ponto de Atendimento |
| Intercâmbio de Informações em Saúde e Correspondência entre Prestadores |
| Farmácia e Dispensação de Medicamentos |
| Telessaúde e Autenticação Remota de Pacientes |
| Hospitais e Sistemas de Saúde |
| Clínicas Especializadas e Consultórios Médicos |
| Centros Cirúrgicos Ambulatoriais |
| Laboratórios Clínicos e Centros de Diagnóstico |
| Prestadores de Cuidados de Longa Duração e Domiciliares |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Sensores e Scanners Biométricos | |
| Câmeras de Cadastro e Quiosques | ||
| Software de Identidade Biométrica | ||
| Plataformas de Integração e Orquestração de Identidade | ||
| Serviços Gerenciados de Identidade Biométrica | ||
| Por Tecnologia de Reconhecimento | Reconhecimento por Impressão Digital | |
| Reconhecimento Facial | ||
| Reconhecimento por Íris | ||
| Reconhecimento por Palma e Veia dos Dedos | ||
| Reconhecimento de Voz | ||
| Biometria Comportamental | ||
| Por Componente | Hardware | |
| Software | ||
| Serviços | ||
| Por Implantação | Local | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Aplicação | Cadastro e Check-In de Pacientes | |
| Prevenção de Registros Médicos Duplicados | ||
| Verificação de Identidade do Paciente no Ponto de Atendimento | ||
| Intercâmbio de Informações em Saúde e Correspondência entre Prestadores | ||
| Farmácia e Dispensação de Medicamentos | ||
| Telessaúde e Autenticação Remota de Pacientes | ||
| Por Usuário Final | Hospitais e Sistemas de Saúde | |
| Clínicas Especializadas e Consultórios Médicos | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Laboratórios Clínicos e Centros de Diagnóstico | ||
| Prestadores de Cuidados de Longa Duração e Domiciliares | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de identificação biométrica de pacientes?
O mercado de identificação biométrica de pacientes está avaliado em 1,46 bilhões de USD em 2026 e está projetado para atingir 3,58 bilhões de USD até 2032, a um CAGR de 15,93% de 2027 a 2032.
O que está impulsionando a adoção da identificação biométrica de pacientes?
As necessidades de segurança do paciente, os custos de identificação incorreta, os prontuários eletrônicos interoperáveis, os riscos de fraude de identidade e o cadastro sem contato estão apoiando a adoção.
Qual tecnologia biométrica lidera a identificação de pacientes em saúde?
O reconhecimento facial lidera as tecnologias de reconhecimento com 28,77% de participação em 2026 e está projetado para expandir a um CAGR de 16,23% até 2032.
Por que a telessaúde está mudando os requisitos de autenticação de pacientes?
O atendimento remoto não pode depender de dispositivos físicos de captura, portanto, os prestadores precisam de verificação facial, verificações de vivacidade e garantia de identidade baseada em risco.
Quais usuários finais estão adotando a identificação biométrica de pacientes mais rapidamente?
Os prestadores de cuidados de longa duração e domiciliares estão projetados para expandir a um CAGR de 16,28% até 2032, à medida que o monitoramento remoto e o atendimento domiciliar aumentam.
Qual região tem a expansão projetada mais rápida?
A Ásia-Pacífico está projetada para expandir a um CAGR de 16,74% até 2032, apoiada por programas de digitalização da saúde e serviços de identidade com prioridade para dispositivos móveis.