
Tamaño y Participación del Mercado de Identificación Biométrica de Pacientes
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.71 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.58 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.93 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Identificación Biométrica de Pacientes por Mordor Intelligence
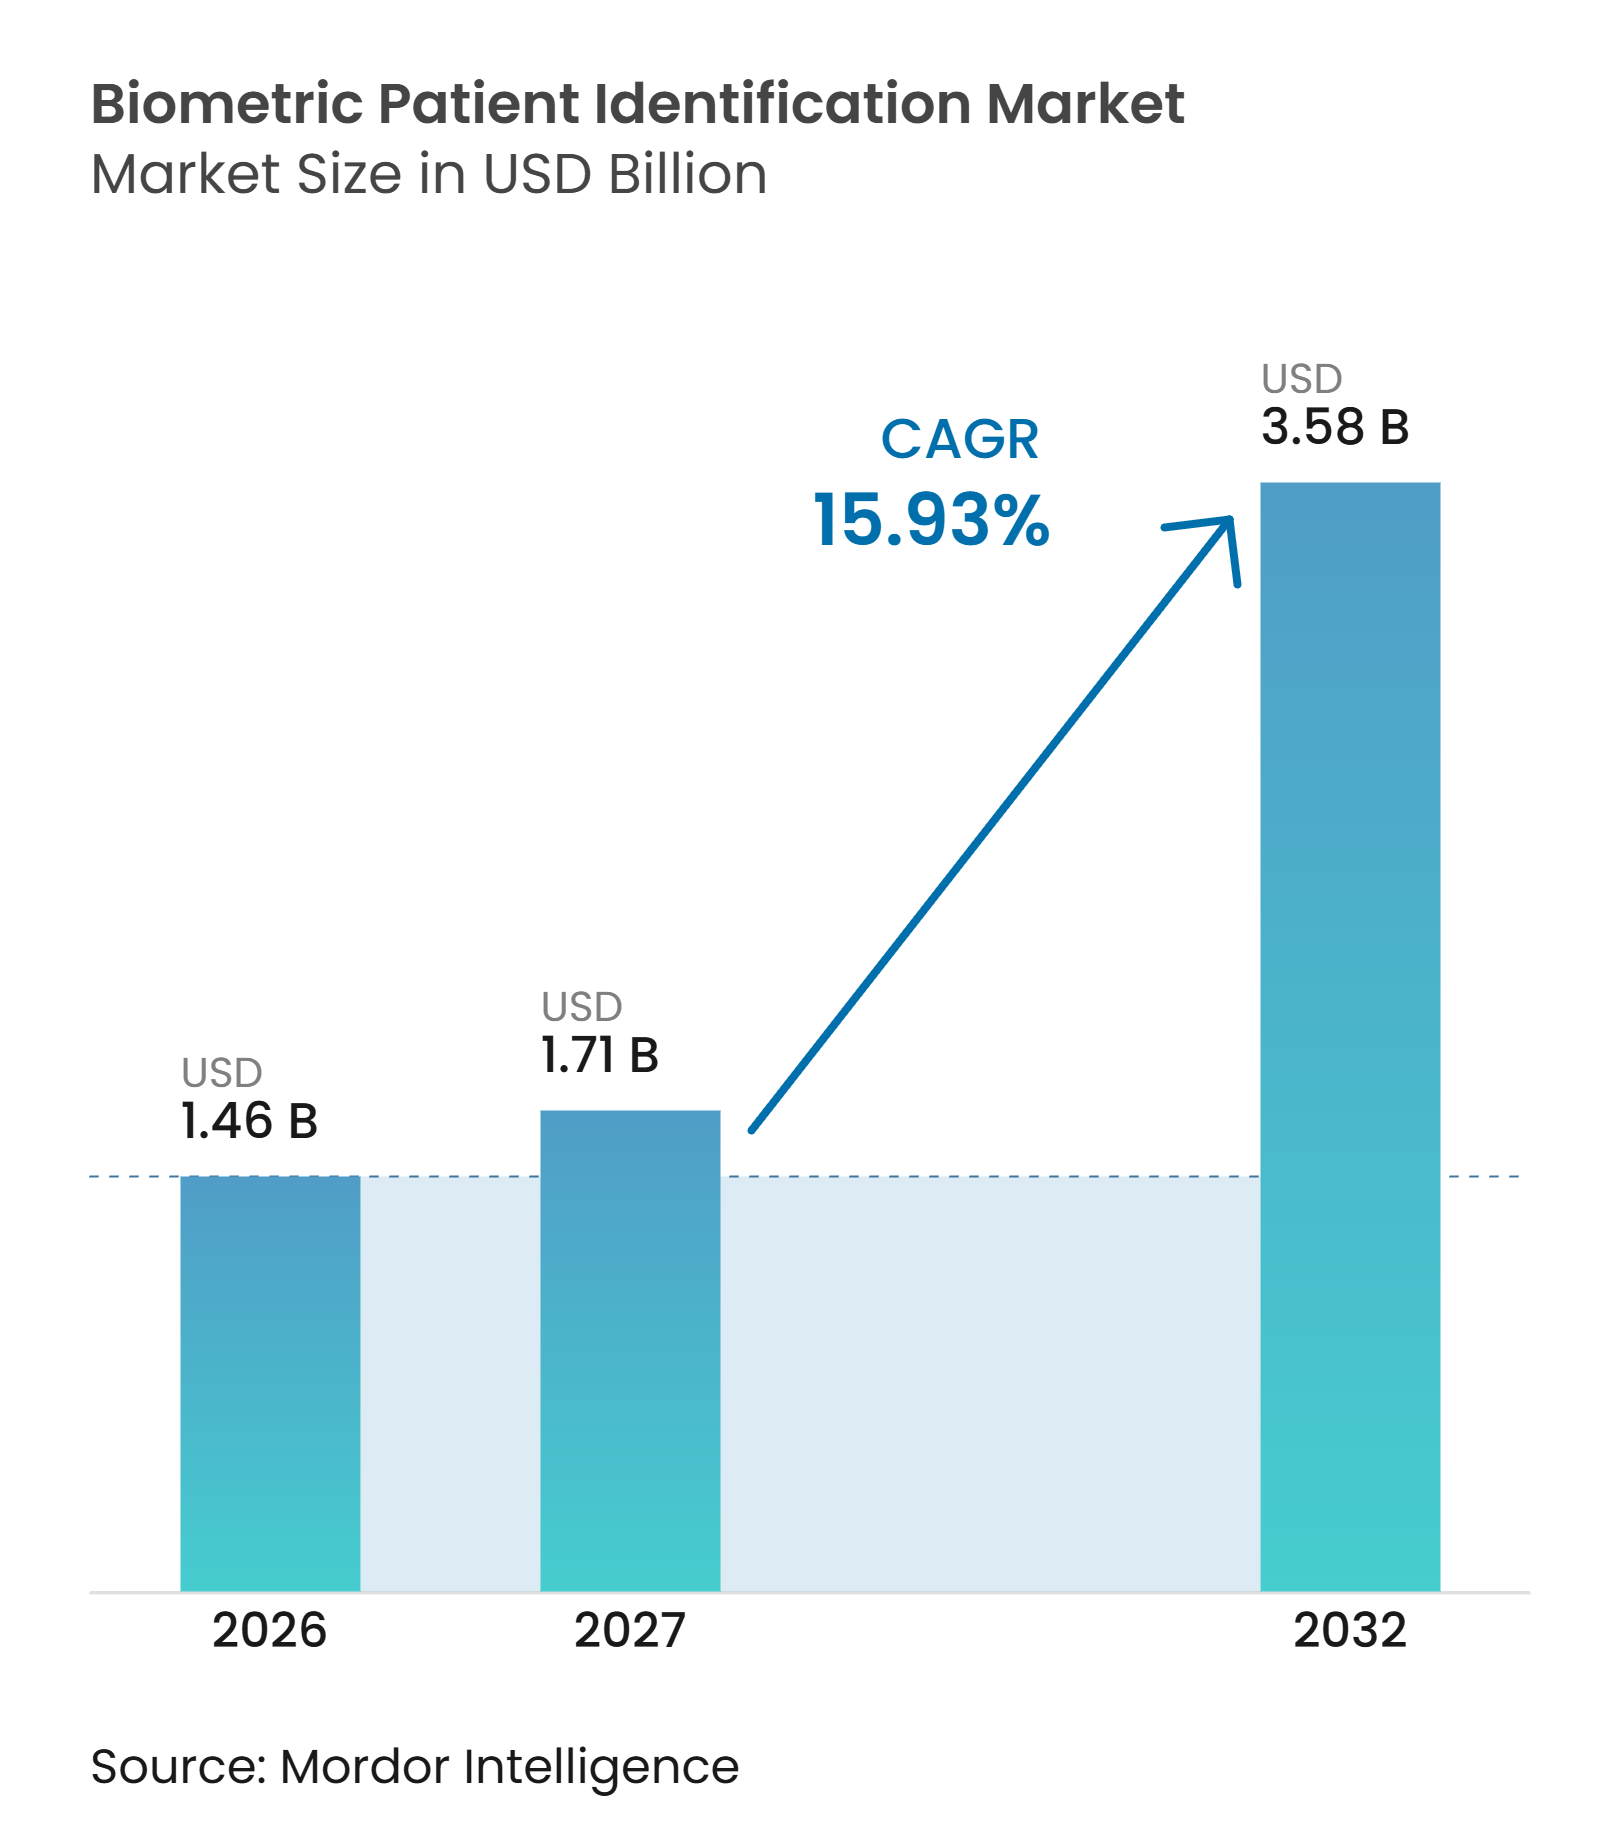
Se proyecta que el tamaño del mercado de identificación biométrica de pacientes se expanda de 1,46 mil millones de USD en 2026 a 3,58 mil millones de USD en 2032, registrando una CAGR del 15,93% entre 2027 y 2032. El mercado de identificación biométrica de pacientes está evolucionando desde proyectos piloto de registro aislados hacia sistemas que respaldan la coincidencia de identidades en distintos entornos de atención. Los requisitos de seguridad del paciente, los costos por denegación de reclamaciones y los registros duplicados convierten la identificación confiable en una prioridad clínica y financiera. Los registros electrónicos de salud interoperables elevan las consecuencias de una coincidencia deficiente, ya que un error puede seguir al paciente a través de proveedores conectados y dificultar la interpretación de decisiones clínicas posteriores con confianza. El registro sin contacto y la atención remota están ampliando el número de eventos de identidad que los proveedores deben gestionar. Los proveedores que combinan coincidencia precisa, detección de vivacidad, gestión del consentimiento y conexiones establecidas con registros electrónicos de salud están mejor posicionados para atender redes de proveedores más grandes que necesitan más que una función básica de coincidencia.
Conclusiones Clave del Informe
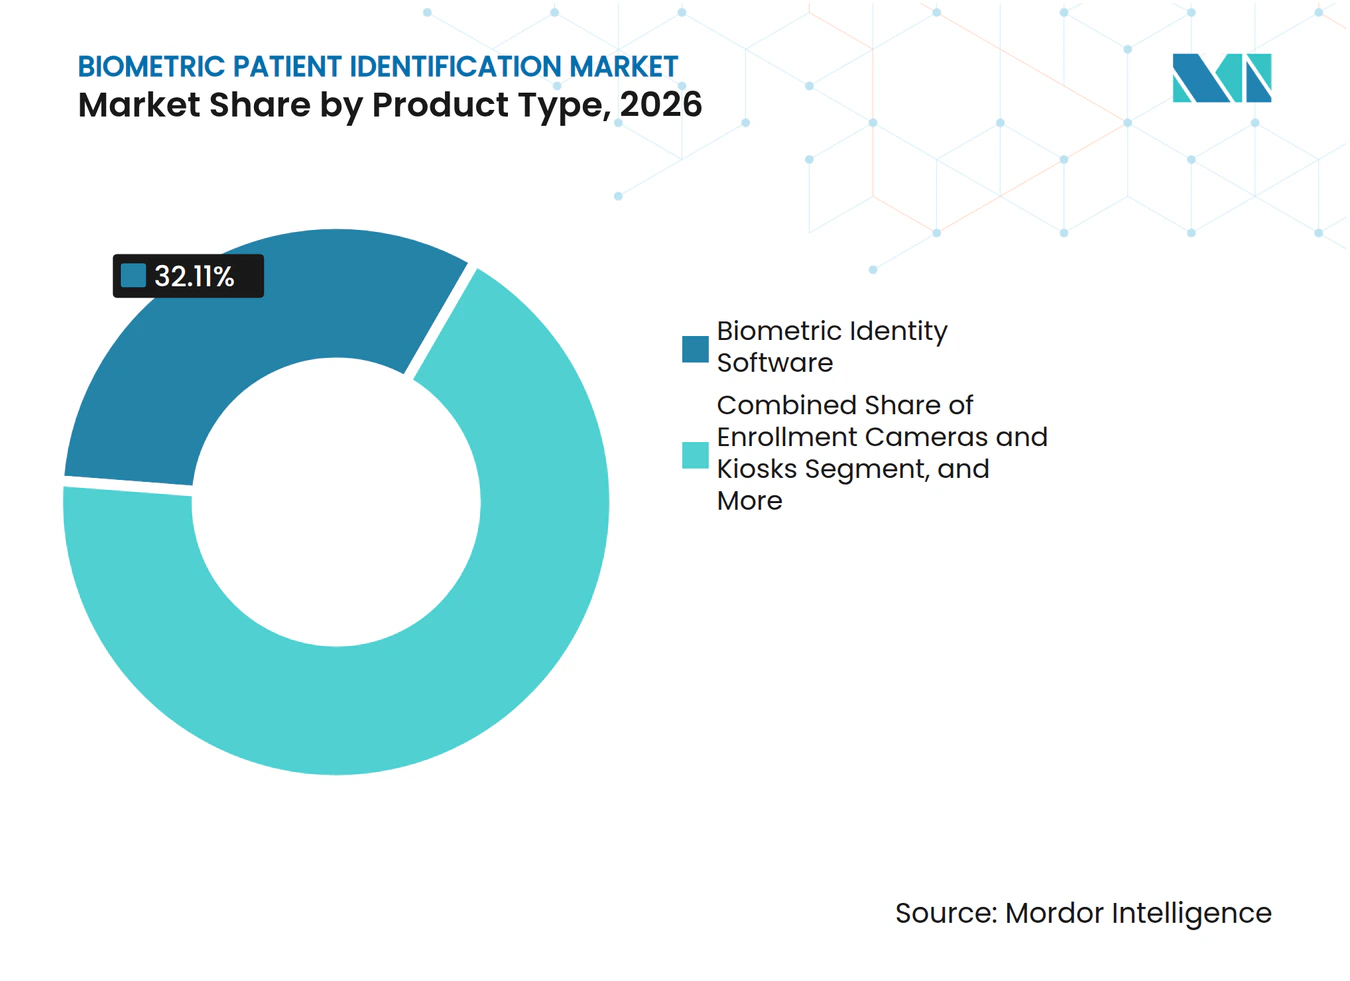
- Por tipo de producto, el software de identidad biométrica representó el 32,11% de la participación del mercado de identificación biométrica de pacientes en 2026, mientras que se proyecta que los servicios gestionados de identidad biométrica se expandan a una CAGR del 16,24% hasta 2032.
- Por tecnología de reconocimiento, el reconocimiento facial representó el 28,77% de la participación del mercado de identificación biométrica de pacientes en 2026 y se proyecta que se expanda a una CAGR del 16,23% hasta 2032.
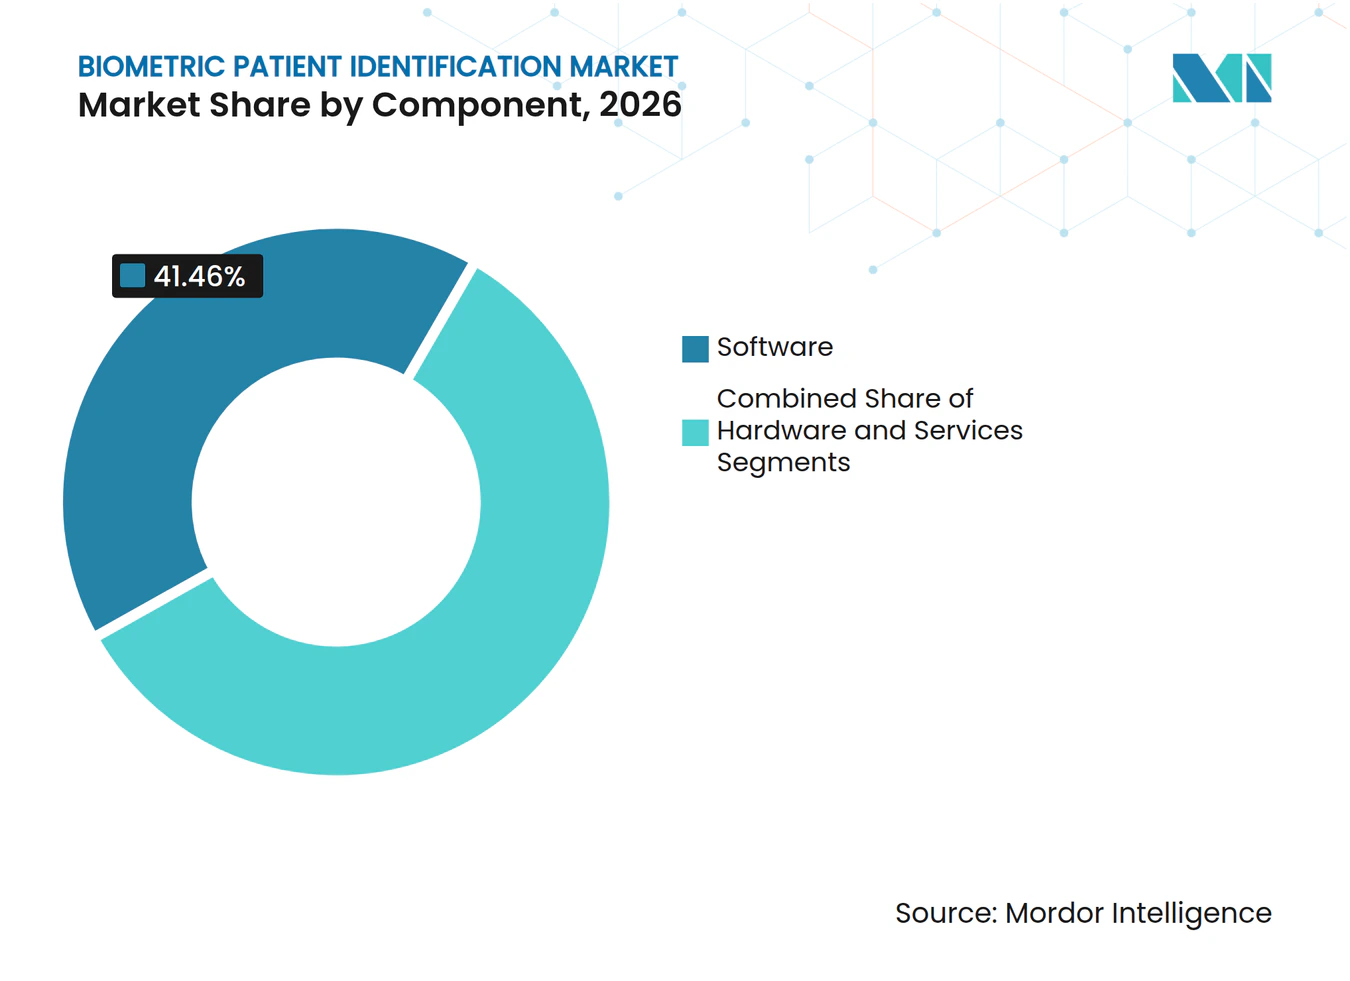
- Por componente, el software representó el 41,46% del tamaño del mercado de identificación biométrica de pacientes en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 16,42% hasta 2032.
- Por implementación, las instalaciones locales representaron el 39,74% de la participación en 2026, mientras que se proyecta que las implementaciones basadas en la nube se expandan a una CAGR del 16,53% hasta 2032.
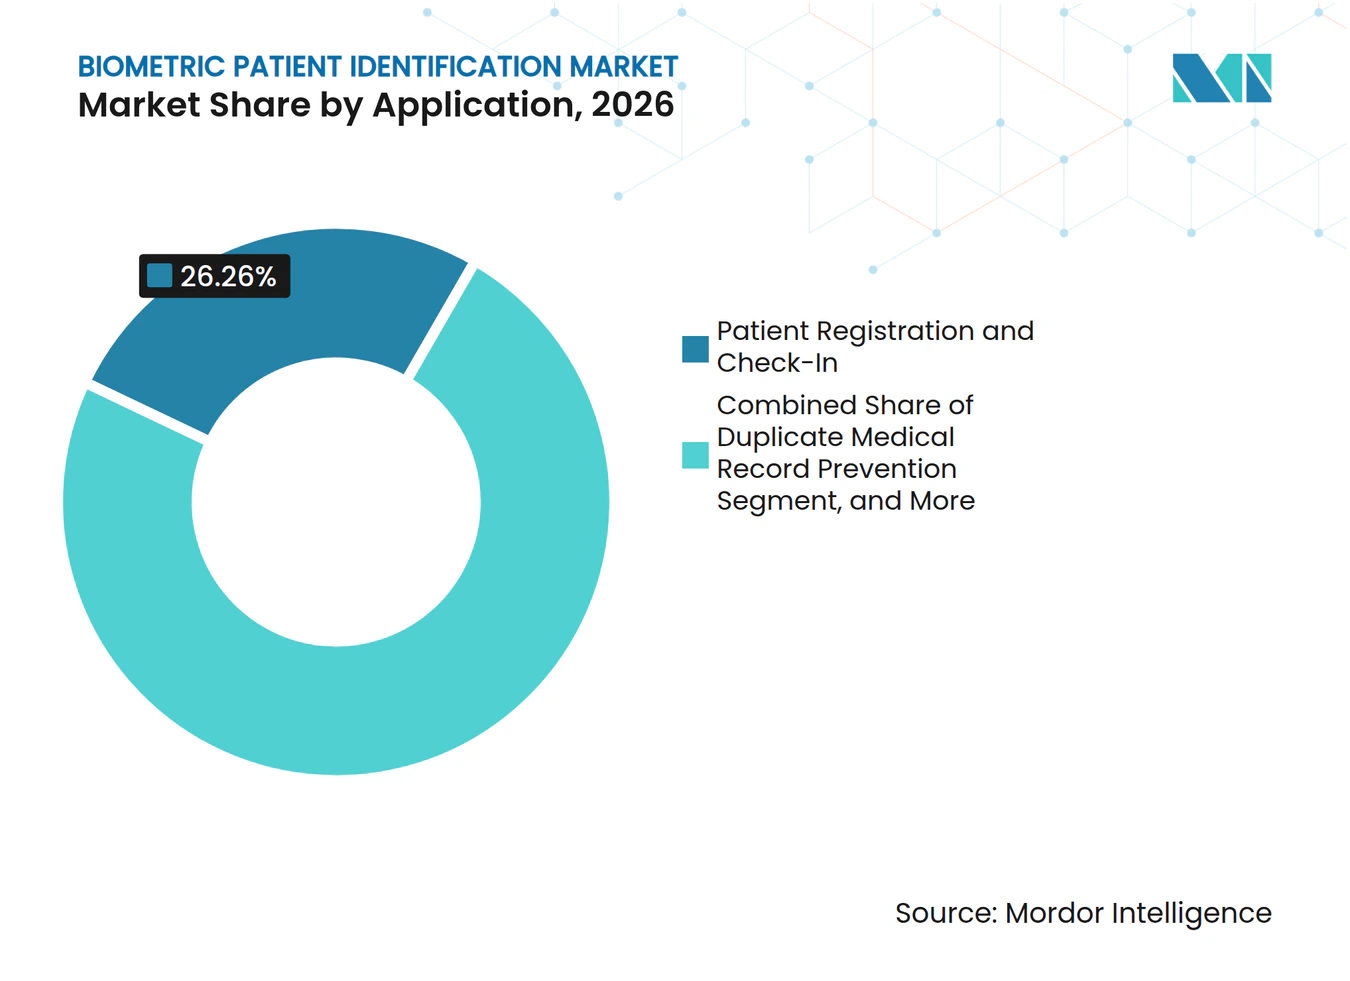
- Por aplicación, el registro de pacientes y el registro de entrada representaron el 26,26% de la participación en 2026, mientras que se proyecta que la autenticación de pacientes en telesalud y de forma remota se expanda a una CAGR del 16,36% hasta 2032.
- Por usuario final, los hospitales y sistemas de salud representaron el 52,82% de la participación en 2026, mientras que se proyecta que los proveedores de atención a largo plazo y atención domiciliaria se expandan a una CAGR del 16,28% hasta 2032.
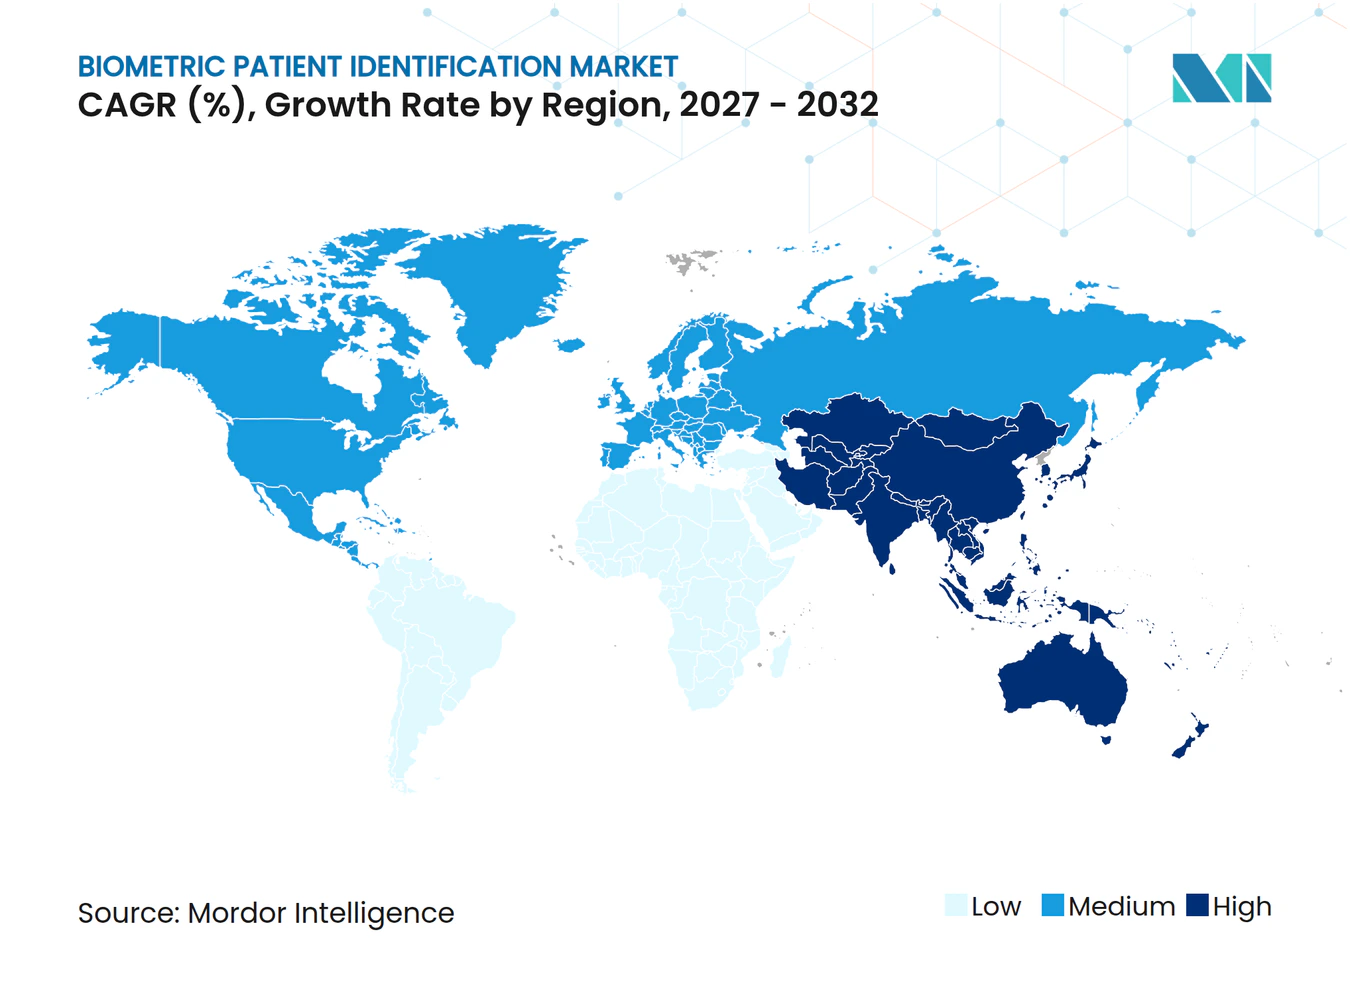
- Por geografía, América del Norte representó el 41,27% de la participación en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 16,74% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecientes Requisitos de Seguridad del Paciente y Costos por Identificación Errónea | +3.50% | Global, con mayor densidad de atención aguda en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Expansión de los Registros Electrónicos de Salud Interoperables | +2.80% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento del Registro sin Contacto y el Registro de Autoservicio | +2.50% | América del Norte, mercados principales de Asia-Pacífico y Oriente Medio y África emergentes | Corto plazo (≤ 2 años) |
| Aumento del Fraude de Identidad Sanitaria y los Registros Duplicados | +2.20% | Global, con presión aguda en América del Norte y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Maduración de la Coincidencia Habilitada por IA y la Detección de Vivacidad | +2.00% | Global, liderado por América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Identidad Biométrica para la Coordinación de Atención entre Proveedores | +1.50% | América del Norte y Europa, y Asia-Pacífico emergente | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Crecientes Requisitos de Seguridad del Paciente y los Costos por Identificación Errónea Impulsan un Cambio Sistémico
La identificación errónea de pacientes se ha convertido en una preocupación clínica y financiera material para los sistemas de salud. La Asociación Americana de Gestión de Información de Salud citó investigaciones que muestran un costo anual estimado de 6,7 mil millones de USD para el sistema de salud de los Estados Unidos derivado de la identificación errónea de pacientes y las denegaciones de reclamaciones relacionadas. También informó que el hospital promedio pierde 2,5 millones de USD al año por denegaciones de reclamaciones relacionadas con identificación errónea y que corregir una reclamación denegada cuesta 181 USD. La Oficina del Coordinador Nacional de Tecnología de la Información en Salud actualizó su Guía SAFER de Identificación de Pacientes en enero de 2025 y recomendó la verificación biométrica en el registro y antes de procedimientos de alto riesgo. La propuesta de la Ley MATCH IT de 2025 buscó definiciones comunes de tasa de coincidencia de pacientes y un conjunto mínimo de datos demográficos para una precisión de coincidencia del 99,9%. Estas presiones respaldan la inversión en el mercado de identificación biométrica de pacientes, ya que la coincidencia precisa también fortalece la calidad de los registros utilizados por los sistemas clínicos[1].
Los Registros Electrónicos de Salud Interoperables Aceleran la Coincidencia Biométrica de Pacientes
El intercambio de información de salud aumenta la necesidad de identificar al mismo paciente de manera consistente en todas las organizaciones proveedoras. El mercado de identificación biométrica de pacientes requiere, por tanto, sistemas que puedan resolver la identidad más allá de un único punto de inscripción. La Alianza CARIN publicó un marco de confianza unificado para credenciales de identidad digital en octubre de 2025 junto con DirectTrust y la Iniciativa Kantara. El marco alinea los requisitos de NIST, infraestructura de clave pública y Kantara para organizaciones que participan en entornos de datos de salud conectados. Este desarrollo eleva la importancia de las credenciales verificables, la coincidencia confiable de registros y las prácticas de garantía documentadas que pueden ser revisadas tanto por los equipos de seguridad de los proveedores como por los socios de implementación. Los proveedores que ofrecen conexiones establecidas con registros electrónicos de salud y flujos de trabajo entre redes pueden reducir el trabajo requerido para que las organizaciones proveedoras amplíen los programas de identidad en el mercado de identificación biométrica de pacientes.
El Registro sin Contacto y el Registro de Autoservicio Reconfiguran los Flujos de Trabajo del Área de Recepción
El registro sin contacto está cambiando la forma en que las organizaciones de salud introducen la verificación biométrica en las operaciones diarias. Las herramientas de autoservicio pueden respaldar el registro de entrada de pacientes, la recuperación de cuentas, la confirmación repetida de identidad y la prevención de perfiles duplicados en canales de pacientes separados sin depender de verificaciones manuales de documentos. El mercado de identificación biométrica de pacientes se beneficia cuando un único registro de identidad es utilizable en quioscos, dispositivos móviles y canales remotos. Este enfoque reduce el trabajo de inscripción duplicado para pacientes y personal. También ofrece a los proveedores una ruta más clara para extender la autenticación más allá de un mostrador de registro. La distribución a través del mercado de registros electrónicos de salud está adquiriendo importancia porque puede situar la verificación de identidad dentro de los flujos de trabajo establecidos de acceso al paciente en el mercado de identificación biométrica de pacientes que el personal ya utiliza para la inscripción en portales y la recuperación de cuentas.
El Fraude de Identidad Sanitaria y los Registros Duplicados Crean una Demanda Urgente de Verificación
El fraude de identidad sanitaria puede exponer a los proveedores a accesos indebidos, reclamaciones falsas y problemas de integridad de registros. FaceTec declaró en febrero de 2026 que el fraude de identidad sanitaria en los Estados Unidos supera los 30 mil millones de USD anuales y describió un método que combina la vivacidad biométrica con la verificación de identidad y derechos. El mercado de identificación biométrica de pacientes está, en consecuencia, otorgando mayor importancia a la vivacidad verificada, en lugar de depender de una imagen facial estática o credenciales básicas de cuenta. Esta necesidad es especialmente relevante para la telesalud y los portales de pacientes, donde los proveedores no pueden depender de una interacción presencial. NEC informó una tasa de error del 0,06% en 12 millones de identidades inscritas en la Evaluación de Tecnología de Reconocimiento Facial de NIST de marzo de 2026. Estas medidas de rendimiento ayudan a los compradores a definir el estándar de precisión requerido para implementaciones sanitarias de alto volumen[2].
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de Privacidad Biométrica y Consentimiento | -1.8% | Estatutos estatales de América del Norte y requisitos de protección de datos de Europa | Corto plazo (≤ 2 años) |
| Costo de Integración y Complejidad de los Flujos de Trabajo Heredados | -1.5% | Global, con presión desproporcionada en América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Sesgo de Reconocimiento, Errores y Limitaciones de Accesibilidad | -0.7% | Global | Mediano plazo (2-4 años) |
| Estándares Fragmentados en las Redes de Salud | -0.5% | América del Norte, Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Riesgo de Privacidad Biométrica y Consentimiento Limita el Alcance de la Implementación
La información biométrica requiere salvaguardas más sólidas que una contraseña convencional, ya que una plantilla facial o de huella dactilar comprometida no puede simplemente reemitirse. Esto convierte el consentimiento, los controles de retención, la gestión del acceso y los registros de auditoría en requisitos de diseño importantes para el mercado de identificación biométrica de pacientes. Los proveedores que operan en múltiples jurisdicciones se enfrentan a diferentes expectativas en cuanto a la notificación al paciente y el manejo de datos biométricos. Estos requisitos pueden retrasar la implementación cuando un sistema de salud debe adaptar un programa a varias ubicaciones operativas. La inscripción remota añade un riesgo operativo adicional porque el proveedor debe asegurar una transacción que tiene lugar fuera de una instalación controlada. Los diseños que priorizan la privacidad, que limitan la exposición de datos y documentan el consentimiento, pueden aliviar estas preocupaciones, pero también aumentan el trabajo de implementación.
El Costo de Integración y la Complejidad de los Flujos de Trabajo Heredados Ralentizan la Implementación Empresarial
El costo de integración sigue siendo una barrera práctica para las organizaciones con muchos sistemas clínicos y administrativos existentes. Un análisis académico de 2025 encontró que un sistema de autenticación biométrica para un hospital de 350 camas requería una inversión inicial de 389.500 USD y costos anuales recurrentes de mantenimiento y seguridad de 112.300 USD. El mismo análisis encontró que la integración de sistemas heredados aumentó los costos en un 35,8% y que el 68,2% de las organizaciones de salud encuestadas requirieron trabajo personalizado para la compatibilidad entre aplicaciones. Estas exigencias pueden ser difíciles de absorber para hospitales más pequeños, clínicas y centros de cirugía ambulatoria. NEC señaló que los grandes sistemas de salud pueden operar más de 1.000 sistemas de TI separados, lo que puede limitar una implementación al registro de entrada si no se dispone de integraciones más profundas. Los servicios gestionados ofrecen una respuesta al trasladar más responsabilidades de integración y operación a proveedores con capacidades de implementación establecidas[3].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Plataformas de Software Definen la Captura de ValorEl software de identidad biométrica representó el 32,11% de la participación en 2026. Esto refleja la importancia de la coincidencia, la deduplicación, la orquestación de flujos de trabajo y la lógica de integración que convierte una identidad capturada en un registro de paciente utilizable. Las cámaras de inscripción y los quioscos siguen siendo las herramientas visibles orientadas al paciente en el registro y pueden establecer el primer vínculo confiable con el registro correcto del paciente. Sus ciclos de reemplazo también pueden crear oportunidades para acuerdos más prolongados de software y servicios. Los sensores y escáneres siguen siendo necesarios porque la calidad de la captura afecta la precisión de la coincidencia posterior en los sistemas clínicos, no solo en el punto de registro. Los dispositivos de grado clínico conservan su valor en la dispensación de medicamentos y la verificación quirúrgica, donde una captura poco confiable puede introducir un riesgo para la seguridad del paciente.
Dentro del mercado de identificación biométrica de pacientes, se proyecta que los servicios gestionados de identidad biométrica crezcan a una CAGR del 16,24% hasta 2032. Los sistemas de salud más pequeños y las clínicas especializadas pueden preferir un servicio basado en resultados en lugar de adquirir, conectar, supervisar y mantener varias herramientas de identidad internamente con un equipo tecnológico limitado. Las plataformas de integración están adquiriendo mayor importancia a medida que los flujos de trabajo biométricos se incorporan a los entornos de registros electrónicos de salud. Imprivata puso Patient Access a disposición en Epic Toolbox en febrero de 2026, proporcionando un ejemplo de este modelo de distribución. Las ofertas combinadas que integran hardware, software y servicios pueden simplificar la adquisición para los proveedores. La industria de identificación biométrica de pacientes está, en consecuencia, otorgando mayor valor a los proveedores que pueden respaldar la implementación, la formación y las operaciones continuas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Reconocimiento:
El Reconocimiento Facial Domina el MercadoEl reconocimiento facial representó el 28,77% de la participación del mercado de identificación biométrica de pacientes en 2026 y se proyecta que se expanda a una CAGR del 16,23% hasta 2032. Las cámaras están ampliamente disponibles en teléfonos inteligentes, quioscos y otros dispositivos, lo que reduce la necesidad de equipos de captura dedicados. La verificación sin contacto también se alinea con las preferencias de control de infecciones en entornos orientados al paciente y reduce los puntos de contacto durante los períodos de alta afluencia de pacientes. Los registros fotográficos de pacientes existentes en las plataformas de registros electrónicos de salud pueden reducir la necesidad de una visita de inscripción separada, lo que puede ralentizar al personal y a los pacientes durante una consulta de atención rutinaria. Estos factores hacen que el reconocimiento facial sea adecuado para el registro, la recuperación de portales y los eventos de identidad remota, al tiempo que permiten a los sistemas de salud utilizar una interacción familiar basada en cámara en el mercado de identificación biométrica de pacientes en lugar de añadir un dispositivo de contacto separado en cada punto de acceso. La tecnología aún requiere una sólida detección de vivacidad y controles de consentimiento para respaldar flujos de trabajo de mayor riesgo, incluida la recuperación de cuentas, el acceso a sustancias controladas y los procedimientos clínicos de alto riesgo.
El reconocimiento de huellas dactilares sigue siendo relevante donde la captura controlada por contacto respalda una autenticación confiable cuando un paciente debe usar un dispositivo conocido en una ubicación clínica definida. Esto incluye la dispensación de medicamentos en farmacia y el acceso a laboratorios, donde el usuario y el dispositivo se encuentran en un entorno definido. El reconocimiento de iris, palma y vena del dedo sirve para usos más especializados que requieren una protección antifalsificación más sólida. El reconocimiento de voz puede respaldar el acceso manos libres a registros electrónicos de salud y las verificaciones de identidad telefónicas. La biometría conductual puede identificar patrones de interacción inusuales durante las sesiones de telesalud. Las combinaciones multimodales permiten a los proveedores aplicar diferentes niveles de garantía según el riesgo de cada interacción clínica sin requerir que cada paciente complete el mismo nivel de verificación.
Por Componente:
El Software Ancla los Ingresos en Todos los SegmentosEl software representó el 41,46% del tamaño del mercado de identificación biométrica de pacientes en 2026. Los algoritmos de coincidencia, la lógica de deduplicación y el middleware de registros electrónicos de salud son los componentes que conectan un evento de captura biométrica con un flujo de trabajo clínico accionable que el personal puede comprender y aplicar durante una consulta con el paciente. El hardware sigue siendo necesario para sensores, quioscos y módulos de captura integrados. Sin embargo, los dispositivos comunes de captura de huellas dactilares y faciales enfrentan una mayor presión de precios a medida que se vuelven más ampliamente disponibles y pueden seleccionarse de varios proveedores sin crear la misma diferenciación a largo plazo. Esto deja al software como el componente que lleva gran parte del valor de configuración y flujo de trabajo. Los modelos de suscripción vinculados a los volúmenes de pacientes inscritos también pueden vincular los ingresos del software a la adopción por parte del proveedor en lugar de a las ventas individuales de hardware.
Dentro del mercado de identificación biométrica de pacientes, se proyecta que los servicios se expandan a una CAGR del 16,42% hasta 2032. Cubren la implementación, el desarrollo de interfaces, la formación, la operación del programa y el soporte continuo, así como el ajuste de las reglas de flujo de trabajo cuando un proveedor añade sitios o servicios clínicos. Un proveedor puede necesitar diferentes conexiones para su registro electrónico de salud, portal de pacientes, sistema de farmacia, sistema de laboratorio y herramientas de acceso. Los proveedores con relaciones certificadas en todos estos sistemas pueden hacer que la implementación sea menos disruptiva. Los servicios profesionales pueden establecer el programa inicial, mientras que los servicios gestionados pueden respaldar las renovaciones y la expansión posterior. Esto crea una relación recurrente que es difícil de replicar para un proveedor exclusivo de software.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Implementación:
La Migración a la Nube Gana Terreno sobre una Base Local EstablecidaLas instalaciones locales representaron el 39,74% de la participación en 2026. Los grandes sistemas de salud suelen preferir el control directo sobre las plantillas biométricas y los procesos de seguridad relacionados. Migrar una instalación establecida puede requerir cambios en los contratos de registros electrónicos de salud, reentrenamiento del personal y migración de plantillas. Estos factores hacen que los programas locales existentes sean difíciles de reemplazar rápidamente, especialmente cuando están integrados en procesos establecidos de registro y portal. También explican por qué algunos proveedores prefieren cambios graduales en lugar de un cambio completo de plataforma. Los diseños híbridos pueden ayudar a una red a mantener el control local de los datos sensibles mientras utiliza herramientas centralizadas para la administración y el análisis en una red de proveedores con múltiples ubicaciones.
Dentro del mercado de identificación biométrica de pacientes, se proyecta que la implementación basada en la nube se expanda a una CAGR del 16,53% hasta 2032. Este modelo puede reducir las demandas iniciales de infraestructura para sistemas de salud de tamaño mediano, clínicas especializadas y centros de cirugía ambulatoria. La entrega por suscripción también puede facilitar la alineación de los costos con los volúmenes de pacientes y los presupuestos operativos sin cambiar el proceso básico de identificación de pacientes utilizado por el personal de primera línea. Los proveedores aún necesitan controles claros sobre la residencia de datos, la separación de inquilinos y el acceso seguro. Los diseños federados pueden mantener la coincidencia cerca del dispositivo de captura y compartir solo un token no reversible con los servicios centrales. El mercado de identificación biométrica de pacientes puede, por tanto, admitir varios modelos de implementación en lugar de una única ruta de reemplazo.
Por Aplicación:
El Registro Lidera mientras la Autenticación en Telesalud se DisparaEl registro de pacientes y el registro de entrada representaron el 26,26% de la participación en 2026. Los eventos de entrada a las instalaciones brindan oportunidades regulares para confirmar la identidad, identificar registros duplicados y prevenir el fraude antes de que se cree o utilice un registro incorrecto durante la prestación de atención, particularmente a medida que los sistemas públicos buscan conectar la verificación de identidad con un acceso más amplio a la salud digital. La verificación en el punto de atención añade valor antes de los procedimientos, la administración de medicamentos y la recolección de muestras. El intercambio de información de salud también depende de una coincidencia confiable cuando los registros se mueven entre organizaciones. Los flujos de trabajo de farmacia son un caso de uso de alto valor separado porque los controles de identidad pueden reducir los errores de medicación y la desviación de sustancias controladas, lo que puede crear exposición tanto clínica como regulatoria. El registro sigue siendo la aplicación más visible porque es el punto de partida de muchos encuentros de atención.
Se proyecta que la autenticación de pacientes en telesalud y de forma remota se expanda a una CAGR del 16,36% hasta 2032. Los entornos remotos no pueden depender de escáneres físicos ni de inscripción supervisada. La verificación facial con controles de vivacidad es, por tanto, importante para las visitas virtuales, la creación de cuentas y la recuperación de portales. Los proveedores pueden aplicar una mayor garantía a la prescripción de sustancias controladas y otras transacciones sensibles. Las visitas de seguimiento rutinarias pueden requerir una reverificación más ligera que no interrumpa la atención ni imponga una carga técnica innecesaria al paciente. Este enfoque basado en el riesgo otorga al mercado de identificación biométrica de pacientes un papel tanto en los canales de atención presencial como remota, incluidas las citas virtuales rutinarias y las acciones administrativas sensibles a la identidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
El Dominio Hospitalario Oculta el Crecimiento en la Atención a Largo PlazoLos hospitales y sistemas de salud representaron el 52,82% de la participación en 2026. Sus grandes volúmenes de pacientes y sus complejas estructuras departamentales crean muchos puntos donde un paciente debe ser identificado correctamente. Los entornos de atención aguda también conllevan graves consecuencias cuando la verificación de identidad falla antes de una cirugía, la administración de medicamentos o un procedimiento. Los hospitales universitarios y las redes de prestación integrada pueden respaldar implementaciones a escala empresarial en varios sitios, departamentos y canales digitales orientados al paciente. Las clínicas especializadas y los consultorios médicos representan una oportunidad de volumen separada a medida que las herramientas de registro de entrada vinculadas a registros electrónicos de salud se vuelven más fáciles de implementar. Los centros de cirugía ambulatoria tienen una necesidad específica de verificar a los pacientes antes de la anestesia y los procedimientos quirúrgicos.
Se proyecta que los proveedores de atención a largo plazo y atención domiciliaria se expandan a una CAGR del 16,28% hasta 2032. El monitoreo remoto, la infusión domiciliaria y la atención virtual extienden los requisitos de identidad del paciente más allá de los muros del hospital. Estos entornos incluyen pacientes que pueden ser ancianos, con movilidad limitada o con deterioro cognitivo y pueden necesitar una experiencia de verificación más flexible. Los métodos de captura tradicionales pueden no funcionar igualmente bien para todos los pacientes. Esto crea la necesidad de opciones accesibles de voz, conductuales y faciales móviles. Los laboratorios y centros de diagnóstico son otro grupo de usuarios especializados porque la verificación en la recolección de muestras puede evitar pruebas repetidas y retrasos diagnósticos que pueden afectar tanto la calidad de la atención como los costos operativos del laboratorio.
Análisis Geográfico
Mercado de Identificación Biométrica de Pacientes en las Américas
América del Norte concentró el 41,27% de la cuota de mercado en 2026. La región cuenta con una densa base de sistemas hospitalarios y plataformas de historia clínica electrónica consolidadas que pueden respaldar flujos de trabajo de identidad integrados. La orientación federal sobre identificación de pacientes proporciona un punto de referencia para los proveedores que evalúan los procedimientos de registro y de alto riesgo. Estados Unidos sigue siendo el eje central de la contratación empresarial, ya que las grandes redes pueden implementar procesos comunes en hospitales, centros ambulatorios y portales de pacientes, donde los errores de identidad pueden generar trabajo administrativo repetido. Canadá avanza mediante inversiones provinciales en salud digital, mientras que América del Sur se centra en Brasil y Argentina. El Hospital das Clínicas de la Unicamp anunció el reconocimiento facial para el acceso de pacientes, empleados y visitantes en febrero de 2026, lo que ilustra el interés del sector público en la infraestructura de identidad digital en una gran institución sanitaria pública.
Mercado de Identificación Biométrica de Pacientes en Europa
Europa representa una importante oportunidad regional, aunque los proveedores deben abordar un entorno sólido en materia de consentimiento y protección de datos. Esto favorece los diseños de sistemas que faciliten la gestión de los procesos de consentimiento, retención y auditoría. En 2025, Alemania implementó G-Netz Ident con ePass para la creación de GesundheitsID. El proceso permite a los asegurados acceder a historias clínicas electrónicas, recetas electrónicas y servicios de TI Messenger mediante verificación biométrica. Francia, Alemania y el Reino Unido anclan los volúmenes de adopción, mientras que Italia y España se benefician de la continua inversión en eHealth. En 2025, la SETT de España invirtió más de 500.000 EUR (560.000 USD) en la plataforma de identificación de pacientes basada en huella dactilar e inteligencia artificial de Heuristik.
Mercado de Identificación Biométrica de Pacientes en APAC y MEA
Se proyecta que Asia-Pacífico se expanda a una CAGR del 16,74% hasta 2032, convirtiéndose en el segmento regional de mayor crecimiento del mercado de identificación biométrica de pacientes. Los programas gubernamentales de digitalización de la salud en China, India, Corea del Sur y el Sudeste Asiático están ampliando el papel de la identidad digital en la prestación de atención sanitaria, especialmente a medida que los sistemas públicos buscan vincular la verificación de identidad con un acceso más amplio a la salud digital. Estos programas pueden conectar la verificación de pacientes con plataformas nacionales de salud y servicios móviles que pueden utilizarse antes de que el paciente llegue a un centro asistencial. La región también puede adoptar modelos con enfoque móvil que no dependan de una infraestructura fija de quioscos. Oriente Medio y África se encuentran en una etapa más temprana, pero los programas públicos están generando casos de uso visibles. Kenia lanzó su sistema de Identificación Biométrica de Salud en el Hospital Universitario de Enseñanza, Investigación y Referencia de la Universidad Kenyatta en agosto de 2025, con 29 dispositivos operativos y el 99% de los pacientes que acudieron sin cita previa registrados en la Autoridad de Salud Social.
Panorama Competitivo
Concentración del Mercado
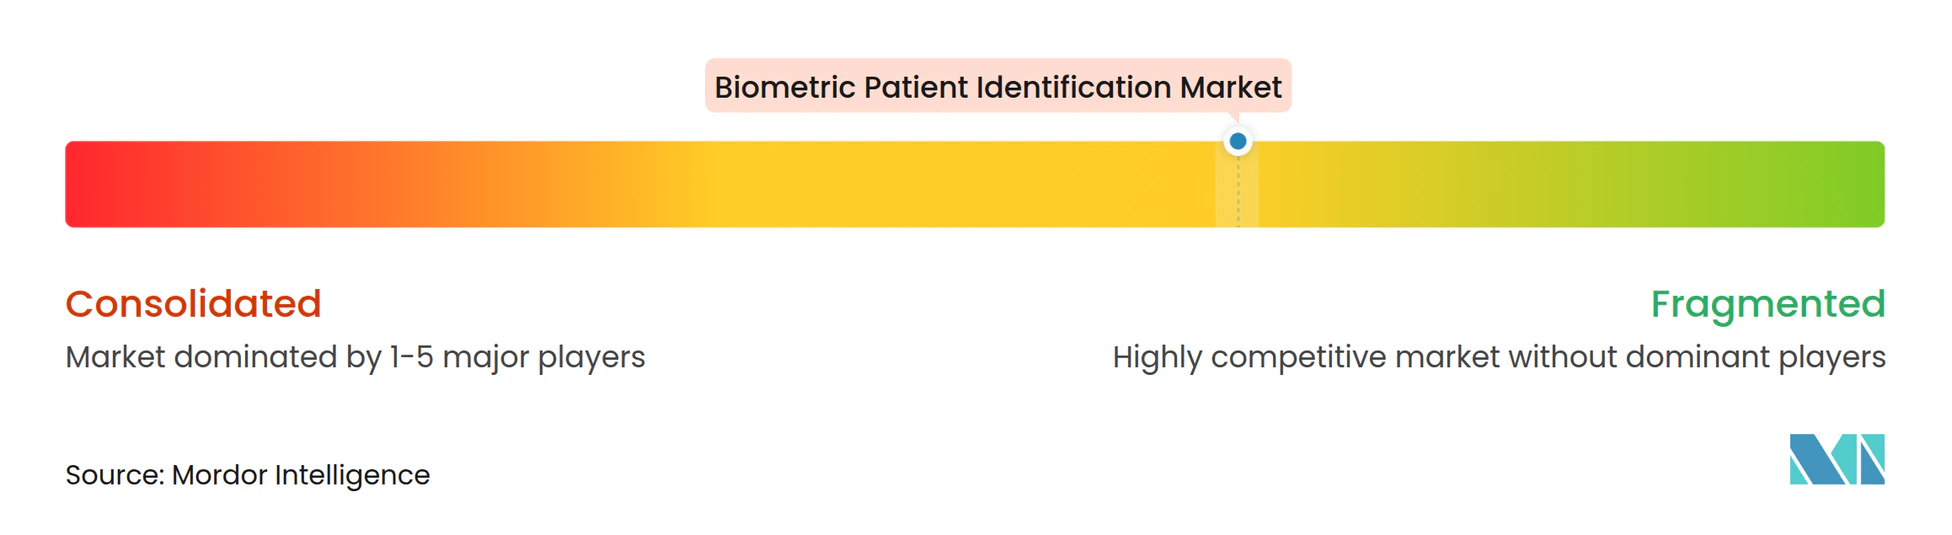
El mercado de identificación biométrica de pacientes tiene una estructura moderadamente fragmentada. Los proveedores empresariales establecidos incluyen Imprivata, NEC Corporation, HID Global, Thales e IDEMIA. Los especialistas centrados en el sector sanitario, incluidos CERTIFY Health, M2SYS y Auraya Systems, compiten a través de una mayor atención a flujos de trabajo clínicos particulares. Los proveedores empresariales pueden ofrecer capacidades más amplias de identidad, seguridad y acceso. Los especialistas pueden diferenciarse a través del registro de entrada de pacientes, la inscripción en salud comunitaria o la autenticación manos libres para clínicos. Esto deja a los proveedores con la opción entre una cobertura de plataforma más amplia y una herramienta diseñada para un flujo de trabajo específico, con cada opción requiriendo una revisión cuidadosa del alcance de la integración, la usabilidad del paciente, el momento de adquisición y el soporte operativo durante todo el período del contrato.
Imprivata adquirió Verosint en octubre de 2025 para añadir capacidades de detección y respuesta a amenazas de identidad a su plataforma de gestión de acceso. También puso Patient Access a disposición en Epic Toolbox en febrero de 2026 para la verificación de identidad en MyChart. NEC informó el primer puesto en la evaluación de reconocimiento facial de NIST de marzo de 2026, con una tasa de error del 0,06% en 12 millones de identidades inscritas. También desarrolló autenticación multimodal de cara e iris para personas en movimiento. Estos movimientos muestran que los proveedores están combinando precisión de coincidencia, vivacidad, señales conductuales e integración con registros electrónicos de salud en lugar de centrarse únicamente en los dispositivos de captura, ya que los compradores buscan cada vez más una capa de gestión de identidad conectada.
La certificación en mercados y las conexiones validadas con registros electrónicos de salud se están convirtiendo en herramientas competitivas importantes porque pueden acortar los ciclos de adquisición hospitalaria. Los proveedores desean soporte para eventos de identidad en canales de quiosco, móvil, portal y telesalud. La atención domiciliaria sigue siendo un área abierta porque ningún proveedor ha establecido un liderazgo claro en la verificación de monitoreo remoto de pacientes o la gestión de identidad para infusión domiciliaria. HID adquirió Intelligent Observation en agosto de 2025 para ampliar su cartera de servicios de localización en tiempo real en el sector sanitario con monitoreo del cumplimiento de la higiene de manos. Esto muestra cómo las funciones de identidad operacional, flujo de pacientes y seguridad sanitaria pueden entregarse cada vez más de forma conjunta a través de plataformas operacionales conectadas.
Líderes de la Industria de Identificación Biométrica de Pacientes
-
Imprivata, Inc.
-
NEC Corporation
-
HID Global Corporation
-
Thales S.A.
-
Fujitsu Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Identificación Biométrica de Pacientes Empresas cubiertas en este informe
- Imprivata, Inc.
- NEC Corporation
- HID Global Corporation
- Thales
- Fujitsu Limited
- M2SYS LLC
- BIO-key International, Inc.
- Suprema Inc.
- Aware, Inc.
- Hitachi, Ltd.
- IDEMIA Identity & Security France SAS
- FacePhi Biometria, S.A.
- FaceTec, Inc.
- Veridas, S.L.
- Auraya Systems Pty Ltd
- Integrated Biometrics, LLC
- ZKTeco Co., Ltd.
- Cognitec Systems GmbH
- Innovatrics, s.r.o.
- Aratek International
- CERTIFY Health, Inc.
Desarrollos recientes de la industria en Mercado de Identificación Biométrica de Pacientes
- Septiembre de 2026: Suprema lanzó BioStar X v1.0.3, su plataforma de control de acceso local abierta construida de forma nativa en torno a la autenticación biométrica avanzada. La actualización introdujo un procesamiento rápido de autenticación facial de hasta 35 autenticaciones por minuto a través del terminal BioStation 3, abordando directamente los requisitos de rendimiento de los entornos de registro hospitalario de alto volumen y reforzando la posición de Suprema en entornos sanitarios regulados.
- Marzo de 2026: Imprivata presentó la Gestión de Identidad Agéntica en HIMSS 2026, extendiendo su plataforma de gestión de acceso sanitario para asegurar, gobernar y monitorear agentes de IA en sistemas clínicos modernos y heredados. El producto permite a las organizaciones sanitarias aplicar el acceso de mínimo privilegio, auditar la actividad de los agentes de IA en tiempo real y revocar el acceso de los agentes cuando las señales de riesgo indican un comportamiento anómalo, abordando una brecha de gobernanza que crece a medida que prolifera la IA clínica.
- Marzo de 2026: La tecnología de reconocimiento facial de NEC Corporation fue clasificada como la más precisa a nivel mundial en el índice de referencia de Identificación 1:N de la Evaluación de Tecnología de Reconocimiento Facial de NIST, logrando una tasa de error del 0,06% en 12 millones de registros de inscripción y ocupando el primer puesto en 4 de 8 categorías principales de evaluación. La clasificación se mantuvo desde 2009 hasta 2026, estableciendo a NEC como el proveedor de referencia en rendimiento para los sistemas de salud con estrictos requisitos de precisión en la identificación de pacientes.
- Febrero de 2026: Imprivata Patient Access quedó completamente disponible en Epic Toolbox dentro de la categoría de Verificación de Identidad para MyChart, permitiendo a los pacientes crear y recuperar cuentas de MyChart a través de la verificación de identidad basada en reconocimiento facial conforme a los estándares NIST IAL2. La integración respalda la iniciativa "Kill the Clipboard" de los CMS y elimina la necesidad de flujos de trabajo de recuperación de cuentas por teléfono o en persona.
Alcance del Informe Global del Mercado de Identificación Biométrica de Pacientes
El Mercado de Identificación Biométrica de Pacientes comprende hardware, software y servicios que utilizan rasgos biológicos o conductuales únicos, como huellas dactilares, reconocimiento facial, escaneos de iris/vena palmar y reconocimiento de voz, para identificar, verificar y asociar con precisión a los pacientes con sus registros médicos en entornos de atención sanitaria.
El Informe del Mercado de Identificación Biométrica de Pacientes está segmentado por tipo de producto (sensores y escáneres biométricos, cámaras de inscripción y quioscos, software de identidad biométrica, plataformas de integración y orquestación de identidades, y servicios gestionados de identidad biométrica), tecnología (reconocimiento de huellas dactilares, reconocimiento facial, reconocimiento de iris, reconocimiento de palma y vena del dedo, reconocimiento de voz y biometría conductual), componente (hardware, software y servicios), implementación (local, basada en la nube e híbrida), aplicación (registro de pacientes y registro de entrada, prevención de registros médicos duplicados, verificación de identidad del paciente en el punto de atención, intercambio de información de salud y coincidencia entre proveedores, farmacia y dispensación de medicamentos, y autenticación de pacientes en telesalud y de forma remota), usuario final (hospitales y sistemas de salud, clínicas especializadas y consultorios médicos, centros de cirugía ambulatoria, laboratorios clínicos y centros de diagnóstico, y proveedores de atención a largo plazo y atención domiciliaria) y geografía. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Sensores y Escáneres Biométricos |
| Cámaras de Inscripción y Quioscos |
| Software de Identidad Biométrica |
| Plataformas de Integración y Orquestación de Identidades |
| Servicios Gestionados de Identidad Biométrica |
| Reconocimiento de Huellas Dactilares |
| Reconocimiento Facial |
| Reconocimiento de Iris |
| Reconocimiento de Palma y Vena del Dedo |
| Reconocimiento de Voz |
| Biometría Conductual |
| Hardware |
| Software |
| Servicios |
| Local |
| Basada en la Nube |
| Híbrida |
| Registro de Pacientes y Registro de Entrada |
| Prevención de Registros Médicos Duplicados |
| Verificación de Identidad del Paciente en el Punto de Atención |
| Intercambio de Información de Salud y Coincidencia entre Proveedores |
| Farmacia y Dispensación de Medicamentos |
| Autenticación de Pacientes en Telesalud y de Forma Remota |
| Hospitales y Sistemas de Salud |
| Clínicas Especializadas y Consultorios Médicos |
| Centros de Cirugía Ambulatoria |
| Laboratorios Clínicos y Centros de Diagnóstico |
| Proveedores de Atención a Largo Plazo y Atención Domiciliaria |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Sensores y Escáneres Biométricos | |
| Cámaras de Inscripción y Quioscos | ||
| Software de Identidad Biométrica | ||
| Plataformas de Integración y Orquestación de Identidades | ||
| Servicios Gestionados de Identidad Biométrica | ||
| Por Tecnología de Reconocimiento | Reconocimiento de Huellas Dactilares | |
| Reconocimiento Facial | ||
| Reconocimiento de Iris | ||
| Reconocimiento de Palma y Vena del Dedo | ||
| Reconocimiento de Voz | ||
| Biometría Conductual | ||
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Implementación | Local | |
| Basada en la Nube | ||
| Híbrida | ||
| Por Aplicación | Registro de Pacientes y Registro de Entrada | |
| Prevención de Registros Médicos Duplicados | ||
| Verificación de Identidad del Paciente en el Punto de Atención | ||
| Intercambio de Información de Salud y Coincidencia entre Proveedores | ||
| Farmacia y Dispensación de Medicamentos | ||
| Autenticación de Pacientes en Telesalud y de Forma Remota | ||
| Por Usuario Final | Hospitales y Sistemas de Salud | |
| Clínicas Especializadas y Consultorios Médicos | ||
| Centros de Cirugía Ambulatoria | ||
| Laboratorios Clínicos y Centros de Diagnóstico | ||
| Proveedores de Atención a Largo Plazo y Atención Domiciliaria | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de identificación biométrica de pacientes?
El mercado de identificación biométrica de pacientes está valorado en 1,46 mil millones de USD en 2026 y se proyecta que alcance 3,58 mil millones de USD en 2032, a una CAGR del 15,93% de 2027 a 2032.
¿Qué está impulsando la adopción de la identificación biométrica de pacientes?
Las necesidades de seguridad del paciente, los costos por identificación errónea, los registros electrónicos de salud interoperables, los riesgos de fraude de identidad y el registro sin contacto están respaldando la adopción.
¿Qué tecnología biométrica lidera la identificación de pacientes en el sector sanitario?
El reconocimiento facial lidera las tecnologías de reconocimiento con el 28,77% de participación en 2026 y se proyecta que se expanda a una CAGR del 16,23% hasta 2032.
¿Por qué la telesalud está cambiando los requisitos de autenticación de pacientes?
La atención remota no puede depender de dispositivos de captura físicos, por lo que los proveedores necesitan verificación facial, controles de vivacidad y garantía de identidad basada en el riesgo.
¿Qué usuarios finales están adoptando la identificación biométrica de pacientes más rápidamente?
Se proyecta que los proveedores de atención a largo plazo y atención domiciliaria se expandan a una CAGR del 16,28% hasta 2032 a medida que aumentan el monitoreo remoto y la atención domiciliaria.
¿Qué región tiene la expansión proyectada más rápida?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 16,74% hasta 2032, respaldada por programas de digitalización de la salud y servicios de identidad que priorizan el móvil.