
生体認証患者識別市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
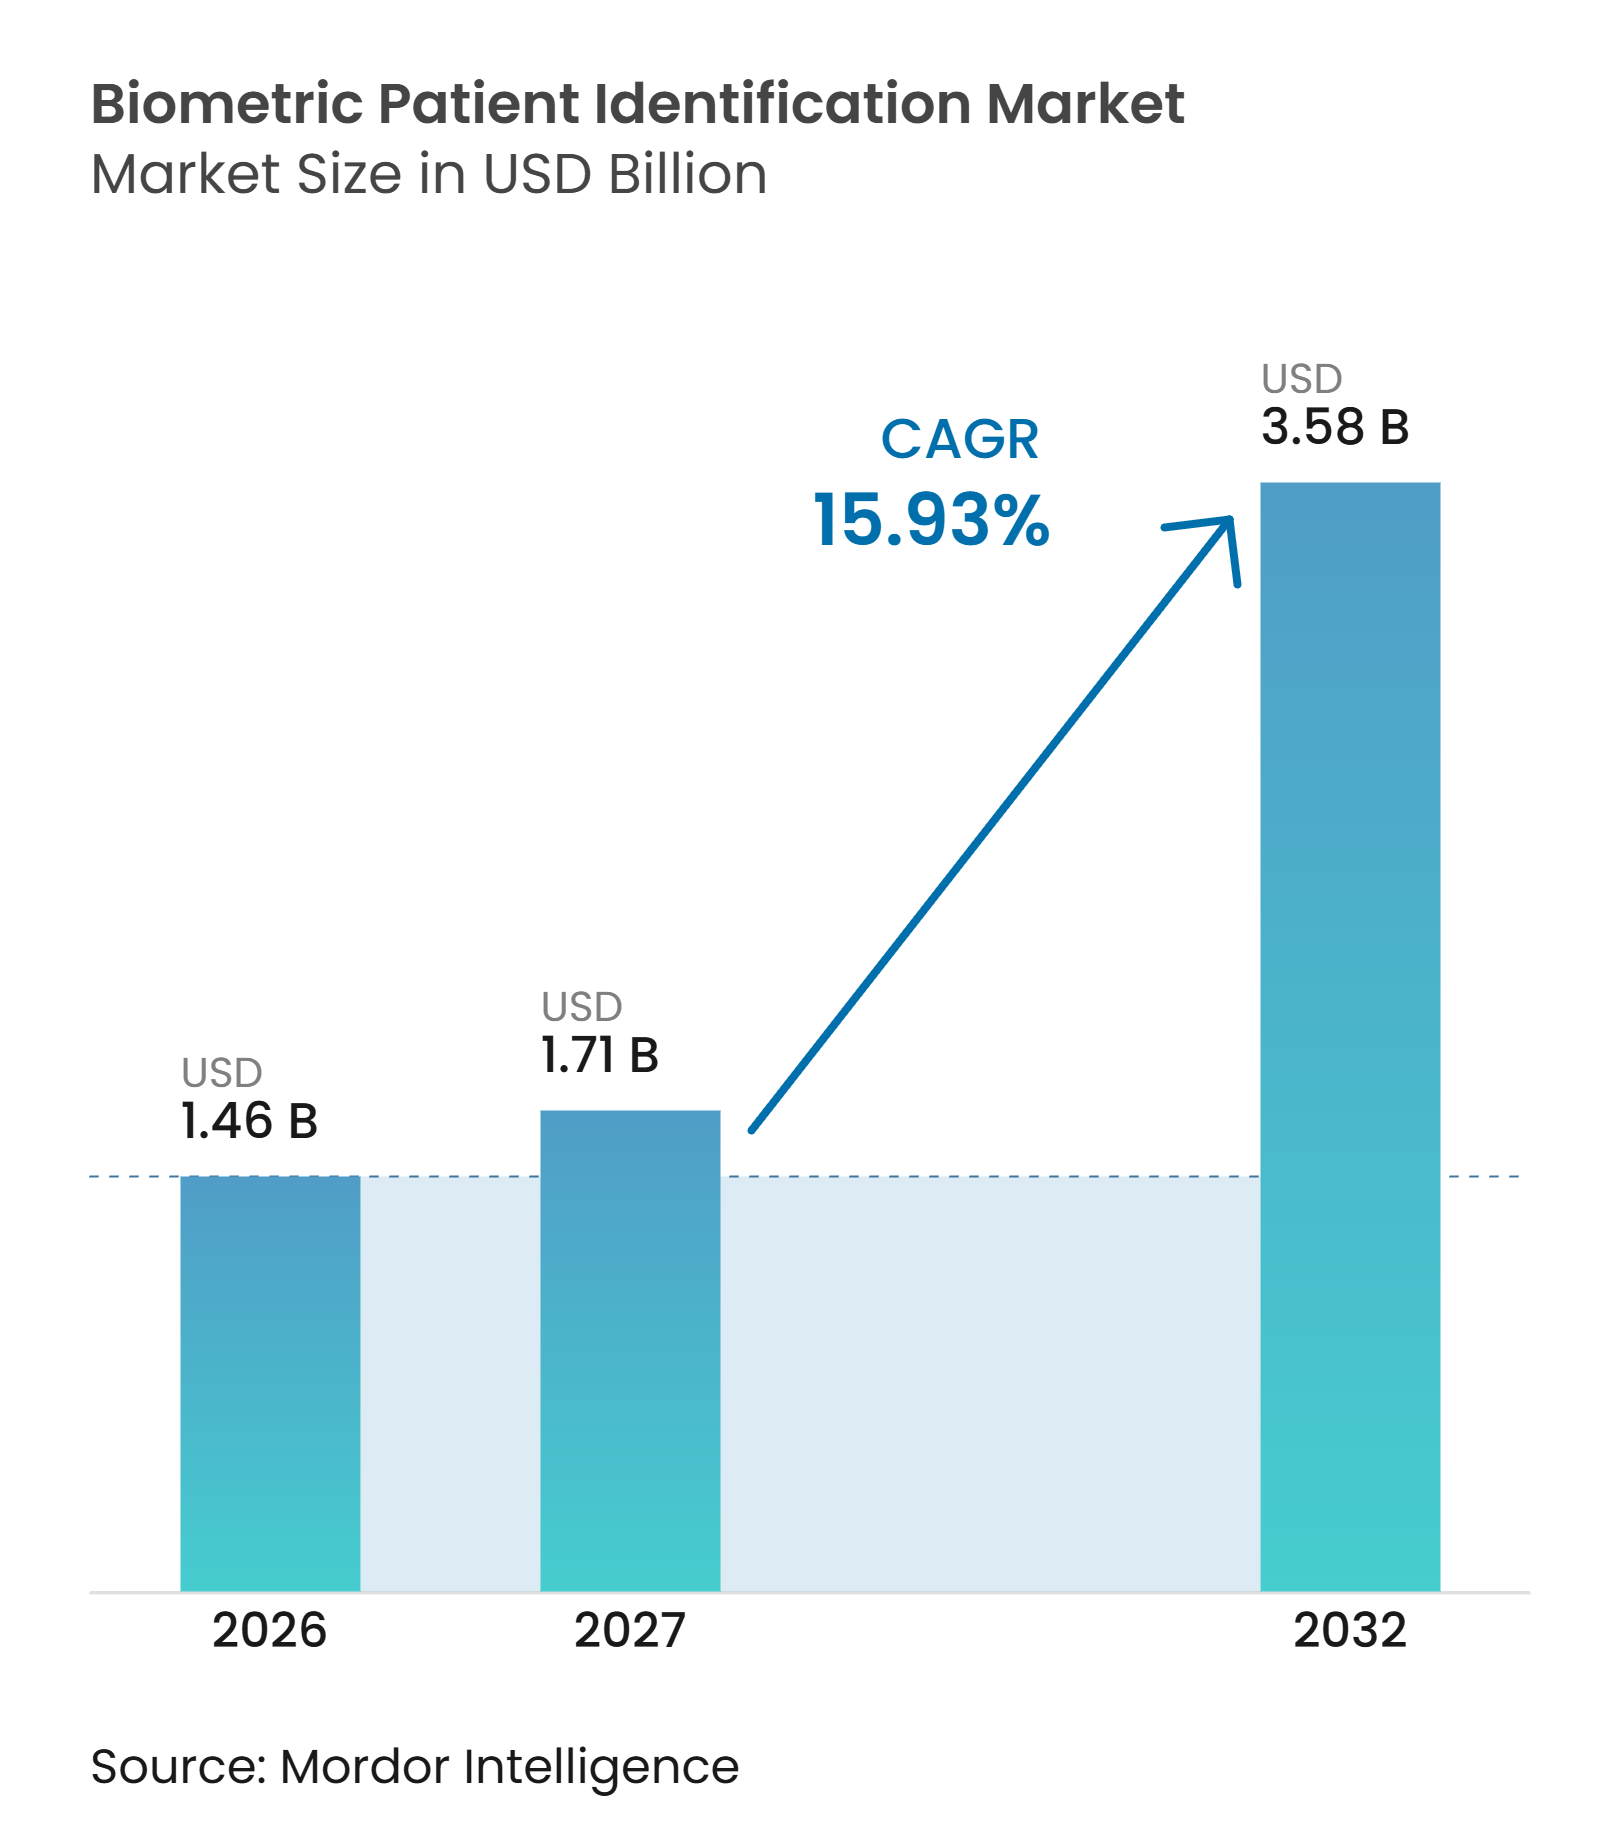
| 市場規模 (2027) | 1.71 十億米ドル |
| 市場規模 (2032) | 3.58 十億米ドル |
| 成長率 (2027 - 2032) | 15.93 % |
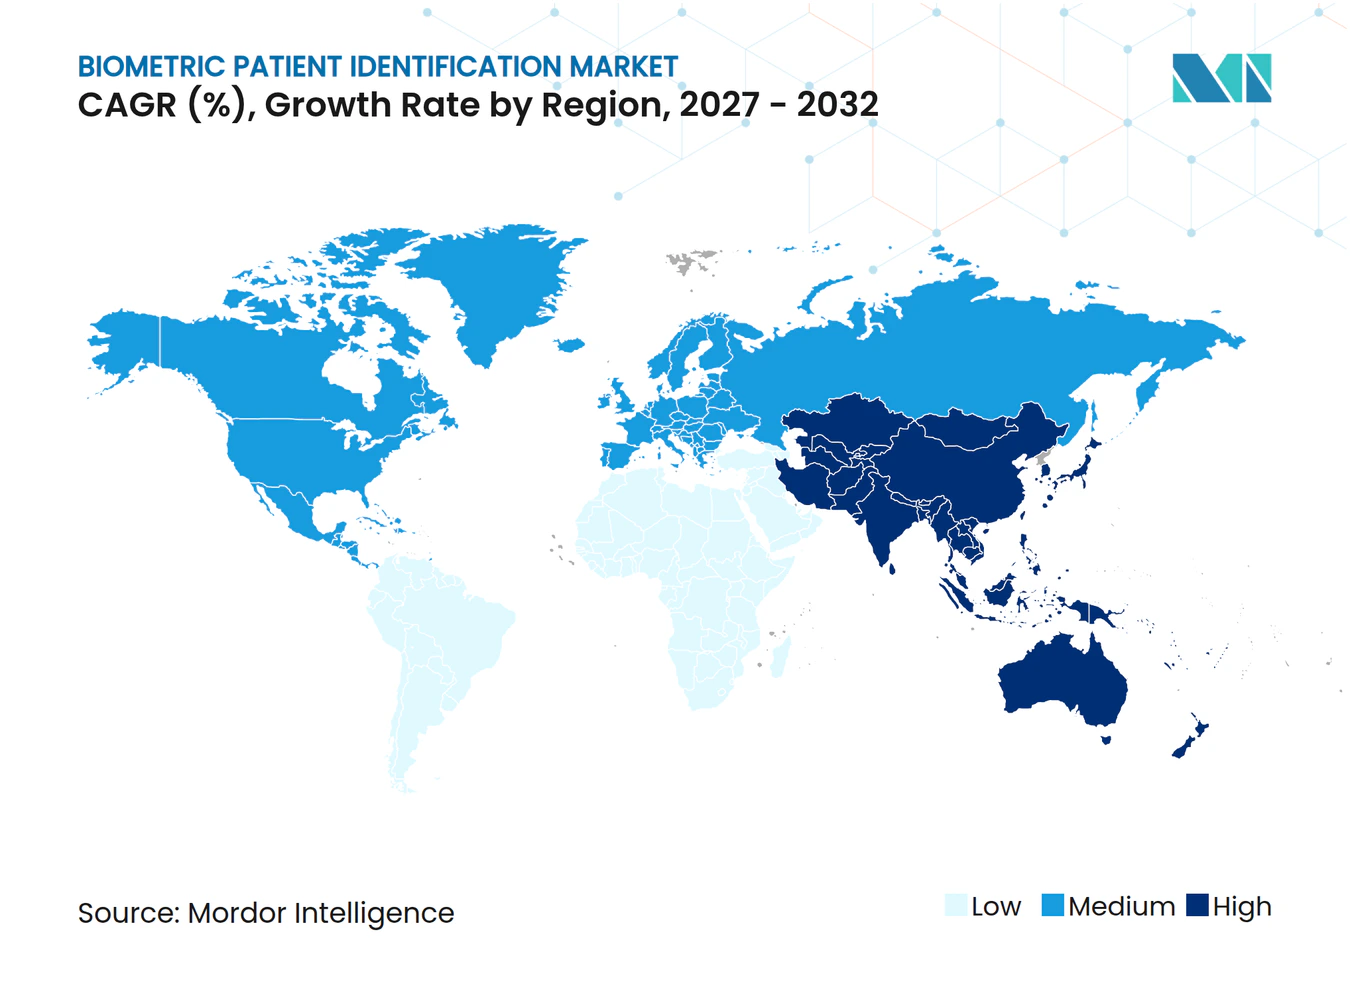
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる生体認証患者識別市場分析
生体認証患者識別市場の規模は、2026年の1.46 ビリオン 米ドルから2032年には3.58 ビリオン 米ドルに拡大し、2027年から2032年の間にCAGR 15.93%を記録する見込みです。生体認証患者識別市場は、孤立した登録パイロット事業から、複数のケア現場にわたる本人確認照合を支援するシステムへと移行しています。患者安全に関する要件、請求拒否コスト、重複記録の問題が、信頼性の高い本人確認を臨床・財務上の優先事項としています。相互運用可能な電子カルテは、照合ミスの影響を拡大させます。なぜなら、エラーが接続されたプロバイダー間で患者に追随し、後の臨床的意思決定を確信を持って解釈しにくくする可能性があるためです。非接触チェックインおよびリモートケアは、プロバイダーが管理しなければならない本人確認イベントの数を拡大しています。正確な照合、生体検知、同意管理、確立されたEHR連携を組み合わせたベンダーは、基本的な照合機能以上のものを必要とする大規模プロバイダーネットワークにより適切に対応できます。
主要レートのポイント
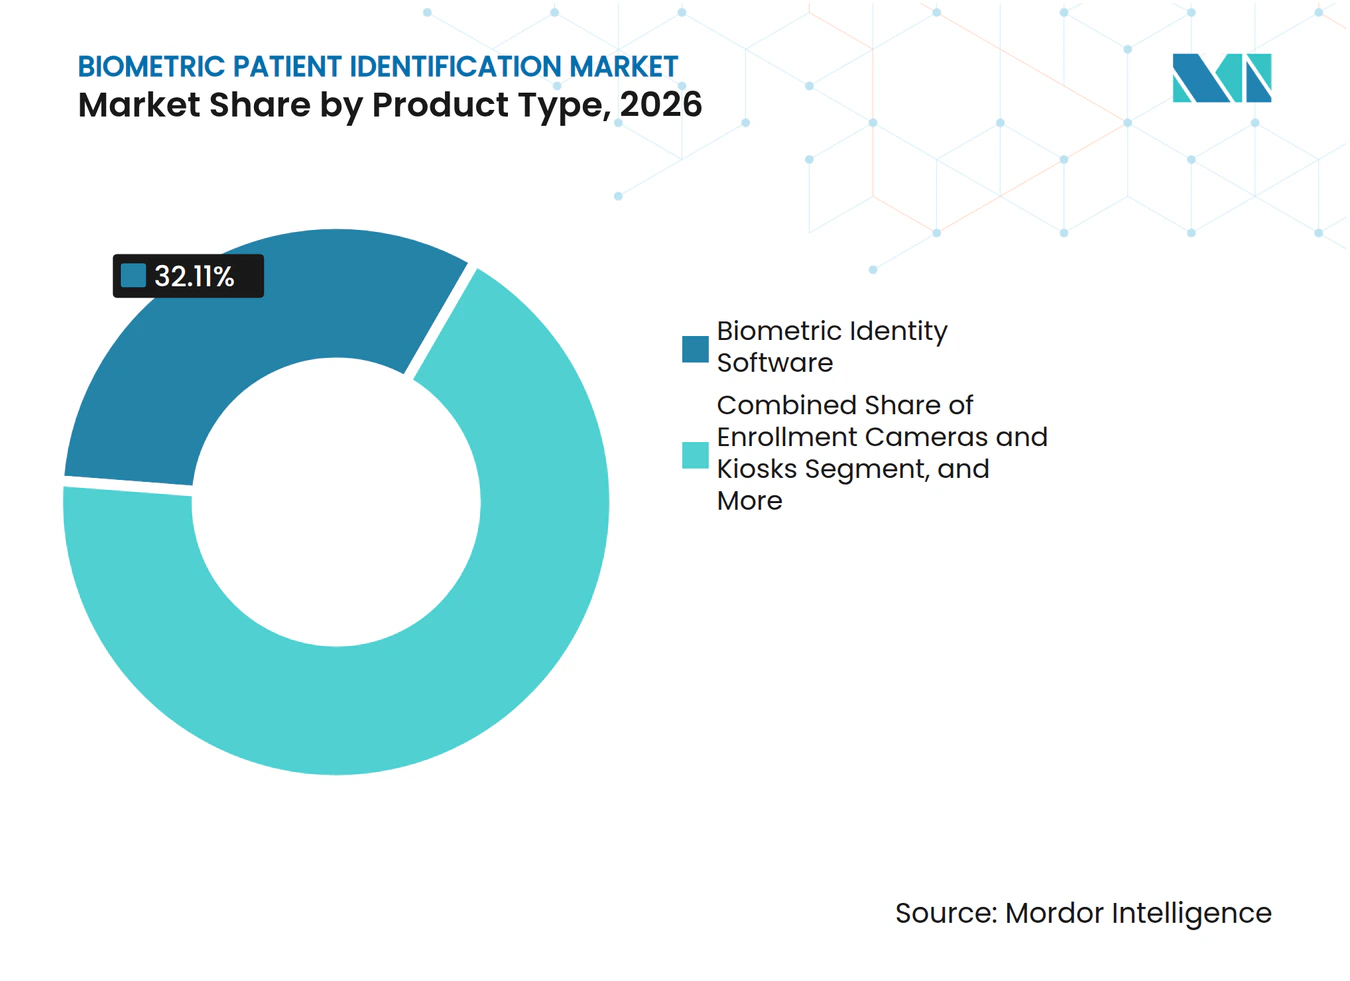
- 製品タイプ別では、生体認証アイデンティティソフトウェアが2026年の生体認証患者識別市場シェアの32.11%を占め、マネージド生体認証アイデンティティサービスは2032年まで16.24%のCAGRで拡大する見込みです。
- 認識技術別では、顔認識が2026年の生体認証患者識別市場シェアの28.77%を占め、2032年まで16.23%のCAGRで拡大する見込みです。
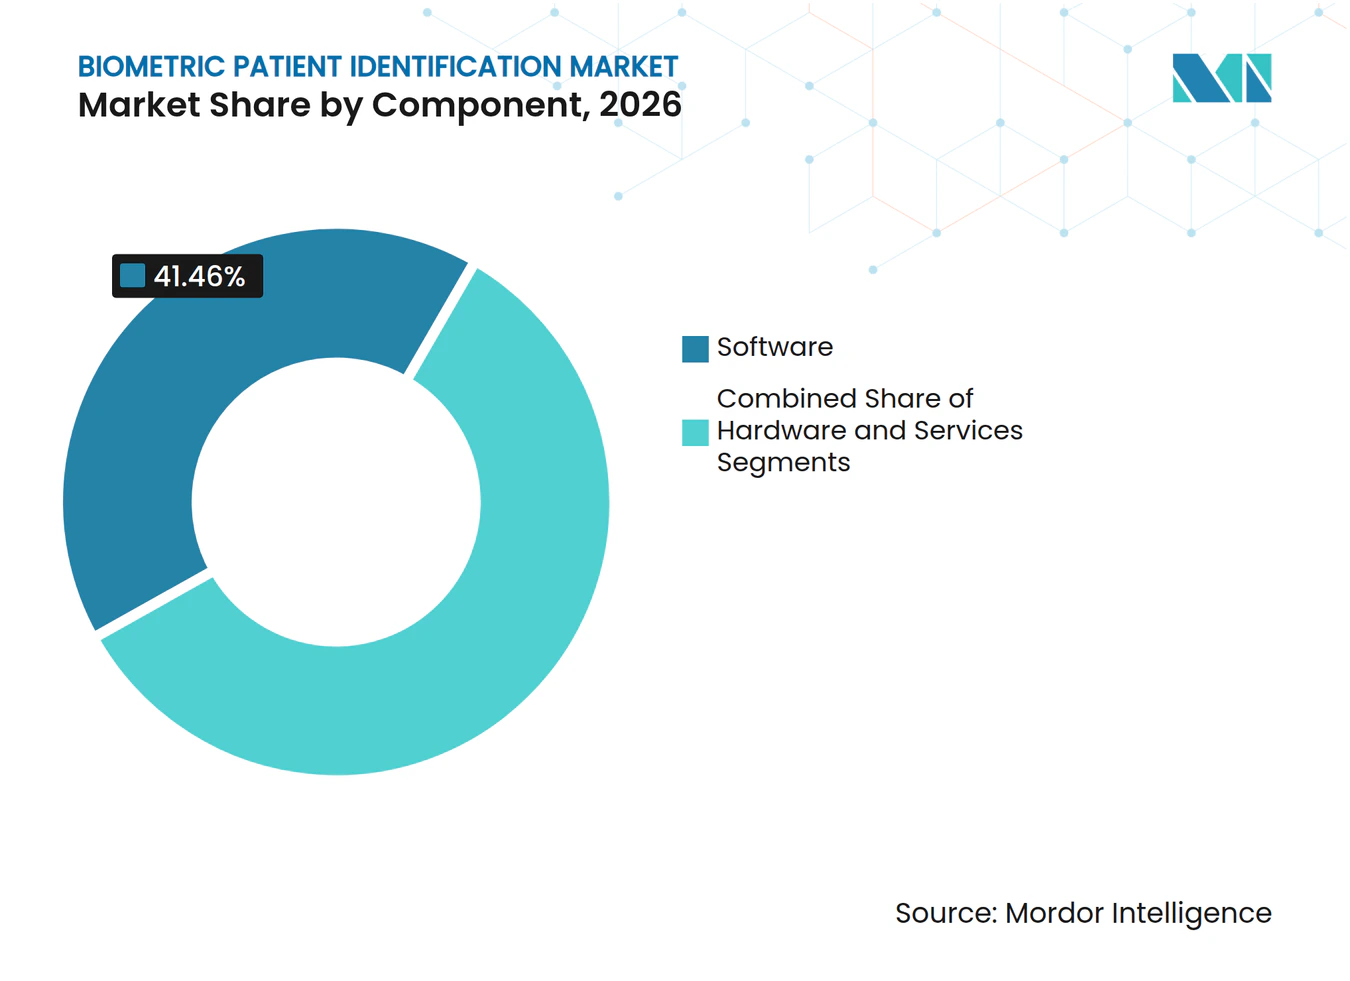
- コンポーネント別では、ソフトウェアが2026年の生体認証患者識別市場規模の41.46%を占め、サービスは2032年まで16.42%のCAGRで拡大する見込みです。
- 展開形態別では、オンプレミス導入が2026年に39.74%のシェアを占め、クラウドベース展開は2032年まで16.53%のCAGRで拡大する見込みです。
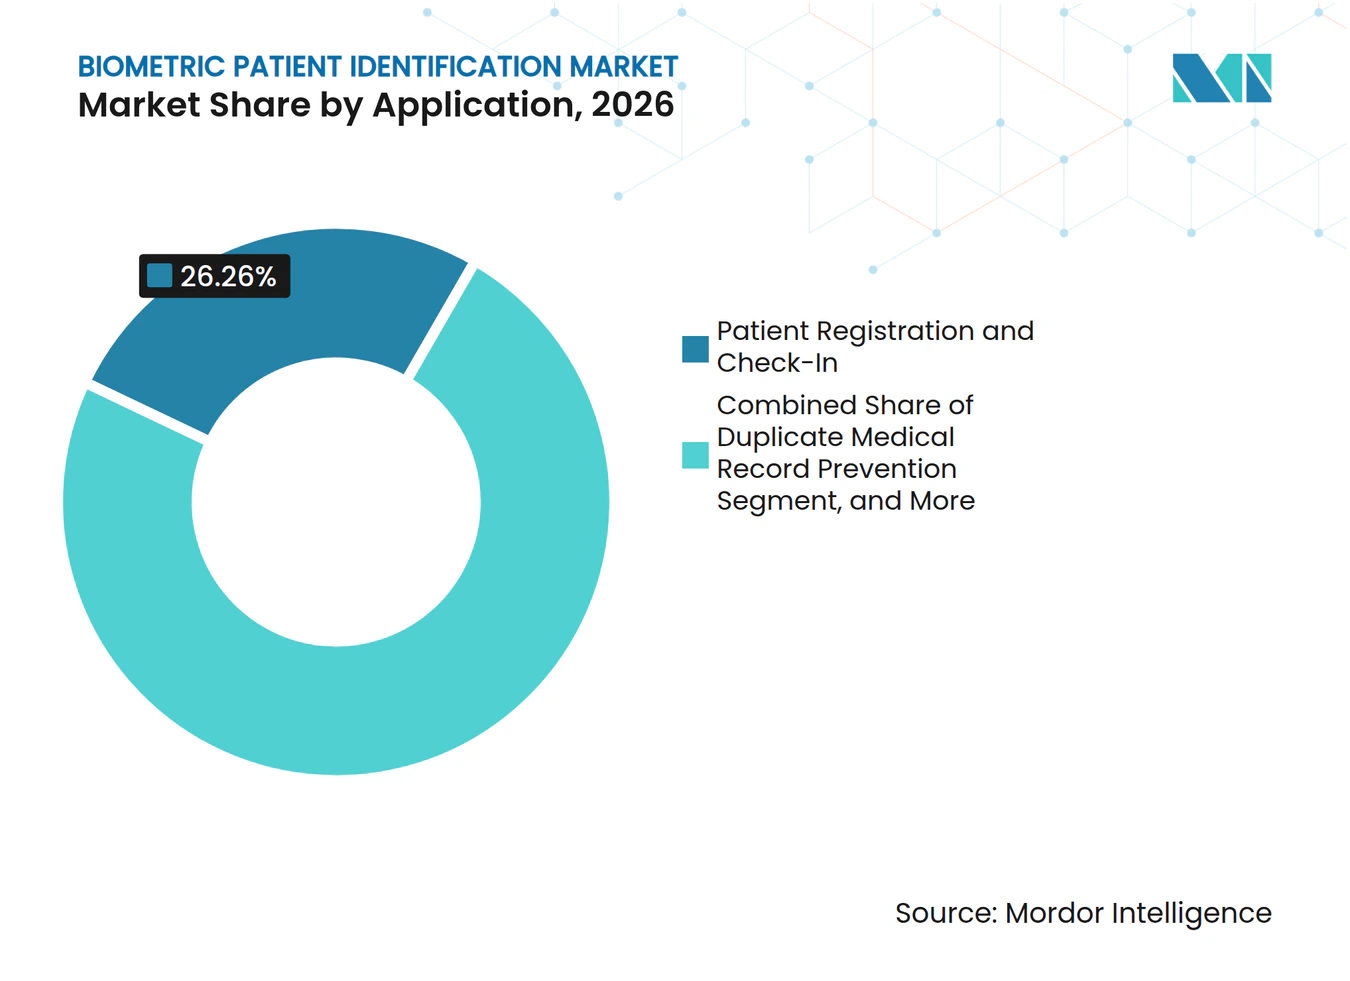
- アプリケーション別では、患者登録およびチェックインが2026年に26.26%のシェアを占め、遠隔医療およびリモート患者認証は2032年まで16.36%のCAGRで拡大する見込みです。
- エンドユーザー別では、病院・医療システムが2026年に52.82%のシェアを占め、長期ケアおよびホームケアプロバイダーは2032年まで16.28%のCAGRで拡大する見込みです。
- 地域別では、北米が2026年に41.27%のシェアを占め、アジア太平洋地域は2032年まで16.74%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 患者安全要件の高まりと患者誤認コスト | +3.50% | 北米および西ヨーロッパで急性ケア密度が最も高いグローバル市場 | 短期(2年以内) |
| 相互運用可能な電子カルテの普及 | +2.80% | 北米およびヨーロッパ、アジア太平洋地域への波及 | 中期(2〜4年) |
| 非接触チェックインおよびセルフサービス登録の成長 | +2.50% | 北米、アジア太平洋のコア市場、および新興の中東・アフリカ | 短期(2年以内) |
| 医療アイデンティティ詐欺および重複記録の増加 | +2.20% | 北米および中東・アフリカで深刻な圧力がかかるグローバル市場 | 短期(2年以内) |
| AIによる照合および生体検知技術の成熟 | +2.00% | 北米およびアジア太平洋が主導するグローバル市場 | 中期(2〜4年) |
| クロスプロバイダーケアコーディネーションのための生体認証アイデティティ | +1.50% | 北米およびヨーロッパ、新興のアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
患者安全要件の高まりと患者誤認コストがシステム変革を推進
患者の誤認識は、医療システムにとって重大な臨床・財務上の問題となっています。米国医療情報管理協会(American Health Information Management Association)は、患者の誤認識および関連する請求拒否が米国の医療システムに年間推定67億 米ドルのコストをもたらすという研究を引用しました。また、平均的な病院が誤認識関連の請求拒否により年間250万 米ドルを失い、拒否された請求の修正に181 米ドルのコストがかかることも報告しています。国家医療情報技術調整局(Office of the National Coordinator for Health Information Technology)は、2025年1月に患者識別SAFERガイドを更新し、登録時および高リスク処置前における生体認証による確認を推奨しました。2025年のMATCH IT法案は、共通の患者照合率の定義と99.9%の照合精度のための最低限の人口統計データセットを求めました。こうした圧力は、生体認証患者識別市場への投資を後押しします。なぜなら、正確な照合は臨床システムが用する記録の品質向上にも貢献するためです[1]。
相互運用可能な電子カルテが生体認証患者照合を加速
医療情報交換は、プロバイダー組織をまたいで同一患者を一貫して識別する必要性を高めています。生体認証患者識別市場は、したがって、単一の登録ポイントを超えてアイデンティティを解決できるシステムを必要としています。CARINアライアンスは、2025年10月にDirectTrustおよびカンタラ・イニシアティブと共に、統合されたデジタルアイデンティティ資格信頼フレームワークを公開しました。このフレームワークは、接続された医療データ環境に参加する組織のNIST、公開鍵基盤、カンタラ要件を整合させるものです。この進展は、検証可能な資格情報、信頼性の高い記録照合、プロバイダーのセキュリティチームと実装パートナーの双方がレビューできる文書化された保証実践の重要性を高めています。確立されたEHR連携とクロスネットワークワークフローを提供するベンダーは、生体認証患者識別市場においてプロバイダー組織がアイデンティティプログラムを拡張するために必要な作業を削減できます。
非接触チェックインとセルフサービス登録がフロントエンドワークフローを再構築
非接触登録は、医療機関が生体認証による確認を日常業務に導入する方法を変えています。セルフサービスツールは、手動による書類確認に依存することなく、患者チェックイン、アカウント回復、繰り返しの本人確認、および個別患者チャネル間での重複プロファイル防止を支援できます。生体認証患者識別市場は、1つのアイデンティティレコードがキオスク、モバイルデバイス、リモートチャネルをまたいで利用可能になることで恩恵を受けます。このアプローチにより、患者とスタッフの重複登録作業が削減されます。また、プロバイダーが登録デスクを超えて認証を拡張するための明確な経路を提供します。EHRマーケットプレイスの流通が重要になっています。なぜなら、スタッフがすでにポータル登録やアカウント回復に使用している確立された患者アクセスワークフロー内に生体認証患者識別市場の本人確認機能を配置できるためです。
医療アイデンティティ詐欺と重複記録が緊急の確認需要を生む
医療アイデンティティ詐欺は、不正アクセス、虚偽請求、記録の完全性問題にプロバイダーをさらす可能性があります。FaceTecは2026年2月、米国の医療アイデンティティ詐欺が年間300億 米ドルを超えると述べ、生体認証の生体検知とアイデンティティ・資格確認を組み合わせた方法を説明しました。生体認証患者識別市場は、その結果、静的な顔画像や基本的なアカウント認証情報に依存するのではなく、検証済みの生体検知により大きな比重を置くようになっています。このニーズは、プロバイダーが対面でのやり取りに依存できない遠隔医療や患者ポータルに特に関連しています。NECは2026年3月のNIST顔認識技術評価(Face Recognition Technology Evaluation)において、1,200万件の登録済みアイデンティティで0.06%のエラー率を報告しまた。このような性能指標は、購買者が大量の医療展開に必要な精度基準を定義するのに役立ちます[2]。
抑制要因のインパクト分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生体認証のプライバシーと同意リスク | -1.8% | 北米の州法およびヨーロッパのデータ保護要件 | 短期(2年以内) |
| 統合コストおよびレガシーワークフローの複雑性 | -1.5% | 南米および中東・アフリカで不均衡な圧力がかかるグローバル市場 | 中期(2〜4年) |
| 認識バイアス、エラー、アクセシビリティの制限 | -0.7% | グローバル | 中期(2〜4年) |
| 医療ネットワーク間での標準の断片化 | -0.5% | 北米、アジア太平洋、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
生体認証のプライバシーと同意リスクが展開の広がりを制約
生体認証情報は、侵害された顔または指紋のテンプレートを単純に再発行できないため、従来のパスワードよりも強力な保護措置が必要です。このため、同意、保持管理、アクセス管理、および監査記録が生体認証患者識別市場における重要な設計要件となります。複数の管轄区域にまたがって運営するプロバイダーは、患者通知と生体認証データの取り扱いについて異なる要件に直面します。こうした要件は、医療システムが複数の運営拠点にわたって1つのプログラムを適応させなければならない場合に、展開を遅らせる可能性があります。リモート登録は、プロバイダーが管理された施設外で行われる取引を保護しなければならないため、さらなる運用リスクを加えます。データ露出を制限し同意を文書化するプライバシーを考慮した設計はこれらの懸念を緩和できますが、実装作業も増加させます。
統合コストとレガシーワークフローの複雑性がエンタープライズ展開を遅らせる
統合コストは、多くの既存の臨床・管理システムを持つ組織にとって実際的な障壁であり続けていま。2025年の学術分析では、350床の病院向け生体認証システムに38万9,500 米ドルの初期投資と、年間11万2,300 米ドルの定期的な保守・セキュリティコストが必要であることがわかりました。同分析では、レガシー統合がコストを35.8%増加させ、調査対象の医療機関の68.2%がクロスアプリケーションの互換性のためにカスタム作業を必要としたことも判明しました。こうした要求は、中小規模の病院、クリニック、外来手術センターにとって吸収が困難な場合があります。NECは、大規模医療システムが1,000以上の個別のITシステムを運用する場合があり、より深い統合が利用できない場合には展開がチェックインのみに限定される可能性があると指摘しています。マネージドサービスは、確立された実装能力を持つプロバイダーにより多くの統合・運用責任を移転することで、一つの対応策を提供します[3]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ソフトウェアプラットフォームが価値獲得を定義生体認証アイデンティティソフトウェアは2026年に32.11%のシェアを占めました。これは、取得されたアイデンティティを使用可能な患者記録に変換する照合、重複排除、ワークフローオーケストレーション、統合ロジックの重要性を反映しています。登録用カメラとキオスクは、登録時に患者に見える患者向けツールであり続け、正確な患者記録への最初の信頼できるリンクを確立できます。その交換サイクルは、ソフトウェアおよびサービス契約の長期化の機会も生み出す可能性があります。センサーおよびスキャナーは引き続き必要です。なぜなら、取得品質が登録時点だけでなく臨床システム全体にわたる下流の照合精度に影響を与えるためです。臨床グレードのデバイスは、薬剤調剤および外科的検証において価値を保持します。ここでは、信頼性の低い取得が者安全リスクをもたらす可能性があります。
生体認証患者識別市場において、マネージド生体認証アイデンティティサービスは2032年まで16.24%のCAGRで成長する見込みです。中小規模の医療システムや専門クリニックは、限られた技術チームで複数のアイデンティティツールを内部で購入・接続・監視・維持するよりも、成果ベースのサービスを好む場合があります。生体認証ワークフローがEHR環境に移行するにつれて、統合プラットフォームがより重要になっています。Imprivataは2026年2月に患者アクセスをEpic Toolboxで利用可能にし、この流通モデルの例を示しました。ハードウェア、ソフトウェア、サービスを組み合わせたバンドル提供は、プロバイダーの調達を簡素化できます。生体認証患者識別産業は、その結果、実装、トレーニング、および継続的な運用を支援できるベンダーにより大きな価値を置くようになっています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です
認識技術別:
顔認識が市場をリード顔認識は2026年の生体認証患者識別市場規模の28.77%のシェアを占め、2032年まで16.23%のCAGRで拡大する見込みです。カメラはスマートフォン、キオスク、その他のデバイスに広く普及しており、専用の取得機器の必要性を低下させています。非接触による確認は、患者向け環境での感染管理の好みにも合致し、患者が多く来院する時間帯のタッチポイントを削減します。EHRプラットフォームの既存の患者写真記録は、別途登録訪問の必要性を低減でき、これはルーティンのケア遭遇でスタッフと患者を遅らせる可能性があります。これらの要素により、顔認識は登録、ポータル回復、リモート本人確認イベントに適しており、生体認証患者識別市場において、療システムがすべてのアクセスポイントに別途接触ベースのデバイスを追加するのではなく、カメラベースの使い慣れたインタラクションを使用できます。この技術は、アカウント回復、管理対象薬へのアクセス、高リスクの臨床処置を含む高リスクワークフローをサポートするために、強力な生体検知と同意管理を引き続き必要とします。
指紋認識は、患者が定義された臨床場所の既知のデバイスを使用しなければならない場合に、接触ベースの管理された取得が信頼性の高い認証を支援するところで依然として関連性があります。これには、ユーザーとデバイスが定義された設定にある薬局の薬剤調剤および検査室アクセスが含まれます。虹彩、手掌、指静脈認識は、より強力なアンチスプーフィング保護を必要とするより特化した用途に対応します。音声認識は、ハンズフリEHRアクセスおよび電話での本人確認チェックをサポートできます。行動生体認証は、遠隔医療セッション中の異常なインタラクションパターンを識別できます。マルチモーダルの組み合わせにより、プロバイダーはすべての患者に同じレベルの確認を完了させることなく、各臨床インタラクションのリスクに応じて異なる保証レベルを適用できます。
コンポーネント別:
ソフトウェアがセグメント全体の収益を固定ソフトウェアは2026年の生体認証患者識別市場規模の41.46%を占めました。照合アルゴリズム、重複排除ロジック、EHRミドルウェアは、生体認証取得イベントをスタッフが患者遭遇時に理解・適用できる実用的な臨床ワークフローに接続するコンポーネントです。センサー、キオスク、組み込み型取得モジュールには依然としてハードウェアが必要です。ただし、一般的な指紋および顔取得デバイスは、より広く普及し複数のサプライヤーから選択できるようになるにつれて、同じ長期的差別化を生み出さずにより大きな価格圧力に直面しています。これにより、ソフトウェアが設定とークフロー価値の多くを担うコンポーネントとなります。登録患者数に連動したサブスクリプションモデルは、個別のハードウェア販売ではなくプロバイダーの採用にソフトウェア収益を結びつけることもできます。
生体認証患者識別市場において、サービスは2032年まで16.42%のCAGRで拡大する見込みです。サービスには、実装、インターフェース開発、トレーニング、プログラム運用、継続的なサポート、プロバイダーがサイトや臨床サービスを追加する際のワークフロールールの調整が含まれます。プロバイダーは、EHR、患者ポータル、薬局システム、検査システム、アクセスツールに異なる接続が必要な場合があります。これらのシステム全体で認定された関係を持つベンダーは、展開の混乱を軽減できます。プロフェッショナルサービスが初期プログラムを確立し、マネージドサービスが更新と後の拡張をサポートします。これにより、ソフトウェアのみのサプライヤーが複製することが困難な継続的な関係が生まれます。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です
展開形態別:
確立されたオンプレミス基盤においてクラウド移行が進展オンプレミス導入は2026年に39.74%のシェアを占めました。大規模な医療システムは、生体認証テンプレートおよび関連するセキュリティプロセスに対する直接管理を好むことが多いです。既存の導入環境を移行するには、EHR契約の変更、スタッフの再トレーニング、テンプレートの移行が必要になる場合があります。これらの要因により、特に既存の登録およびポータルプロセスに統合されている場合、既存のオンプレミスプログラムは迅速に置き換えることが困難です。また、完全なプラットフォームの切り替えではなく段階的な変更を選好するプロバイダーがいる理由も説明しています。ハイブリッド設計は、複数の拠点を持つプロバイダーネットワーク全体の管理と分析に集中型ツールを使用しながら、機密データのローカル管理をネットワークが維持するのに役立ちます。
生体認証患者識別市場において、クラウドベース展開は2032年まで16.53%のCAGRで拡大する見込みです。このモデルは、中規模の医療システム、専門クリニック、外来手術センターの初期インフラ需要を削減できます。サブスクリプション方式は、フロントラインスタッフが使用する基本的な患者識別プロセスを変更することなく、患者数と運用予算に合わせてコストを調整しやすくします。プロバイダーは依然として、データ居住、テナント分離、安全なアクセスに関する明確な管理が必要です。フェデレーション設計は、照合を取得デバイスの近くに保ち、中央サービスとは不可逆トークンのみを共有できます。生体認証患者識別市場は、したがって、単一の置き換えパスではなく複数の展開モデルをサポートできます。
アプリケーション別:
登録がリードし遠隔医療認証が急増患者登録およびチェックインは2026年に26.26%のシェアを占めました。施設入場イベントは、本人確認、重複記録の特定、およびケア提供中に誤った記録が作成または使用される前の詐欺防止の定期的な機会を提供します。特にデジタルヘルスアクセス全般と本人確認の接続を求める公共システムにおいて重要です。ケアポイントでの確認は、処置、薬剤投与、検体採取の前に価値を加えます。医療情報交換は、記録が組織間を移動する際に信頼性の高い照合にも依存しています。薬局ワークフローは、アイデンティティ管理が投薬エラーや管理対象薬の転用を削減できる別の高価値なユースケースです。これは臨床上および規制上の両方のリスクを生じさせる可能性があります。登録は多くのケア遭遇の出発点であるため、最も目立つアプリケーションであり続けます。
遠隔医療およびリモート患者認証は2032年まで16.36%のCAGRで拡大する見込みです。リモート環境では、物理的なスキャナーや監視された登録に依存することができません。したがって、バーチャル診察、アカウント成、ポータル回復には、生体検知チェックを伴う顔認証が重要です。プロバイダーは、管理対象薬の処方やその他の機密性の高い取引に対してより高い保証を適用できます。定期的なフォローアップ受診には、ケアを中断させたり患者に不必要な技術的負担をかけたりしない軽量の再確認が必要な場合があります。このリスクベースのアプローチは、生体認証患者識別市場に、定期的なバーチャルアポイントメントとアイデンティティに敏感な管理アクションを含む、施設ベースとリモートの両方のケアチャネルにまたがる役割を与えます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:
病院の優位性が長期ケアの成長を覆い隠す病院・医療システムは2026年に52.82%のシェアを占めました。大量の患者と複雑な部門構造が、患者を正確に識別しなければならない多くのポイントを生み出しています。急性ケア環境では、手術、薬剤投与、処置の前に本人確認が失敗した場合に深刻な結果をもたらします。教育病院と統合型デリバリーネットワークは、複数のサイト、部門、患者向けデジタルチャネルにわたるエンタープライズスケールの展開をサポートできます。専門クリニックと医師診療所は、EHR連携チェックインツールの実装が容易になるにつれて、別途のボリューム機会を表します。外来手術センターは、麻酔および外科処置の前に患者を確認するための重点的なニーズを持っています。
長期ケアおよびホームケアプロバイダーは2032年まで16.28%のCAGRで拡大する見込みです。遠隔モニタリング、在宅輸液、バーチャルケアにより、患者のアイデンティティ要件が病院の壁を超えて広がっています。これらの設定には、高齢者、移動制限のある、または認知障害のある患者が含まれ、より寛容な確認体験が必要な場合があります。従来の取得方法はすべての患者に同様に機能しないかもしれません。これにより、アクセシブルな音声、行動、モバイル顔認識オプションの必要性が生まれます。検査室および診断センターは、検体採取時の確認が再検査や診断の遅延を回避できるため、別の専門ユーザーグループです。これはケアの質と検査室の運用コストの両方に影響を与える可能性があります。
地域分析
南北アメリカの生体認証患者識別市場
北米は2026年に41.27%のシェアを占めた。同地域には、統合されたアイデンティティワークフローをサポートできる病院システムの密なネットワークと、確立されたEHRプラットフォームが存在する。連邦政府の患者識別ガイダンスは、登録および高リスク処置を評価するプロバイダーにとっての参照基準を提供している。米国は、大規模なネットワークが病院、外来サイト、患者ポータル全体にわたって共通プロセスを展開できるエンタープライズ調達の中心であり続けており、アイデンティティの誤りが繰り返しの管理業務を生じさせる可能性がある。カナダは州レベルのデジタルヘルス投資を通じて前進しており、南米はブラジルとアルゼンチンを中心としている。ウニカンプのホスピタル・ダス・クリニカスは2026年2月に患者、従業員、訪問者のアクセスに顔認証を導入すると発表し、大規な公共医療機関におけるデジタルアイデンティティインフラへの公共部門の関心を示した。
ヨーロッパの生体認証患者識別市場
ヨーロッパは主要な地域的機会であるが、プロバイダーは強力な同意およびデータ保護環境に対応する必要がある。これにより、同意、保持、および監査プロセスを管理しやすくするシステム設計が求められる。ドイツは2025年にePassを用いたG-Netz IdentによるGesundheitsID作成を導入した。このプロセスにより、被保険者は生体認証を通じて電子患者記録、電子処方箋、およびTIメッセンジャーサービスにアクセスできるようになる。フランス、ドイツ、英国が導入量の中核を担い、イタリアとスペインは継続的なeHealth投資の恩恵を受けている。スペインのSETTは2025年に、Heuristikの指紋認証およびAIベースの患者識別プラットフォームに50万ユーロ(56万米ドル)超を投資した。
アジア太平洋および中東・アフリカの生体認証患者識別市場
アジア太平洋地域は2032年までCAGR 16.74%で拡大すると予測されており、生体認証患者識別市場において最も成長の速い地域セグメントなっている。中国、インド、韓国、東南アジアにおける政府主導の医療デジタル化プログラムは、特に公共システムがアイデンティティ確認をより広範なデジタルヘルスアクセスと連携させようとする中で、医療提供におけるデジタルアイデンティティの役割を拡大している。これらのプログラムは、患者が医療施設に到着する前に利用できる国家医療プラットフォームおよびモバイルサービスと患者確認を連携させることができる。同地域はまた、固定キオスクインフラに依存しないモバイルファーストモデルを採用することもできる。中東およびアフリカは初期段階にあるが、公共プログラムが目に見えるユースケースを生み出している。ケニアは2025年8月にケニヤッタ大学教育・研究・紹介病院で生体認証健康識別システムを開始し、29台のデバイスが稼働し、外来患者の99%が社会保健局に登録された。
競合ランドスケープ
市場集中度
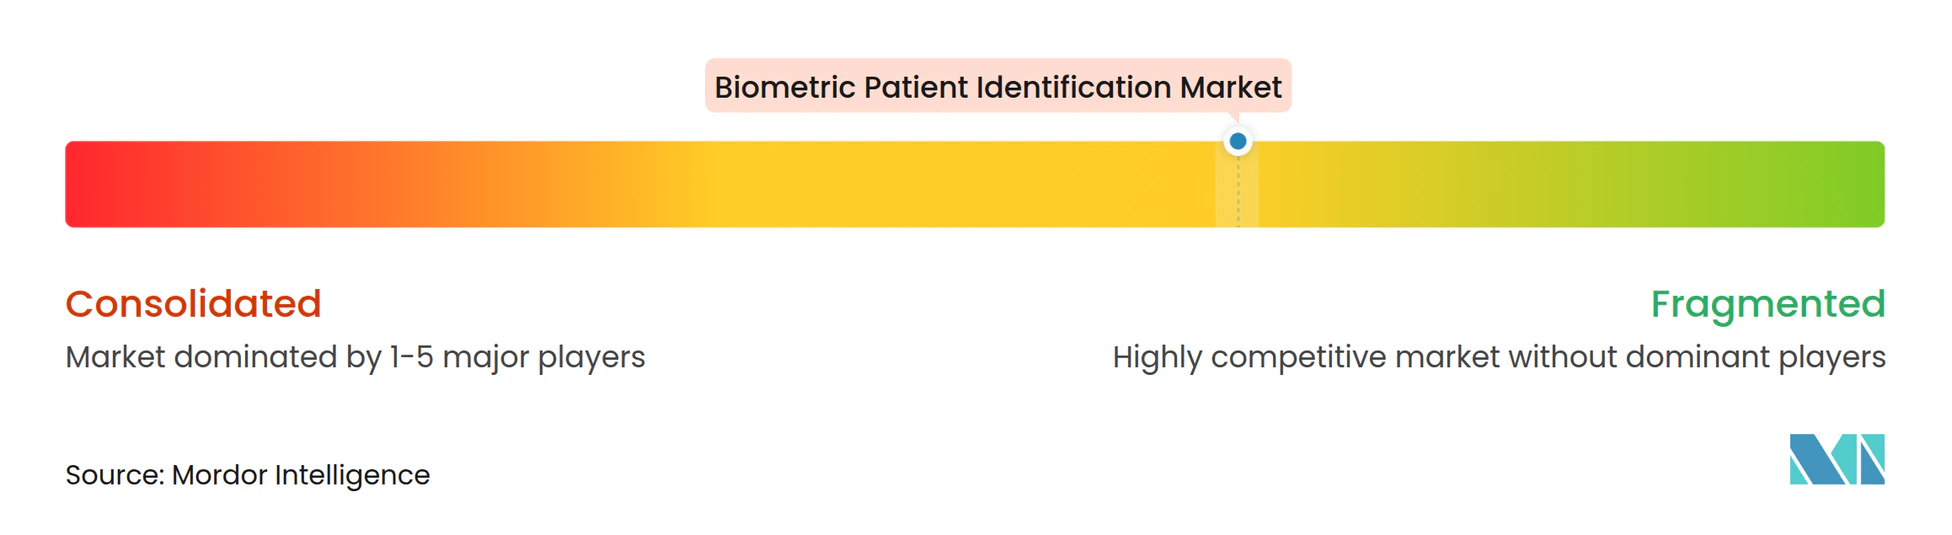
生体認証患者識別市場は、適度に断片化された構造を持っています。確立されたエンタープライズベンダーには、Imprivata、NEC Corporation、HID Global、Thales、IDEMIAが含まれます。CERTIFY Health、M2SYS、Auraya Systemsなどの医療専門特化企業は、特定の臨床ワークフローへのより深い注目を通じて競合しています。エンタープライズベンダーはより広範なアイデンティティ、セキュリティ、アクセス機能を提供できます。専門特化企業は、患者チェックイン、地域医療登録、またはハンズフリー臨床医認証を通じて差別化できます。これにより、プロバイダーはより広いプラットフォームカバレッジと特定のワークフロー向けに設計されツールのいずれかを選択することになり、いずれのオプションも、統合範囲、患者のユーザビリティ、調達タイミング、および契約期間全体にわたる運用サポートを慎重に検討する必要があります。
Imprivataは2025年10月にVerosintを買収し、アクセス管理プラットフォームにアイデンティティ脅威の検知・対応機能を追加しました。また、2026年2月にはMyChart本人確認のためにEpic Toolboxで患者アクセスを利用可能にしました。NECは2026年3月のNIST顔認識評価でトップランキングを報告し、1,200万件の登録済みアイデンティティで0.06%のエラー率を達成しました。また、移動中の人々のためのウォークスルー型顔・虹彩マルチモーダル認証も開発しました。これらの動きは、購買者が接続されたアイデンティティ管理レイヤーをますます求める中、ベンダーが取得デバイスのみに焦点を当てるのではなく、照合精度、生体検知、行動シグナル、EHR統合を組み合わせていることを示しています。
マーケットプレイス認定と検証済みEHR接続は、病院の調達サイクルを短縮できるため、重要な競争ツールになっています。プロバイダーは、キオスク、モバイル、ポータル、遠隔医療チャネルにわたるアイデンティティイベントのサポートを求めています。在宅ケアは、リモート患者モニタリング確認や在宅輸液アイデンティティ管理において明確なリーダーシップを確立したサプライヤーがいないため、依然として開拓途上の領域です。HIDは2025年8月にIntelligent Observationを買収し、手指衛生コンプライアンス監視を含む医療リアルタイム位置情報サービスポートフォリオを拡大しました。これは、運用アイデンティティ、患者フロー、医療セキュリティ機能が、接続された運用プラットフォームを通じてますます一緒に提供される可能性があることを示しています。
生体認証患者識別産業のリーダー企業
-
Imprivata, Inc.
-
NEC Corporation
-
HID Global Corporation
-
Thales S.A.
-
Fujitsu Limited
- 注:主要企業の掲載順は順位を示すものではありません。
生体認証患者識別市場 このレポートでカバーされる企業
- Imprivata, Inc.
- NEC Corporation
- HID Global Corporation
- Thales
- Fujitsu Limited
- M2SYS LLC
- BIO-key International, Inc.
- Suprema Inc.
- Aware, Inc.
- Hitachi, Ltd.
- IDEMIA Identity & Security France SAS
- FacePhi Biometria, S.A.
- FaceTec, Inc.
- Veridas, S.L.
- Auraya Systems Pty Ltd
- Integrated Biometrics, LLC
- ZKTeco Co., Ltd.
- Cognitec Systems GmbH
- Innovatrics, s.r.o.
- Aratek International
- CERTIFY Health, Inc.
最近の産業開発事情 生体認証患者識別市場
- 2026年9月:Supremaは、高度な生体認証を中心にネイティブに構築されたオープンオンプレミスアクセス制御プラットフォームであるBioStar X v1.0.3をリリースしました。このアップデートにより、BioStation 3端末を介して1分あたり最大35件の認証処理という高速顔認証処理が導入され、大量の病院登録環境のスループット要件に直接対応し、規制された医療環境におけるSupremaのポジションを強化しました。
- 2026年3月:ImprivataはHIMSS 2026でエージェンティックアイデンティティ管理を発表し、医療アクセス管理プラットフォームを拡張して、最新および従来の臨床システムにわたるAIエージェントを保護・管理・監視できるようにしました。この製品により、医療機関は最小権限アクセスを実施し、リアルタイムでAIエージェントのアクティビティを監査し、リスクシグナルが異常な動作を示した場合にエージェントアクセスを取り消すことができ、床AIの普及に伴って拡大しているガバナンスギャップに対応しています。
- 2026年3月:NEC Corporationの顔認識技術は、NISTの顔認識技術評価(Face Recognition Technology Evaluation)1:N識別ベンチマークにおいてグローバルで最も精度が高いと評価され、1,200万件の登録記録で0.06%のエラー率を達成し、8つの主要評価カテゴリのうち4つでトップポジションを維持しました。このランキングは2009年から2026年にわたって維持され、NECを厳格な患者識別精度要件を持つ医療システムのベンチマークパフォーマンスベンダーとして確立しました。
- 2026年2月:Imprivata患者アクセスは、Epic ToolboxのMyChart本人確認カテゴリ内で完全に利用可能となり、患者がNIST IAL2基準に準拠した顔認識ベースの本人確認を通じてMyChartアカウントを作成・回復できるようにしました。この統合はCMSの「クリップボードをなくす(Kill the Clipboard)」イニシアティブを支援し、電話ベースまたは対面でのアカウント回復ワークフローの必要性を排除します。
グローバル生体認証患者識別市場レポートの範囲
生体認証患者識別市場は、指紋、顔認識、虹彩・手掌静脈スキャン、音声認識などのユニークな生物学的または行動的特性を使用して、医療環境全体にわたって患者を正確に識別・確認照合し医療記録に結びつけるハードウェア、ソフトウェア、サービスで構成されています。
生体認証患者識別市場レポートは、製品タイプ(生体認証センサー・スキャナー、登録用カメラ・キオスク、生体認証アイデンティティソフトウェア、統合・アイデンティティオーケストレーションプラットフォーム、マネージド生体認証アイデンティティサービス)、技術(指紋認識、顔認識、虹彩認識、手掌・指静脈認識、音声認識、行動生体認証)、コンポーネント(ハードウェア、ソフトウェア、サービス)、展開形態(オンプレミス、クラウドベース、ハイブリッド)、アプリケーション(患者登録・チェックイン、重複医療記録防止、ケアポイントでの患者本人確認、医療情報交換・クロスプロバイダー照合、薬局・薬剤調剤、遠隔医療・リモート患者認証)、エンドユーザー(病院・医療システム、専門クリニック・医師診療所、外来手術センター、臨床検査室・診断センター、長期ケア・ホームケアプロバイダー)、地域別にセグメント化されています。市場予測は金額(米ドル)ベースで提されます。
セグメンテーション概要
| 生体認証センサーおよびスキャナー |
| 登録用カメラおよびキオスク |
| 生体認証アイデンティティソフトウェア |
| 統合・アイデティティオーケストレーションプラットフォーム |
| マネージド生体認証アイデンティティサービス |
| 指紋認識 |
| 顔認識 |
| 虹彩認識 |
| 手掌・指静脈認識 |
| 音声認識 |
| 行動生体認証 |
| ハードウェア |
| ソフトウェア |
| サービス |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 患者登録およびチェックイン |
| 重複医療記録防止 |
| ケアポイントでの患者本人確認 |
| 医療情報交換およびクロスプロバイダー照合 |
| 薬局および薬剤調剤 |
| 遠隔医療およびリモート患者認証 |
| 病院および医療システム |
| 専門クリニックおよび医師診療所 |
| 外来手術センター |
| 臨床検査室および診断センター |
| 長期ケアおよびホームケアプロバイダー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オースラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| 製品タイプ別 | 生体認証センサーおよびスキャナー | |
| 登録用カメラおよびキオスク | ||
| 生体認証アイデンティティソフトウェア | ||
| 統合・アイデティティオーケストレーションプラットフォーム | ||
| マネージド生体認証アイデンティティサービス | ||
| 認識技術別 | 指紋認識 | |
| 顔認識 | ||
| 虹彩認識 | ||
| 手掌・指静脈認識 | ||
| 音声認識 | ||
| 行動生体認証 | ||
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| 展開形態別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| アプリケーション別 | 患者登録およびチェックイン | |
| 重複医療記録防止 | ||
| ケアポイントでの患者本人確認 | ||
| 医療情報交換およびクロスプロバイダー照合 | ||
| 薬局および薬剤調剤 | ||
| 遠隔医療およびリモート患者認証 | ||
| エンドユーザー別 | 病院および医療システム | |
| 専門クリニックおよび医師診療所 | ||
| 外来手術センター | ||
| 臨床検査室および診断センター | ||
| 長期ケアおよびホームケアプロバイダー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オースラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
生体認証患者識別市場の規模はどれくらいですか?
生体認証患者識別市場は2026年に1.46 ビリオン 米ドルと評価され、2027年から2032年にかけてCAGR 15.93%で2032年までに3.58 ビリン 米ドルに達する見込みです。
生体認証患者識別の採用を推進しているものは何ですか?
患者安全ニーズ、患者誤認コスト、相互運用可能な電子カルテ、アイデンティティ詐欺リスク、非接触登録が採用を支援しています。
医療患者識別においてどの生体認証技術がリードしていますか?
顔認識が2026年の28.77%のシェアで認識技術をリードし、2032年まで16.23%のCAGRで拡大する見込みです。
遠隔医療はなぜ患者認証の要件を変えているのですか?
リモートケアは物理的な取得デバイスに依存できないため、プロバイダーは顔認証、生体検知チェック、リスクベースのアイデンティティ保証が必要です。
どのエンドユーザーが最も急速に生体認証患者識別を採用していますか?
長期ケアおよびホームケアプロバイダーは、リモートモニタリングと在宅ケアの増加に伴い、2032年まで16.28%のCAGRで拡大する見込みです。
最も速い成長が予測されている地域はどこですか?
アジア太平洋地域は、医療デジタル化プログラムとモバイルファーストのアイデンティティサービスに支えられ、2032まで16.74%のCAGRで拡大する見込みです。