
Marktgröße und Marktanteil der biometrischen Patientenidentifikation
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
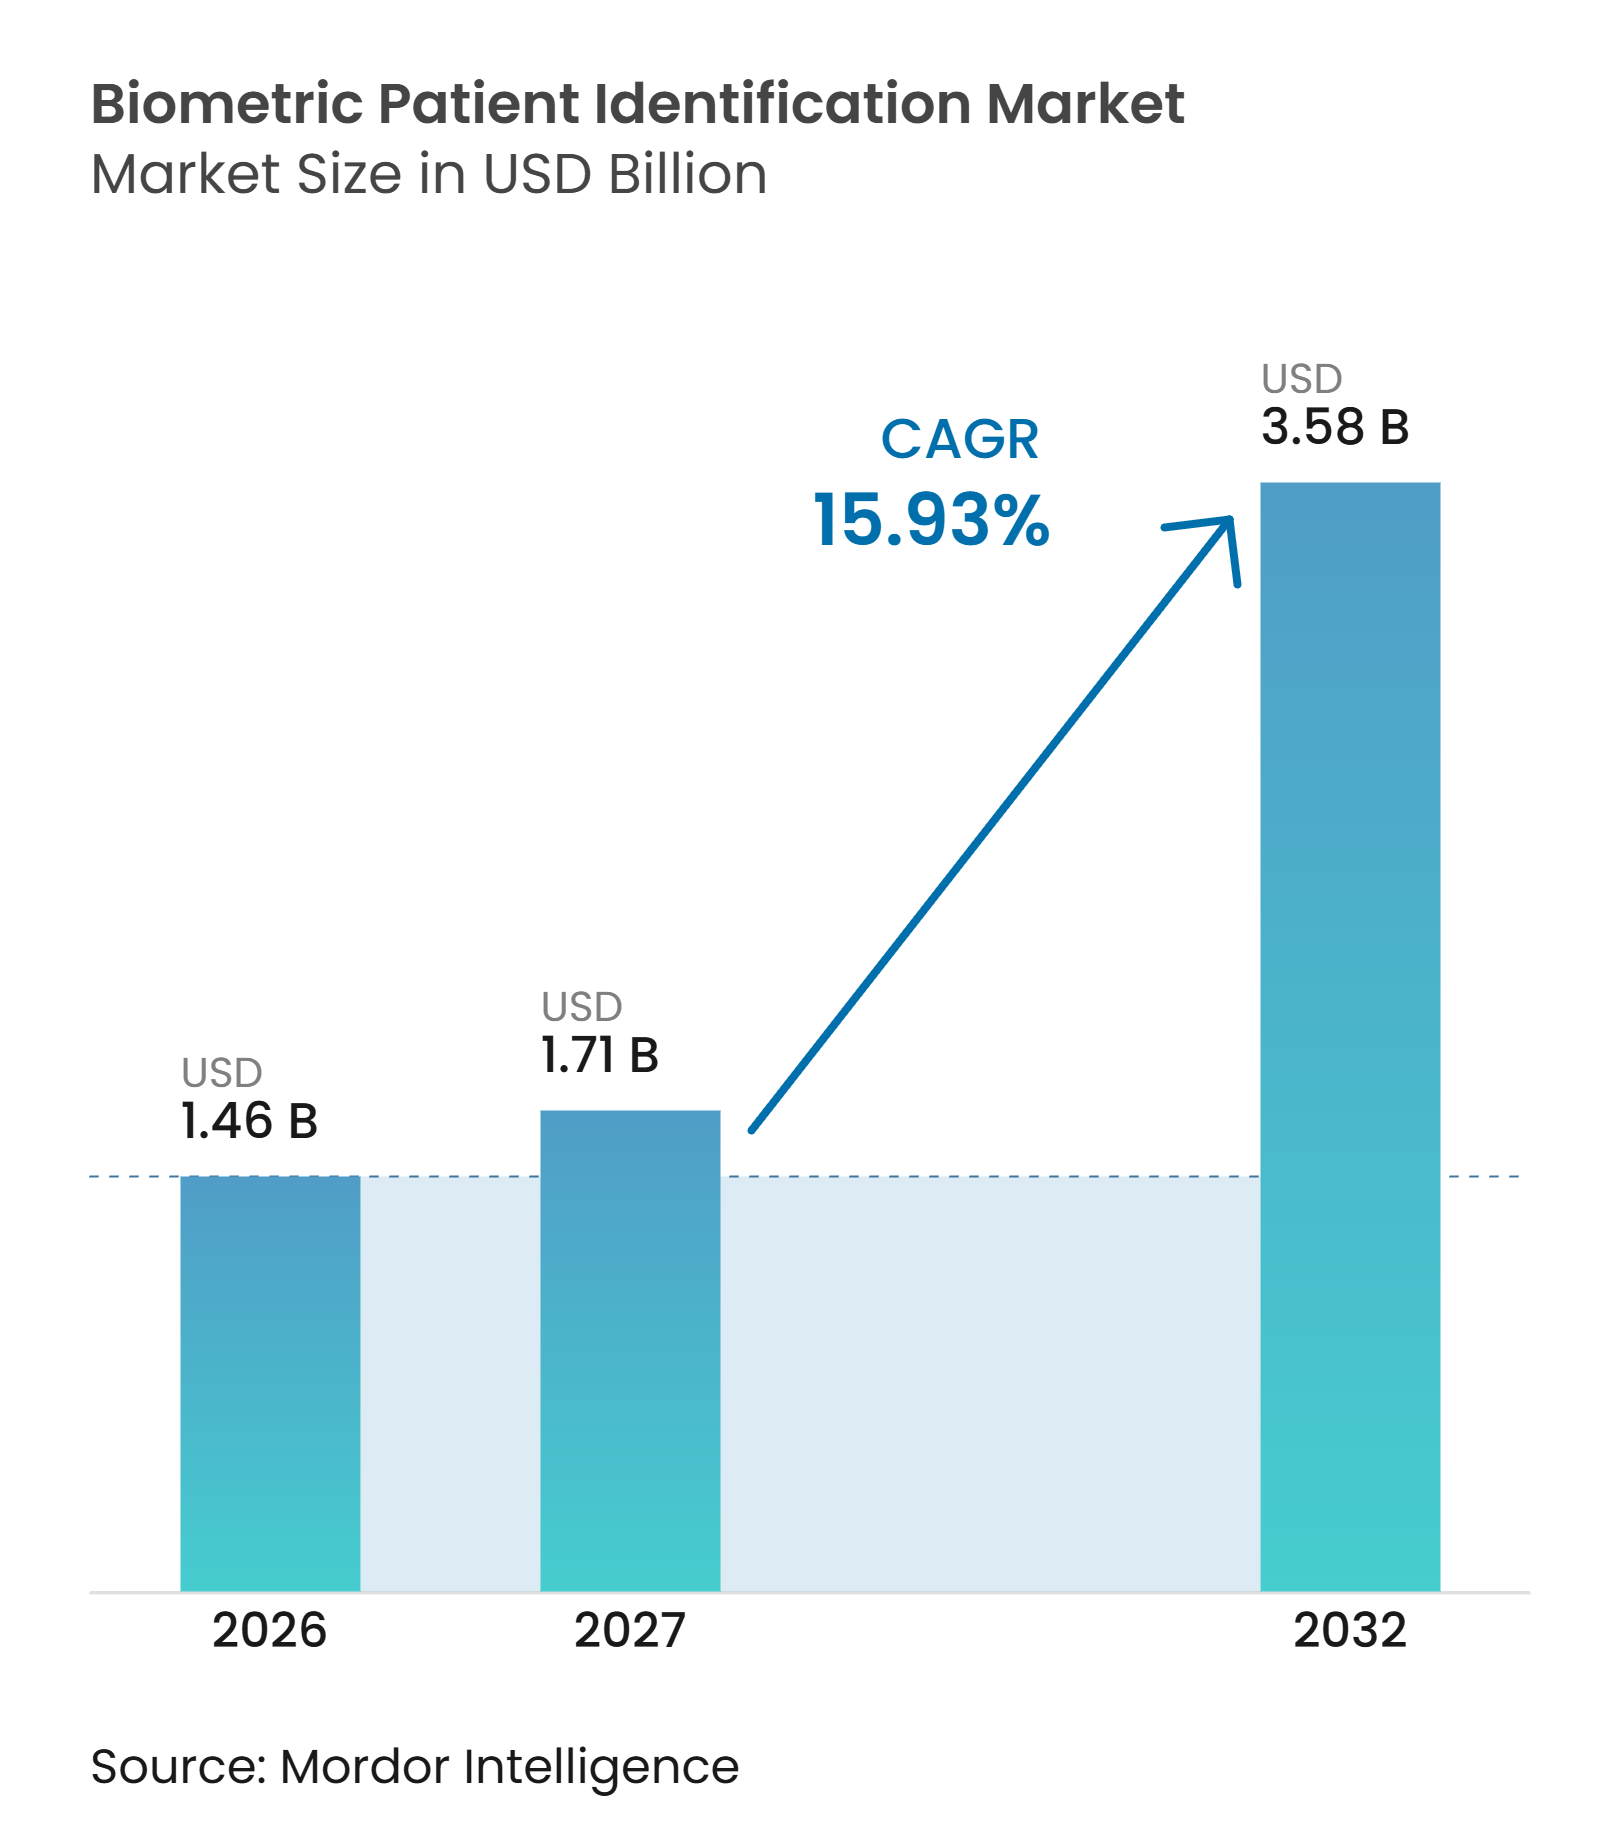
| Marktgröße (2027) | 1.71 Milliarden US-Dollar |
| Marktgröße (2032) | 3.58 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.93 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für biometrische Patientenidentifikation von Mordor Intelligence
Die Marktgröße für biometrische Patientenidentifikation wird voraussichtlich von 1,46 Milliarden USD im Jahr 2026 auf 3,58 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 15,93 % zwischen 2027 und 2032. Der Markt für biometrische Patientenidentifikation entwickelt sich von isolierten Registrierungspilotprojekten hin zu Systemen, die den Identitätsabgleich über verschiedene Versorgungseinrichtungen hinweg unterstützen. Anforderungen an die Patientensicherheit, Kosten durch abgelehnte Abrechnungen und doppelte Datensätze machen eine zuverlässige Identifikation zu einer klinischen und finanziellen Priorität. Interoperable elektronische Patientenakten erhöhen die Konsequenzen einer fehlerhaften Zuordnung, da ein Fehler einem Patienten über verbundene Anbieter hinweg folgen und spätere klinische Entscheidungen schwerer interpretierbar machen kann. Kontaktlose Anmeldung und Fernversorgung erweitern die Anzahl der Identitätsereignisse, die Anbieter verwalten müssen. Anbieter, die genaues Matching, Lebenderkennung, Einwilligungsmanagement und etablierte Verbindungen zu elektronischen Patientenakten kombinieren, sind besser positioniert, um größere Anbieternetzwerke zu bedienen, die mehr als eine grundlegende Matching-Funktion benötigen.
Wichtigste Erkenntnisse des Berichts
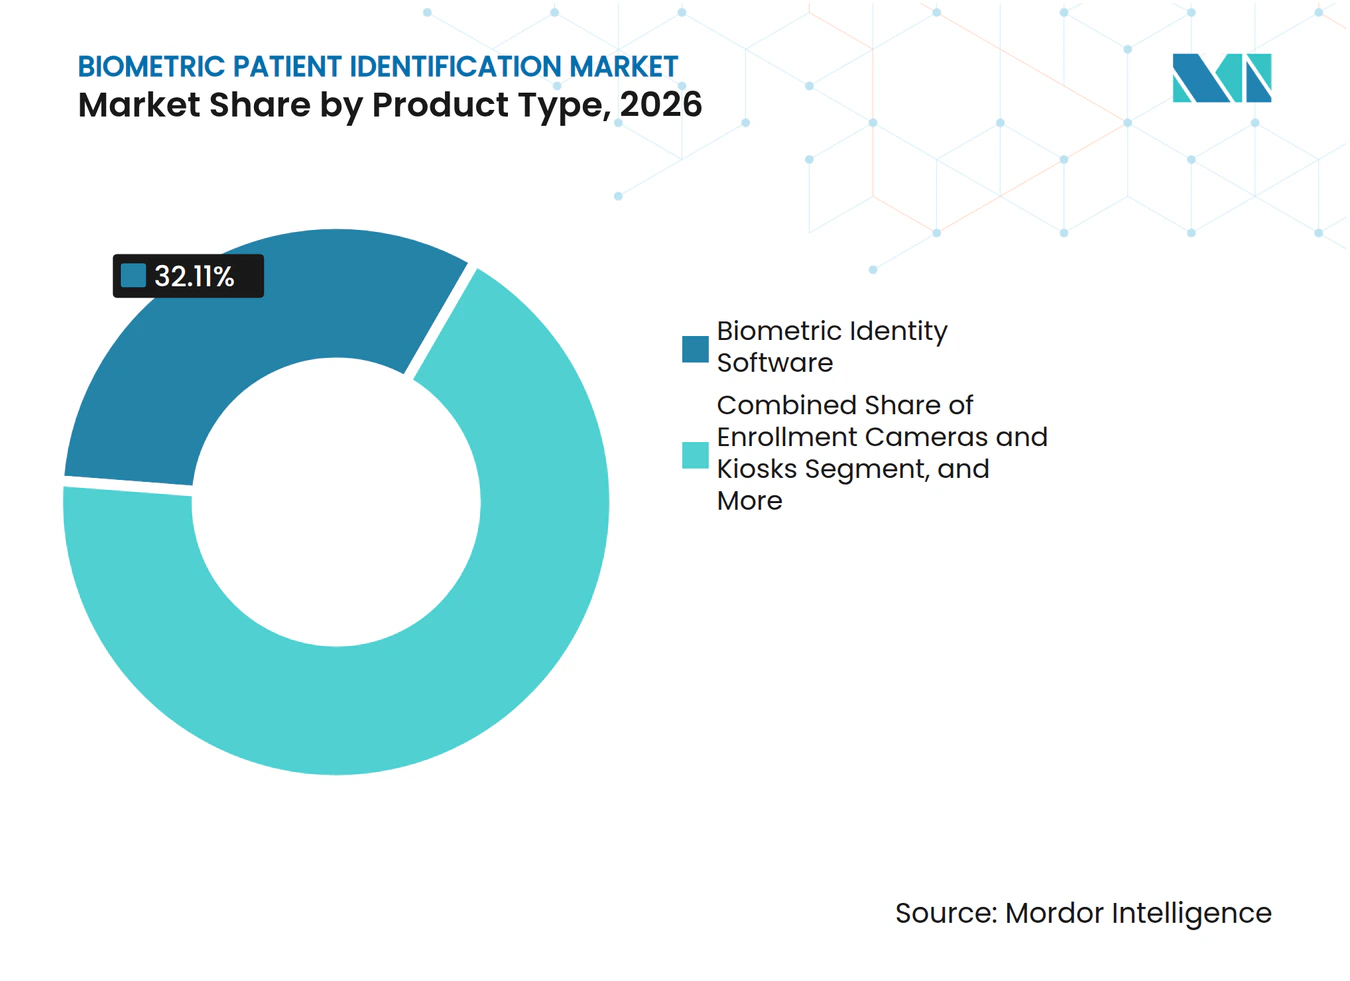
- Nach Produkttyp hielt biometrische Identitätssoftware im Jahr 2026 einen Marktanteil von 32,11 % am Markt für biometrische Patientenidentifikation, während verwaltete biometrische Identitätsdienste bis 2032 voraussichtlich mit einer CAGR von 16,24 % wachsen werden.
- Nach Erkennungstechnologie hielt Gesichtserkennung im Jahr 2026 einen Marktanteil von 28,77 % am Markt für biometrische Patientenidentifikation und wird bis 2032 voraussichtlich mit einer CAGR von 16,23 % wachsen.
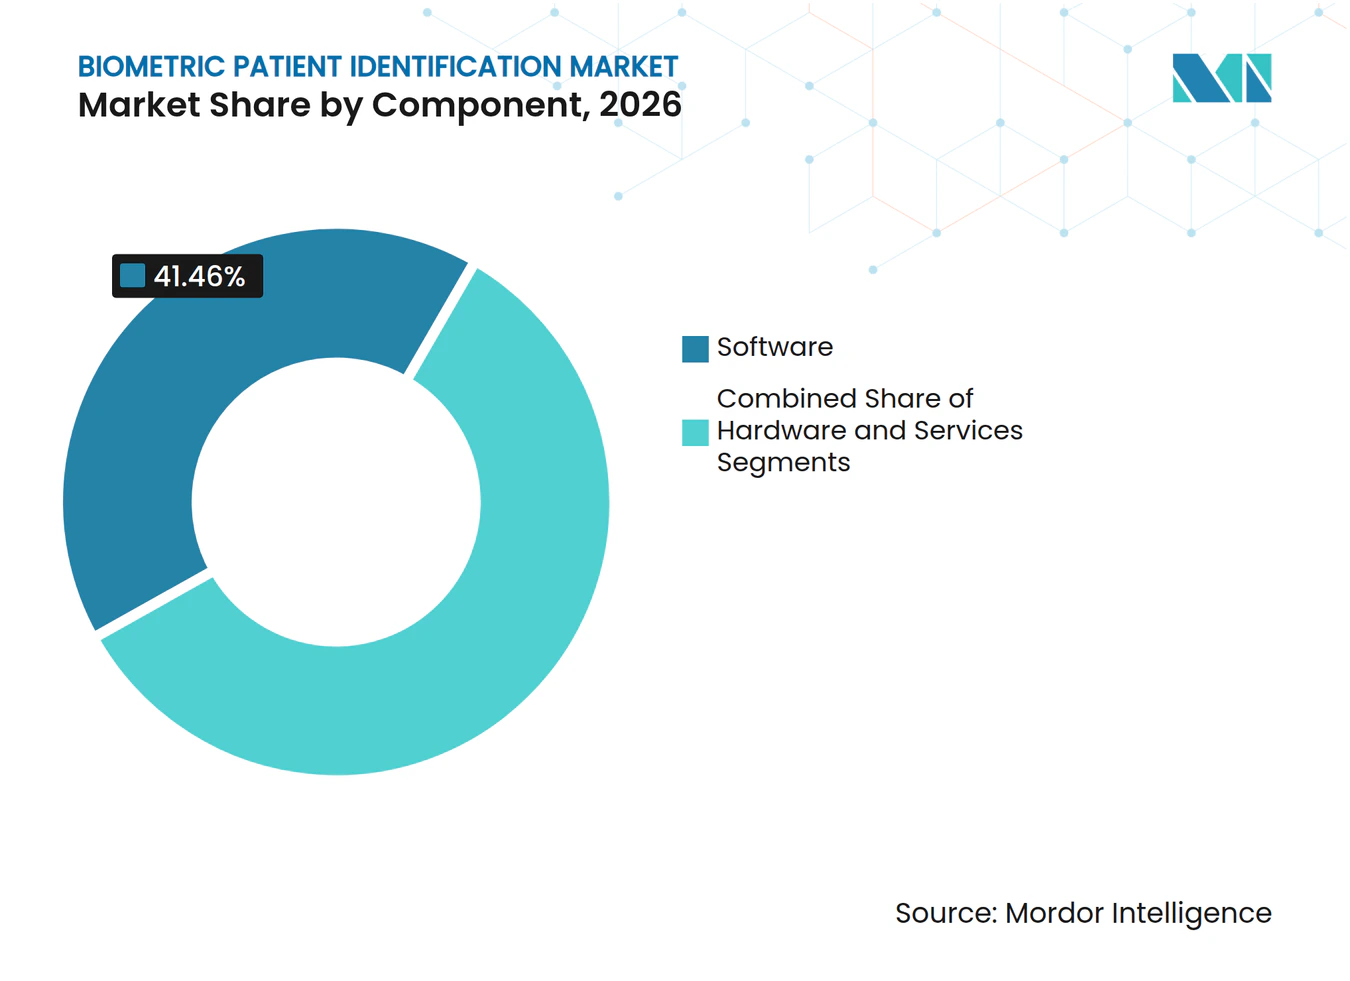
- Nach Komponente entfiel im Jahr 2026 ein Anteil von 41,46 % der Marktgröße für biometrische Patientenidentifikation auf Software, während Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 16,42 % wachsen werden.
- Nach Bereitstellung hielten On-Premise-Installationen im Jahr 2026 einen Anteil von 39,74 %, während Cloud-basierte Bereitstellungen bis 2032 voraussichtlich mit einer CAGR von 16,53 % wachsen werden.
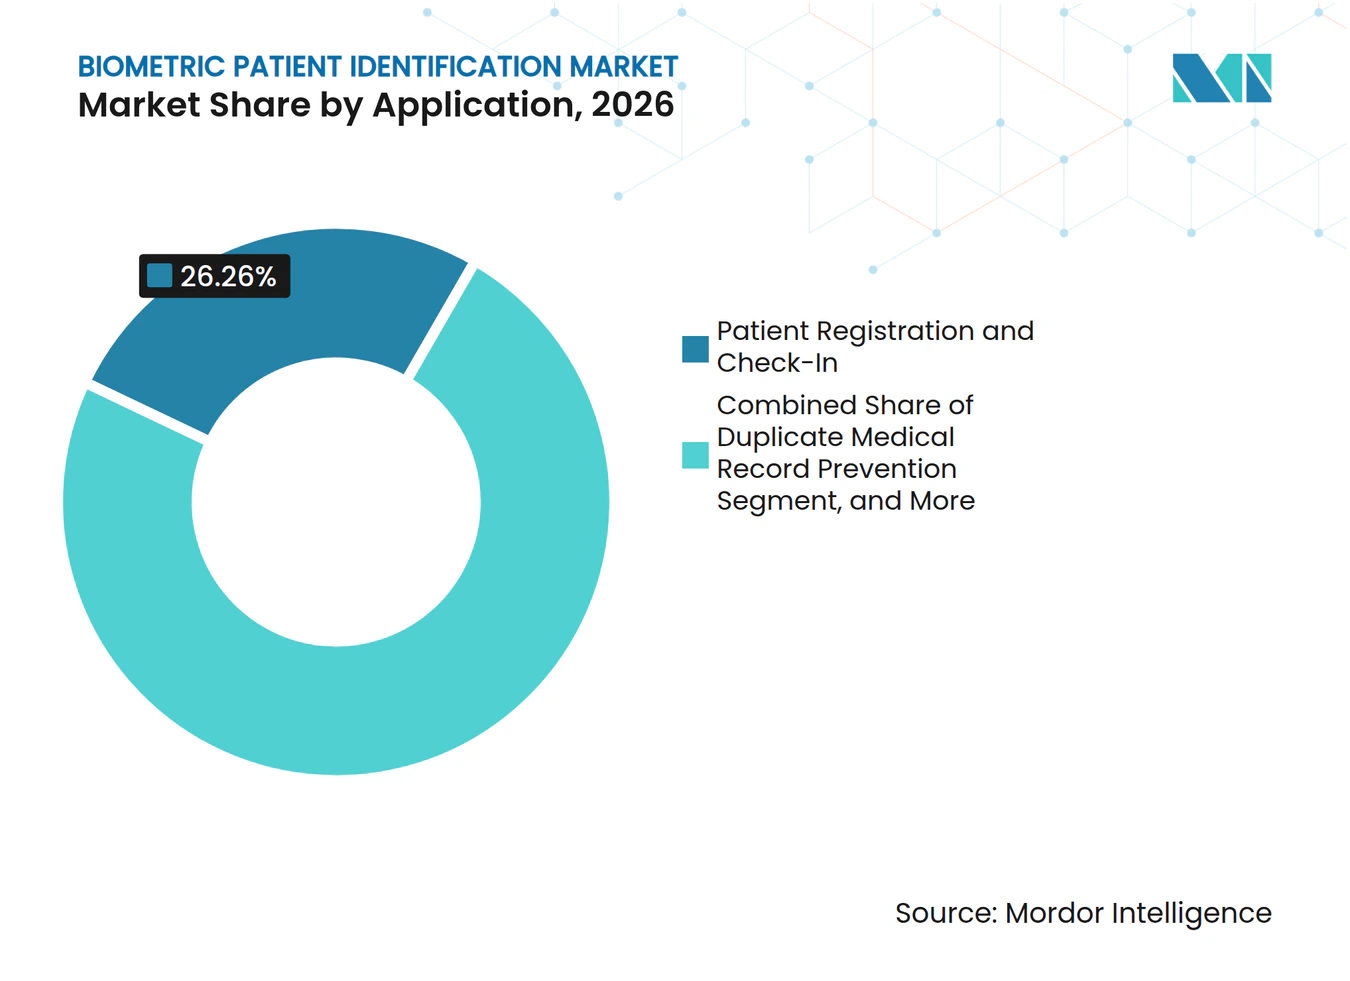
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 26,26 % auf Patientenregistrierung und Anmeldung, während Telemedizin und Fernpatientenauthentifizierung bis 2032 voraussichtlich mit einer CAGR von 16,36 % wachsen werden.
- Nach Endnutzer hielten Krankenhäuser und Gesundheitssysteme im Jahr 2026 einen Anteil von 52,82 %, während Langzeitpflege- und Hauspflegeanbieter bis 2032 voraussichtlich mit einer CAGR von 16,28 % wachsen werden.
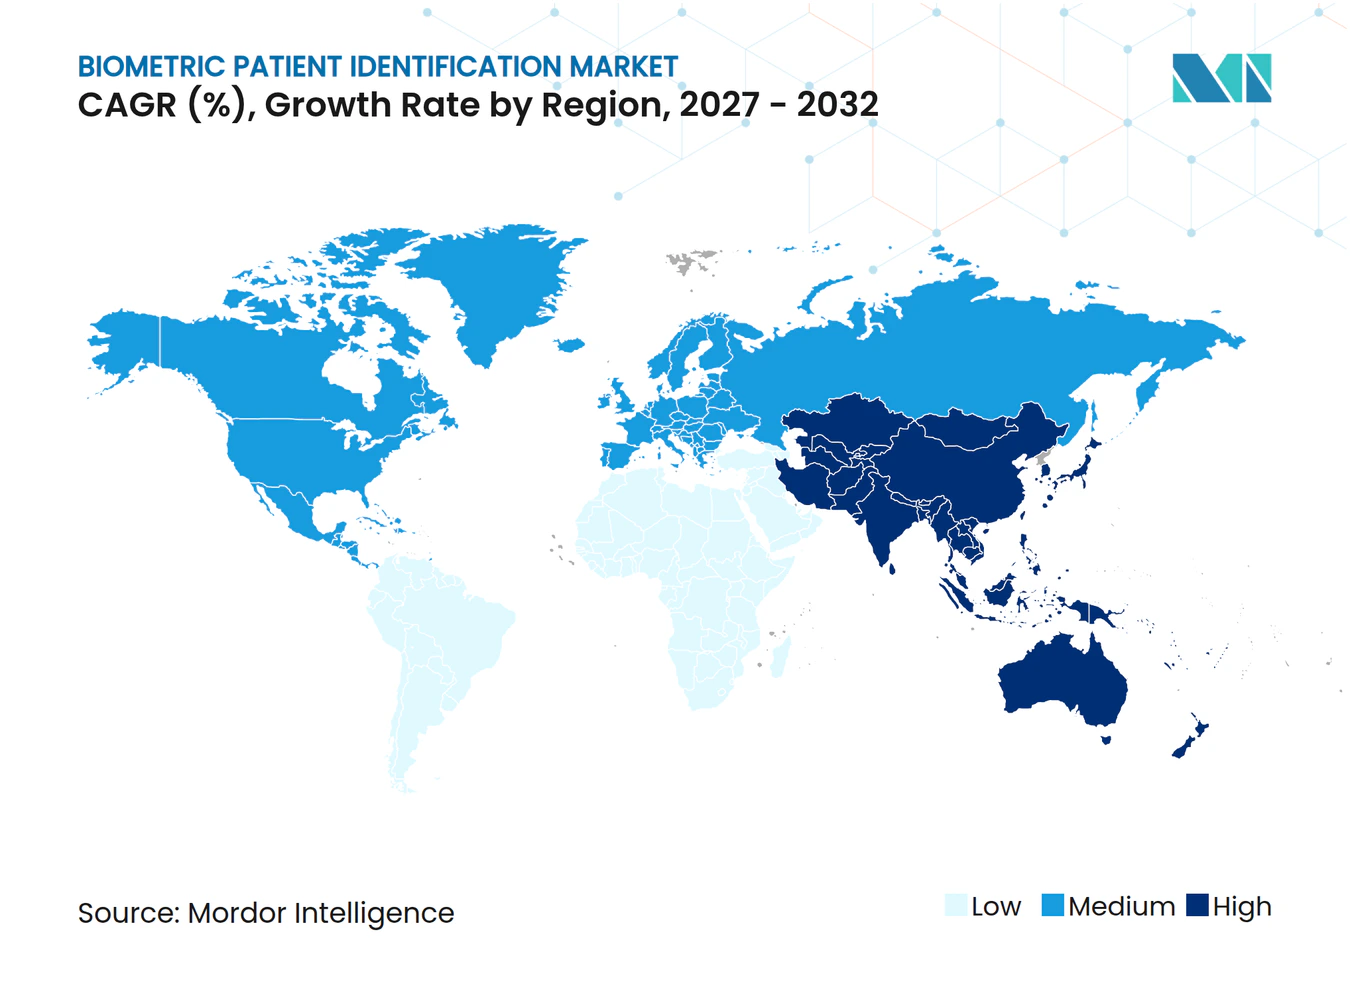
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 41,27 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 16,74 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Anforderungen an die Patientensicherheit und Kosten durch Fehlidentifikation | +3.50% | Global, mit höchster Akutversorgungsdichte in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung interoperabler elektronischer Patientenakten | +2.80% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachstum kontaktloser Anmeldung und Self-Service-Registrierung | +2.50% | Nordamerika, Kernmärkte im asiatisch-pazifischen Raum sowie aufstrebender Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Identitätsbetrug im Gesundheitswesen und doppelte Datensätze | +2.20% | Global, mit akutem Druck in Nordamerika sowie dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Reifung von KI-gestütztem Matching und Lebenderkennung | +2.00% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Biometrische Identität für die anbieterübergreifende Versorgungskoordination | +1.50% | Nordamerika und Europa sowie aufstrebender asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Anforderungen an die Patientensicherheit und Kosten durch Fehlidentifikation treiben systemischen Wandel voran
Die Fehlidentifikation von Patienten ist zu einem wesentlichen klinischen und finanziellen Problem für Gesundheitssysteme geworden. Die American Health Information Management Association zitierte Forschungsergebnisse, die auf geschätzte jährliche Kosten von 6,7 Milliarden USD für das US-amerikanische Gesundheitssystem durch Fehlidentifikation von Patienten und damit verbundene Abrechnungsablehnungen hinweisen. Es wurde auch berichtet, dass ein durchschnittliches Krankenhaus jährlich 2,5 Millionen USD durch fehlidentifikationsbedingte Abrechnungsablehnungen verliert und dass die Korrektur einer abgelehnten Abrechnung 181 USD kostet. Das Office of the National Coordinator for Health Information Technology aktualisierte im Januar 2025 seinen SAFER-Leitfaden zur Patientenidentifikation und empfahl die biometrische Verifizierung bei der Registrierung und vor risikoreichen Eingriffen. Der Vorschlag des MATCH IT Act von 2025 suchte nach gemeinsamen Definitionen für Patientenabgleichsraten und einem Mindestdatensatz demografischer Daten für eine Abgleichsgenauigkeit von 99,9 %. Dieser Druck unterstützt Investitionen in den Markt für biometrische Patientenidentifikation, da genaues Matching auch die Qualität der von klinischen Systemen verwendeten Datensätze stärkt[1].
Interoperable elektronische Patientenakten beschleunigen den biometrischen Patientenabgleich
Der Austausch von Gesundheitsinformationen erhöht die Notwendigkeit, denselben Patienten konsistent über verschiedene Anbieterorganisationen hinweg zu identifizieren. Der Markt für biometrische Patientenidentifikation erfordert daher Systeme, die Identitäten über einen einzelnen Registrierungspunkt hinaus auflösen können. Die CARIN Alliance veröffentlichte im Oktober 2025 gemeinsam mit DirectTrust und der Kantara Initiative ein einheitliches Framework für digitale Identitätsnachweise. Das Framework stimmt die Anforderungen von NIST, Public-Key-Infrastruktur und Kantara für Organisationen ab, die an vernetzten Gesundheitsdatenumgebungen teilnehmen. Diese Entwicklung unterstreicht die Bedeutung verifizierbarer Nachweise, zuverlässigen Datensatzabgleichs und dokumentierter Sicherungspraktiken, die sowohl von Sicherheitsteams der Anbieter als auch von Implementierungspartnern überprüft werden können. Anbieter, die etablierte Verbindungen zu elektronischen Patientenakten und netzwerkübergreifende Workflows anbieten, können den Aufwand für Anbieterorganisationen reduzieren, die Identitätsprogramme im Markt für biometrische Patientenidentifikation ausweiten möchten.
Kontaktlose Anmeldung und Self-Service-Registrierung gestalten Front-End-Workflows neu
Die kontaktlose Registrierung verändert die Art und Weise, wie Gesundheitsorganisationen die biometrische Verifizierung in den täglichen Betrieb einführen. Self-Service-Tools können die Patientenanmeldung, Kontowiederherstellung, wiederholte Identitätsbestätigung und die Verhinderung doppelter Profile über separate Patientenkanäle hinweg unterstützen, ohne auf manuelle Dokumentenprüfungen angewiesen zu sein. Der Markt für biometrische Patientenidentifikation profitiert, wenn ein Identitätsdatensatz über Kioske, mobile Geräte und Fernkanäle hinweg nutzbar ist. Dieser Ansatz reduziert doppelten Registrierungsaufwand für Patienten und Personal. Er gibt Anbietern auch einen klareren Weg, die Authentifizierung über einen Registrierungsschalter hinaus auszuweiten. Die Verbreitung über EHR-Marktplätze wird zunehmend wichtig, da sie die Identitätsverifizierung in etablierte Patientenzugangs-Workflows im Markt für biometrische Patientenidentifikation integrieren kann, die das Personal bereits für die Portalregistrierung und Kontowiederherstellung nutzt.
Identitätsbetrug im Gesundheitswesen und doppelte Datensätze schaffen dringenden Verifizierungsbedarf
Identitätsbetrug im Gesundheitswesen kann Anbieter unbefugtem Zugriff, falschen Abrechnungen und Problemen mit der Datensatzintegrität aussetzen. FaceTec erklärte im Februar 2026, dass Identitätsbetrug im US-amerikanischen Gesundheitswesen jährlich 30 Milliarden USD übersteigt, und beschrieb eine Methode, die biometrische Lebenderkennung mit Identitäts- und Berechtigungsverifizierung kombiniert. Der Markt für biometrische Patientenidentifikation legt daher mehr Gewicht auf verifizierte Lebenderkennung, anstatt sich auf ein statisches Gesichtsbild oder grundlegende Kontodaten zu verlassen. Dieser Bedarf ist besonders relevant für Telemedizin und Patientenportale, wo Anbieter nicht auf eine persönliche Interaktion zurückgreifen können. NEC meldete eine Fehlerrate von 0,06 % bei 12 Millionen registrierten Identitäten in der NIST-Bewertung der Gesichtserkennungstechnologie vom März 2026. Solche Leistungskennzahlen helfen Käufern, den für den hochvolumigen Einsatz im Gesundheitswesen erforderlichen Genauigkeitsstandard zu definieren[2].
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Risiken durch biometrischen Datenschutz und Einwilligung | -1.8% | Staatliche Datenschutzgesetze in Nordamerika und Datenschutzanforderungen in Europa | Kurzfristig (≤ 2 Jahre) |
| Integrationskosten und Komplexität veralteter Workflows | -1.5% | Global, mit überproportionalem Druck in Südamerika sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Erkennungsverzerrungen, Fehler und Einschränkungen der Barrierefreiheit | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Fragmentierte Standards in Gesundheitsnetzwerken | -0.5% | Nordamerika, asiatisch-pazifischer Raum sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Risiken durch biometrischen Datenschutz und Einwilligung schränken den Bereitstellungsumfang ein
Biometrische Informationen benötigen stärkere Schutzmaßnahmen als ein herkömmliches Passwort, da ein kompromittiertes Gesichts- oder Fingerabdrucktemplate nicht einfach neu ausgestellt werden kann. Dies macht Einwilligung, Aufbewahrungskontrollen, Zugangsverwaltung und Prüfprotokolle zu wichtigen Designanforderungen für den Markt für biometrische Patientenidentifikation. Anbieter, die in mehreren Rechtsgebieten tätig sind, sehen sich unterschiedlichen Erwartungen hinsichtlich Patientenbenachrichtigung und Handhabung biometrischer Daten gegenüber. Diese Anforderungen können die Bereitstellung verzögern, wenn ein Gesundheitssystem ein Programm an mehrere Betriebsstandorte anpassen muss. Die Fernregistrierung birgt zusätzliche betriebliche Risiken, da der Anbieter eine Transaktion absichern muss, die außerhalb einer kontrollierten Einrichtung stattfindet. Datenschutzbewusste Designs, die die Datenexposition begrenzen und die Einwilligung dokumentieren, können diese Bedenken mildern, erhöhen jedoch auch den Implementierungsaufwand.
Integrationskosten und Komplexität veralteter Workflows verlangsamen den unternehmensweiten Rollout
Integrationskosten bleiben eine praktische Hürde für Organisationen mit vielen bestehenden klinischen und administrativen Systemen. Eine akademische Analyse aus dem Jahr 2025 ergab, dass ein biometrisches Authentifizierungssystem für ein Krankenhaus mit 350 Betten eine Anfangsinvestition von 389.500 USD und jährliche Wartungs- und Sicherheitskosten von 112.300 USD erforderte. Dieselbe Analyse ergab, dass die Legacy-Integration die Kosten um 35,8 % erhöhte und dass 68,2 % der befragten Gesundheitsorganisationen individuelle Anpassungen für die anwendungsübergreifende Kompatibilität benötigten. Diese Anforderungen können für kleinere Krankenhäuser, Kliniken und ambulante Operationszentren schwer zu bewältigen sein. NEC stellte fest, dass große Gesundheitssysteme mehr als 1.000 separate IT-Systeme betreiben können, was eine Bereitstellung auf die Anmeldung beschränken kann, wenn tiefere Integrationen nicht verfügbar sind. Verwaltete Dienste bieten eine Antwort, indem sie mehr Integrations- und Betriebsverantwortung auf Anbieter mit etablierten Implementierungsfähigkeiten verlagern[3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Softwareplattformen definieren die WertschöpfungBiometrische Identitätssoftware hielt im Jahr 2026 einen Anteil von 32,11 %. Dies spiegelt die Bedeutung von Matching, Deduplizierung, Workflow-Orchestrierung und Integrationslogik wider, die eine erfasste Identität in einen nutzbaren Patientendatensatz umwandelt. Registrierungskameras und Kioske bleiben die sichtbaren patientenseitigen Werkzeuge bei der Registrierung und können die erste zuverlässige Verbindung zum richtigen Patientendatensatz herstellen. Ihre Ersatzzyklen können auch Möglichkeiten für längere Software- und Serviceverträge schaffen. Sensoren und Scanner bleiben notwendig, da die Erfassungsqualität die Genauigkeit des nachgelagerten Matchings über klinische Systeme hinweg beeinflusst, nicht nur am Registrierungspunkt. Klinisch zugelassene Geräte behalten ihren Wert bei der Medikamentenausgabe und der chirurgischen Verifizierung, wo eine unzuverlässige Erfassung ein Patientensicherheitsrisiko einführen kann.
Innerhalb des Marktes für biometrische Patientenidentifikation wird erwartet, dass verwaltete biometrische Identitätsdienste bis 2032 mit einer CAGR von 16,24 % wachsen. Kleinere Gesundheitssysteme und Fachkliniken bevorzugen möglicherweise einen ergebnisbasierten Dienst, anstatt mehrere Identitätswerkzeuge intern über ein begrenztes Technologieteam hinweg zu kaufen, zu verbinden, zu überwachen und zu warten. Integrationsplattformen werden wichtiger, da biometrische Workflows in EHR-Umgebungen einziehen. Imprivata stellte Patient Access im Februar 2026 in Epic Toolbox zur Verfügung und lieferte damit ein Beispiel für dieses Vertriebsmodell. Gebündelte Angebote, die Hardware, Software und Dienste kombinieren, können die Beschaffung für Anbieter vereinfachen. Die Branche der biometrischen Patientenidentifikation legt daher größeren Wert auf Anbieter, die Implementierung, Schulung und laufenden Betrieb unterstützen können.



Nach Erkennungstechnologie:
Gesichtserkennung dominiert den MarktGesichtserkennung hielt im Jahr 2026 einen Anteil von 28,77 % an der Marktgröße für biometrische Patientenidentifikation und wird bis 2032 voraussichtlich mit einer CAGR von 16,23 % wachsen. Kameras sind in Smartphones, Kiosken und anderen Geräten weit verbreitet, was den Bedarf an dedizierter Erfassungsausrüstung senkt. Kontaktlose Verifizierung entspricht auch den Infektionsschutzpräferenzen in patientenseitigen Umgebungen und reduziert Berührungspunkte während belebter Patientenankunftszeiten. Vorhandene Patientenfotoaufzeichnungen in EHR-Plattformen können den Bedarf an einem separaten Registrierungsbesuch reduzieren, der Personal und Patienten während einer routinemäßigen Versorgungsbegegnung verlangsamen kann. Diese Faktoren machen die Gesichtserkennung geeignet für Registrierung, Portalwiederherstellung und Fernidentitätsereignisse, während Gesundheitssysteme eine vertraute kamerabasierte Interaktion im Markt für biometrische Patientenidentifikation nutzen können, anstatt an jedem Zugangspunkt ein separates kontaktbasiertes Gerät hinzuzufügen. Die Technologie erfordert weiterhin eine starke Lebenderkennung und Einwilligungskontrollen, um risikoreiche Workflows zu unterstützen, einschließlich Kontowiederherstellung, Zugang zu kontrollierten Substanzen und risikoreiche klinische Eingriffe.
Fingerabdruckerkennung bleibt relevant, wo kontrollierte, kontaktbasierte Erfassung eine zuverlässige Authentifizierung unterstützt, wenn ein Patient ein bekanntes Gerät an einem definierten klinischen Standort verwenden muss. Dies umfasst die Medikamentenausgabe in der Apotheke und den Laborzugang, wo Benutzer und Gerät in einer definierten Umgebung sind. Iris-, Handflächen- und Fingervenenerkennung dienen spezielleren Anwendungen, die einen stärkeren Anti-Spoofing-Schutz erfordern. Spracherkennung kann den freihändigen EHR-Zugang und telefonische Identitätsprüfungen unterstützen. Verhaltensbiometrie kann ungewöhnliche Interaktionsmuster während Telemedizin-Sitzungen identifizieren. Multimodale Kombinationen ermöglichen es Anbietern, je nach Risiko jeder klinischen Interaktion unterschiedliche Sicherheitsniveaus anzuwenden, ohne jeden Patienten zur gleichen Verifizierungsstufe zu verpflichten.
Nach Komponente:
Software verankert den Umsatz über alle Segmente hinwegSoftware entfiel im Jahr 2026 auf 41,46 % der Marktgröße für biometrische Patientenidentifikation. Matching-Algorithmen, Deduplizierungslogik und EHR-Middleware sind die Komponenten, die ein biometrisches Erfassungsereignis mit einem umsetzbaren klinischen Workflow verbinden, den das Personal während einer Patientenbegegnung verstehen und anwenden kann. Hardware ist weiterhin für Sensoren, Kioske und eingebettete Erfassungsmodule erforderlich. Gängige Fingerabdruck- und Gesichtserfassungsgeräte stehen jedoch unter zunehmendem Preisdruck, da sie breiter verfügbar werden und von mehreren Lieferanten bezogen werden können, ohne die gleiche langfristige Differenzierung zu schaffen. Dies lässt Software als die Komponente zurück, die einen Großteil des Konfigurations- und Workflow-Werts trägt. Abonnementmodelle, die an registrierte Patientenvolumina gebunden sind, können auch den Softwareumsatz mit der Anbieterakzeptanz verknüpfen, anstatt mit einzelnen Hardwareverkäufen.
Innerhalb des Marktes für biometrische Patientenidentifikation wird erwartet, dass Dienstleistungen bis 2032 mit einer CAGR von 16,42 % wachsen. Sie umfassen Implementierung, Schnittstellenentwicklung, Schulung, Programmbetrieb und laufenden Support sowie die Anpassung von Workflow-Regeln, wenn ein Anbieter Standorte oder klinische Dienste hinzufügt. Ein Anbieter benötigt möglicherweise unterschiedliche Verbindungen für sein EHR, Patientenportal, Apothekensystem, Laborsystem und Zugangswerkzeuge. Anbieter mit zertifizierten Beziehungen über diese Systeme hinweg können die Bereitstellung weniger störend gestalten. Professionelle Dienste können das anfängliche Programm aufbauen, während verwaltete Dienste Verlängerungen und spätere Erweiterungen unterstützen können. Dies schafft eine wiederkehrende Beziehung, die ein reiner Softwareanbieter nur schwer duplizieren kann.

Nach Bereitstellung:
Cloud-Migration gewinnt gegenüber einer etablierten On-Premise-Basis an BodenOn-Premise-Installationen hielten im Jahr 2026 einen Anteil von 39,74 %. Große Gesundheitssysteme bevorzugen häufig die direkte Kontrolle über biometrische Templates und damit verbundene Sicherheitsprozesse. Die Migration einer etablierten Installation kann Änderungen an EHR-Verträgen, Mitarbeiterschulungen und Template-Migration erfordern. Diese Faktoren machen bestehende On-Premise-Programme schwer schnell zu ersetzen, insbesondere wenn sie in etablierte Registrierungs- und Portalprozesse integriert sind. Sie erklären auch, warum einige Anbieter schrittweise Änderungen gegenüber einem vollständigen Plattformwechsel bevorzugen. Hybride Designs können einem Netzwerk helfen, die lokale Kontrolle über sensible Daten zu behalten, während zentralisierte Werkzeuge für Verwaltung und Analysen über ein Anbieternetzwerk mit mehreren Standorten hinweg genutzt werden.
Innerhalb des Marktes für biometrische Patientenidentifikation wird erwartet, dass Cloud-basierte Bereitstellung bis 2032 mit einer CAGR von 16,53 % wächst. Dieses Modell kann den anfänglichen Infrastrukturbedarf für mittelgroße Gesundheitssysteme, Fachkliniken und ambulante Operationszentren reduzieren. Die Abonnementbereitstellung kann auch die Kosten leichter an Patientenvolumina und Betriebsbudgets anpassen, ohne den grundlegenden Patientenidentifikationsprozess zu ändern, den das Frontline-Personal verwendet. Anbieter benötigen weiterhin klare Kontrollen über Datenresidenz, Mandantentrennung und sicheren Zugang. Föderierte Designs können das Matching nahe am Erfassungsgerät halten und nur ein nicht umkehrbares Token mit zentralen Diensten teilen. Der Markt für biometrische Patientenidentifikation kann daher mehrere Bereitstellungsmodelle unterstützen, anstatt einen einzigen Ersatzpfad.
Nach Anwendung:
Registrierung führt, während Telemedizin-Authentifizierung stark wächstPatientenregistrierung und Anmeldung entfielen im Jahr 2026 auf einen Anteil von 26,26 %. Einrichtungszutrittsereignisse bieten regelmäßige Möglichkeiten, die Identität zu bestätigen, doppelte Datensätze zu identifizieren und Betrug zu verhindern, bevor ein falscher Datensatz erstellt oder während der Versorgung verwendet wird, insbesondere da öffentliche Systeme versuchen, die Identitätsverifizierung mit einem breiteren digitalen Gesundheitszugang zu verbinden. Die Verifizierung am Versorgungspunkt fügt vor Eingriffen, der Medikamentengabe und der Probenentnahme Wert hinzu. Der Austausch von Gesundheitsinformationen hängt auch von einem zuverlässigen Matching ab, wenn Datensätze zwischen Organisationen übertragen werden. Apothekenworkflows sind ein separater hochwertiger Anwendungsfall, da Identitätskontrollen Medikationsfehler und die Abzweigung kontrollierter Substanzen reduzieren können, was sowohl klinische als auch regulatorische Risiken schaffen kann. Die Registrierung bleibt die sichtbarste Anwendung, da sie der Ausgangspunkt für viele Versorgungsbegegnungen ist.
Telemedizin und Fernpatientenauthentifizierung werden bis 2032 voraussichtlich mit einer CAGR von 16,36 % wachsen. Fernumgebungen können nicht auf physische Scanner oder beaufsichtigte Registrierung zurückgreifen. Gesichtsverifizierung mit Lebendigkeitsprüfungen ist daher wichtig für virtuelle Besuche, Kontoerstellung und Portalwiederherstellung. Anbieter können bei der Verschreibung kontrollierter Substanzen und anderen sensiblen Transaktionen eine höhere Sicherheit anwenden. Routinemäßige Folgebesuche können eine leichtere Wiederholungsprüfung erfordern, die die Versorgung nicht unterbricht oder dem Patienten eine unnötige technische Belastung auferlegt. Dieser risikobasierte Ansatz gibt dem Markt für biometrische Patientenidentifikation eine Rolle sowohl in einrichtungsbasierten als auch in Fernversorgungskanälen, einschließlich routinemäßiger virtueller Termine und identitätssensitiver administrativer Maßnahmen.
Nach Endnutzer:
Krankenhausdominanz verdeckt das Wachstum in der LangzeitpflegeKrankenhäuser und Gesundheitssysteme hielten im Jahr 2026 einen Anteil von 52,82 %. Ihre großen Patientenvolumina und komplexen Abteilungsstrukturen schaffen viele Punkte, an denen ein Patient korrekt identifiziert werden muss. Akutversorgungsumgebungen haben auch ernsthafte Konsequenzen, wenn die Identitätsverifizierung vor einer Operation, Medikamentengabe oder einem Eingriff versagt. Universitätskliniken und integrierte Versorgungsnetzwerke können unternehmensweite Bereitstellungen über mehrere Standorte, Abteilungen und patientenseitige digitale Kanäle hinweg unterstützen. Fachkliniken und Arztpraxen stellen eine separate Volumenmöglichkeit dar, da EHR-verknüpfte Anmeldetools einfacher zu implementieren werden. Ambulante Operationszentren haben einen fokussierten Bedarf, Patienten vor Anästhesie und chirurgischen Eingriffen zu verifizieren.
Langzeitpflege- und Hauspflegeanbieter werden bis 2032 voraussichtlich mit einer CAGR von 16,28 % wachsen. Fernüberwachung, Heiminfusion und virtuelle Versorgung erweitern die Anforderungen an die Patientenidentität über Krankenhausmauern hinaus. Diese Umgebungen umfassen Patienten, die möglicherweise älter, mobilitätseingeschränkt oder kognitiv beeinträchtigt sind und möglicherweise eine nachsichtigere Verifizierungserfahrung benötigen. Herkömmliche Erfassungsmethoden funktionieren möglicherweise nicht für jeden Patienten gleich gut. Dies schafft einen Bedarf an zugänglichen Stimm-, Verhaltens- und mobilen Gesichtsoptionen. Labore und Diagnosezentren sind eine weitere spezialisierte Nutzergruppe, da die Verifizierung bei der Probenentnahme Wiederholungstests und diagnostische Verzögerungen vermeiden kann, die sowohl die Versorgungsqualität als auch die Betriebskosten des Labors beeinflussen können.
Geografische Analyse
Markt für biometrische Patientenidentifikation in Amerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 41,27 %. Die Region verfügt über eine dichte Basis an Krankenhaussystemen und etablierten Plattformen für elektronische Gesundheitsakten (EHR), die integrierte Identitäts-Workflows unterstützen können. Bundesweite Leitlinien zur Patientenidentifikation bieten Leistungserbringern, die Registrierungs- und Hochrisikoverfahren evaluieren, einen Referenzrahmen. Die Vereinigten Staaten bleiben zentral für die Beschaffung auf Unternehmensebene, da große Netzwerke einheitliche Prozesse in Krankenhäusern, ambulanten Einrichtungen und Patientenportalen einsetzen können, wo Identitätsfehler zu wiederholtem Verwaltungsaufwand führen können. Kanada schreitet durch provinzielle Investitionen in die digitale Gesundheitsversorgung voran, während Südamerika auf Brasilien und Argentinien ausgerichtet ist. Das Hospital das Clínicas der Unicamp kündigte im Februar 2026 die Einführung von Gesichtserkennung für den Zugang von Patienten, Mitarbeitern und Besuchern an, was das Interesse des öffentlichen Sektors an digitaler Identitätsinfrastruktur in einer großen öffentlichen Gesundheitseinrichtung verdeutlicht.
Markt für biometrische Patientenidentifikation in Europa
Europa ist eine bedeutende regionale Chance, jedoch müssen Anbieter einem ausgeprägten Umfeld für Einwilligung und Datenschutz Rechnung tragen. Dies begünstigt Systemdesigns, die Einwilligungs-, Aufbewahrungs- und Prüfprozesse einfach handhabbar machen. Deutschlands G-Netz Ident mit ePass zur Erstellung der GesundheitsID im Jahr 2025. Das Verfahren ermöglicht es Versicherten, über biometrische Verifizierung auf elektronische Patientenakten, E-Rezepte und TI-Messenger-Dienste zuzugreifen. Frankreich, Deutschland und das Vereinigte Königreich bilden die Grundlage der Adoptionsvolumina, während Italien und Spanien von fortlaufenden eHealth-Investitionen profitieren. Spaniens SETT investierte im Jahr 2025 über 500.000 EUR (560.000 USD) in die fingerabdruck- und KI-basierte Patientenidentifikationsplattform von Heuristik.
Markt für biometrische Patientenidentifikation im asiatisch-pazifischen Raum und im Nahen Osten und Afrika
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer jährlichen Wachstumsrate (CAGR) von 16,74 % expandieren und ist damit das am schnellsten wachsende regionale Segment des Marktes für biometrische Patientenidentifikation. Von der Regierung geleitete Programme zur Digitalisierung des Gesundheitswesens in China, Indien, Südkorea und Südostasien erweitern die Rolle der digitalen Identität in der Versorgungserbringung, insbesondere da öffentliche Systeme bestrebt sind, die Identitätsverifizierung mit einem breiteren digitalen Gesundheitszugang zu verknüpfen. Diese Programme können die Patientenverifizierung mit nationalen Gesundheitsplattformen und mobilen Diensten verbinden, die genutzt werden können, bevor ein Patient eine Versorgungseinrichtung aufsucht. Die Region kann zudem Mobile-First-Modelle einsetzen, die nicht auf feste Kiosk-Infrastruktur angewiesen sind. Der Nahe Osten und Afrika befinden sich in einem früheren Stadium, doch öffentliche Programme schaffen sichtbare Anwendungsfälle. Kenia startete im August 2025 sein biometrisches Gesundheitsidentifikationssystem am Kenyatta University Teaching, Research and Referral Hospital, mit 29 in Betrieb befindlichen Geräten und 99 % der ambulanten Patienten, die bei der Social Health Authority registriert wurden.
Wettbewerbslandschaft
Marktkonzentration
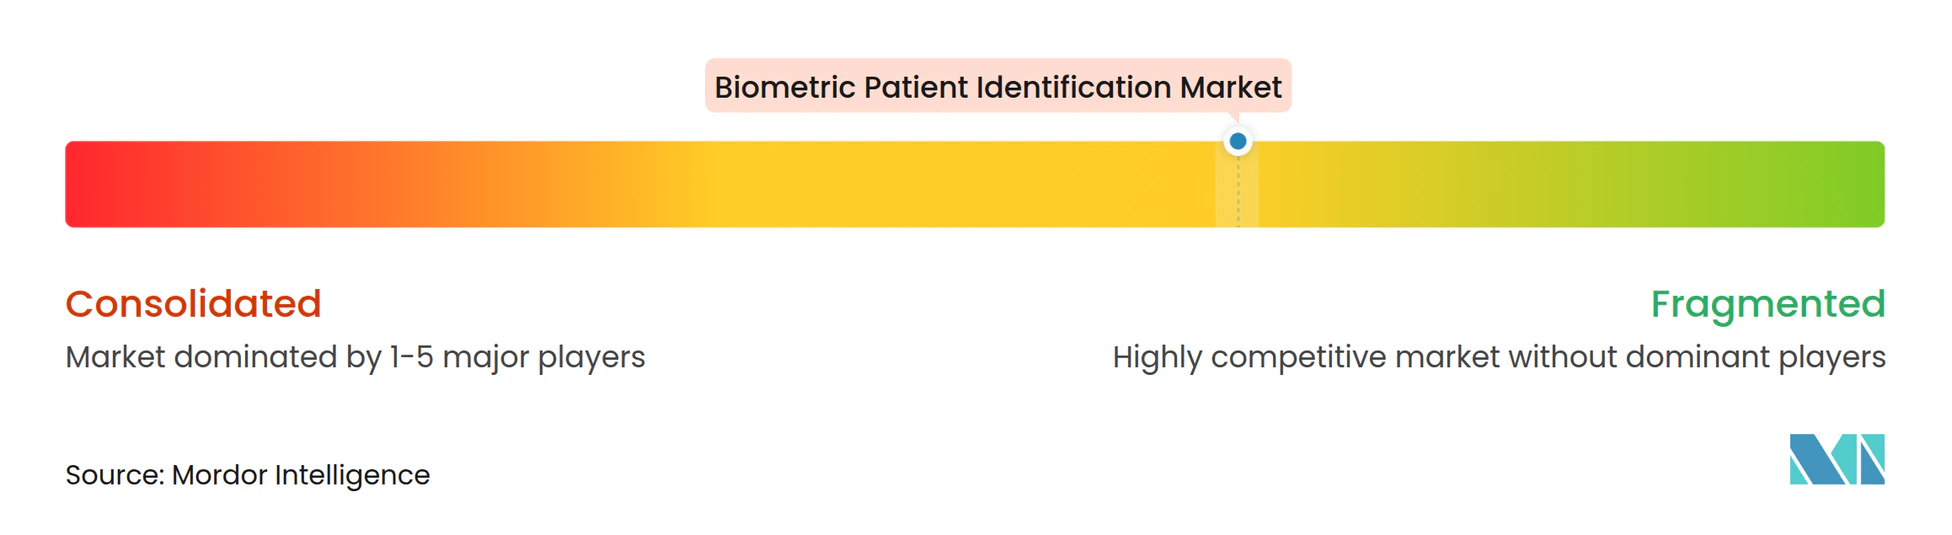
Der Markt für biometrische Patientenidentifikation weist eine mäßig fragmentierte Struktur auf. Zu den etablierten Unternehmensanbietern gehören Imprivata, NEC Corporation, HID Global, Thales und IDEMIA. Auf das Gesundheitswesen spezialisierte Anbieter, darunter CERTIFY Health, M2SYS und Auraya Systems, konkurrieren durch tiefere Aufmerksamkeit für bestimmte klinische Workflows. Unternehmensanbieter können breitere Identitäts-, Sicherheits- und Zugangsfähigkeiten anbieten. Spezialisten können sich durch Patientenanmeldung, Registrierung in der Gemeinschaftsgesundheit oder freihändige Kliniker-Authentifizierung differenzieren. Dies lässt Anbietern die Wahl zwischen breiterer Plattformabdeckung und einem für einen engen Workflow konzipierten Werkzeug, wobei jede Option eine sorgfältige Prüfung des Integrationsumfangs, der Patientennutzbarkeit, des Beschaffungszeitpunkts und des Betriebssupports über die gesamte Vertragslaufzeit erfordert.
Imprivata erwarb Verosint im Oktober 2025, um seiner Zugangsverwaltungsplattform Fähigkeiten zur Erkennung und Reaktion auf Identitätsbedrohungen hinzuzufügen. Es stellte auch Patient Access im Februar 2026 in Epic Toolbox für die MyChart-Identitätsverifizierung zur Verfügung. NEC meldete die Spitzenplatzierung in der NIST-Gesichtserkennungsbewertung vom März 2026 mit einer Fehlerrate von 0,06 % bei 12 Millionen registrierten Identitäten. Es entwickelte auch eine Walk-Through-Gesichts- und Iris-Multimodal-Authentifizierung für Personen in Bewegung. Diese Schritte zeigen, dass Anbieter Matching-Genauigkeit, Lebenderkennung, Verhaltenssignale und EHR-Integration kombinieren, anstatt sich nur auf Erfassungsgeräte zu konzentrieren, da Käufer zunehmend eine vernetzte Identitätsverwaltungsschicht suchen.
Marktplatzzertifizierung und validierte EHR-Verbindungen werden zu wichtigen Wettbewerbswerkzeugen, da sie Krankenhausbeschaffungszyklen verkürzen können. Anbieter wünschen Unterstützung für Identitätsereignisse über Kiosk-, Mobil-, Portal- und Telemedizin-Kanäle hinweg. Heimbasierte Versorgung bleibt ein offener Bereich, da kein Anbieter eine klare Führungsposition bei der Verifizierung der Fernpatientenüberwachung oder dem Identitätsmanagement bei der Heiminfusion etabliert hat. HID erwarb Intelligent Observation im August 2025, um sein Portfolio an Echtzeit-Ortungsdiensten im Gesundheitswesen um die Überwachung der Händehygienekonformität zu erweitern. Dies zeigt, wie operative Identität, Patientenfluss und Gesundheitssicherheitsfunktionen zunehmend gemeinsam über vernetzte operative Plattformen bereitgestellt werden können.
Marktführer der Branche für biometrische Patientenidentifikation
-
Imprivata, Inc.
-
NEC Corporation
-
HID Global Corporation
-
Thales S.A.
-
Fujitsu Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für biometrische Patientenidentifikation Unternehmen in diesem Bericht
- Imprivata, Inc.
- NEC Corporation
- HID Global Corporation
- Thales
- Fujitsu Limited
- M2SYS LLC
- BIO-key International, Inc.
- Suprema Inc.
- Aware, Inc.
- Hitachi, Ltd.
- IDEMIA Identity & Security France SAS
- FacePhi Biometria, S.A.
- FaceTec, Inc.
- Veridas, S.L.
- Auraya Systems Pty Ltd
- Integrated Biometrics, LLC
- ZKTeco Co., Ltd.
- Cognitec Systems GmbH
- Innovatrics, s.r.o.
- Aratek International
- CERTIFY Health, Inc.
Neueste Industrielle Entwicklungen in Markt für biometrische Patientenidentifikation
- September 2026: Suprema veröffentlichte BioStar X v1.0.3, seine offene On-Premise-Zutrittskontrollplattform, die nativ auf fortschrittlicher biometrischer Authentifizierung aufgebaut ist. Das Update führte eine schnelle Gesichtsauthentifizierungsverarbeitung von bis zu 35 Authentifizierungen pro Minute über das BioStation 3-Terminal ein und adressierte damit direkt die Durchsatzanforderungen von Krankenhausregistrierungsumgebungen mit hohem Volumen, was Supremas Position in regulierten Gesundheitsumgebungen stärkt.
- März 2026: Imprivata stellte auf der HIMSS 2026 Agentic Identity Management vor und erweiterte damit seine Plattform für das Zugangsverwaltung im Gesundheitswesen, um KI-Agenten über moderne und veraltete klinische Systeme hinweg zu sichern, zu steuern und zu überwachen. Das Produkt ermöglicht es Gesundheitsorganisationen, den Zugang mit minimalen Rechten durchzusetzen, KI-Agentenaktivitäten in Echtzeit zu prüfen und den Agentenzugang zu widerrufen, wenn Risikosignale auf anomales Verhalten hinweisen, und adressiert damit eine Governance-Lücke, die mit der Verbreitung klinischer KI wächst.
- März 2026: Die Gesichtserkennungstechnologie von NEC Corporation wurde in der NIST-Bewertung der Gesichtserkennungstechnologie 1:N-Identifikations-Benchmark als weltweit genaueste eingestuft und erzielte eine Fehlerrate von 0,06 % bei 12 Millionen Registrierungsdatensätzen, wobei die Spitzenposition in 4 von 8 wichtigen Bewertungskategorien gehalten wurde. Die Platzierung wurde von 2009 bis 2026 aufrechterhalten und etabliert NEC als den Benchmark-Leistungsanbieter für Gesundheitssysteme mit strengen Anforderungen an die Genauigkeit der Patientenidentifikation.
- Februar 2026: Imprivata Patient Access wurde vollständig in Epic Toolbox in der Kategorie Identitätsverifizierung für MyChart verfügbar und ermöglicht es Patienten, MyChart-Konten durch gesichtserkennungsbasierte Identitätsverifizierung gemäß NIST IAL2-Standards zu erstellen und wiederherzustellen. Die Integration unterstützt die CMS-Initiative „Kill the Clipboard” und eliminiert die Notwendigkeit telefonischer oder persönlicher Kontowiederherstellungs-Workflows.
Berichtsumfang des globalen Marktes für biometrische Patientenidentifikation
Der Markt für biometrische Patientenidentifikation umfasst Hardware, Software und Dienstleistungen, die einzigartige biologische oder verhaltensbasierte Merkmale wie Fingerabdrücke, Gesichtserkennung, Iris-/Handflächenvenenscans und Spracherkennung nutzen, um Patienten in Gesundheitseinrichtungen genau zu identifizieren, zu verifizieren und ihren Patientenakten zuzuordnen.
Der Bericht zum Markt für biometrische Patientenidentifikation ist segmentiert nach Produkttyp (Biometrische Sensoren und Scanner, Registrierungskameras und Kioske, Biometrische Identitätssoftware, Integrations- und Identitäts-Orchestrierungsplattformen sowie Verwaltete biometrische Identitätsdienste), Technologie (Fingerabdruckerkennung, Gesichtserkennung, Iriserkennung, Handflächen- und Fingervenenerkennung, Spracherkennung und Verhaltensbiometrie), Komponente (Hardware, Software und Dienstleistungen), Bereitstellung (On-Premise, Cloud-basiert und Hybrid), Anwendung (Patientenregistrierung und Anmeldung, Prävention doppelter Patientendatensätze, Patientenidentitätsverifizierung am Versorgungspunkt, Austausch von Gesundheitsinformationen und anbieterübergreifendes Matching, Apotheken- und Medikamentenausgabe sowie Telemedizin und Fernpatientenauthentifizierung), Endnutzer (Krankenhäuser und Gesundheitssysteme, Fachkliniken und Arztpraxen, Ambulante Operationszentren, Klinische Labore und Diagnosezentren sowie Langzeitpflege- und Hauspflegeanbieter) sowie Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Biometrische Sensoren und Scanner |
| Registrierungskameras und Kioske |
| Biometrische Identitätssoftware |
| Integrations- und Identitäts-Orchestrierungsplattformen |
| Verwaltete biometrische Identitätsdienste |
| Fingerabdruckerkennung |
| Gesichtserkennung |
| Iriserkennung |
| Handflächen- und Fingervenenerkennung |
| Spracherkennung |
| Verhaltensbiometrie |
| Hardware |
| Software |
| Dienstleistungen |
| On-Premise |
| Cloud-basiert |
| Hybrid |
| Patientenregistrierung und Anmeldung |
| Prävention doppelter Patientendatensätze |
| Patientenidentitätsverifizierung am Versorgungspunkt |
| Austausch von Gesundheitsinformationen und anbieterübergreifendes Matching |
| Apotheken- und Medikamentenausgabe |
| Telemedizin und Fernpatientenauthentifizierung |
| Krankenhäuser und Gesundheitssysteme |
| Fachkliniken und Arztpraxen |
| Ambulante Operationszentren |
| Klinische Labore und Diagnosezentren |
| Langzeitpflege- und Hauspflegeanbieter |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Biometrische Sensoren und Scanner | |
| Registrierungskameras und Kioske | ||
| Biometrische Identitätssoftware | ||
| Integrations- und Identitäts-Orchestrierungsplattformen | ||
| Verwaltete biometrische Identitätsdienste | ||
| Nach Erkennungstechnologie | Fingerabdruckerkennung | |
| Gesichtserkennung | ||
| Iriserkennung | ||
| Handflächen- und Fingervenenerkennung | ||
| Spracherkennung | ||
| Verhaltensbiometrie | ||
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Bereitstellung | On-Premise | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Anwendung | Patientenregistrierung und Anmeldung | |
| Prävention doppelter Patientendatensätze | ||
| Patientenidentitätsverifizierung am Versorgungspunkt | ||
| Austausch von Gesundheitsinformationen und anbieterübergreifendes Matching | ||
| Apotheken- und Medikamentenausgabe | ||
| Telemedizin und Fernpatientenauthentifizierung | ||
| Nach Endnutzer | Krankenhäuser und Gesundheitssysteme | |
| Fachkliniken und Arztpraxen | ||
| Ambulante Operationszentren | ||
| Klinische Labore und Diagnosezentren | ||
| Langzeitpflege- und Hauspflegeanbieter | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für biometrische Patientenidentifikation?
Der Markt für biometrische Patientenidentifikation wird im Jahr 2026 auf 1,46 Milliarden USD geschätzt und wird bis 2032 voraussichtlich 3,58 Milliarden USD erreichen, mit einer CAGR von 15,93 % von 2027 bis 2032.
Was treibt die Akzeptanz der biometrischen Patientenidentifikation an?
Anforderungen an die Patientensicherheit, Kosten durch Fehlidentifikation, interoperable elektronische Patientenakten, Risiken durch Identitätsbetrug und kontaktlose Registrierung unterstützen die Akzeptanz.
Welche biometrische Technologie führt bei der Patientenidentifikation im Gesundheitswesen?
Gesichtserkennung führt bei den Erkennungstechnologien mit einem Anteil von 28,77 % im Jahr 2026 und wird bis 2032 voraussichtlich mit einer CAGR von 16,23 % wachsen.
Warum verändert Telemedizin die Anforderungen an die Patientenauthentifizierung?
Fernversorgung kann nicht auf physische Erfassungsgeräte zurückgreifen, daher benötigen Anbieter Gesichtsverifizierung, Lebendigkeitsprüfungen und risikobasierte Identitätssicherung.
Welche Endnutzer übernehmen die biometrische Patientenidentifikation am schnellsten?
Langzeitpflege- und Hauspflegeanbieter werden bis 2032 voraussichtlich mit einer CAGR von 16,28 % wachsen, da Fernüberwachung und heimbasierte Versorgung zunehmen.
Welche Region verzeichnet die schnellste prognostizierte Expansion?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 16,74 % wachsen, unterstützt durch Programme zur Digitalisierung des Gesundheitswesens und Mobile-First-Identitätsdienste.