
Taille et part du marché de l'identification biométrique des patients
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.71 Milliards de dollars |
| Taille du Marché (2032) | 3.58 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.93 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'identification biométrique des patients par Mordor Intelligence
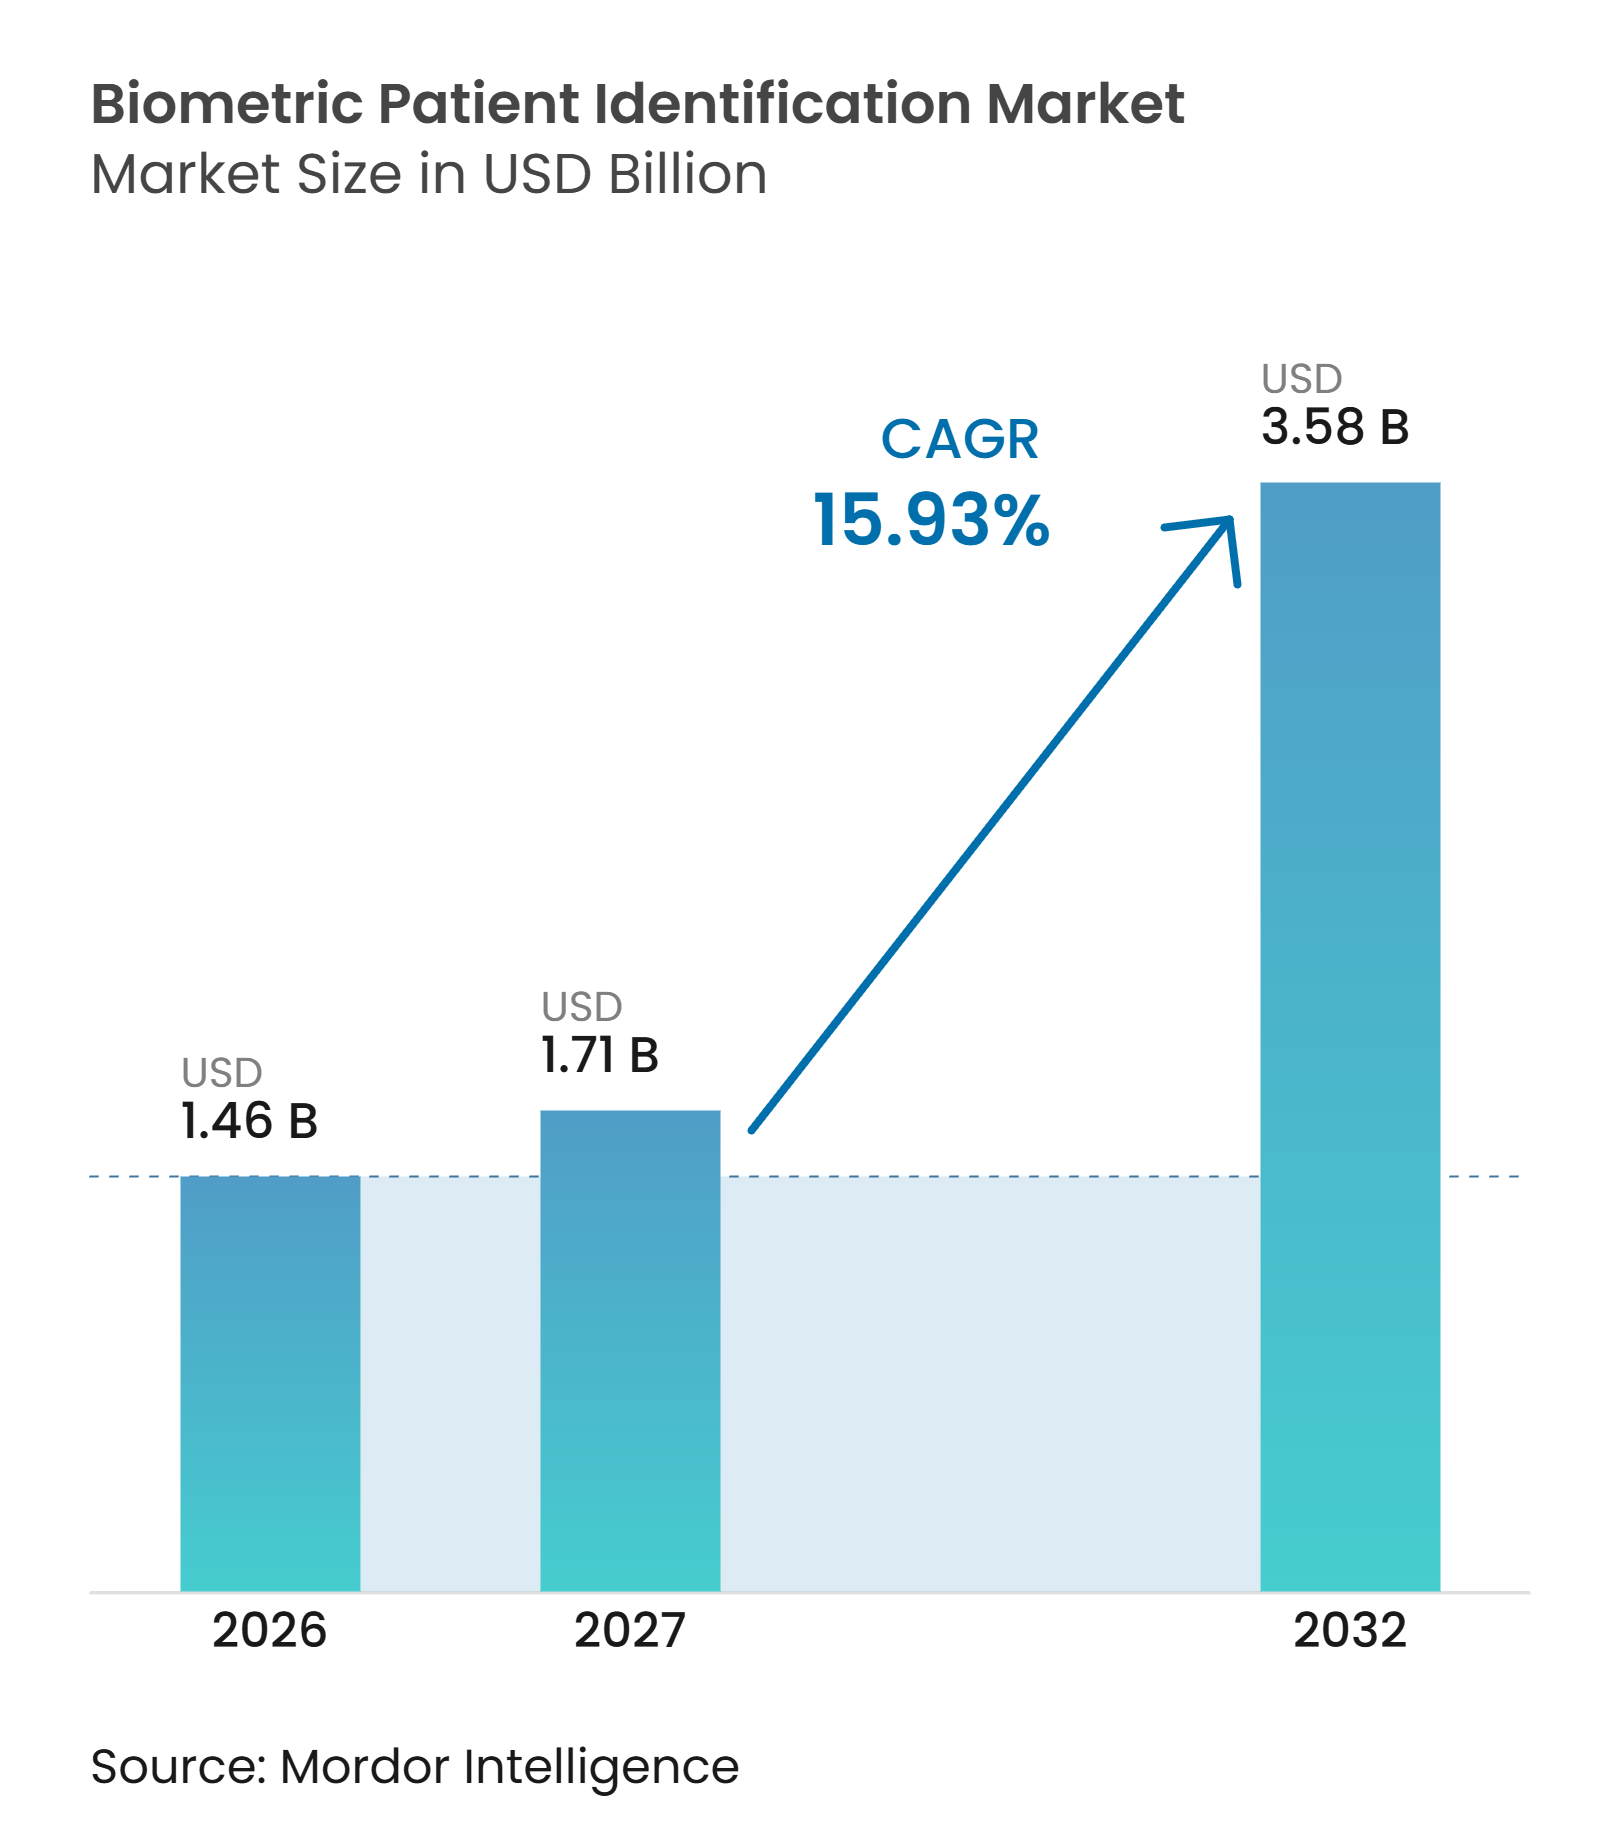
La taille du marché de l'identification biométrique des patients devrait s'étendre de 1,46 milliard USD en 2026 à 3,58 milliards USD d'ici 2032, enregistrant un CAGR de 15,93 % entre 2027 et 2032. Le marché de l'identification biométrique des patients évolue de projets pilotes d'enregistrement isolés vers des systèmes prenant en charge la correspondance d'identité dans différents contextes de soins. Les exigences en matière de sécurité des patients, les coûts de refus de remboursement et les dossiers en double font de l'identification fiable une priorité clinique et financière. L'interopérabilité des dossiers de santé électroniques aggrave les conséquences d'une mauvaise correspondance, car une erreur peut suivre un patient chez des prestataires connectés et rendre les décisions cliniques ultérieures plus difficiles à interpréter avec confiance. L'enregistrement sans contact et les soins à distance élargissent le nombre d'événements d'identification que les prestataires doivent gérer. Les fournisseurs qui combinent une correspondance précise, la détection de vivacité, la gestion du consentement et des connexions établies aux dossiers de santé électroniques sont mieux placés pour servir des réseaux de prestataires plus importants qui ont besoin de plus qu'une simple fonction de correspondance de base.
Points clés du rapport
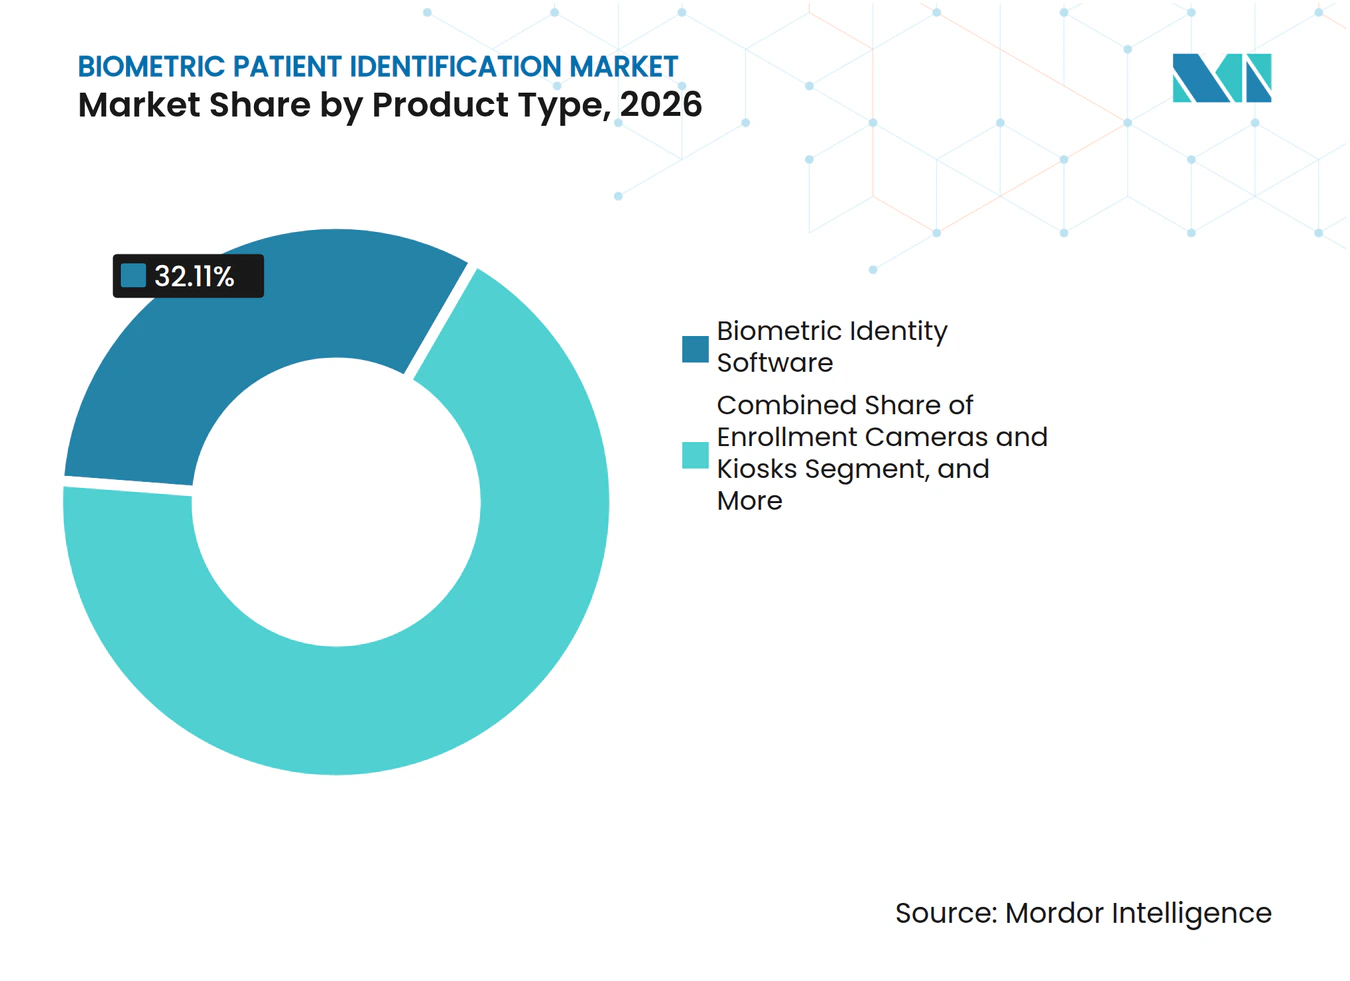
- Par type de produit, le logiciel d'identité biométrique détenait 32,11 % de la part du marché de l'identification biométrique des patients en 2026, tandis que les services gérés d'identité biométrique devraient se développer à un CAGR de 16,24 % jusqu'en 2032.
- Par technologie de reconnaissance, la reconnaissance faciale détenait 28,77 % de la part du marché de l'identification biométrique des patients en 2026 et devrait se développer à un CAGR de 16,23 % jusqu'en 2032.
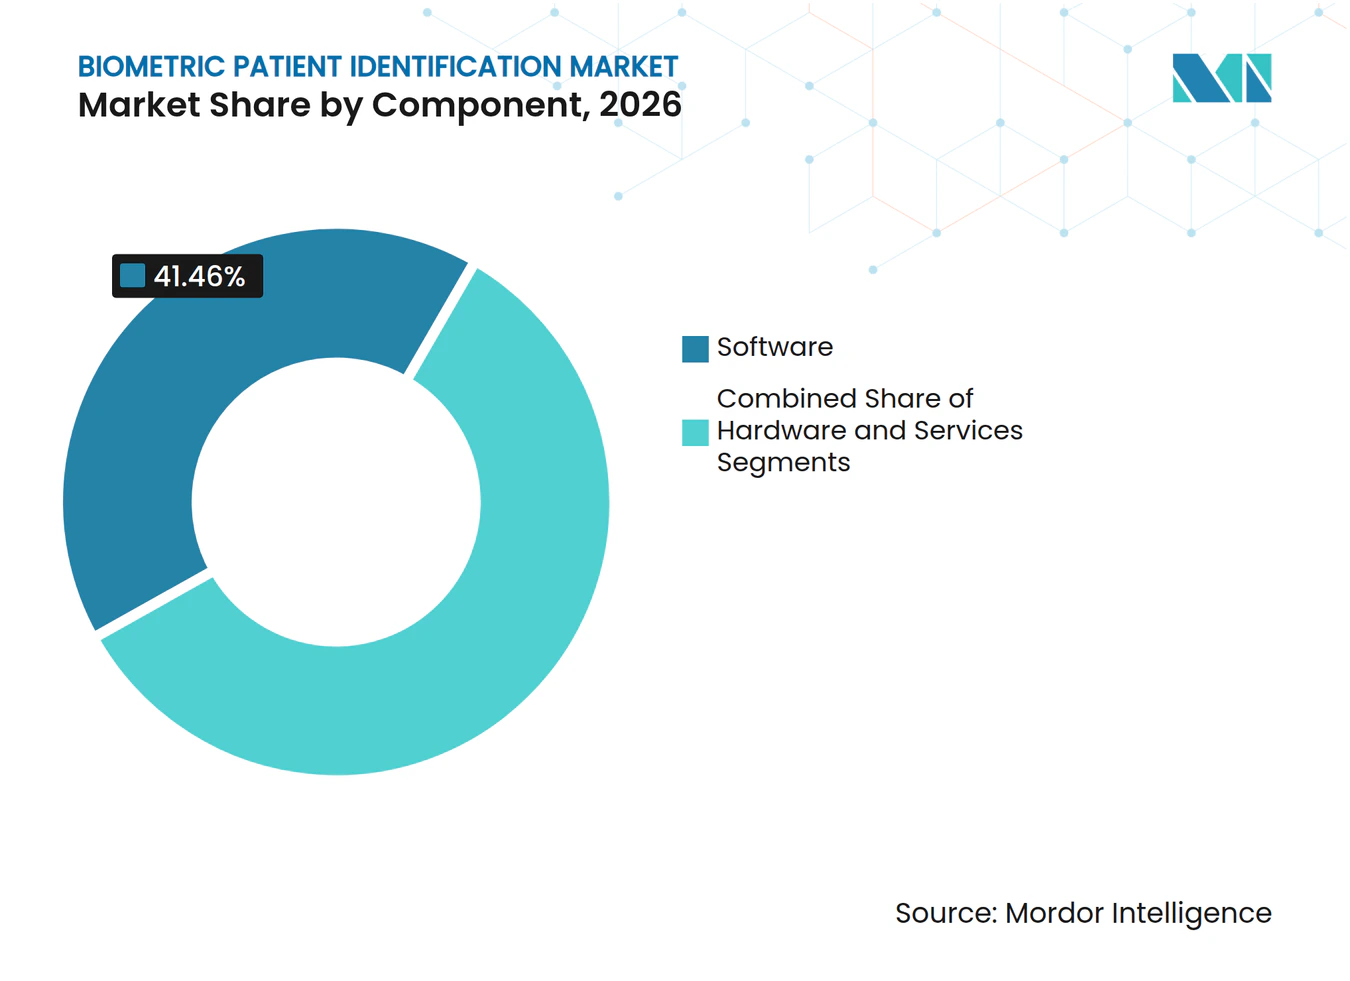
- Par composant, le logiciel représentait 41,46 % de la taille du marché de l'identification biométrique des patients en 2026, tandis que les services devraient se développer à un CAGR de 16,42 % jusqu'en 2032.
- Par déploiement, les installations sur site détenaient une part de 39,74 % en 2026, tandis que les déploiements basés sur le cloud devraient se développer à un CAGR de 16,53 % jusqu'en 2032.
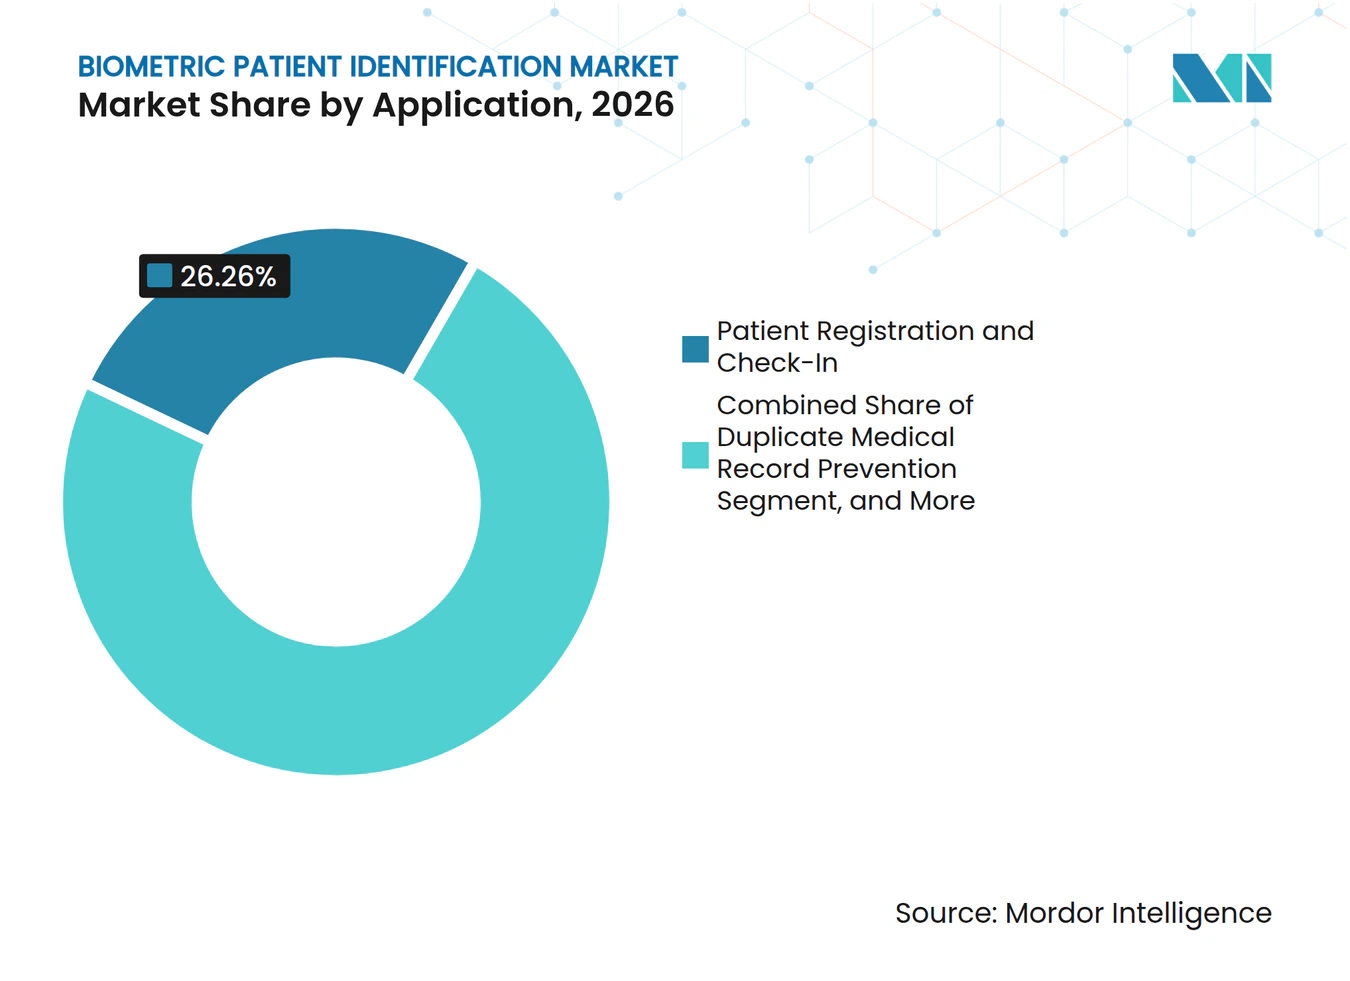
- Par application, l'enregistrement et l'accueil des patients représentaient une part de 26,26 % en 2026, tandis que la télésanté et l'authentification des patients à distance devraient se développer à un CAGR de 16,36 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux et les systèmes de santé détenaient une part de 52,82 % en 2026, tandis que les prestataires de soins de longue durée et de soins à domicile devraient se développer à un CAGR de 16,28 % jusqu'en 2032.
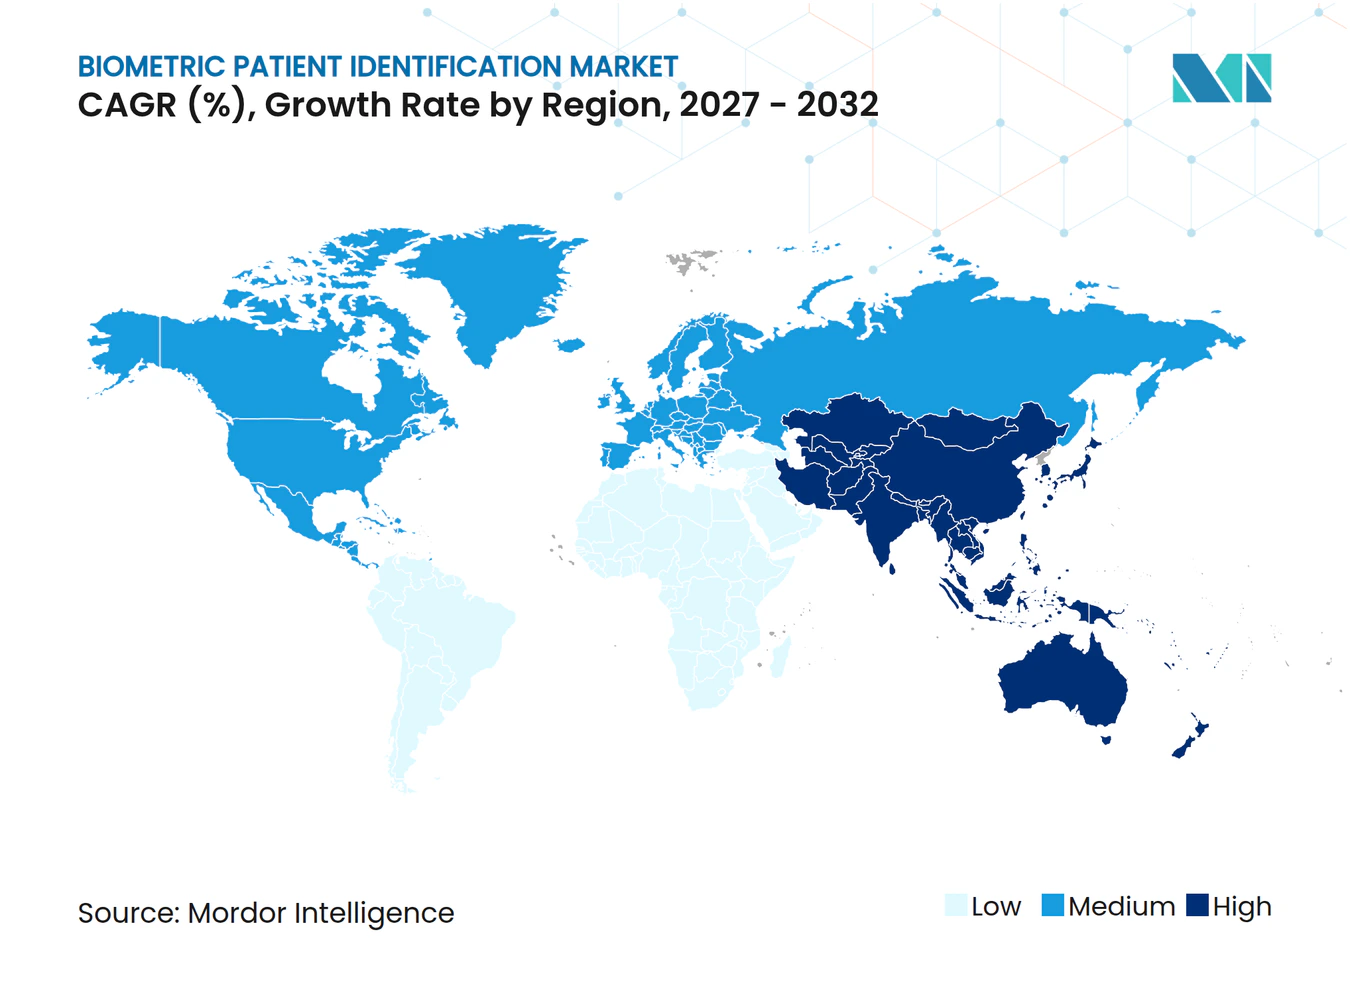
- Par géographie, l'Amérique du Nord détenait une part de 41,27 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 16,74 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences croissantes en matière de sécurité des patients et coûts liés aux erreurs d'identification | +3.50% | Mondial, avec la plus forte densité de soins aigus en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Expansion des dossiers de santé électroniques interopérables | +2.80% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance de l'enregistrement sans contact et de l'enregistrement en libre-service | +2.50% | Amérique du Nord, marchés principaux d'Asie-Pacifique, et Moyen-Orient et Afrique émergents | Court terme (≤ 2 ans) |
| Augmentation de la fraude à l'identité dans le secteur de la santé et des dossiers en double | +2.20% | Mondial, avec une pression aiguë en Amérique du Nord et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Maturation de la correspondance activée par l'IA et de la détection de vivacité | +2.00% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Identité biométrique pour la coordination des soins entre prestataires | +1.50% | Amérique du Nord et Europe, et Asie-Pacifique émergente | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les exigences croissantes en matière de sécurité des patients et les coûts liés aux erreurs d'identification entraînent un changement systémique
L'erreur d'identification des patients est devenue une préoccupation clinique et financière majeure pour les systèmes de santé. L'American Health Information Management Association a cité des recherches montrant un coût annuel estimé à 6,7 milliards USD pour le système de santé américain en raison des erreurs d'identification des patients et des refus de remboursement associés. Elle a également indiqué que l'hôpital moyen perd 2,5 millions USD par an en raison des refus de remboursement liés aux erreurs d'identification et que la correction d'un remboursement refusé coûte 181 USD. Le Bureau du coordinateur national pour les technologies de l'information en santé a mis à jour son guide SAFER sur l'identification des patients en janvier 2025 et a recommandé la vérification biométrique lors de l'enregistrement et avant les procédures à haut risque. La proposition de loi MATCH IT Act de 2025 visait à établir des définitions communes du taux de correspondance des patients et un ensemble de données démographiques minimales pour une précision de correspondance de 99,9 %. Ces pressions soutiennent l'investissement dans le marché de l'identification biométrique des patients, car une correspondance précise renforce également la qualité des dossiers utilisés par les systèmes cliniques[1].
Les dossiers de santé électroniques interopérables accélèrent la correspondance biométrique des patients
L'échange d'informations de santé accroît la nécessité d'identifier le même patient de manière cohérente entre les organisations prestataires. Le marché de l'identification biométrique des patients nécessite donc des systèmes capables de résoudre l'identité au-delà d'un seul point d'enregistrement. La CARIN Alliance a publié un cadre de confiance unifié pour les justificatifs d'identité numériques en octobre 2025 avec DirectTrust et l'Initiative Kantara. Ce cadre aligne les exigences du NIST, de l'infrastructure à clé publique et de Kantara pour les organisations participant à des environnements de données de santé connectés. Ce développement renforce l'importance des justificatifs vérifiables, de la correspondance fiable des dossiers et des pratiques d'assurance documentées pouvant être examinées par les équipes de sécurité des prestataires et les partenaires de mise en œuvre. Les fournisseurs qui proposent des connexions établies aux dossiers de santé électroniques et des flux de travail inter-réseaux peuvent réduire le travail requis pour que les organisations prestataires étendent leurs programmes d'identité sur le marché de l'identification biométrique des patients.
L'enregistrement sans contact et l'enregistrement en libre-service reconfigurent les flux de travail en amont
L'enregistrement sans contact transforme la manière dont les organisations de santé introduisent la vérification biométrique dans leurs opérations quotidiennes. Les outils en libre-service peuvent prendre en charge l'accueil des patients, la récupération de compte, la confirmation répétée de l'identité et la prévention des profils en double sur des canaux patients distincts sans dépendre de vérifications manuelles de documents. Le marché de l'identification biométrique des patients bénéficie lorsqu'un seul dossier d'identité est utilisable sur les bornes, les appareils mobiles et les canaux à distance. Cette approche réduit le travail d'enregistrement en double pour les patients et le personnel. Elle offre également aux prestataires une voie plus claire pour étendre l'authentification au-delà d'un bureau d'enregistrement. La distribution via les places de marché des dossiers de santé électroniques devient importante car elle peut intégrer la vérification d'identité dans les flux de travail d'accès aux patients déjà établis sur le marché de l'identification biométrique des patients, que le personnel utilise déjà pour l'enregistrement au portail et la récupération de compte.
La fraude à l'identité dans le secteur de la santé et les dossiers en double créent une demande urgente de vérification
La fraude à l'identité dans le secteur de la santé peut exposer les prestataires à des accès inappropriés, des fausses déclarations et des problèmes d'intégrité des dossiers. FaceTec a déclaré en février 2026 que la fraude à l'identité dans le secteur de la santé aux États-Unis dépasse 30 milliards USD par an et a décrit une méthode combinant la vivacité biométrique avec la vérification de l'identité et des droits. Le marché de l'identification biométrique des patients accorde par conséquent plus d'importance à la vivacité vérifiée, plutôt que de s'appuyer sur une image faciale statique ou des identifiants de compte de base. Ce besoin est particulièrement pertinent pour la télésanté et les portails patients, où les prestataires ne peuvent pas s'appuyer sur une interaction en personne. NEC a signalé un taux d'erreur de 0,06 % sur 12 millions d'identités enregistrées lors de l'évaluation de la technologie de reconnaissance faciale du NIST de mars 2026. De telles mesures de performance aident les acheteurs à définir le niveau de précision requis pour un déploiement en santé à fort volume[2].
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risques liés à la confidentialité biométrique et au consentement | -1.8% | Lois étatiques en Amérique du Nord et exigences de protection des données en Europe | Court terme (≤ 2 ans) |
| Coût d'intégration et complexité des flux de travail hérités | -1.5% | Mondial, avec une pression disproportionnée en Amérique du Sud et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Biais de reconnaissance, erreurs et limitations d'accessibilité | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Normes fragmentées entre les réseaux de santé | -0.5% | Amérique du Nord, Asie-Pacifique et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les risques liés à la confidentialité biométrique et au consentement limitent l'étendue du déploiement
Les informations biométriques nécessitent des garanties plus solides qu'un mot de passe conventionnel, car un modèle facial ou d'empreinte digitale compromis ne peut pas simplement être réémis. Cela fait du consentement, des contrôles de conservation, de la gestion des accès et des registres d'audit des exigences de conception importantes pour le marché de l'identification biométrique des patients. Les prestataires opérant dans plusieurs juridictions font face à des attentes différentes en matière de notification des patients et de traitement des données biométriques. Ces exigences peuvent retarder le déploiement lorsqu'un système de santé doit adapter un programme à plusieurs sites d'exploitation. L'enregistrement à distance ajoute un risque opérationnel supplémentaire car le prestataire doit sécuriser une transaction qui se déroule en dehors d'une installation contrôlée. Les conceptions respectueuses de la vie privée qui limitent l'exposition des données et documentent le consentement peuvent atténuer ces préoccupations, mais elles augmentent également le travail de mise en œuvre.
Le coût d'intégration et la complexité des flux de travail hérités ralentissent le déploiement en entreprise
Le coût d'intégration reste un obstacle pratique pour les organisations disposant de nombreux systèmes cliniques et administratifs existants. Une analyse académique de 2025 a révélé qu'un système d'authentification biométrique pour un hôpital de 350 lits nécessitait 389 500 USD d'investissement initial et 112 300 USD de coûts annuels récurrents de maintenance et de sécurité. La même analyse a révélé que l'intégration des systèmes hérités augmentait les coûts de 35,8 % et que 68,2 % des organisations de santé interrogées nécessitaient un travail personnalisé pour la compatibilité entre applications. Ces exigences peuvent être difficiles à absorber pour les hôpitaux plus petits, les cliniques et les centres de chirurgie ambulatoire. NEC a noté que les grands systèmes de santé peuvent exploiter plus de 1 000 systèmes informatiques distincts, ce qui peut limiter un déploiement à l'accueil si des intégrations plus profondes ne sont pas disponibles. Les services gérés offrent une réponse en transférant davantage de responsabilités d'intégration et d'exploitation aux prestataires disposant de capacités de mise en œuvre établies[3].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les plateformes logicielles définissent la capture de valeurLe logiciel d'identité biométrique détenait une part de 32,11 % en 2026. Cela reflète l'importance de la correspondance, de la déduplication, de l'orchestration des flux de travail et de la logique d'intégration qui convertit une identité capturée en un dossier patient utilisable. Les caméras d'enregistrement et les bornes restent les outils visibles orientés vers les patients lors de l'enregistrement et peuvent établir le premier lien fiable avec le bon dossier patient. Leurs cycles de remplacement peuvent également créer des opportunités pour des accords logiciels et de services plus longs. Les capteurs et scanners restent nécessaires car la qualité de capture affecte la précision de la correspondance en aval dans les systèmes cliniques, et pas seulement au point d'enregistrement. Les dispositifs de qualité clinique conservent leur valeur dans la distribution des médicaments et la vérification chirurgicale, où une capture peu fiable peut introduire un risque pour la sécurité des patients.
Au sein du marché de l'identification biométrique des patients, les services gérés d'identité biométrique devraient croître à un CAGR de 16,24 % jusqu'en 2032. Les systèmes de santé plus petits et les cliniques spécialisées peuvent préférer un service basé sur les résultats plutôt que d'acheter, connecter, surveiller et maintenir plusieurs outils d'identité en interne au sein d'une équipe technologique limitée. Les plateformes d'intégration deviennent plus importantes à mesure que les flux de travail biométriques s'intègrent dans les environnements de dossiers de santé électroniques. Imprivata a rendu Patient Access disponible dans Epic Toolbox en février 2026, fournissant un exemple de ce modèle de distribution. Les offres groupées combinant matériel, logiciel et services peuvent simplifier les achats pour les prestataires. Le secteur de l'identification biométrique des patients accorde par conséquent une plus grande valeur aux fournisseurs capables de soutenir la mise en œuvre, la formation et les opérations continues.



Par technologie de reconnaissance :
la reconnaissance faciale domine le marchéLa reconnaissance faciale détenait une part de 28,77 % de la taille du marché de l'identification biométrique des patients en 2026 et devrait se développer à un CAGR de 16,23 % jusqu'en 2032. Les caméras sont largement disponibles dans les smartphones, les bornes et d'autres appareils, ce qui réduit le besoin d'équipements de capture dédiés. La vérification sans contact s'aligne également sur les préférences de contrôle des infections dans les environnements orientés vers les patients et réduit les points de contact lors des périodes d'affluence des patients. Les dossiers photographiques existants des patients dans les plateformes de dossiers de santé électroniques peuvent réduire le besoin d'une visite d'enregistrement distincte, ce qui peut ralentir le personnel et les patients lors d'une consultation de soins de routine. Ces facteurs rendent la reconnaissance faciale adaptée à l'enregistrement, à la récupération de portail et aux événements d'identité à distance, tout en permettant aux systèmes de santé d'utiliser une interaction familière basée sur la caméra sur le marché de l'identification biométrique des patients plutôt que d'ajouter un dispositif distinct basé sur le contact à chaque point d'accès. La technologie nécessite toujours une détection de vivacité solide et des contrôles de consentement pour prendre en charge des flux de travail à risque plus élevé, notamment la récupération de compte, l'accès aux substances contrôlées et les procédures cliniques à haut risque.
La reconnaissance par empreinte digitale reste pertinente là où une capture contrôlée par contact soutient une authentification fiable lorsqu'un patient doit utiliser un appareil connu dans un emplacement clinique défini. Cela inclut la distribution de médicaments en pharmacie et l'accès aux laboratoires, où l'utilisateur et l'appareil se trouvent dans un environnement défini. La reconnaissance par iris, paume et veine des doigts sert des usages plus spécialisés nécessitant une protection anti-usurpation plus forte. La reconnaissance vocale peut prendre en charge l'accès aux dossiers de santé électroniques en mode mains libres et les vérifications d'identité téléphoniques. La biométrie comportementale peut identifier des schémas d'interaction inhabituels lors des sessions de télésanté. Les combinaisons multimodales permettent aux prestataires d'appliquer différents niveaux d'assurance en fonction du risque de chaque interaction clinique sans exiger que chaque patient complète le même niveau de vérification.
Par composant :
le logiciel ancre les revenus dans tous les segmentsLe logiciel représentait 41,46 % de la taille du marché de l'identification biométrique des patients en 2026. Les algorithmes de correspondance, la logique de déduplication et le middleware des dossiers de santé électroniques sont les composants qui relient un événement de capture biométrique à un flux de travail clinique exploitable que le personnel peut comprendre et appliquer lors d'une consultation patient. Le matériel est toujours nécessaire pour les capteurs, les bornes et les modules de capture intégrés. Cependant, les dispositifs courants de capture d'empreintes digitales et faciales font face à une pression accrue sur les prix à mesure qu'ils deviennent plus largement disponibles et peuvent être sélectionnés auprès de plusieurs fournisseurs sans créer la même différenciation à long terme. Cela laisse le logiciel comme le composant qui porte une grande partie de la valeur de configuration et de flux de travail. Les modèles d'abonnement liés aux volumes de patients enregistrés peuvent également lier les revenus logiciels à l'adoption par les prestataires plutôt qu'aux ventes individuelles de matériel.
Au sein du marché de l'identification biométrique des patients, les services devraient se développer à un CAGR de 16,42 % jusqu'en 2032. Ils couvrent la mise en œuvre, le développement d'interfaces, la formation, l'exploitation du programme et le support continu, ainsi que l'ajustement des règles de flux de travail lorsqu'un prestataire ajoute des sites ou des services cliniques. Un prestataire peut avoir besoin de connexions différentes pour son dossier de santé électronique, son portail patient, son système de pharmacie, son système de laboratoire et ses outils d'accès. Les fournisseurs disposant de relations certifiées dans ces systèmes peuvent rendre le déploiement moins perturbateur. Les services professionnels peuvent établir le programme initial, tandis que les services gérés peuvent soutenir les renouvellements et l'expansion ultérieure. Cela crée une relation récurrente difficile à reproduire pour un fournisseur uniquement logiciel.

Par déploiement :
la migration vers le cloud gagne du terrain sur une base sur site établieLes installations sur site détenaient une part de 39,74 % en 2026. Les grands systèmes de santé préfèrent souvent un contrôle direct sur les modèles biométriques et les processus de sécurité associés. Le déplacement d'une installation établie peut nécessiter des modifications de contrat de dossiers de santé électroniques, une reformation du personnel et une migration des modèles. Ces facteurs rendent les programmes sur site existants difficiles à remplacer rapidement, surtout lorsqu'ils sont intégrés dans des processus d'enregistrement et de portail établis. Ils expliquent également pourquoi certains prestataires privilégient des changements progressifs plutôt qu'un changement complet de plateforme. Les conceptions hybrides peuvent aider un réseau à conserver le contrôle local des données sensibles tout en utilisant des outils centralisés pour l'administration et l'analyse dans un réseau de prestataires avec plusieurs sites.
Au sein du marché de l'identification biométrique des patients, le déploiement basé sur le cloud devrait se développer à un CAGR de 16,53 % jusqu'en 2032. Ce modèle peut réduire les besoins initiaux en infrastructure pour les systèmes de santé de taille moyenne, les cliniques spécialisées et les centres de chirurgie ambulatoire. La livraison par abonnement peut également faciliter l'alignement des coûts avec les volumes de patients et les budgets d'exploitation sans modifier le processus d'identification des patients de base utilisé par le personnel de première ligne. Les prestataires ont toujours besoin de contrôles clairs sur la résidence des données, la séparation des locataires et l'accès sécurisé. Les conceptions fédérées peuvent maintenir la correspondance proche du dispositif de capture et ne partager qu'un jeton non réversible avec les services centraux. Le marché de l'identification biométrique des patients peut donc prendre en charge plusieurs modèles de déploiement plutôt qu'un seul chemin de remplacement.
Par application :
l'enregistrement est en tête tandis que l'authentification en télésanté progresse rapidementL'enregistrement et l'accueil des patients représentaient une part de 26,26 % en 2026. Les événements d'entrée dans les établissements offrent des opportunités régulières de confirmer l'identité, d'identifier les dossiers en double et de prévenir la fraude avant qu'un dossier incorrect ne soit créé ou utilisé lors de la prestation de soins, notamment lorsque les systèmes publics cherchent à connecter la vérification d'identité à un accès plus large à la santé numérique. La vérification au point de soins ajoute de la valeur avant les procédures, l'administration des médicaments et la collecte de spécimens. L'échange d'informations de santé dépend également d'une correspondance fiable lorsque les dossiers circulent entre organisations. Les flux de travail en pharmacie constituent un cas d'usage distinct à forte valeur ajoutée car les contrôles d'identité peuvent réduire les erreurs médicamenteuses et le détournement de substances contrôlées, ce qui peut créer une exposition à la fois clinique et réglementaire. L'enregistrement reste l'application la plus visible car c'est le point de départ de nombreuses consultations de soins.
La télésanté et l'authentification des patients à distance devraient se développer à un CAGR de 16,36 % jusqu'en 2032. Les environnements à distance ne peuvent pas dépendre de scanners physiques ou d'un enregistrement supervisé. La vérification faciale avec contrôles de vivacité est donc importante pour les consultations virtuelles, la création de compte et la récupération de portail. Les prestataires peuvent appliquer une assurance plus élevée à la prescription de substances contrôlées et à d'autres transactions sensibles. Les consultations de suivi de routine peuvent nécessiter une vérification allégée qui n'interrompt pas les soins ou ne place pas une charge technique inutile sur un patient. Cette approche basée sur le risque donne au marché de l'identification biométrique des patients un rôle à la fois dans les canaux de soins en établissement et à distance, y compris les rendez-vous virtuels de routine et les actions administratives sensibles à l'identité.
Par utilisateur final :
la domination des hôpitaux masque la croissance des soins de longue duréeLes hôpitaux et les systèmes de santé détenaient une part de 52,82 % en 2026. Leurs grands volumes de patients et leurs structures départementales complexes créent de nombreux points où un patient doit être identifié correctement. Les environnements de soins aigus comportent également de graves conséquences lorsque la vérification d'identité échoue avant une chirurgie, l'administration de médicaments ou une procédure. Les hôpitaux universitaires et les réseaux de prestataires intégrés peuvent soutenir des déploiements à l'échelle de l'entreprise sur plusieurs sites, départements et canaux numériques orientés vers les patients. Les cliniques spécialisées et les cabinets médicaux représentent une opportunité de volume distincte à mesure que les outils d'accueil liés aux dossiers de santé électroniques deviennent plus faciles à mettre en œuvre. Les centres de chirurgie ambulatoire ont un besoin ciblé de vérifier les patients avant l'anesthésie et les procédures chirurgicales.
Les prestataires de soins de longue durée et de soins à domicile devraient se développer à un CAGR de 16,28 % jusqu'en 2032. La surveillance à distance, la perfusion à domicile et les soins virtuels étendent les exigences d'identité des patients au-delà des murs de l'hôpital. Ces environnements comprennent des patients qui peuvent être âgés, à mobilité réduite ou cognitivement déficients et peuvent avoir besoin d'une expérience de vérification plus indulgente. Les méthodes de capture traditionnelles peuvent ne pas fonctionner également bien pour chaque patient. Cela crée un besoin d'options vocales, comportementales et faciales mobiles accessibles. Les laboratoires et les centres de diagnostic constituent un autre groupe d'utilisateurs spécialisés car la vérification lors de la collecte de spécimens peut éviter des tests répétés et des retards de diagnostic qui peuvent affecter à la fois la qualité des soins et les coûts d'exploitation du laboratoire.
Analyse géographique
Marché de l'identification biométrique des patients dans les Amériques
L'Amérique du Nord détenait une part de 41,27 % en 2026. La région dispose d'une base dense de systèmes hospitaliers et de plateformes de dossiers de santé électroniques établies, capables de prendre en charge des flux de travail d'identité intégrés. Les orientations fédérales en matière d'identification des patients constituent un point de référence pour les prestataires qui évaluent les procédures d'enregistrement et les procédures à haut risque. Les États-Unis restent au cœur des achats en entreprise, car les grands réseaux peuvent déployer des processus communs dans les hôpitaux, les sites ambulatoires et les portails patients, où les erreurs d'identité peuvent générer des tâches administratives répétées. Le Canada progresse grâce aux investissements provinciaux dans la santé numérique, tandis que l'Amérique du Sud est centrée sur le Brésil et l'Argentine. L'Hospital das Clínicas de l'Unicamp a annoncé la mise en place de la reconnaissance faciale pour l'accès des patients, des employés et des visiteurs en février 2026, illustrant l'intérêt du secteur public pour l'infrastructure d'identité numérique au sein d'un grand établissement de santé public.
Marché de l'identification biométrique des patients en Europe
L'Europe représente une opportunité régionale majeure, mais les prestataires doivent faire face à un environnement strict en matière de consentement et de protection des données. Cela favorise les conceptions de systèmes qui facilitent la gestion du consentement, de la conservation et des processus d'audit. Le G-Netz Ident allemand avec ePass pour la création du GesundheitsID en 2025. Ce processus permet aux assurés d'accéder aux dossiers médicaux électroniques, aux ordonnances électroniques et aux services TI Messenger via la vérification biométrique. La France, l'Allemagne et le Royaume-Uni constituent les principaux volumes d'adoption, tandis que l'Italie et l'Espagne bénéficient des investissements continus dans le domaine de la eHealth. L'entreprise espagnole SETT a investi plus de 500 000 EUR (560 000 USD) dans la plateforme d'identification des patients par empreintes digitales et intelligence artificielle de Heuristik en 2025.
Marché de l'identification biométrique des patients en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait se développer à un CAGR de 16,74 % jusqu'en 2032, ce qui en fait le segment régional à la croissance la plus rapide du marché de l'identification biométrique des patients. Les programmes de numérisation de la santé pilotés par les gouvernements en Chine, en Inde, en Corée du Sud et en Asie du Sud-Est élargissent le rôle de l'identité numérique dans la prestation de soins, notamment à mesure que les systèmes publics cherchent à relier la vérification d'identité à un accès plus large à la santé numérique. Ces programmes peuvent associer la vérification des patients aux plateformes de santé nationales et aux services mobiles utilisables avant qu'un patient arrive dans un établissement de soins. La région peut également adopter des modèles axés sur le mobile qui ne dépendent pas d'une infrastructure de bornes fixes. Le Moyen-Orient et l'Afrique en sont à un stade plus précoce, mais les programmes publics créent des cas d'usage visibles. Le Kenya a lancé son système d'identification biométrique de santé à l'hôpital universitaire d'enseignement, de recherche et de référence de Kenyatta en août 2025, avec 29 appareils opérationnels et 99 % des patients se présentant sans rendez-vous enregistrés auprès de l'Autorité de santé sociale.
Paysage concurrentiel
Concentration du Marché
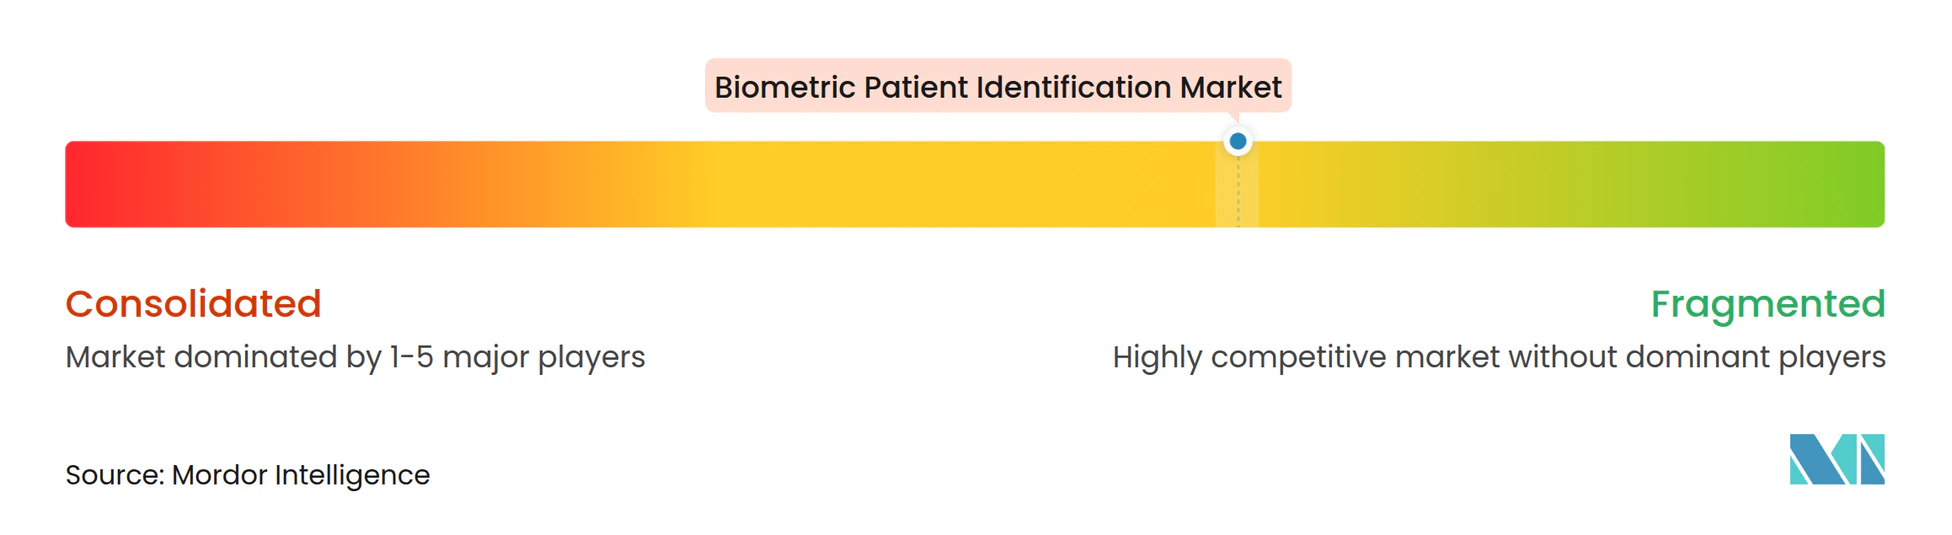
Le marché de l'identification biométrique des patients présente une structure modérément fragmentée. Les fournisseurs d'entreprise établis comprennent Imprivata, NEC Corporation, HID Global, Thales et IDEMIA. Les spécialistes axés sur la santé, notamment CERTIFY Health, M2SYS et Auraya Systems, se différencient par une attention plus approfondie à des flux de travail cliniques particuliers. Les fournisseurs d'entreprise peuvent offrir des capacités plus larges en matière d'identité, de sécurité et d'accès. Les spécialistes peuvent se différencier par l'accueil des patients, l'enregistrement dans les établissements de santé communautaires ou l'authentification des cliniciens en mode mains libres. Cela laisse aux prestataires le choix entre une couverture de plateforme plus large et un outil conçu pour un flux de travail étroit, chaque option nécessitant un examen attentif de la portée de l'intégration, de la convivialité pour les patients, du calendrier d'achat et du support opérationnel sur toute la durée du contrat.
Imprivata a acquis Verosint en octobre 2025 pour ajouter des capacités de détection et de réponse aux menaces d'identité à sa plateforme de gestion des accès. Il a également rendu Patient Access disponible dans Epic Toolbox en février 2026 pour la vérification d'identité MyChart. NEC a obtenu le premier rang lors de l'évaluation de la reconnaissance faciale du NIST de mars 2026, avec un taux d'erreur de 0,06 % sur 12 millions d'identités enregistrées. Il a également développé une authentification biométrique multimodale par reconnaissance faciale et iris en mode passage pour les personnes en mouvement. Ces évolutions montrent que les fournisseurs combinent précision de correspondance, vivacité, signaux comportementaux et intégration aux dossiers de santé électroniques au lieu de se concentrer uniquement sur les dispositifs de capture, car les acheteurs recherchent de plus en plus une couche de gestion d'identité connectée.
La certification sur les places de marché et les connexions validées aux dossiers de santé électroniques deviennent des outils concurrentiels importants car ils peuvent raccourcir les cycles d'acquisition hospitalière. Les prestataires souhaitent un support pour les événements d'identité sur les canaux de bornes, mobiles, portails et télésanté. Les soins à domicile restent un domaine ouvert car aucun fournisseur n'a établi un leadership clair dans la vérification de la surveillance des patients à distance ou la gestion de l'identité pour la perfusion à domicile. HID a acquis Intelligent Observation en août 2025 pour étendre son portefeuille de services de localisation en temps réel dans le secteur de la santé avec la surveillance de la conformité à l'hygiène des mains. Cela montre comment les fonctions d'identité opérationnelle, de flux de patients et de sécurité dans le secteur de la santé pourraient de plus en plus être fournies ensemble via des plateformes opérationnelles connectées.
Leaders du secteur de l'identification biométrique des patients
-
Imprivata, Inc.
-
NEC Corporation
-
HID Global Corporation
-
Thales S.A.
-
Fujitsu Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'identification biométrique des patients Entreprises couvertes dans ce rapport
- Imprivata, Inc.
- NEC Corporation
- HID Global Corporation
- Thales
- Fujitsu Limited
- M2SYS LLC
- BIO-key International, Inc.
- Suprema Inc.
- Aware, Inc.
- Hitachi, Ltd.
- IDEMIA Identity & Security France SAS
- FacePhi Biometria, S.A.
- FaceTec, Inc.
- Veridas, S.L.
- Auraya Systems Pty Ltd
- Integrated Biometrics, LLC
- ZKTeco Co., Ltd.
- Cognitec Systems GmbH
- Innovatrics, s.r.o.
- Aratek International
- CERTIFY Health, Inc.
Développements industriels récents dans Marché de l'identification biométrique des patients
- Septembre 2026 : Suprema a lancé BioStar X v1.0.3, sa plateforme de contrôle d'accès sur site ouverte, conçue nativement autour d'une authentification biométrique avancée. La mise à jour a introduit un traitement rapide de l'authentification faciale allant jusqu'à 35 authentifications par minute via le terminal BioStation 3, répondant directement aux exigences de débit des environnements d'enregistrement hospitalier à fort volume et renforçant la position de Suprema dans les environnements de santé réglementés.
- Mars 2026 : Imprivata a présenté la gestion d'identité agentique lors de HIMSS 2026, étendant sa plateforme de gestion des accès dans le secteur de la santé pour sécuriser, gouverner et surveiller les agents d'IA dans les systèmes cliniques modernes et hérités. Le produit permet aux organisations de santé d'appliquer un accès à moindre privilège, d'auditer l'activité des agents d'IA en temps réel et de révoquer l'accès des agents lorsque des signaux de risque indiquent un comportement anormal, comblant ainsi une lacune de gouvernance qui s'élargit à mesure que l'IA clinique se propage.
- Mars 2026 : La technologie de reconnaissance faciale de NEC Corporation a été classée la plus précise au monde dans le benchmark d'identification 1:N de l'évaluation de la technologie de reconnaissance faciale du NIST, atteignant un taux d'erreur de 0,06 % sur 12 millions de dossiers d'enregistrement et occupant la première position dans 4 des 8 principales catégories d'évaluation. Ce classement a été maintenu de 2009 à 2026, établissant NEC comme le fournisseur de référence en matière de performance pour les systèmes de santé ayant des exigences strictes en matière de précision d'identification des patients.
- Février 2026 : Imprivata Patient Access est devenu entièrement disponible dans Epic Toolbox dans la catégorie Vérification d'identité pour MyChart, permettant aux patients de créer et de récupérer des comptes MyChart via une vérification d'identité basée sur la reconnaissance faciale conforme aux normes NIST IAL2. L'intégration soutient l'initiative CMS « Kill the Clipboard » et élimine le besoin de flux de travail de récupération de compte par téléphone ou en personne.
Portée du rapport mondial sur le marché de l'identification biomtrique des patients
Le marché de l'identification biométrique des patients comprend le matériel, les logiciels et les services qui utilisent des caractéristiques biologiques ou comportementales uniques telles que les empreintes digitales, la reconnaissance faciale, les scans d'iris/veine palmaire et la reconnaissance vocale pour identifier, vérifier et associer avec précision les patients à leurs dossiers médicaux dans les environnements de soins de santé.
Le rapport sur le marché de l'identification biométrique des patients est segmenté par type de produit (capteurs et scanners biométriques, caméras d'enregistrement et bornes, logiciel d'identité biométrique, plateformes d'intégration et d'orchestration d'identité, et services gérés d'identité biométrique), technologie (reconnaissance par empreinte digitale, reconnaissance faciale, reconnaissance par iris, reconnaissance par paume et veine des doigts, reconnaissance vocale et biométrie comportementale), composant (matériel, logiciel et services), déploiement (sur site, basé sur le cloud et hybride), application (enregistrement et accueil des patients, prévention des dossiers médicaux en double, vérification de l'identité des patients au point de soins, échange d'informations de santé et correspondance entre prestataires, distribution de médicaments en pharmacie, et télésanté et authentification des patients à distance), utilisateur final (hôpitaux et systèmes de santé, cliniques spécialisées et cabinets médicaux, centres de chirurgie ambulatoire, laboratoires cliniques et centres de diagnostic, et prestataires de soins de longue durée et de soins à domicile) et géographie. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Capteurs et scanners biométriques |
| Caméras d'enregistrement et bornes |
| Logiciel d'identité biométrique |
| Plateformes d'intégration et d'orchestration d'identité |
| Services gérés d'identité biométrique |
| Reconnaissance par empreinte digitale |
| Reconnaissance faciale |
| Reconnaissance par iris |
| Reconnaissance par paume et veine des doigts |
| Reconnaissance vocale |
| Biométrie comportementale |
| Matériel |
| Logiciel |
| Services |
| Sur site |
| Basé sur le cloud |
| Hybride |
| Enregistrement et accueil des patients |
| Prévention des dossiers médicaux en double |
| Vérification de l'identité des patients au point de soins |
| Échange d'informations de santé et correspondance entre prestataires |
| Distribution de médicaments en pharmacie |
| Télésanté et authentification des patients à distance |
| Hôpitaux et systèmes de santé |
| Cliniques spécialisées et cabinets médicaux |
| Centres de chirurgie ambulatoire |
| Laboratoires cliniques et centres de diagnostic |
| Prestataires de soins de longue durée et de soins à domicile |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Capteurs et scanners biométriques | |
| Caméras d'enregistrement et bornes | ||
| Logiciel d'identité biométrique | ||
| Plateformes d'intégration et d'orchestration d'identité | ||
| Services gérés d'identité biométrique | ||
| Par technologie de reconnaissance | Reconnaissance par empreinte digitale | |
| Reconnaissance faciale | ||
| Reconnaissance par iris | ||
| Reconnaissance par paume et veine des doigts | ||
| Reconnaissance vocale | ||
| Biométrie comportementale | ||
| Par composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par déploiement | Sur site | |
| Basé sur le cloud | ||
| Hybride | ||
| Par application | Enregistrement et accueil des patients | |
| Prévention des dossiers médicaux en double | ||
| Vérification de l'identité des patients au point de soins | ||
| Échange d'informations de santé et correspondance entre prestataires | ||
| Distribution de médicaments en pharmacie | ||
| Télésanté et authentification des patients à distance | ||
| Par utilisateur final | Hôpitaux et systèmes de santé | |
| Cliniques spécialisées et cabinets médicaux | ||
| Centres de chirurgie ambulatoire | ||
| Laboratoires cliniques et centres de diagnostic | ||
| Prestataires de soins de longue durée et de soins à domicile | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'identification biométrique des patients ?
Le marché de l'identification biométrique des patients est évalué à 1,46 milliard USD en 2026 et devrait atteindre 3,58 milliards USD d'ici 2032, à un CAGR de 15,93 % de 2027 à 2032.
Qu'est-ce qui stimule l'adoption de l'identification biométrique des patients ?
Les besoins en matière de sécurité des patients, les coûts liés aux erreurs d'identification, les dossiers de santé électroniques interopérables, les risques de fraude à l'identité et l'enregistrement sans contact soutiennent l'adoption.
Quelle technologie biométrique est en tête pour l'identification des patients dans le secteur de la santé ?
La reconnaissance faciale est en tête des technologies de reconnaissance avec une part de 28,77 % en 2026 et devrait se développer à un CAGR de 16,23 % jusqu'en 2032.
Pourquoi la télésanté modifie-t-elle les exigences d'authentification des patients ?
Les soins à distance ne peuvent pas s'appuyer sur des dispositifs de capture physiques, de sorte que les prestataires ont besoin de la vérification faciale, des contrôles de vivacité et d'une assurance d'identité basée sur le risque.
Quels utilisateurs finaux adoptent le plus rapidement l'identification biométrique des patients ?
Les prestataires de soins de longue durée et de soins à domicile devraient se développer à un CAGR de 16,28 % jusqu'en 2032, à mesure que la surveillance à distance et les soins à domicile augmentent.
Quelle région connaît la croissance projetée la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 16,74 % jusqu'en 2032, soutenue par les programmes de numérisation de la santé et les services d'identité axés sur le mobile.