
Tamanho e Participação do Mercado de Serviços de Engenharia Acústica Automotiva
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
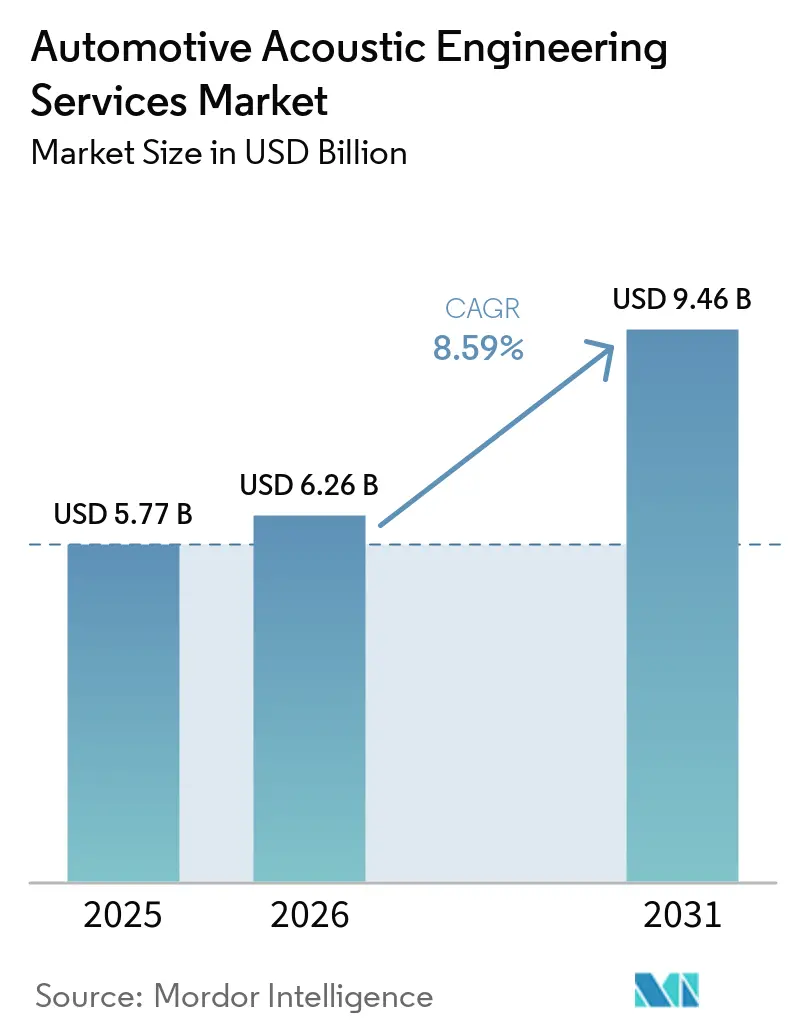
| Tamanho do Mercado (2026) | 6.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.46 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.59 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Engenharia Acústica Automotiva por Mordor Intelligence
O tamanho do mercado de serviços de engenharia acústica automotiva está em 5,77 bilhões de USD em 2025 e deve crescer de 6,26 bilhões de USD em 2026 para atingir 9,46 bilhões de USD até 2031, refletindo um CAGR de 8,59% ao longo do período de previsão (2026-2031). A aplicação rigorosa das leis de ruído veicular pós-2025, a transição constante para a propulsão elétrica e a crescente exigência dos consumidores por interiores com silêncio de biblioteca impulsionam conjuntamente o mercado de serviços de engenharia acústica automotiva. Os fornecedores garantem trabalho recorrente à medida que as montadoras antecipam a expertise em NVH em gêmeos digitais, encurtam os ciclos de validação com cadeias de ferramentas baseadas em nuvem e posicionam a acústica como um diferenciador de marca. Os fornecedores de nível 1 aprofundam alianças com empresas de software para equilibrar limites de ruído mais rigorosos em relação às normas de segurança que ainda exigem sons de alerta audíveis. As oportunidades de serviço também se expandem à medida que estruturas de carroceria leves e a mobilidade conectada amplificam novos mecanismos de ruído.
Principais Conclusões do Relatório
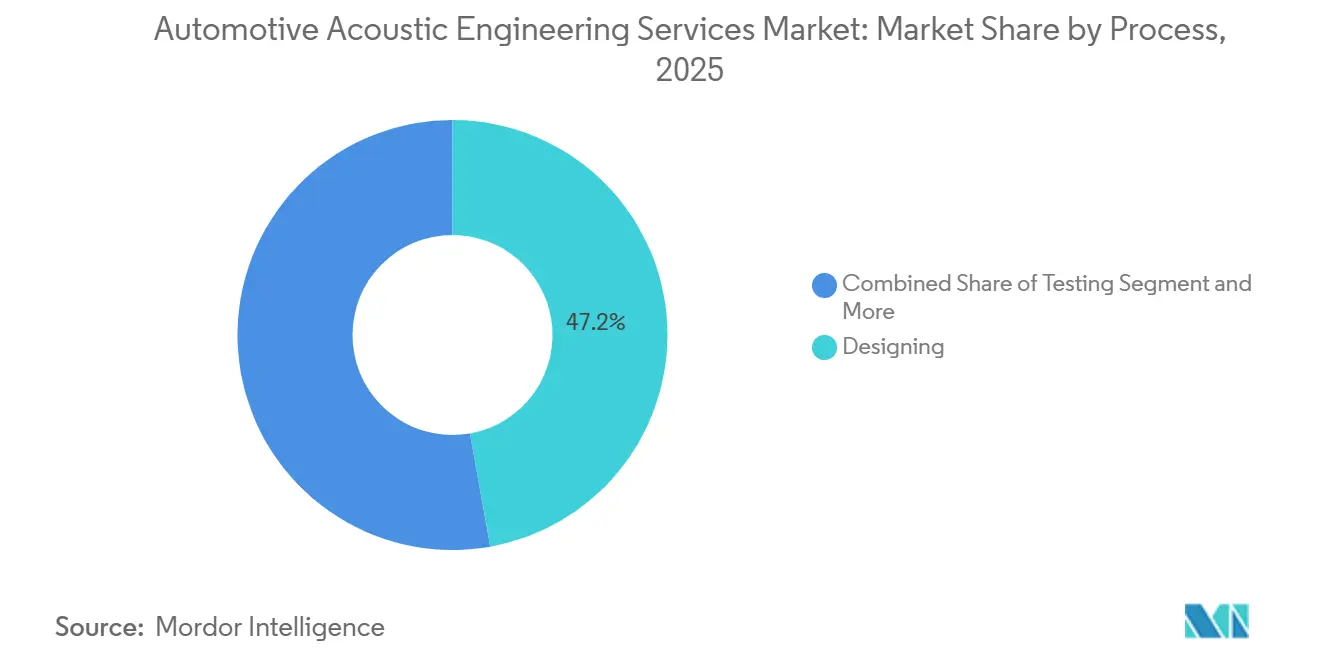
- Por processo, os serviços de concepção lideraram com uma participação de receita de 47,15% em 2025 e crescerão mais rapidamente a um CAGR de 10,15% até 2031.
- Por software, as soluções de calibração detinham 36,25% da participação do mercado de serviços de engenharia acústica automotiva em 2025 e crescerão a um CAGR de 8,96%.
- Por aplicação, o trem de força representou 32,44% do tamanho do mercado de serviços de engenharia acústica automotiva em 2025, enquanto o segmento de carroceria e estrutura está projetado para crescer a um CAGR de 11,23% até 2031.
- Por tipo de veículo, os automóveis de passeio lideraram com uma participação de 76,12% em 2025 e registrarão um CAGR de 9,82% até 2031.
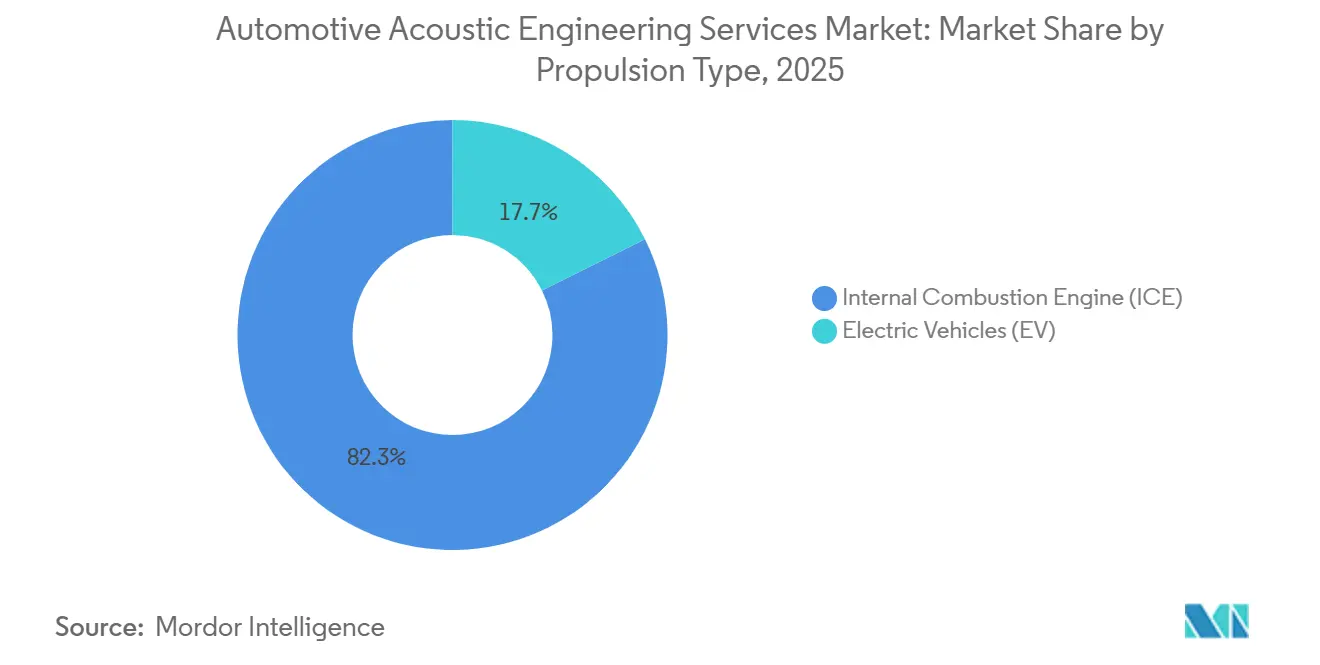
- Por tipo de propulsão, os modelos de motor de combustão interna comandaram uma participação de 82,34% em 2025, enquanto os veículos elétricos registrarão o maior CAGR de 12,45%.
- Por uso final, os programas de montadoras retiveram uma participação de 65,03% em 2025, enquanto o mercado de reposição está projetado para crescer a um CAGR de 11,51%.
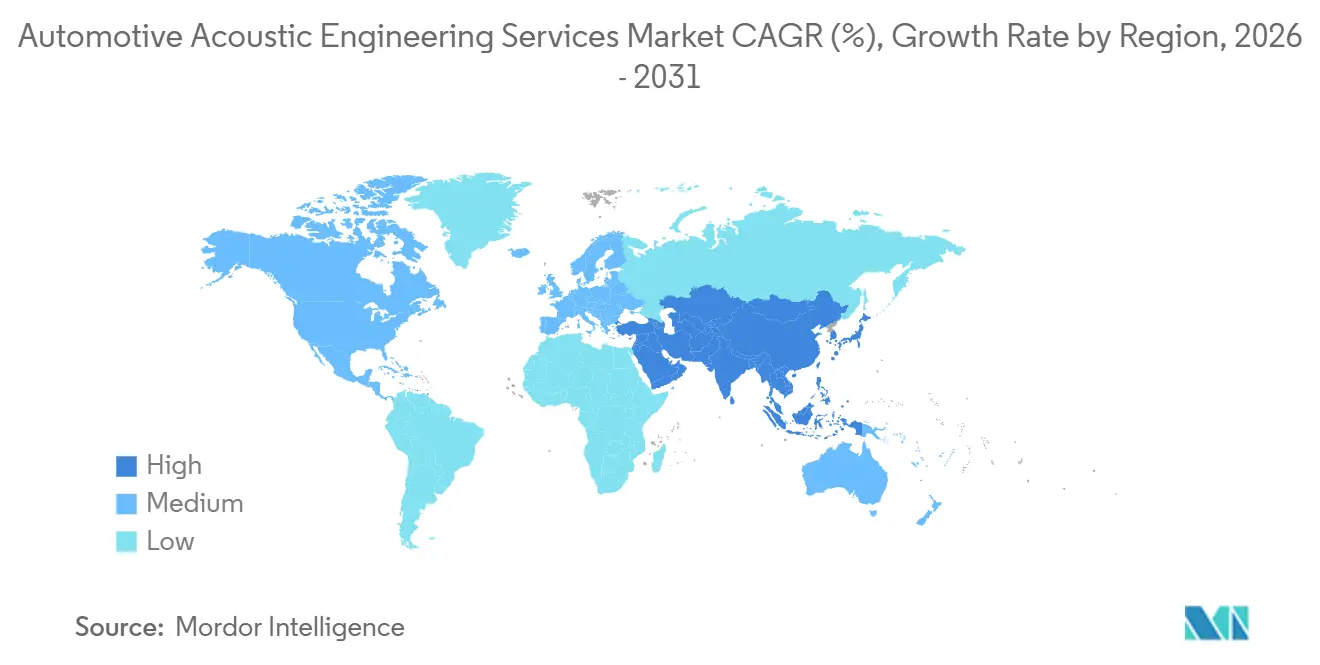
- Por geografia, a Ásia-Pacífico detinha uma participação de 38,13% em 2025 e registrará o crescimento mais rápido com um CAGR de 9,45% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento dos VEs Expõe Novos Desafios de NVH | +2.1% | Global, Ásia-Pacífico e UE em alta | Curto prazo (≤ 2 anos) |
| Regulamentações Globais Rigorosas de Ruído | +1.8% | Global, UE e China lideram | Médio prazo (2-4 anos) |
| Demanda por Acústica Premium | +1.5% | América do Norte, Europa, Ásia-Pacífico de alto padrão | Longo prazo (≥ 4 anos) |
| Adoção de Fluxos de Trabalho Avançados de NVH | +1.2% | América do Norte e Europa em primeiro lugar | Médio prazo (2-4 anos) |
| "Som Característico" de Marca das Montadoras | +0.9% | Marcas premium em todo o mundo | Longo prazo (≥ 4 anos) |
| Análise Acústica com IA de Borda para OTA | +0.7% | Líderes em veículos conectados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Rápido dos Veículos Elétricos Expondo Novos Desafios de NVH
O setor automotivo está testemunhando uma mudança significativa em direção a tecnologias avançadas de simulação acústica, impulsionada pela necessidade de processos de desenvolvimento de veículos mais eficientes e precisos. Essa tendência é exemplificada por avanços tecnológicos recentes, como o desenvolvimento pela Warwick Acoustics de transdutores inovadores de áudio automotivo em outubro de 2023, que não apenas melhoraram o desempenho acústico, mas também reduziram a dependência de elementos de terras raras em sua produção. Esses desenvolvimentos demonstram como as tecnologias de simulação estão permitindo que os fabricantes otimizem simultaneamente os objetivos de desempenho acústico e sustentabilidade, levando a ciclos de desenvolvimento de produtos mais eficientes e custos reduzidos de protótipos.
Regulamentações Globais de Ruído Veicular Tornando-se Mais Rigorosas Após 2025
O Regulamento Técnico da ONU/CEE sobre Veículos de Transporte Rodoviário Silenciosos exige menor ruído de passagem e sistemas obrigatórios de alerta acústico para veículos a partir de 2026 [1]. As montadoras agora equilibram a audibilidade externa para a segurança de pedestres com metas de cabine mais silenciosa, o que aumenta a dependência de modelagem específica por frequência, simulação de passagem e correlação de testes regulatórios. Os reguladores chineses seguem o mesmo referencial, mas acrescentam limites de ruído urbano, forçando as montadoras locais a terceirizar simulação e pontuação psicoaacústica objetiva. Os serviços abrangem mapeamento regulatório, certificação virtual e suporte à homologação, acelerando a receita para empresas focadas em conformidade.
Crescente Demanda dos Consumidores por Conforto Acústico Premium na Cabine
Os compradores no período pós-pandemia tratam a cabine como um escritório móvel e zona de bem-estar. Os segmentos premium aceitam aumentos de preço por níveis de ruído abaixo de 40 dB a 120 km/h, incentivando as marcas de segmento de massa a incorporar cancelamento ativo de ruído e amortecedores antes limitados a marcas de luxo. Os fornecedores integram mantas de barreira de baixa densidade e ANC algorítmico nos primeiros ciclos de concepção, ajudando os fabricantes a aproveitar o silêncio como um fator de retenção de clientes durante longos deslocamentos. A tendência eleva os gastos de engenharia por veículo, especialmente na sintonização de assinatura interior.
Adoção de Fluxos de Trabalho Avançados de CAE e NVH com Gêmeos Digitais pelas Montadoras
O Simcenter, o Virtual.Lab e suítes comparáveis agora permitem que os engenheiros prevejam o SPL da cabine antecipadamente e validem por meio de câmeras de som com hardware em malha fechada. As campanhas virtuais reduzem significativamente as construções de protótipos e encurtam o prazo de lançamento em cerca de três meses[2]. As casas de engenharia licenciam solvers em termos baseados em consumo e agrupam computação HPC, tornando o CAE como Serviço atraente para montadoras de médio porte. A demanda aumenta para o acoplamento multifísico de domínios estruturais, acústicos e eletromagnéticos para modelar as tonalidades de motores elétricos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo de Capital da Infraestrutura | -1.1% | Mercados emergentes | Longo prazo (≥ 4 anos) |
| Volatilidade da Cadeia de Suprimentos para Acústica | -0.9% | Global, modelos sensíveis a custos | Curto prazo (≤ 2 anos) |
| Escassez de Engenheiros de NVH Qualificados | -0.8% | Ásia-Pacífico, América do Sul, Oriente Médio e África | Médio prazo (2-4 anos) |
| Atrasos na Certificação de Cibersegurança | -0.6% | Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital de Infraestrutura de Testes Acústicos em Escala Completa
Uma câmara anecoica completa com equipamentos de excitação supera um capex considerável, limitando a implantação de instalações a grandes incumbentes e mantendo as barreiras elevadas em regiões com pressão de custos. Empresas menores, portanto, alugam slots ou ingressam em consórcios, mas conflitos de agendamento atrasam os programas. As células de teste para VEs adicionam camadas de segurança de alta tensão, inflando ainda mais os custos. A localização geográfica limitada de instalações de última geração aumenta o tempo de logística e eleva os orçamentos de projetos para montadoras de mercados emergentes.
Volatilidade da Cadeia de Suprimentos em Espumas Acústicas Especiais e Sensores
As espumas poroelásticas especiais dependem de matérias-primas químicas de nicho cujas escassezes dobraram os prazos de entrega. As restrições de semicondutores também afetaram os microfones MEMS vitais para os arrays de ANC. Os projetos foram então redesenhados com alternativas, causando expansão de escopo. Os fornecedores elevam a modelagem de risco de fornecimento para os sprints de concepção e aconselham o fornecimento duplo para amortecer a volatilidade até que as adições de capacidade estabilizem os estoques.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Processo:
A Integração Liderada pela Concepção Orienta a Liderança de MercadoAs atividades de concepção capturaram 47,15% da receita de 2025, pois as montadoras incorporaram modelos acústicos dentro dos portões de arquitetura iniciais, minimizando as reformas posteriores. O mesmo segmento está posicionado para o crescimento mais rápido a um CAGR de 10,15% até 2031. O mercado de serviços de engenharia acústica automotiva recompensa as empresas que pivotam do diagnóstico reativo para a síntese preditiva. Os compromissos típicos começam com modelos vibroacústicos na prancheta, painéis paramétricos e cascatas de metas, depois fluem para o refinamento de protótipos. A adoção de algoritmos de otimização de banda larga e metamateriais leves na fase conceitual gerou valor de serviço incremental. Os serviços de teste mantêm relevância para homologação e correlação, mas se deslocam para investigações em micro-etapas, como compatibilidade eletromagnética para inversores e bombas de resfriamento de baterias. Os serviços de desenvolvimento vinculam tendências virtuais e físicas, usando agitadores de sete postos e arrays de câmeras de som móveis para identificar frequências críticas durante eventos de condução. O mix equilibrado de processos garante contratos duradouros que cobrem um programa de modelo completo de cinco anos.
O beamforming aprimorado se integra à otimização de topologia para derivar layouts de painéis que controlam os modos de ressonância antes do congelamento da chapa metálica. A abordagem economiza na massa de amortecimento em estágio tardio, um benefício crítico à medida que as montadoras buscam ganhos de autonomia em SUVs elétricos. Os fornecedores de serviços incorporam workshops de design thinking com equipes de carroceria bruta, permitindo que os critérios de NVH se situem ao lado das metas de colisão e estilo. À medida que a automação aumenta, os entregáveis de concepção se transformam em bibliotecas paramétricas consumíveis por ferramentas de CAD generativo, cimentando os papéis dos fornecedores como curadores de dados dentro do mercado de serviços de engenharia acústica automotiva.

Por Software:
A Sofisticação da Calibração Impulsiona a Dominância ContínuaAs plataformas de calibração detinham uma participação de receita de 36,25% em 2025 e se expandirão a um CAGR de 8,96%, à medida que o ANC com múltiplos microfones, o rastreamento de ordem de motor e o posicionamento de som 3D exigem ajuste fino. Um único modelo premium pode exigir um número considerável de conjuntos de parâmetros entre acabamentos, climas e opções de pneus, alimentando um robusto fluxo de consultoria para fornecedores especializados. O fechamento de malha assistido por IA agora atualiza automaticamente as tabelas de ganho durante o mapeamento de carga de estrada, reduzindo os dias de validação. Os solvers de simulação convergem códigos vibroacústicos com solvers de campo eletromagnético para que as equipes co-otimizem os padrões de comutação do inversor e o ruído da cabine. Os fornecedores de software agrupam flexibilidade de licença em nuvem, permitindo uso escalonado durante os picos do programa. A complexidade de integração alimenta a receita de serviços para middleware, scripts de interface e gestão de direitos digitais.
As marcas premium solicitam playlists personalizadas e paisagens sonoras binaurais curadas para cada modelo. Os fornecedores fundem métricas psicoaacústicas como rugosidade e nitidez com a linguagem de design da marca. Os pipelines OTA então atualizam a equalização para compensar amortecedores envelhecidos ou novos compostos de pneus, transformando a calibração acústica de um evento de lançamento em um ciclo de vida completo. Essas dinâmicas fortalecem o mercado de serviços de engenharia acústica automotiva à medida que as atualizações de software se tornam anuidades recorrentes de alta margem que se estendem muito além dos marcos da primeira venda.
Por Aplicação:
A Inovação em Carroceria e Estrutura Acelera o CrescimentoOs domínios de trem de força retiveram uma participação de 32,44% em 2025, mas os compromissos de carroceria e estrutura avançarão a um CAGR de 11,23% até 2031. A combinação de múltiplos materiais com compósitos de alumínio-aço e fibra moldada deixa vazios acústicos que precisam de mantas de amortecimento personalizadas e laminados de camada restrita. Os engenheiros executam transformadas de Fourier rápidas na vibração de painéis para redesenhar padrões de nervuras, otimizar o espaçamento de pontos de solda e posicionar patches viscoelásticos. Portas mais leves e tetos panorâmicos aumentam o som irradiado, mas melhoram a estética, criando compensações que estimulam contratos com uso intensivo de simulação.
As regras de passagem da UE agora usam o ruído geral do veículo, impulsionando pacotes holísticos onde revestimentos de arco de roda, painéis sob o piso e coberturas aerodinâmicas de rodas devem equilibrar arrasto e som. Os fornecedores de serviços, portanto, oferecem execuções acopladas de CFD-acústica dentro de gêmeos digitais. As metas de silêncio na cabine se mesclam com P&D avançado de materiais; por exemplo, espumas de nanocelula cortadas a laser para geometria de poros consistente. Como essas soluções frequentemente deslocam modos estruturais, os fornecedores mantêm expertise de domínio para alinhar a saída de CAE com as expectativas subjetivas de conforto de condução. Esse trabalho integrado consolida os fluxos de receita para o mercado de serviços de engenharia acústica automotiva.
Por Tipo de Veículo:
Automóveis de Passeio Continuam a Ancorar a DemandaOs automóveis de passeio representaram 76,12% dos gastos de 2025 e estão projetados para crescer a um CAGR de 9,82% até 2031. O crescimento do segmento reflete altos volumes e crescentes expectativas de conforto acústico nos segmentos de crossover compacto e sedan de luxo. Os SUVs elétricos agora apresentam portas com vedação dupla e grades metaméricas para mitigação aeroaacústica, projetos que exigem equipes interdisciplinares de NVH e CFD. Os veículos comerciais ficam atrás nos gastos, mas ganham impulso à medida que as frotas de entrega buscam cabines mais silenciosas para reduzir a fadiga do motorista e melhorar a clareza de voz da telemática.
Os pilotos de caminhões de nível 3 dependem fortemente de arrays de microfones para monitoramento da cabine, portanto os fornecedores recalibram os limiares de fundo em amplas temperaturas operacionais. Isso gera nova consultoria para posicionamento de sensores, isolamento de chicotes de fiação e classificação de ruído por IA. Ao longo do horizonte de previsão, os operadores de ônibus adotam higiene acústica para elevar o conforto dos passageiros e atrair aplicativos de compartilhamento de viagens. Essas necessidades em cascata reforçam os automóveis de passeio como base de receita enquanto os veículos comerciais se tornam um potencial incremental para o mercado de serviços de engenharia acústica automotiva.
Por Tipo de Propulsão:
A Transição Elétrica Abre Oportunidades ComplexasOs modelos de combustão interna detinham uma participação de 82,34% em 2025, mas os veículos elétricos crescerão mais rapidamente a um CAGR de 12,45%. O chiado do motor a 2.000–12.000 Hz, os ventiladores de resfriamento da bateria e as harmônicas do inversor alteram a energia espectral, remodelando o espaço do problema de NVH. As equipes, portanto, constroem modelos híbridos combinando malhas de elementos finitos estruturais com solvers de elementos de contorno de alta frequência. A síntese de sons de alerta amplia ainda mais o escopo, cobrindo seleção de alto-falantes, testes psicoaacústicos e mapeamento de regulamentações regionais.
Os fornecedores cultivam o legado de motor de combustão interna para acústica de turbo de downsizing, mesmo enquanto defendem chapas de amortecimento elétrico revestidas com PET reciclado. Os SUVs híbridos complicam as questões com transições de motor ligado-desligado, portanto os filtros de Kalman gerenciam a continuidade de fase nas mudanças do trem de força. Essas camadas técnicas mais profundas elevam o valor médio do projeto, sustentando o tamanho do mercado de serviços de engenharia acústica automotiva e aumentando a resiliência contra volumes cíclicos de veículos.
Por Uso Final:
Os Serviços de Reposição AceleramOs programas de montadoras permaneceram dominantes com 65,03% em 2025, mas o mercado de reposição registrará um CAGR de 11,51% à medida que as frotas retrofitam forros de ANC e vedações de portas aprimoradas para estender a vida útil dos veículos. Os kits de acústica de cabine apresentam uma margem considerável para os fornecedores de serviços, combinando peças e mão de obra de ajuste. As regras de bairros exclusivos para VEs também acionam retrofits de sons de alerta em carros elétricos mais antigos, abrindo novos projetos orientados à conformidade.
Oficinas especializadas fazem parceria com consultores de NVH para realizar varreduras espectrais no local e kits de amortecimento personalizados em menos de dois dias. As atualizações de áudio over-the-air se seguem, transformando cada trabalho em uma assinatura de software. As frotas comerciais adotam modelos de assinatura onde as empresas de serviços monitoram a deriva acústica e despacham amortecedores de reposição proativamente, diversificando o portfólio de receitas do mercado de serviços de engenharia acústica automotiva.
Análise Geográfica
Mercado de Serviços de Engenharia Acústica Automotiva da APAC
A Ásia-Pacífico liderou com uma participação de 38,13% em 2025 e avançará a um CAGR de 9,45% até 2031, à medida que a produção de VEs da China aumenta e a Índia se fortalece como um nó de terceirização de engenharia [3]. Os subsídios governamentais na província de Guangdong cobrem uma parcela significativa das atualizações de ferramentas de NVH, estimulando os laboratórios locais. Os fornecedores de nível 1 japoneses refinam metamateriais e os fornecem em toda a região, enquanto as montadoras coreanas implantam chips duplos de ANC em sedans premium, garantindo acordos de retenção de serviços locais. O Sudeste Asiático vê projetos acústicos vinculados a novas plantas de CKD, mas persistem lacunas de talentos, portanto o trabalho remoto transfronteiriço supre a capacidade.
Mercado de Serviços de Engenharia Acústica Automotiva da Europa
A Europa detém um forte legado graças às montadoras alemãs premium e à robusta regulamentação. A Diretiva de Ruído Ambiental da UE mantém as linhas de teste de passagem reservadas durante todo o ano, sustentando a demanda por execuções de correlação. A Alemanha incuba pilotos de gêmeos digitais, enquanto a França e a Itália refinam materiais de feltro leve reciclados de resíduos têxteis. O Brexit estimula as empresas do Reino Unido a atrair clientes transatlânticos, adicionando diversidade de receita para suavizar as incertezas regionais. No geral, as metas rigorosas de sustentabilidade elevam os materiais ecoaacústicos e a pesquisa de amortecimento energeticamente eficiente.
Mercado de Serviços de Engenharia Acústica Automotiva da América do Norte
A América do Norte mostra um impulso equilibrado. Os produtores de picapes e SUVs nos Estados Unidos incorporam o aprimoramento ativo do som do escapamento para manter o caráter da marca em meio a motores de menor cilindrada. O Canadá abriga fábricas de microfones MEMS que garantem o fornecimento local para arrays de ANC com alta densidade de sensores, alinhando-se bem com os incentivos da Lei de Redução da Inflação dos Estados Unidos. A clareza regulatória da EPA sobre os volumes de alerta de VEs acelera os projetos de homologação, e a afinidade dos consumidores por sistemas de áudio premium mantém o refinamento acústico no topo das listas de recursos desejados. As plantas de montagem do México intensificam a capacidade de NVH para atender às normas de ruído de exportação, contando com consultores do Texas e de Michigan para ferramentas e treinamento.
Cenário Competitivo
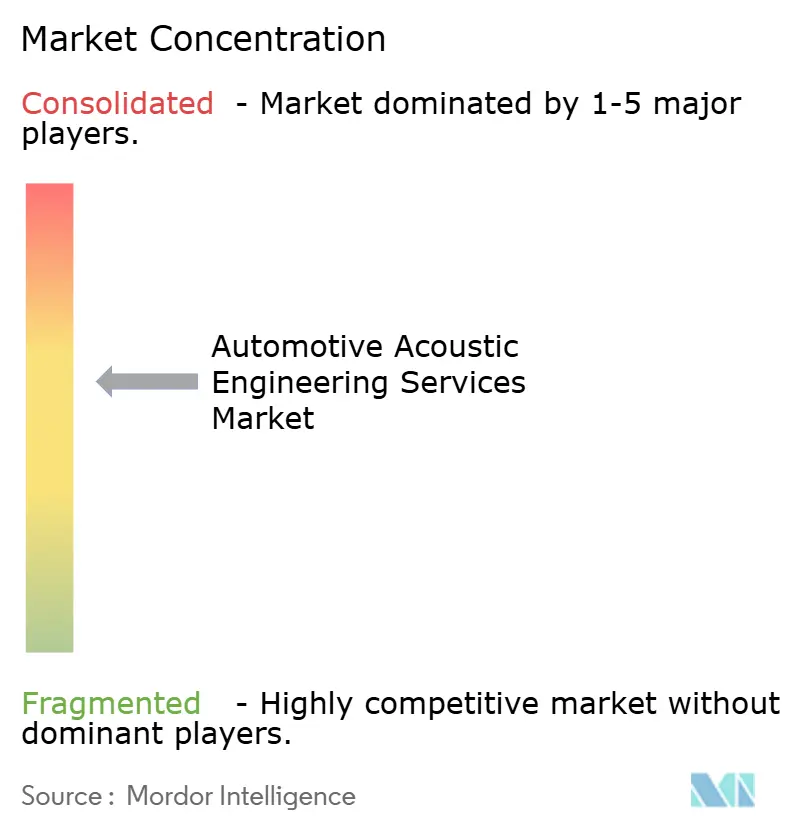
A concentração do mercado permanece moderada. Os participantes do mercado, incluindo AVL, Siemens Digital Industries e Bertrandt, detêm uma participação significativa da receita global por meio de portfólios de ponta a ponta que cobrem modelagem, hardware e consultoria. Esses incumbentes reforçam suas vantagens competitivas com solvers proprietários, conhecimento de domínio e acordos de serviços principais de múltiplos ciclos. Eles também co-desenvolvem módulos de gêmeos digitais que se integram às pilhas de PLM das montadoras, aumentando os custos de troca. Os especialistas de médio porte conquistam nichos em análise tonal de VEs, psicoaacústica e análise de IA de borda, frequentemente fazendo parceria com startups de sensores ou materiais.
Os movimentos estratégicos se concentram na expansão digital e em posições regionais. A AVL abriu um centro de NVH para trem de força híbrido perto de Xangai. A Siemens adquiriu uma startup sueca de IA para integrar a detecção de anomalias acústicas ao Simcenter. A Bertrandt assinou um acordo com uma montadora de luxo alemã para pacotes imersivos de branding sonoro em plataformas de bateria futuras. A Continental Engineering Services expande no México para apoiar programas de VEs norte-americanos. Tais acordos destacam uma cultura de colaboração, dada a complexidade multifísica da acústica.
Oportunidades de espaço em branco emergem em nuvem de NVH com cibersegurança, espumas de amortecimento biodegradáveis e monitoramento de saúde acústica de frotas. Novos entrantes exploram caminhos de SaaS para oferecer análise espectral exclusivamente por assinatura. Os inovadores de materiais propõem absorvedores infundidos com grafeno que reduzem a massa, mas mantêm a absorção de baixa frequência. Os incumbentes respondem criando fundos de capital de risco corporativo para garantir soluções à prova de futuro para o mercado de serviços de engenharia acústica automotiva.
Líderes do Setor de Serviços de Engenharia Acústica Automotiva
-
AVL List GmbH
-
Siemens Digital Industries Software
-
Bertrandt AG
-
EDAG Engineering GmbH
-
FEV Group GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Engenharia Acústica Automotiva Empresas cobertas neste relatório
- AVL List GmbH
- Siemens Digital Industries Software
- Bertrandt AG
- EDAG Engineering GmbH
- FEV Group GmbH
- HEAD acoustics GmbH
- Schaeffler Engineering GmbH
- Autoneum Holding AG
- STS Group AG
- Continental Engineering Services Ltd.
- IAV GmbH
- Müller-BBM VibroAkustik Systeme
- Signal.X Technologies LLC
- Tata Technologies
- Roechling Automotive
- Harman International Industries, Inc.
- Tenneco Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços de Engenharia Acústica Automotiva
- Setembro de 2026: A Audio Foundry (AF), uma colaborativa de tecnologia de áudio automotivo, anunciou a Hear360 como seu mais novo membro. A Hear360, uma empresa de soluções de tecnologia de áudio fundada por engenheiros vencedores do GRAMMY Award, licencia tecnologia de processamento de nível estúdio para fabricantes de produtos. Por meio de sua adesão, a Hear360 contribuirá com sua abordagem de renderização de áudio espacial personalizado para aprimorar a experiência na cabine do veículo ao lado da comunidade de especialistas, inventores, designers e engenheiros da Audio Foundry.
- Setembro de 2026: A ZF Commercial Vehicle Control Systems India Ltd. (CVCS India) anunciou que seu Laboratório de Testes em Câmara Hemi-Anecoica em Chennai recebeu acreditação do Conselho Nacional de Acreditação para Laboratórios de Testes e Calibração (NABL). De acordo com a empresa, a instalação está entre as poucas câmaras hemi-anecoicas acreditadas pelo NABL na Índia dedicadas a testes e validação de ruído, vibração e aspereza (NVH) automotivos.
Escopo do Relatório Global do Mercado de Serviços de Engenharia Acústica Automotiva
O escopo inclui segmentação por processo (concepção, desenvolvimento e testes), software (calibração, análise de vibração, simulação acústica e sintonização de som), aplicação (acústica interior, carroceria e estrutura, trem de força e ruído externo), tipo de veículo (automóveis de passeio e veículos comerciais), tipo de propulsão (motor de combustão interna (MCI) e veículos elétricos (VE)) e uso final (montadoras e mercado de reposição). A análise também abrange segmentação em nível regional, incluindo América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África. O tamanho do mercado e as previsões de crescimento são apresentados por valor em USD.
Visão geral da segmentação
| Concepção |
| Desenvolvimento |
| Testes |
| Calibração |
| Análise de Vibração |
| Simulação Acústica |
| Sintonização de Som |
| Acústica Interior |
| Carroceria e Estrutura |
| Trem de Força |
| Ruído Externo |
| Automóveis de Passeio |
| Veículos Comerciais |
| Motor de Combustão Interna (MCI) |
| Veículos Elétricos (VE) |
| Montadoras |
| Mercado de Reposição |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Processo | Concepção | |
| Desenvolvimento | ||
| Testes | ||
| Por Software | Calibração | |
| Análise de Vibração | ||
| Simulação Acústica | ||
| Sintonização de Som | ||
| Por Aplicação | Acústica Interior | |
| Carroceria e Estrutura | ||
| Trem de Força | ||
| Ruído Externo | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais | ||
| Por Tipo de Propulsão | Motor de Combustão Interna (MCI) | |
| Veículos Elétricos (VE) | ||
| Por Uso Final | Montadoras | |
| Mercado de Reposição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de serviços de engenharia acústica automotiva até 2031?
Espera-se que o mercado atinja 9,46 bilhões de USD até 2031 com base em uma previsão de CAGR de 8,59%.
Qual segmento de processo está crescendo mais rapidamente nos serviços de engenharia acústica automotiva?
Os serviços de concepção liderarão o crescimento a um CAGR de 10,15%, pois as montadoras incorporam NVH antecipadamente na arquitetura do veículo.
Por que os veículos elétricos criam nova demanda por engenharia acústica?
Os VEs não possuem o ruído de mascaramento do motor, expondo o chiado do inversor e os sons de pneu-estrada que requerem soluções especializadas de NVH.
Qual região detém a maior participação nos gastos com serviços de engenharia acústica automotiva?
A Ásia-Pacífico representou 38,13% dos gastos globais, impulsionada pela escala de produção da China e pelos centros de engenharia da Índia.