
Tamaño y Participación del Mercado de Servicios de Ingeniería Acústica Automotriz
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.46 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.59 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Ingeniería Acústica Automotriz por Mordor Intelligence
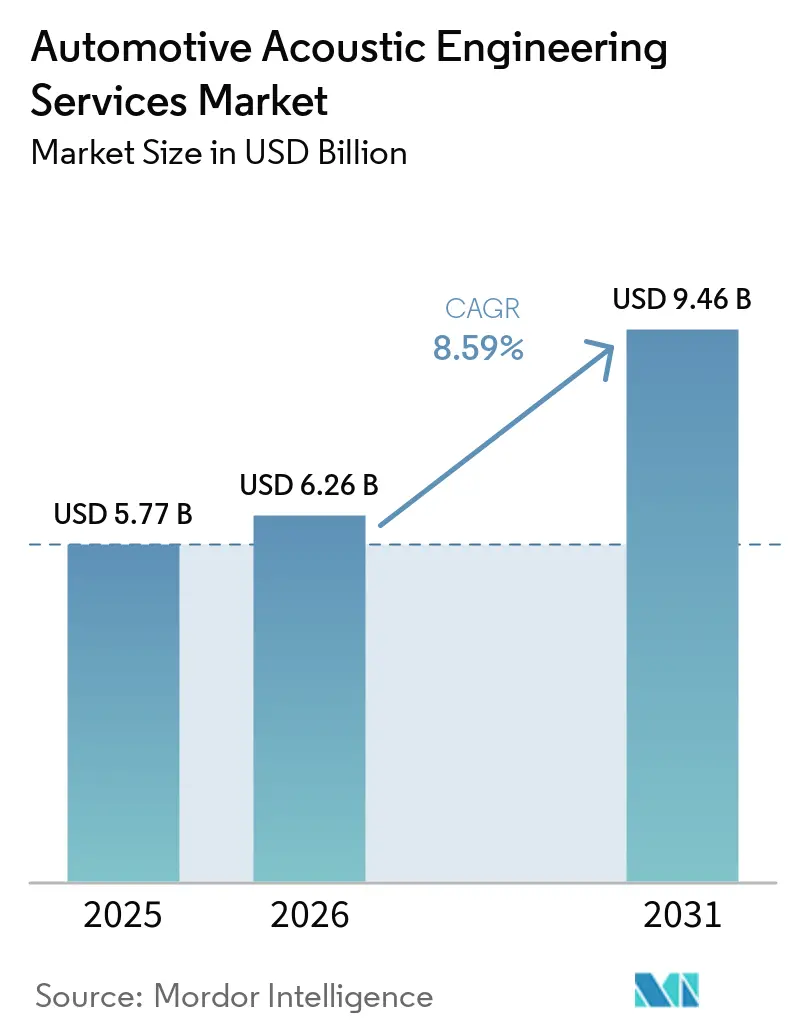
El tamaño del mercado de servicios de ingeniería acústica automotriz se sitúa en 5,77 mil millones de USD en 2025 y se espera que crezca desde 6,26 mil millones de USD en 2026 hasta alcanzar 9,46 mil millones de USD en 2031, lo que refleja una CAGR del 8,59% durante el período de previsión (2026-2031). La aplicación activa de las leyes de ruido vehicular posteriores a 2025, el desplazamiento constante hacia la propulsión eléctrica y la creciente exigencia de los consumidores por interiores silenciosos como una biblioteca impulsan conjuntamente el mercado de servicios de ingeniería acústica automotriz. Los proveedores aseguran trabajo recurrente a medida que los fabricantes de equipos originales (OEM) incorporan anticipadamente la experiencia en NVH en gemelos digitales, acortan los ciclos de validación con cadenas de herramientas basadas en la nube y posicionan la acústica como un diferenciador de marca. Los proveedores de nivel 1 profundizan las alianzas con empresas de software para equilibrar límites de ruido más estrictos frente a las normas de seguridad que aún requieren sonidos de advertencia audibles. Las oportunidades de servicio también se amplían a medida que las estructuras de carrocería ligeras y la movilidad conectada amplifican nuevos mecanismos de ruido.
Conclusiones Clave del Informe
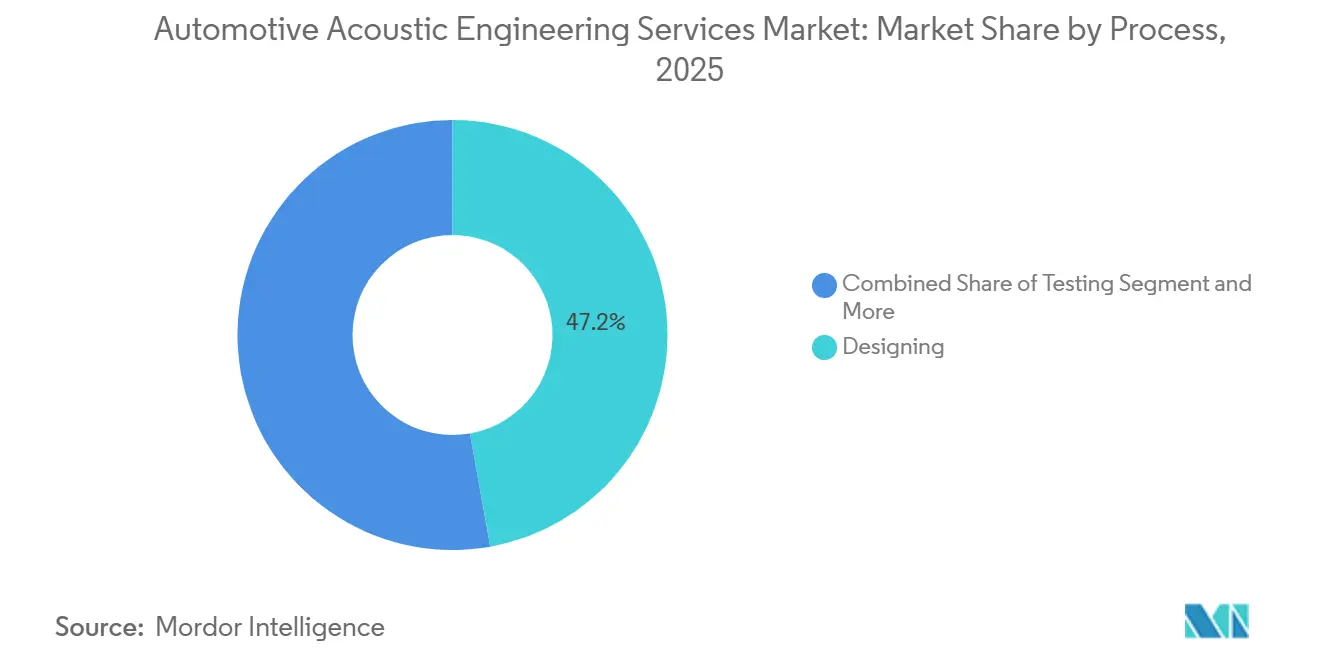
- Por proceso, los servicios de diseño lideraron con una participación de ingresos del 47,15% en 2025 y crecerán más rápidamente a una CAGR del 10,15% hasta 2031.
- Por software, las soluciones de calibración mantuvieron el 36,25% de la participación del mercado de servicios de ingeniería acústica automotriz en 2025 y crecerán a una CAGR del 8,96%.
- Por aplicación, el tren motriz representó el 32,44% del tamaño del mercado de servicios de ingeniería acústica automotriz en 2025, mientras que se proyecta que el segmento de carrocería y estructura crezca a una CAGR del 11,23% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros lideraron con una participación del 76,12% en 2025 y registrarán una CAGR del 9,82% hasta 2031.
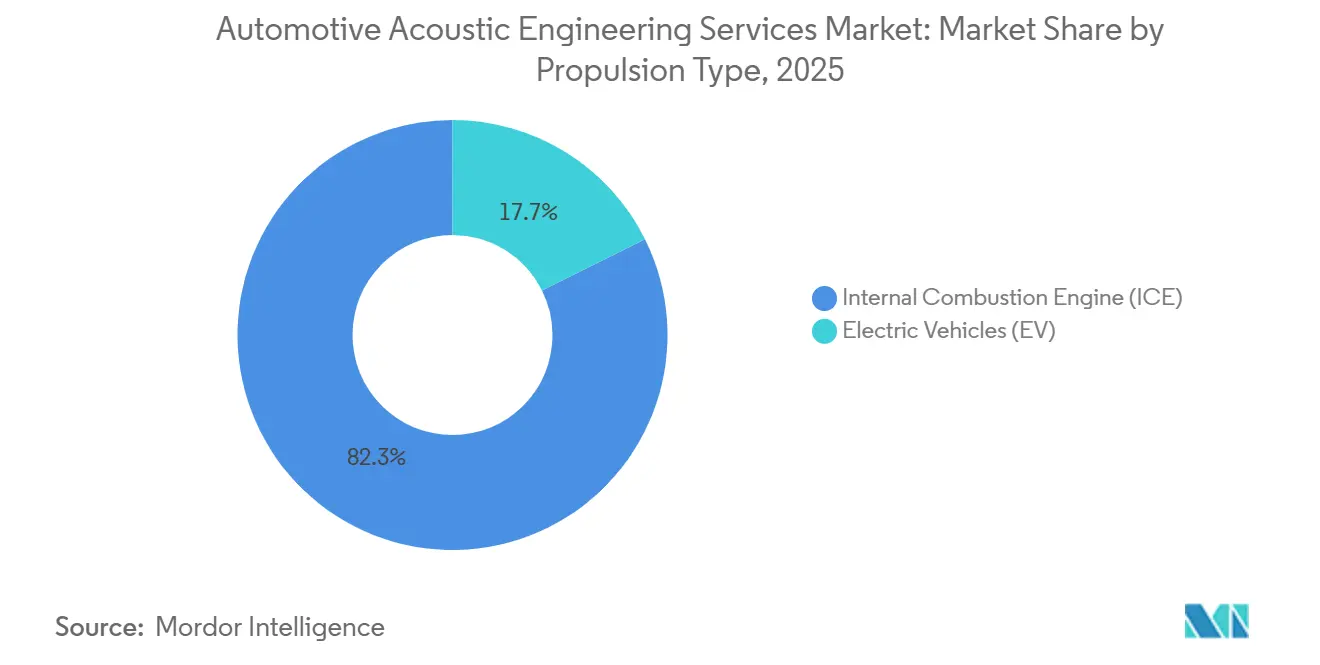
- Por tipo de propulsión, los modelos de motor de combustión interna dominaron con una participación del 82,34% en 2025, mientras que los vehículos eléctricos registrarán la CAGR más alta del 12,45%.
- Por uso final, los programas OEM retuvieron una participación del 65,03% en 2025, mientras que se proyecta que el mercado de posventa crezca a una CAGR del 11,51%.
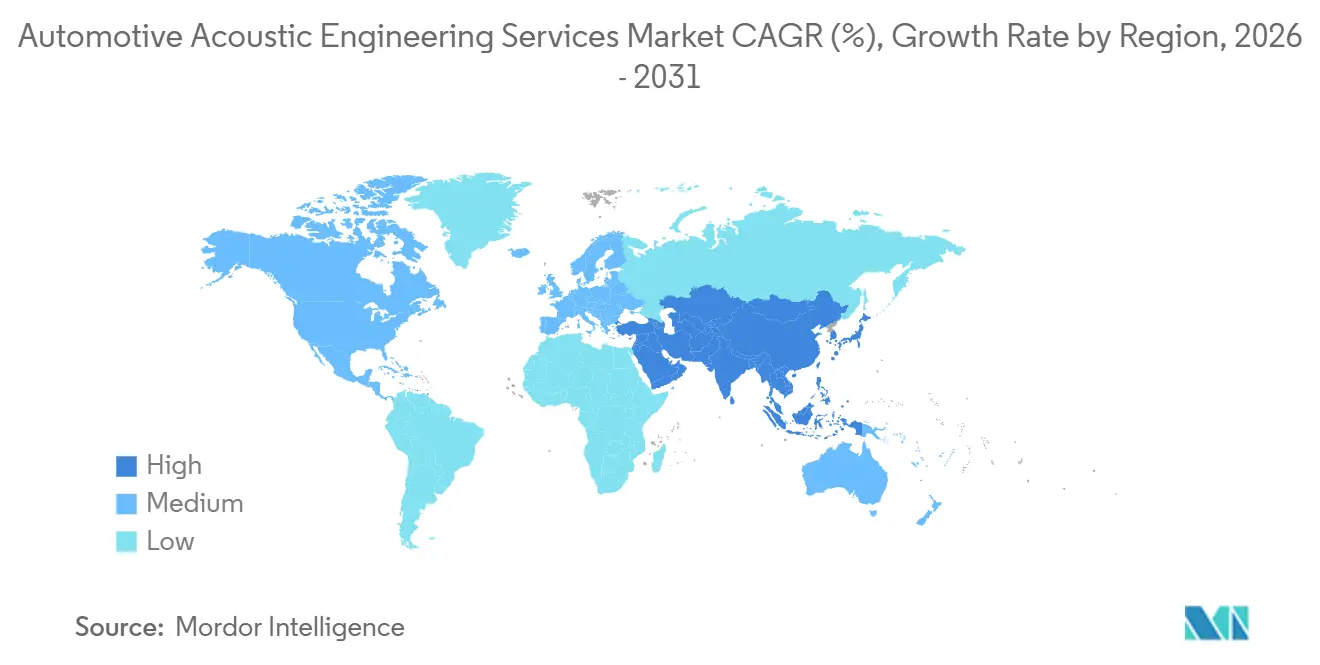
- Por geografía, Asia-Pacífico mantuvo una participación del 38,13% en 2025 y registrará el crecimiento más rápido con una CAGR del 9,45% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Crecimiento de los VE Expone Nuevos Desafíos de NVH | +2.1% | Global, Asia-Pacífico y la UE en auge | Corto plazo (≤ 2 años) |
| Regulaciones Globales de Ruido Estrictas | +1.8% | Global, la UE y China lideran | Mediano plazo (2-4 años) |
| Demanda de Acústica Premium | +1.5% | América del Norte, Europa, Asia-Pacífico de gama alta | Largo plazo (≥ 4 años) |
| Adopción de Flujos de Trabajo Avanzados de NVH | +1.2% | América del Norte y Europa en etapa temprana | Mediano plazo (2-4 años) |
| Marca de "Sonido Distintivo" de los OEM | +0.9% | Marcas premium en todo el mundo | Largo plazo (≥ 4 años) |
| Análisis Acústico con IA de Borde para Actualizaciones OTA | +0.7% | Líderes en vehículos conectados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rápido Crecimiento de los Vehículos Eléctricos que Expone Nuevos Desafíos de NVH
La industria automotriz está siendo testigo de un cambio significativo hacia tecnologías avanzadas de simulación acústica, impulsado por la necesidad de procesos de desarrollo vehicular más eficientes y precisos. Esta tendencia se ejemplifica con los recientes avances tecnológicos, como el desarrollo por parte de Warwick Acoustics de innovadores transductores de audio para automóviles en octubre de 2023, que no solo mejoraron el rendimiento acústico, sino que también redujeron la dependencia de elementos de tierras raras en su producción. Estos desarrollos demuestran cómo las tecnologías de simulación están permitiendo a los fabricantes optimizar simultáneamente tanto el rendimiento acústico como los objetivos de sostenibilidad, lo que conduce a ciclos de desarrollo de productos más eficientes y a una reducción de los costos de prototipos.
Regulaciones Globales de Ruido Vehicular Más Estrictas que se Intensifican Después de 2025
El Reglamento Técnico de la ONU/CEE sobre Vehículos de Transporte por Carretera Silenciosos exige un menor ruido de paso y sistemas obligatorios de alerta acústica para vehículos a partir de 2026 [1]. Los fabricantes de automóviles ahora equilibran la audibilidad externa para la seguridad de los peatones con objetivos de cabina más silenciosa, lo que aumenta la dependencia de la modelización específica por frecuencia, la simulación de paso y la correlación de pruebas regulatorias. Los reguladores chinos replican el marco pero añaden límites de ruido urbano, lo que obliga a los OEM locales a externalizar la simulación y la puntuación psicoacústica objetiva. Los servicios cubren el mapeo regulatorio, la certificación virtual y el soporte de homologación, acelerando los ingresos para las empresas enfocadas en el cumplimiento normativo.
Creciente Demanda de los Consumidores por Confort Acústico Premium en la Cabina
Los compradores pospandemia tratan la cabina como una oficina móvil y una zona de bienestar. Los segmentos premium aceptan incrementos de precio por niveles de ruido inferiores a 40 dB a 120 km/h, lo que anima a las marcas de segmento masivo a incorporar cancelación activa de ruido y amortiguadores que antes estaban limitados a insignias de lujo. Los proveedores integran alfombrillas barrera de baja densidad y cancelación activa de ruido algorítmica en los primeros bucles de diseño, ayudando a los fabricantes a aprovechar el silencio como palanca de retención de clientes durante los largos desplazamientos. La tendencia eleva el gasto de ingeniería por vehículo, especialmente en la sintonización de la firma interior.
Adopción de Flujos de Trabajo Avanzados de CAE y Gemelo Digital de NVH por parte de los OEM
Simcenter, Virtual.Lab y suites comparables permiten ahora a los ingenieros predecir el nivel de presión sonora en la cabina de forma temprana y validarlo mediante cámaras de sonido con hardware en el bucle. Las campañas virtuales reducen significativamente las construcciones de prototipos y acortan el tiempo de lanzamiento en cerca de tres meses[2]. Las empresas de ingeniería licencian solucionadores en términos basados en el consumo y agrupan cómputo de HPC, haciendo que el CAE como Servicio sea atractivo para los OEM de nivel medio. La demanda aumenta para el acoplamiento multifísico de dominios estructurales, acústicos y electromagnéticos para modelar las tonalidades del motor eléctrico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo de Capital de la Infraestructura | -1.1% | Mercados emergentes | Largo plazo (≥ 4 años) |
| Volatilidad de la Cadena de Suministro para Acústica | -0.9% | Global, modelos sensibles al costo | Corto plazo (≤ 2 años) |
| Escasez de Ingenieros de NVH Calificados | -0.8% | Asia-Pacífico, América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Retrasos en la Certificación de Ciberseguridad | -0.6% | Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital de la Infraestructura de Pruebas Acústicas a Escala Completa
Una cámara anecoica completa con plataformas de agitación supera un capex notable, lo que limita la expansión de instalaciones a grandes incumbentes y mantiene las barreras elevadas en regiones con presión de costos. Las empresas pequeñas, por lo tanto, arriendan espacios o se unen a consorcios, aunque los conflictos de programación ralentizan los programas. Las celdas de prueba para vehículos eléctricos añaden capas de seguridad de alta tensión, lo que infla aún más los costos. La geografía limitada de los sitios de última generación extiende el tiempo logístico y eleva los presupuestos de los proyectos para los OEM de mercados emergentes.
Volatilidad de la Cadena de Suministro en Espumas Acústicas Especializadas y Sensores
Las espumas poroelásticas especializadas dependen de materias primas químicas de nicho cuyas escaseces duplicaron los plazos de entrega. Los problemas de semiconductores también afectaron a los micrófonos MEMS vitales para los conjuntos de cancelación activa de ruido. Los proyectos fueron entonces rediseñados con alternativas, lo que causó una expansión del alcance. Los proveedores elevan el modelado del riesgo de suministro en los sprints de diseño y aconsejan el abastecimiento dual para amortiguar la volatilidad hasta que las adiciones de capacidad estabilicen los inventarios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Proceso:
La Integración Liderada por el Diseño Guía el Liderazgo del MercadoLas actividades de diseño capturaron el 47,15% de los ingresos de 2025 a medida que los OEM incorporaron modelos acústicos dentro de las primeras puertas de arquitectura, minimizando las modificaciones posteriores. El mismo segmento está preparado para el crecimiento más rápido a una CAGR del 10,15% hasta 2031. El mercado de servicios de ingeniería acústica automotriz recompensa a las empresas que pivotan desde la resolución reactiva de problemas hacia la síntesis predictiva. Los compromisos típicos comienzan con modelos vibroacústicos en la fase de diseño, paneles de control paramétricos y cascadas de objetivos, y luego fluyen hacia el refinamiento de prototipos. La adopción de algoritmos de optimización de banda ancha y metamateriales ligeros en la fase conceptual generó valor de servicio incremental. Los servicios de prueba mantienen relevancia para la homologación y la correlación, aunque se desplazan hacia investigaciones de micro-pasos como la compatibilidad electromagnética para inversores y bombas de refrigeración de baterías. Los servicios de desarrollo vinculan las tendencias virtuales y físicas, utilizando agitadores de siete postes y conjuntos de cámaras de sonido móviles para detectar frecuencias problemáticas durante los eventos de conducción. La combinación equilibrada de procesos garantiza contratos estables que cubren un programa de modelo completo de cinco años.
La formación de haces mejorada se integra con la optimización topológica para derivar disposiciones de paneles que controlan los modos de resonancia antes de que se congele la chapa metálica. El enfoque ahorra masa de amortiguación en etapas tardías, un beneficio crítico a medida que los OEM buscan ganancias de autonomía en los SUV eléctricos. Los proveedores de servicios incorporan talleres de pensamiento de diseño con los equipos de carrocería en blanco, permitiendo que los criterios de NVH se sitúen junto a los objetivos de choque y estilismo. A medida que aumenta la automatización, los entregables de diseño se transforman en bibliotecas paramétricas consumibles por herramientas de CAD generativo, consolidando los roles de los proveedores como curadores de datos dentro del mercado de servicios de ingeniería acústica automotriz.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Software:
La Sofisticación de la Calibración Impulsa el Dominio ContinuoLas plataformas de calibración mantuvieron una participación de ingresos del 36,25% en 2025 y se expandirán a una CAGR del 8,96%, ya que la cancelación activa de ruido con múltiples micrófonos, el seguimiento del orden del motor y la escenificación de sonido en 3D demandan una sintonización de grano fino. Un solo modelo premium puede requerir un número notable de conjuntos de parámetros en diferentes versiones, climas y opciones de neumáticos, lo que alimenta un sólido flujo de consultoría para proveedores especializados. El cierre de bucle asistido por inteligencia artificial ahora actualiza automáticamente las tablas de ganancia durante el mapeo de carga en carretera, reduciendo drásticamente los días de validación. Los solucionadores de simulación convergen los códigos vibroacústicos con los solucionadores de campo electromagnético para que los equipos co-optimicen los patrones de conmutación del inversor y el ruido de la cabina. Los proveedores de software agrupan la flexibilidad de licencias en la nube, lo que permite un uso escalonado durante los picos del programa. La complejidad de la integración impulsa los ingresos por servicios de middleware, scripting de interfaces y gestión de derechos digitales.
Las marcas premium solicitan listas de reproducción personalizadas y paisajes sonoros binaurales curados para cada denominación. Los proveedores fusionan métricas psicoacústicas como la rugosidad y la nitidez con el lenguaje de diseño de la marca. Los canales OTA luego actualizan la ecualización para compensar los amortiguadores envejecidos o los nuevos compuestos de neumáticos, convirtiendo la calibración acústica de un evento de lanzamiento a un ciclo de vida completo. Estas dinámicas fortalecen el mercado de servicios de ingeniería acústica automotriz a medida que las actualizaciones de software se convierten en anualidades recurrentes de alto margen que se extienden mucho más allá de los hitos de la primera venta.
Por Aplicación:
La Innovación en Carrocería y Estructura Acelera el CrecimientoLos dominios del tren motriz retuvieron una participación del 32,44% en 2025, aunque los compromisos de carrocería y estructura avanzarán a una CAGR del 11,23% hasta 2031. La combinación de múltiples materiales con compuestos de aluminio y acero y fibra moldeada deja vacíos acústicos que necesitan mantas de amortiguación a medida y laminados de capa restringida. Los ingenieros realizan transformadas de Fourier rápidas sobre la vibración de paneles para rediseñar patrones de nervaduras, optimizar el espaciado de puntos de soldadura y colocar parches viscoelásticos. Las puertas más ligeras y los techos panorámicos aumentan el sonido radiado pero mejoran la estética, creando compromisos que impulsan contratos con uso intensivo de simulación.
Las normas de paso de la UE ahora utilizan el ruido total del vehículo, impulsando paquetes holísticos donde los revestimientos de los arcos de rueda, los paneles inferiores y las cubiertas aerodinámicas de las ruedas deben equilibrar la resistencia aerodinámica y el sonido. Los proveedores de servicios ofrecen así ejecuciones acopladas de dinámica de fluidos computacional y acústica dentro de gemelos digitales. Los objetivos de silencio en la cabina se combinan con la investigación avanzada de materiales; por ejemplo, espumas de nanocelda cortadas con láser para una geometría de poros consistente. Dado que estas soluciones a menudo desplazan los modos estructurales, los proveedores mantienen una experiencia de dominio profunda para alinear la salida de CAE con las expectativas subjetivas de confort de conducción. Este trabajo integrado consolida los flujos de ingresos para el mercado de servicios de ingeniería acústica automotriz.
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Continúan Anclando la DemandaLos automóviles de pasajeros proporcionaron el 76,12% del gasto de 2025 y se proyecta que crezcan a una CAGR del 9,82% hasta 2031. El crecimiento del segmento refleja los altos volúmenes y las crecientes expectativas de confort acústico en los segmentos de crossover compacto y sedán de lujo. Los SUV eléctricos ahora cuentan con puertas de doble sellado y rejillas metaméricas para la mitigación aeroacústica, proyectos que demandan equipos interdisciplinarios de NVH y dinámica de fluidos computacional. Los vehículos comerciales se quedan atrás en gasto, pero ganan impulso a medida que las flotas de reparto buscan cabinas más silenciosas para reducir la fatiga del conductor y mejorar la claridad de voz en la telemática.
Los pilotos de camiones de nivel 3 dependen en gran medida de conjuntos de micrófonos para el monitoreo de la cabina, por lo que los proveedores recalibran los umbrales de fondo bajo amplias temperaturas de operación. Esto genera nueva consultoría para la colocación de sensores, el aislamiento del arnés de cableado y la clasificación de ruido mediante inteligencia artificial. A lo largo del horizonte de previsión, los operadores de autobuses adoptan la higiene acústica para elevar el confort de los pasajeros y atraer a las aplicaciones de transporte compartido. Estas necesidades en cascada refuerzan a los automóviles de pasajeros como base de ingresos mientras los vehículos comerciales se convierten en un potencial de crecimiento incremental para el mercado de servicios de ingeniería acústica automotriz.
Por Tipo de Propulsión:
El Cambio Eléctrico Abre Oportunidades ComplejasLos modelos de combustión interna mantuvieron una participación del 82,34% en 2025, aunque los vehículos eléctricos crecerán más rápidamente a una CAGR del 12,45%. El silbido del motor a 2.000-12.000 Hz, los ventiladores de refrigeración de la batería y los armónicos del inversor alteran la energía espectral, reformando el espacio del problema de NVH. Los equipos, por lo tanto, construyen modelos híbridos que combinan mallas de elementos finitos estructurales con solucionadores de elementos de contorno de alta frecuencia. La síntesis de sonidos de advertencia amplía aún más el alcance, cubriendo la selección de altavoces, las pruebas psicoacústicas y el mapeo de regulaciones regionales.
Los proveedores cultivan el legado de los motores de combustión interna para la acústica de turbos de menor cilindrada incluso mientras promueven láminas de amortiguación eléctrica revestidas con PET reciclado. Los SUV híbridos complican las cosas con las transiciones de encendido y apagado del motor, por lo que los filtros de Kalman gestionan la continuidad de fase a través de los cambios del tren motriz. Estas capas técnicas más profundas elevan el valor promedio del proyecto, apuntalando el tamaño del mercado de servicios de ingeniería acústica automotriz y mejorando la resiliencia frente a los volúmenes cíclicos de vehículos.

Por Uso Final:
Los Servicios de Posventa se AceleranLos programas OEM se mantuvieron dominantes con el 65,03% en 2025, pero el mercado de posventa registrará una CAGR del 11,51% a medida que las flotas instalen retroactivamente revestimientos de techo con cancelación activa de ruido y juntas de puerta mejoradas para extender la vida útil del vehículo. Los kits de acústica para cabinas presentan un margen notable para los proveedores de servicios, combinando piezas y mano de obra de sintonización. Las normas de zonas de acceso exclusivo para vehículos eléctricos también desencadenan retrofits de sonidos de advertencia en vehículos de batería más antiguos, abriendo nuevos proyectos impulsados por el cumplimiento normativo.
Los talleres especializados se asocian con consultores de NVH para realizar escaneos espectrales in situ y kits de amortiguación personalizados en menos de dos días. Las actualizaciones de audio por vía inalámbrica siguen, convirtiendo cada trabajo en una suscripción de software. Las flotas comerciales adoptan modelos de suscripción donde las empresas de servicios monitorean la deriva acústica y envían amortiguadores de reemplazo de forma proactiva, diversificando la huella de ingresos del mercado de servicios de ingeniería acústica automotriz.
Análisis Geográfico
Mercado de Servicios de Ingeniería Acústica Automotriz en Asia-Pacífico
Asia-Pacífico lideró con una participación del 38,13% en 2025 y avanzará a una CAGR del 9,45% hasta 2031 a medida que la producción de vehículos eléctricos de China se dispara e India se consolida como un nodo de externalización de ingeniería [3]. Las subvenciones gubernamentales en la provincia de Guangdong cubren una parte significativa de las actualizaciones de herramientas de NVH, impulsando los laboratorios locales. Los proveedores de nivel 1 japoneses refinan los metamateriales y los suministran en toda la región, mientras que los OEM coreanos implementan chips duales de cancelación activa de ruido en sedanes premium, asegurando acuerdos de retención de servicios locales. El sudeste asiático ve proyectos acústicos vinculados a nuevas plantas de ensamblaje de vehículos en condición de desmontaje completo, aunque persisten brechas de talento, por lo que el trabajo remoto transfronterizo cubre la capacidad.
Mercado de Servicios de Ingeniería Acústica Automotriz en Europa
Europa ostenta un sólido legado gracias a los OEM alemanes premium y a una regulación robusta. La Directiva Europea sobre Ruido Ambiental mantiene las líneas de prueba de paso reservadas durante todo el año, sosteniendo la demanda de ejecuciones de correlación. Alemania incuba pilotos de gemelos digitales, mientras que Francia e Italia refinan materiales de fieltro ligero reciclados de residuos textiles. El Brexit impulsa a las empresas del Reino Unido a captar clientes transatlánticos, añadiendo diversidad de ingresos para suavizar las incertidumbres regionales. En general, los estrictos objetivos de sostenibilidad elevan los materiales ecoácusticos y la investigación de amortiguación energéticamente eficiente.
Mercado de Servicios de Ingeniería Acústica Automotriz en América del Norte
América del Norte muestra un impulso equilibrado. Los productores de camionetas y SUV en los Estados Unidos incorporan la mejora activa del sonido del escape para mantener el carácter de la marca ante la reducción de cilindrada de los motores. Canadá alberga fábricas de micrófonos MEMS que aseguran el suministro local para conjuntos de cancelación activa de ruido con alta densidad de sensores, alineándose bien con los incentivos de la Ley de Reducción de la Inflación de los Estados Unidos. La claridad regulatoria de la Agencia de Protección Ambiental sobre los volúmenes de alerta de los vehículos eléctricos acelera los proyectos de homologación, y la afinidad de los consumidores por los sistemas de audio premium mantiene el refinamiento acústico en la cima de las listas de características deseadas. Las plantas de ensamblaje de México mejoran la capacidad de NVH para cumplir con las normas de ruido de exportación, apoyándose en consultores de Texas y Míchigan para herramientas y capacitación.
Panorama Competitivo
Concentración del Mercado
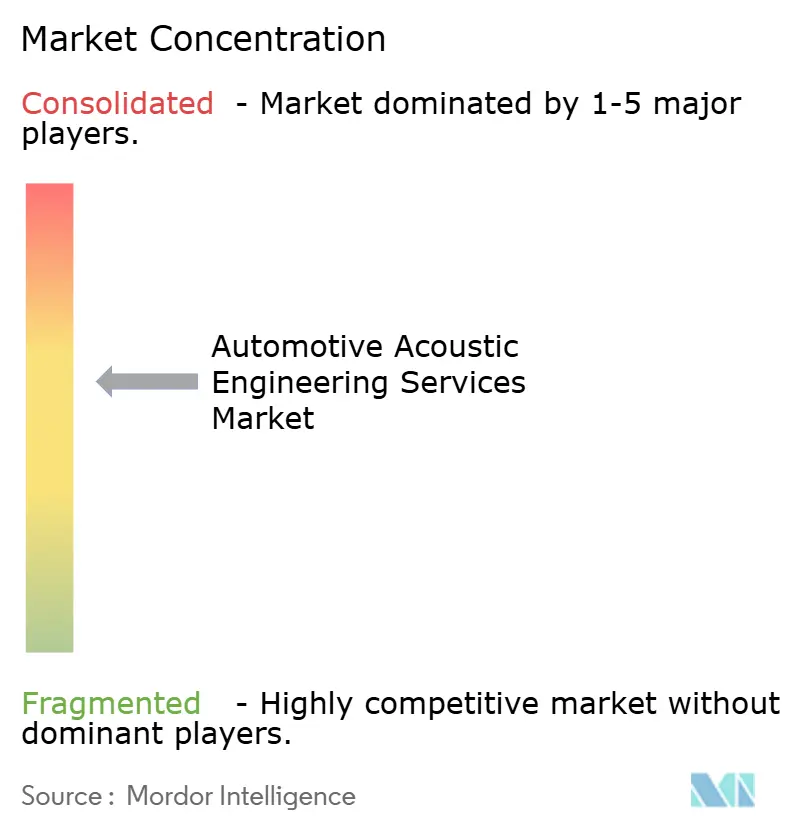
La concentración del mercado se mantiene moderada. Los actores del mercado, incluidos AVL, Siemens Digital Industries y Bertrandt, mantienen una participación significativa de los ingresos globales a través de carteras integrales que cubren modelización, hardware y consultoría. Estos incumbentes refuerzan sus ventajas competitivas con solucionadores propietarios, conocimiento del dominio y acuerdos de servicio maestro de múltiples ciclos. También co-desarrollan módulos de gemelos digitales que se integran en las plataformas de gestión del ciclo de vida del producto de los OEM, elevando los costos de cambio. Los especialistas de tamaño medio se abren paso en nichos de análisis tonal de vehículos eléctricos, psicoacústica y análisis de borde con inteligencia artificial, a menudo asociándose con startups de sensores o materiales.
Los movimientos estratégicos se centran en la expansión digital y el establecimiento de posiciones regionales. AVL abrió un centro de NVH para trenes motrices híbridos cerca de Shanghái. Siemens adquirió una startup sueca de inteligencia artificial para integrar la detección de anomalías acústicas en Simcenter. Bertrandt firmó un acuerdo con un OEM de lujo alemán para paquetes de marca sonora inmersiva en las próximas plataformas de batería. Continental Engineering Services se expande en México para apoyar los programas de vehículos eléctricos de América del Norte. Tales acuerdos destacan una cultura de colaboración, dada la complejidad multifísica de la acústica.
Las oportunidades de espacio en blanco emergen en la nube de NVH cibersegura, las espumas de amortiguación biodegradables y el monitoreo de la salud acústica de flotas. Los nuevos participantes explotan los caminos de software como servicio para ofrecer análisis espectral exclusivamente por suscripción. Los innovadores de materiales proponen absorbentes infundidos con grafeno que reducen la masa pero mantienen la absorción de baja frecuencia. Los incumbentes responden creando fondos de capital de riesgo corporativo para asegurar soluciones preparadas para el futuro en el mercado de servicios de ingeniería acústica automotriz.
Líderes de la Industria de Servicios de Ingeniería Acústica Automotriz
-
AVL List GmbH
-
Siemens Digital Industries Software
-
Bertrandt AG
-
EDAG Engineering GmbH
-
FEV Group GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Ingeniería Acústica Automotriz Empresas cubiertas en este informe
- AVL List GmbH
- Siemens Digital Industries Software
- Bertrandt AG
- EDAG Engineering GmbH
- FEV Group GmbH
- HEAD acoustics GmbH
- Schaeffler Engineering GmbH
- Autoneum Holding AG
- STS Group AG
- Continental Engineering Services Ltd.
- IAV GmbH
- Müller-BBM VibroAkustik Systeme
- Signal.X Technologies LLC
- Tata Technologies
- Roechling Automotive
- Harman International Industries, Inc.
- Tenneco Inc.
Desarrollos recientes de la industria en Mercado de Servicios de Ingeniería Acústica Automotriz
- Septiembre de 2026: Audio Foundry (AF), una colaboración de tecnología de audio automotriz, anunció a Hear360 como su miembro más reciente. Hear360, una empresa de soluciones de tecnología de audio fundada por ingenieros ganadores del Premio GRAMMY, licencia tecnología de procesamiento de calidad de estudio a fabricantes de productos. A través de su membresía, Hear360 contribuirá con su enfoque de renderizado de audio espacial personalizado para mejorar la experiencia en la cabina del vehículo junto a la comunidad de expertos, inventores, diseñadores e ingenieros de Audio Foundry.
- Septiembre de 2026: ZF Commercial Vehicle Control Systems India Ltd. (CVCS India) anunció que su Laboratorio de Pruebas en Cámara Hemianecóica en Chennai recibió la acreditación de la Junta Nacional de Acreditación para Laboratorios de Pruebas y Calibración (NABL). Según la empresa, la instalación se encuentra entre las pocas cámaras hemianecóicas acreditadas por la NABL en India dedicadas a las pruebas y validación de ruido, vibración y aspereza (NVH) automotriz.
Alcance del Informe Global del Mercado de Servicios de Ingeniería Acústica Automotriz
El alcance incluye la segmentación por proceso (diseño, desarrollo y pruebas), software (calibración, análisis de vibración, simulación acústica y sintonización de sonido), aplicación (acústica interior, carrocería y estructura, tren motriz y ruido exterior), tipo de vehículo (automóviles de pasajeros y vehículos comerciales), tipo de propulsión (motor de combustión interna (MCI) y vehículos eléctricos (VE)) y uso final (OEM y posventa). El análisis también cubre la segmentación a nivel regional, incluyendo América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África. El tamaño del mercado y las previsiones de crecimiento se presentan por valor en USD.
Resumen de la segmentación
| Diseño |
| Desarrollo |
| Pruebas |
| Calibración |
| Análisis de Vibración |
| Simulación Acústica |
| Sintonización de Sonido |
| Acústica Interior |
| Carrocería y Estructura |
| Tren Motriz |
| Ruido Exterior |
| Automóviles de Pasajeros |
| Vehículos Comerciales |
| Motor de Combustión Interna (MCI) |
| Vehículos Eléctricos (VE) |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Proceso | Diseño | |
| Desarrollo | ||
| Pruebas | ||
| Por Software | Calibración | |
| Análisis de Vibración | ||
| Simulación Acústica | ||
| Sintonización de Sonido | ||
| Por Aplicación | Acústica Interior | |
| Carrocería y Estructura | ||
| Tren Motriz | ||
| Ruido Exterior | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales | ||
| Por Tipo de Propulsión | Motor de Combustión Interna (MCI) | |
| Vehículos Eléctricos (VE) | ||
| Por Uso Final | OEM | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de servicios de ingeniería acústica automotriz para 2031?
Se espera que el mercado alcance 9,46 mil millones de USD en 2031 basándose en una previsión de CAGR del 8,59%.
¿Qué segmento de proceso crece más rápidamente en los servicios de ingeniería acústica automotriz?
Los servicios de diseño liderarán el crecimiento a una CAGR del 10,15% a medida que los OEM incorporan NVH de forma temprana en la arquitectura del vehículo.
¿Por qué los vehículos eléctricos crean nueva demanda de ingeniería acústica?
Los vehículos eléctricos carecen del enmascaramiento de ruido del motor, exponiendo el silbido del inversor y los sonidos de contacto neumático-calzada que requieren soluciones especializadas de NVH.
¿Qué región concentra la mayor participación del gasto en servicios de ingeniería acústica automotriz?
Asia-Pacífico representó el 38,13% del gasto global, impulsado por la escala de producción de China y los centros de ingeniería de India.