
Tamanho e Participação do Mercado de Gestão de Autorização
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.78 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.85 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 28.75 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Autorização pela Mordor Intelligence
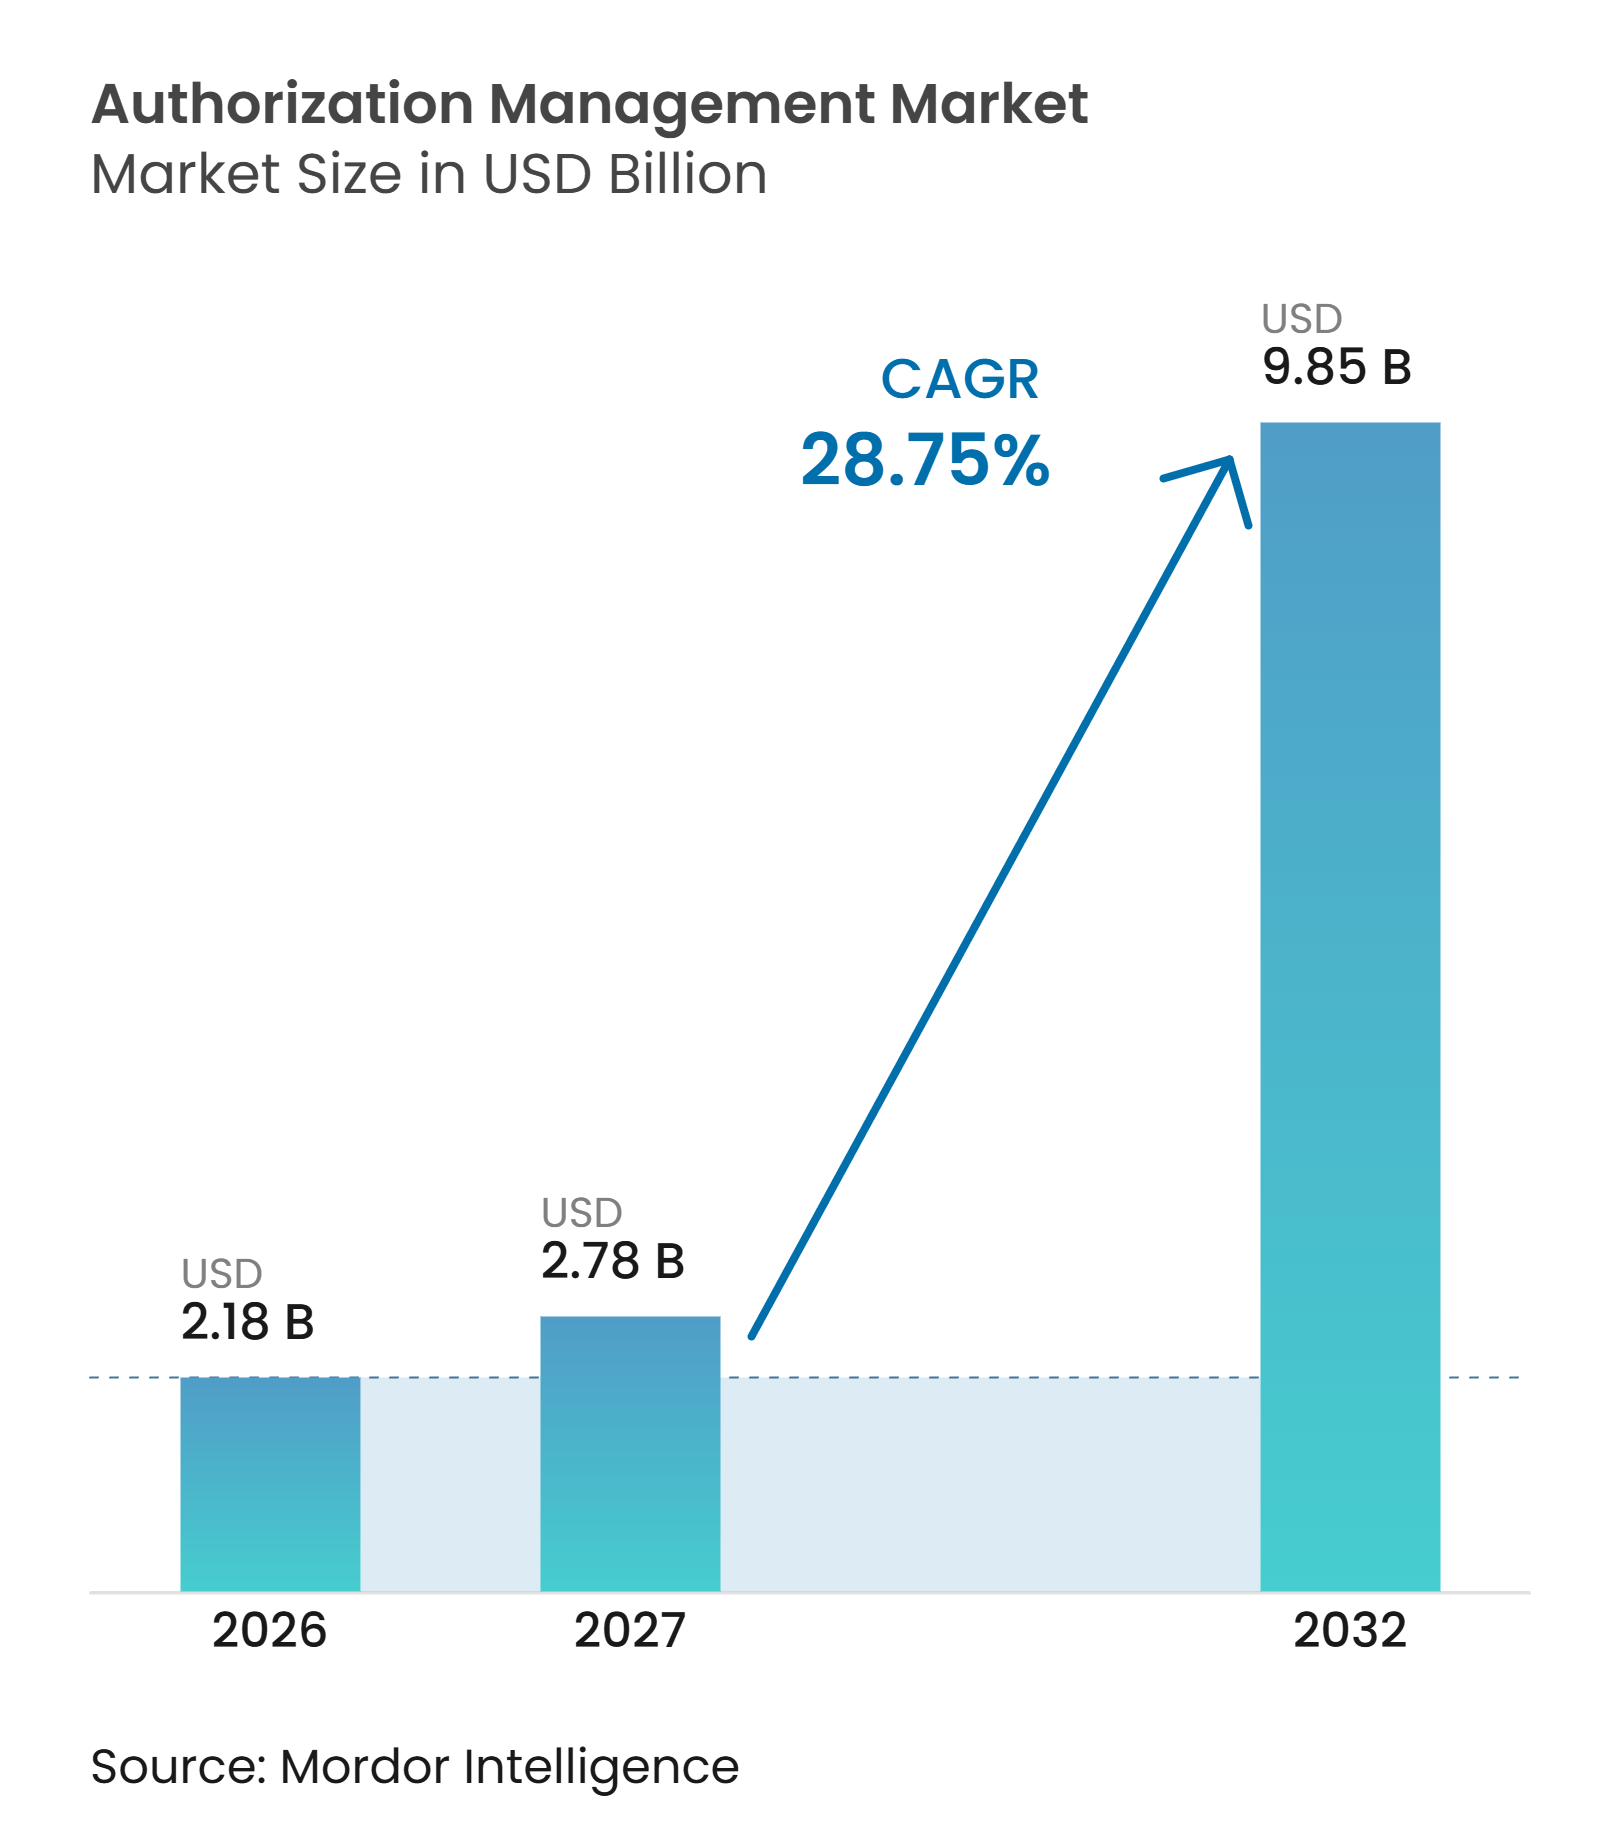
O tamanho do Mercado de Gestão de Autorização está projetado para expandir de 2,18 bilhões de USD em 2026 para 9,85 bilhões de USD até 2032, registrando um CAGR de 28,75% entre 2027 e 2032. A demanda está crescendo à medida que os programas de confiança zero exigem que as decisões de acesso sejam verificadas continuamente, e não apenas quando um usuário inicia uma sessão. O crescimento de contas de serviço, chaves de API, tokens de acesso e credenciais de agentes de inteligência artificial está aumentando o número de identidades que precisam de permissões controladas. As expectativas regulatórias para acesso auditável com privilégio mínimo também estão movendo a gestão de autorização de uma prática de segurança preferida para um requisito de conformidade. Os fornecedores estão respondendo com mecanismos de política em tempo de execução, serviços gerenciados em nuvem e ferramentas que geram evidências de acesso para equipes de auditoria. O Mercado de Gestão de Autorização está, portanto, indo além de um papel restrito de ferramentas para desenvolvedores e se tornando uma parte central da infraestrutura de segurança.
Principais Conclusões do Relatório
- Por componente, o Ponto de Decisão de Política e Aplicação deteve 58,16% da receita do Mercado de Gestão de Autorização em 2026, enquanto o Armazenamento de Dados de Autorização e Relacionamento está projetado para expandir a um CAGR de 30,14% até 2032.
- Por modo de implantação, o modelo local deteve 65,44% da receita do Mercado de Gestão de Autorização em 2026, enquanto a nuvem está projetada para expandir a um CAGR de 30,41% até 2032.
- Por tamanho de organização, as grandes empresas detiveram 71,29% da receita do Mercado de Gestão de Autorização em 2026, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 30,78% até 2032.
- Por setor de uso final, o BFSI deteve 29,15% da receita do Mercado de Gestão de Autorização em 2026, enquanto o Governo e a Administração Pública estão projetados para expandir a um CAGR de 29,44% até 2032.
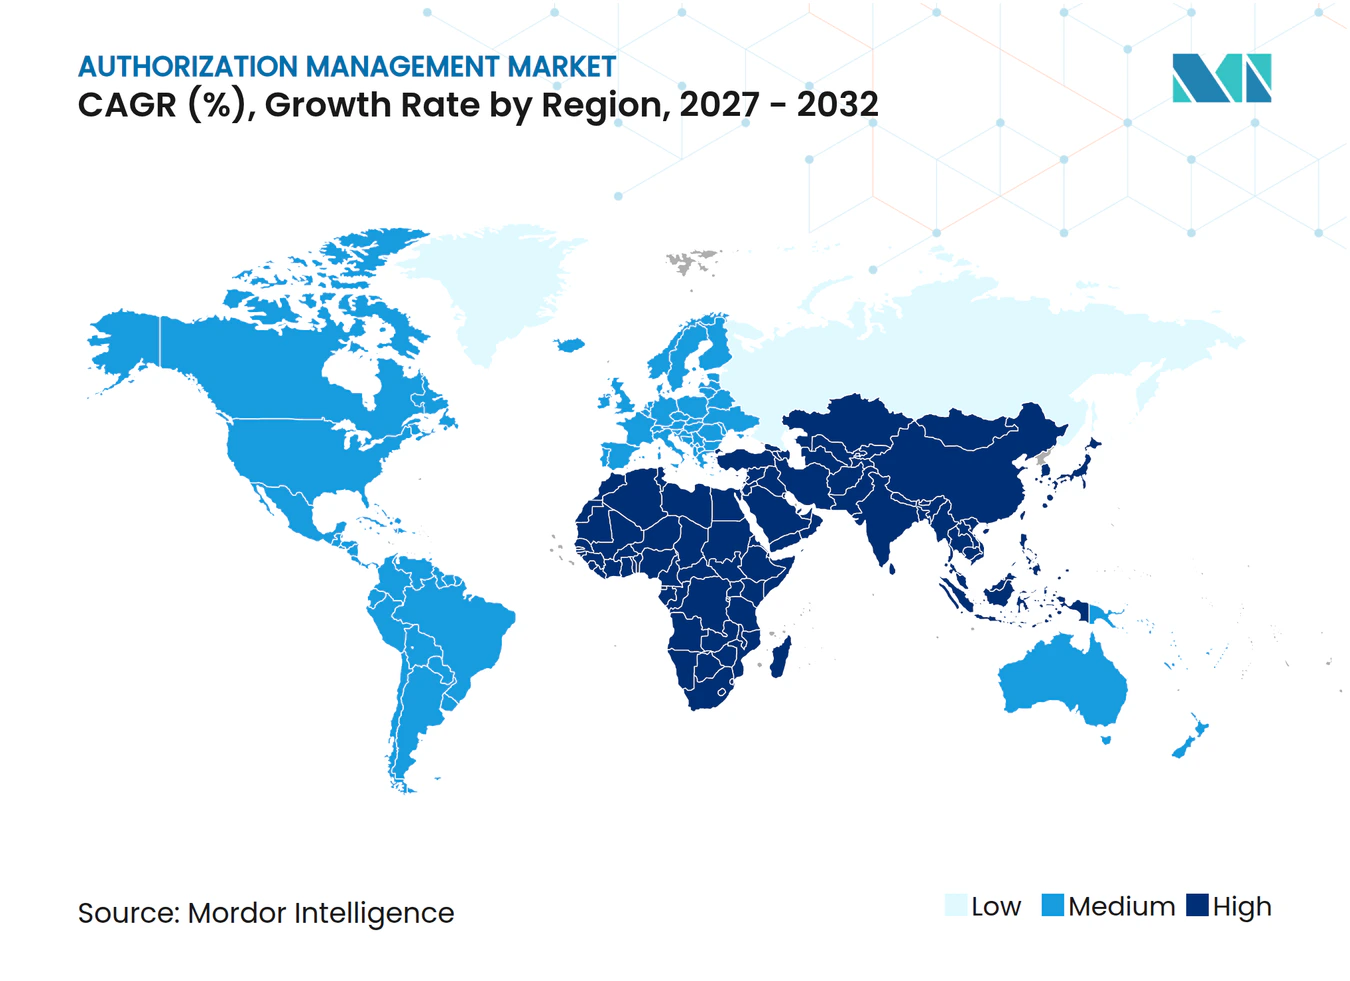
- Por geografia, a América do Norte deteve 37,16% da receita do Mercado de Gestão de Autorização em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 29,85% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Confiança Zero e Autorização Contínua | +7.5% | Global, com ganhos iniciais na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Complexidade de Permissões em Nuvem e Multinuvem | +5.6% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão de Identidade Não Humana e Acesso via API | +4.8% | Global, concentrado nos polos tecnológicos da América do Norte e da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Pressão Regulatória por Privilégio Mínimo Auditável | +3.6% | América do Norte e União Europeia, com expansão para a Ásia-Pacífico e o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Autorização para Agentes de Inteligência Artificial e Chamadas de Ferramentas | +3.2% | Global | Médio prazo (2 a 4 anos) |
| Adoção de Política como Código no DevSecOps | +2.4% | América do Norte, Europa Ocidental e centros tecnológicos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Confiança Zero e Autorização Contínua
A adoção de confiança zero está tornando a autorização em tempo de execução um controle de segurança central para o Mercado de Gestão de Autorização. As organizações precisam de sistemas que reavalie o acesso quando o status do dispositivo, os sinais de ameaça ou as funções do usuário mudam. Isso difere dos modelos mais antigos que dependiam de permissões atribuídas no início da sessão. O Protocolo de Avaliação Contínua de Acesso da Fundação OpenID suporta a troca de eventos de segurança que podem acionar alterações de acesso durante uma sessão ativa. A Arquitetura de Confiança Zero do NIST também coloca a avaliação contínua próxima ao centro do design moderno de acesso.[1] Esse requisito cria demanda por pontos de decisão de política, kits de desenvolvimento de software de aplicação e registros completos de decisões de acesso.
Complexidade de Permissões em Nuvem e Multinuvem
As operações em multinuvem criam modelos separados de identidade e permissão que podem dificultar a aplicação consistente do privilégio mínimo. Cada plataforma de nuvem possui seus próprios controles nativos, enquanto os aplicativos frequentemente precisam de acesso em múltiplos ambientes. As arquiteturas de microsserviços adicionam mais solicitações entre serviços e APIs. A lógica de política incorporada separadamente em cada serviço pode criar regras duplicadas e atualizações inconsistentes. O Mercado de Gestão de Autorização se beneficia quando as organizações adotam uma camada de política que funciona em ambientes de nuvem, em vez de depender de controles desconectados. A entrega em nuvem também reduz a carga operacional para equipes que não dispõem de grandes funções de engenharia de autorização.
Expansão de Identidade Não Humana e Acesso via API
Contas de serviço, tokens de API, certificados e credenciais de agentes de inteligência artificial agora representam uma superfície de acesso grande e crescente. A CyberArk relatou que 79% dos líderes de segurança esperavam que o número de identidades de máquinas aumentasse em 2025, enquanto 50% relataram uma violação ou incidente relacionado a identidade de máquina nos 12 meses anteriores. As ferramentas tradicionais de identidade foram projetadas principalmente em torno da integração, revisão e desligamento de funcionários. Elas são menos adequadas para decisões rápidas de autorização máquina a máquina. O framework da OWASP de 2025 identifica riscos associados a identidades não humanas e fornece um vocabulário comum para contas de serviço, tokens e credenciais similares. O Mercado de Gestão de Autorização pode abordar essa lacuna definindo, por meio de políticas, o que cada identidade de máquina pode acessar e em quais condições.
Pressão Regulatória por Privilégio Mínimo Auditável
Os requisitos regulatórios estão aumentando a necessidade de registros que mostrem quem acessou um recurso e por que o acesso foi concedido. As instituições financeiras devem manter autenticação forte e controles de acesso de acordo com as orientações interagências federais. O NIST SP 800-53 também inclui expectativas de controle de acesso que afetam como as organizações documentam e revisam permissões. Em agosto de 2026, os Países Baixos publicaram perfis para a API de Autorização OpenID AuthZEN e o Registro de Decisão de Autorização para uso governamental. Esses padrões enfatizam um registro único de cada decisão de autorização e sua base. O requisito resultante de evidências no nível de decisão apoia o investimento em plataformas que centralizam a aplicação de políticas e os registros de auditoria.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração com Aplicações Legadas | -4.1% | Global, particularmente grave nos setores industriais da América do Sul, do Oriente Médio e África e da Ásia-Pacfico | Longo prazo (≥ 4 anos) |
| Escassez de Talentos em Engenharia de Autorização | -2.9% | Global, particularmente aguda na Ásia-Pacífico e na América do Sul | Médio prazo (2 a 4 anos) |
| Fragmentação de Linguagens de Política e APIs de Decisão | -1.7% | Global | Curto prazo (≤ 2 anos) |
| Latência de Decisão de Autorização e Compensações de Disponibilidade | -1.2% | Global, amplificado em ambientes de transações de alto volume | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração com Aplicações Legadas
As plataformas de autorização são mais fáceis de implantar em aplicações que expõem APIs modernas e suportam integração direta. Muitas grandes organizações ainda operam mainframes, sistemas de planejamento de recursos empresariais com cliente pesado e bancos de dados locais que não possuem tais interfaces. A ISACA observa que aplicações desconectadas podem complicar a introdução de controles de acesso atuais e automação. Proxies reversos, middleware personalizado e processos baseados em tickets podem ampliar a cobertura, mas adicionam trabalho e atrasam as atualizações de política. Isso retarda o uso pleno do Mercado de Gestão de Autorização em ambientes legados. A restrição é especialmente relevante para instituições financeiras e fabricantes industriais, onde sistemas mais antigos e requisitos rigorosos de auditoria frequentemente coexistem.
Escassez de Talentos em Engenharia de Autorização
O design de autorização requer conhecimento de modelagem de políticas, sistemas distribuídos e segurança da informação. As organizações também devem escolher entre linguagens de política e interfaces de programação de aplicações que não são totalmente intercambiáveis. Isso torna a implementação de políticas mais especializada do que a administração básica de identidade. Equipes sem a expertise necessária podem depender fortemente de serviços profissionais durante a primeira implantação. Elas também podem ter mais dificuldade em adaptar políticas quando as operações ou os requisitos de conformidade mudam. Serviços gerenciados, editores de baixo código e modelos de política reutilizáveis podem reduzir a carga, mas não eliminam a necessidade de um design de política sólido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
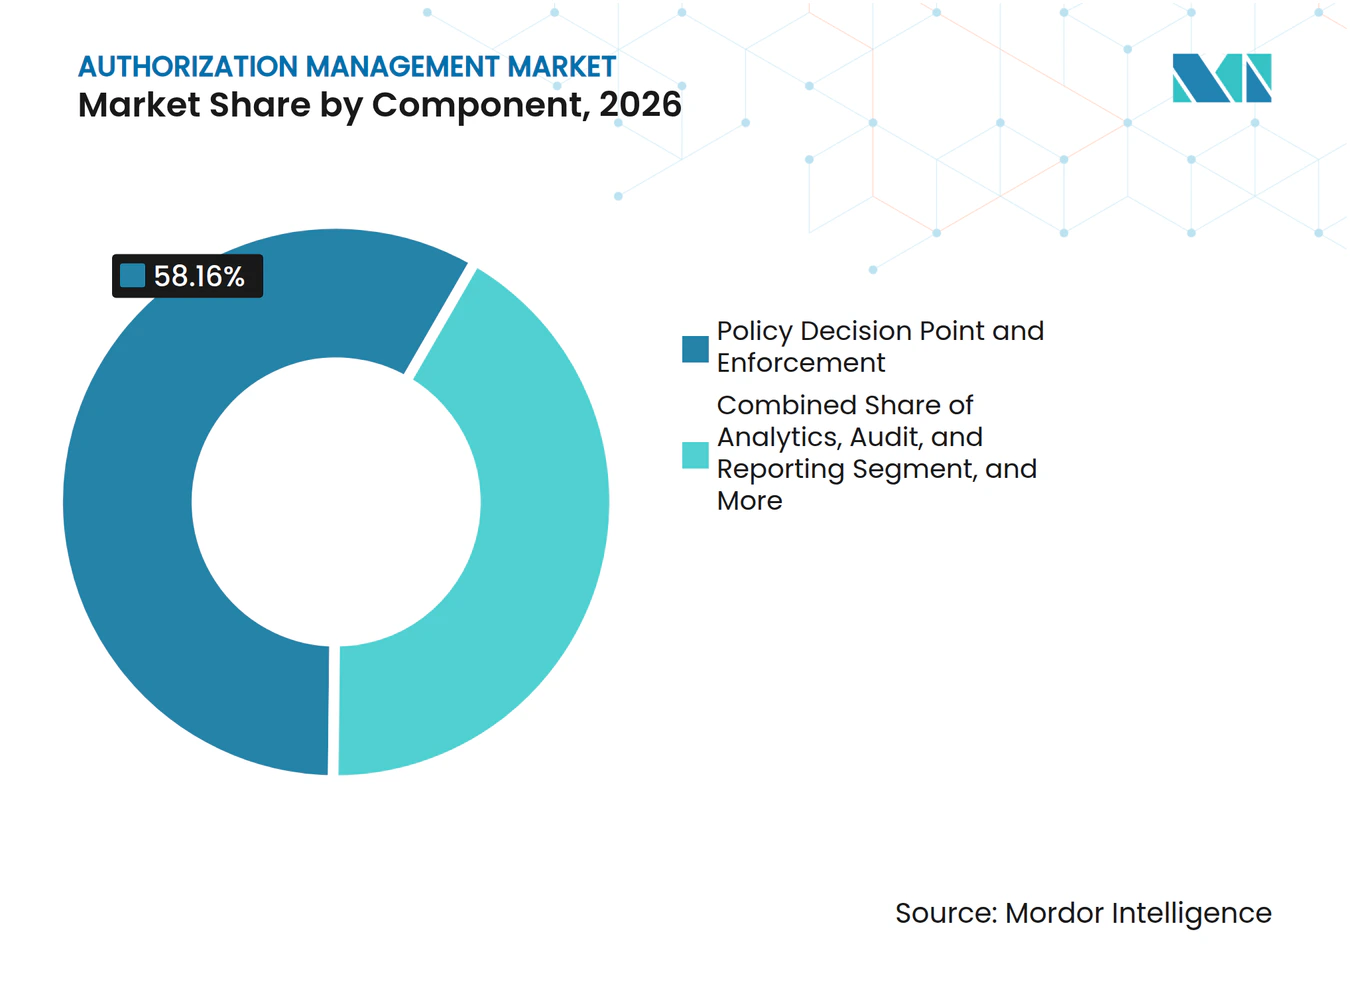
Pontos de Decisão de Política Lideram Enquanto Armazenamentos de Relacionamento Ganham EspaçoOs componentes de Ponto de Decisão de Política e Aplicação detiveram 58,16% da participação do Mercado de Gestão de Autorização em 2026. Esses componentes avaliam cada solicitação de acesso em relação às políticas definidas, retornam um resultado de permissão ou negação e operam dentro dos tempos de resposta curtos exigidos pelas aplicações em produção. Eles são comumente a primeira aquisição de plataforma porque fornecem controle em tempo de execução em aplicações de negócios, APIs, serviços de dados e ferramentas internas para desenvolvedores. Eles também geram registros que as equipes de auditoria, risco e segurança podem usar para examinar o contexto e o resultado de uma solicitação de acesso. A escala do segmento mostra que os clientes atribuem o maior valor inicial à camada de aplicação, antes de estender um programa para capacidades mais especializadas.
O Armazenamento de Dados de Autorização e Relacionamento está projetado para registrar um CAGR de 30,14% de 2027 a 2032. Isso reflete uma mudança de atribuições de funções simples para modelos baseados em relacionamento que podem descrever propriedade, delegação, estruturas de reporte e limites de locatário. Esses modelos são relevantes para software multilocatário, relacionamentos com clientes financeiros e ambientes de agentes de inteligência artificial onde as permissões podem se aplicar a um único recurso ou ação. As funções de análise, auditoria e relatórios permanecem necessárias porque as equipes de conformidade precisam de evidências que possam ser associadas a um controle específico e revisadas sem precisar montar planilhas de vários sistemas. Juntamente com outros componentes, essas funções representaram os 41,84% restantes da receita de componentes de 2026.



Por Modo de Implantação:
O Modelo Local Permanece Consolidado Enquanto a Nuvem ExpandeA implantação local representou 65,44% da receita do Mercado de Gestão de Autorização em 2026. As organizações regulamentadas frequentemente mantêm os sistemas de autorização próximos a dados sensíveis por causa de regras de residência, redes isoladas, requisitos operacionais locais e investimentos anteriores em infraestrutura de identidade local. Agências de defesa, gestores de fundos soberanos e operadores de infraestrutura crítica podem tratar a implantação local como um requisito arquitetônico, e não apenas como uma decisão de custo. Muitas organizações nesse grupo estão substituindo a lógica de acesso personalizada incorporada no código da aplicação por uma plataforma dedicada, sustentando assim a demanda contínua na categoria local. A decisão de implantação reflete requisitos de segurança, governança, integração e operacionais, não apenas o preço do software.
A implantação em nuvem está projetada para expandir a um CAGR de 30,41% de 2027 a 2032. As empresas nativas de SaaS podem usar a autorização como serviço sem instalar e operar a infraestrutura subjacente, enquanto os usuários de multinuvem podem aplicar políticas acima dos controles de um único provedor. A entrega gerenciada pode ser especialmente útil para organizações com acesso limitado a engenheiros de autorização especializados ou que não conseguem manter um serviço de política ininterrupto. A FusionAuth adquiriu a Permify em novembro de 2025 para combinar autenticação e autorização refinada em uma plataforma implantável em qualquer ambiente.[2] O modelo de preços baseado em consumo apoia compradores menores que precisam aumentar gradualmente a cobertura de controle sem um grande compromisso de hardware.
Por Tamanho de Organização:
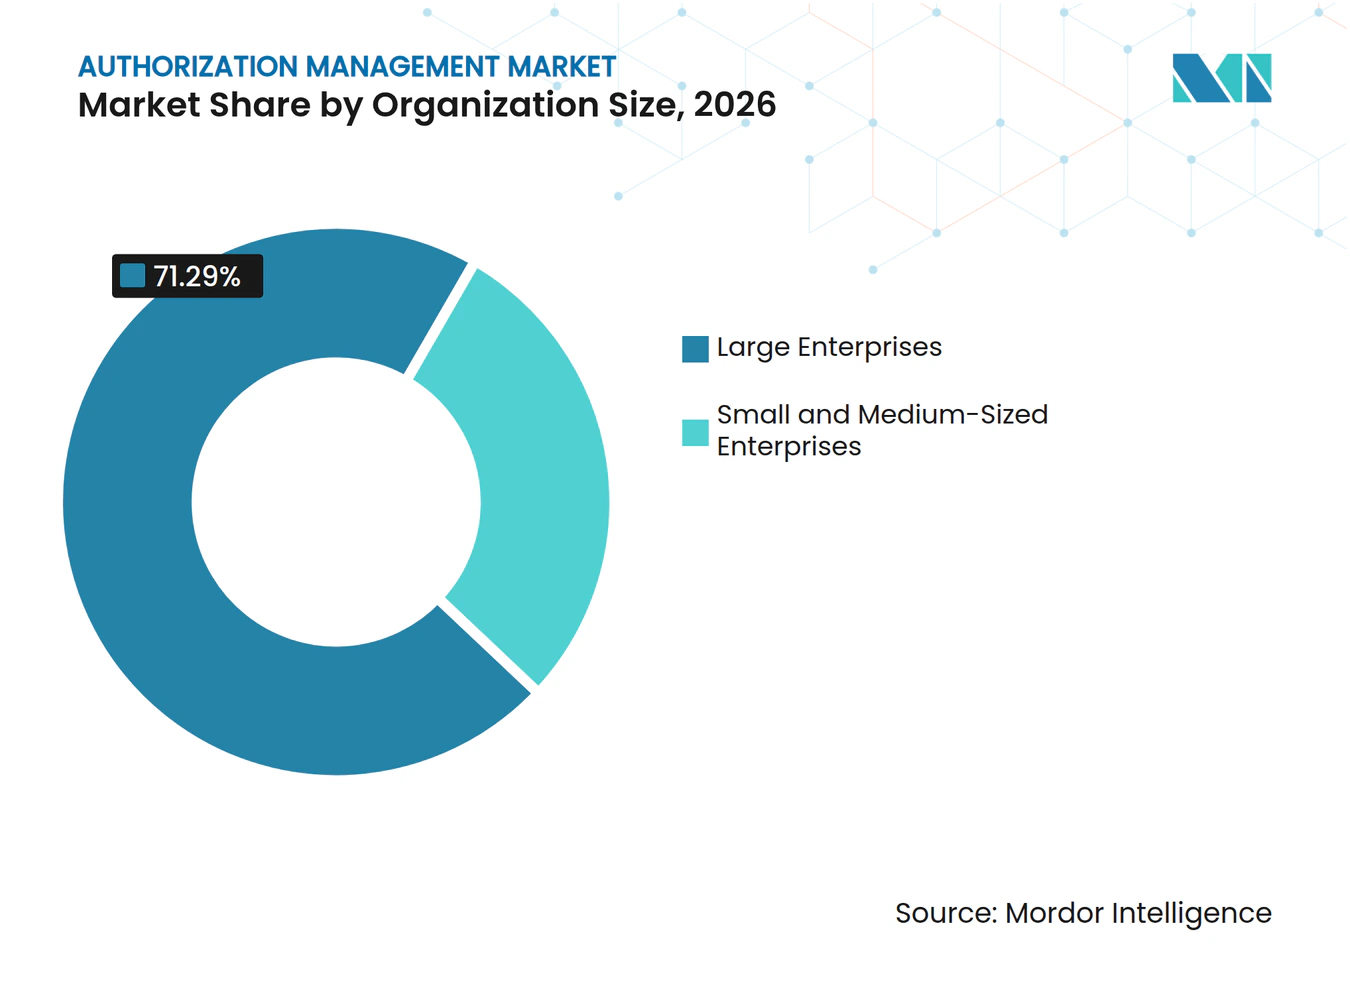
Grandes Empresas Detêm a Receita Enquanto as PMEs AceleramAs grandes empresas detiveram 71,29% da participação do Mercado de Gestão de Autorização em 2026. Seus portfólios complexos de aplicações, grandes populações de identidades e múltiplas unidades de negócios criam uma necessidade clara de administração de políticas centralizada e consistente. Esses compradores gerenciam identidades humanas e de máquinas em aplicações, armazenamentos de dados, contas em nuvem e conexões com parceiros, tornando difícil manter regras de acesso separadas em cada sistema. Uma camada de política central pode reduzir a duplicação e produzir evidências de auditoria contínuas, em vez de exigir coleta manual repetida antes de uma revisão. As grandes empresas, consequentemente, representam implementações significativas e demanda por serviços profissionais quando as políticas precisam cobrir funções detalhadas, atributos, aprovações e exceções.
As pequenas e médias empresas estão projetadas para expandir a um CAGR de 30,78% de 2027 a 2032. Sua adoção é apoiada por serviços entregues em nuvem que oferecem custos de entrada mais baixos, caminhos de implementação mais rápidos e menor necessidade de operar infraestrutura especializada. As expectativas de conformidade também podem fluir de bancos, compradores governamentais e clientes maiores para fornecedores que lidam com seus sistemas ou dados. Essas organizações frequentemente valorizam a experiência do desenvolvedor e a velocidade até a primeira decisão de aplicação mais do que um amplo conjunto de recursos de conformidade, o que favorece editores de baixo código e integrações pré-construídas. Isso cria uma abertura significativa para provedores focados de autorização como serviço demonstrarem valor operacional rápido para pequenas equipes de segurança.

Por Setor de Uso Final:
BFSI Lidera a Receita Enquanto o Governo Cresce Mais RapidamenteO BFSI representou 29,15% da receita do Mercado de Gestão de Autorização em 2026. Bancos, seguradoras e prestadores de serviços financeiros devem manter a separação de funções e o acesso controlado a sistemas sensíveis de clientes, pagamentos e relatórios financeiros. As orientações federais exigem que as instituições financeiras utilizem práticas sólidas de autenticação e acesso. Essas organizações precisam de evidências de que as revisões de permissões e os resultados de acesso estão em conformidade com os controles internos e os requisitos externos, e que os ciclos de certificação com falhas não resultem em constatações de auditoria. A grande participação do setor reflete tanto sua extensa carga regulatória quanto o alto valor dos dados, transações e sistemas conectados que ele protege.
O Governo e a Administração Pública estão projetados para expandir a um CAGR de 29,44% de 2027 a 2032. Em junho de 2025, o Exército dos EUA concluiu uma integração de governança de identidade em conformidade com auditoria com seu sistema GCSS-Army. Em agosto de 2026, a Casa Branca orientou as agências federais a expandir o Login.gov para serviços públicos de alto impacto voltados ao público e a realizar avaliações de risco de identidade digital. A saúde e as ciências da vida exigem acesso diferenciado a informações de saúde protegidas, enquanto a tecnologia da informação e as telecomunicações, a manufatura industrial, o varejo e o comércio eletrônico e a energia e os serviços públicos precisam de controles mais fortes à medida que os sistemas operacionais e empresariais se tornam mais conectados. O crescimento do governo reflete programas de modernização, digitalização de serviços públicos e a necessidade de demonstrar controles auditáveis em grandes populações de usuários.
Análise Geográfica
Mercado de Gestão de Autorização da América do Norte e Europa
A América do Norte respondeu por 37,16% da receita do Mercado de Gestão de Autorização em 2026. A região combina uma grande base de instituições financeiras regulamentadas, atividade de modernização federal e uso antecipado de métodos de confiança zero e política como código por equipes de software empresarial e segurança. Os programas federais reforçam o valor de controles comuns de identidade e acesso em grandes portfólios de aplicações. O Canadá apoia uma gestão de identidade mais robusta por meio de prioridades digitais governamentais, enquanto a Europa permanece como a segunda maior área regional, liderada pela Alemanha, pelo Reino Unido e pela França. Em toda a Europa, as obrigações de controle de acesso para serviços essenciais e entidades financeiras criam demanda por sistemas capazes de aplicar políticas de forma consistente e documentar cada decisão.
Mercado de Gestão de Autorização da Ásia-Pacífico
A Ásia-Pacífico deve crescer a um CAGR de 29,85% de 2027 a 2032, a taxa regional mais rápida. A infraestrutura pública digital e o marco de proteção de dados da Índia estão aumentando as necessidades de governança de acesso nos setores bancário, de saúde e de comércio eletrônico, à medida que mais serviços dependem de identidades digitais e dados compartilhados. A agenda de compartilhamento de dados e a estratégia de cibersegurança do Japão apoiam práticas de autorização mais consistentes em sistemas governamentais e empresariais. As instituições financeiras da Coreia do Sul enfrentam requisitos mais rígidos de governança de acesso a dados, enquanto empresas chinesas que operam sob o Esquema de Proteção Multinível 2.0 gerenciam controles de acesso vinculados a classificações de sistemas. O Mercado de Gestão de Autorização atende empresas nativas em nuvem no Sudeste Asiático e grupos industriais no Japão e na Coreia do Sul com grandes parques de infraestrutura local, sustentando a demanda tanto por plataformas entregues na nuvem quanto por plataformas implantadas localmente.
Mercado de Gestão de Autorização do Oriente Médio e África e América do Sul
A América do Sul, o Oriente Médio e a África são partes menores, mas em crescimento, do Mercado de Gestão de Autorização. O Brasil é o principal adotante sul-americano porque as regras de proteção de dados e o open banking exigem controles de API granulares, enquanto Argentina e México oferecem oportunidades à medida que empresas multinacionais estendem políticas de grupo a subsidiárias regionais. A Arábia Saudita e os Emirados Árabes Unidos são mercados-chave no Oriente Médio, pois programas digitais nacionais e requisitos do setor financeiro elevam as expectativas para a gestão de identidade. Os bancos sul-africanos e nigerianos estão modernizando as práticas de governança de acesso com a expansão do banco digital, e essas regiões necessitam de plataformas em nuvem gerenciadas, bem como de métodos que se integrem a aplicações mais antigas.
Cenário Competitivo
Concentração do Mercado
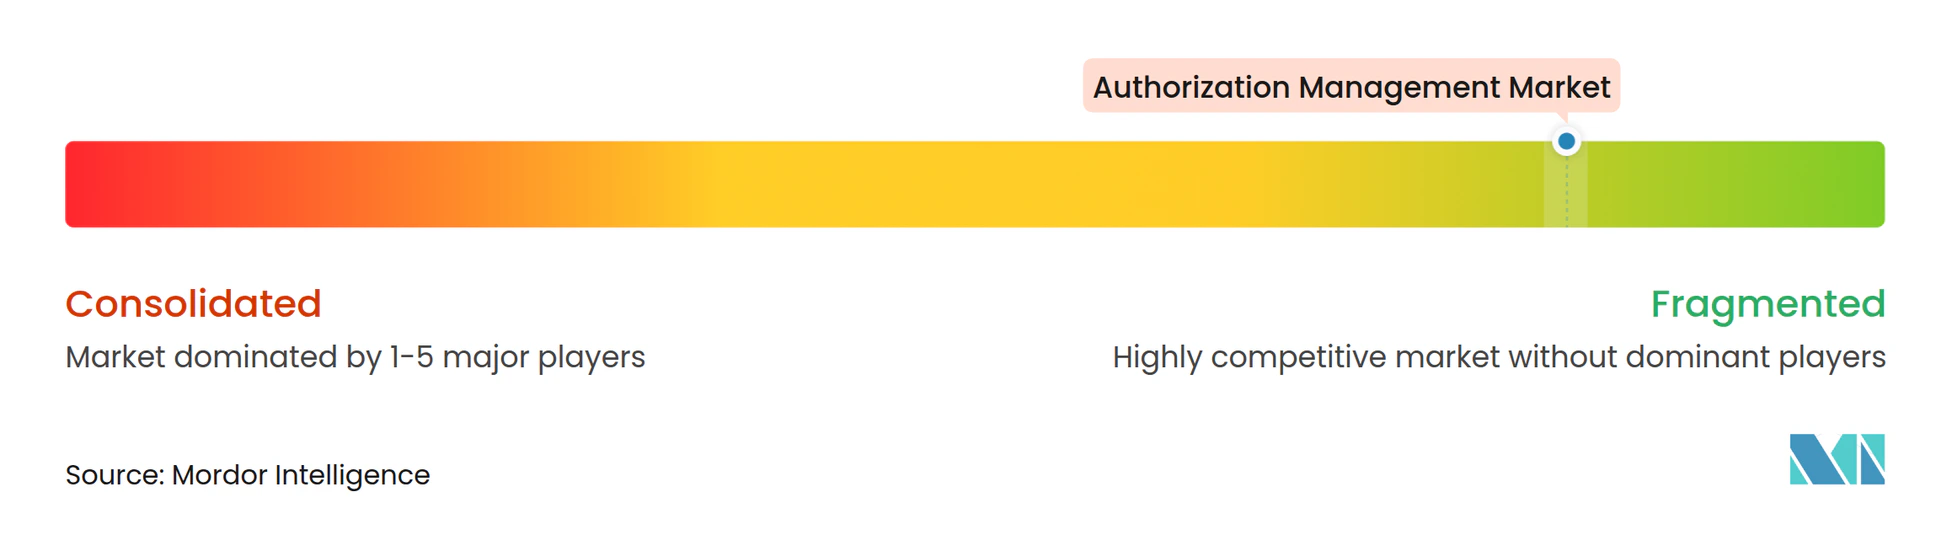
O Mercado de Gestão de Autorização é fragmentado entre provedores especializados, projetos de política de código aberto, plataformas de identidade empresarial e especialistas em privilégio zero permanente. Os provedores especializados incluem AuthZed, Cerbos, Permit.io e Oso Security, enquanto o Open Policy Agent e o OpenFGA fornecem fundações de política de código aberto bem conhecidas para equipes de desenvolvedores. Os fornecedores de identidade empresarial, incluindo Axiomatics, PlainID, NextLabs e WSO2, competem adicionando recursos detalhados de autorização a ofertas de identidade mais amplas. Os fornecedores se diferenciam por meio de usabilidade para desenvolvedores, flexibilidade de política, opções de implantação e sua capacidade de fornecer suporte de auditoria, conformidade e serviços profissionais. Essa estrutura não deixa nenhum fornecedor único com uma posição dominante e oferece aos clientes um amplo conjunto de opções de plataforma e implementação.
Os modelos de autorização são um ponto central de competição. Os provedores suportam controles de acesso baseados em funções, atributos e relacionamentos, bem como combinações, permitindo que os clientes adaptem os métodos de política a diferentes aplicações. A implantação também importa porque alguns clientes precisam de decisões centralizadas em nuvem, enquanto outros exigem aplicação distribuída próxima a aplicações ou armazenamentos de dados. A prontidão para inteligência artificial está ganhando importância à medida que as organizações definem permissões para chamadas de ferramentas de agentes e dados de geração aumentada por recuperação. A Okta introduziu capacidades de plataforma em abril de 2025 para ajudar os clientes a descobrir e governar agentes de inteligência artificial e outras identidades não humanas.
Os padrões podem reduzir o risco de migração e encorajar os clientes a favorecer sistemas interoperáveis. O perfil governamental de 2026 dos Países Baixos para a API de Autorização OpenID AuthZEN exemplifica uma abordagem de troca de decisões que suporta padrões comuns de implementação.[3] A aquisição da Permify pela FusionAuth em novembro de 2025 combinou autenticação e autorização refinada em uma única plataforma, enquanto a Kong introduziu capacidades nativas de identidade de máquina no Kong Konnect para controle de acesso de API máquina a máquina. Oportunidades permanecem em organizações menores, autorização de agentes de inteligência artificial e ambientes de tecnologia operacional onde a adoção ainda está se desenvolvendo, particularmente para fornecedores que combinam registros de auditoria prontos para conformidade com decisões confiáveis de baixa latência.
Líderes do Setor de Gestão de Autorização
-
Axiomatics AB
-
PlainID Ltd.
-
AuthZed, Inc.
-
Permit.io, Inc.
-
Cerbos Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Autorização Empresas cobertas neste relatório
- Cerbos Limited
- Permit.io, Inc.
- AuthZed, Inc.
- Oso Security, Inc.
- Axiomatics AB
- PlainID Ltd.
- Styra, Inc.
- Aserto, Inc.
- SGNL AI, Inc.
- Warrant Technologies, Inc.
- NextLabs, Inc.
- ObjectSecurity, Inc.
- Velotix Ltd.
- Authomize, Inc.
- Pomerium, Inc.
- Permify, Inc.
- Open Policy Agent Project
- OpenFGA Project
- FusionAuth, Inc.
- WSO2 LLC
Desenvolvimentos industriais recentes em Mercado de Gestão de Autorização
- Agosto de 2025: O Conselho de Programação para Infraestrutura Digital Genérica dos Países Baixos publicou o Perfil NLgov para a API de Autorização OpenID AuthZEN 1.0.0 e os padrões do Registro de Decisão de Autorização 1.0.0, que exigem que as organizações governamentais holandesas registrem cada decisão de autorização com um identificador único que vincula o titular dos dados, o evento de acesso e a base da decisão. Os padrões fornecem um protocolo de troca de decisão de autorização padronizado e alinhado internacionalmente, um precedente significativo para a auditabilidade de decisões de autorização exigida pelo governo.
- Agosto de 2026: A Casa Branca emitiu o Memorando M-26-18, orientando todas as agências federais a adotar o Login.gov em todos os serviços digitais voltados ao público dos Provedores de Serviços de Alto Impacto dentro de prazos de 12 a 24 meses, e exigindo avaliações de Gestão de Risco de Identidade Digital alinhadas ao NIST SP 800-63-4. O mandato expande materialmente os requisitos de aquisição para gestão de autorização em agências civis federais dos EUA.
- Novembro de 2025: A FusionAuth adquiriu a Permify em 20 de novembro de 2025, um serviço de autorização refinada de código aberto inspirado no Zanzibar, criando o que a empresa descreve como a primeira plataforma a unificar autenticação e autorização em uma única arquitetura implantável em qualquer ambiente. A FusionAuth planeja lançar o produto integrado e o modelo de preços revisado em 2026, visando organizações que buscam consolidar pilhas de identidade e reduzir dependências de SaaS de terceiros.
- Outubro de 2025: A Kong Inc. anunciou a disponibilidade nativa do Kong Identity dentro do Kong Konnect no API Summit 2025, fornecendo controle de acesso de API máquina a máquina sem um provedor de identidade de terceiros. A capacidade atribui a cada cliente de API automatizado uma identidade única e verificável e aplica autenticação e autorização precisas na camada de gateway de API, estendendo o controle de confiança zero a identidades não humanas no nível de infraestrutura.
Escopo do Relatório Global do Mercado de Gestão de Autorização
O Mercado de Gestão de Autorização compreende plataformas de software e serviços que permitem às organizações definir, gerenciar, aplicar, auditar e monitorar políticas de autorização que governam o acesso a aplicações, APIs, dados, cargas de trabalho, identidades de máquinas e recursos digitais. Essas soluções suportam controle de acesso refinado, frameworks de política como código, autorização baseada em relacionamento, tomada de decisão de autorização e governança de políticas em ambientes de nuvem e locais. O mercado inclui mecanismos de política de autorização, soluções de aplicação de políticas, armazenamentos de dados de autorização, plataformas de análise, consultoria, implementação, suporte e serviços gerenciados.
O Relatório do Mercado de Gestão de Autorização é Segmentado por Componente (Ponto de Decisão de Política e Aplicação, Armazenamento de Dados de Autorização e Relacionamento, Análise, Auditoria e Relatórios, e Outros Componentes), Modo de Implantação (Local e Nuvem), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor de Uso Final (Serviços Bancários, Financeiros e de Seguros [BFSI], Governo e Administração Pública, Saúde e Ciências da Vida, Tecnologia da Informação e Telecomunicações, Manufatura Industrial, Varejo e Comércio Eletrônico, Energia e Serviços Públicos, e Outros Setores de Uso Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Ponto de Decisão de Política e Aplicação |
| Armazenamento de Dados de Autorização e Relacionamento |
| Análise, Auditoria e Relatórios |
| Outros Componentes |
| Local |
| Nuvem |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| Tecnologia da Informação e Telecomunicações |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Energia e Serviços Públicos |
| Outros Setores de Uso Final |
| América do Norte | Estados Unidos |
| Canadá | |
| América do Sul | Brasil |
| Argentina | |
| México | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente | Ponto de Decisão de Política e Aplicação | |
| Armazenamento de Dados de Autorização e Relacionamento | ||
| Análise, Auditoria e Relatórios | ||
| Outros Componentes | ||
| Por Modo de Implantação | Local | |
| Nuvem | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor de Uso Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| Tecnologia da Informação e Telecomunicações | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Energia e Serviços Públicos | ||
| Outros Setores de Uso Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| América do Sul | Brasil | |
| Argentina | ||
| México | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Gestão de Autorização?
O Mercado de Gestão de Autorização está projetado para expandir de 2,18 bilhões de USD em 2026 para 9,85 bilhões de USD até 2032, a um CAGR de 28,75% de 2027 a 2032.
O que está impulsionando a adoção de plataformas de gestão de autorização?
O Mercado de Gestão de Autorização é apoiado por programas de confiança zero, crescimento de identidades de máquinas, complexidade de permissões em nuvem e a necessidade de controles auditáveis de privilégio mínimo.
Qual componente tem a maior participação na receita de gestão de autorização?
O Ponto de Decisão de Política e Aplicação deteve 58,16% da receita de componentes em 2026 porque suporta decisões de acesso em tempo de execução e registros de auditoria.
Qual abordagem de implantação está crescendo mais rapidamente?
A implantação em nuvem está projetada para crescer a um CAGR de 30,41% até 2032, à medida que as organizações adotam serviços de política gerenciados e multinuvem.
Qual setor de uso final lidera os gastos com gestão de autorização?
O BFSI deteve 29,15% da receita em 2026 porque as instituições financeiras precisam de controles de acesso robustos, segregação de funções e evidências de auditoria.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico está projetada para crescer a um CAGR de 29,85% até 2032, apoiada por programas de governo digital e requisitos de acesso do setor financeiro.