
Tamanho e Participação do Mercado de Esportes para Espectadores da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
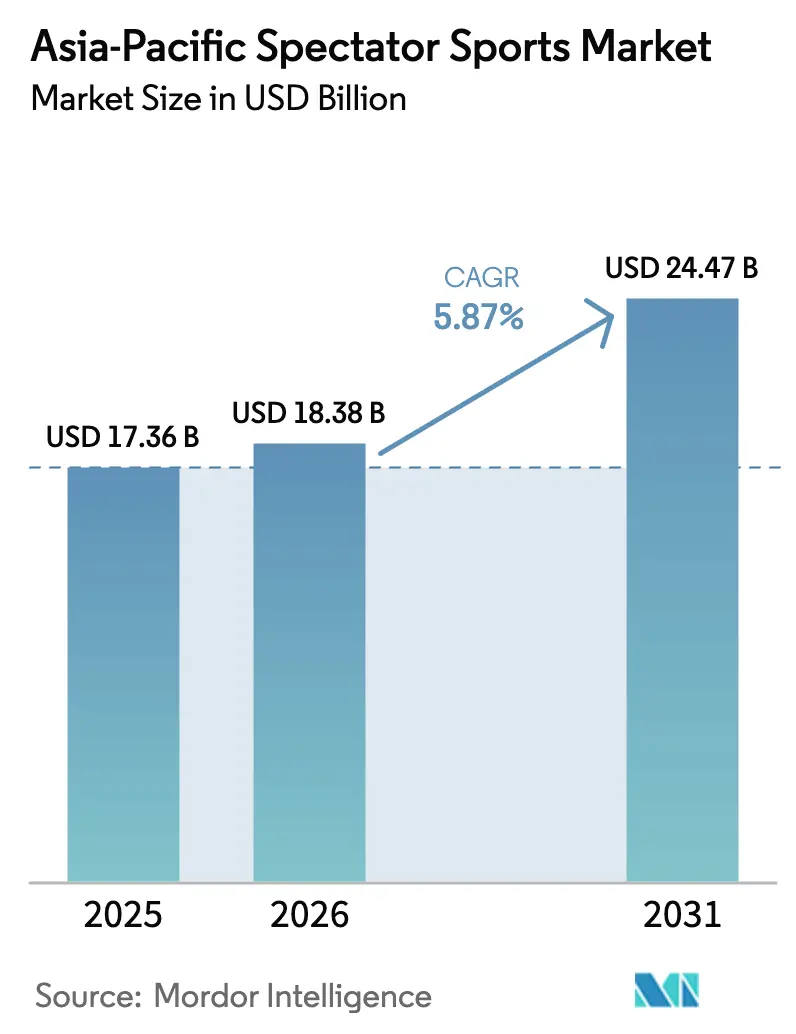
| Tamanho do mercado no ano base (2025) | 17.36 Bilhões de dólares |
| Tamanho do Mercado (2026) | 18.38 Bilhões de dólares |
| Tamanho do Mercado (2031) | 24.47 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.87 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Esportes para Espectadores da Ásia-Pacífico por Mordor Intelligence
Espera-se que o tamanho do mercado de esportes para espectadores da Ásia-Pacífico cresça de USD 17,36 bilhões em 2025 para USD 18,38 bilhões em 2026 e está previsto para atingir USD 24,47 bilhões até 2031 a um CAGR de 5,87% no período 2026-2031. O crescimento reflete a confluência de rendas disponíveis crescentes, expansão da cobertura 5G e pipelines de megaeventos financiados pelo governo que ampliam as oportunidades de receita. As plataformas de streaming continuam a cobrar preços premium por direitos exclusivos de transmissão ao vivo, enquanto a modernização dos estádios impulsiona um maior gasto per capita. A rápida urbanização amplia a base de fãs nas cidades de segundo e terceiro nível, e as ligas profissionais femininas desbloqueiam um segmento demográfico anteriormente mal atendido. A intensificação da concorrência entre plataformas OTT pan-regionais infla ainda mais os valores dos direitos de mídia, amplificando o impulso geral do mercado.
Principais Conclusões do Relatório
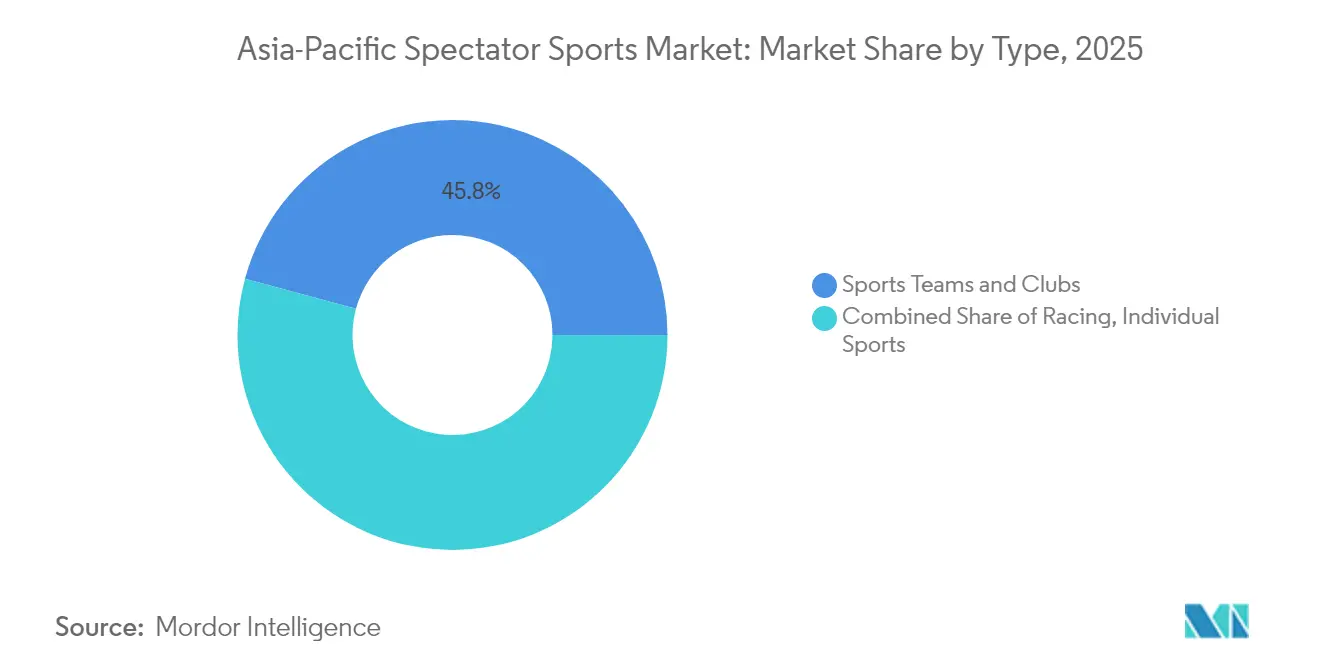
- Por tipo, Equipes e Clubes Esportivos detinham 45,78% da participação do mercado de esportes para espectadores da Ásia-Pacífico em 2025; os Esportes Individuais avançam a um CAGR de 13,89% até 2031.
- Por fonte de receita, os Direitos de Mídia representaram 33,10% da receita de 2025 do mercado de esportes para espectadores da Ásia-Pacífico, enquanto o Patrocínio cresce mais rapidamente a um CAGR de 11,74%.
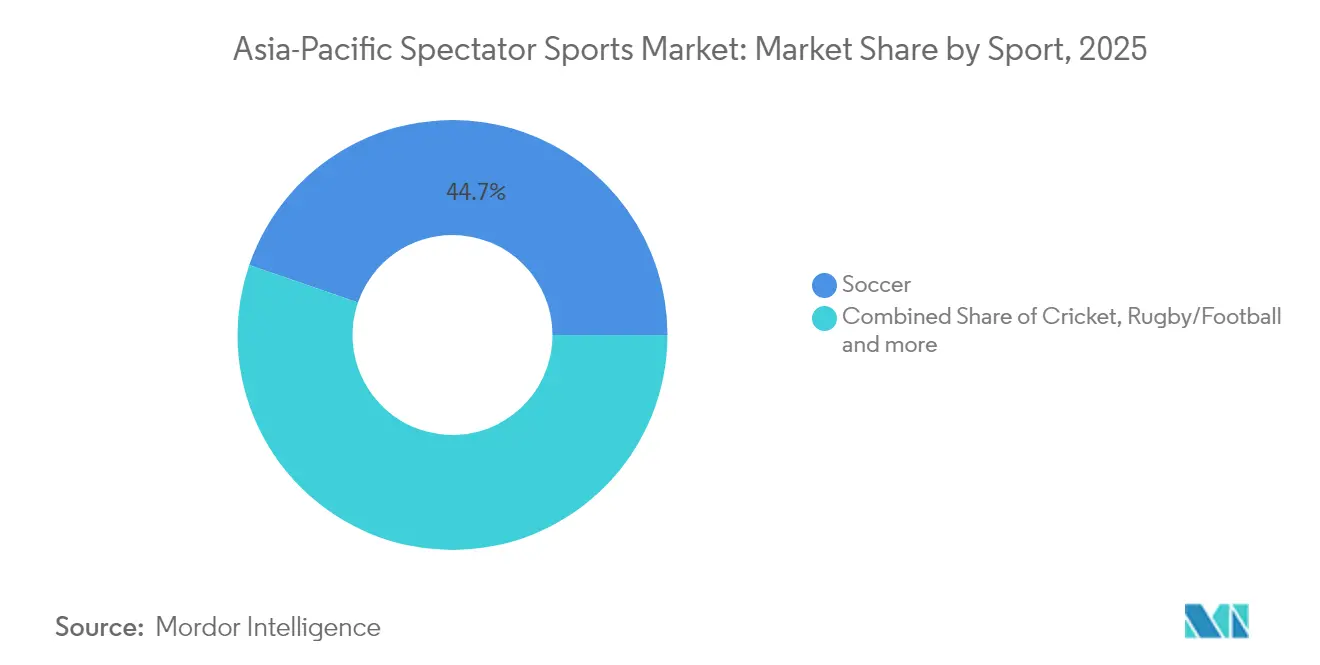
- Por tipo de esporte, o Futebol liderou com uma participação de 44,72% no tamanho do mercado de esportes para espectadores da Ásia-Pacífico em 2025; o Críquete está se expandindo a um CAGR de 9,84%.
- Por geografia, a China comandou 29,15% da receita regional do mercado de esportes para espectadores da Ásia-Pacífico em 2025; a Índia está projetada para entregar o maior CAGR de 12,76% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento no consumo de esportes via streaming e OTT após a implantação do 5G | +1.2% | China, Índia, Coreia do Sul, Japão | Médio prazo (2-4 anos) |
| O crescimento das ligas profissionais femininas está desbloqueando novos segmentos de fãs | +1.8% | Índia, Austrália, Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Pipeline de megaeventos apoiados pelo governo | +0.9% | China, Índia, Tailândia, Indonésia | Curto prazo (≤ 2 anos) |
| Colecionáveis digitais e monetização de fan tokens estão acelerando a receita | +1.1% | Japão, Singapura | Médio prazo (2-4 anos) |
| Rápida modernização de estádios e investimentos em locais de uso misto | +0.7% | China, Índia e principais mercados do Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Inflação transfronteiriça de direitos de mídia impulsionada por plataformas pan-asiáticas | +1.4% | Corredor China-Índia-Japão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento no Consumo de Esportes via Streaming e OTT Após a Implantação do 5G
A Ásia-Pacífico ultrapassou 1,6 bilhão de assinaturas 5G em 2024, possibilitando transmissão ao vivo de baixa latência que recria a imediatidade de nível de estádio para espectadores móveis [1]Fonte: GSMA Intelligence, "Economia Móvel Ásia-Pacífico 2024," gsma.com. As operadoras na Coreia do Sul já cobrem 97% da população, e a China implantou mais de 3,92 milhões de estações base 5G. As plataformas OTT aproveitam essas redes para oferecer transmissões com múltiplos ângulos, estatísticas em tempo real e recursos integrados de microapostas que aprofundam o engajamento dos fãs. A capacidade de personalizar experiências de visualização gera uma receita média por usuário mais elevada do que a transmissão tradicional. À medida que as operadoras de telecomunicações agrupam conteúdo esportivo com planos de dados, elas efetivamente subsidiam os custos de assinatura, ampliando o acesso a eventos premium e acelerando a adoção do nível digital do mercado de esportes para espectadores da Ásia-Pacífico.
Crescimento das Ligas Profissionais Femininas: Desbloqueando Novos Segmentos de Fãs
As ligas de franquias femininas inaugurais em críquete, futebol e basquete demonstram viabilidade comercial por meio de robustos leilões de direitos de mídia e frequência de dois dígitos no primeiro ano. A Liga Premier Feminina da Índia vendeu seus direitos do primeiro ciclo por mais de USD 100 milhões, estabelecendo um novo referencial regional [2]Fonte: Board of Control for Cricket in India, "Comunicado de Imprensa do Leilão de Direitos de Mídia," bcci.tv . Pesquisas com consumidores realizadas em 2024 indicam um aumento notável na intenção de comparecer a eventos femininos, refletindo o potencial de mercado inexplorado em comparação com as tendências históricas de frequência. Os segmentos demográficos mais jovens, particularmente indivíduos entre 18 e 34 anos, demonstram maior engajamento com conteúdo esportivo feminino. Essa mudança está atraindo marcas de consumo focadas em se alinhar com valores como autenticidade e impacto social. Além disso, os patrocinadores corporativos estão cada vez mais alocando orçamentos dedicados a propriedades esportivas femininas, sinalizando uma mudança estrutural que está impulsionando maiores retornos de patrocínio em todo o mercado de esportes para espectadores da Ásia-Pacífico. A interação entre maior visibilidade, investimentos estratégicos e participação de base está posicionando as ligas femininas como um motor fundamental do crescimento de longo prazo do mercado.
Pipeline de Megaeventos Apoiados pelo Governo
Governos nacionais e municipais continuam a utilizar eventos esportivos como catalisadores para o desenvolvimento de infraestrutura e turismo. A Tailândia alocou USD 0,06 bilhão (THB 2,055 bilhões) para sediar os Jogos do Sudeste Asiático de 2025, enquanto as Olimpíadas de Brisbane em 2032 desencadearam USD 4,42 bilhões (AUD 7,1 bilhões) em melhorias de locais e transporte [3]Fonte: Conselho Olímpico da Ásia, "Declaração de Orçamento dos Jogos do Sudeste Asiático da Tailândia," oca.asia . A Índia sediará múltiplos eventos da ICC até 2031 e reservou um orçamento para novos estádios e centros de treinamento. Esses pipelines garantem atividade de construção por vários anos, aumentam a capacidade de turismo esportivo e criam ativos residuais para as ligas domésticas. Eles também estimulam atualizações tecnológicas — desde conectividade 5G nos locais até emissão de ingressos sem contato — que elevam o teto geral de monetização do mercado de esportes para espectadores da Ásia-Pacífico.
Colecionáveis Digitais e Monetização de Fan Tokens Acelerando a Receita
A tecnologia blockchain está transformando a forma como as organizações esportivas geram receita, permitindo a monetização direta de destaques e memorabilia com sua base de fãs. Clubes de futebol japoneses que utilizam fan tokens relataram volumes substanciais de transações anuais na cadeia, concedendo aos detentores de tokens privilégios como direitos de voto no design das camisas do clube e acesso a mercadorias exclusivas. O Manchester City, em parceria com a Sony Music, capitalizou com sucesso essa tendência por meio de lançamentos de NFTs, que geraram receita significativa com vendas primárias e royalties contínuos no mercado secundário. De acordo com a empresa de análise Chainalysis, a região da Ásia-Pacífico registrou um aumento notável na atividade de negociação de NFTs relacionados a esportes em 2024, impulsionada principalmente por colecionadores em Singapura e no Japão. Esses ativos digitais servem como complemento estratégico às fontes de receita tradicionais, como ingressos, merchandising e patrocínios, ao oferecer propriedade verificável de ativos escassos e capturar demanda transfronteiriça que não é limitada pelas capacidades físicas dos locais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altas taxas de pirataria corroendo o valor dos direitos de mídia | -0.8% | Indonésia, Vietnã, Filipinas, Índia | Curto prazo (≤ 2 anos) |
| Cenário regulatório fragmentado para apostas esportivas e patrocínio | -0.6% | Sudeste Asiático | Médio prazo (2-4 anos) |
| Inflação crescente de salários de atletas pressionando ligas menores | -0.4% | Índia, China, Japão, Austrália | Longo prazo (≥ 4 anos) |
| Congestionamento de calendário de eventos causando fadiga dos fãs | -0.3% | China, Índia, principais metrópoles | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altas Taxas de Pirataria Corroendo o Valor dos Direitos de Mídia
IPTV não autorizado e sites espelho de streaming desviam audiências de emissoras legítimas, particularmente na Indonésia, onde a AVIA estima que 87% dos espectadores de esportes premium acessaram transmissões piratas em 2024 [4]Fonte: Associação de Vídeo da Ásia, "Pirataria Esportiva na Ásia 2024," avia.org. Os operadores ilegais frequentemente oferecem interfaces de usuário superiores a uma fração do preço, forçando os detentores de direitos a conceder descontos. As plataformas sociais têm dificuldade em remover transmissões ao vivo infratoras em tempo real, permitindo que os piratas capturem o tráfego de pico durante eventos de destaque. A perda de receita limita a capacidade das emissoras de fazer lances agressivos em leilões futuros, restringindo indiretamente o tamanho do mercado de esportes para espectadores da Ásia-Pacífico obtível com os direitos de mídia. Os governos começaram a coordenar bloqueios de sites e interrupções de gateways de pagamento, mas as lacunas de fiscalização persistem em jurisdições fragmentadas.
Cenário Regulatório Fragmentado para Apostas Esportivas e Patrocínio
O mercado de apostas da Ásia-Pacífico apresenta um ambiente regulatório complexo, caracterizado por uma combinação de estruturas liberalizadas e restritivas. Mercados como a Austrália operam sob condições totalmente liberalizadas, enquanto jurisdições como Singapura impõem controles rigorosos. Na Índia, a supervisão regulatória permanece fragmentada, com leis específicas de cada estado criando um mosaico de requisitos de conformidade. A recente proibição australiana de publicidade de apostas em transmissões ao vivo, implementada em 2024, reduziu significativamente a disponibilidade de oportunidades de patrocínio, impactando os fluxos de receita das partes interessadas. Concomitantemente, os debates em curso entre os legisladores tailandeses sobre a legalização de cassinos introduziram incerteza, complicando as negociações de parcerias de longo prazo para clubes esportivos. As inconsistências regulatórias da região exigem o desenvolvimento de estratégias de conformidade personalizadas por marcas e detentores de direitos, levando ao aumento dos custos operacionais e desencorajando a formação de acordos transfronteiriços escaláveis que poderiam aprimorar o mercado de esportes para espectadores da Ásia-Pacífico. Além disso, as ligas menores, limitadas por recursos jurídicos e financeiros escassos, são incapazes de capitalizar as oportunidades de receita relacionadas a apostas, agravando assim a disparidade financeira entre competições de nível inferior e de nível superior.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Esportes Individuais Impulsionam a Monetização PremiumOs Esportes Individuais contribuíram com uma participação menor, mas registraram o CAGR mais rápido de 13,89%, refletindo a capacidade dos atletas de comercializar marcas pessoais por meio de canais digitais diretos ao fã. Estrelas do tênis e do golfe negociam seus próprios lançamentos de NFTs e clínicas exclusivas de streaming, gerando receita não limitada pelas estruturas salariais das equipes. As Equipes e Clubes Esportivos ainda comandavam 45,78% da receita de 2025, beneficiando-se de lealdades arraigadas, bases de ingressos de temporada e monetização de locais. As Corridas mantêm um público de nicho, aproveitando a tecnologia de transmissão imersiva e simuladores de realidade virtual para compensar os altos custos operacionais, mas permanecem com oferta limitada por circuitos restritos.
O apetite dos consumidores por narrativas centradas em atletas é paralelo à tendência mais ampla da economia criadora, tornando os Esportes Individuais atraentes para patrocinadores que buscam engajamento autêntico. Plataformas emergentes permitem que golfistas vendam propriedade fracionada em prêmios futuros, enquanto tenistas profissionais transmitem sessões de treinamento ao vivo por trás de paywalls de assinatura. Os clubes respondem apostando em iniciativas comunitárias e desenvolvimentos de estádios de uso misto para preservar sua participação na carteira dos consumidores. O futuro das Corridas depende de formatos elétricos e autônomos que prometem narrativas sustentáveis e orientadas para a tecnologia. No geral, a monetização individual crescente coexiste com o fandom baseado em equipes, expandindo o mercado de esportes para espectadores da Ásia-Pacífico em vez de canibalizar os segmentos estabelecidos.


Por Fonte de Receita:
O Patrocínio Acelera a Integração DigitalOs Direitos de Mídia mantiveram a liderança com 33,10% do faturamento de 2025, auxiliados por guerras de licitação transfronteiriças crescentes. No entanto, o Patrocínio superou todos os outros fluxos com um CAGR de 11,74%, impulsionado pela ativação orientada por dados e pela demanda das marcas por ROI mensurável. O tamanho do mercado de esportes para espectadores da Ásia-Pacífico vinculado ao Patrocínio está previsto para adicionar USD 2,48 bilhões entre 2026-2031. As marcas favorecem propriedades que integram lançamentos de merchandising habilitados por QR, cupons no aplicativo e tokens de fidelidade em blockchain que convertem impressões em vendas atribuíveis. O Merchandising e os Ingressos permanecem resilientes, embora o custo de vida crescente em determinados mercados limite o crescimento do volume; os pacotes de hospitalidade premium compensam parcialmente qualquer fraqueza na demanda de admissão geral.
À medida que as regulamentações de privacidade restringem os cookies de terceiros, os dados primários dos fãs coletados pelos clubes tornam-se um ativo cobiçado. Os patrocinadores negociam acesso a históricos de compras anonimizados e métricas de engajamento, integrando-se mais profundamente na jornada do fã. Os proprietários de direitos de mídia experimentam simultaneamente a inserção dinâmica de anúncios adaptados às preferências demográficas e linguísticas dos espectadores. Os inovadores em emissão de ingressos agrupam transporte e experiências, reduzindo o atrito para fãs regionais que viajam a eventos de destaque. Coletivamente, a arquitetura de receita diversificada fortalece os clubes contra a volatilidade de um único fluxo, aumentando a estabilidade de longo prazo.
Por Tipo de Esporte:
A Inovação no Críquete Impulsiona o Apelo TransfronteiriçoO Futebol preservou sua participação de 44,72% em 2025, apoiado em estruturas de ligas centenárias e participação de base onipresente. O Críquete, no entanto, registrou um CAGR de 9,84% ao combinar formatos abreviados com sobreposições de entretenimento ao estilo de Bollywood que ressoam com o público da Geração Z. A participação do mercado de esportes para espectadores da Ásia-Pacífico para o críquete poderá subir mais 2,85 pontos percentuais até 2031, à medida que os modelos de franquia se expandem para o Sudeste Asiático e o Oriente Médio. O Rugby permanece robusto nas nações do Pacífico, impulsionado pelo financiamento governamental e por comunidades expatriadas expressivas. O Tênis continua com crescimento constante, aproveitando calendários ao longo do ano e narrativas impulsionadas por estrelas. Esportes indígenas emergentes, como o kabaddi, provam que jogos com raízes culturais podem escalar comercialmente quando a transmissão moderna e a análise de dados são aplicadas.
Os acordos de transmissão transfronteiriça levam as finais de críquete a lares da diáspora de Vancouver a Dubai, aumentando as taxas de direitos. As federações de futebol respondem realizando torneios de pré-temporada na Ásia, captando patrocínio de marcas de consumo locais. O Rugby capitaliza a inclusão olímpica para atrair fãs não tradicionais, enquanto o tênis explora formatos de equipes mistas para renovar sua proposta. Para os proprietários de propriedades, a lição é clara: a inovação em formato e distribuição desbloqueia públicos incrementais sem alienar os puristas, sustentando a expansão multiesportiva do mercado de esportes para espectadores da Ásia-Pacífico.
Análise Geográfica
Mercado de Esportes para Espectadores da China
A China gerou 29,15% da receita regional em 2025, beneficiando-se de programas governamentais de promoção esportiva em larga escala e de ecossistemas de streaming maduros que oferecem eventos ao vivo, jogos e comércio eletrônico em pacotes integrados. No entanto, as restrições à publicidade de apostas e a rígida censura de conteúdo limitam determinadas alavancas de monetização em comparação com mercados liberalizados. A penetração nas cidades de segundo e terceiro nível representa a próxima fase de crescimento, à medida que a lacuna de infraestrutura se reduz e as franquias locais asseguram apoio municipal.
Mercado de Esportes para Espectadores da Índia
A Índia figura como a geografia de expansão mais acelerada, com trajetória para um CAGR de 12,76% até 2031, impulsionada pela ubiquidade dos pagamentos digitais, dados de baixo custo e uma crescente demografia jovem. O sucesso das franquias no críquete e no kabaddi valida o modelo de propriedade baseado em cidades, incentivando iniciativas semelhantes no voleibol e no futebol. Programas governamentais como o Khelo India canalizam recursos para instalações de base que alimentam os pipelines de talentos profissionais, garantindo uma oferta sustentável. A regulamentação de apostas estado por estado permanece um fator variável: a harmonização poderia desbloquear patrocínios incrementais, enquanto a incerteza pode dificultar os fluxos de investimento transfronteiriços. Notavelmente, a participação do mercado de esportes para espectadores da Ásia-Pacífico referente à Índia poderá crescer 3,8 pontos percentuais até 2031, caso os rendimentos de transmissão e patrocínio se aproximem das médias globais.
Mercado de Esportes para Espectadores da APAC
Japão, Austrália e Coreia do Sul funcionam como laboratórios tecnológicos onde transmissões em 4K/8K, sobreposições de realidade aumentada e bilheteria biométrica estreiam antes da implementação regional. Cada um desses mercados conta com elevado gasto per capita e apoio corporativo, viabilizando a adoção antecipada de produtos premium que impulsionam a fronteira da inovação. O modelo equilibrado de apostas da Austrália demonstra como a regulamentação pode coexistir com a proteção ao consumidor, gerando receitas fiscais que são reinvestidas no desenvolvimento esportivo. A Coreia do Sul combina esportes eletrônicos com eventos tradicionais, atraindo públicos híbridos e criando novos gêneros de conteúdo. Em conjunto, os mercados maduros contribuem com fluxo de caixa estável e transbordamentos de pesquisa e desenvolvimento que, em última análise, elevam o mercado de esportes para espectadores da Ásia-Pacífico como um todo.
Panorama regulatório
A regulamentação nos esportes de espectadores da Ásia-Pacífico permanece altamente específica por jurisdição, influenciando alavancas de monetização como patrocínio, adjacência a apostas, propriedade de clubes e governança de ligas. Na Índia, o National Sports Governance Act (2025) entrou em fase de implementação com regras notificadas em 22 de maio de 2026, introduzindo novos mecanismos de supervisão institucional (National Sports Board e National Sports Tribunal) para as federações nacionais de esportes. Questões de concorrência em ligas e no empacotamento de direitos continuam sob o Competition Act, 2002, administrado pela Competition Commission of India (CCI). No futebol, os Club Licensing Regulations da Asian Football Confederation (AFC) (Edição 2026) e a plataforma CLAS reforçam as expectativas de conformidade em relação ao licenciamento e à governança de associações-membro e clubes.
O Japão oferece um ponto de referência maduro, onde a Japan Fair Trade Commission (JFTC) aplica o Anti-Monopoly Act a organismos esportivos e tem se posicionado publicamente sobre a conduta das ligas, inclusive em relação às práticas da Nippon Professional Baseball (NPB), além de orientações mais amplas de governança vinculadas à Japan Sports Agency. A China opera dentro do arcabouço do Sports Law e de medidas administrativas relacionadas para as ligas profissionais, com discussões políticas em curso sobre governança, distribuição de receita comercial e o tratamento do direito da concorrência em relação à coordenação entre ligas. Juntos, esses regimes impõem diferentes obrigações de divulgação, licenciamento e regras comerciais que detentores de direitos e investidores precisam navegar ao expandir direitos de mídia, pacotes de patrocínio e transações no nível de clube em toda a região.
Análise da cadeia de valor
A cadeia de valor dos esportes de espectadores na Ásia-Pacífico começa com a originação de direitos por federações, ligas, equipes e organizadores de eventos. Em seguida, passa pela comercialização (direitos de mídia, patrocínio, bilheteria, merchandising e licenciamento) e segue para a distribuição via emissoras/plataformas OTT, operadores de locais e parceiros de varejo. Muitas propriedades são estruturalmente centralizadas no nível da liga para o empacotamento de direitos de mídia e consistência de marca. No Japão, por exemplo, os direitos de imagem das partidas são detidos no nível da J.League, e a comercialização de transmissões tem sido realizada por meio de grandes acordos com plataformas, enquanto as operações dos estádios frequentemente envolvem propriedade municipal e gestão por terceiros por meio do Designated Administrator System.
A economia a jusante depende de como as ligas governam o trabalho, a partilha de receitas e a participação dos clubes. A NPB opera por meio de órgãos formais de governança da liga (Comissário, Assembleia de Proprietários e clubes constituintes) sob instrumentos centrais como o Baseball Agreement e o Standard Player Contract, que moldam as estruturas de custo e o produto entregue à mídia e aos patrocinadores. Na Índia, o BCCI controla propriedades emblemáticas por meio de estruturas de conselhos governantes que isolam as finanças da liga, enquanto a Indian Super League (ISL) utiliza um modelo formal de governança e comitê de gestão para o ciclo 2026-27, incluindo limiares de decisão definidos sobre redistribuição de receita e funções designadas para parceiros de direitos comerciais. Essa configuração institucional afeta o poder de negociação com plataformas de mídia e patrocinadores, a capacidade de padronizar o inventário entre clubes e a rapidez com que produtos digitais (feeds de dados, colecionáveis e mecânicas de fidelidade) podem ser lançados em escala.
Cenário Competitivo
Prevalece um ecossistema fragmentado: os principais detentores de direitos capturam apenas um quarto da receita, refletindo preferências heterogêneas dos consumidores, diversidade linguística e variância regulatória. As entidades estatais chinesas dominam os direitos domésticos, mas carecem de alcance pan-regional. As franquias indianas se destacam na apresentação centrada no entretenimento, monetizando por meio de patrocínio integrado, licenciamento e colecionáveis digitais. As corporações japonesas aproveitam a tecnologia de produção avançada para comandar avaliações de exportação premium, enquanto os organismos australianos maximizam o apelo global por meio de calendários de temporada que evitam conflitos com o Hemisfério Norte.
A tecnologia forma o fulcro competitivo. Os detentores de direitos que investem em streaming proprietário, feeds de dados em tempo real e personalização impulsionada por IA relatam ganhos de engajamento. Plataformas blockchain como a Socios concedem aos clubes monetização direta ao fã, reduzindo a dependência de intermediários. Os operadores de locais que integram IoT para análise de multidões alcançam custos de pessoal mais baixos e maior receita de concessões per capita, reforçando vantagens competitivas.
A consolidação provavelmente se concentra em aquisições complementares de direitos de nicho para montar portfólios escaláveis e multiesportivos. O setor de private equity continua a demonstrar forte interesse em investimentos, como evidenciado pela colaboração estratégica entre PAG e CVC. Essa parceria visa adquirir a Australian Venue Co, refletindo um movimento calculado para fortalecer sua integração vertical no setor de hospitalidade. Tais iniciativas ressaltam o foco crescente em aproveitar sinergias e expandir a presença no mercado em setores de alto crescimento. As sinergias previstas incluem pacotes combinados de ingressos e refeições e compartilhamento de dados entre propriedades. Com as avaliações de esportes femininos ainda modestas em relação ao potencial de crescimento, os pioneiros podem garantir retornos desproporcionais, acelerando a estrutura formal do setor no mercado de esportes para espectadores da Ásia-Pacífico.
Líderes do Setor de Esportes para Espectadores da Ásia-Pacífico
Board of Control for Cricket in India (BCCI)
Chinese Super League Company Limited
Nippon Professional Baseball Organization (NPB)
Japan Professional Football League (J.League)
Korea Baseball Organization (KBO)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Esportes para Espectadores da Ásia-Pacífico
- Board of Control for Cricket in India (BCCI)
- Chinese Super League Company Limited
- Nippon Professional Baseball Organization (NPB)
- Japan Professional Football League (J.League)
- Korea Baseball Organization (KBO)
- Australian Football League Commission (AFL)
- Cricket Australia
- Rugby Australia
- New Japan Pro-Wrestling Co., Ltd.
- City Football Group Asia Pacific (Melbourne City FC)
- China Media Capital - Super Sports Media
- K-League Federation
- Football Sports Development Ltd (Indian Super League)
- Philippine Basketball Association
- Thai League Co., Ltd.
- Badminton World Federation
- Singapore SportsHub Pte Ltd
- IMG Reliance
- Tencent Sports
- CJ ENM (Sports & Media)

Oportunidades de mercado e perspectivas futuras
Duas áreas de espaço em branco visíveis são a investibilidade institucional e a infraestrutura de comercialização transfronteiriça. Na Índia, a operacionalização do National Sports Governance Act (2025) por meio das regras de 2026 cria um ambiente de divulgação e responsabilização mais padronizado para as federações nacionais de esportes, enquanto o estatuto da ISL 2026-27 formaliza estruturas de governança e gestão que integram parceiros de direitos comerciais na tomada de decisões. Juntas, essas medidas apoiam uma contratação mais replicável para patrocínio, empacotamento de mídia e serviços no nível da liga (dados, produção, bilheteria e engajamento de fãs), especialmente para propriedades que buscam ir além de negociações de uma única temporada.
Um segundo conjunto de oportunidades é a criação de valor vinculada a clubes e locais por meio de estruturas de propriedade em conformidade e operações de estádios profissionalizadas. O Japão ilustra esse caminho, onde o investimento em clubes da J.League envolve a navegação por aprovações de propriedade, autorizações de investimento estrangeiro sob a FEFTA, quando aplicável, e modelos de operação de estádios vinculados ao Designated Administrator System, o que, por sua vez, molda a forma como os investidores estruturam negócios e monetizam receitas de dia de jogo e fora do dia de jogo. Regionalmente, uma governança mais rígida do futebol por meio dos Club Licensing Regulations da AFC (Edição 2026) também impulsiona os clubes a padrões financeiros e operacionais mais claros, aumentando a demanda por serviços especializados em conformidade, finanças, produção de conteúdo e ativação comercial adjacentes à receita principal das partidas.
Recent Industry Developments in Mercado de Esportes para Espectadores da Ásia-Pacífico
- Julho de 2026: o BCCI lançou o Invitation to Tender para os direitos de patrocinador-título e um RFQ para os direitos de parceiro associado. A medida amplia o ciclo de direitos comerciais do BCCI em torno do IPL, expandindo as oportunidades de monetização de ativos. O desenvolvimento sinaliza uma mudança na dinâmica de receita de patrocínio para as principais ligas da AP.
- Maio de 2026: a Mediapro manteve os direitos internacionais de mídia e apostas da Chinese Super League após um processo competitivo de licitação. Os direitos internacionais de transmissão e apostas da CSL estão garantidos, expandindo a presença da Mediapro na China. O acordo sustenta valorizações mais elevadas dos direitos por meio de um alcance regional mais forte.
- Abril de 2026: o Council for Promotion of the Sports Ecosystem (C-SEP) anunciou acordos de parceria com seis clubes da Nippon Professional Baseball. Parcerias de ecossistema entre clubes no beisebol da AP aumentam a colaboração entre mercados. A iniciativa amplia o potencial de monetização por meio de ativos coordenados de beisebol na Ásia-Pacífico.


Mercado de Esportes para Espectadores da Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado inclui receitas geradas por atividades de esportes de espectadores em toda a Ásia-Pacífico, com receita proveniente da presença em eventos ao vivo e dos fluxos de monetização vinculados à visualização de esportes profissionais e ao engajamento de fãs, seja presencialmente ou por meio de distribuição de mídia.
Exclusões de escopo: excluímos vendas de equipamentos esportivos, gastos com esportes de participação casual e entretenimento ao vivo não esportivo que não esteja vinculado a eventos de esportes de espectadores.
Visão geral da segmentação
- Por Tipo
- Equipes e Clubes Esportivos
- Corridas
- Esportes Individuais
- Por Fonte de Receita
- Direitos de Mídia
- Merchandising
- Ingressos
- Patrocínio
- Por Tipo de Esporte
- Futebol
- Críquete
- Rugby/Futebol Americano
- Tênis
- Outros Tipos de Esportes
- Por Geografia
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático
- Singapura
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Filipinas
- Restante da Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer os primeiros limites de mercado e para coletar sinais de demanda a nível de país que possam ser verificados de forma consistente ao longo do tempo. Consultamos fontes públicas, como escritórios nacionais de estatística para gastos domésticos e indicadores de lazer, ministérios de esportes e turismo para pipelines de eventos, e órgãos fiscais ou de receita quando são reportadas coletas relacionadas a esportes. Também revisamos publicações de organismos como o International Olympic Committee (IOC), a FIFA e comitês olímpicos nacionais para entender os calendários de organização de eventos e as tendências de atividade em locais.
Para converter esses sinais em insumos do modelo, cruzamos anúncios de ligas e locais, relatórios anuais e apresentações a investidores para identificar os principais ciclos de direitos, tendências de patrocínio e mudanças na frequência de público. Quando necessário, foram utilizadas assinaturas de bases de dados pagas para dados financeiros e inteligência de empresas, buscas de patentes para tecnologia de engajamento de fãs, e visões de comércio no nível de embarque para verificações substitutas selecionadas de equipamentos de locais e transmissão. Esta lista é apenas ilustrativa, e muitas outras fontes públicas, financeiras e institucionais também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
Entrevistas primárias foram utilizadas para validar o que impulsiona a receita em cada país principal e para testar a viabilidade de premissas-chave, como recuperação de público, precificação de direitos de mídia e renovações de patrocínio. Conversamos com uma combinação de funções de ligas, locais, mídia e prestadores de serviços, e depois utilizamos pesquisas de acompanhamento para testar sob pressão as faixas de precificação, taxas de venda e durações típicas de contrato entre os mercados da APAC com diferentes níveis de maturidade.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 12% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 33% |
| Players menores: 14% | Gerentes: 55% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma construção top-down que reconstrói o pool de receita por país usando sinais de demanda observáveis e alavancas de monetização, sendo então reconciliado com o que ligas, locais e distribuidores conseguem realisticamente entregar. Na prática, mapeamos o mercado para as principais linhas de receita, como bilheteria, direitos de mídia e patrocínio, e então aplicamos divisões por país e por esporte usando uma combinação de calendários públicos de eventos, público reportado e benchmarks de precificação.
Os principais insumos do modelo incluem volume de eventos por esporte e cidade, padrões médios de público e utilização de estádios, faixas de preço de bilhetes e participação de assentos premium, tempo de renovação dos direitos de mídia e intensidade de patrocínio, incluindo a mudança para inventário digital. A previsão usa análise de cenários apoiada por consenso de especialistas, já que as perspectivas podem mudar rapidamente com concessões de megaeventos, apoio político aos esportes ou redefinições de ciclos de direitos. Aproximações bottom-up são usadas como verificação, incluindo rendimento amostrado de bilhetes em relação ao público para grandes ligas, e consolidações seletivas a partir de divulgações de receita reportadas onde a cobertura é forte, com lacunas preenchidas usando análogos de países pares e interpolação conservadora antes da finalização dos totais.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações para que os números finais estejam alinhados com sinais do mundo real. Os resultados são comparados com indicadores independentes, como momentum de público, notícias sobre ciclos de direitos e anúncios de expansão de locais, e quaisquer valores discrepantes são retrabalhados até que as premissas subjacentes fiquem claras. Antes da aprovação final, o modelo e a lógica de suporte são revisados em mais de uma passagem por analistas, e os respondentes são recontatados quando uma variável-chave se move fora do intervalo esperado.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos importantes, como grandes renovações de direitos de mídia ou mudanças regulatórias significativas que afetam a comercialização de esportes. Antes da entrega, é realizada uma verificação final de atualização para que os clientes recebam a visão mais recente com base em dados públicos recém-disponíveis e feedback de campo.
Comparação do tamanho do mercado de esportes de espectadores da Ásia-Pacífico da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para esportes de espectadores na Ásia-Pacífico frequentemente variam porque as linhas de receita e os cortes geográficos não são tratados da mesma forma entre os estudos, e o momento também importa quando os acordos de direitos são redefinidos. As diferenças também podem surgir de se os estudos se baseiam em valores de negócios anunciados versus receitas realizadas, e de como a precificação e o público são normalizados entre países com diferentes modelos de bilheteria e mídia.
Os principais fatores dessa lacuna aqui são o escopo e o que é contabilizado como receita de esportes de espectadores, já que algumas estimativas incorporam itens mais amplos do ecossistema esportivo, como apostas esportivas, roupas esportivas ou receita de locais de entretenimento geral. Outro fator comum é a postura de previsão, em que cenários agressivos assumem aumentos rápidos de preços de streaming e taxas de esgotamento de bilhetes ininterruptas, mesmo quando os calendários, as adições de capacidade e as renovações sugerem uma expansão mais lenta. Este estudo permanece vinculado a receitas realizadas e contratáveis no curto prazo, mantém categorias adjacentes fora do total, e é por isso que o valor de 2025 fica em 17,36 bilhões de dólares americanos no modelo utilizado pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 17,36 bilhões de dólares americanos (2025) | |
| Periódico Especializado A | 58,88 bilhões de dólares americanos (2025) | Usa uma definição mais ampla que parece agrupar infraestrutura de estádios e atividade comercial esportiva mais ampla, o que inflaciona a receita endereçável além das operações de esportes de espectadores. |
| Consultoria Regional B | 50,00 bilhões de dólares americanos (2024) | Ancora a estimativa em uma visão orientada por engajamento, com clareza limitada sobre reconhecimento de receita, alinhamento do ano-base e como os valores de direitos de mídia e patrocínio são convertidos em receitas anuais realizadas. |
No geral, a dispersão é explicada principalmente pelo que está incluído na cesta de receita e por se as manchetes de negócios são tratadas como receitas ganhas. Ao manter o cálculo rastreável a variáveis de bilheteria, direitos de mídia e patrocínio que podem ser verificadas país por país, a abordagem produz um número prático que pode ser replicado e atualizado com os mesmos insumos a cada ano.


Principais Perguntas Respondidas no Relatório
Qual é a avaliação atual do mercado de esportes para espectadores da Ásia-Pacífico?
Estava em USD 18,38 bilhões em 2026 e está a caminho de atingir USD 24,47 bilhões até 2031.
Qual fluxo de receita está se expandindo mais rapidamente?
O Patrocínio está crescendo a um CAGR de 11,74%, impulsionado por ativações digitais orientadas por dados.
Por que a Índia é a geografia de crescimento mais rápido?
O relatório cobre o tamanho histórico de mercado indefinido para os anos: 2020, 2021, 2022, 2023, 2024 e 2025. O relatório também prevê o tamanho indefinido para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Como os colecionáveis digitais estão influenciando as receitas?
Os lançamentos de NFTs e os fan tokens criam fluxos de renda diretos ao consumidor, adicionando receita incremental de royalties e negociações.
Quais desafios dificultam o crescimento do mercado?
A alta pirataria, a regulamentação fragmentada de apostas e a inflação dos salários dos atletas coletivamente reduzem em aproximadamente 2,1% o CAGR previsto.
Página atualizada pela última vez em:



