
Tamanho e Participação do Mercado de Ajinomoto Build-up Film
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 10.73 Bilhões de dólares |
| Tamanho do Mercado (2031) | 22.97 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 16.45 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ajinomoto Build-up Film por Mordor Intelligence
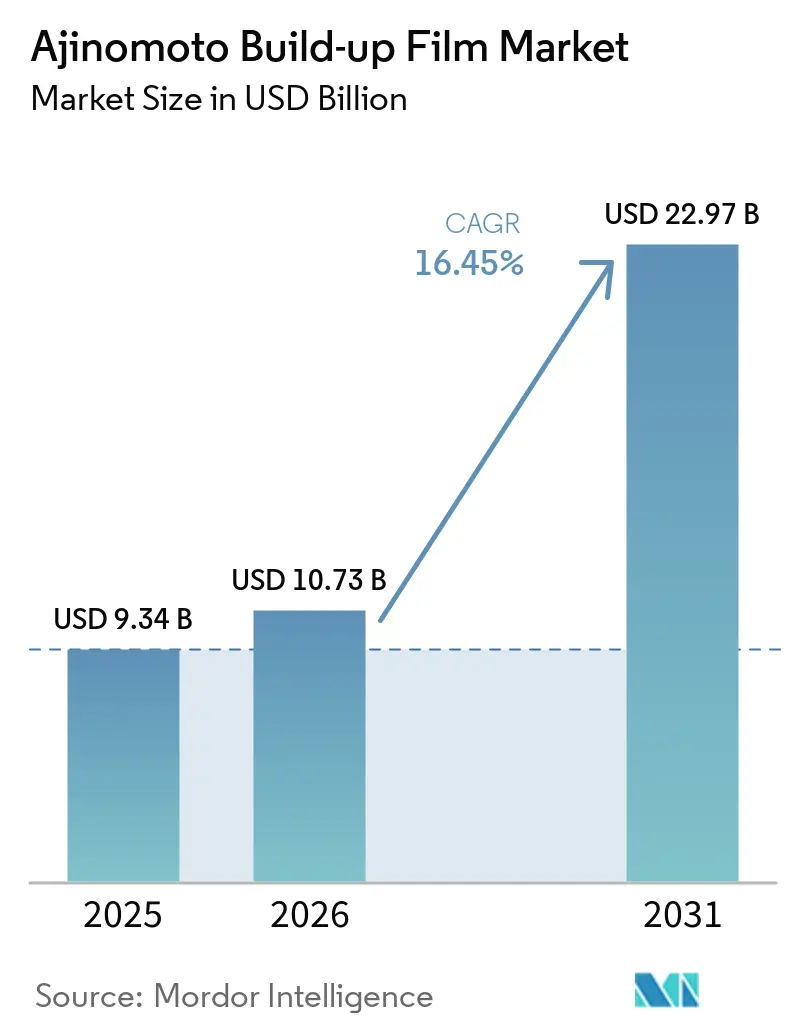
O tamanho do mercado de Ajinomoto Build-up Film foi avaliado em 9,34 bilhões de USD em 2025 e estima-se que cresça de 10,73 bilhões de USD em 2026 para 22,97 bilhões de USD até 2031, a um CAGR de 16,45% durante o período de previsão (2026-2031). Os pacotes de aceleradores de IA requerem de 8 a 16 camadas de filme de construção, em comparação com 4 a 6 camadas em processadores de PC legados, aumentando assim o consumo de filme por embalagem avançada. A Ajinomoto identifica o Ajinomoto Build-up Film (ABF) como um material padrão utilizado em gerações de embalagens de semicondutores de alto desempenho, e sua perspectiva de remessa de ABF relacionada à computação de alto desempenho (HPC) aponta para o crescimento da demanda. Esse padrão torna o mercado de ABF mais dependente tanto da complexidade da embalagem quanto dos números de remessa de semicondutores. Os planos de capacidade dos principais produtores de substratos indicam que os substratos orgânicos permanecerão importantes para a produção de servidores de IA até 2028. Longos ciclos de qualificação e fornecimento concentrado de filme podem limitar a capacidade do mercado de ABF de responder rapidamente ao aumento da demanda. O mercado de ABF também depende do alinhamento entre a produção de filme, os rendimentos de substratos e os cronogramas de produtos dos projetistas de chips. Um atraso em qualquer uma dessas etapas pode limitar as entregas mesmo quando a demanda final permanece forte. O mercado de ABF, consequentemente, favorece fornecedores que podem coordenar capacidade com clientes qualificados. Essa coordenação é importante porque os requisitos de material de embalagem, processo de substrato e dispositivo final estão intimamente ligados.
Principais Conclusões do Relatório
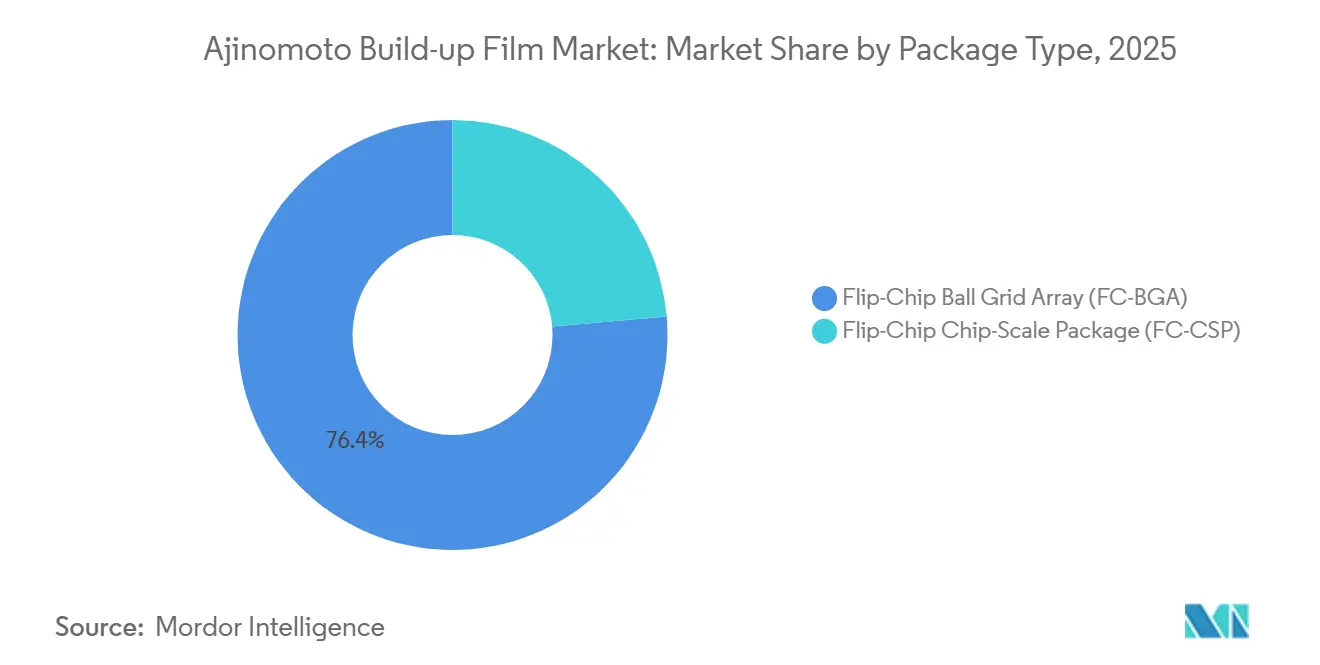
- Por tipo de embalagem, o Flip-Chip Ball Grid Array (FC-BGA) detinha 76,37% da participação do mercado de Ajinomoto Build-up Film em 2025, enquanto o FC-BGA também está previsto para expandir a um CAGR de 18,45% até 2031.
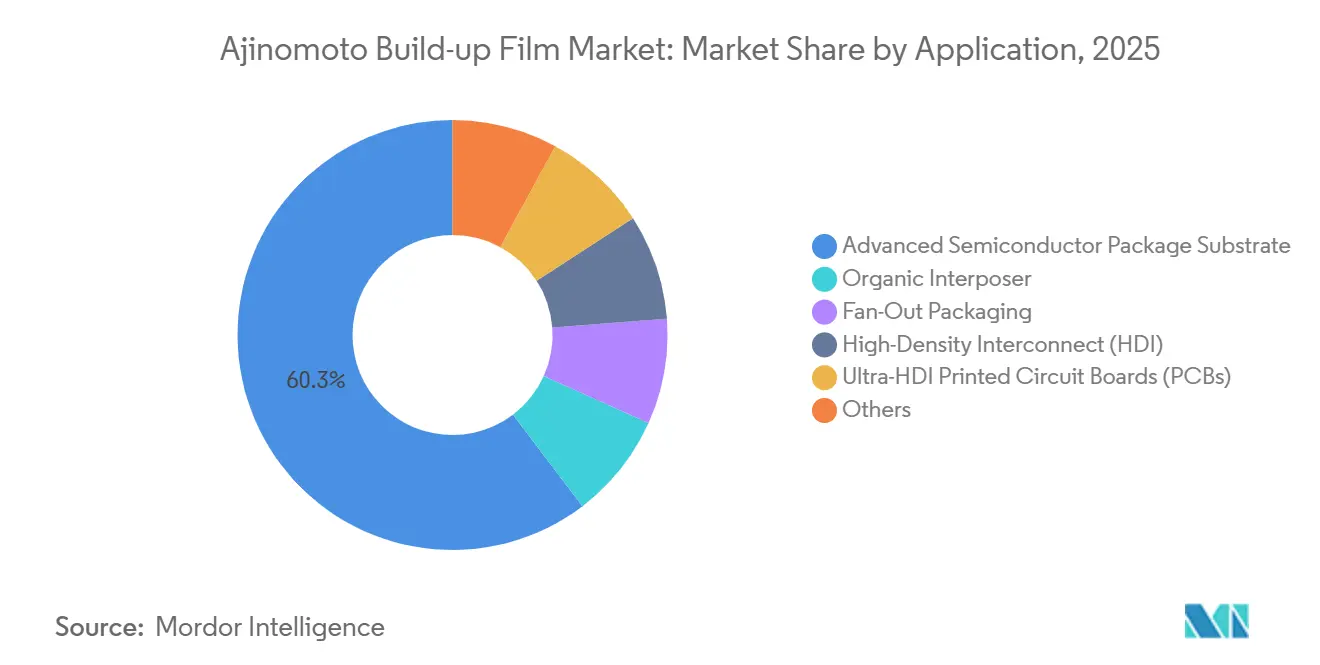
- Por aplicação, o Substrato de Embalagem de Semicondutor Avançado detinha 60,34% da participação do mercado de Ajinomoto Build-up Film em 2025, enquanto o Interposer Orgânico está previsto para expandir a um CAGR de 20,37% até 2031.
- Por geografia, a Ásia-Pacífico detinha 51,82% da participação do mercado de Ajinomoto Build-up Film em 2025, enquanto a América do Norte está prevista para expandir a um CAGR de 19,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Ajinomoto Build-up Film
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Aceleradores de IA e Data Centers Hyperscale | +5.50% | Global | Curto prazo (≤ 2 anos) |
| Aumento da Contagem de Camadas de Embalagem e Arquiteturas Chiplet | +3.50% | Ásia-Pacífico, América do Norte | Médio prazo (2-4 anos) |
| Expansão de Redes de Alta Velocidade e Circuitos Integrados de Aplicação Específica (ASICs) Personalizados | +2.50% | América do Norte, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção Generalizada de Embalagens Avançadas em Eletrônicos Automotivos | +2.00% | Europa, Ásia-Pacífico, América do Norte | Longo prazo (≥ 4 anos) |
| Adoção de Interposer Orgânico para Integração com Menor Perda e Menor Custo | +1.50% | Núcleo da Ásia-Pacífico, com expansão para a América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Aceleradores de IA e Data Centers Hyperscale
A implantação de aceleradores de IA em data centers hyperscale é o principal impulsionador da demanda para o mercado de Ajinomoto Build-up Film (ABF). As novas gerações de aceleradores combinam mais chiplets, maior largura de banda de memória e áreas de die maiores, o que requer mais camadas de construção e maiores áreas de substrato. As linhas da Ajinomoto Fine-Techno estão operando com plena utilização em 2026, enquanto a nova instalação Chubu da empresa não está programada para iniciar a produção até 2032.
A nova capacidade de filme pode levar de 5 a 6 anos desde a aprovação do investimento até a primeira produção, tornando a capacidade de filme uma restrição mais imediata do que a capacidade de substrato no mercado de ABF. Os aumentos de demanda de curto prazo, portanto, provavelmente serão gerenciados por meio de alocação de clientes, em vez de adições rápidas de produção. A alocação tende a favorecer produtores de substratos com relacionamentos estabelecidos e produtos qualificados, criando uma conexão mais estreita entre a disponibilidade de fornecimento e parcerias comerciais de longa data. Essa condição também aumenta a importância do planejamento de produção para clientes que atendem a programas de infraestrutura de IA, pois as previsões dos clientes e a capacidade qualificada são importantes antes que novos programas de aceleradores entrem em produção. O efeito é mais forte onde um projeto de substrato depende de material já aprovado para uma pilha de embalagem específica.
Aumento da Contagem de Camadas de Embalagem e Arquiteturas Chiplet
A integração heterogênea baseada em chiplet deslocou os requisitos de substrato para uma colaboração de projeto mais antecipada, com fornecedores de substratos agora trabalhando com fundições e projetistas de chips antes do tape-out. Os dados de materiais da SEMI indicam que as arquiteturas chiplet podem exigir microvias abaixo de 50 micrômetros e camadas de redistribuição com passo de 2 micrômetros, empurrando os filmes ABF para especificações físicas e elétricas mais rigorosas. Os graus de filme padrão permanecem adequados para substratos de PC legados e dispositivos de rede de médio porte, enquanto os graus avançados de baixo coeficiente de expansão térmica (CTE) e baixa perda atendem às necessidades de projetos de embalagem mais exigentes.
A separação entre graus padrão e avançados cria um mercado de ABF mais segmentado. As variantes avançadas apresentam diferentes requisitos de material e períodos de qualificação mais longos. Os fabricantes de substratos devem manter tolerâncias de largura de linha e passo de via em toda a pilha de construção completa, posicionando produtores qualificados dentro de programas de embalagem avançada antes do tape-out do produto. A Ajinomoto apresentou trabalho técnico em 2025 sobre controle de empenamento, absorção de tensão e compatibilidade de pilha de múltiplos materiais, demonstrando como as especificações de filme são desenvolvidas com parceiros de fundição e substrato. Esse processo de desenvolvimento vincula a seleção de filme aos requisitos de desempenho da embalagem antes que a produção comercial seja iniciada, deixando menos espaço para alterações de material depois que um programa atingiu o bloqueio de projeto.
Expansão de Redes de Alta Velocidade e Circuitos Integrados de Aplicação Específica (ASICs) Personalizados
Os circuitos integrados de aplicação específica (ASICs) para switches de alta velocidade e chips aceleradores personalizados representam uma fonte adicional de demanda para o mercado de ABF. Os operadores de nuvem utilizam silício personalizado para clusters de IA internos juntamente com sistemas baseados em GPU, com cada plataforma exigindo seu próprio desenvolvimento de substrato e trabalho de qualificação. Isso não é uma substituição da demanda por GPU, mas sim adiciona programas de produtos separados à carga de trabalho gerenciada pelos fabricantes de substratos, ampliando o conjunto de clientes que precisam de substratos de embalagem avançada.
A Broadcom declarou que estava estabelecendo capacidade de produção de substratos em Singapura a partir do exercício fiscal de 2027 para resolver restrições de fornecimento que afetam programas de aceleradores de IA personalizados, indicando que a disponibilidade de substratos tornou-se uma questão material para desenvolvedores de chips. Cada ASIC personalizado pode criar uma fila de qualificação independente em um fabricante de substratos. Fornecedores capazes de gerenciar programas simultâneos podem reter clientes em várias gerações de produtos, com esses relacionamentos tornando-se mais duráveis à medida que os custos de troca se acumulam a cada novo projeto. Isso sustenta a demanda por materiais de filme qualificados utilizados em construções de substratos avançados. A combinação mais ampla de plataformas não simplifica a aquisição, pois cada programa pode usar um projeto de embalagem diferente e um conjunto de requisitos operacionais. Em vez disso, aumenta a necessidade de fornecedores que possam suportar várias construções qualificadas simultaneamente.
Adoção Generalizada de Embalagens Avançadas em Eletrônicos Automotivos
Os eletrônicos automotivos estão migrando de substratos BGA com ligação por fio para plataformas FC-BGA para processadores de ADAS e direção autônoma, que requerem maior contagem de pinos, gerenciamento térmico e densidade de interconexão. Esses requisitos se assemelham cada vez mais aos encontrados em embalagens de servidores de alto desempenho. Pesquisas da IMAPS relatam que embalagens FC-BGA com tampa e die exposto podem atender às condiçes de confiabilidade AEC Grau 2 com seleções adequadas de núcleo de substrato e dielétrico de construção. Os testes citados incluíram armazenamento em alta temperatura de 150°C por 500 horas e ciclagem térmica de -55°C a 125°C por 1.000 ciclos.
Os requisitos AEC-Q100 Grau 1 e Grau 0 incluem uma vida útil de confiabilidade de 15 anos e condições de operação do dispositivo a 150°C[1]. Esses requisitos criam um caminho de qualificação separado para formulações de filme automotivo e projetos de substratos, com fornecedores obrigados a concluir diferentes processos de teste, aprovação e validação de material. A demanda por ABF de grau automotivo atualmente representa uma parcela de um dígito da produção total. Está crescendo mais rapidamente do que o mercado mais amplo e suporta preços mais altos após a certificação. Isso dá aos fornecedores qualificados um motivo para desenvolver produtos para programas de embalagem automotiva. O valor da oportunidade depende da conclusão do processo de confiabilidade, em vez de simplesmente fornecer material padrão de grau para servidores, uma distinção que mantém a demanda automotiva separada dos requisitos principais de data centers.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Longos Ciclos de Qualificação para Novas Formulações de Filme | -1.20% | Global | Curto prazo (≤ 2 anos) |
| Perda de Rendimento em Altas Contagens de Camadas e Larguras de Linha Ultrafinas | -0.90% | Ásia-Pacífico, América do Norte | Médio prazo (2-4 anos) |
| Exposição a Fornecedor Único em Filme ABF de Ponta | -0.60% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Longos Ciclos de Qualificação para Novas Formulações de Filme
Os longos ciclos de qualificação limitam a rapidez com que novas formulações de ABF podem entrar em produção. Os candidatos a filme devem passar por ciclagem térmica, envelhecimento em calor úmido, caracterização elétrica e validação de consistência de lote. Os testes são concluídos com a pilha completa de substratos, projeto de embalagem e ambiente operacional relevante. A prática do setor situa o processo de qualificação para formulações avançadas em 1 a 3 anos. Isso reflete o alto valor em risco após a fabricação de wafers, montagem de embalagem avançada e integração de Memória de Alta Largura de Banda (HBM). Uma falha tardia de material pode afetar uma embalagem acabada no valor de milhares de dólares.
O processo de qualificação cria uma barreira material à entrada no mercado de Ajinomoto Build-up Film. Um desenvolvedor de filme tecnicamente capaz pode enfrentar um período de vários anos antes que vendas significativas comecem. Os padrões de confiabilidade JEDEC (Joint Electron Device Engineering Council) e IPC (Association Connecting Electronics Industries) especificam métodos de teste e requisitos de amostra que adicionam tempo aos programas de aprovação. A ligação por termocompressão para embalagens chiplet avançadas introduz requisitos de teste adicionais. Desenvolvedores alternativos em Taiwan e China estão em produção piloto e testes com clientes. Seu progresso não resolve imediatamente os limites de fornecimento porque enfrentam o mesmo cronograma de aprovação. Uma linha piloto pode demonstrar o potencial do material, mas não elimina a necessidade de validação específica do cliente. Essa lacuna entre a prontidão técnica e a aprovação comercial retarda a chegada de fornecimento alternativo de filme.
Perda de Rendimento em Altas Contagens de Camadas e Larguras de Linha Ultrafinas
Os substratos ABF com mais de 14 camadas requerem mais de 60 etapas de fabricação sequenciais. Os rendimentos cumulativos de painel de 75% a 80% significam que alguma área de substrato é perdida antes da remessa. Contagens de camadas mais altas e embalagens de IA maiores aumentam essa perda. Os substratos de chips de IA avançados utilizam de 5 a 10 vezes mais área do que as embalagens de PC legadas. Isso reduz o número de embalagens produzidas por painel de fabricação e altera a economia das linhas de substrato existentes.
O impacto da perda de rendimento se agrava à medida que a contagem de camadas aumenta. Os fabricantes estão investindo em equipamentos de Processo Semi-Aditivo (SAP) e SAP modificado para resolução de linha e espaço abaixo de 2 micrômetros. Esse equipamento não produz saída comercializável até que o aprendizado de rendimento se estabilize, um período que normalmente requer de 1 a 2 anos de qualificação de linha de produção. Os projetos greenfield europeus e norte-americanos enfrentam uma desvantagem em relação às linhas asiáticas estabelecidas com experiência de rendimento existente. Pesquisas do IEEE também identificam materiais dielétricos com Coeficiente de Expansão Térmica (CTE) compatível e reforços metálicos como importantes para o controle de empenamento em contagens de camadas avançadas. A necessidade de equilibrar essas variáveis adiciona complexidade durante o desenvolvimento do processo e limita a velocidade de uma rampa de produção. Também torna o conhecimento de processo estabelecido importante quando os fabricantes buscam recursos mais finos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Embalagem: FC-BGA Suporta Requisitos de Embalagem de IA Avançada
O Flip-Chip Ball Grid Array (FC-BGA) detinha 76,37% da participação do mercado de Ajinomoto Build-up Film em 2025 e deve crescer a um CAGR de 18,45% até 2031. Sua posição reflete anos de uso em aplicações de alta contagem de pinos e alta potência térmica. O FC-BGA pode lidar com mais de 10.000 sinais e potências de projeto térmico acima de 300 W, atendendo aos requisitos das plataformas atuais de GPU e ASIC personalizado. Os projetos chiplet também estão impulsionando o FC-BGA em direção a layouts de múltiplas cavidades, que podem acomodar elementos ópticos co-empacotados e pontes de silício embutidas.
A complexidade adicional da embalagem eleva tanto o conteúdo do substrato quanto os preços de venda. A Ibiden comprometeu 500 bilhões de JPY (equivalente a 3,1 bilhões de USD) ao longo do exercício fiscal de 2026 a 2028 para capacidade de substrato IC de alto desempenho para servidores de IA. Esse investimento aponta para um ciclo de capacidade estendido para FC-BGA, em vez de um perfil de demanda maduro. O Flip-Chip Chip Scale Package (FC-CSP) atende a SoCs móveis, modems 5G e dispositivos de computação de médio porte com requisitos de fator de forma mais rígidos. Seu crescimento é mais moderado devido a uma cadeia de suprimentos de smartphones madura e crescimento mais lento na contagem de camadas. Os requisitos JEDEC JESD22 e IPC-6012 para FC-CSP também retardam a substituição de materiais e favorecem fornecedores estabelecidos, pois esses requisitos devem ser atendidos juntamente com as necessidades de desempenho e fator de forma dos dispositivos móveis. Isso contrasta com o FC-BGA, ilustrando por que os graus de material são desenvolvidos para condições de embalagem distintas.


Por Aplicação: Substratos de Embalagem Avançada Lideram Enquanto os Interposers Orgânicos se Expandem
O Substrato de Embalagem de Semicondutor Avançado representou 60,34% da participação do mercado de Ajinomoto Build-up Film em 2025. É a principal plataforma de interconexão para CPUs, GPUs e ASICs de IA personalizados. O papel de projeto do substrato cresce à medida que as arquiteturas de semicondutores mudam de monolíticas para projetos chiplet, reforçando a posição de receita da aplicação. O Interposer Orgânico representa a aplicação de crescimento mais rápido e está projetado para crescer a um CAGR de 20,37% até 2031. A produção em nível de painel suporta um custo menor por conexão para programas chiplet relevantes.
O i-THOP da Shinko Electric usa tecnologia de filme fino e uma estrutura 2.3D dentro de um interposer orgânico. O projeto visa aproximar-se da densidade dos interposers de silício, mantendo os benefícios do processamento em escala de painel. A Embalagem Fan-Out usa filmes ABF seletivamente em configurações de die embutido. As placas de circuito impresso de Alta Densidade de Interconexão (HDI) e Ultra-HDI atendem a placas-mãe de servidores de IA e placas de switches de rede. Os métodos de processamento derivados de ABF estão migrando para a fabricação de HDI à medida que os requisitos de largura de linha caem abaixo de 10 micrômetros. Outras aplicações incluem embalagem de ponte embutida e substratos sem núcleo para embalagens móveis finas. As abordagens de ponte embutida usam camadas ABF como meio de conexão entre chips entre dies de ponte e substratos orgânicos. Os formatos sem núcleo são adequados para aplicações onde a baixa altura da embalagem é um requisito primário.
Análise Geográfica
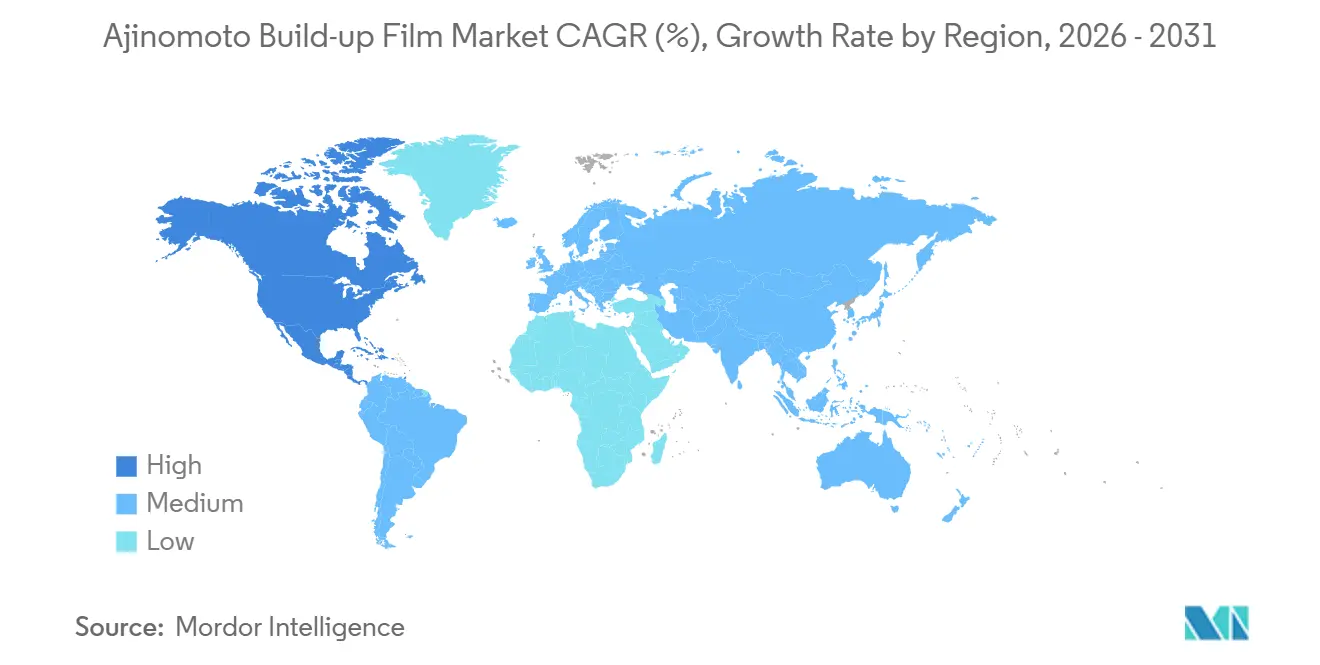
A Ásia-Pacífico detinha 51,82% da participação do mercado de Ajinomoto Build-up Film em 2025 e permanece o principal centro de produção. O Japão abriga as principais operações de filme da Ajinomoto Fine-Techno, enquanto Taiwan e Coreia do Sul detêm grande capacidade de Flip-Chip Ball Grid Array (FC-BGA) por meio da Unimicron, Kinsus, LG Innotek e Samsung Electro-Mechanics. O Japão também contribui por meio da Ibiden. A Shennan Circuits e a Fastprint, com sede na China, estão progredindo em direção à produção avançada de substratos ABF; no entanto, seu progresso de qualificação nas contagens de camadas mais altas permanece mais lento do que seus compromissos de capital sugerem. Isso indica que o investimento por si só não determina o acesso aos programas de substrato mais exigentes, pois a maturidade do processo e a aprovação do cliente permanecem decisivas para a produção avançada.
A Malásia está emergindo como um local de fabricação secundário por meio da expansão da AT&S em Kulim. A empresa divulgou um programa de 1,5 bilhão a 2,0 bilhões de EUR apoiado por compromissos de clientes de longo prazo da AMD e de uma segunda empresa de tecnologia. As capacidades da Samsung Electro-Mechanics e da LG Innotek estavam relatadas próximas a 90% de utilização no primeiro semestre de 2026, indicando que a capacidade regional existente foi absorvida pela demanda de IA antes que as novas linhas atingissem a prontidão de produção. A América do Norte é a região de crescimento mais rápido, com o tamanho do mercado de Ajinomoto Build-up Film projetado para aumentar a um CAGR de 19,21% até 2031. A região se beneficia de apoio político concentrado e requisitos de diversificação da cadeia de suprimentos. O mercado de Ajinomoto Build-up Film está interessado nesses programas porque a capacidade de embalagem local pode aumentar a demanda por materiais de substrato qualificados. O ritmo dessa demanda dependerá da instalação bem-sucedida de equipamentos, do aprendizado de processos e da qualificação de clientes. Os mandatos dos clientes por uma fonte de fornecimento fora da Ásia-Pacífico podem aumentar a atividade de qualificação mesmo onde os custos de produção local são mais altos, e as entregas comerciais seguirão o ciclo de qualificação greenfield mais longo, em vez do anúncio inicial de investimento.
O Departamento de Comércio dos EUA finalizou 1,4 bilhão de USD em prêmios do Programa Nacional de Fabricação de Embalagem Avançada (NAPMP) em janeiro de 2025, com 300 milhões de USD alocados para pesquisa avançada de substratos e materiais envolvendo a Absolics, a Applied Materials e a Universidade Estadual do Arizona. O prêmio de 7,86 bilhões de USD da Lei CHIPS para a Intel inclui instalações de embalagem avançada no Arizona, Novo México, Ohio e Oregon[2]. A Europa se concentra na atividade de desenvolvimento da AT&S na Áustria e na atividade de fabricação na Malásia, enquanto a Alemanha apoia a demanda relacionada ao setor automotivo. A América do Sul, o Oriente Médio e a África permanecem mercados de consumo em estágio inicial, com o Brasil e a Arábia Saudita investindo em infraestrutura eletrônica mais ampla.

Cenário Competitivo
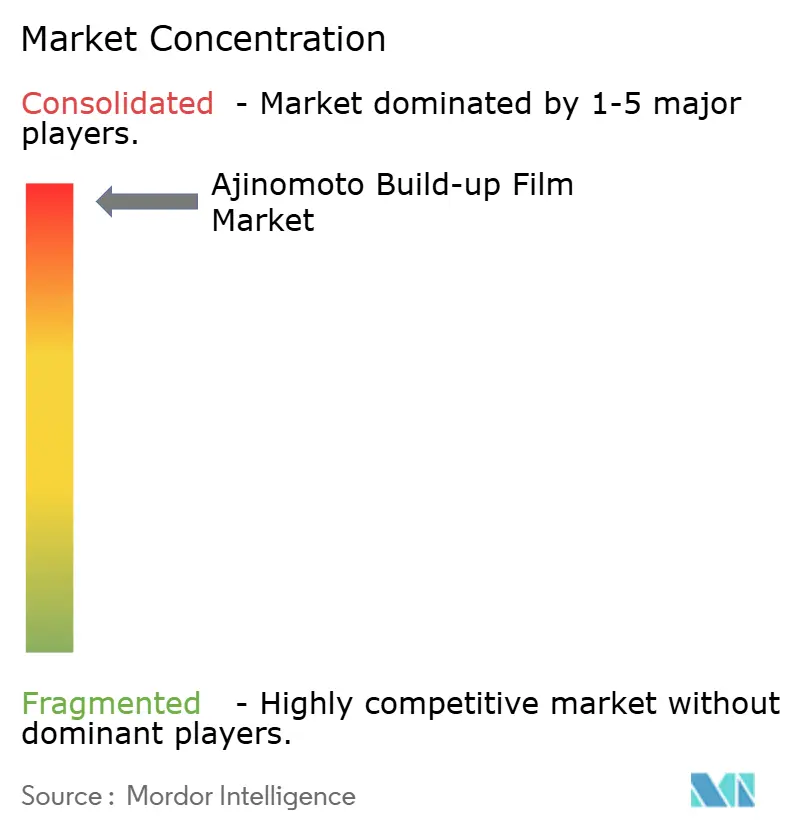
O mercado de Ajinomoto Build-up Film é consolidado. A Ajinomoto Fine-Techno detém a posição dominante, enquanto a Sekisui Chemical é o principal fornecedor comercial secundário. O programa Taiwan Build-up Film da WaferChem permanece em verificação de clientes em pequena escala. Ibiden, Unimicron, AT&S, Shinko Electric e Kinsus lideram a conversão de substratos. LG Innotek e Shennan Circuits detêm posições complementares. Os principais fornecedores combinam expertise em qualificação de materiais com escala de produção. Sua posição é reforçada pelo ciclo de qualificação de 18 a 24 meses associado a mudanças de material. Novos fornecedores devem demonstrar tanto desempenho técnico quanto produção consistente antes de serem considerados para substituição.
A atividade competitiva se assemelha cada vez mais ao suporte de projeto do que ao fornecimento de commodities. Os engenheiros de substratos trabalham com centros de embalagem de fundição durante o desenvolvimento do produto, tornando a substituição mais difícil depois que um projeto é qualificado. Um fornecedor estabelecido pode, portanto, se beneficiar de um envolvimento mais antecipado no desenvolvimento de materiais e embalagens. Os entrantes tardios devem demonstrar confiabilidade comparável e consistência de fabricação antes de competir pelo mesmo programa de projeto. Esse requisito fortalece o valor comercial das qualificações existentes. A AT&S relatou que acordos de clientes de longo prazo sustentam seu plano de capital de 1,0 a 1,2 bilhão de EUR para o exercício fiscal de 2026/27.
Os substratos ABF de grau automotivo, os interposers orgânicos em escala de painel e a capacidade de substratos na América do Norte permanecem áreas onde novos investimentos são relevantes. Os programas automotivos têm altos requisitos de confiabilidade e longos períodos de aprovação. A produção de interposers orgânicos tem um caso de custo-desempenho em desenvolvimento, mas a liderança de produção não foi estabelecida. Os substratos de núcleo de vidro aparecem em roteiros de longo prazo, mas não se espera que atinjam escala comercial antes de 2030. Os substratos orgânicos baseados em ABF retêm vantagens de custo e aprendizado de rendimento até o final da década de 2020. Os acordos bilaterais de fornecimento provavelmente moldarão o acesso à capacidade avançada de substratos pelo restante da década. Esses acordos reduzem o papel das compras no mercado aberto para a capacidade mais avançada e alinham mais estreitamente as decisões de expansão com os requisitos de clientes comprometidos de chips e hyperscale.
Líderes do Setor de Ajinomoto Build-up Film
-
Ajinomoto Co., Inc.
-
SEKISUI CHEMICAL CO.,LTD.
-
WaferChem
-
Resonac Holdings Corporation
-
Kyocera Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: Ibiden e Unimicron anunciaram uma implantação de capital combinada superior a 5 bilhões de USD para a produção de substratos Ajinomoto Build-up Film (ABF) para servidores de IA. A Ibiden tem como meta aproximadamente 2,5 vezes sua capacidade do exercício fiscal de 2024 até o exercício fiscal de 2028, com as instalações da Planta Ono e da Célula Gama 6 como os principais locais de produção.
- Agosto de 2025: A Intel e a Administração Trump chegaram a um acordo sobre investimento em fabricação de semicondutores. O pacote combinado da Intel relacionado à Lei CHIPS totalizou 11,1 bilhões de USD, incluindo 7,86 bilhões de USD em subsídios diretos para instalações de fabricação e embalagem avançada no Arizona, Novo México, Ohio e Oregon.


Escopo do Relatório Global do Mercado de Ajinomoto Build-up Film
O Ajinomoto Build-up Film (ABF) é um filme isolante especializado utilizado na embalagem de microchips e processadores de computador. Ele serve como camada dielétrica em embalagens de semicondutores avançadas, permitindo a formação de padrões de circuito finos em substratos. O ABF é aplicado em múltiplas camadas durante o processo de construção, permitindo interconexões de alta densidade entre o chip e a placa de circuito impresso.
O mercado de ajinomoto build-up film é segmentado por tipo de embalagem, aplicação e geografia. Por tipo de embalagem, o mercado é segmentado em flip-chip ball grid array (FC-BGA) e flip-chip chip-scale package (FC-CSP). Por aplicação, o mercado é segmentado em substrato de embalagem de semicondutor avançado, interposer orgânico, embalagem fan-out, interconexão de alta densidade (HDI), placas de circuito impresso (PCBs) ultra-HDI e outros. O relatório também abrange o tamanho do mercado e previsões para o ajinomoto build-up film em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Flip-Chip Ball Grid Array (FC-BGA) |
| Flip-Chip Chip-Scale Package (FC-CSP) |
| Substrato de Embalagem de Semicondutor Avançado |
| Interposer Orgânico |
| Embalagem Fan-Out |
| Interconexão de Alta Densidade (HDI) |
| Placas de Circuito Impresso (PCBs) Ultra-HDI |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Embalagem | Flip-Chip Ball Grid Array (FC-BGA) | |
| Flip-Chip Chip-Scale Package (FC-CSP) | ||
| Por Aplicação | Substrato de Embalagem de Semicondutor Avançado | |
| Interposer Orgânico | ||
| Embalagem Fan-Out | ||
| Interconexão de Alta Densidade (HDI) | ||
| Placas de Circuito Impresso (PCBs) Ultra-HDI | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Ajinomoto Build-up Film?
O tamanho do mercado de Ajinomoto Build-up Film foi avaliado em 9,34 bilhões de USD em 2025 e estima-se que cresça de 10,73 bilhões de USD em 2026 para 22,97 bilhões de USD até 2031, a um CAGR de 16,45% durante o período de previsão (2026-2031).
Qual tipo de embalagem lidera o uso do Ajinomoto Build-up Film (ABF)?
O FC-BGA detinha uma participação de 76,37% em 2025 e está projetado para crescer a um CAGR de 18,45% até 2031. O formato suporta mais de 10.000 sinais e potências de projeto térmico acima de 300 W para embalagens exigentes de Unidade de Processamento Gráfico (GPU) e Circuito Integrado de Aplicação Específica (ASIC).
Qual aplicação está crescendo mais rapidamente?
O Interposer Orgânico está projetado para crescer a um CAGR de 20,37% até 2031. A produção em nível de painel pode reduzir os custos de conexão ao evitar as etapas de retificação do verso necessárias para os interposers de silício, ao mesmo tempo em que oferece densidade de interconexão adequada para programas chiplet de nível intermediário.
Qual região está se expandindo mais rapidamente?
A América do Norte está projetada para crescer a um CAGR de 19,21% até 2031. Os prêmios de embalagem avançada dos EUA e os planos de capacidade doméstica apoiam uma base de fornecimento de substratos mais geograficamente diversificada, embora os prazos de qualificação permaneçam substanciais.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
