
Taille et part du marché de l'Ajinomoto Build-up Film
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.73 Milliards de dollars |
| Taille du Marché (2031) | 22.97 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 16.45 % |
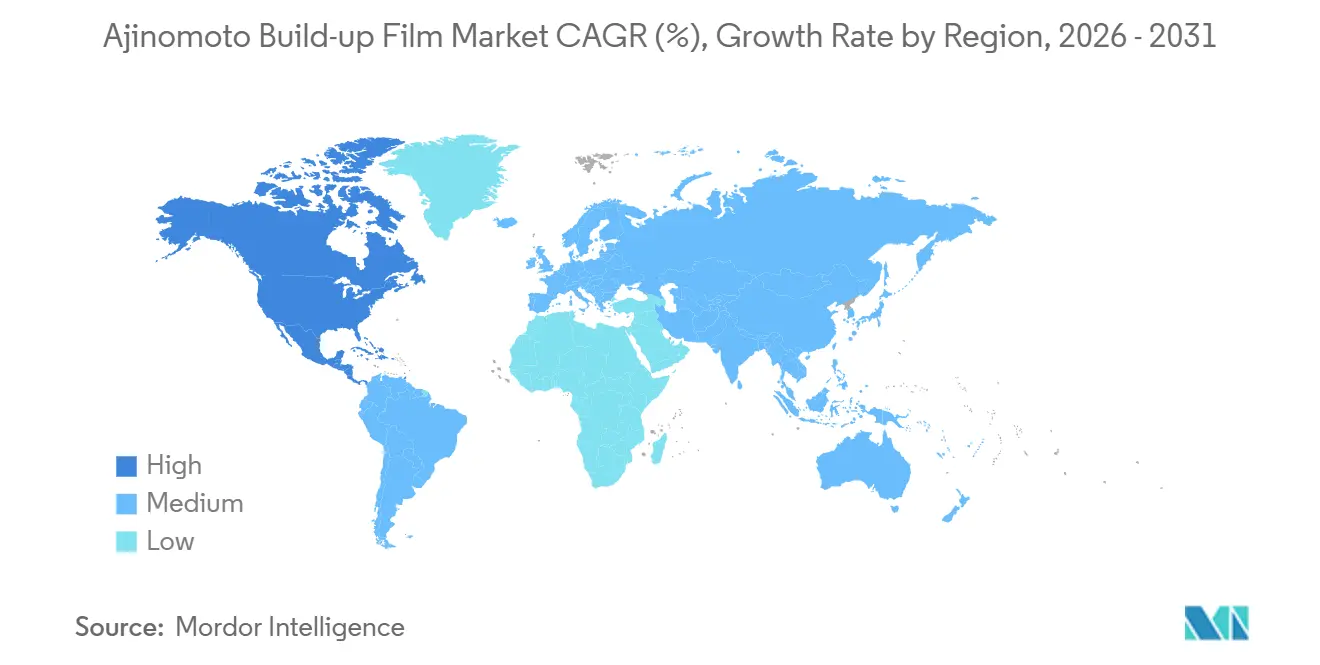
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
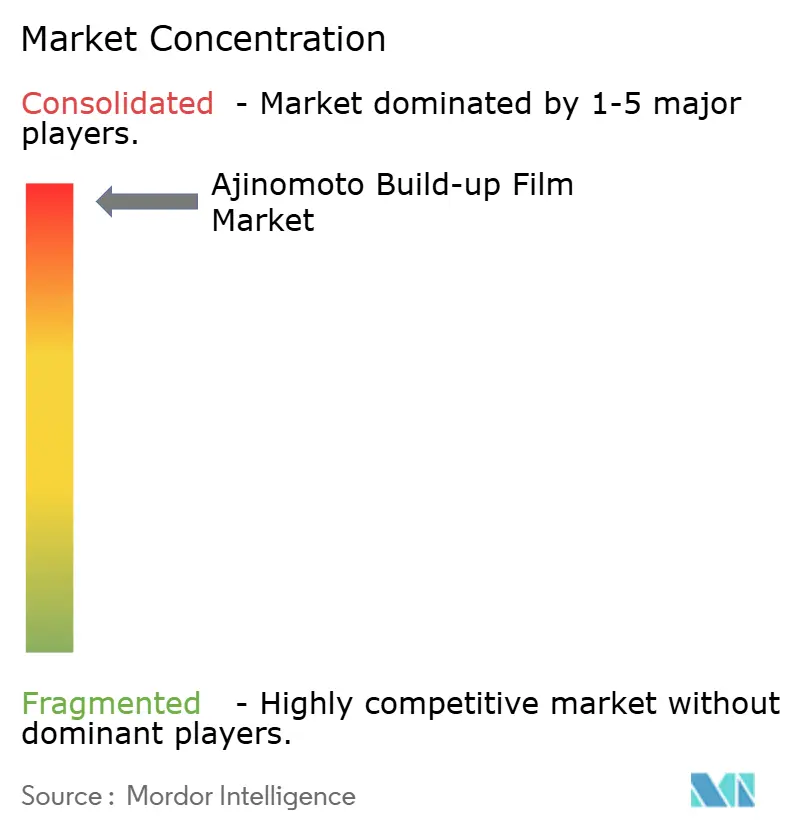
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'Ajinomoto Build-up Film par Mordor Intelligence
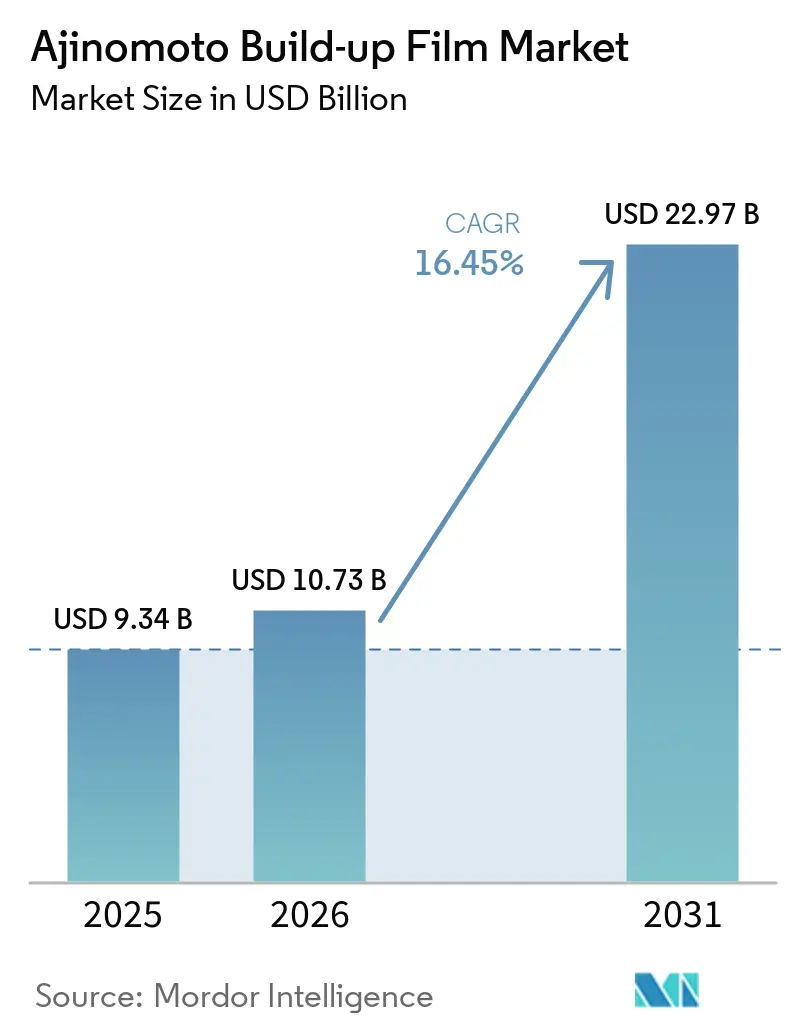
La taille du marché de l'Ajinomoto Build-up Film était évaluée à 9,34 milliards USD en 2025 et devrait croître de 10,73 milliards USD en 2026 à 22,97 milliards USD d'ici 2031, à un CAGR de 16,45 % durant la période de prévision (2026-2031). Les boîtiers d'accélérateurs d'IA nécessitent 8 à 16 couches de film de construction, contre 4 à 6 couches pour les processeurs PC traditionnels, ce qui augmente la consommation de film par boîtier avancé. Ajinomoto identifie l'Ajinomoto Build-up Film (ABF) comme un matériau standard utilisé à travers les générations de boîtiers de semi-conducteurs haute performance, et ses perspectives d'expédition d'ABF liées à l'informatique haute performance (HPC) indiquent une croissance de la demande. Ce schéma rend le marché de l'ABF plus dépendant à la fois de la complexité des boîtiers et des chiffres d'expédition de semi-conducteurs. Les plans de capacité des principaux producteurs de substrats indiquent que les substrats organiques resteront importants pour la production de serveurs d'IA jusqu'en 2028. Les longs cycles de qualification et la concentration de l'offre de films peuvent limiter la capacité du marché de l'ABF à répondre rapidement à une demande croissante. Le marché de l'ABF dépend également de l'alignement entre la production de films, les rendements des substrats et les calendriers de produits des concepteurs de puces. Un retard dans l'une de ces étapes peut limiter les livraisons même lorsque la demande finale reste forte. Le marché de l'ABF favorise par conséquent les fournisseurs capables de coordonner leur capacité avec des clients qualifiés. Cette coordination est importante car les exigences en matière de matériaux de boîtier, de processus de substrat et de dispositif final sont étroitement liées.
Points clés du rapport
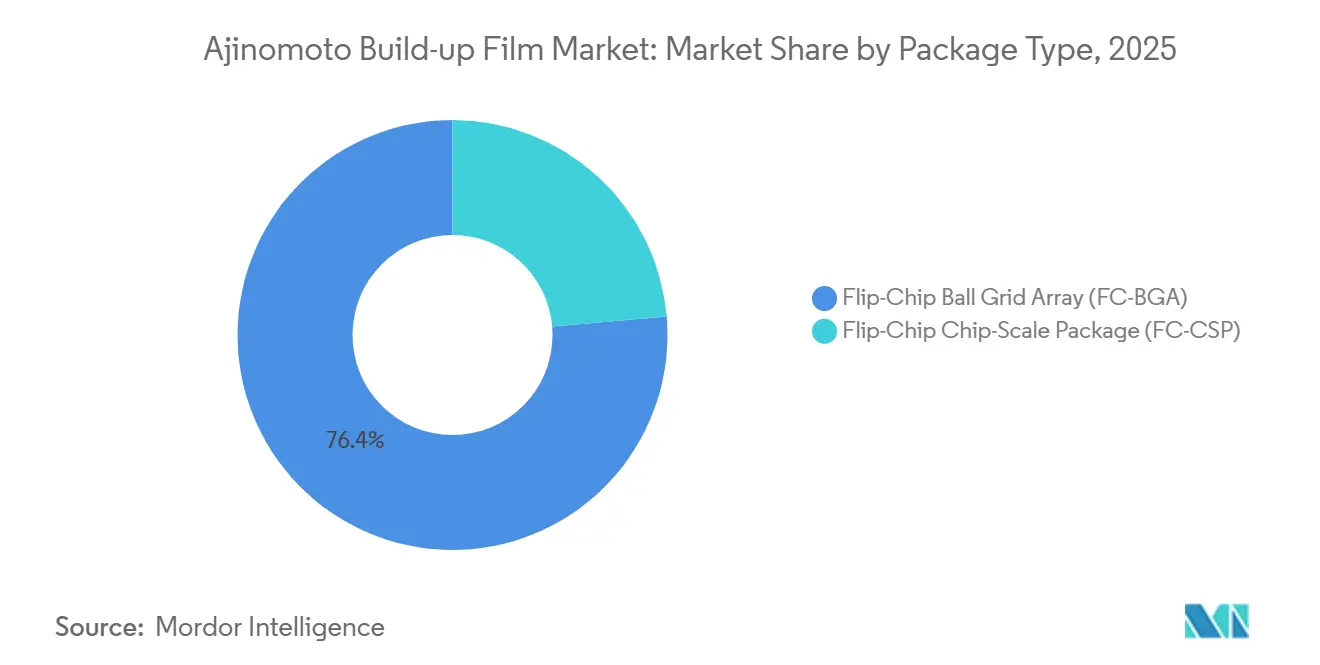
- Par type de boîtier, le Flip-Chip Ball Grid Array (FC-BGA) détenait 76,37 % de la part du marché de l'Ajinomoto Build-up Film en 2025, tandis que le FC-BGA devrait également se développer à un CAGR de 18,45 % jusqu'en 2031.
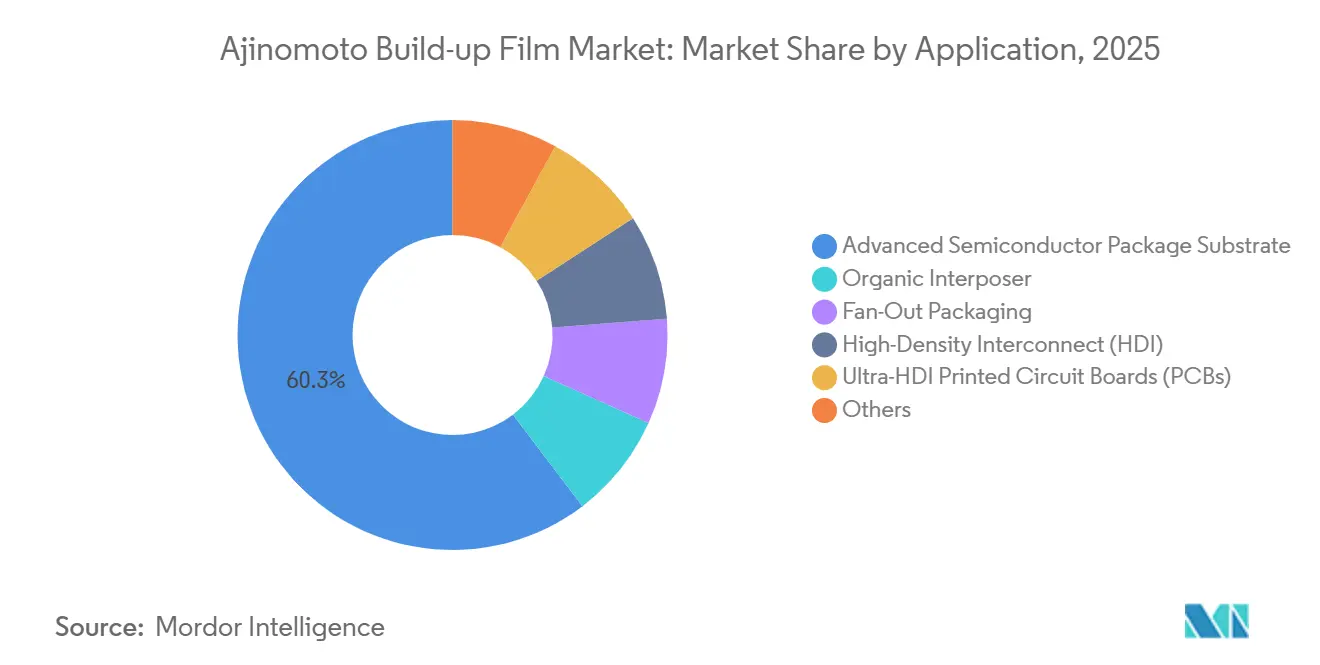
- Par application, le substrat de boîtier de semi-conducteur avancé détenait 60,34 % de la part du marché de l'Ajinomoto Build-up Film en 2025, tandis que l'interposeur organique devrait se développer à un CAGR de 20,37 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 51,82 % de la part du marché de l'Ajinomoto Build-up Film en 2025, tandis que l'Amérique du Nord devrait se développer à un CAGR de 19,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'Ajinomoto Build-up Film
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiement des accélérateurs d'IA et construction de centres de données hyperscale | +5.50% | Mondial | Court terme (≤ 2 ans) |
| Augmentation du nombre de couches de boîtiers et architectures chiplet | +3.50% | Asie-Pacifique, Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des réseaux haute vitesse et des circuits intégrés spécifiques à l'application (ASIC) personnalisés | +2.50% | Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Généralisation du conditionnement avancé dans l'électronique automobile | +2.00% | Europe, Asie-Pacifique, Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption de l'interposeur organique pour une intégration à pertes réduites et à moindre coût | +1.50% | Asie-Pacifique (cœur), extension vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Déploiement des accélérateurs d'IA et construction de centres de données hyperscale
Le déploiement d'accélérateurs d'IA dans les centres de données hyperscale est le principal moteur de la demande pour le marché de l'Ajinomoto Build-up Film (ABF). Les nouvelles générations d'accélérateurs combinent davantage de chiplets, une bande passante mémoire plus élevée et des surfaces de puce plus grandes, ce qui nécessite davantage de couches de construction et des empreintes de substrat plus importantes. Les lignes Ajinomoto Fine-Techno fonctionnent à pleine utilisation en 2026, tandis que le nouveau site de Chubu de l'entreprise n'est pas prévu de démarrer sa production avant 2032.
La mise en place d'une nouvelle capacité de film peut prendre 5 à 6 ans entre l'approbation de l'investissement et la première production, faisant de la capacité de film une contrainte plus immédiate que la capacité de substrat sur le marché de l'ABF. Les augmentations de la demande à court terme seront donc probablement gérées par l'allocation aux clients plutôt que par des ajouts rapides de production. L'allocation tend à favoriser les producteurs de substrats ayant des relations établies et des produits qualifiés, créant un lien plus étroit entre la disponibilité de l'offre et les partenariats commerciaux de longue date. Cette situation renforce également l'importance de la planification de la production pour les clients au service des programmes d'infrastructure d'IA, car les prévisions des clients et la capacité qualifiée sont importantes avant que les nouveaux programmes d'accélérateurs ne passent en production. L'effet est le plus fort lorsqu'une conception de substrat dépend d'un matériau déjà approuvé pour une pile de boîtiers particulière.
Augmentation du nombre de couches de boîtiers et architectures chiplet
L'intégration hétérogène basée sur les chiplets a déplacé les exigences en matière de substrats vers une collaboration de conception plus précoce, les fournisseurs de substrats travaillant désormais avec les fonderies et les concepteurs de puces avant le tape-out. Les données sur les matériaux de SEMI indiquent que les architectures chiplet peuvent nécessiter des microvias inférieurs à 50 micromètres et des couches de redistribution à un pas de 2 micromètres, poussant les films ABF vers des spécifications physiques et électriques plus strictes. Les grades de films standard restent adaptés aux substrats PC traditionnels et aux dispositifs de réseau de milieu de gamme, tandis que les grades avancés à faible coefficient de dilatation thermique (CTE) et à faibles pertes répondent aux besoins des conceptions de boîtiers plus exigeantes.
La séparation entre les grades standard et avancés crée un marché ABF plus segmenté. Les variantes avancées comportent des exigences matérielles différentes et des périodes de qualification plus longues. Les fabricants de substrats doivent maintenir les tolérances de largeur de ligne et de pas de via à travers la pile de construction complète, plaçant les producteurs qualifiés dans les programmes de conditionnement avancé avant le tape-out du produit. Ajinomoto a présenté des travaux techniques en 2025 sur le contrôle du gauchissement, l'absorption des contraintes et la compatibilité des piles multi-matériaux, démontrant comment les spécifications des films sont développées avec les partenaires fonderies et substrats. Ce processus de développement lie la sélection du film aux exigences de performance du boîtier avant que la production commerciale ne soit lancée, laissant moins de marge pour les changements de matériaux une fois qu'un programme a atteint le verrouillage de conception.
Expansion des réseaux haute vitesse et des circuits intégrés spécifiques à l'application (ASIC) personnalisés
Les circuits intégrés spécifiques à l'application (ASIC) pour commutateurs haute vitesse et les puces d'accélérateurs personnalisés représentent une source supplémentaire de demande pour le marché de l'ABF. Les opérateurs cloud utilisent du silicium personnalisé pour les clusters d'IA internes aux côtés des systèmes basés sur GPU, chaque plateforme nécessitant son propre développement de substrat et ses propres travaux de qualification. Il ne s'agit pas d'un remplacement de la demande de GPU, mais plutôt d'un ajout de programmes de produits distincts à la charge de travail gérée par les fabricants de substrats, élargissant l'ensemble des clients ayant besoin de substrats de boîtiers avancés.
Broadcom a déclaré qu'il établissait une capacité de production de substrats à Singapour à partir de l'exercice 2027 pour répondre aux contraintes d'approvisionnement affectant les programmes d'accélérateurs d'IA personnalisés, indiquant que la disponibilité des substrats est devenue un problème matériel pour les développeurs de puces. Chaque ASIC personnalisé peut créer une file d'attente de qualification indépendante chez un fabricant de substrats. Les fournisseurs capables de gérer des programmes simultanés peuvent fidéliser les clients sur plusieurs générations de produits, ces relations devenant plus durables à mesure que les coûts de changement s'accumulent avec chaque nouvelle conception. Cela soutient la demande de matériaux de films qualifiés utilisés dans les constructions de substrats avancés. La diversification des plateformes ne simplifie pas les achats, car chaque programme peut utiliser une conception de boîtier différente et un ensemble d'exigences opérationnelles différent. Elle augmente plutôt le besoin de fournisseurs capables de prendre en charge plusieurs constructions qualifiées simultanément.
Généralisation du conditionnement avancé dans l'électronique automobile
L'électronique automobile évolue des substrats BGA à connexion par fil vers des plateformes FC-BGA pour les processeurs ADAS et de conduite autonome, qui nécessitent un plus grand nombre de broches, une meilleure gestion thermique et une densité d'interconnexion plus élevée. Ces exigences ressemblent de plus en plus à celles des boîtiers de serveurs haut de gamme. Les recherches de l'IMAPS indiquent que les boîtiers FC-BGA avec et sans couvercle peuvent satisfaire aux conditions de fiabilité AEC Grade 2 avec des sélections appropriées de cœur de substrat et de diélectrique de construction. Les tests cités comprenaient un stockage à haute température de 150 °C pendant 500 heures et des cycles thermiques de -55 °C à 125 °C pendant 1 000 cycles.
Les exigences AEC-Q100 Grade 1 et Grade 0 incluent une durée de vie de fiabilité de 15 ans et des conditions de fonctionnement du dispositif à 150 °C[1]. Ces exigences créent un chemin de qualification distinct pour les formulations de films automobiles et les conceptions de substrats, les fournisseurs devant effectuer différents processus de test, d'approbation et de validation des matériaux. La demande d'ABF de qualité automobile représente actuellement une part à un chiffre de la production totale. Elle croît plus rapidement que le marché global et soutient des prix plus élevés après certification. Cela donne aux fournisseurs qualifiés une raison de développer des produits pour les programmes de conditionnement automobile. La valeur de l'opportunité dépend de l'achèvement du processus de fiabilité plutôt que de la simple fourniture de matériaux standard de qualité serveur, une distinction qui maintient la demande automobile séparée des exigences principales des centres de données.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Longs cycles de qualification pour les nouvelles formulations de films | -1.20% | Mondial | Court terme (≤ 2 ans) |
| Pertes de rendement à des nombres de couches élevés et des largeurs de lignes ultra-fines | -0.90% | Asie-Pacifique, Amérique du Nord | Moyen terme (2-4 ans) |
| Exposition à un fournisseur unique pour les films ABF de pointe | -0.60% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Longs cycles de qualification pour les nouvelles formulations de films
Les longs cycles de qualification limitent la rapidité avec laquelle les nouvelles formulations d'ABF peuvent entrer en production. Les candidats films doivent subir des cycles thermiques, un vieillissement en chaleur humide, une caractérisation électrique et une validation de la cohérence des lots. Les tests sont effectués avec la pile de substrat complète, la conception du boîtier et l'environnement opérationnel pertinent. La pratique du secteur situe le processus de qualification des formulations avancées entre 1 et 3 ans. Cela reflète la valeur élevée en jeu après la fabrication des plaquettes, l'assemblage de boîtiers avancés et l'intégration de la mémoire à haute bande passante (HBM). Une défaillance tardive du matériau peut affecter un boîtier fini valant plusieurs milliers de dollars.
Le processus de qualification crée une barrière matérielle à l'entrée sur le marché de l'Ajinomoto Build-up Film. Un développeur de films techniquement capable peut faire face à une période de plusieurs années avant que des ventes significatives ne commencent. Les normes de fiabilité JEDEC (Joint Electron Device Engineering Council) et IPC (Association Connecting Electronics Industries) spécifient des méthodes de test et des exigences d'échantillonnage qui ajoutent du temps aux programmes d'approbation. Le collage par thermocompression pour les boîtiers chiplet avancés introduit des exigences de test supplémentaires. Des développeurs alternatifs à Taïwan et en Chine sont en production pilote et en phase de test client. Leurs progrès ne résolvent pas immédiatement les limites d'approvisionnement car ils font face au même calendrier d'approbation. Une ligne pilote peut démontrer le potentiel du matériau, mais elle ne supprime pas le besoin de validation spécifique au client. Cet écart entre la disponibilité technique et l'approbation commerciale ralentit l'arrivée d'une offre alternative de films.
Pertes de rendement à des nombres de couches élevés et des largeurs de lignes ultra-fines
Les substrats ABF comportant plus de 14 couches nécessitent plus de 60 étapes de fabrication séquentielles. Des rendements cumulés de panneaux de 75 % à 80 % signifient qu'une partie de la surface de substrat est perdue avant l'expédition. Des nombres de couches plus élevés et des boîtiers d'IA plus grands augmentent cette perte. Les substrats de puces d'IA avancées utilisent 5 à 10 fois plus de surface que les boîtiers PC traditionnels. Cela réduit le nombre de boîtiers produits par panneau de fabrication et modifie l'économie des lignes de substrats existantes.
L'impact des pertes de rendement se cumule à mesure que le nombre de couches augmente. Les fabricants investissent dans des équipements de procédé semi-additif (SAP) et de SAP modifié pour une résolution de ligne et d'espace inférieure à 2 micromètres. Ces équipements ne produisent pas de sortie commercialisable tant que l'apprentissage du rendement ne s'est pas stabilisé, une période qui nécessite généralement 1 à 2 ans de qualification de la ligne de production. Les projets greenfield européens et nord-américains sont désavantagés par rapport aux lignes asiatiques établies disposant d'une expérience de rendement existante. Les recherches de l'IEEE identifient également les matériaux diélectriques à coefficient de dilatation thermique (CTE) adapté et les raidisseurs métalliques comme importants pour le contrôle du gauchissement à des nombres de couches avancés. La nécessité d'équilibrer ces variables ajoute de la complexité lors du développement du processus et limite la vitesse d'une montée en production. Elle rend également la connaissance des processus établis importante lorsque les fabricants recherchent des caractéristiques plus fines.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de boîtier : le FC-BGA répond aux exigences des boîtiers d'IA avancés
Le Flip-Chip Ball Grid Array (FC-BGA) détenait 76,37 % de la part du marché de l'Ajinomoto Build-up Film en 2025 et devrait croître à un CAGR de 18,45 % jusqu'en 2031. Sa position reflète des années d'utilisation dans des applications à nombre élevé de broches et à forte puissance thermique. Le FC-BGA peut gérer plus de 10 000 signaux et des puissances de conception thermique supérieures à 300 W, répondant aux exigences des plateformes GPU et ASIC personnalisées actuelles. Les conceptions chiplet poussent également le FC-BGA vers des configurations multi-cavités, qui peuvent accueillir des éléments optiques co-packagés et des ponts en silicium intégrés.
La complexité accrue du boîtier augmente à la fois le contenu du substrat et les prix de vente. Ibiden s'est engagé à hauteur de 500 milliards JPY (équivalent à 3,1 milliards USD) sur les exercices 2026 à 2028 pour la capacité de substrats CI haute performance au service des serveurs d'IA. Cet investissement indique un cycle de capacité prolongé pour le FC-BGA plutôt qu'un profil de demande mature. Le Flip-Chip Chip Scale Package (FC-CSP) sert les SoC mobiles, les modems 5G et les dispositifs informatiques de milieu de gamme avec des exigences de facteur de forme plus strictes. Sa croissance est plus modérée en raison d'une chaîne d'approvisionnement de smartphones mature et d'une croissance plus lente du nombre de couches. Les exigences JEDEC JESD22 et IPC-6012 pour le FC-CSP ralentissent également la substitution des matériaux et favorisent les fournisseurs établis, car ces exigences doivent être satisfaites parallèlement aux besoins de performance et de facteur de forme des appareils mobiles. Cela contraste avec le FC-BGA, illustrant pourquoi les grades de matériaux sont développés pour des conditions de conditionnement distinctes.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par application : les substrats de boîtiers avancés dominent tandis que les interposeurs organiques se développent
Le substrat de boîtier de semi-conducteur avancé représentait 60,34 % de la part du marché de l'Ajinomoto Build-up Film en 2025. Il constitue la principale plateforme d'interconnexion pour les CPU, GPU et ASIC d'IA personnalisés. Le rôle de conception du substrat s'accroît à mesure que les architectures de semi-conducteurs passent des conceptions monolithiques aux conceptions chiplet, renforçant la position en termes de revenus de cette application. L'interposeur organique représente l'application à la croissance la plus rapide et devrait croître à un CAGR de 20,37 % jusqu'en 2031. La production à l'échelle du panneau permet un coût par connexion plus faible pour les programmes chiplet concernés.
Le i-THOP de Shinko Electric utilise une technologie à couche mince et une structure 2,3D au sein d'un interposeur organique. La conception vise à approcher la densité des interposeurs en silicium tout en conservant les avantages du traitement à l'échelle du panneau. Le conditionnement Fan-Out utilise des films ABF de manière sélective dans des configurations à puce intégrée. Les circuits imprimés à haute densité d'interconnexion (HDI) et ultra-HDI servent les cartes mères de serveurs d'IA et les cartes de commutateurs réseau. Les méthodes de traitement dérivées de l'ABF s'intègrent dans la fabrication HDI à mesure que les exigences de largeur de ligne descendent en dessous de 10 micromètres. Les autres applications comprennent le conditionnement à pont intégré et les substrats sans cœur pour les boîtiers mobiles minces. Les approches à pont intégré utilisent des couches ABF comme support de connexion entre les puces de pontage et les substrats organiques. Les formats sans cœur sont bien adaptés aux applications où la faible hauteur du boîtier est une exigence principale.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
L'Asie-Pacifique détenait 51,82 % de la part du marché de l'Ajinomoto Build-up Film en 2025 et reste le principal centre de production. Le Japon accueille les principales opérations de films Ajinomoto Fine-Techno, tandis que Taïwan et la Corée du Sud détiennent une capacité majeure de Flip-Chip Ball Grid Array (FC-BGA) via Unimicron, Kinsus, LG Innotek et Samsung Electro-Mechanics. Le Japon contribue également via Ibiden. Shennan Circuits et Fastprint, basés en Chine, progressent vers la production de substrats ABF avancés ; cependant, leur progression en matière de qualification aux nombres de couches les plus élevés reste plus lente que leurs engagements en capital ne le suggèrent. Cela indique que l'investissement seul ne détermine pas l'accès aux programmes de substrats les plus exigeants, car la maturité des processus et l'approbation des clients restent déterminantes pour la production avancée.
La Malaisie émerge comme site de fabrication secondaire grâce à l'expansion d'AT&S à Kulim. L'entreprise a divulgué un programme de 1,5 à 2,0 milliards EUR soutenu par des engagements clients à long terme d'AMD et d'une deuxième entreprise technologique. Les capacités de Samsung Electro-Mechanics et LG Innotek étaient proches de 90 % d'utilisation au premier semestre 2026, indiquant que la capacité régionale existante a été absorbée par la demande d'IA avant que les nouvelles lignes n'atteignent leur état de préparation à la production. L'Amérique du Nord est la région à la croissance la plus rapide, avec une taille du marché de l'Ajinomoto Build-up Film projetée pour augmenter à un CAGR de 19,21 % jusqu'en 2031. La région bénéficie d'un soutien politique concentré et d'exigences de diversification de la chaîne d'approvisionnement. Le marché de l'Ajinomoto Build-up Film s'intéresse à ces programmes car la capacité de conditionnement locale peut accroître la demande de matériaux de substrats qualifiés. Le rythme de cette demande dépendra de l'installation réussie des équipements, de l'apprentissage des processus et de la qualification des clients. Les mandats des clients pour une source d'approvisionnement hors Asie-Pacifique peuvent accroître l'activité de qualification même lorsque les coûts de production locaux sont plus élevés, et les livraisons commerciales suivront le cycle de qualification greenfield plus long plutôt que l'annonce initiale d'investissement.
Le Département du Commerce des États-Unis a finalisé 1,4 milliard USD de récompenses dans le cadre du Programme national de fabrication de conditionnement avancé (NAPMP) en janvier 2025, avec 300 millions USD alloués à la recherche sur les substrats avancés et les matériaux impliquant Absolics, Applied Materials et l'Université d'État de l'Arizona. La récompense de 7,86 milliards USD accordée à Intel dans le cadre du CHIPS Act comprend des installations de conditionnement avancé en Arizona, au Nouveau-Mexique, en Ohio et en Oregon[2]. L'Europe se concentre sur l'activité de développement d'AT&S en Autriche et l'activité de fabrication en Malaisie, tandis que l'Allemagne soutient la demande liée à l'automobile. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés de consommation en phase initiale, le Brésil et l'Arabie Saoudite investissant dans une infrastructure électronique plus large.
Paysage concurrentiel
Le marché de l'Ajinomoto Build-up Film est consolidé. Ajinomoto Fine-Techno détient la position dominante, tandis que Sekisui Chemical est le principal fournisseur commercial secondaire. Le programme Taiwan Build-up Film de WaferChem reste à une vérification client à petite échelle. Ibiden, Unimicron, AT&S, Shinko Electric et Kinsus mènent la conversion des substrats. LG Innotek et Shennan Circuits occupent des positions complémentaires. Les principaux fournisseurs combinent une expertise en qualification des matériaux avec une échelle de production. Leur position est renforcée par le cycle de qualification de 18 à 24 mois associé aux changements de matériaux. Les nouveaux fournisseurs doivent démontrer à la fois des performances techniques et une production cohérente avant de pouvoir être envisagés pour un remplacement.
L'activité concurrentielle ressemble de plus en plus à un soutien à la conception plutôt qu'à une fourniture de produits de base. Les ingénieurs en substrats travaillent avec les centres de conditionnement des fonderies lors du développement des produits, rendant le remplacement plus difficile une fois qu'une conception est qualifiée. Un fournisseur établi peut donc bénéficier d'une implication plus précoce dans le développement des matériaux et du conditionnement. Les nouveaux entrants doivent démontrer une fiabilité et une cohérence de fabrication comparables avant de concourir pour le même programme de conception. Cette exigence renforce la valeur commerciale des qualifications existantes. AT&S a indiqué que les accords clients à long terme soutiennent son plan d'investissement de 1,0 à 1,2 milliard EUR pour l'exercice 2026/27.
Les substrats ABF de qualité automobile, les interposeurs organiques à l'échelle du panneau et la capacité de substrats en Amérique du Nord restent des domaines où de nouveaux investissements sont pertinents. Les programmes automobiles ont des exigences de fiabilité élevées et de longues périodes d'approbation. La production d'interposeurs organiques présente un argument coût-performance en développement, mais le leadership en matière de production n'a pas été établi. Les substrats à cœur en verre apparaissent dans les feuilles de route à long terme mais ne devraient pas atteindre une échelle commerciale avant 2030. Les substrats organiques à base d'ABF conservent des avantages en termes de coût et d'apprentissage du rendement jusqu'à la fin des années 2020. Les accords d'approvisionnement bilatéraux sont susceptibles de façonner l'accès à la capacité de substrats avancés pour le reste de la décennie. Ces accords réduisent le rôle des achats sur le marché ouvert pour la capacité la plus avancée et alignent plus étroitement les décisions d'expansion sur les exigences des clients engagés dans les puces et l'hyperscale.
Leaders du secteur de l'Ajinomoto Build-up Film
-
Ajinomoto Co., Inc.
-
SEKISUI CHEMICAL CO.,LTD.
-
WaferChem
-
Resonac Holdings Corporation
-
Kyocera Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : Ibiden et Unimicron ont annoncé un déploiement de capital combiné dépassant 5 milliards USD pour la production de substrats Ajinomoto Build-up Film (ABF) pour les serveurs d'IA. Ibiden vise environ 2,5 fois sa capacité de l'exercice 2024 d'ici l'exercice 2028, avec l'usine d'Ono et les installations Gama Cell 6 comme principaux sites de production.
- Août 2025 : Intel et l'administration Trump ont conclu un accord sur l'investissement dans la fabrication de semi-conducteurs. Le package global d'Intel lié au CHIPS Act s'élevait à 11,1 milliards USD, dont 7,86 milliards USD en subventions directes pour les installations de fabrication et de conditionnement avancé en Arizona, au Nouveau-Mexique, en Ohio et en Oregon.
Portée du rapport mondial sur le marché de l'Ajinomoto Build-up Film
L'Ajinomoto Build-up Film (ABF) est un film isolant spécialisé utilisé dans le conditionnement des micropuces et des processeurs informatiques. Il sert de couche diélectrique dans le conditionnement avancé des semi-conducteurs, permettant la formation de motifs de circuits fins sur les substrats. L'ABF est appliqué en plusieurs couches lors du processus de construction, permettant des interconnexions à haute densité entre la puce et le circuit imprimé.
Le marché de l'Ajinomoto Build-up Film est segmenté par type de boîtier, application et géographie. Par type de boîtier, le marché est segmenté en flip-chip ball grid array (FC-BGA) et flip-chip chip-scale package (FC-CSP). Par application, le marché est segmenté en substrat de boîtier de semi-conducteur avancé, interposeur organique, conditionnement fan-out, haute densité d'interconnexion (HDI), circuits imprimés (PCB) ultra-HDI, et autres. Le rapport couvre également la taille du marché et les prévisions pour l'Ajinomoto Build-up Film dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Flip-Chip Ball Grid Array (FC-BGA) |
| Flip-Chip Chip-Scale Package (FC-CSP) |
| Substrat de boîtier de semi-conducteur avancé |
| Interposeur organique |
| Conditionnement Fan-Out |
| Haute densité d'interconnexion (HDI) |
| Circuits imprimés (PCB) ultra-HDI |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de boîtier | Flip-Chip Ball Grid Array (FC-BGA) | |
| Flip-Chip Chip-Scale Package (FC-CSP) | ||
| Par application | Substrat de boîtier de semi-conducteur avancé | |
| Interposeur organique | ||
| Conditionnement Fan-Out | ||
| Haute densité d'interconnexion (HDI) | ||
| Circuits imprimés (PCB) ultra-HDI | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'Ajinomoto Build-up Film ?
La taille du marché de l'Ajinomoto Build-up Film était évaluée à 9,34 milliards USD en 2025 et devrait croître de 10,73 milliards USD en 2026 à 22,97 milliards USD d'ici 2031, à un CAGR de 16,45 % durant la période de prévision (2026-2031).
Quel type de boîtier domine l'utilisation de l'Ajinomoto Build-up Film (ABF) ?
Le FC-BGA détenait une part de 76,37 % en 2025 et devrait croître à un CAGR de 18,45 % jusqu'en 2031. Le format prend en charge plus de 10 000 signaux et des puissances de conception thermique supérieures à 300 W pour les boîtiers d'unités de traitement graphique (GPU) et de circuits intégrés spécifiques à l'application (ASIC) exigeants.
Quelle application connaît la croissance la plus rapide ?
L'interposeur organique devrait croître à un CAGR de 20,37 % jusqu'en 2031. La production à l'échelle du panneau peut réduire les coûts de connexion en évitant les étapes de meulage de la face arrière requises pour les interposeurs en silicium, tout en offrant une densité d'interconnexion adaptée aux programmes chiplet de milieu de gamme.
Quelle région connaît la croissance la plus rapide ?
L'Amérique du Nord devrait croître à un CAGR de 19,21 % jusqu'en 2031. Les récompenses accordées dans le cadre du conditionnement avancé aux États-Unis et les plans de capacité nationale soutiennent une base d'approvisionnement en substrats géographiquement plus diversifiée, bien que les délais de qualification restent substantiels.