
Ajinomoto Build-up Film Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 10.73 Milliarden US-Dollar |
| Marktgröße (2031) | 22.97 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.45 % |
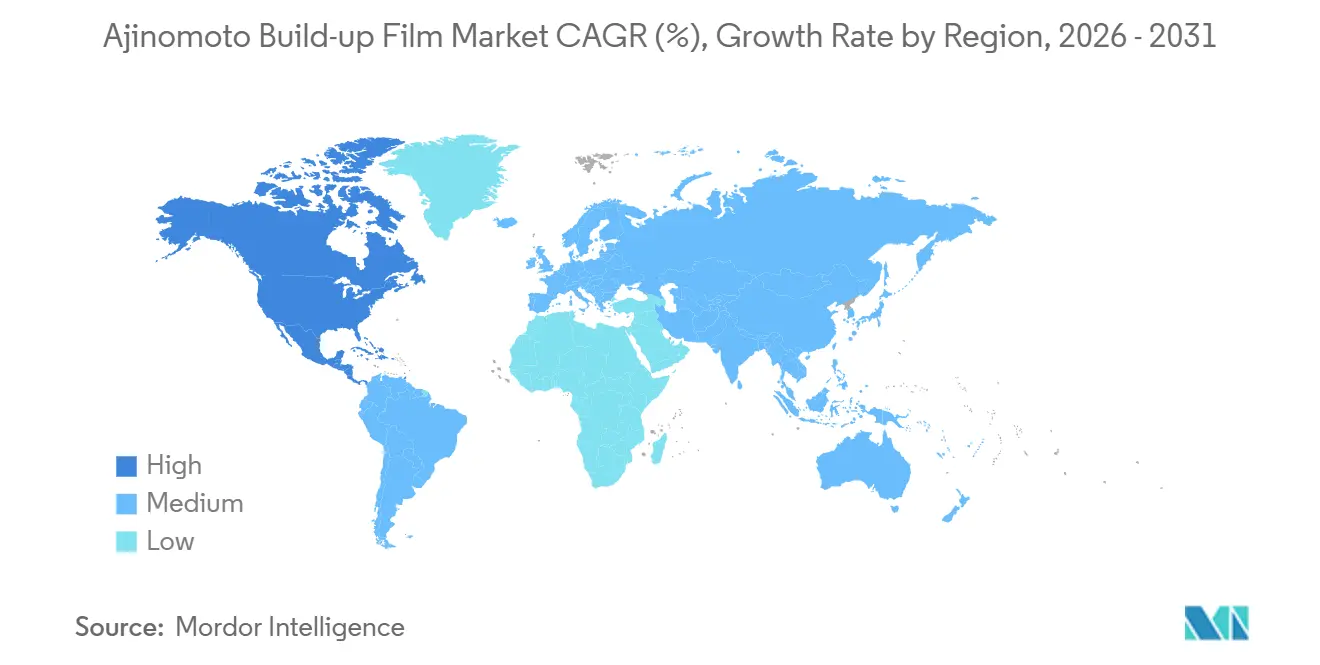
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
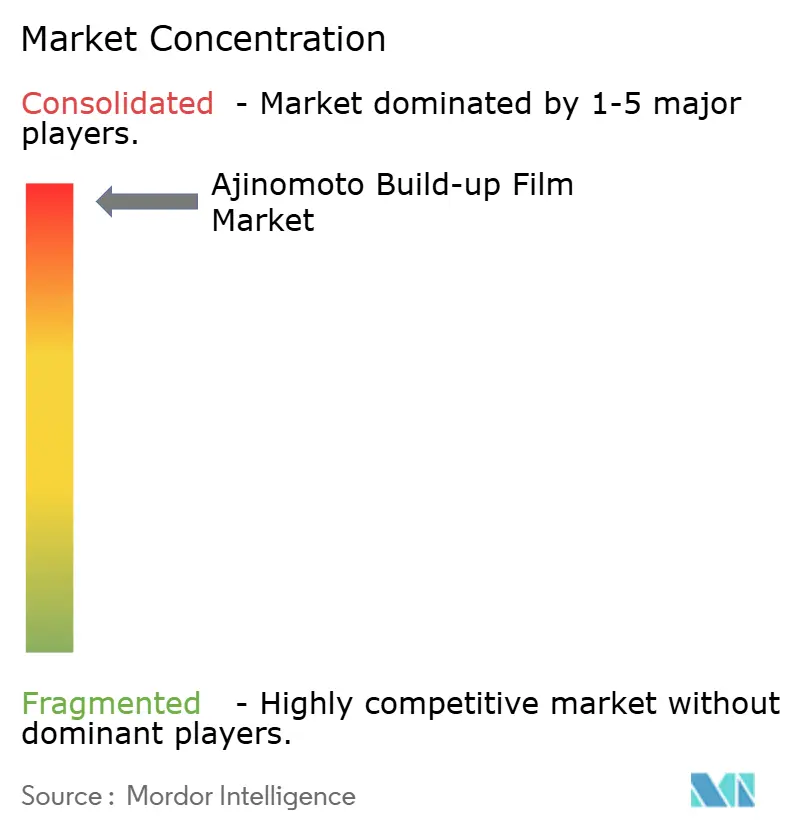
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ajinomoto Build-up Film Marktanalyse von Mordor Intelligence
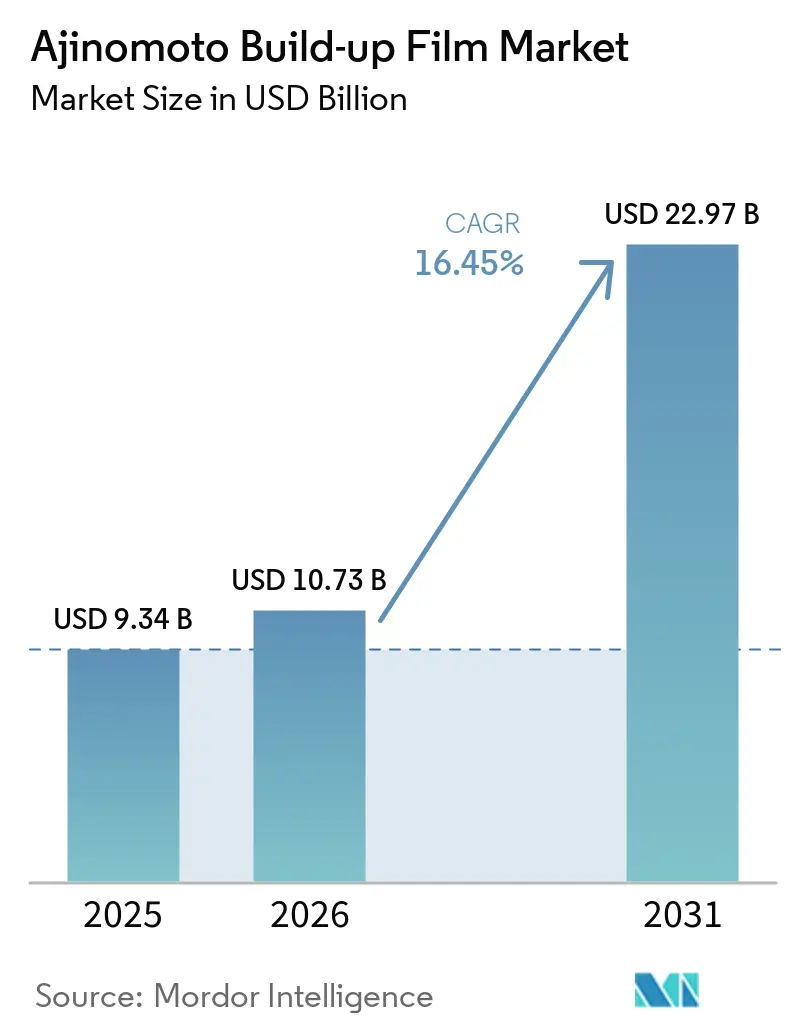
Die Marktgröße des Ajinomoto Build-up Film Marktes wurde im Jahr 2025 auf 9,34 Milliarden USD geschätzt und soll von 10,73 Milliarden USD im Jahr 2026 auf 22,97 Milliarden USD bis 2031 wachsen, bei einer CAGR von 16,45 % während des Prognosezeitraums (2026–2031). KI-Beschleuniger-Gehäuse erfordern 8 bis 16 Build-up-Film-Schichten, verglichen mit 4 bis 6 Schichten bei herkömmlichen PC-Prozessoren, was den Filmverbrauch pro fortschrittlichem Gehäuse erhöht. Ajinomoto identifiziert den Ajinomoto Build-up Film (ABF) als Standardmaterial, das über mehrere Generationen von Hochleistungs-Halbleitergehäusen hinweg eingesetzt wird, und der Ausblick auf ABF-Lieferungen im Bereich Hochleistungsrechnen (HPC) deutet auf Nachfragewachstum hin. Dieses Muster macht den ABF-Markt stärker abhängig von der Gehäusekomplexität und den Halbleiterlieferzahlen. Kapazitätspläne großer Substratproduzenten deuten darauf hin, dass organische Substrate bis 2028 für die KI-Serverproduktion wichtig bleiben werden. Lange Qualifizierungszyklen und eine konzentrierte Filmversorgung können die Fähigkeit des ABF-Marktes einschränken, schnell auf steigende Nachfrage zu reagieren. Der ABF-Markt hängt auch von der Abstimmung zwischen Filmproduktion, Substratertrag und den Produktplänen der Chip-Designer ab. Eine Verzögerung in einem dieser Schritte kann Lieferungen einschränken, selbst wenn die Endnachfrage stark bleibt. Der ABF-Markt begünstigt daher Lieferanten, die Kapazitäten mit qualifizierten Kunden koordinieren können. Diese Koordination ist wichtig, da Gehäusematerial, Substratprozess und Anforderungen an das Endgerät eng miteinander verknüpft sind.
Wichtigste Erkenntnisse des Berichts
- Nach Gehäusetyp hielt Flip-Chip Ball Grid Array (FC-BGA) im Jahr 2025 einen Marktanteil von 76,37 % am Ajinomoto Build-up Film Markt, während FC-BGA bis 2031 voraussichtlich mit einer CAGR von 18,45 % wachsen wird.
- Nach Anwendung hielt das fortschrittliche Halbleitergehäuse-Substrat im Jahr 2025 einen Marktanteil von 60,34 % am Ajinomoto Build-up Film Markt, während der organische Interposer bis 2031 voraussichtlich mit einer CAGR von 20,37 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 51,82 % am Ajinomoto Build-up Film Markt, während Nordamerika bis 2031 voraussichtlich mit einer CAGR von 19,21 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse des Ajinomoto Build-up Film Marktes
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Aufbau von KI-Beschleunigern und Hyperscale-Rechenzentren | +5.50% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Gehäuseschichtzahlen und Chiplet-Architekturen | +3.50% | Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau von Hochgeschwindigkeitsnetzwerken und anwendungsspezifischen integrierten Schaltkreisen (ASICs) | +2.50% | Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verbreitung von fortschrittlichen Gehäusen in der Automobilelektronik | +2.00% | Europa, Asien-Pazifik, Nordamerika | Langfristig (≥ 4 Jahre) |
| Einführung organischer Interposer für verlustärmere und kostengünstigere Integration | +1.50% | Asien-Pazifik als Kern, Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufbau von KI-Beschleunigern und Hyperscale-Rechenzentren
Der Einsatz von KI-Beschleunigern in Hyperscale-Rechenzentren ist der primäre Nachfragetreiber für den Ajinomoto Build-up Film (ABF) Markt. Neue Beschleunigergenerationen kombinieren mehr Chiplets, höhere Speicherbandbreite und größere Die-Flächen, was mehr Build-up-Schichten und größere Substrat-Footprints erfordert. Die Ajinomoto Fine-Techno-Linien sind im Jahr 2026 voll ausgelastet, während die neue Chubu-Anlage des Unternehmens nicht vor 2032 mit der Produktion beginnen soll.
Neue Filmkapazitäten können von der Investitionsgenehmigung bis zur ersten Produktion 5 bis 6 Jahre in Anspruch nehmen, was die Filmkapazität zu einer unmittelbareren Engpassgröße als die Substratkapazität im ABF-Markt macht. Kurzfristige Nachfragesteigerungen werden daher wahrscheinlich durch Kundenzuteilung statt durch schnelle Produktionssteigerungen bewältigt. Die Zuteilung begünstigt tendenziell Substratproduzenten mit etablierten Beziehungen und qualifizierten Produkten, was eine engere Verbindung zwischen Verfügbarkeit des Angebots und langjährigen Handelspartnerschaften schafft. Diese Bedingung erhöht auch die Bedeutung der Produktionsplanung für Kunden, die KI-Infrastrukturprogramme bedienen, da Kundenprognosen und qualifizierte Kapazitäten wichtig sind, bevor neue Beschleunigerprogramme in die Produktion gehen. Der Effekt ist am stärksten, wenn ein Substratdesign von einem Material abhängt, das bereits für einen bestimmten Gehäuse-Stack zugelassen ist.
Steigende Gehäuseschichtzahlen und Chiplet-Architekturen
Die chipletbasierte heterogene Integration hat die Substratanforderungen in Richtung einer früheren Design-Zusammenarbeit verschoben, wobei Substrathersteller nun vor dem Tape-out mit Foundries und Chip-Designern zusammenarbeiten. SEMI-Materialdaten zeigen, dass Chiplet-Architekturen Mikrovias unter 50 Mikrometern und Umverteilungsschichten mit einem Pitch von 2 Mikrometern erfordern können, was ABF-Filme in Richtung engerer physikalischer und elektrischer Spezifikationen drängt. Standard-Filmqualitäten bleiben für herkömmliche PC-Substrate und Netzwerkgeräte der mittleren Klasse geeignet, während fortschrittliche Qualitäten mit niedrigem thermischen Ausdehnungskoeffizienten (CTE) und geringen Verlusten die Anforderungen anspruchsvollerer Gehäusedesigns erfüllen.
Die Trennung zwischen Standard- und fortschrittlichen Qualitäten schafft einen stärker segmentierten ABF-Markt. Fortschrittliche Varianten haben unterschiedliche Materialanforderungen und längere Qualifizierungszeiträume. Substratproduzenten müssen Leiterbahnbreiten- und Via-Pitch-Toleranzen über den gesamten Build-up-Stack einhalten, was qualifizierte Produzenten in fortschrittliche Gehäuseprogramme einbindet, bevor das Produkt den Tape-out erreicht. Ajinomoto präsentierte 2025 technische Arbeiten zu Verformungskontrolle, Spannungsabsorption und Kompatibilität von Multi-Material-Stacks und demonstrierte damit, wie Filmspezifikationen gemeinsam mit Foundry- und Substratpartnern entwickelt werden. Dieser Entwicklungsprozess verknüpft die Filmauswahl mit den Gehäuseleistungsanforderungen, bevor die kommerzielle Produktion beginnt, und lässt weniger Spielraum für Materialänderungen, sobald ein Programm das Design-Lock erreicht hat.
Ausbau von Hochgeschwindigkeitsnetzwerken und anwendungsspezifischen integrierten Schaltkreisen (ASICs)
Hochgeschwindigkeits-Switch-ASICs und benutzerdefinierte Beschleuniger-Chips stellen eine zusätzliche Nachfragequelle für den ABF-Markt dar. Cloud-Betreiber verwenden benutzerdefiniertes Silizium für interne KI-Cluster neben GPU-basierten Systemen, wobei jede Plattform ihre eigene Substratentwicklung und Qualifizierungsarbeit erfordert. Dies ist kein Ersatz für die GPU-Nachfrage, sondern fügt separate Produktprogramme zur Arbeitslast der Substratproduzenten hinzu und erweitert die Gruppe der Kunden, die fortschrittliche Gehäusesubstrate benötigen.
Broadcom erklärte, dass ab dem Geschäftsjahr 2027 Substratproduktionskapazitäten in Singapur aufgebaut werden, um Versorgungsengpässe bei benutzerdefinierten KI-Beschleunigerprogrammen zu beheben, was darauf hindeutet, dass die Substratverfügbarkeit für Chip-Entwickler zu einem wesentlichen Problem geworden ist. Jeder benutzerdefinierte ASIC kann eine unabhängige Qualifizierungswarteschlange bei einem Substratproduzenten erzeugen. Lieferanten, die gleichzeitige Programme verwalten können, können Kunden über mehrere Produktgenerationen hinweg binden, wobei diese Beziehungen mit jeder neuen Konstruktion dauerhafter werden, da die Wechselkosten steigen. Dies unterstützt die Nachfrage nach qualifizierten Filmmaterialien, die in fortschrittlichen Substratbauten verwendet werden. Der breitere Plattformmix vereinfacht die Beschaffung nicht, da jedes Programm ein anderes Gehäusedesign und andere Betriebsanforderungen haben kann. Stattdessen erhöht er den Bedarf an Lieferanten, die mehrere qualifizierte Bauten gleichzeitig unterstützen können.
Verbreitung von fortschrittlichen Gehäusen in der Automobilelektronik
Die Automobilelektronik wechselt von Drahtbond-BGA-Substraten zu FC-BGA-Plattformen für ADAS- und Autopilot-Prozessoren, die höhere Pin-Zahlen, Wärmemanagement und Verbindungsdichte erfordern. Diese Anforderungen ähneln zunehmend denen von High-End-Server-Gehäusen. IMAPS-Forschungsberichte zeigen, dass abgedeckte und unabgedeckte FC-BGA-Gehäuse die AEC-Klasse-2-Zuverlässigkeitsbedingungen mit geeigneten Substratkernen und dielektrischen Build-up-Materialien erfüllen können. Die genannten Tests umfassten eine Hochtemperaturlagerung bei 150 °C für 500 Stunden und Temperaturwechsel von -55 °C bis 125 °C für 1.000 Zyklen.
Die AEC-Q100-Klasse-1- und Klasse-0-Anforderungen umfassen eine Zuverlässigkeitslebensdauer von 15 Jahren und Gerätebetriebsbedingungen bei 150 °C[1]. Diese Anforderungen schaffen einen separaten Qualifizierungspfad für Automobilfilm-Formulierungen und Substratdesigns, wobei Lieferanten unterschiedliche Test-, Genehmigungs- und Materialvalidierungsprozesse durchlaufen müssen. Die Nachfrage nach automobilgerechtem ABF macht derzeit einen einstelligen Prozentsatz der Gesamtproduktion aus. Sie wächst schneller als der breitere Markt und unterstützt nach der Zertifizierung höhere Preise. Dies gibt qualifizierten Lieferanten einen Anreiz, Produkte für Automobilgehäuseprogramme zu entwickeln. Der Wert der Chance hängt vom Abschluss des Zuverlässigkeitsprozesses ab und nicht nur von der Lieferung von Standard-Server-Qualitätsmaterial – eine Unterscheidung, die die Automobilnachfrage von den Anforderungen des Mainstream-Rechenzentrums trennt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange Qualifizierungszyklen für neue Filmformulierungen | -1.20% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbeuteverluste bei hohen Schichtzahlen und ultrafeinen Leiterbahnbreiten | -0.90% | Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von einem einzigen Lieferanten bei führenden ABF-Filmen | -0.60% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange Qualifizierungszyklen für neue Filmformulierungen
Lange Qualifizierungszyklen begrenzen, wie schnell neue ABF-Formulierungen in die Produktion gelangen können. Filmkandidaten müssen Temperaturwechseltests, Feuchtwärme-Alterung, elektrische Charakterisierung und Chargen-Konsistenzvalidierung durchlaufen. Die Tests werden mit dem vollständigen Substrat-Stack, dem Gehäusedesign und der relevanten Betriebsumgebung durchgeführt. Die Branchenpraxis setzt den Qualifizierungsprozess für fortschrittliche Formulierungen auf 1 bis 3 Jahre an. Dies spiegelt den hohen Risikowert nach der Wafer-Fertigung, der fortschrittlichen Gehäusemontage und der Integration von High Bandwidth Memory (HBM) wider. Ein später Materialfehler kann ein fertiges Gehäuse im Wert von Tausenden von Dollar beeinträchtigen.
Der Qualifizierungsprozess schafft eine wesentliche Markteintrittsbarriere für den Ajinomoto Build-up Film Markt. Ein technisch fähiger Filmhersteller kann mit einer mehrjährigen Periode konfrontiert sein, bevor nennenswerte Umsätze beginnen. JEDEC (Joint Electron Device Engineering Council) und IPC (Association Connecting Electronics Industries) Zuverlässigkeitsstandards legen Testmethoden und Stichprobenanforderungen fest, die Genehmigungsprogramme zeitlich verlängern. Das Thermokompressionsbonden für fortschrittliche Chiplet-Gehäuse führt zu weiteren Testanforderungen. Alternative Entwickler in Taiwan und China befinden sich in der Pilotproduktion und im Kundentesting. Ihr Fortschritt löst Versorgungsengpässe nicht sofort, da sie demselben Genehmigungszeitplan unterliegen. Eine Pilotlinie kann das Materialpotenzial demonstrieren, beseitigt jedoch nicht die Notwendigkeit einer kundenspezifischen Validierung. Diese Lücke zwischen technischer Bereitschaft und kommerzieller Genehmigung verlangsamt das Aufkommen alternativer Filmversorgung.
Ausbeuteverluste bei hohen Schichtzahlen und ultrafeinen Leiterbahnbreiten
ABF-Substrate mit mehr als 14 Schichten erfordern über 60 sequenzielle Fertigungsschritte. Kumulative Panel-Ausbeuten von 75 % bis 80 % bedeuten, dass ein Teil der Substratfläche vor dem Versand verloren geht. Höhere Schichtzahlen und größere KI-Gehäuse erhöhen diesen Verlust. Fortschrittliche KI-Chip-Substrate verwenden 5 bis 10 Mal so viel Fläche wie herkömmliche PC-Gehäuse. Dies reduziert die Anzahl der pro Fertigungspanel produzierten Gehäuse und verändert die Wirtschaftlichkeit bestehender Substratlinien.
Die Auswirkung von Ausbeuteverlusten verstärkt sich mit steigender Schichtzahl. Hersteller investieren in Semi-Additive Process (SAP)- und modifizierte SAP-Anlagen für Leiterbahn- und Raumauflösungen unter 2 Mikrometern. Diese Anlagen produzieren keine verkaufsfähige Ausgabe, bis sich das Ausbeutelernen stabilisiert hat – ein Zeitraum, der typischerweise 1 bis 2 Jahre Produktionslinienqualifizierung erfordert. Europäische und nordamerikanische Greenfield-Projekte sind gegenüber etablierten asiatischen Linien mit vorhandener Ausbeute-Erfahrung im Nachteil. IEEE-Forschung identifiziert auch CTE-angepasste dielektrische Materialien und metallische Versteifungselemente als wichtig für die Verformungskontrolle bei fortschrittlichen Schichtzahlen. Die Notwendigkeit, diese Variablen auszubalancieren, erhöht die Komplexität während der Prozessentwicklung und begrenzt die Geschwindigkeit eines Produktionshochlaufs. Es macht auch etabliertes Prozesswissen wichtig, wenn Hersteller feinere Strukturen anstreben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gehäusetyp: FC-BGA unterstützt fortschrittliche KI-Gehäuseanforderungen
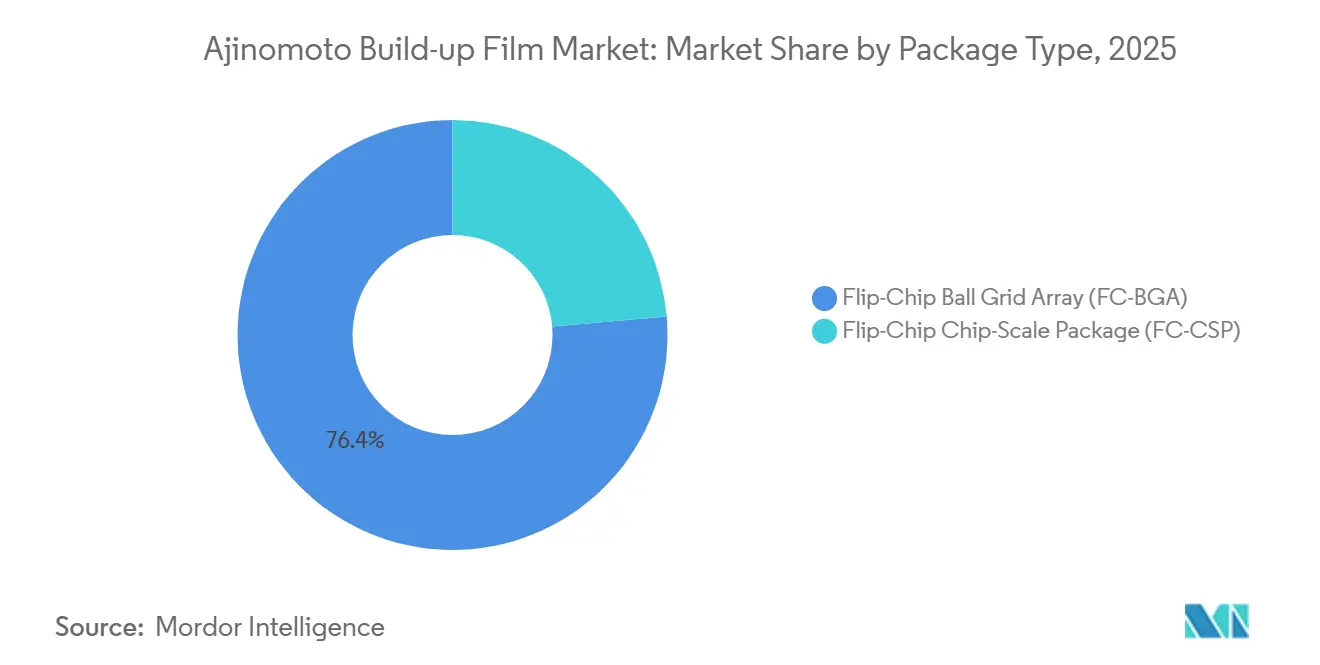
Flip-Chip Ball Grid Array (FC-BGA) hielt im Jahr 2025 einen Marktanteil von 76,37 % am Ajinomoto Build-up Film Markt und soll bis 2031 mit einer CAGR von 18,45 % wachsen. Seine Position spiegelt jahrelangen Einsatz in Anwendungen mit hoher Pin-Zahl und hoher thermischer Leistung wider. FC-BGA kann mehr als 10.000 Signale und thermische Designleistungen über 300 W verarbeiten und erfüllt damit die Anforderungen aktueller GPU- und benutzerdefinierter ASIC-Plattformen. Chiplet-Designs treiben FC-BGA auch in Richtung Multi-Cavity-Layouts, die co-verpackte optische Elemente und eingebettete Siliziumbrücken aufnehmen können.
Die erhöhte Gehäusekomplexität steigert sowohl den Substratinhalt als auch die Verkaufspreise. Ibiden verpflichtete sich zu 500 Milliarden JPY (entspricht 3,1 Milliarden USD) über die Geschäftsjahre 2026 bis 2028 für Hochleistungs-IC-Substratkapazitäten für KI-Server. Diese Investition deutet auf einen verlängerten Kapazitätszyklus für FC-BGA hin und nicht auf ein reifes Nachfrageprofil. Flip-Chip Chip Scale Package (FC-CSP) bedient mobile SoCs, 5G-Modems und Rechengeräte der mittleren Klasse mit engeren Formfaktoranforderungen. Sein Wachstum ist moderater aufgrund einer reifen Smartphone-Lieferkette und eines langsameren Schichtzahlwachstums. JEDEC JESD22- und IPC-6012-Anforderungen für FC-CSP verlangsamen auch die Materialsubstitution und begünstigen etablierte Lieferanten, da diese Anforderungen neben den Leistungs- und Formfaktoranforderungen mobiler Geräte erfüllt werden müssen. Dies steht im Gegensatz zu FC-BGA und verdeutlicht, warum Materialqualitäten für unterschiedliche Gehäusebedingungen entwickelt werden.


Nach Anwendung: Fortschrittliche Gehäusesubstrate führen, während organische Interposer expandieren
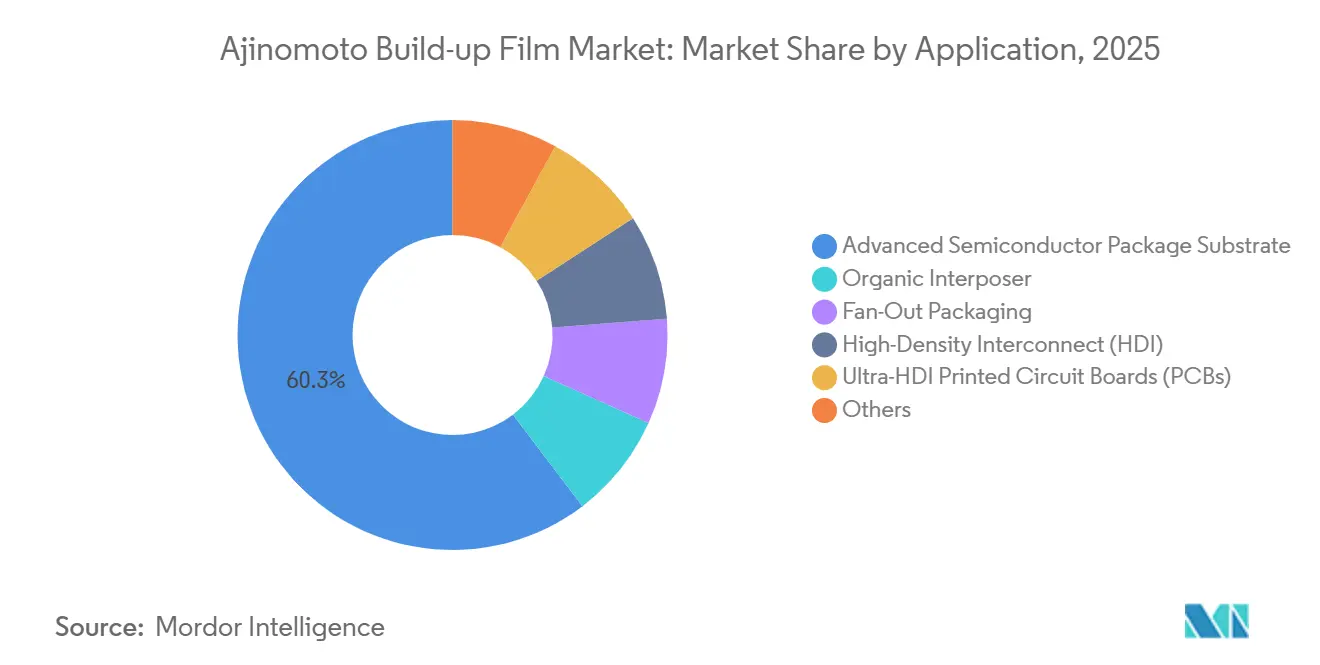
Das fortschrittliche Halbleitergehäuse-Substrat machte im Jahr 2025 60,34 % des Ajinomoto Build-up Film Marktanteils aus. Es ist die primäre Verbindungsplattform für CPUs, GPUs und benutzerdefinierte KI-ASICs. Die Designrolle des Substrats wächst, da Halbleiterarchitekturen von monolithischen zu Chiplet-Designs wechseln, was die Umsatzposition der Anwendung stärkt. Der organische Interposer stellt die am schnellsten wachsende Anwendung dar und soll bis 2031 mit einer CAGR von 20,37 % wachsen. Die Produktion auf Panel-Ebene unterstützt niedrigere Kosten pro Verbindung für relevante Chiplet-Programme.
Shinko Electrics i-THOP verwendet Dünnschichttechnologie und eine 2,3D-Struktur innerhalb eines organischen Interposers. Das Design zielt darauf ab, die Dichte von Silizium-Interposern anzunähern und dabei die Vorteile der Panel-Skalenverarbeitung beizubehalten. Fan-Out-Gehäuse verwenden ABF-Filme selektiv in Embedded-Die-Konfigurationen. High-Density Interconnect (HDI)- und Ultra-HDI-Leiterplatten bedienen KI-Server-Hauptplatinen und Netzwerk-Switch-Platinen. ABF-abgeleitete Verarbeitungsmethoden finden Eingang in die HDI-Fertigung, da die Leiterbahnbreitenanforderungen unter 10 Mikrometer fallen. Weitere Anwendungen umfassen eingebettete Brückengehäuse und kernlose Substrate für dünne mobile Gehäuse. Eingebettete Brückenansätze verwenden ABF-Schichten als Interchip-Verbindungsmedium zwischen Brücken-Dies und organischen Substraten. Kernlose Formate eignen sich gut für Anwendungen, bei denen eine geringe Gehäusehöhe eine primäre Anforderung ist.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 51,82 % am Ajinomoto Build-up Film Markt und bleibt das primäre Produktionszentrum. Japan beherbergt wichtige Ajinomoto Fine-Techno-Filmoperationen, während Taiwan und Südkorea über Unimicron, Kinsus, LG Innotek und Samsung Electro-Mechanics bedeutende Flip-Chip Ball Grid Array (FC-BGA)-Kapazitäten halten. Japan trägt auch durch Ibiden bei. Die chinesischen Unternehmen Shennan Circuits und Fastprint schreiten in Richtung fortschrittlicher ABF-Substratproduktion voran; ihr Qualifizierungsfortschritt bei den höchsten Schichtzahlen bleibt jedoch langsamer als ihre Kapitalverpflichtungen vermuten lassen. Dies zeigt, dass Investitionen allein keinen Zugang zu den anspruchsvollsten Substratprogrammen garantieren, da Prozessreife und Kundengenehmigung für die fortschrittliche Produktion entscheidend bleiben.
Malaysia entwickelt sich durch die Kulim-Erweiterung von AT&S zu einem sekundären Fertigungsstandort. Das Unternehmen gab ein Programm von 1,5 Milliarden EUR bis 2,0 Milliarden EUR bekannt, das durch langfristige Kundenverpflichtungen von AMD und einem zweiten Technologieunternehmen unterstützt wird. Die Kapazitäten von Samsung Electro-Mechanics und LG Innotek waren Berichten zufolge im ersten Halbjahr 2026 zu fast 90 % ausgelastet, was darauf hindeutet, dass die bestehende regionale Kapazität durch die KI-Nachfrage absorbiert wurde, bevor neue Linien die Produktionsbereitschaft erreichten. Nordamerika ist die am schnellsten wachsende Region, wobei die Marktgröße des Ajinomoto Build-up Film Marktes bis 2031 voraussichtlich mit einer CAGR von 19,21 % wachsen wird. Die Region profitiert von konzentrierter politischer Unterstützung und Anforderungen zur Diversifizierung der Lieferkette. Der Ajinomoto Build-up Film Markt ist an diesen Programmen interessiert, da lokale Gehäusekapazitäten die Nachfrage nach qualifizierten Substratematerialien steigern können. Das Tempo dieser Nachfrage wird von der erfolgreichen Anlageninstallation, dem Prozesslernen und der Kundenzulassung abhängen. Kundenmandate für eine Versorgungsquelle außerhalb des Asien-Pazifik-Raums können die Qualifizierungsaktivitäten erhöhen, auch wenn die lokalen Produktionskosten höher sind, und kommerzielle Lieferungen werden dem längeren Greenfield-Qualifizierungszyklus folgen und nicht der anfänglichen Investitionsankündigung.
Das US-Handelsministerium schloss im Januar 2025 Auszeichnungen in Höhe von 1,4 Milliarden USD im Rahmen des National Advanced Packaging Manufacturing Program (NAPMP) ab, wobei 300 Millionen USD für fortschrittliche Substrat- und Materialforschung unter Beteiligung von Absolics, Applied Materials und der Arizona State University bereitgestellt wurden. Intels CHIPS Act-Auszeichnung in Höhe von 7,86 Milliarden USD umfasst fortschrittliche Gehäuseanlagen in Arizona, New Mexico, Ohio und Oregon[2]. Europa konzentriert sich auf die Entwicklungsaktivitäten von AT&S in Österreich und Fertigungsaktivitäten in Malaysia, während Deutschland automobilbezogene Nachfrage unterstützt. Südamerika, der Nahe Osten und Afrika bleiben Märkte im Frühstadium des Verbrauchs, wobei Brasilien und Saudi-Arabien in eine breitere Elektronikinfrastruktur investieren.

Wettbewerbslandschaft
Der Ajinomoto Build-up Film Markt ist konsolidiert. Ajinomoto Fine-Techno hält die dominante Position, während Sekisui Chemical der wichtigste sekundäre kommerzielle Lieferant ist. WaferChems Taiwan Build-up Film-Programm befindet sich noch in der kleinskaligen Kundenverifizierung. Ibiden, Unimicron, AT&S, Shinko Electric und Kinsus führen die Substratkonvertierung an. LG Innotek und Shennan Circuits halten ergänzende Positionen. Führende Lieferanten kombinieren Materialqualifizierungsexpertise mit Produktionsmaßstab. Ihre Position wird durch den 18- bis 24-monatigen Qualifizierungszyklus gestärkt, der mit Materialänderungen verbunden ist. Neue Lieferanten müssen sowohl technische Leistung als auch konsistente Produktion nachweisen, bevor sie als Ersatz in Betracht gezogen werden können.
Wettbewerbsaktivitäten ähneln zunehmend der Designunterstützung statt der Rohstofflieferung. Substratentwickler arbeiten während der Produktentwicklung mit Foundry-Verpackungszentren zusammen, was eine Verdrängung nach der Qualifizierung eines Designs schwieriger macht. Ein etablierter Lieferant kann daher von einer früheren Beteiligung an der Entwicklung von Materialien und Gehäusen profitieren. Späte Einsteiger müssen vergleichbare Zuverlässigkeit und Fertigungskonsistenz nachweisen, bevor sie um dasselbe Designprogramm konkurrieren. Diese Anforderung stärkt den kommerziellen Wert bestehender Qualifizierungen. AT&S berichtete, dass langfristige Kundenvereinbarungen seinen Kapitalplan von 1,0 bis 1,2 Milliarden EUR für das Geschäftsjahr 2026/27 unterstützen.
Automobilgerechte ABF-Substrate, organische Interposer auf Panel-Ebene und nordamerikanische Substratkapazitäten bleiben Bereiche, in denen neue Investitionen relevant sind. Automobilprogramme haben hohe Zuverlässigkeitsanforderungen und lange Genehmigungszeiträume. Die organische Interposer-Produktion hat ein sich entwickelndes Kosten-Leistungs-Verhältnis, aber eine Produktionsführerschaft wurde noch nicht etabliert. Glaskernsubstrate erscheinen in langfristigen Roadmaps, werden aber voraussichtlich vor 2030 keine kommerzielle Skalierung erreichen. ABF-basierte organische Substrate behalten bis in die späten 2020er Jahre Kosten- und Ausbeutelernvorteile. Bilaterale Liefervereinbarungen werden voraussichtlich den Zugang zu fortschrittlichen Substratkapazitäten für den Rest des Jahrzehnts prägen. Diese Vereinbarungen reduzieren die Rolle von Käufen auf dem offenen Markt für die fortschrittlichsten Kapazitäten und stimmen Expansionsentscheidungen enger mit den Anforderungen verpflichteter Chip- und Hyperscale-Kunden ab.
Branchenführer des Ajinomoto Build-up Film Marktes
-
Ajinomoto Co., Inc.
-
SEKISUI CHEMICAL CO.,LTD.
-
WaferChem
-
Resonac Holdings Corporation
-
Kyocera Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Ibiden und Unimicron kündigten einen kombinierten Kapitaleinsatz von über 5 Milliarden USD für die Ajinomoto Build-up Film (ABF)-Substratproduktion für KI-Server an. Ibiden strebt bis zum Geschäftsjahr 2028 eine Kapazität von etwa dem 2,5-fachen des Geschäftsjahres 2024 an, wobei das Ono-Werk und die Gama Cell 6-Anlagen die primären Produktionsstandorte sind.
- August 2025: Intel und die Trump-Administration einigten sich auf eine Investition in die Halbleiterfertigung. Intels kombiniertes CHIPS Act-bezogenes Paket belief sich auf insgesamt 11,1 Milliarden USD, einschließlich 7,86 Milliarden USD an direkten Zuschüssen für Fertigungs- und fortschrittliche Gehäuseanlagen in Arizona, New Mexico, Ohio und Oregon.


Globaler Berichtsumfang des Ajinomoto Build-up Film Marktes
Ajinomoto Build-up Film (ABF) ist ein spezialisierter Isolierfilm, der bei der Verpackung von Mikrochips und Computerprozessoren eingesetzt wird. Er dient als dielektrische Schicht in fortschrittlichen Halbleitergehäusen und ermöglicht die Bildung feiner Schaltungsmuster auf Substraten. ABF wird in mehreren Schichten während des Build-up-Prozesses aufgetragen und ermöglicht so hochdichte Verbindungen zwischen dem Chip und der Leiterplatte.
Der Ajinomoto Build-up Film Markt ist nach Gehäusetyp, Anwendung und Geografie segmentiert. Nach Gehäusetyp ist der Markt in Flip-Chip Ball Grid Array (FC-BGA) und Flip-Chip Chip-Scale Package (FC-CSP) segmentiert. Nach Anwendung ist der Markt in fortschrittliches Halbleitergehäuse-Substrat, organischer Interposer, Fan-Out-Gehäuse, High-Density Interconnect (HDI), Ultra-HDI-Leiterplatten (PCBs) und sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für den Ajinomoto Build-up Film Markt in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Flip-Chip Ball Grid Array (FC-BGA) |
| Flip-Chip Chip-Scale Package (FC-CSP) |
| Fortschrittliches Halbleitergehäuse-Substrat |
| Organischer Interposer |
| Fan-Out-Gehäuse |
| High-Density Interconnect (HDI) |
| Ultra-HDI-Leiterplatten (PCBs) |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Gehäusetyp | Flip-Chip Ball Grid Array (FC-BGA) | |
| Flip-Chip Chip-Scale Package (FC-CSP) | ||
| Nach Anwendung | Fortschrittliches Halbleitergehäuse-Substrat | |
| Organischer Interposer | ||
| Fan-Out-Gehäuse | ||
| High-Density Interconnect (HDI) | ||
| Ultra-HDI-Leiterplatten (PCBs) | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Ajinomoto Build-up Film Marktes?
Die Marktgröße des Ajinomoto Build-up Film Marktes wurde im Jahr 2025 auf 9,34 Milliarden USD geschätzt und soll von 10,73 Milliarden USD im Jahr 2026 auf 22,97 Milliarden USD bis 2031 wachsen, bei einer CAGR von 16,45 % während des Prognosezeitraums (2026–2031).
Welcher Gehäusetyp führt bei der Verwendung von Ajinomoto Build-up Film (ABF)?
FC-BGA hielt im Jahr 2025 einen Anteil von 76,37 % und soll bis 2031 mit einer CAGR von 18,45 % wachsen. Das Format unterstützt mehr als 10.000 Signale und thermische Designleistungen über 300 W für anspruchsvolle Grafikprozessor (GPU)- und anwendungsspezifische integrierte Schaltkreis (ASIC)-Gehäuse.
Welche Anwendung wächst am schnellsten?
Der organische Interposer soll bis 2031 mit einer CAGR von 20,37 % wachsen. Die Produktion auf Panel-Ebene kann Verbindungskosten senken, indem Rückseitenschleifschritte vermieden werden, die für Silizium-Interposer erforderlich sind, und bietet gleichzeitig eine geeignete Verbindungsdichte für Chiplet-Programme der mittleren Klasse.
Welche Region expandiert am schnellsten?
Nordamerika soll bis 2031 mit einer CAGR von 19,21 % wachsen. US-amerikanische Auszeichnungen für fortschrittliche Gehäuse und inländische Kapazitätspläne unterstützen eine geografisch stärker diversifizierte Substratversorgungsbasis, obwohl die Qualifizierungsvorlaufzeiten erheblich bleiben.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
