
Tamaño y Participación del Mercado de Ajinomoto Build-up Film
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.73 Mil millones de dólares |
| Tamaño del Mercado (2031) | 22.97 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 16.45 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ajinomoto Build-up Film por Mordor Intelligence
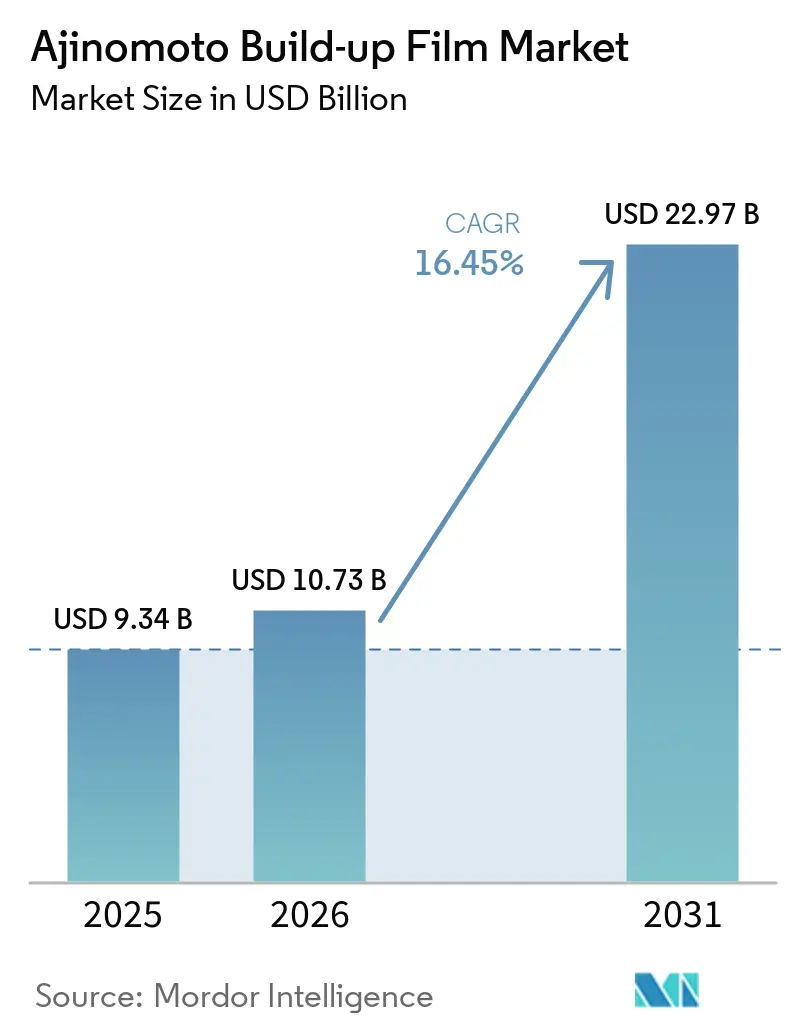
El tamaño del mercado de Ajinomoto Build-up Film fue valorado en 9,34 mil millones de USD en 2025 y se estima que crecerá desde 10,73 mil millones de USD en 2026 hasta 22,97 mil millones de USD en 2031, a una CAGR del 16,45% durante el período de pronóstico (2026-2031). Los paquetes de aceleradores de inteligencia artificial requieren entre 8 y 16 capas de película de acumulación, en comparación con las 4 a 6 capas de los procesadores de PC heredados, lo que aumenta el consumo de película por paquete avanzado. Ajinomoto identifica el Ajinomoto Build-up Film (ABF) como un material estándar utilizado en generaciones de paquetes de semiconductores de alto rendimiento, y sus perspectivas de envío de ABF relacionadas con la computación de alto rendimiento (HPC) apuntan a un crecimiento de la demanda. Este patrón hace que el mercado de ABF dependa tanto de la complejidad del paquete como de las cifras de envío de semiconductores. Los planes de capacidad de los principales productores de sustratos indican que los sustratos orgánicos seguirán siendo importantes para la producción de servidores de inteligencia artificial hasta 2028. Los largos ciclos de calificación y la oferta concentrada de películas pueden limitar la capacidad del mercado de ABF para responder rápidamente al aumento de la demanda. El mercado de ABF también depende de la alineación entre la producción de películas, los rendimientos de sustratos y los calendarios de productos de los diseñadores de chips. Un retraso en cualquiera de estos pasos puede limitar las entregas incluso cuando la demanda final sigue siendo sólida. El mercado de ABF favorece, en consecuencia, a los proveedores que pueden coordinar la capacidad con clientes calificados. Esta coordinación es importante porque los requisitos del material del paquete, el proceso del sustrato y el dispositivo final están estrechamente vinculados.
Conclusiones Clave del Informe
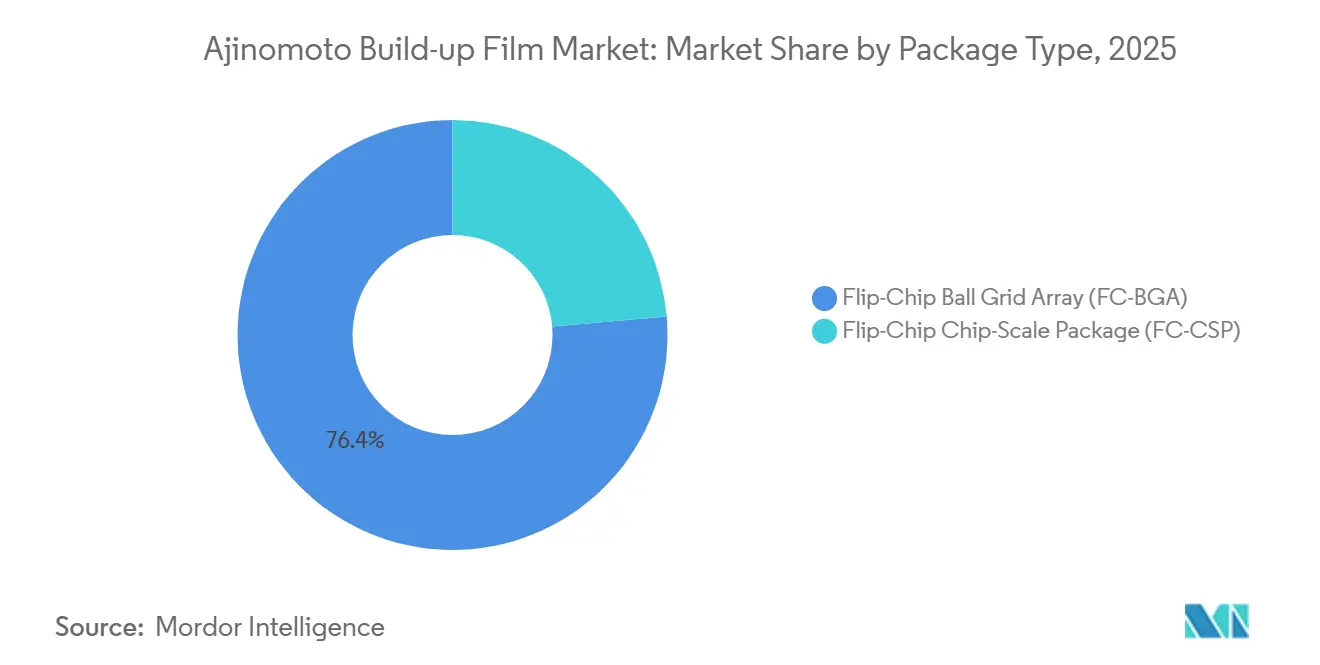
- Por tipo de paquete, el Flip-Chip Ball Grid Array (FC-BGA) mantuvo el 76,37% de la participación del mercado de Ajinomoto Build-up Film en 2025, mientras que también se prevé que el FC-BGA se expanda a una CAGR del 18,45% hasta 2031.
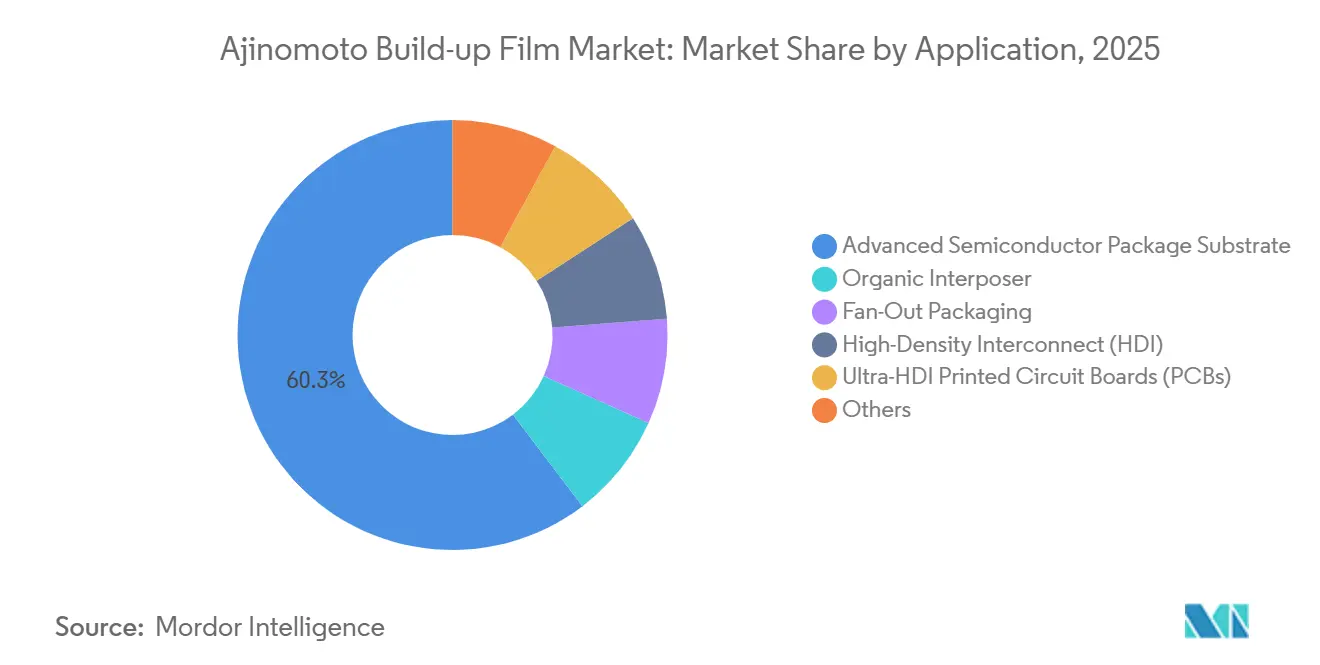
- Por aplicación, el Sustrato de Paquete de Semiconductores Avanzado mantuvo el 60,34% de la participación del mercado de Ajinomoto Build-up Film en 2025, mientras que se prevé que el Interposer Orgánico se expanda a una CAGR del 20,37% hasta 2031.
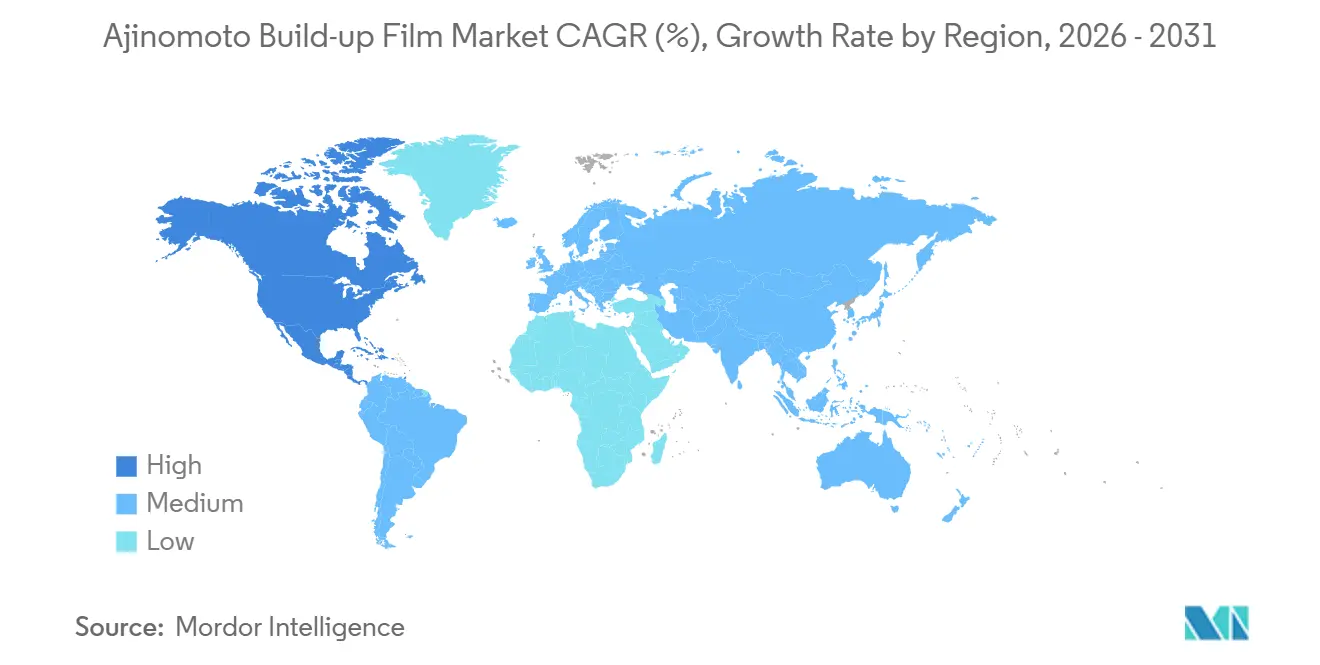
- Por geografía, Asia-Pacífico mantuvo el 51,82% de la participación del mercado de Ajinomoto Build-up Film en 2025, mientras que se prevé que América del Norte se expanda a una CAGR del 19,21% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Ajinomoto Build-up Film
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegue de Aceleradores de Inteligencia Artificial y Construcción de Centros de Datos Hiperescala | +5.50% | Global | Corto plazo (≤ 2 años) |
| Aumento del Número de Capas de Paquetes y Arquitecturas de Chiplets | +3.50% | Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Expansión de Redes de Alta Velocidad y Circuitos Integrados de Aplicación Específica (ASIC) Personalizados | +2.50% | América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Generalización del Empaquetado Avanzado en Electrónica Automotriz | +2.00% | Europa, Asia-Pacífico, América del Norte | Largo plazo (≥ 4 años) |
| Adopción de Interposer Orgánico para una Integración de Menor Pérdida y Menor Costo | +1.50% | Núcleo de Asia-Pacífico, expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Despliegue de Aceleradores de Inteligencia Artificial y Construcción de Centros de Datos Hiperescala
El despliegue de aceleradores de inteligencia artificial en centros de datos hiperescala es el principal impulsor de la demanda del mercado de Ajinomoto Build-up Film (ABF). Las nuevas generaciones de aceleradores combinan más chiplets, mayor ancho de banda de memoria y áreas de die más grandes, lo que requiere más capas de acumulación y huellas de sustrato más grandes. Las líneas de Ajinomoto Fine-Techno operan a plena utilización en 2026, mientras que la nueva instalación Chubu de la empresa no tiene previsto comenzar la producción hasta 2032.
La nueva capacidad de película puede tardar entre 5 y 6 años desde la aprobación de la inversión hasta la primera producción, lo que convierte la capacidad de película en una restricción más inmediata que la capacidad de sustrato en el mercado de ABF. Por lo tanto, es probable que los aumentos de demanda a corto plazo se gestionen mediante la asignación a clientes en lugar de adiciones rápidas de producción. La asignación tiende a favorecer a los productores de sustratos con relaciones establecidas y productos calificados, creando una conexión más estrecha entre la disponibilidad de suministro y las asociaciones comerciales de larga data. Esta condición también aumenta la importancia de la planificación de la producción para los clientes que atienden programas de infraestructura de inteligencia artificial, ya que los pronósticos de los clientes y la capacidad calificada importan antes de que los nuevos programas de aceleradores pasen a producción. El efecto es más fuerte cuando el diseño de un sustrato depende de material ya aprobado para una pila de paquetes particular.
Aumento del Número de Capas de Paquetes y Arquitecturas de Chiplets
La integración heterogénea basada en chiplets ha desplazado los requisitos de sustrato hacia una colaboración de diseño más temprana, con proveedores de sustratos que ahora trabajan con fundiciones y diseñadores de chips antes del tape-out. Los datos de materiales de SEMI indican que las arquitecturas de chiplets pueden requerir microvías por debajo de 50 micrómetros y capas de redistribución a un paso de 2 micrómetros, lo que empuja a las películas ABF hacia especificaciones físicas y eléctricas más estrictas. Los grados de película estándar siguen siendo adecuados para sustratos de PC heredados y dispositivos de red de gama media, mientras que los grados avanzados de bajo coeficiente de expansión térmica (CTE) y baja pérdida abordan las necesidades de diseños de paquetes más exigentes.
La separación entre grados estándar y avanzados crea un mercado de ABF más segmentado. Las variantes avanzadas conllevan diferentes requisitos de material y períodos de calificación más largos. Los fabricantes de sustratos deben mantener tolerancias de ancho de línea y paso de vía a través de la pila de acumulación completa, situando a los productores calificados dentro de los programas de empaquetado avanzado antes del tape-out del producto. Ajinomoto presentó trabajo técnico en 2025 sobre control de deformación, absorción de tensiones y compatibilidad de pilas de múltiples materiales, demostrando cómo se desarrollan las especificaciones de película con socios de fundición y sustrato. Este proceso de desarrollo vincula la selección de película a los requisitos de rendimiento del paquete antes de que se produzca la producción comercial, dejando menos margen para cambios de material una vez que un programa ha alcanzado el bloqueo de diseño.
Expansión de Redes de Alta Velocidad y Circuitos Integrados de Aplicación Específica (ASIC) Personalizados
Los circuitos integrados de aplicación específica (ASIC) para conmutadores de alta velocidad y los chips aceleradores personalizados representan una fuente adicional de demanda para el mercado de ABF. Los operadores de nube utilizan silicio personalizado para clústeres de inteligencia artificial internos junto con sistemas basados en GPU, y cada plataforma requiere su propio desarrollo de sustrato y trabajo de calificación. Esto no es un reemplazo de la demanda de GPU, sino que añade programas de productos separados a la carga de trabajo gestionada por los fabricantes de sustratos, ampliando el conjunto de clientes que necesitan sustratos de paquetes avanzados.
Broadcom declaró que estaba estableciendo capacidad de producción de sustratos en Singapur a partir del ejercicio fiscal 2027 para abordar las restricciones de suministro que afectan a los programas de aceleradores de inteligencia artificial personalizados, lo que indica que la disponibilidad de sustratos se ha convertido en un problema material para los desarrolladores de chips. Cada ASIC personalizado puede crear una cola de calificación independiente en un fabricante de sustratos. Los proveedores capaces de gestionar programas concurrentes pueden retener clientes a lo largo de varias generaciones de productos, con esas relaciones volviéndose más duraderas a medida que se acumulan los costos de cambio con cada nuevo diseño. Esto respalda la demanda de materiales de película calificados utilizados en construcciones de sustratos avanzados. La combinación de plataformas más amplia no simplifica la adquisición, ya que cada programa puede utilizar un diseño de paquete diferente y un conjunto de requisitos operativos. En cambio, aumenta la necesidad de proveedores que puedan soportar varias construcciones calificadas simultáneamente.
Generalización del Empaquetado Avanzado en Electrónica Automotriz
La electrónica automotriz está pasando de sustratos BGA con unión por hilo hacia plataformas FC-BGA para procesadores de ADAS y conducción autónoma, que requieren mayor número de pines, gestión térmica y densidad de interconexión. Estos requisitos se asemejan cada vez más a los que se encuentran en los paquetes de servidores de alta gama. Las investigaciones de IMAPS informan que los paquetes FC-BGA con tapa y de die desnudo pueden cumplir las condiciones de fiabilidad AEC Grado 2 con selecciones apropiadas de núcleo de sustrato y dieléctrico de acumulación. Las pruebas citadas incluyeron almacenamiento a alta temperatura de 150 °C durante 500 horas y ciclos térmicos de -55 °C a 125 °C durante 1.000 ciclos.
Los requisitos AEC-Q100 Grado 1 y Grado 0 incluyen una vida útil de fiabilidad de 15 años y condiciones de operación del dispositivo a 150 °C[1]. Estos requisitos crean una ruta de calificación separada para las formulaciones de películas automotrices y los diseños de sustratos, con proveedores obligados a completar diferentes procesos de prueba, aprobación y validación de materiales. La demanda de ABF de grado automotriz representa actualmente una porción de un solo dígito de la producción total. Está creciendo más rápido que el mercado en general y respalda precios más altos después de la certificación. Esto da a los proveedores calificados una razón para desarrollar productos para programas de empaquetado automotriz. El valor de la oportunidad depende de completar el proceso de fiabilidad en lugar de simplemente suministrar material estándar de grado para centros de datos, una distinción que mantiene la demanda automotriz separada de los requisitos principales de los centros de datos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Largos Ciclos de Calificación para Nuevas Formulaciones de Películas | -1.20% | Global | Corto plazo (≤ 2 años) |
| Pérdida de Rendimiento en Altos Recuentos de Capas y Anchos de Línea Ultrafinos | -0.90% | Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Exposición a Proveedor Único en Película ABF de Vanguardia | -0.60% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Largos Ciclos de Calificación para Nuevas Formulaciones de Películas
Los largos ciclos de calificación limitan la rapidez con que las nuevas formulaciones de ABF pueden entrar en producción. Los candidatos a película deben someterse a ciclos térmicos, envejecimiento en calor húmedo, caracterización eléctrica y validación de consistencia de lotes. Las pruebas se completan con la pila de sustrato completa, el diseño del paquete y el entorno operativo relevante. La práctica de la industria sitúa el proceso de calificación para formulaciones avanzadas en 1-3 años. Esto refleja el alto valor en riesgo después de la fabricación de obleas, el ensamblaje de paquetes avanzados y la integración de Memoria de Alto Ancho de Banda (HBM). Un fallo tardío del material puede afectar a un paquete terminado valorado en miles de dólares.
El proceso de calificación crea una barrera material de entrada al mercado de Ajinomoto Build-up Film. Un desarrollador de películas técnicamente capaz puede enfrentarse a un período de varios años antes de que comiencen las ventas significativas. Los estándares de fiabilidad de JEDEC (Consejo de Ingeniería de Dispositivos Electrónicos Conjuntos) e IPC (Asociación de Conexión de Industrias Electrónicas) especifican métodos de prueba y requisitos de muestras que añaden tiempo a los programas de aprobación. La unión por termocompresión para paquetes de chiplets avanzados introduce requisitos de prueba adicionales. Los desarrolladores alternativos en Taiwán y China se encuentran en producción piloto y pruebas con clientes. Su progreso no resuelve inmediatamente los límites de suministro porque se enfrentan al mismo calendario de aprobación. Una línea piloto puede demostrar el potencial del material, pero no elimina la necesidad de validación específica del cliente. Esta brecha entre la preparación técnica y la aprobación comercial ralentiza la llegada de suministro alternativo de películas.
Pérdida de Rendimiento en Altos Recuentos de Capas y Anchos de Línea Ultrafinos
Los sustratos ABF con más de 14 capas requieren más de 60 pasos de fabricación secuenciales. Los rendimientos acumulados de panel del 75% al 80% significan que se pierde algo de área de sustrato antes del envío. Los recuentos de capas más altos y los paquetes de inteligencia artificial más grandes aumentan esta pérdida. Los sustratos de chips de inteligencia artificial avanzados utilizan entre 5 y 10 veces más área que los paquetes de PC heredados. Esto reduce el número de paquetes producidos por panel de fabricación y cambia la economía de las líneas de sustrato existentes.
El impacto de la pérdida de rendimiento se agrava a medida que aumenta el número de capas. Los fabricantes están invirtiendo en equipos de Proceso Semi-Aditivo (SAP) y SAP modificado para resolución de línea y espacio por debajo de 2 micrómetros. Este equipo no produce producción vendible hasta que el aprendizaje de rendimiento se estabiliza, un período que normalmente requiere entre 1 y 2 años de calificación de línea de producción. Los proyectos de nueva construcción europeos y norteamericanos se enfrentan a una desventaja en relación con las líneas asiáticas establecidas con experiencia de rendimiento existente. La investigación de IEEE también identifica los materiales dieléctricos con coeficiente de expansión térmica (CTE) adaptado y los refuerzos metálicos como importantes para el control de deformación en recuentos de capas avanzados. La necesidad de equilibrar estas variables añade complejidad durante el desarrollo del proceso y limita la velocidad de una rampa de producción. También hace que el conocimiento del proceso establecido sea importante cuando los fabricantes persiguen características más finas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Paquete: FC-BGA Respalda los Requisitos de Paquetes de Inteligencia Artificial Avanzados
El Flip-Chip Ball Grid Array (FC-BGA) mantuvo el 76,37% de la participación del mercado de Ajinomoto Build-up Film en 2025 y se espera que crezca a una CAGR del 18,45% hasta 2031. Su posición refleja años de uso en aplicaciones de alto número de pines y alta potencia térmica. El FC-BGA puede manejar más de 10.000 señales y potencias de diseño térmico superiores a 300 W, cumpliendo los requisitos de las plataformas actuales de GPU y ASIC personalizados. Los diseños de chiplets también están impulsando al FC-BGA hacia diseños de múltiples cavidades, que pueden acomodar elementos ópticos co-empaquetados y puentes de silicio integrados.
La mayor complejidad del paquete eleva tanto el contenido del sustrato como los precios de venta. Ibiden comprometió 500 mil millones de JPY (equivalente a 3,1 mil millones de USD) entre el ejercicio fiscal 2026 y el ejercicio fiscal 2028 para capacidad de sustrato de circuito integrado de alto rendimiento destinada a servidores de inteligencia artificial. Esta inversión apunta a un ciclo de capacidad extendido para FC-BGA en lugar de un perfil de demanda maduro. El Flip-Chip Chip Scale Package (FC-CSP) sirve a SoC móviles, módems 5G y dispositivos informáticos de gama media con requisitos de factor de forma más estrictos. Su crecimiento es más moderado debido a una cadena de suministro de teléfonos inteligentes madura y un crecimiento más lento del número de capas. Los requisitos JEDEC JESD22 e IPC-6012 para FC-CSP también ralentizan la sustitución de materiales y favorecen a los proveedores establecidos, ya que estos requisitos deben cumplirse junto con las necesidades de rendimiento y factor de forma de los dispositivos móviles. Esto contrasta con el FC-BGA, ilustrando por qué los grados de material se desarrollan para condiciones de empaquetado distintas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Aplicación: Los Sustratos de Paquetes Avanzados Lideran Mientras los Interposers Orgánicos se Expanden
El Sustrato de Paquete de Semiconductores Avanzado representó el 60,34% de la participación del mercado de Ajinomoto Build-up Film en 2025. Es la plataforma de interconexión principal para CPU, GPU y ASIC de inteligencia artificial personalizados. El papel de diseño del sustrato crece a medida que las arquitecturas de semiconductores pasan de diseños monolíticos a diseños de chiplets, reforzando la posición de ingresos de la aplicación. El Interposer Orgánico representa la aplicación de más rápido crecimiento y se proyecta que crezca a una CAGR del 20,37% hasta 2031. La producción a nivel de panel respalda un menor costo por conexión para los programas de chiplets relevantes.
El i-THOP de Shinko Electric utiliza tecnología de película delgada y una estructura 2.3D dentro de un interposer orgánico. El diseño tiene como objetivo aproximarse a la densidad de los interposers de silicio mientras conserva los beneficios del procesamiento a escala de panel. El Empaquetado Fan-Out utiliza películas ABF de forma selectiva en configuraciones de die integrado. Las placas de circuito impreso de Alta Densidad de Interconexión (HDI) y Ultra-HDI sirven a las placas base de servidores de inteligencia artificial y placas de conmutadores de red. Los métodos de procesamiento derivados de ABF se están incorporando a la fabricación de HDI a medida que los requisitos de ancho de línea caen por debajo de 10 micrómetros. Otras aplicaciones incluyen el empaquetado de puente integrado y los sustratos sin núcleo para paquetes móviles delgados. Los enfoques de puente integrado utilizan capas ABF como medio de conexión entre chips entre los dies de puente y los sustratos orgánicos. Los formatos sin núcleo son adecuados para aplicaciones donde la baja altura del paquete es un requisito principal.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Asia-Pacífico mantuvo el 51,82% de la participación del mercado de Ajinomoto Build-up Film en 2025 y sigue siendo el principal centro de producción. Japón alberga las operaciones clave de película de Ajinomoto Fine-Techno, mientras que Taiwán y Corea del Sur mantienen una capacidad importante de Flip-Chip Ball Grid Array (FC-BGA) a través de Unimicron, Kinsus, LG Innotek y Samsung Electro-Mechanics. Japón también contribuye a través de Ibiden. Shennan Circuits y Fastprint, con sede en China, están avanzando hacia la producción de sustratos ABF avanzados; sin embargo, su progreso de calificación en los recuentos de capas más altos sigue siendo más lento de lo que sugieren sus compromisos de capital. Esto indica que la inversión por sí sola no determina el acceso a los programas de sustratos más exigentes, ya que la madurez del proceso y la aprobación del cliente siguen siendo decisivas para la producción avanzada.
Malasia está emergiendo como una ubicación de fabricación secundaria a través de la expansión de AT&S en Kulim. La empresa reveló un programa de entre 1,5 mil millones de EUR y 2,0 mil millones de EUR respaldado por compromisos de clientes a largo plazo de AMD y una segunda empresa tecnológica. Se informó que las capacidades de Samsung Electro-Mechanics y LG Innotek estaban cerca del 90% de utilización en la primera mitad de 2026, lo que indica que la capacidad regional existente fue absorbida por la demanda de inteligencia artificial antes de que las nuevas líneas alcanzaran la preparación para la producción. América del Norte es la región de más rápido crecimiento, con el tamaño del mercado de Ajinomoto Build-up Film proyectado para aumentar a una CAGR del 19,21% hasta 2031. La región se beneficia de un apoyo político concentrado y de los requisitos de diversificación de la cadena de suministro. El mercado de Ajinomoto Build-up Film está interesado en estos programas porque la capacidad de empaquetado local puede aumentar la demanda de materiales de sustrato calificados. El ritmo de esa demanda dependerá de la instalación exitosa de equipos, el aprendizaje del proceso y la calificación del cliente. Los mandatos de los clientes para una fuente de suministro fuera de Asia-Pacífico pueden aumentar la actividad de calificación incluso donde los costos de producción locales son más altos, y las entregas comerciales seguirán el ciclo de calificación de nueva construcción más largo en lugar del anuncio de inversión inicial.
El Departamento de Comercio de los Estados Unidos finalizó 1,4 mil millones de USD en adjudicaciones del Programa Nacional de Fabricación de Empaquetado Avanzado (NAPMP) en enero de 2025, con 300 millones de USD asignados a investigación de sustratos avanzados y materiales que involucra a Absolics, Applied Materials y la Universidad Estatal de Arizona. La adjudicación de 7,86 mil millones de USD de la Ley CHIPS para Intel incluye instalaciones de empaquetado avanzado en Arizona, Nuevo México, Ohio y Oregón[2]. Europa se centra en la actividad de desarrollo de AT&S en Austria y la actividad de fabricación en Malasia, mientras que Alemania respalda la demanda relacionada con el sector automotriz. América del Sur, Oriente Medio y África siguen siendo mercados de consumo en etapa temprana, con Brasil y Arabia Saudita invirtiendo en infraestructura electrónica más amplia.

Panorama Competitivo
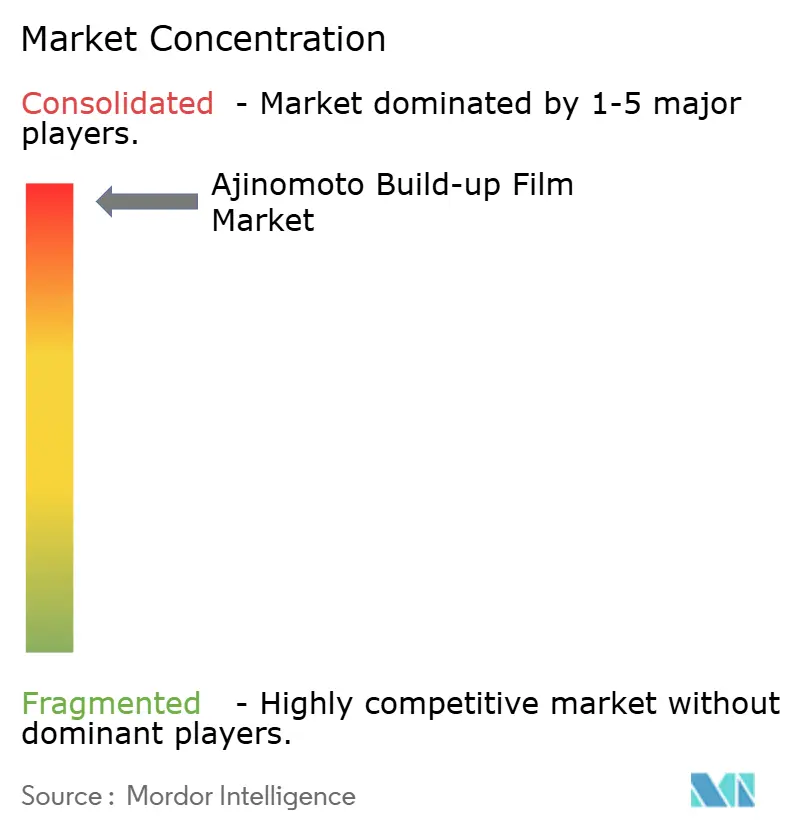
El mercado de Ajinomoto Build-up Film está consolidado. Ajinomoto Fine-Techno ocupa la posición dominante, mientras que Sekisui Chemical es el principal proveedor comercial secundario. El programa Taiwan Build-up Film de WaferChem permanece en una verificación de clientes a pequeña escala. Ibiden, Unimicron, AT&S, Shinko Electric y Kinsus lideran la conversión de sustratos. LG Innotek y Shennan Circuits ocupan posiciones complementarias. Los principales proveedores combinan experiencia en calificación de materiales con escala de producción. Su posición se ve reforzada por el ciclo de calificación de 18 a 24 meses asociado con los cambios de material. Los nuevos proveedores deben demostrar tanto rendimiento técnico como producción consistente antes de poder ser considerados para el desplazamiento.
La actividad competitiva se asemeja cada vez más al soporte de diseño que al suministro de productos básicos. Los ingenieros de sustratos trabajan con los centros de empaquetado de fundición durante el desarrollo del producto, lo que hace que el desplazamiento sea más difícil una vez que un diseño está calificado. Un proveedor establecido puede, por lo tanto, beneficiarse de una participación más temprana en el desarrollo de materiales y empaquetado. Los nuevos participantes deben demostrar una fiabilidad comparable y una consistencia de fabricación antes de competir por el mismo programa de diseño. Este requisito fortalece el valor comercial de las calificaciones existentes. AT&S informó que los acuerdos de clientes a largo plazo respaldan su plan de capital de 1,0-1,2 mil millones de EUR para el ejercicio fiscal 2026/27.
Los sustratos ABF de grado automotriz, los interposers orgánicos a escala de panel y la capacidad de sustratos en América del Norte siguen siendo áreas donde la nueva inversión es relevante. Los programas automotrices tienen altos requisitos de fiabilidad y largos períodos de aprobación. La producción de interposers orgánicos tiene un caso de costo-rendimiento en desarrollo, pero el liderazgo en producción no se ha establecido. Los sustratos de núcleo de vidrio aparecen en las hojas de ruta a largo plazo, pero no se espera que alcancen escala comercial antes de 2030. Los sustratos orgánicos basados en ABF conservan ventajas de costo y aprendizaje de rendimiento hasta finales de la década de 2020. Es probable que los acuerdos de suministro bilaterales den forma al acceso a la capacidad de sustratos avanzados durante el resto de la década. Estos acuerdos reducen el papel de las compras en el mercado abierto para la capacidad más avanzada y alinean más estrechamente las decisiones de expansión con los requisitos de los clientes comprometidos de chips e hiperescala.
Líderes de la Industria de Ajinomoto Build-up Film
-
Ajinomoto Co., Inc.
-
SEKISUI CHEMICAL CO.,LTD.
-
WaferChem
-
Resonac Holdings Corporation
-
Kyocera Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Ibiden y Unimicron anunciaron un despliegue de capital combinado que supera los 5 mil millones de USD para la producción de sustratos Ajinomoto Build-up Film (ABF) para servidores de inteligencia artificial. Ibiden apunta a aproximadamente 2,5 veces su capacidad del ejercicio fiscal 2024 para el ejercicio fiscal 2028, con las instalaciones de la Planta Ono y Gama Cell 6 como los principales sitios de producción.
- Agosto de 2025: Intel y la Administración Trump llegaron a un acuerdo sobre inversión en fabricación de semiconductores. El paquete combinado relacionado con la Ley CHIPS de Intel totalizó 11,1 mil millones de USD, incluidos 7,86 mil millones de USD en subvenciones directas para instalaciones de fabricación y empaquetado avanzado en Arizona, Nuevo México, Ohio y Oregón.


Alcance del Informe Global del Mercado de Ajinomoto Build-up Film
El Ajinomoto Build-up Film (ABF) es una película aislante especializada utilizada en el empaquetado de microchips y procesadores de computadora. Sirve como capa dieléctrica en el empaquetado avanzado de semiconductores, permitiendo la formación de patrones de circuitos finos en sustratos. El ABF se aplica en múltiples capas durante el proceso de acumulación, lo que permite interconexiones de alta densidad entre el chip y la placa de circuito impreso.
El mercado de ajinomoto build-up film está segmentado por tipo de paquete, aplicación y geografía. Por tipo de paquete, el mercado está segmentado en flip-chip ball grid array (FC-BGA) y flip-chip chip-scale package (FC-CSP). Por aplicación, el mercado está segmentado en sustrato de paquete de semiconductores avanzado, interposer orgánico, empaquetado fan-out, alta densidad de interconexión (HDI), placas de circuito impreso ultra-HDI (PCB) y otros. El informe también cubre el tamaño del mercado y los pronósticos para ajinomoto build-up film en 15 países en las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Flip-Chip Ball Grid Array (FC-BGA) |
| Flip-Chip Chip-Scale Package (FC-CSP) |
| Sustrato de Paquete de Semiconductores Avanzado |
| Interposer Orgánico |
| Empaquetado Fan-Out |
| Alta Densidad de Interconexión (HDI) |
| Placas de Circuito Impreso Ultra-HDI (PCB) |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Paquete | Flip-Chip Ball Grid Array (FC-BGA) | |
| Flip-Chip Chip-Scale Package (FC-CSP) | ||
| Por Aplicación | Sustrato de Paquete de Semiconductores Avanzado | |
| Interposer Orgánico | ||
| Empaquetado Fan-Out | ||
| Alta Densidad de Interconexión (HDI) | ||
| Placas de Circuito Impreso Ultra-HDI (PCB) | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Ajinomoto Build-up Film?
El tamaño del mercado de Ajinomoto Build-up Film fue valorado en 9,34 mil millones de USD en 2025 y se estima que crecerá desde 10,73 mil millones de USD en 2026 hasta 22,97 mil millones de USD en 2031, a una CAGR del 16,45% durante el período de pronóstico (2026-2031).
¿Qué tipo de paquete lidera el uso de Ajinomoto Build-up Film (ABF)?
El FC-BGA mantuvo una participación del 76,37% en 2025 y se proyecta que crezca a una CAGR del 18,45% hasta 2031. El formato soporta más de 10.000 señales y potencias de diseño térmico superiores a 300 W para paquetes exigentes de Unidad de Procesamiento Gráfico (GPU) y Circuito Integrado de Aplicación Específica (ASIC).
¿Qué aplicación está creciendo más rápido?
Se proyecta que el Interposer Orgánico crezca a una CAGR del 20,37% hasta 2031. La producción a nivel de panel puede reducir los costos de conexión al evitar los pasos de rectificado de la cara posterior requeridos para los interposers de silicio, al tiempo que ofrece una densidad de interconexión adecuada para los programas de chiplets de nivel medio.
¿Qué región se está expandiendo más rápido?
Se proyecta que América del Norte crezca a una CAGR del 19,21% hasta 2031. Las adjudicaciones de empaquetado avanzado de los Estados Unidos y los planes de capacidad doméstica respaldan una base de suministro de sustratos más diversificada geográficamente, aunque los plazos de calificación siguen siendo considerables.


 Sus datos están seguros y nunca se venden ni se comparten.
