
Ajinomoto Build-up Film市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
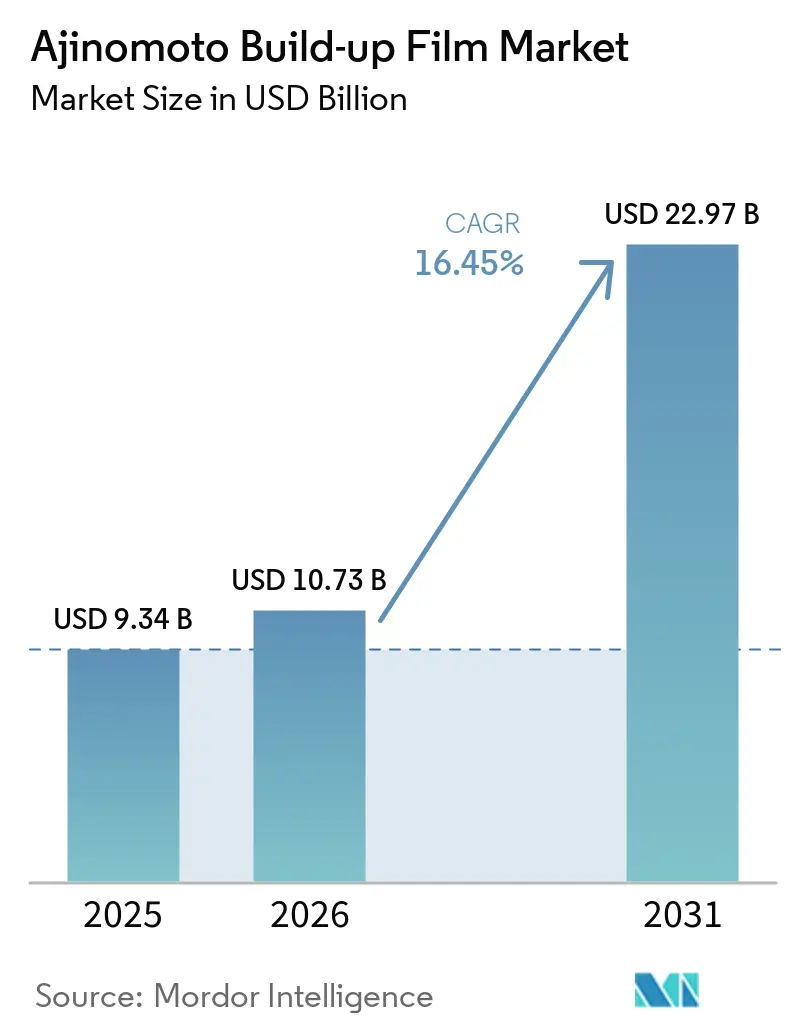
| 市場規模 (2026) | 10.73 十億米ドル |
| 市場規模 (2031) | 22.97 十億米ドル |
| 成長率 (2026 - 2031) | 16.45 % |
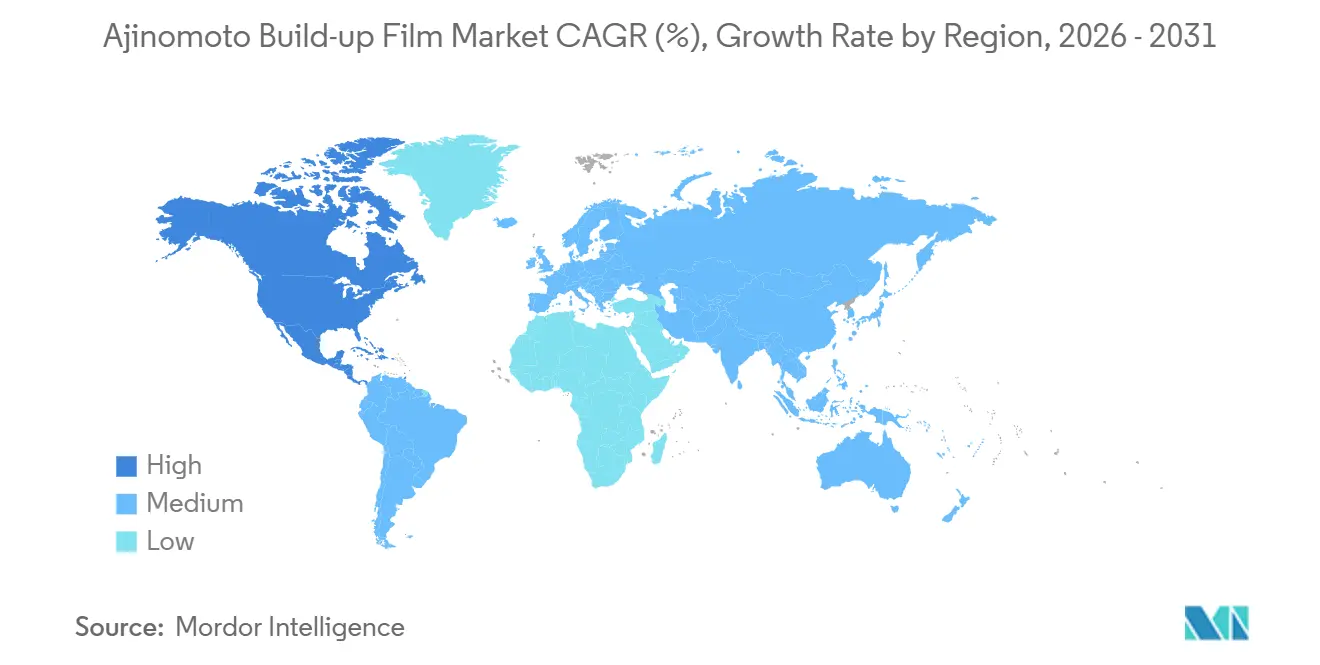
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
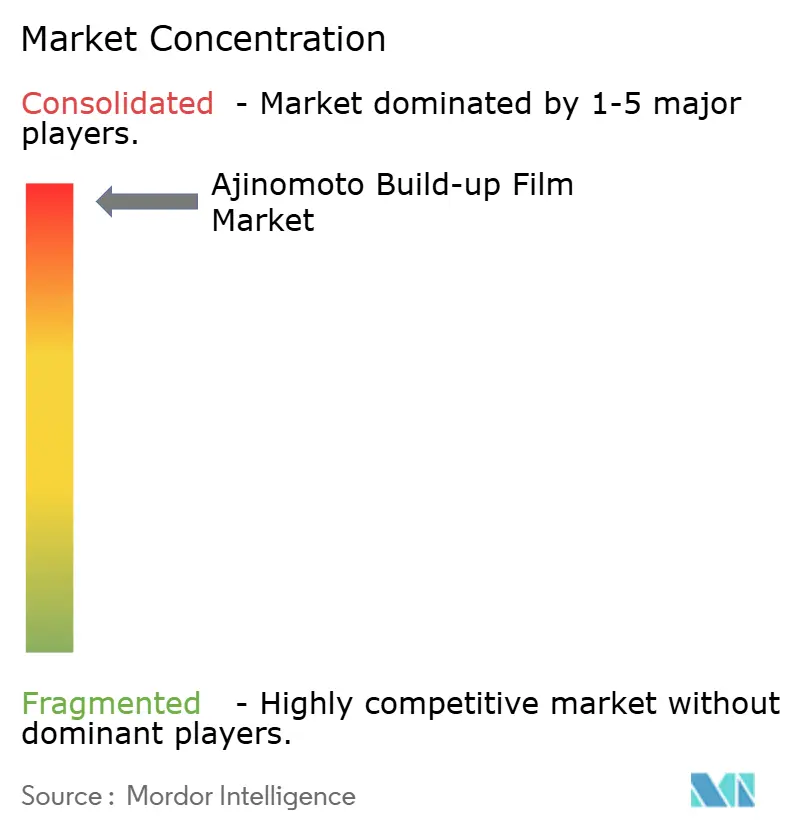
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAjinomoto Build-up Film市場分析
Ajinomoto Build-up Film市場規模は2025年に94.34 ビリオン 米ドルと評価され、2026年の10.73 ビリオン 米ドルから2031年には22.97 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 16.45%で成長すると推定されています。AIアクセラレーターパッケージは、従来のPCプロセッサーの4~6層と比較して8~16層のビルドアップフィルム層を必要とし、先端パッケージ1個あたりのフィルム消費量を増加させています。Ajinomoto Co., Inc.は、Ajinomoto Build-up Film(ABF)を高性能半導体パッケージの世代を超えて使用される標準材料として位置づけており、高性能コンピューティング(HPC)関連のABF出荷見通しは需要の成長を示しています。このパターンにより、ABF市場はパッケージの複雑性と半導体出荷数量の両方に依存する構造となっています。主要基板メーカーによる設備投資計画は、2028年までAIサーバー生産においてオーガニック基板が引き続き重要であることを示しています。長い認定サイクルと集中したフィルム供給は、ABF市場が需要増加に迅速に対応する能力を制限する可能性があります。ABF市場はまた、フィルム生産量、基板歩留まり、およびチップ設計者の製品スケジュール間の整合性にも依存しています。これらのステップのいずれかに遅延が生じると、エンド需要が堅調であっても納品が制限される可能性があります。ABF市場は結果として、認定済み顧客と設備能力を調整できるサプライヤーを優遇する傾向があります。パッケージ材料、基板プロセス、および最終デバイスの要件が密接に関連しているため、この調整は重要です。
レポートの主要ポイント
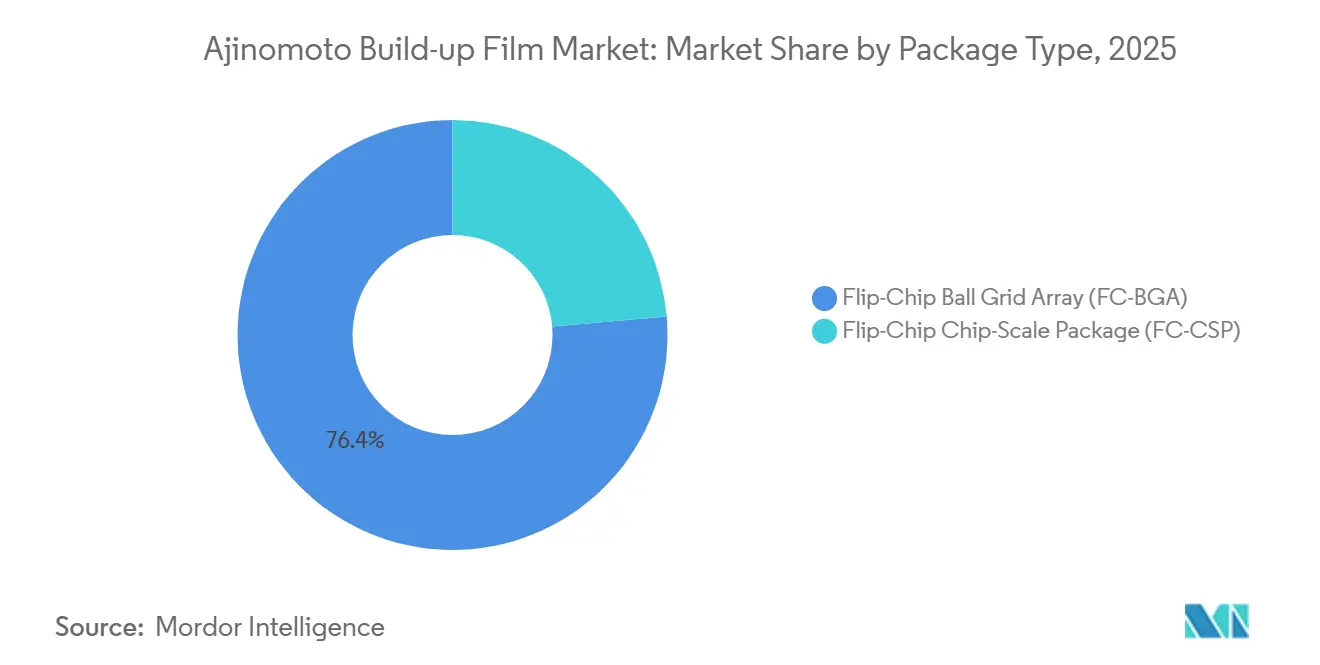
- パッケージタイプ別では、フリップチップ・ボール・グリッド・アレイ(FC-BGA)が2025年のAjinomoto Build-up Film市場シェアの76.37%を占め、FC-BGA は2031年にかけてCAGR 18.45%で拡大する見込みです。
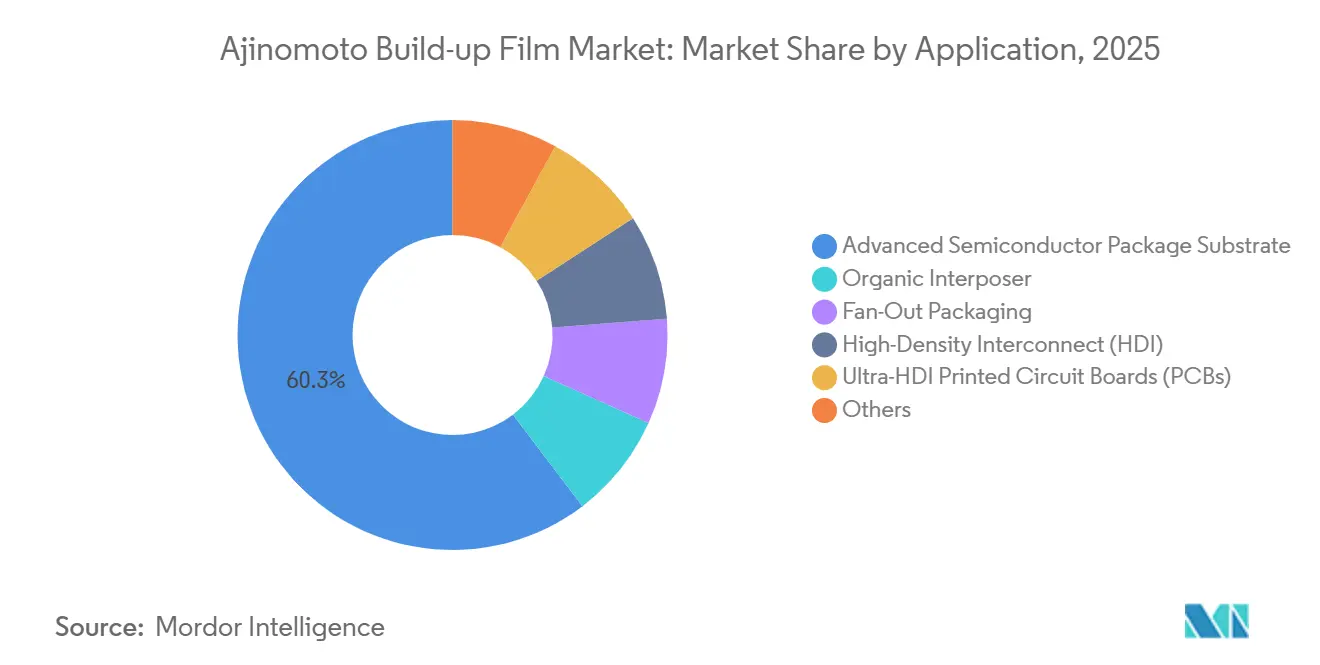
- 用途別では、先端半導体パッケージ基板が2025年のAjinomoto Build-up Film市場シェアの60.34%を占め、オーガニックインターポーザーは2031年にかけてCAGR 20.37%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年のAjinomoto Build-up Film市場シェアの51.82%を占め、北米は2031年にかけてCAGR 19.21%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルAjinomoto Build-up Film市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIアクセラレーターおよびハイパースケールデータセンターの構築 | +5.50% | グローバル | 短期(2年以内) |
| パッケージ層数の増加とチップレットアーキテクチャ | +3.50% | アジア太平洋、北米 | 中期(2~4年) |
| 高速ネットワーキングおよびカスタム特定用途向け集積回路(ASIC)の拡大 | +2.50% | 北米、アジア太平洋 | 中期(2~4年) |
| 自動車エレクトロニクスにおける先端パッケージングの主流化 | +2.00% | 欧州、アジア太平洋、北米 | 長期(4年以上) |
| 低損失・低コスト統合に向けたオーガニックインターポーザーの採用 | +1.50% | アジア太平洋中心、北米への波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AIアクセラレーターおよびハイパースケールデータセンターの構築
ハイパースケールデータセンターへのAIアクセラレーター展開は、Ajinomoto Build-up Film(ABF)市場の需要における主要ドライバーです。新世代のアクセラレーターはより多くのチップレット、より高いメモリ帯域幅、より大きなダイ面積を組み合わせており、より多くのビルドアップ層とより大きな基板フットプリントを必要とします。Ajinomoto Fine-Technoのラインは2026年にフル稼働しており、同社の新しい中部施設は2032年まで生産開始が予定されていません。
新しいフィルム設備は投資承認から初回生産まで5~6年かかる可能性があり、ABF市場においてフィルム設備能力は基板設備能力よりも直近の制約となっています。そのため、短期的な需要増加は急速な生産量増加ではなく、顧客への割り当てによって管理される可能性が高いです。割り当ては確立した関係と認定済み製品を持つ基板メーカーを優遇する傾向があり、供給可用性と長期的な商業パートナーシップの間のより緊密な関係を生み出しています。この状況は、AIインフラプログラムに対応する顧客の生産計画の重要性も高めています。新しいアクセラレータープログラムが生産に移行する前に、顧客の予測と認定済み設備能力が重要となるためです。この影響は、基板設計が特定のパッケージスタック向けにすでに承認された材料に依存している場合に最も強く現れます。
パッケージ層数の増加とチップレットアーキテクチャ
チップレットベースのヘテロジニアス統合により、基板要件はより早期の設計協業へとシフトしており、基板サプライヤーはテープアウト前にファウンドリーやチップ設計者と協力するようになっています。SEMI材料データによると、チップレットアーキテクチャは50マイクロメートル未満のマイクロビアと2マイクロメートルピッチの再配線層を必要とする場合があり、ABFフィルムをより厳格な物理的・電気的仕様へと押し進めています。標準フィルムグレードはレガシーPC基板や中級ネットワーキングデバイスに適しており、先進的な低熱膨張係数(CTE)および低損失グレードはより要求の厳しいパッケージ設計のニーズに対応しています。
標準グレードと先進グレードの分離により、ABF市場はより細分化されています。先進バリアントは異なる材料要件と長い認定期間を伴います。基板メーカーはビルドアップスタック全体を通じてライン幅とビアピッチの許容差を維持する必要があり、認定済みメーカーを製品テープアウト前に先進パッケージングプログラムに組み込んでいます。Ajinomoto Co., Inc.は2025年に、反り制御、応力吸収、マルチマテリアルスタック互換性に関する技術的な取り組みを発表し、フィルム仕様がファウンドリーおよび基板パートナーとともに開発される方法を示しました。この開発プロセスは、商業生産が開始される前にフィルム選択をパッケージ性能要件に結びつけており、プログラムが設計ロックに達した後は材料変更の余地が少なくなります。
高速ネットワーキングおよびカスタム特定用途向け集積回路(ASIC)の拡大
高速スイッチ特定用途向け集積回路(ASIC)およびカスタムアクセラレーターチップは、ABF市場における追加的な需要源を表しています。クラウドオペレーターはGPUベースのシステムと並行して内部AIクラスター向けにカスタムシリコンを使用しており、各プラットフォームは独自の基板開発と認定作業を必要とします。これはGPU需要の代替でなく、基板メーカーが処理するワークロードに別個の製品プログラムを追加し、先端パッケージ基板を必要とする顧客の範囲を広げるものです。
Broadcomは、カスタムAIアクセラレータープログラムに影響を与えるサプライ制約に対処するため、FY2027年からシンガポールで基板生産設備を確立していると述べており、基板の可用性がチップ開発者にとって重要な問題となっていることを示しています。各カスタムASICは基板メーカーに独立した認定キューを生み出す可能性があります。複数のプログラムを同時に管理できるサプライヤーは、各新しい設計でスイッチングコストが蓄積するにつれて、複数の製品世代にわたって顧客を維持することができます。これは先進基板構築に使用される認定済みフィルム材料への需要を支えます。より広いプラットフォームミックスは調達を単純化するものではなく、各プログラムが異なるパッケージ設計と一連の動作要件を使用する可能性があります。それはむしろ、複数の認定済みビルドを同時にサポートできるサプライヤーの必要性を高めます。
自動車エレクトロニクスにおける先端パッケージングの主流化
自動車エレクトロニクスは、ADASおよび自動運転プロセッサー向けにワイヤーボンドBGA基板からFC-BGAプラットフォームへと移行しており、より高いピン数、熱管理、および相互接続密度を必要としています。これらの要件はハイエンドサーバーパッケージに見られるものとますます類似しています。IMAPSの研究報告によると、リッド付きおよびベアダイFC-BGAパッケージは、適切な基板コアとビルドアップ誘電体の選択により、AECグレード2の信頼性条件を満たすことができます。引用されたテストには、500時間の150℃高温保管と、-55℃から125℃の1,000サイクルの熱サイクルが含まれていました。
AEC-Q100グレード1およびグレード0の要件には、15年の信頼性寿命と150℃のデバイス動作条件が含まれます[1]。これらの要件は、自動車用フィルム配合と基板設計に対して別個の認定経路を生み出し、サプライヤーは異なるテスト、承認、および材料検証プロセスを完了することが求められます。自動車グレードのABF需要は現在、総生産量の一桁台のパーセンテージを占めています。より広い市場よりも速く成長しており、認定後はより高い価格設定を支えます。これにより、認定済みサプライヤーは自動車パッケージングプログラム向けの製品を開発する動機を持ちます。この機会の価値は、標準的なサーバーグレード材料を単に供給するのではなく、信頼性プロセスを完了することに依存しており、この区別が自動車需要をメインストリームのデータセンター要件とは別に保っています。
制約の影響分析*
| 制約 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新しいフィルム配合の長い認定サイクル | -1.20% | グローバル | 短期(2年以内) |
| 高層数および超微細ライン幅における歩留まり損失 | -0.90% | アジア太平洋、北米 | 中期(2~4年) |
| 最先端ABFフィルムにおける単一サプライヤーへの依存 | -0.60% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
新しいフィルム配合の長い認定サイクル
長い認定サイクルは、新しいABF配合が生産に参入できる速度を制限します。フィルム候補は熱サイクル、湿熱エージング、電気特性評価、およびバッチ一貫性検証を受ける必要があります。テストは完全な基板スタック、パッケージ設計、および関連する動作環境とともに完了されます。業界慣行では、先進配合の認定プロセスを1~3年と位置づけています。これは、ウェーハ製造、先進パッケージ組立、および高帯域幅メモリ(HBM)統合後のリスクにさらされる高い価値を反映しています。材料の後期不良は、数千ドルの価値がある完成パッケージに影響を与える可能性があります。
認定プロセスはAjinomoto Build-up Film市場への参入に対する重大な障壁を生み出します。技術的に有能なフィルム開発者は、大幅な売上が始まるまでに数年間の期間に直面する可能性があります。JEDEC(電子デバイスエンジニアリング評議会)およびIPC(電子産業接続協会)の信頼性規格は、承認プログラムに時間を追加するテスト方法とサンプル要件を規定しています。先進チップレットパッケージ向けのサーモコンプレッションボンディングはさらなるテスト要件をもたらします。台湾と中国の代替開発者はパイロット生産と顧客テストの段階にあります。彼らの進捗は同じ承認スケジュールに直面しているため、供給制限を即座に解決するものではありません。パイロットラインは材料の可能性を示すことができますが、顧客固有の検証の必要性を排除するものではありません。技術的な準備と商業的な承認の間のこのギャップが、代替フィルム供給の到来を遅らせています。
高層数および超微細ライン幅における歩留まり損失
14層を超えるABF基板は60以上の連続製造ステップを必要とします。75%~80%の累積パネル歩留まりは、出荷前に一部の基板面積が失われることを意味します。より高い層数とより大きなAIパッケージはこの損失を増加させます。先進AIチップ基板はレガシーPCパッケージの5~10倍の面積を使用します。これにより、製造パネルあたりの生産パッケージ数が減少し、既存の基板ラインの経済性が変化します。
歩留まり損失の影響は層数が増加するにつれて複合的に増大します。メーカーは2マイクロメートル未満のライン・アンド・スペース解像度向けにセミアディティブプロセス(SAP)および改良型SAP装置に投資しています。この装置は歩留まり学習が安定するまで販売可能な生産物を生み出さず、その期間は通常1~2年の生産ライン認定を必要とします。欧州および北米のグリーンフィールドプロジェクトは、既存の歩留まり経験を持つ確立されたアジアのラインと比較して不利な立場にあります。IEEEの研究はまた、熱膨張係数(CTE)整合誘電体材料と金属スティフナーが先進層数での反り制御に重要であることを示しています。これらの変数のバランスをとる必要性はプロセス開発中に複雑さを加え、生産立ち上げの速度を制限します。また、メーカーがより微細な特徴を追求する際に確立されたプロセス知識を重要にします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
パッケージタイプ別:FC-BGAが先進AIパッケージ要件を支える
フリップチップ・ボール・グリッド・アレイ(FC-BGA)は2025年のAjinomoto Build-up Film市場シェアの76.37%を占め、2031年にかけてCAGR 18.45%で成長すると予想されていま。その地位は、高ピン数および高熱電力用途における長年の使用を反映しています。FC-BGAは10,000以上の信号と300Wを超える熱設計電力を処理でき、現在のGPUおよびカスタムASICプラットフォームの要件を満たしています。チップレット設計もFC-BGAをマルチキャビティレイアウトへと推進しており、コパッケージド光学素子や埋め込みシリコンブリッジを収容できます。
パッケージの複雑性の増加は、基板コンテンツと販売価格の両方を引き上げます。Ibiden Co., Ltd.はAIサーバー向け高性能IC基板設備のためにFY2026からFY2028にかけて5,000 ビリオン 日本円(31 ビリオン 米ドル相当)を投資することを約束しました。この投資は、成熟した需要プロファイルではなく、FC-BGAの長期的な設備能力サイクルを示しています。フリップチップ・チップスケールパッケージ(FC-CSP)は、より厳格なフォームファクター要件を持つモバイルSoC、5Gモデム、および中級コンピューティングデバイスに対応しています。その成長は、成熟したスマートフォンサプライチェーンと遅い層数成長により、より緩やかです。FC-CSPのJEDEC JESD22およびIPC-6012要件も材料代替を遅らせ、確立されたサプライヤーを優遇します。これらの要件はモバイルデバイスの性能とフォームファクターのニーズとともに満たされる必要があるためです。これはFC-BGAとは対照的であり、材料グレードが異なるパッケージング条件向けに開発される理由を示しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:先端パッケージ基板がリードし、オーガニックインターポーザーが拡大
先端半導体パッケージ基板は2025年のAjinomoto Build-up Film市場シェアの60.34%を占めました。これはCPU、GPU、およびカスタムAI ASICの主要な相互接続プラットフォームです。半導体アーキテクチャがモノリシックからチップレット設計へとシフトするにつれて、基板の設計上の役割が増大し、用途の収益ポジションを強化しています。オーガニックインターポーザーは最も成長が速い用途であり、2031年にかけてCAGR 20.37%で成長すると予測されています。パネルレベル生産は関連するチップレットプログラムの接続あたりのコストを低減します。
Shinko Electric Industries Co., Ltd.のi-THOPは薄膜技術とオーガニックインターポーザー内の2.3D構造を使用しています。この設計は、パネルスケール処理の利点を維持しながらシリコンインターポーザーの密度に近づくことを目指しています。ファンアウトパッケージングは埋め込みダイ構成でABFフィルムを選択的に使用します。高密度相互接続(HDI)および超高密度相互接続プリント回路基板はAIサーバーマザーボードおよびネットワーキングスイッチボードに対応しています。ABF由来の処理方法は、ライン幅要件が10マイクロメートル未満に低下するにつれてHDI製造に移行しています。その他の用途には埋め込みブリッジパッケージングと薄型モバイルパッケージ向けコアレス基板が含まれます。埋め込みブリッジアプローチはABF層をブリッジングダイとオーガニック基板間のチップ間接続媒体として使用します。コアレスフォーマットは低パッケージ高さが主要要件となる用途に適しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2025年のAjinomoto Build-up Film市場シェアの51.82%を占め、主要な生産拠点であり続けています。日本はAjinomoto Fine-Technoの主要フィルム事業を擁し、台湾と韓国はUnimicron Technology Corporation、Kinsus Interconnect Tech、LG Innotek、Samsung Electro-Mechanicsを通じて主要なフリップチップ・ボール・グリッド・アレイ(FC-BGA)設備能力を保有しています。日本はIbiden Co., Ltd.を通じても貢献しています。中国のShennan Circuits Co., Ltd.とFastprintは先進ABF基板生産に向けて進展していますが、最高層数での認定進捗は資本投資が示唆するよりも遅れています。これは投資だけでは最も要求の厳しい基板プログラムへのアクセスを決定しないことを示しており、プロセス成熟度と顧客承認が先進生産において決定的な要素であり続けています。
マレーシアはAT&S Austria Technologie & Systemtechnik AGのクリム拡張を通じて二次製造拠点として台頭しています。同社はAMDおよび第2の技術企業からの長期顧客コミットメントに支えられた15 ビリオン ユーロから20 ビリオン ユーロのプログラムを開示しました。Samsung Electro-MechanicsとLG Innotekの設備能力は2026年上半期に90%近い稼働率に達したと報告されており、新しいラインが生産準備に達する前にAI需要によって既存の地域設備能力が吸収されたことを示しています。北米は最も成長が速い地域であり、Ajinomoto Build-up Film市場規模は2031年にかけてCAGR 19.21%で拡大すると予測されています。この地域は集中した政策支援とサプライチェーン多様化要件から恩恵を受けています。Ajinomoto Build-up Film市場はこれらのプログラムに関心を持っており、地域のパッケージング設備能力が認定済み基板材料への需要を増加させる可能性があります。その需要のペースは、設備の設置成功、プロセス学習、および顧客認定に依存します。アジア太平洋以外の供給源に対する顧客の要求は、地域の生産コストが高い場合でも認定活動を増加させる可能性があり、商業納品は最初の投資発表ではなく、より長いグリーンフィールド認定サイクルに従います。
米国商務省は2025年1月に国家先端パッケージング製造プログラム(NAPMP)の14 ビリオン 米ドルの賞を確定し、そのうち3 ビリオン 米ドルがAbsolics、Applied Materials、およびアリゾナ州立大学が関与する先進基板・材料研究に割り当てられました。IntelのCHIPS法に基づく78.6 ビリオン 米ドルの賞には、アリゾナ州、ニューメキシコ州、オハイオ州、オレゴン州の先進パッケージング施設が含まれます[2]。欧州はオーストリアにおけるAT&S Austria Technologie & Systemtechnik AGの開発活動とマレーシアにおける製造活動を中心としており、ドイツは自動車関連需要を支えています。南米、中東、アフリカは初期段階の消費市場であり、ブラジルとサウジアラビアはより広範な電子機器インフラへの投資を行っています。
競合環境
Ajinomoto Build-up Film市場は集約されています。Ajinomoto Fine-Technoが支配的な地位を占め、Sekisui Chemicalが主要な二次商業サプライヤーです。WaferChemの台湾ビルドアップフィルムプログラムは小規模な顧客検証段階にとどまっています。Ibiden Co., Ltd.、Unimicron Technology Corporation、AT&S Austria Technologie & Systemtechnik AG、Shinko Electric Industries Co., Ltd.、Kinsus Interconnect Techが基板変換をリードしています。LG Innotekとシェンナン回路は補完的なポジションを保有しています。主要サプライヤーは材料認定の専門知識と生産規模を組み合わせています。彼らの地位は材料変更に関連する18~24ヶ月の認定サイクルによって強化されています。新しいサプライヤーは代替候補として検討される前に、技術的性能と一貫した生産量の両方を実証する必要があります。
競合活動はコモディティ供給よりも設計サポートに似てきています。基板エンジニアは製品開発中にファウンドリーパッケージングセンターと協力しており、設計が認定されると代替がより困難になります。確立されたサプライヤーは材料とパッケージングの開発への早期関与から恩恵を受けることができます。後発参入者は同じ設計プログラムで競争する前に、同等の信頼性と製造一貫性を実証する必要があります。この要件は既存の認定の商業的価値を強化します。AT&S Austria Technologie & Systemtechnik AGは長期顧客契約がFY2026/27の10 ビリオン ユーロから12 ビリオン ユーロの設備投資計画を支えていると報告しました。
自動車グレードのABF基板、パネルスケールのオーガニックインターポーザー、および北米の基板設備能力は、新規投資が関連する分野であり続けています。自動車プログラムは高い信頼性要件と長い承認期間を持ちます。オーガニックインターポーザー生産はコストパフーマンスの事例が発展しつつありますが、生産リーダーシップは確立されていません。ガラスコア基板は長期ロードマップに登場していますが、2030年以前に商業規模に達することは期待されていません。ABFベースのオーガニック基板は2020年代後半を通じてコストと歩留まり学習の優位性を維持します。二国間供給協定は今後10年間の残りの期間において先進基板設備能力へのアクセスを形成する可能性が高いです。これらの協定は最も先進的な設備能力に対するオープンマーケット購入の役割を低下させ、拡張決定をコミット済みのチップおよびハイパースケール顧客の要件とより密接に整合させます。
Ajinomoto Build-up Film業界リーダー
-
Ajinomoto Co., Inc.
-
SEKISUI CHEMICAL CO.,LTD.
-
WaferChem
-
Resonac Holdings Corporation
-
Kyocera Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:Ibiden Co., Ltd.とUnimicron Technology Corporationは、AIサーバー向けAjinomoto Build-up Film(ABF)基板生産のために50 ビリオン 米ドルを超える合計資本投入を発表しました。Ibiden Co., Ltd.はFY2028までにFY2024の設備能力の約2.5倍を目標とし、小野工場とガマセル6施設を主要生産拠点としています。
- 2025年8月:Intelとトランプ政権は半導体製造投資に関する合意に達しました。IntelのCHIPS法関連パッケージの合計は111 ビリオン 米ドルに達し、アリゾナ州、ニューメキシコ州、オハイオ州、オレゴン州の製造および先進パッケージング施設向けの78.6 ビリオン 米ドルの直接補助金が含まれています。
グローバルAjinomoto Build-up Film市場レポートの範囲
Ajinomoto Build-up Film(ABF)は、マイクロチップおよびコンピュータープロセッサーのパッケージングに使用される特殊絶縁フィルムです。先端半導体パッケージングにおける誘電体層として機能し、基板上への微細回路パターンの形成を可能にします。ABFはビルドアッププロセス中に複数の層で適用され、チップとプリント回路基板間の高密度相互接続を実現します。
Ajinomoto Build-up Film市場はパッケージタイプ、用途、および地域別にセグメント化されています。パッケージタイプ別では、市場はフリップチップ・ボール・グリッド・アレイ(FC-BGA)とフリップチップ・チップスケールパッケージ(FC-CSP)にセグメント化されています。用途別では、市場は先端半導体パッケージ基板、オーガニックインターポーザー、ファンアウトパッケージング、高密度相互接続(HDI)、超高密度相互接続プリント回路基板(PCB)、およびその他にセグメント化されています。レポートはまた、主要地域の15カ国にわたるAjinomoto Build-up Filmの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| フリップチップ・ボール・グリッド・アレイ(FC-BGA) |
| フリップチップ・チップスケールパッケージ(FC-CSP) |
| 先端半導体パッケージ基板 |
| オーガニックインターポーザー |
| ファンアウトパッケージング |
| 高密度相互接続(HDI) |
| 超高密度相互接続プリント回路基板(PCB) |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| パッケージタイプ別 | フリップチップ・ボール・グリッド・アレイ(FC-BGA) | |
| フリップチップ・チップスケールパッケージ(FC-CSP) | ||
| 用途別 | 先端半導体パッケージ基板 | |
| オーガニックインターポーザー | ||
| ファンアウトパッケージング | ||
| 高密度相互接続(HDI) | ||
| 超高密度相互接続プリント回路基板(PCB) | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
Ajinomoto Build-up Film市場の現在の市場規模は?
Ajinomoto Build-up Film市場規模は2025年に93.4 ビリオン 米ドルと評価され、2026年の10.73 ビリオン 米ドルから2031年には22.97 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 16.45%で成長すると推定されています。
どのパッケージタイプがAjinomoto Build-up Film(ABF)の使用をリードしていますか?
FC-BGAは2025年に76.37%のシェアを保有し、2031年にかけてCAGR 18.45%で成長すると予測されています。このフォーマットは要求の厳しいグラフィックス処理ユニット(GPU)および特定用途向け集積回路(ASIC)パッケージ向けに10,000以上の信号と300Wを超える熱設計電力をサポートします。
最も成長が速い用途はどれですか?
オーガニックインターポーザーは2031年にかけてCAGR 20.37%で成長すると予測されています。パネルレベル生産は、シリコンインターポーザーに必要な裏面研削ステップを回避することで接続コストを低減でき、中級チップレットプログラムに適した相互接続密度を提供します。
最も成長が速い地域はどこですか?
北米は2031年にかけてCAGR 19.21%で成長すると予測されています。米国の先進パッケージング賞と国内設備能力計画は、より地理的に多様化した基板サプライベースを支えていますが、認定リードタイムは依然として相当なものです。