
ヨガ・瞑想センター市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 14.85 十億米ドル |
| 市場規模 (2031) | 23.34 十億米ドル |
| 成長率 (2026 - 2031) | 9.46 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨガ・瞑想センター市場分析
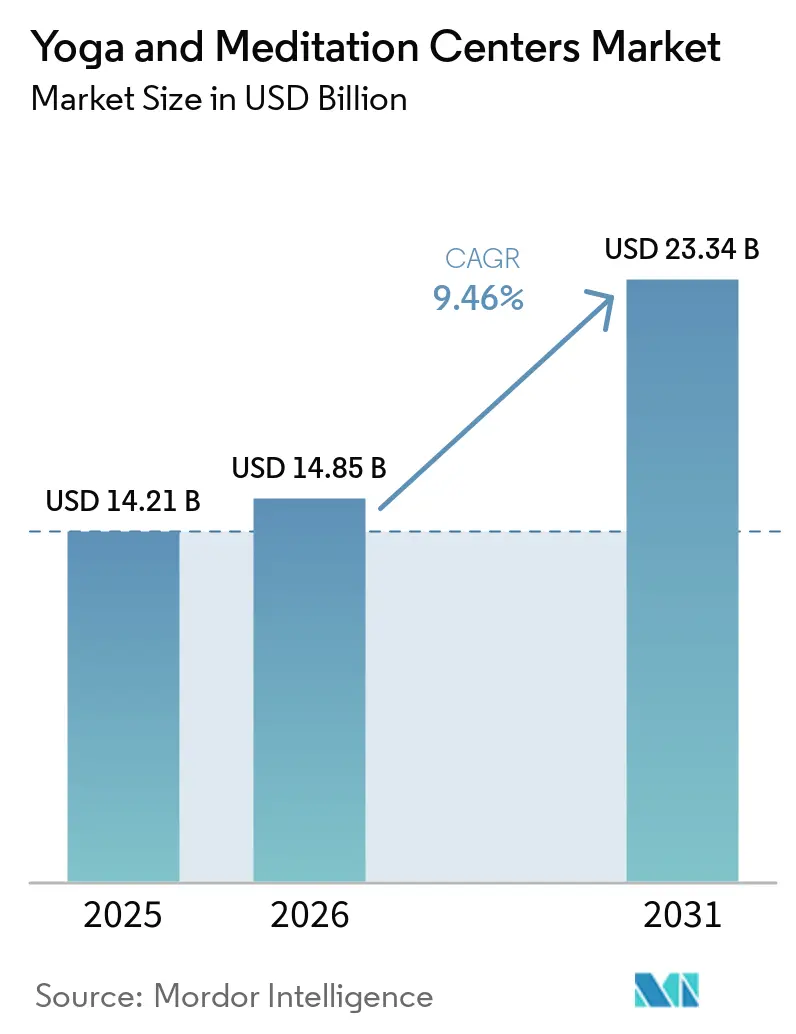
ヨガ・瞑想センター市場は2025年に14.21 ビリオン 米ドルと評価され、2026年の14.85 ビリオン 米ドルから2031年には23.34 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは9.5%です。成長は、精神的健康ニーズの高まりと、消費者・雇用主・ウェルネス事業者を引き付ける手頃で利用しやすい心身実践の魅力によって牽引されています。アジア太平洋地域が2025年の収益をリードし、北米は2031年まで最も速い成長を記録すると予測されており、需要に対する文化的ルーツとデジタル普及の影響を反映しています。スタジオアクセスとデジタルライブラリおよびガイドセッションを組み合わせたハイブリッドサービスモデルは、顧客維持率とユーザーあたりの収益を向上させています。市場はスタジオレベルでは依然として断片化していますが、ソフトウェアおよびウェルネスインフラセグメントではプラットフォームの統合が進んでおり、2026年3月のPlaylistとEGYMの合併によって顕著に示されています。この変化は、コミュニティベースの実践、法人ウェルネスプログラム、リトリートサービスを結びつけながら一貫したサービス品質を確保する機会を事業者にもたらしています[1]。
レポートの主要ポイント
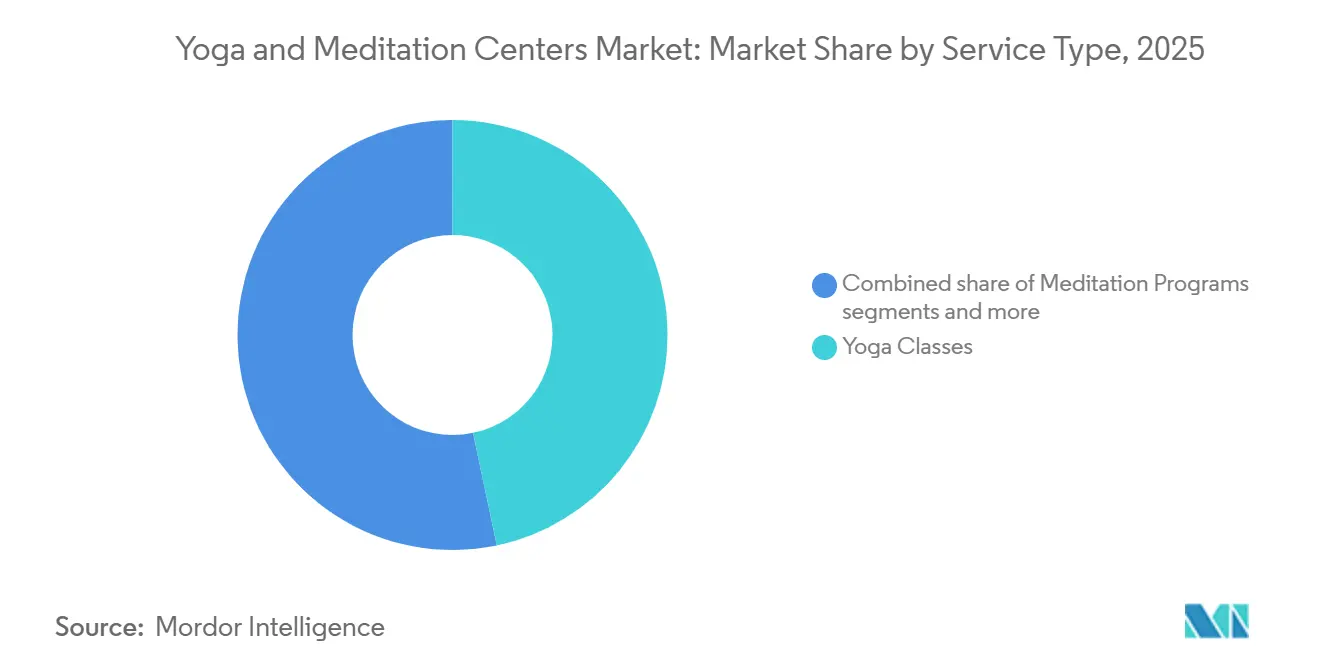
- サービスタイプ別では、ヨガクラスが2025年のヨガ・瞑想センター市場において46.71%のシェアを占め、ウェルネス&リトリートプログラムは2031年までに最高のCAGR10.13%で成長すると予測されています。
- エンドユーザー別では、個人消費者が2025年のヨガ・瞑想センター市場において83.42%のシェアを占め、法人ウェルネス参加者は2031年までに最高のCAGR11.74%で成長すると予測されています。
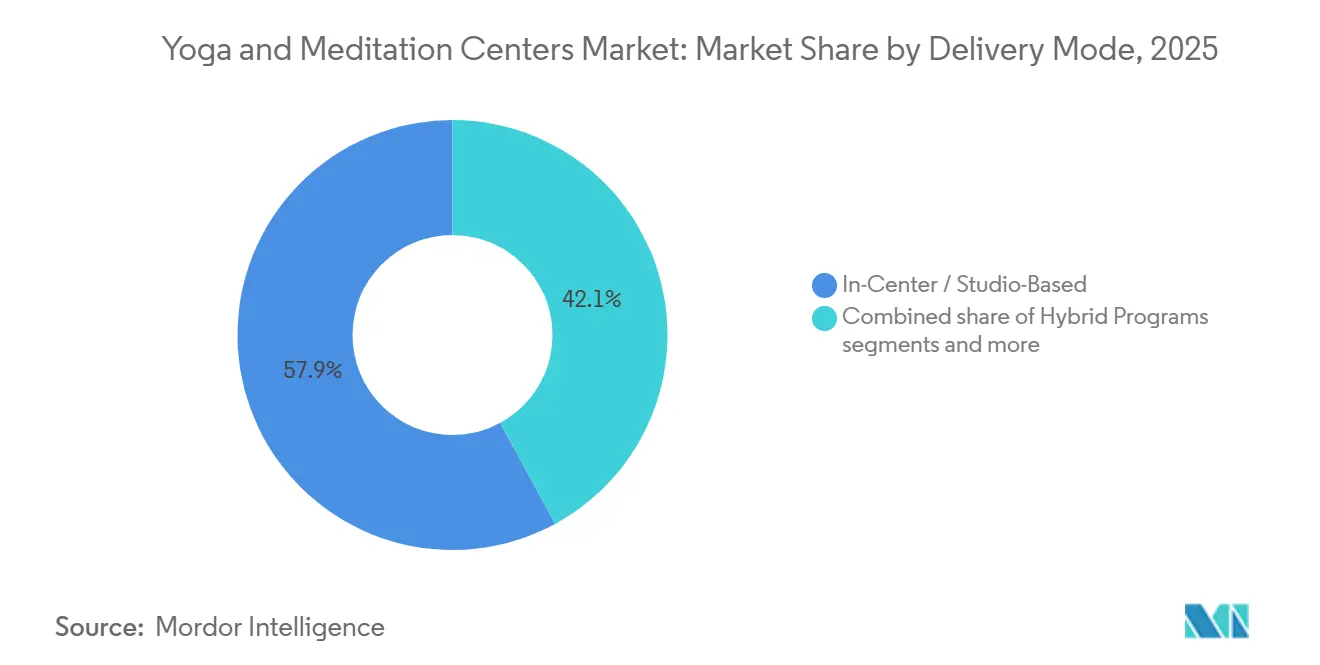
- 提供モード別では、センター内・スタジオベースのサービスが2025年のヨガ・瞑想センター市場において57.92%のシェアを占め、ハイブリッドプログラムは2031年までに最高のCAGR10.64%で成長すると予測されています。
- 価格モデル別では、会員制プログラムが2025年のヨガ・瞑想センター市場において42.41%のシェアを占め、リトリート&パッケージプログラムは2031年までに最高のCAGR10.94%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年のヨガ・瞑想センター市場において31.43%のシェアを占め、北米は2031年までに最高のCAGR11.46%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のヨガ・瞑想センター市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ストレス解消および精神的ウェルネスプログムへの需要の高まり | +2.8% | グローバル | 短期(2年以内) |
| 法人ウェルネスパートナーシップの採用拡大 | +1.6% | 北米・欧州、アジア太平洋への波及 | 中期(2〜4年) |
| ハイブリッドヨガおよびガイド付き瞑想提供モデルの拡大 | +1.4% | グローバル、北米および東アジアでの早期成果 | 短期(2年以内) |
| 年齢層別ウェルネスサービスへの需要の高まり | +0.9% | 北米、欧州、東アジア | 中期(2〜4年) |
| 会員制およびサブスクリプションバンドルによる収益化の拡大 | +0.8% | 北米、欧州、オーストラリア | 短期(2年以内) |
| コミュニティベースの心身ウェルネス空間への嗜好の高まり | +0.6% | アジア太平洋中心、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ストレス解消および精神的ウェルネスプログラムへの需要の高まり
ヨガ・瞑想センター市場は、先進国および新興国の双方において精神的健康支援への広範なニーズに牽引され、需要が拡大しています。世界保健機関は、精神的・神経学的・物質使用に関する疾患が世界人口の相当部分に影響を与えており、ウェルネスサービスへの需要を高めていると指摘しています。アジア太平洋地域では、精神的健康上の課題が依然として重大な懸念事項であり、数百万人の個人が影響を受けています。これらのサービスの効果を支持するエビデンスも増加しています。無作為化比較試験のメタ分析では、アプリベースの瞑想プログラムが対照群と比較してうつ病および不安症を効果的に軽減することが示されました。これにより、より広範な医療戦略におけるヨガと瞑想の補完的役割が強化されています。市場は、ヨガが強い文化的意義と受容性を持つインドを中心に、消費者支出、雇用主ウェルネスプログラム、および公衆衛生イニシアチブから恩恵を受けています[2]。
法人ウェルネスパートナーシップの採用拡大
雇用主が精神的ウェルビーイングを任意の福利厚生ではなく業務上の重点事項として優先するようになるにつれ、法人需要はヨガ・瞑想センター市場における信頼性の高い成長ドライバーとなっています。調査によると、すべての雇用主がウェルビーイング戦略に精神的健康を組み込み、マインドフルネス、ストレス管理、ヨガに焦点を当てたプログラムを支援しています。公式データはまた、多くの雇用主が今後数年間でウェルビーイングインセンティブ予算を維持または増加させる計画であることを示しています。このトレンドは重要です。なぜなら、複数従業員契約により、プロバイダーはスタジオキャパシティの比例的な増加を必要とせずに獲得コストを削減し、継続的な収益を確保できるからです。インドの事業者にとって、これは都市部の法人ハブにおける機会を生み出しており、燃え尽き症候群、従業員定着、ハイブリッドワークモデルといった課題が構造化されたウェルネスプログラムへの需要を高めています[3]。
ハイブリッドヨガおよびガイド付き瞑想提供モデルの拡大
ハイブリッド提供は、柔軟性とインストラクター主導の実践の両方を求めるユーザーに対応することで、ヨガ・瞑想センター市場を変革しています。国際電気通信連合によると、2025年までに世界人口の58%以上がスマートフォンを所有すると予測されており、オンデマンドのヨガ・瞑想コンテンツの潜在的な視聴者が大幅に増加しています。さらに、スタジオアクセスとデジタルコンテンツを組み合わせた事業者は、単一の提供モードのみに依存する事業者と比較して、維持率の向上、ユーザーあたりの平均収益の増加、および獲得コストの低下を報告しています。インドでは、デジタルアクセスにより、主要都市でのプレミアム対面フォーマットの関連性を維持しながら、メトロスタジオの商圏を超えてサービスプロバイダーがリーチを拡大できます。その結果、市場はオンラインセッションがスタジオベースのインタラクションを置き換えるのではなく、会員関係を補完するモデルへとシフトしています。
年齢層別ウェルネスサービスへの需要の高まり
年齢ベースのポジショニングは、ヨガ・瞑想センター市場において新たな機会を生み出しています。ウェルネスニーズは高齢者、働く成人、出産前のユーザー、若年層の間で大きく異なるためです。予測によると、65歳以上の人口は2050年までに大幅に増加し、特にアジア太平洋地域と欧州で顕著となります。このトレンドは、高齢者向けに設計されたモビリティ重視のヨガ、バランス強化エクササイズ、低負荷の瞑想ルーティンへの需要を高めています。同時に、若い労働者はより早い段階からストレス管理に注力しており、深刻な健康問題を予防するための構造化されたマインドフルネス実践への需要を生み出しています。インドでは、毎年の国際ヨガデーを通じたヨガの普及促進など、AYUSH省の取り組みが年齢層別の実践フォーマットに対する一般の認識と採用を高めています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インストラクター依存度の高さとサービス標準化の限界 | -0.9% | グローバル | 長期(4年以上) |
| 価格意識の高い都市市場におけるプレミアム価格感度 | -0.7% | 南アジア、東南アジア、南米 | 中期(2〜4年) |
| スタジオ拡張における空間・コンプライアンス上の制約 | -0.5% | 北米、欧州、アジア太平洋の都市部 | 中期(2〜4年) |
| コミットメントの低いウェルネスカテゴリーにおける顧客維持の困難 | -0.6% | グローバル、デジタルファースト市場でより顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
インストラクター依存度の高さとサービス標準化の限界
ヨガ・瞑想センター市場はインストラクターの質に大きく依存しており、ソフトウェア主導のウェルネスモデルと比較してスケーリングに課題をもたらしています。会員のロイヤルティは特定のインストラクターと結びついていることが多く、インストラクターの離職はスタジオの業績に対する重大なリスクとなります。たとえ施設が運営を継続していても同様です。標準化の取り組みは、研修・認定基準における地域的・組織的な違いによって妨げられており、フランチャイズ、引受、品質管理プロセスを複雑にしています。欧州連合AI法などの最近の規制動向は、ウェルネス環境における技術ベースのガイダンスツールの使用を形成し始めており、AI支援指導を検討する事業者に追加のコンプライアンス要件をもたらしています。これらの要因は総じて市場のスケーリング課題を提示しており、一貫したサービス品質の達成と、ユーザーが高く評価する人間的なつながりの維持とのバランスを取る必要があります。
価格意識の高い都市市場におけるプレミアム価格感度
価格感度は、南アジアおよび東南アジアの費用意識の高い都市部において特に、ヨガ・瞑想センター市場における重大な課題をもたらしています。ムンバイやジャカルタなどの都市では、会員費が潜在的な顧客ベースの大部分をスタジオサービスへのアクセスから排除することが多いです。カーネギーメロン大学の研究では、瞑想アプリをダウンロードしたユーザーのうち最初の1ヶ月後も継続して利用するのはごく少数であり、平均利用はわずか数セッションに限られることが明らかになりました。これは、無料または低コストの代替手段が長期的にユーザーを維持するのに苦労していることを示唆しています。市場は、スタジオサービスがコスト高と認識される一方で、デジタルオプションが継続的なエンゲージメントを促進できないという課題に直面しています[4]。インドでは、段階的な価格モデルを採用し、オプションのアップグレードを伴う基本的なデジタルアクセスを提供することが、単一の会員構造のみに依存するよりも実用的なアプローチであると考えられています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:スタジオヨガが優位、リトリートプログラムが成長をリード
ヨガクラスは2025年のヨガ・瞑想センターの市場シェアの46.71%を占め、主要な収益源となっています。これは、幅広い年齢層への訴求力、高い反復利用率、および定期的なスケジュールからの安定した月次キャッシュフローによるものです。瞑想プログラムおよびティーチャートレーニング&認定プログラムは収益は少ないものの、顧客生涯価値の向上において戦略的な役割を果たしました。ティーチャートレーニングは、上級生徒がインストラクター基盤に移行できるため、特に重要です。インドでは、長年のヨガの伝統により、この移行が文化的に受け入れられています。
ウェルネス&リトリートプログラムは2031年まで年平均成長率(CAGR)10.13%で成長すると予測されており、ヨガ・瞑想センター市場において最も成長の速いサービスタイプとなっています。この成長は、ヨガ、瞑想、栄養指導、回復を組み合わせた没入型の複数日体験へのシフトを反映しています。これらのプログラムは、標準的な月次プランと比較して顧客あたりの収益が高くなります。インドは、ヨガの遺産、リトリートの魅力、および国際ヨガデーでの知名度により、このセグメントで有利な立場にあり、没入型の実践主導の旅行および居住型フォーマットとしての信頼性を高めています。リトリートフォーマットが主流になるにつれ、事業者は食事、宿泊、健康関連のコンプライアンスを慎重に管理する必要があります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:個人が収益を牽引、法人が成長を牽引
個人消費者は2025年の収益の83.42%を占め、ヨガ・瞑想センター市場において最大のセグメントとなっています。このセグメントは、スタジオ訪問、アプリサブスクリプション、リトリート予約を通じた直接消費者支出に大きく依存しています。これにより安定した収益基盤が提供される一方、浸透率の高い成熟市場では飽和リスクも示しています。将来の成長は、新規実践者の獲得よりも、パーソナライゼーション、コミュニティプログラム、補完的なサービスを通じたユーザーあたりの支出増加に焦点を当てることが期待されています。インドの都市部事業者は、新規顧客獲得のみに依存するのではなく、より広いウォレットシェア戦略を採用することが推奨されています。
法人ウェルネス参加者は2031年まで11.74%のCAGRで成長すると予測されており、最も成長の速いエンドユーザーセグメントとなっています。これは、精神的ウェルビーイングが労働力支援の正式な一部となり、雇用主の慣行が変化していることを反映しています。企業間契約は獲得コストを削減し、収益の予測可能性を向上させ、大規模なスタジオインフラ投資なしに地理的リーチを拡大します。雇用主負担プログラムを最初に利用した従業員が後に直接支払いユーザーに移行する可能性があり、このチャネルはインドのオフィスクラスター、テクノロジーハブ、多国籍サービスセンターにとって特に関連性が高いです。
提供モード別:スタジオが地位を維持、ハイブリッドが加速
センター内・スタジオベースの提供は2025年のヨガ・瞑想センター市場において57.92%の市場シェアを占め、対面参加の重要性を示しています。これは、デジタルサービスが再現しにくい社会的インタラクション、直接的なインストラクターフィードバック、ウェルネス空間の感覚的な魅力によるものです。インドでは、コミュニティ主導のルーティンと信頼できるインストラクターが繰り返しの参加を促しています。対面フォーマットはまた、コンテンツ量ではなく体験によって事業者が差別化するのに役立ちます。デジタルファーストの競合他社にもかかわらず、スタジオモデルは依然として重要です。
ハイブリッドプログラムは2031年まで年平均成長率(CAGR)10.64%で成長すると予測されており、ヨガ・瞑想センター市場において最も成長の速い提供モードとなっています。オンラインセッションは今や対面会員を置き換えるのではなく補完しています。このモデルを使用する事業者は、単一フォーマットのプロバイダーと比較して、より良い維持率、ユーザーあたりの平均収益の向上、および顧客獲得コストの低下を報告しています。インドでは、大都市圏のユーザーがスタジオ訪問の合間にデジタル実践を継続できる一方、地方都市のユーザーは密なローカルスタジオネットワークなしにコンテンツにアクセスできます。このアプローチにより、対面指導の信頼性を維持しながら事業者のリーが拡大します。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
価格モデル別:会員制が収益を支え、リトリートが成長を支える
会員制プログラムは2025年の収益の42.41%を生み出し、ヨガ・瞑想センター市場における主要な価格フォーマットとしての地位を維持しています。このモデルは、キャッシュフローの可視性を向上させ、インストラクター、リース、スケジューリングの計画を支援する予測可能な月次請求のために好まれています。デジタルライブラリ、優先予約、ゲスト特典などの機能が加入者の価値を高めています。これらのプログラムは、平日と週末に柔軟性を持つルーティンを求めるユーザーが多いインドの都市市場において特に効果的です。セッションごとの支払いオプションは不定期利用者には引き続き関連性がありますが、事業者にとっての収益安定性は低くなります。
リトリート&パッケージプログラムは2031年まで年平均成長率(CAGR)10.94%で成長すると予測されており、他の価格フォーマットを上回ります。このモデルは、より高い予約価値と購入後の解約率の低下から恩恵を受けています。散発的な参加よりもバンドルされたウェルネスコミットメントへのトレンドと一致しています。インドでは、このアプローチは、事業者が実践セッション、宿泊、リトリート後のデジタルフォローアップを単一のサービスに組み合わせる場合、特に国内外のウェルネス需要の両方に対応します。この価格構造は、明確な価値を定義されたプログラム期間内で提供するプロバイダーにとってますます強固なものとなっています。
地域分析
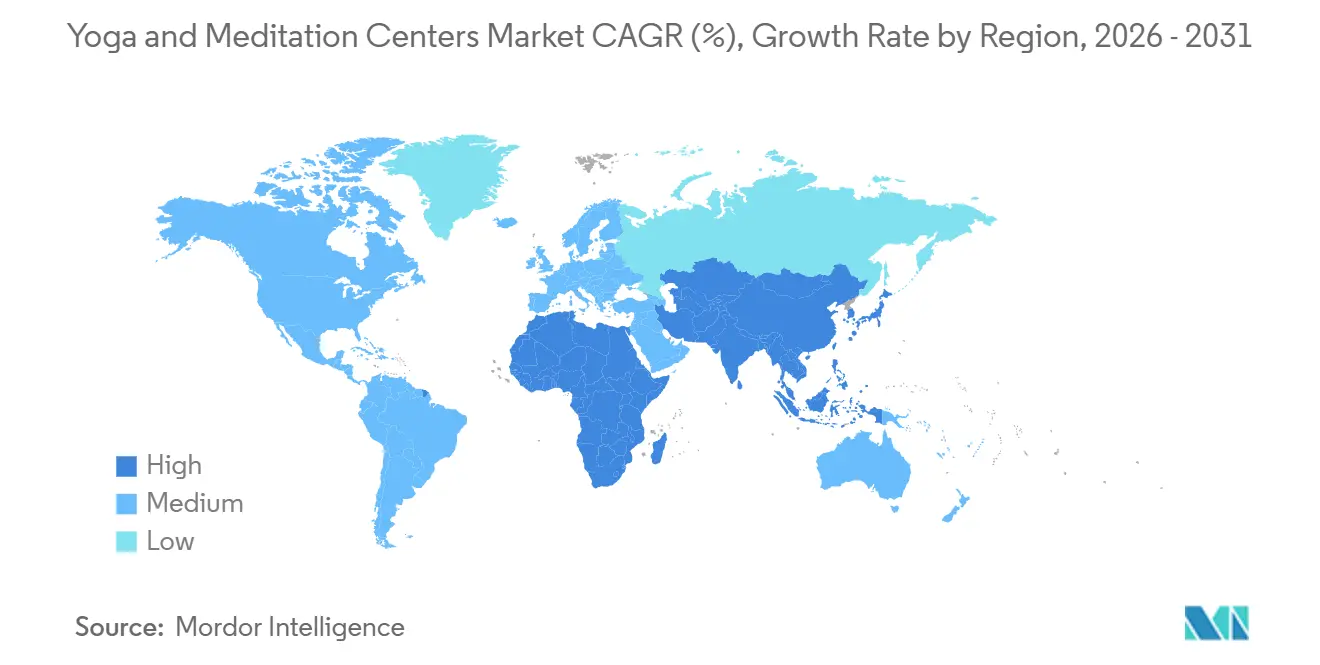
アジア太平洋地域は2025年のヨガ・瞑想センター市場シェアの31.43%を占め、インドの文化的ルーツ、公共政策の支援、および費用対効果の高いウェルネス実践としてのヨガの認知によって牽引されています。AYUSH省は国際ヨガデーイベントを通じてヨガを推進し、都市部および準都市部での参加を増加させました。未充足の精神的健康ニーズも成長を支援しており、WHO南東アジア地域では2億8,900万人が精神的・神経学的・物質使用に関する疾患の影響を受けています。中国および東南アジアにおける都市部のウェルネス支出、デジタル普及、リトリート観光も市場を押し上げました。北米は2031年まで11.47%のCAGRで成長すると予測されており、精神的健康プログラムへの雇用主投資、スマートフォンの普及、フランチャイズモデル、デジタルウェルネスサブスクリプションの受容拡大に支えられ、主要都市を超えた拡大が可能となっています。
南米は2031年まで7.4%のCAGRで成長すると予測されており、ブラジルの都市部ウェルネス需要とチリおよびアルゼンチンにおける英語デジタルコンテンツへの関心の高まりによって牽引されています。欧州は2031年まで5.8%のCAGRで成長すると予測されており、高いウェルネス支出と確立されたスタジオインフラに支えられています。ドイツと英国が市場をリードし、GDPRコンプライアンスがデジタルェルネス製品の基準を引き上げています。中東・アフリカは2031年まで8.1%のCAGRで成長すると予測されており、UAEおよびサウジアラビアにおけるウェルネス観光と駐在員需要によって牽引されています。確立されたブランドはますますこの地域を近期の拡大機会として捉えています。地域トレンドは、インドの遺産が依然として強みである一方、成長はデジタル提供、雇用主負担需要、および構造化されたフォーマットにますます依存していることを示しています。
競合環境
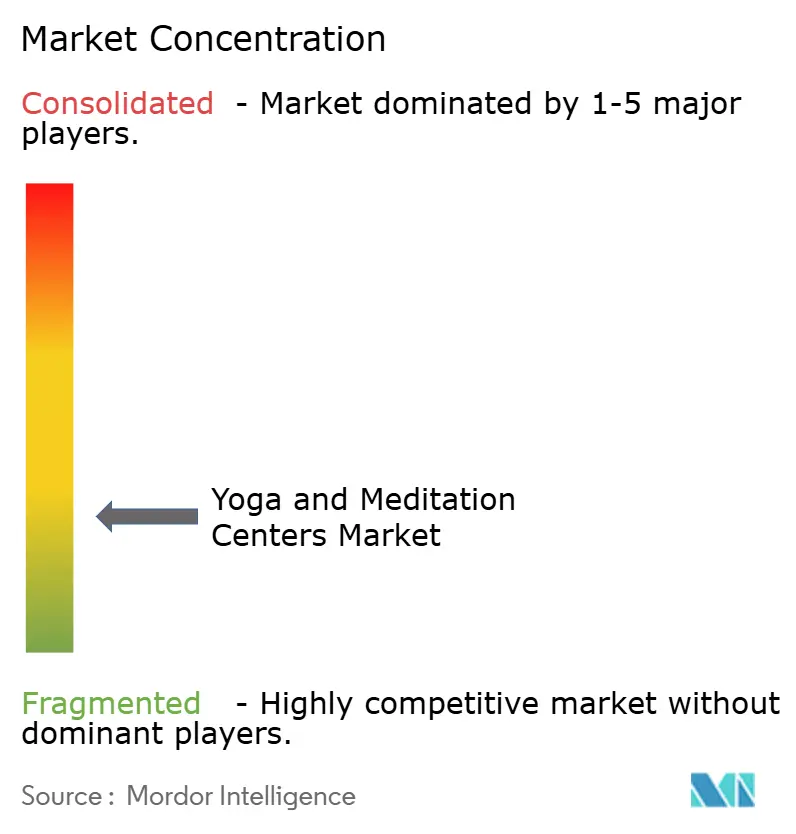
ヨガ・瞑想センター市場は高度に断片化しており、上位プレイヤーが占めるシェアは小さいです。これは、ユーザーが特定の教師やコミュニティに忠実であることが多い、市場のローカルかつ信頼ベースの性質を反映しています。テクノロジープラットフォームは、スタジオを集約し、決済を処理し、ユーザーデータを収集することで競争を再形成しています。PlaylistとEGYMの合併により、Mindbody、ClassPass、EGYM Wellpassが統合プラットフォームに統合され、スタジオ基盤が断片化したままインフラが強化されました。統合は、直接的なスタジオ所有ではなく、オペレーティングシステムと流通ネットワークを通じて進んでいます。
戦略はビジネスモデルによって異なります。デジタルファーストのプレイヤーは、企業関係、保険会社経路、および継続的なコンテンツサブスクリプションに注力しています。大規模なスタジオチェーンは、地理的な密度化とフランチャイズを通じて拡大しています。CorePower Yogaはサンディエゴのデルマーハイランズに新しいスタジオをオープンし、米国各地およびワシントンD.C.の複数の拠点で運営を維持しています。YogaSixは国際展開を拡大し、東京に進出し、以前にドイツにも参入しています。
Gaia, Inc.は独占的なデジタルコンテンツとサブスクリプションベースの経済に注力しています。同社は多数の国にわたる大規模な会員基盤と高い粗利益率を報告しています。未開拓のミドルセグメントは依然として重要であり、手頃な価格で限られたスタジオセッションと充実したデジタルライブラリを求める消費者に対応しています。インドの需要構成は、単一フォーカスモデルよりも手頃な価格、コミュニティ、ハイブリッドアクセスを組み合わせた事業者を好む傾向があります。
ヨガ・瞑想センター業界リーダー
-
Headspace Inc.
-
Calm.com, Inc.
-
Mindbody, Inc.
-
ClassPass Inc.
-
Gaia, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:CorePower Yogaはデルマーハイランズにサンディエゴ15番目のスタジオをオープンし、米国23州およびワシントンD.C.で220拠点以上を運営しています。
- 2026年4月:STROM Groupはケベック州のブロサールとケベックシティに2つのAWŪ都市型ウェルネスサンクチュアリをオープンし、合計年間ゲスト収容能力は10万人以上です。同社は2027年までにシアトルへの拡大を計しています。
- 2026年3月:Mindbody、ClassPass、Bookerの親会社であるPlaylistがEGYMと合併し、7.5 ビリオン 米ドルと評価され、7億8,500万米ドルの新規株式を持つグローバルなフルスタックフィットネス・ウェルネスオペレーティングシステムを創設しました。
- 2026年1月:Mayfairが支援するEGYMとPlaylistが合併契約を発表し、フィットネス・ウェルネステクノロジーにおけるプラットフォーム主導の統合フェーズを開始しました。
世界のヨガ・瞑想センター市場レポートの調査範囲
| ヨガクラス |
| 瞑想プログラム |
| ウェルネス&リトリートプログラム |
| ティーチャートレーニング&認定プログラム |
| 個人消費者 |
| 法人ウェルネス参加者 |
| センター内・スタジオベース |
| オンライン・バーチャルセッション |
| ハイブリッドプログラム |
| 会員制プログラム |
| セッションごとの支払い |
| リトリート&パッケージプログラム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| サービスタイプ別 | ヨガクラス | |
| 瞑想プログラム | ||
| ウェルネス&リトリートプログラム | ||
| ティーチャートレーニング&認定プログラム | ||
| エンドユーザー別 | 個人消費者 | |
| 法人ウェルネス参加者 | ||
| 提供モード別 | センター内・スタジオベース | |
| オンライン・バーチャルセッション | ||
| ハイブリッドプログラム | ||
| 価格モデル別 | 会員制プログラム | |
| セッションごとの支払い | ||
| リトリート&パッケージプログラム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2026年から2031年のヨガ・瞑想センターの成長見通しはどうですか?
ヨガ・瞑想センター市場は、ハイブリッド提供、法人需要、プレミアムリトリートフォーマットに支えられ、2026年の14.85 ビリオン 米ドルから2031年には23.34 ビリオン 米ドルへ9.46%のCAGRで成長すると予測されています。
どのサービスカテゴリーが現在の収益をリードし、どれが最も速く成長していますか?
ヨガクラスは2025年に46.71%のシェアで収益をリードし、ウェルネス&リトリートプログラムは2031年まで10.13%のCAGRで最も速く成長すると予測されています。
なぜ法人需要がプロバイダーにとって重要になっているのですか?
法人ウェルネス参加者は、雇用主が精神的ウェルビーイングプログラムへの資金提供を継続し、構造化されたストレス管理ソリューションを求めるにつれ、2031年まで11.74%のCAGRで成長すると予測されています。
現在最も強い提供フォーマットはどれですか?
センター内・スタジオベースのサービスは、インストラクターとのインタラクション、コミュニティ、および対面の実践環境が依然として重要であるため、2025年に57.92%の収益シェアで最大のフォーマットであり続けています。
なぜアジア太平洋地域が最大の地域であり続けているのですか?
アジア太平洋地域は、インドのヨガの遺産、地域ウェルネスインフラの拡大、およびアクセスしやすい精神的ウェルネス支援への広範な未充足需要により、2025年の収益の31.43%を占めました。
競合環境はどの程度集中していますか?
市場は断片化しており、ソフトウェアおよびプラットフォームの統合が進んでいるにもかかわらず、上位5社が2025年の収益の22%を占め、上位1社はわずか4%にとどまっています。