
Taille et part du marché des centres de yoga et de méditation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 14.85 Milliards de dollars |
| Taille du Marché (2031) | 23.34 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.46 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de yoga et de méditation par Mordor Intelligence
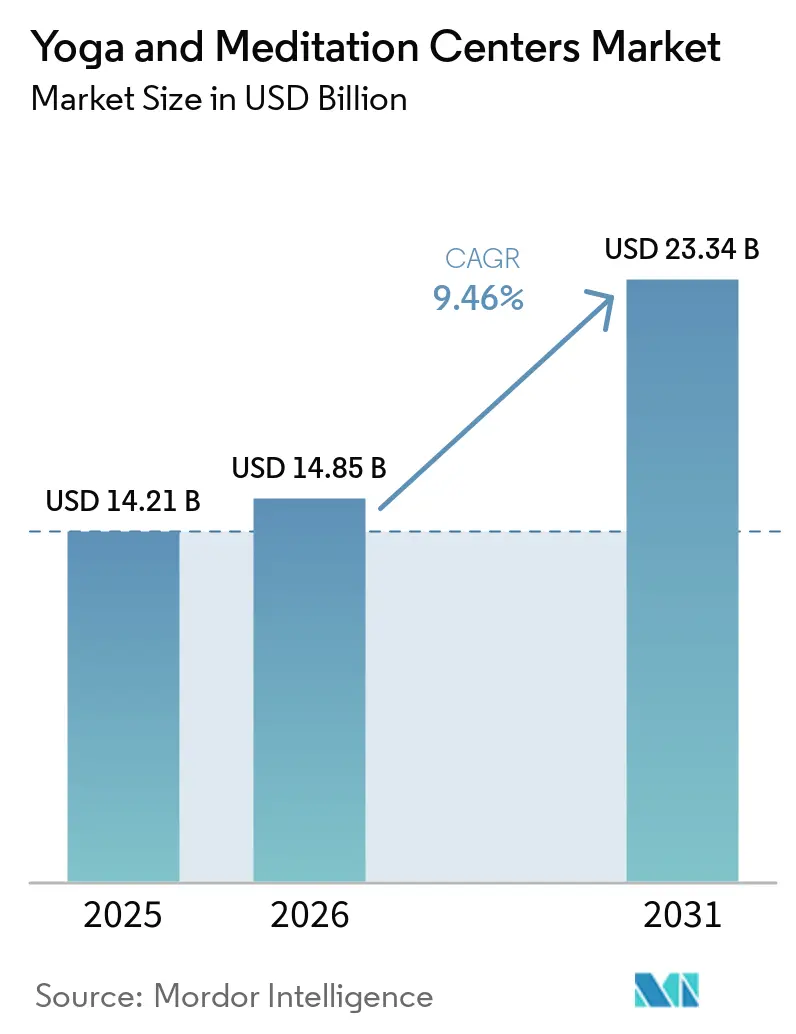
Le marché des centres de yoga et de méditation était évalué à 14,21 milliards USD en 2025 et devrait croître de 14,85 milliards USD en 2026 pour atteindre 23,34 milliards USD d'ici 2031, à un CAGR de 9,5 % durant la période de prévision (2026–2031). La croissance est portée par la hausse des besoins en santé mentale et l'attrait des pratiques corps-esprit accessibles et abordables, séduisant les consommateurs, les employeurs et les opérateurs du bien-être. La région Asie-Pacifique a dominé les revenus en 2025, tandis que l'Amérique du Nord devrait enregistrer la croissance la plus rapide jusqu'en 2031, reflétant l'influence des racines culturelles et de l'adoption numérique sur la demande. Les modèles de services hybrides combinant l'accès aux studios avec des bibliothèques numériques et des séances guidées améliorent la fidélisation des clients et le revenu par utilisateur. Le marché reste fragmenté au niveau des studios, mais la consolidation des plateformes s'accroît dans le segment des logiciels et des infrastructures de bien-être, illustrée par la fusion Playlist et EGYM de mars 2026. Cette évolution crée des opportunités pour les opérateurs de connecter les pratiques communautaires, les programmes de bien-être en entreprise et les offres de retraites tout en garantissant une qualité de service constante[1].
Principaux enseignements du rapport
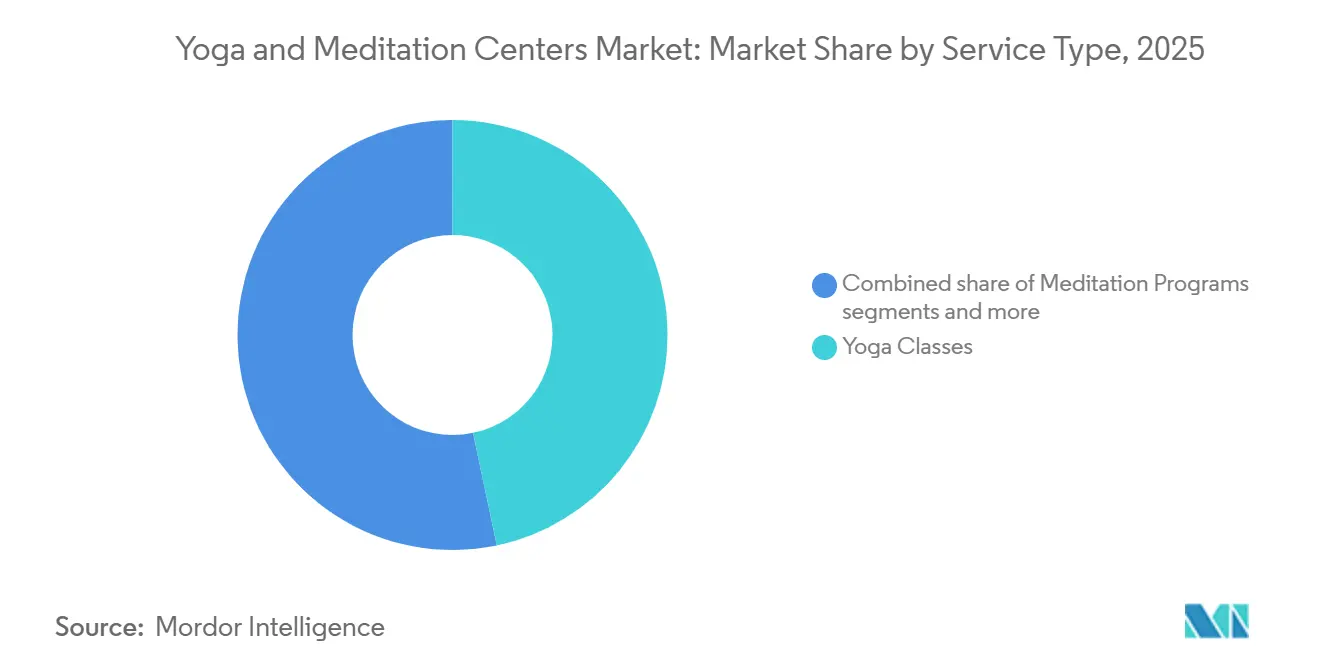
- Par type de service, les cours de yoga détenaient une part de 46,71 % du marché des centres de yoga et de méditation en 2025, tandis que les programmes de bien-être et de retraite devraient croître au CAGR le plus élevé de 10,13 % d'ici 2031.
- Par utilisateur final, les consommateurs individuels représentaient une part de 83,42 % du marché des centres de yoga et de méditation en 2025, tandis que les participants aux programmes de bien-être en entreprise devraient croître au CAGR le plus élevé de 11,74 % d'ici 2031.
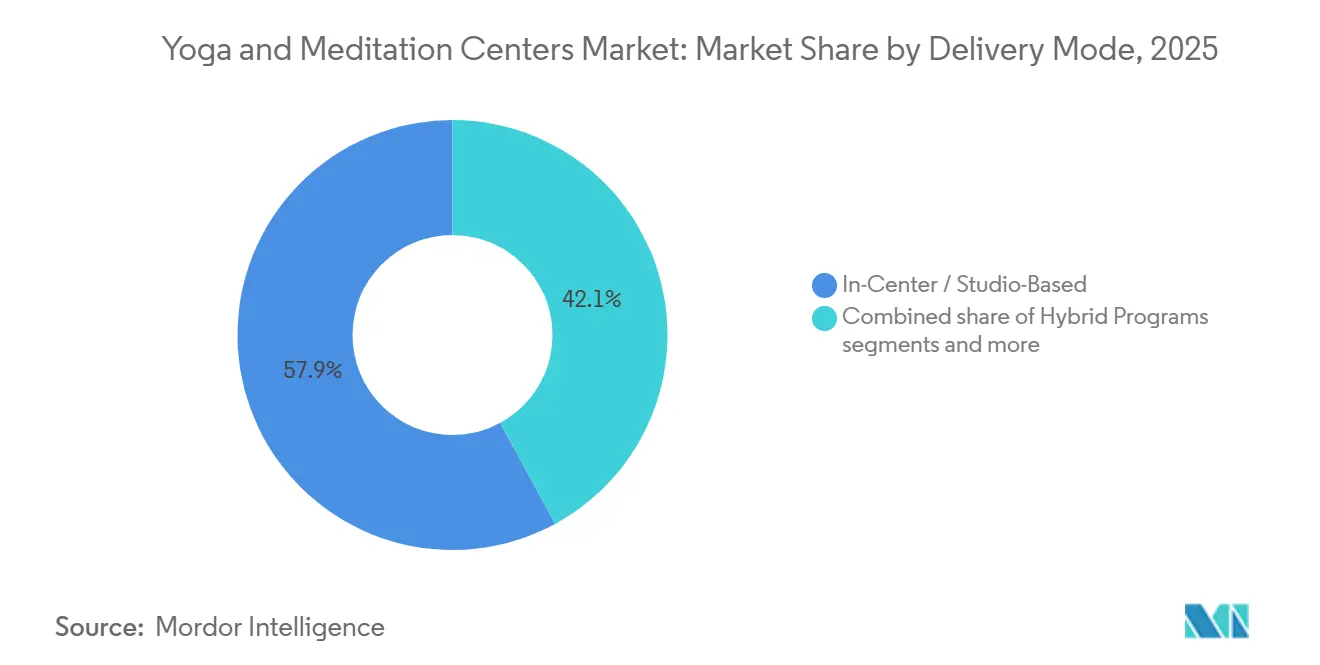
- Par mode de prestation, les services en centre ou en studio détenaient une part de 57,92 % du marché des centres de yoga et de méditation en 2025, tandis que les programmes hybrides devraient croître au CAGR le plus élevé de 10,64 % d'ici 2031.
- Par modèle de tarification, les programmes par abonnement représentaient une part de 42,41 % du marché des centres de yoga et de méditation en 2025, tandis que les programmes de retraites et de forfaits devraient croître au CAGR le plus élevé de 10,94 % d'ici 2031.
- Par géographie, l'Asie-Pacifique a capturé une part de 31,43 % du marché des centres de yoga et de méditation en 2025, tandis que l'Amérique du Nord devrait croître au CAGR le plus élevé de 11,46 % d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des centres de yoga et de méditation
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante de programmes de soulagement du stress et de bien-être mental | +2.8% | Mondial | Court terme (≤ 2 ans) |
| Adoption croissante des partenariats de bien-être en entreprise | +1.6% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des modèles de prestation hybrides de yoga et de méditation guidée | +1.4% | Mondial, avec des gains précoces en Amérique du Nord et en Asie de l'Est | Court terme (≤ 2 ans) |
| Demande croissante d'offres de bien-être adaptées à l'âge | +0.9% | Amérique du Nord, Europe, Asie de l'Est | Moyen terme (2-4 ans) |
| Monétisation accrue par les forfaits d'abonnement et de souscription | +0.8% | Amérique du Nord, Europe, Australie | Court terme (≤ 2 ans) |
| Préférence croissante pour les espaces de bien-être corps-esprit fondés sur la communauté | +0.6% | Cœur Asie-Pacifique, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de programmes de soulagement du stress et de bien-être mental
Le marché des centres de yoga et de méditation connaît une demande croissante portée par le besoin généralisé de soutien en santé mentale dans les économies développées et émergentes. L'Organisation mondiale de la Santé souligne que les troubles mentaux, neurologiques et liés à l'usage de substances affectent une part significative de la population mondiale, stimulant la demande de services de bien-être. Dans la région Asie-Pacifique, les défis liés à la santé mentale demeurent une préoccupation critique, avec des millions de personnes touchées. Les preuves soutenant les bénéfices de ces services se multiplient également. Une méta-analyse d'essais contrôlés randomisés a révélé que les programmes de méditation sur application réduisaient efficacement la dépression et l'anxiété par rapport aux groupes témoins. Cela renforce les rôles complémentaires du yoga et de la méditation au sein des stratégies de santé plus larges. Le marché bénéficie des dépenses des consommateurs, des programmes de bien-être des employeurs et des initiatives de santé publique, notamment en Inde, où le yoga revêt une forte signification et une large acceptation culturelles[2].
Adoption croissante des partenariats de bien-être en entreprise
La demande des entreprises devient un moteur de croissance fiable pour le marché des centres de yoga et de méditation, les employeurs accordant de plus en plus de priorité au bien-être mental comme axe opérationnel plutôt que comme avantage facultatif. Des enquêtes indiquent que tous les employeurs intègrent désormais la santé mentale dans leurs stratégies de bien-être, soutenant des programmes axés sur la pleine conscience, la gestion du stress et le yoga. Des données officielles montrent également que de nombreux employeurs prévoient de maintenir ou d'augmenter leurs budgets d'incitation au bien-être dans les années à venir. Cette tendance est significative car les contrats multi-employés aident les prestataires à réduire les coûts d'acquisition et à sécuriser des revenus récurrents sans nécessiter d'augmentations proportionnelles de la capacité des studios. Pour les opérateurs en Inde, cela crée des opportunités dans les pôles d'entreprises urbains, où des défis tels que l'épuisement professionnel, la fidélisation des employés et les modèles de travail hybrides stimulent la demande de programmes de bien-être structurés[3].
Expansion des modèles de prestation hybrides de yoga et de méditation guidée
La prestation hybride transforme le marché des centres de yoga et de méditation en répondant aux besoins des utilisateurs recherchant à la fois flexibilité et pratique encadrée par un instructeur. Selon l'Union internationale des télécommunications, d'ici 2025, plus de 58 % de la population mondiale devrait posséder un smartphone, augmentant considérablement l'audience potentielle pour le contenu de yoga et de méditation à la demande. De plus, les opérateurs combinant l'accès aux studios avec du contenu numérique ont signalé de meilleurs taux de fidélisation, un revenu moyen par utilisateur plus élevé et des coûts d'acquisition inférieurs à ceux qui s'appuient uniquement sur un seul mode de prestation. En Inde, l'accès numérique permet aux prestataires de services d'atteindre au-delà des zones de chalandise des studios métropolitains tout en maintenant la pertinence des formats premium en présentiel dans les grandes villes. Par conséquent, le marché évolue vers un modèle où les séances en ligne complètent les relations d'abonnement plutôt que de remplacer les interactions en studio.
Demande croissante d'offres de bien-être adaptées à l'âge
Le positionnement par tranche d'âge crée de nouvelles opportunités sur le marché des centres de yoga et de méditation, les besoins en matière de bien-être variant considérablement entre les seniors, les actifs, les femmes enceintes et les jeunes générations. Les projections indiquent que la population âgée de 65 ans et plus augmentera substantiellement d'ici 2050, notamment en Asie-Pacifique et en Europe. Cette tendance accroît la demande de yoga axé sur la mobilité, d'exercices améliorant l'équilibre et de routines de méditation à faible impact conçues pour les personnes âgées. Parallèlement, les jeunes travailleurs se concentrent plus tôt sur la gestion du stress, créant une demande de pratiques de pleine conscience structurées pour prévenir de graves problèmes de santé. En Inde, les efforts du ministère de l'AYUSH, tels que la promotion du yoga lors de la Journée internationale du yoga annuelle, ont renforcé la sensibilisation du public et l'adoption de formats de pratique adaptés à l'âge.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Forte dépendance aux instructeurs et standardisation limitée des services | -0.9% | Mondial | Long terme (≥ 4 ans) |
| Sensibilité aux prix élevés dans les marchés urbains soucieux des coûts | -0.7% | Asie du Sud, Asie du Sud-Est, Amérique du Sud | Moyen terme (2-4 ans) |
| Contraintes d'espace et de conformité pour l'expansion des studios | -0.5% | Amérique du Nord, Europe, centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Difficulté à fidéliser les clients dans les catégories de bien-être à faible engagement | -0.6% | Mondial, avec une intensité plus grande dans les marchés axés sur le numérique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte dépendance aux instructeurs et standardisation limitée des services
Le marché des centres de yoga et de méditation dépend fortement de la qualité des instructeurs, ce qui crée des défis pour la mise à l'échelle par rapport aux modèles de bien-être pilotés par des logiciels. La fidélité des membres est souvent liée à des instructeurs spécifiques, faisant du turnover des instructeurs un risque significatif pour la performance des studios, même si l'emplacement reste opérationnel. Les efforts de standardisation sont entravés par les différences régionales et organisationnelles en matière de normes de formation et d'accréditation, compliquant les processus de franchisage, de souscription et de contrôle qualité. Des développements réglementaires récents, tels que la loi européenne sur l'intelligence artificielle, commencent à encadrer l'utilisation d'outils de guidage basés sur la technologie dans les environnements de bien-être, introduisant des exigences de conformité supplémentaires pour les opérateurs explorant l'instruction assistée par l'intelligence artificielle. Ces facteurs présentent collectivement un défi de mise à l'échelle pour le marché, où la réalisation d'une qualité de service constante doit être équilibrée avec le maintien du lien humain que les utilisateurs valorisent hautement.
Sensibilité aux prix élevés dans les marchés urbains soucieux des coûts
La sensibilité aux prix constitue un défi significatif sur le marché des centres de yoga et de méditation, notamment dans les zones urbaines soucieuses des coûts en Asie du Sud et en Asie du Sud-Est. Les frais d'abonnement dans des villes telles que Mumbai et Jakarta excluent souvent une grande partie de la clientèle potentielle de l'accès aux services des studios. Des recherches de l'Université Carnegie Mellon ont mis en évidence que seul un faible pourcentage d'utilisateurs téléchargeant des applications de méditation restent actifs après le premier mois, avec une utilisation moyenne limitée à quelques séances. Cela suggère que les alternatives gratuites ou à faible coût peinent à fidéliser les utilisateurs dans le temps. Le marché est confronté à un défi où les services des studios peuvent être perçus comme coûteux, tandis que les options numériques ne parviennent pas à encourager un engagement soutenu[4]. En Inde, l'adoption de modèles de tarification à plusieurs niveaux et l'offre d'un accès numérique de base avec des options de mise à niveau semblent être une approche plus pratique par rapport à une structure d'abonnement unique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : le yoga en studio domine, mais les programmes de retraite mènent la croissance
Les cours de yoga représentaient 46,71 % de la part de marché des centres de yoga et de méditation en 2025, constituant la principale source de revenus. Cela est dû à leur large attrait démographique, à leur utilisation répétée fréquente et à leurs flux de trésorerie mensuels constants issus des plannings réguliers. Les programmes de méditation et les programmes de formation et de certification des enseignants ont généré moins de revenus, mais ont joué un rôle stratégique dans l'amélioration de la valeur vie client. La formation des enseignants est particulièrement significative car elle permet aux étudiants avancés de rejoindre le corps des instructeurs. En Inde, cette progression est culturellement acceptée en raison des longues traditions du yoga.
Les programmes de bien-être et de retraite devraient croître à un taux de croissance annuel composé (CAGR) de 10,13 % jusqu'en 2031, ce qui en fait le type de service à la croissance la plus rapide sur le marché des centres de yoga et de méditation. Cette croissance reflète une évolution vers des expériences immersives de plusieurs jours combinant yoga, méditation, conseils nutritionnels et récupération. Ces programmes génèrent des revenus par client plus élevés par rapport aux formules mensuelles standard. L'Inde est bien positionnée dans ce segment grâce à son patrimoine yogique, à l'attrait des retraites et à sa visibilité lors de la Journée internationale du yoga, ce qui renforce sa crédibilité pour les formats de voyage et résidentiels immersifs axés sur la pratique. Les opérateurs doivent gérer avec soin la conformité alimentaire, d'hébergement et sanitaire à mesure que les formats de retraite deviennent plus courants.

Par utilisateur final : les particuliers génèrent les revenus, les entreprises génèrent la croissance
Les consommateurs individuels représentaient 83,42 % des revenus en 2025, constituant le segment le plus important du marché des centres de yoga et de méditation. Ce segment repose fortement sur les dépenses directes des consommateurs via les visites en studio, les abonnements aux applications et les réservations de retraites. Bien que cela fournisse une base de revenus stable, cela indique également des risques de saturation dans les marchés matures à forte pénétration. La croissance future devrait se concentrer sur l'augmentation des dépenses par utilisateur grâce à la personnalisation, aux programmes communautaires et aux offres complémentaires plutôt que sur l'acquisition de nouveaux pratiquants. En Inde, les opérateurs urbains sont invités à adopter des stratégies de portefeuille plus larges plutôt que de s'appuyer uniquement sur l'acquisition de nouveaux clients.
Les participants aux programmes de bien-être en entreprise devraient croître à un CAGR de 11,74 % jusqu'en 2031, ce qui en fait le segment d'utilisateurs finaux à la croissance la plus rapide. Cela reflète une évolution des pratiques des employeurs, le bien-être mental devenant une composante formelle du soutien à la main-d'œuvre. Les contrats interentreprises réduisent les coûts d'acquisition, améliorent la prévisibilité des revenus et élargissent la portée géographique sans investissements significatifs dans les infrastructures de studios. Les employés utilisant initialement des programmes financés par l'employeur peuvent ensuite devenir des utilisateurs payants directs, rendant ce canal particulièrement pertinent pour les pôles de bureaux, les centres technologiques et les centres de services multinationaux en Inde.
Par mode de prestation : les studios maintiennent leur position, le mode hybride s'accélère
La prestation en centre ou en studio représentait 57,92 % de la part de marché des centres de yoga et de méditation en 2025, soulignant l'importance de la présence physique. Cela est attribué à l'interaction sociale, aux retours directs des instructeurs et à l'attrait sensoriel des espaces de bien-être, que les services numériques peinent à reproduire. En Inde, les routines communautaires et les instructeurs de confiance encouragent la fréquentation régulière. Les formats physiques aident également les opérateurs à se différencier par l'expérience plutôt que par le volume de contenu. Malgré les concurrents axés sur le numérique, le modèle de studio reste significatif.
Les programmes hybrides devraient croître à un taux de croissance annuel composé (CAGR) de 10,64 % jusqu'en 2031, ce qui en fait le mode de prestation à la croissance la plus rapide sur le marché des centres de yoga et de méditation. Les séances en ligne complètent désormais les abonnements en présentiel plutôt que de les remplacer. Les opérateurs utilisant ce modèle signalent une meilleure fidélisation, un revenu moyen par utilisateur plus élevé et des coûts d'acquisition client inférieurs par rapport aux prestataires à format unique. En Inde, les utilisateurs des métropoles peuvent poursuivre leur pratique numérique entre les visites en studio, tandis que les utilisateurs des villes de taille moyenne accèdent au contenu sans réseau dense de studios locaux. Cette approche élargit la portée des opérateurs tout en maintenant la crédibilité de l'instruction en présentiel.
Par modèle de tarification : les abonnements ancrent les revenus, les retraites ancrent la croissance
Les programmes par abonnement ont généré 42,41 % des revenus en 2025, maintenant leur position de principal format de tarification sur le marché des centres de yoga et de méditation. Ce modèle est privilégié pour sa facturation mensuelle prévisible, qui améliore la visibilité des flux de trésorerie et soutient la planification des instructeurs, des baux et des plannings. Des fonctionnalités telles que les bibliothèques numériques, la réservation prioritaire et les privilèges pour les invités renforcent la valeur pour les abonnés. Ces programmes sont particulièrement efficaces dans les marchés urbains indiens, où les utilisateurs recherchent une routine avec de la flexibilité en semaine et le week-end. Les options de paiement à la séance restent pertinentes pour les utilisateurs occasionnels, mais offrent moins de stabilité des revenus pour les opérateurs.
Les programmes de retraites et de forfaits devraient croître à un taux de croissance annuel composé (CAGR) de 10,94 % jusqu'en 2031, dépassant les autres formats de tarification. Ce modèle bénéficie de valeurs de réservation plus élevées et d'un taux de désabonnement réduit après l'achat. Il s'aligne sur la tendance vers des engagements de bien-être groupés plutôt que sur une participation sporadique. En Inde, cette approche répond à la fois à la demande de bien-être nationale et internationale, notamment lorsque les opérateurs combinent séances de pratique, hébergement et suivi numérique post-retraite en une offre unique. Cette structure tarifaire est de plus en plus résiliente pour les prestataires offrant une valeur claire dans des périodes de programme définies.
Analyse géographique
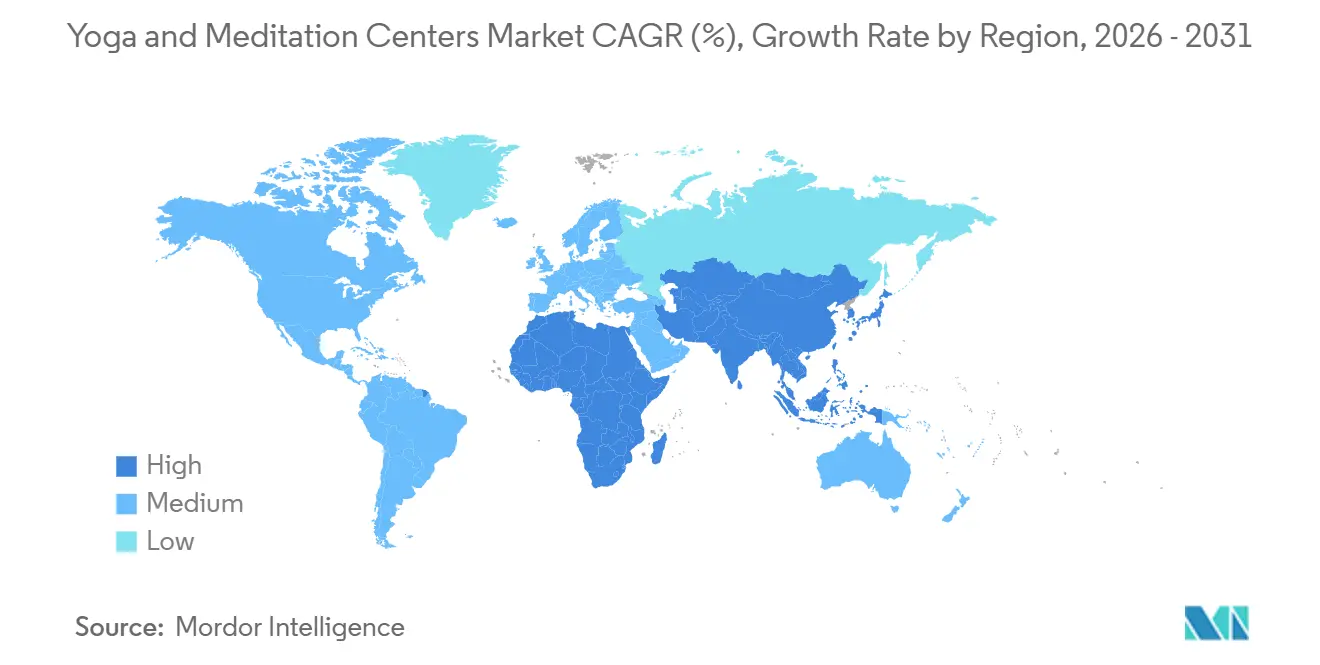
L'Asie-Pacifique détenait 31,43 % de la part du marché des centres de yoga et de méditation en 2025, portée par les racines culturelles de l'Inde, le soutien des politiques publiques et la reconnaissance du yoga comme pratique de bien-être rentable. Le ministère de l'AYUSH a promu le yoga lors des événements de la Journée internationale du yoga, augmentant la participation dans les zones urbaines et semi-urbaines. Les besoins non satisfaits en santé mentale ont également soutenu la croissance, avec 289 millions de personnes dans la région Asie du Sud-Est de l'OMS touchées par des troubles mentaux, neurologiques ou liés à l'usage de substances. Les dépenses de bien-être urbain, l'adoption numérique et le tourisme de retraite en Chine et en Asie du Sud-Est ont également stimulé le marché. L'Amérique du Nord devrait croître à un CAGR de 11,47 % jusqu'en 2031, soutenue par les investissements des employeurs dans les programmes de santé mentale, l'utilisation généralisée des smartphones, les modèles de franchise et l'acceptation croissante des abonnements numériques de bien-être, permettant une expansion au-delà des grandes villes.
L'Amérique du Sud devrait croître à un CAGR de 7,4 % jusqu'en 2031, portée par la demande de bien-être urbain au Brésil et l'intérêt croissant pour le contenu numérique en langue anglaise au Chili et en Argentine. L'Europe devrait croître à un CAGR de 5,8 % jusqu'en 2031, soutenue par des dépenses de bien-être élevées et une infrastructure de studios établie. L'Allemagne et le Royaume-Uni dominent le marché, tandis que la conformité au RGPD a relevé les normes pour les produits de bien-être numérique. Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,1 % jusqu'en 2031, portés par le tourisme de bien-être et la demande des expatriés aux Émirats arabes unis et en Arabie saoudite. Les marques établies considèrent de plus en plus la région comme une opportunité d'expansion à court terme. Les tendances régionales indiquent que si le patrimoine de l'Inde reste un atout, la croissance dépend de plus en plus de la prestation numérique, de la demande financée par les employeurs et des formats structurés.
Paysage concurrentiel
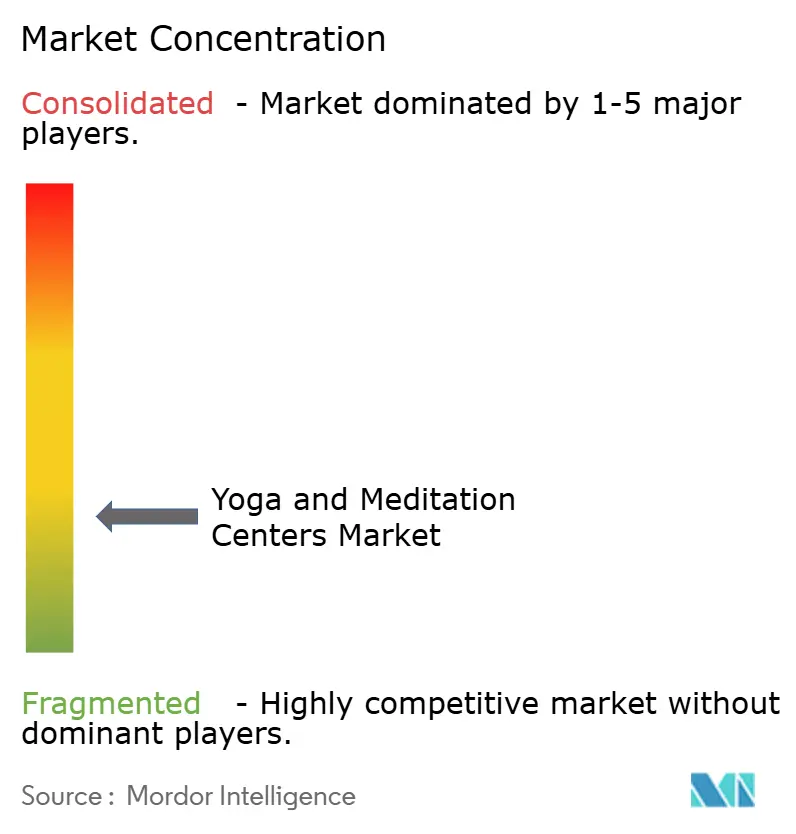
Le marché des centres de yoga et de méditation est très fragmenté, les principaux acteurs ne détenant qu'une faible part. Cela reflète la nature locale et fondée sur la confiance du marché, où les utilisateurs restent souvent fidèles à des enseignants et des communautés spécifiques. Les plateformes technologiques reconfigurent la concurrence en agrégeant les studios, en traitant les paiements et en collectant les données des utilisateurs. La fusion Playlist et EGYM a intégré Mindbody, ClassPass et EGYM Wellpass en une plateforme unifiée, renforçant l'infrastructure tandis que la base de studios reste fragmentée. La consolidation s'opère via les systèmes d'exploitation et les réseaux de distribution plutôt que par la propriété directe des studios.
Les stratégies varient selon le modèle économique. Les acteurs axés sur le numérique se concentrent sur les relations avec les entreprises, les voies d'accès aux assureurs et les abonnements récurrents à du contenu. Les grandes chaînes de studios s'étendent par densification géographique et franchisage. CorePower Yoga a ouvert un nouveau studio à Del Mar Highlands, San Diego, maintenant ses activités dans de nombreux emplacements aux États-Unis et à Washington, D.C. YogaSix s'est développé à l'international, en lançant des activités à Tokyo et en entrant en Allemagne précédemment.
Gaia, Inc. se concentre sur le contenu numérique exclusif et l'économie par abonnement. Elle a déclaré des revenus significatifs, une large base de membres dans de nombreux pays et une marge brute élevée. Le segment intermédiaire non desservi reste significatif, répondant aux consommateurs recherchant des séances en studio limitées et une solide bibliothèque numérique à un prix abordable. La combinaison de la demande en Inde favorise les opérateurs alliant accessibilité financière, communauté et accès hybride plutôt que les modèles à focus unique.
Leaders du secteur des centres de yoga et de méditation
-
Headspace Inc.
-
Calm.com, Inc.
-
Mindbody, Inc.
-
ClassPass Inc.
-
Gaia, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : CorePower Yoga a ouvert son 15e studio à San Diego à Del Mar Highlands et exploite plus de 220 emplacements dans 23 États américains et à Washington, D.C.
- Avril 2026 : STROM Group a ouvert deux sanctuaires de bien-être urbain AWŪ au Québec, situés à Brossard et à Québec City, avec une capacité annuelle combinée de plus de 100 000 visiteurs. L'entreprise prévoit de s'étendre à Seattle d'ici 2027.
- Mars 2026 : Playlist, société mère de Mindbody, ClassPass et Booker, a fusionné avec EGYM pour créer un système d'exploitation mondial de fitness et de bien-être à pile complète évalué à 7,5 milliards USD, avec 785 millions USD de nouveaux capitaux propres.
- Janvier 2026 : EGYM et Playlist, soutenus par Mayfair, ont annoncé un accord de fusion, initiant une phase de consolidation pilotée par les plateformes dans la technologie du fitness et du bien-être.
Périmètre du rapport mondial sur le marché des centres de yoga et de méditation
| Cours de yoga |
| Programmes de méditation |
| Programmes de bien-être et de retraite |
| Programmes de formation et de certification des enseignants |
| Consommateurs individuels |
| Participants aux programmes de bien-être en entreprise |
| En centre / en studio |
| Séances en ligne / virtuelles |
| Programmes hybrides |
| Programmes par abonnement |
| Paiement à la séance |
| Programmes de retraites et de forfaits |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Cours de yoga | |
| Programmes de méditation | ||
| Programmes de bien-être et de retraite | ||
| Programmes de formation et de certification des enseignants | ||
| Par utilisateur final | Consommateurs individuels | |
| Participants aux programmes de bien-être en entreprise | ||
| Par mode de prestation | En centre / en studio | |
| Séances en ligne / virtuelles | ||
| Programmes hybrides | ||
| Par modèle de tarification | Programmes par abonnement | |
| Paiement à la séance | ||
| Programmes de retraites et de forfaits | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelles sont les perspectives de croissance pour les centres de yoga et de méditation de 2026 à 2031 ?
Le marché des centres de yoga et de méditation devrait croître de 14,85 milliards USD en 2026 à 23,34 milliards USD d'ici 2031 à un CAGR de 9,46 %, soutenu par la prestation hybride, la demande des entreprises et les formats de retraites premium.
Quelle catégorie de service génère les revenus actuels les plus élevés et laquelle connaît la croissance la plus rapide ?
Les cours de yoga ont dominé les revenus avec une part de 46,71 % en 2025, tandis que les programmes de bien-être et de retraite devraient connaître la croissance la plus rapide à un CAGR de 10,13 % jusqu'en 2031.
Pourquoi la demande des entreprises devient-elle importante pour les prestataires ?
Les participants aux programmes de bien-être en entreprise devraient croître à un CAGR de 11,74 % jusqu'en 2031, les employeurs continuant à financer des programmes de bien-être mental et à rechercher des solutions structurées de gestion du stress.
Quel format de prestation est le plus fort aujourd'hui ?
Les services en centre ou en studio sont restés le format le plus important, avec une part de revenus de 57,92 % en 2025, car l'interaction avec les instructeurs, la communauté et l'environnement de pratique physique restent essentiels.
Pourquoi l'Asie-Pacifique reste-t-elle la région la plus importante ?
L'Asie-Pacifique représentait 31,43 % des revenus en 2025 en raison du patrimoine yogique de l'Inde, de l'expansion de l'infrastructure de bien-être régionale et d'une large demande non satisfaite de soutien accessible en santé mentale.
Quelle est la concentration du paysage concurrentiel ?
Le marché est fragmenté, les 5 premiers acteurs représentant 22 % des revenus en 2025 et le premier acteur seulement 4 %, même si la consolidation des logiciels et des plateformes s'accroît.