
Marktgröße und Marktanteil für Yoga- und Meditationszentren
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
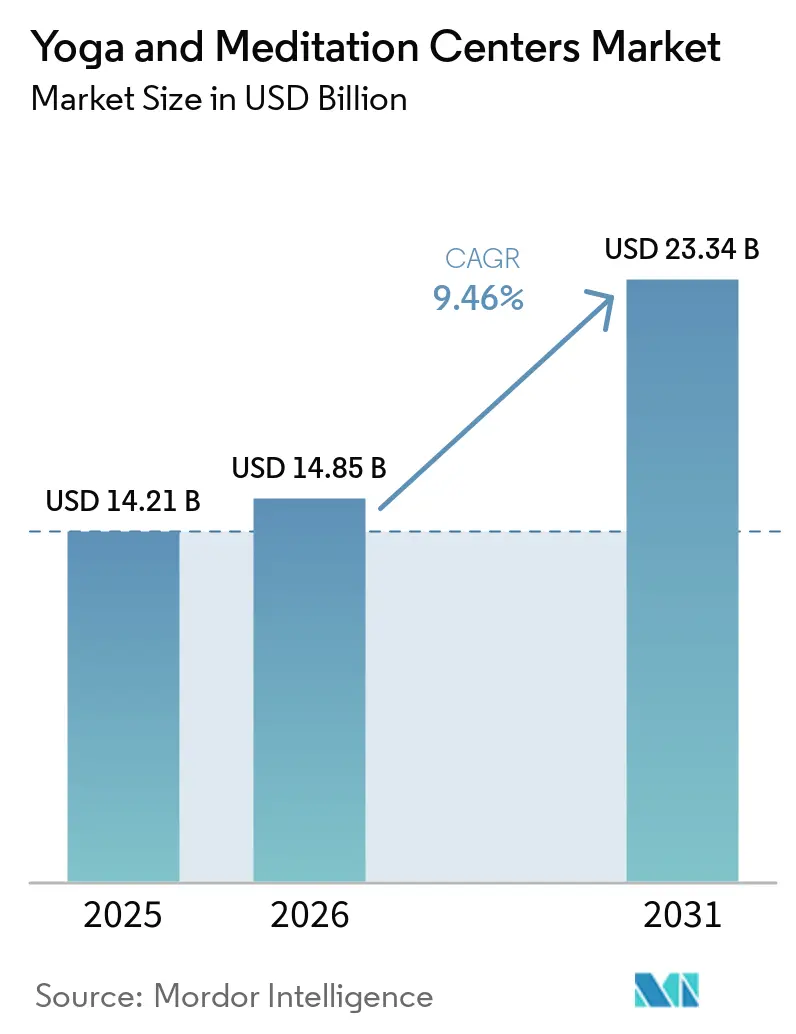
| Marktgröße (2026) | 14.85 Milliarden US-Dollar |
| Marktgröße (2031) | 23.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.46 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Yoga- und Meditationszentren von Mordor Intelligence
Der Markt für Yoga- und Meditationszentren wurde im Jahr 2025 auf 14,21 Milliarden USD geschätzt und soll von 14,85 Milliarden USD im Jahr 2026 auf 23,34 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,5 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch den steigenden Bedarf an psychischer Gesundheitsversorgung und die Attraktivität erschwinglicher, zugänglicher Geist-Körper-Praktiken angetrieben, die Verbraucher, Arbeitgeber und Wellness-Betreiber ansprechen. Asien-Pazifik führte 2025 den Umsatz an, während Nordamerika bis 2031 das stärkste Wachstum verzeichnen soll, was den Einfluss kultureller Wurzeln und der digitalen Akzeptanz auf die Nachfrage widerspiegelt. Hybride Servicemodelle, die Studiozugang mit digitalen Bibliotheken und geführten Sitzungen kombinieren, verbessern die Kundenbindung und den Umsatz pro Nutzer. Der Markt bleibt auf Studioebene fragmentiert, jedoch nimmt die Plattformkonsolidierung im Segment für Software und Wellness-Infrastruktur zu, was durch die Fusion von Playlist und EGYM im März 2026 verdeutlicht wird. Dieser Wandel schafft Chancen für Betreiber, gemeinschaftsbasierte Praktiken, betriebliche Gesundheitsprogramme und Retreat-Angebote zu verbinden und dabei eine gleichbleibende Servicequalität sicherzustellen[1].
Wichtigste Erkenntnisse des Berichts
- Nach Serviceart hielten Yogakurse im Jahr 2025 einen Anteil von 46,71 % am Markt für Yoga- und Meditationszentren, während Wellness- und Retreat-Programme bis 2031 mit der höchsten CAGR von 10,13 % wachsen sollen.
- Nach Endnutzer entfielen im Jahr 2025 83,42 % des Marktanteils am Markt für Yoga- und Meditationszentren auf Einzelverbraucher, während Teilnehmer an betrieblichen Gesundheitsprogrammen bis 2031 mit der höchsten CAGR von 11,74 % wachsen sollen.
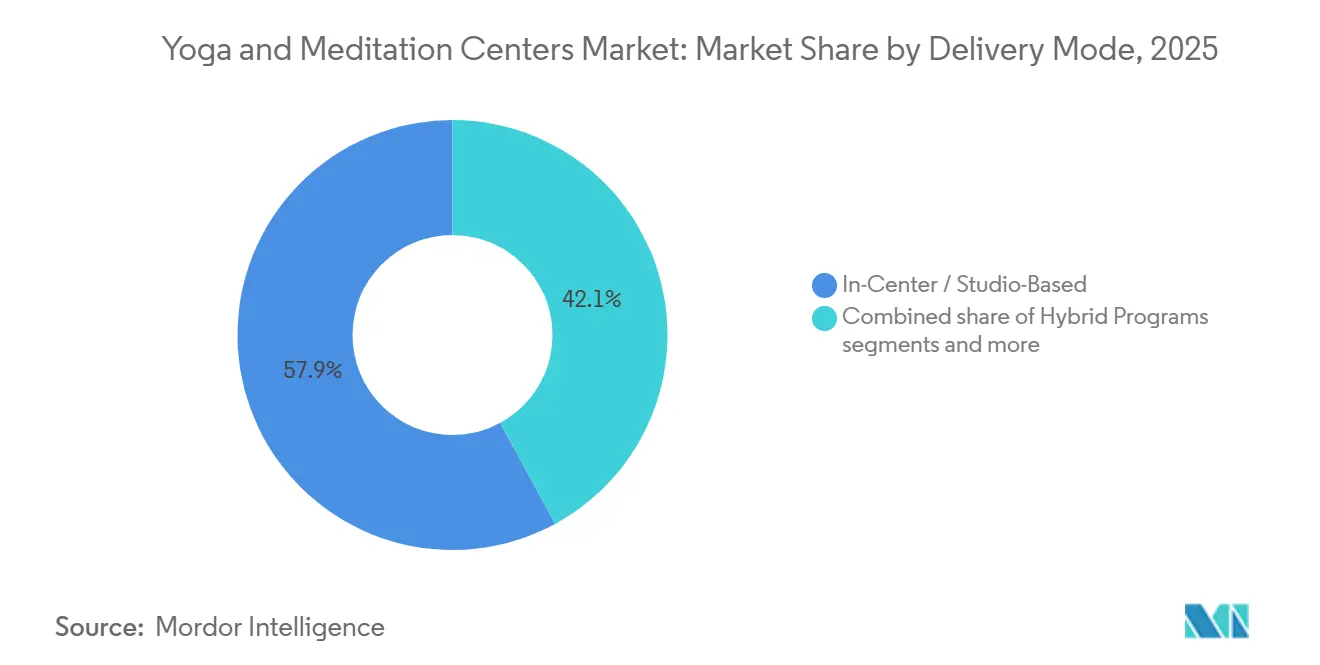
- Nach Liefermodus hielten In-Center- bzw. studiobasierte Dienste im Jahr 2025 einen Anteil von 57,92 % am Markt für Yoga- und Meditationszentren, während hybride Programme bis 2031 mit der höchsten CAGR von 10,64 % wachsen sollen.
- Nach Preismodell entfielen im Jahr 2025 42,41 % des Marktanteils am Markt für Yoga- und Meditationszentren auf mitgliedschaftsbasierte Programme, während Retreat- und Paketprogramme bis 2031 mit der höchsten CAGR von 10,94 % wachsen sollen.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 31,43 % am Markt für Yoga- und Meditationszentren auf Asien-Pazifik, während Nordamerika bis 2031 mit der höchsten CAGR von 11,46 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Yoga- und Meditationszentren
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Stressbewältigungs- und psychischen Wellness-Programmen | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachsende Akzeptanz von Partnerschaften im Bereich betrieblicher Gesundheitsförderung | +1.6% | Nordamerika und Europa, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau hybrider Liefer- und Angebotsmodelle für Yoga und geführte Meditation | +1.4% | Global, mit frühen Gewinnen in Nordamerika und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach altersspezifischen Wellness-Angeboten | +0.9% | Nordamerika, Europa, Ostasien | Mittelfristig (2–4 Jahre) |
| Verstärkte Monetarisierung durch Mitgliedschafts- und Abonnementpakete | +0.8% | Nordamerika, Europa, Australien | Kurzfristig (≤ 2 Jahre) |
| Wachsende Präferenz für gemeinschaftsbasierte Geist-Körper-Wellness-Räume | +0.6% | Asien-Pazifik als Kernmarkt, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Stressbewältigungs- und psychischen Wellness-Programmen
Der Markt für Yoga- und Meditationszentren verzeichnet eine wachsende Nachfrage, die durch den weitverbreiteten Bedarf an psychischer Gesundheitsversorgung sowohl in entwickelten als auch in aufstrebenden Volkswirtschaften angetrieben wird. Die Weltgesundheitsorganisation weist darauf hin, dass psychische, neurologische und suchtbedingte Erkrankungen einen erheblichen Teil der Weltbevölkerung betreffen und die Nachfrage nach Wellness-Dienstleistungen antreiben. In der Region Asien-Pazifik bleiben psychische Gesundheitsprobleme ein kritisches Anliegen, von dem Millionen von Menschen betroffen sind. Auch die Belege für den Nutzen dieser Dienstleistungen nehmen zu. Eine Metaanalyse randomisierter kontrollierter Studien ergab, dass App-basierte Meditationsprogramme Depression und Angst im Vergleich zu Kontrollgruppen wirksam reduzierten. Dies unterstreicht die komplementären Rollen von Yoga und Meditation innerhalb umfassenderer Gesundheitsstrategien. Der Markt profitiert von Verbraucherausgaben, betrieblichen Gesundheitsprogrammen und Initiativen im Bereich der öffentlichen Gesundheit, insbesondere in Indien, wo Yoga eine starke kulturelle Bedeutung und Akzeptanz genießt[2].
Wachsende Akzeptanz von Partnerschaften im Bereich betrieblicher Gesundheitsförderung
Die Unternehmensnachfrage entwickelt sich zu einem verlässlichen Wachstumstreiber für den Markt für Yoga- und Meditationszentren, da Arbeitgeber das psychische Wohlbefinden zunehmend als operativen Schwerpunkt und nicht als optionale Leistung priorisieren. Umfragen zeigen, dass alle Arbeitgeber psychische Gesundheit in ihre Wohlbefindensstrategie einbeziehen und Programme zu Achtsamkeit, Stressmanagement und Yoga unterstützen. Offizielle Daten zeigen auch, dass viele Arbeitgeber planen, ihre Budgets für Wohlbefindens-Anreize in den kommenden Jahren beizubehalten oder zu erhöhen. Dieser Trend ist bedeutsam, da Mehrarbeitnehmerverträge Anbietern helfen, Akquisitionskosten zu senken und wiederkehrende Einnahmen zu sichern, ohne proportionale Kapazitätserweiterungen in Studios zu erfordern. Für Betreiber in Indien entstehen dadurch Chancen in städtischen Unternehmenszentren, wo Herausforderungen wie Burnout, Mitarbeiterbindung und hybride Arbeitsmodelle die Nachfrage nach strukturierten Wellness-Programmen antreiben[3].
Ausbau hybrider Liefer- und Angebotsmodelle für Yoga und geführte Meditation
Hybride Liefermodelle transformieren den Markt für Yoga- und Meditationszentren, indem sie Nutzer ansprechen, die sowohl Flexibilität als auch lehrergeführte Praxis suchen. Laut der Internationalen Fernmeldeunion wird bis 2025 erwartet, dass über 58 % der Weltbevölkerung ein Smartphone besitzen, was das potenzielle Publikum für On-Demand-Yoga- und Meditationsinhalte erheblich vergrößert. Darüber hinaus haben Betreiber, die Studiozugang mit digitalen Inhalten kombinieren, verbesserte Bindungsraten, höhere durchschnittliche Einnahmen pro Nutzer und niedrigere Akquisitionskosten gemeldet als jene, die ausschließlich auf einen einzigen Liefermodus setzen. In Indien ermöglicht der digitale Zugang Dienstleistern, über die Einzugsgebiete von Metro-Studios hinaus zu expandieren, während die Relevanz hochwertiger persönlicher Formate in Großstädten erhalten bleibt. Infolgedessen verschiebt sich der Markt hin zu einem Modell, bei dem Online-Sitzungen Mitgliedschaftsbeziehungen ergänzen, anstatt studiobasierte Interaktionen zu ersetzen.
Steigende Nachfrage nach altersspezifischen Wellness-Angeboten
Altersbasierte Positionierung schafft neue Chancen im Markt für Yoga- und Meditationszentren, da sich die Wellness-Bedürfnisse bei Senioren, berufstätigen Erwachsenen, Schwangeren und jüngeren Bevölkerungsgruppen erheblich unterscheiden. Prognosen zeigen, dass die Bevölkerung ab 65 Jahren bis 2050 erheblich wachsen wird, insbesondere in Asien-Pazifik und Europa. Dieser Trend erhöht die Nachfrage nach mobilitätsförderndem Yoga, gleichgewichtsverbessernden Übungen und gelenkschonenden Meditationsroutinen für ältere Menschen. Gleichzeitig konzentrieren sich jüngere Arbeitnehmer früher auf Stressmanagement, was die Nachfrage nach strukturierten Achtsamkeitspraktiken zur Vorbeugung ernsthafter Gesundheitsprobleme schafft. In Indien haben Bemühungen des Ministeriums für AYUSH, wie die Förderung von Yoga durch den jährlichen Internationalen Tag des Yoga, das öffentliche Bewusstsein und die Akzeptanz altersspezifischer Praxisformate gestärkt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Abhängigkeit von Lehrkräften und begrenzte Servicestandardisierung | -0.9% | Global | Langfristig (≥ 4 Jahre) |
| Preissensitivität bei Premiumprodukten in preisbewussten städtischen Märkten | -0.7% | Südasien, Südostasien, Südamerika | Mittelfristig (2–4 Jahre) |
| Raum- und Compliance-Einschränkungen bei der Studioerweiterung | -0.5% | Nordamerika, Europa, städtische Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Schwierigkeiten bei der Kundenbindung in wenig verbindlichen Wellness-Kategorien | -0.6% | Global, mit größerer Intensität in digital-first-Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Abhängigkeit von Lehrkräften und begrenzte Servicestandardisierung
Der Markt für Yoga- und Meditationszentren ist stark von der Qualität der Lehrkräfte abhängig, was im Vergleich zu softwaregetriebenen Wellness-Modellen Skalierungsherausforderungen schafft. Die Mitgliedertreue ist oft an bestimmte Lehrkräfte gebunden, was die Fluktuation von Lehrkräften zu einem erheblichen Risiko für die Studioleistung macht, selbst wenn der Standort weiterhin betrieben wird. Standardisierungsbemühungen werden durch regionale und organisatorische Unterschiede bei Ausbildungs- und Akkreditierungsstandards behindert, was Franchising, Underwriting und Qualitätskontrollprozesse erschwert. Jüngste regulatorische Entwicklungen, wie der KI-Gesetz der Europäischen Union, beginnen den Einsatz technologiebasierter Anleitungstools in Wellness-Einrichtungen zu gestalten und führen zusätzliche Compliance-Anforderungen für Betreiber ein, die KI-gestützte Anleitung erkunden. Diese Faktoren stellen insgesamt eine Skalierungsherausforderung für den Markt dar, bei der eine gleichbleibende Servicequalität mit der Aufrechterhaltung der menschlichen Verbindung, die Nutzer sehr schätzen, in Einklang gebracht werden muss.
Preissensitivität bei Premiumprodukten in preisbewussten städtischen Märkten
Preissensitivität stellt eine erhebliche Herausforderung im Markt für Yoga- und Meditationszentren dar, insbesondere in kostenorientierten städtischen Gebieten in Südasien und Südostasien. Mitgliedschaftsgebühren in Städten wie Mumbai und Jakarta schließen oft einen großen Teil der potenziellen Kundenbasis vom Zugang zu Studiodiensten aus. Forschungsergebnisse der Carnegie Mellon University zeigten, dass nur ein kleiner Prozentsatz der Nutzer, die Meditations-Apps herunterladen, nach dem ersten Monat noch aktiv ist, wobei die durchschnittliche Nutzung auf wenige Sitzungen begrenzt ist. Dies deutet darauf hin, dass kostenlose oder kostengünstige Alternativen Schwierigkeiten haben, Nutzer langfristig zu binden. Der Markt steht vor der Herausforderung, dass Studiodienste als kostspielig wahrgenommen werden können, während digitale Optionen keine nachhaltige Nutzung fördern[4]. In Indien erscheint die Einführung gestaffelter Preismodelle und das Angebot eines grundlegenden digitalen Zugangs mit optionalen Upgrades als praktischerer Ansatz im Vergleich zur ausschließlichen Abhängigkeit von einer einzigen Mitgliedschaftsstruktur.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart: Studio-Yoga dominiert, Retreat-Programme führen das Wachstum an
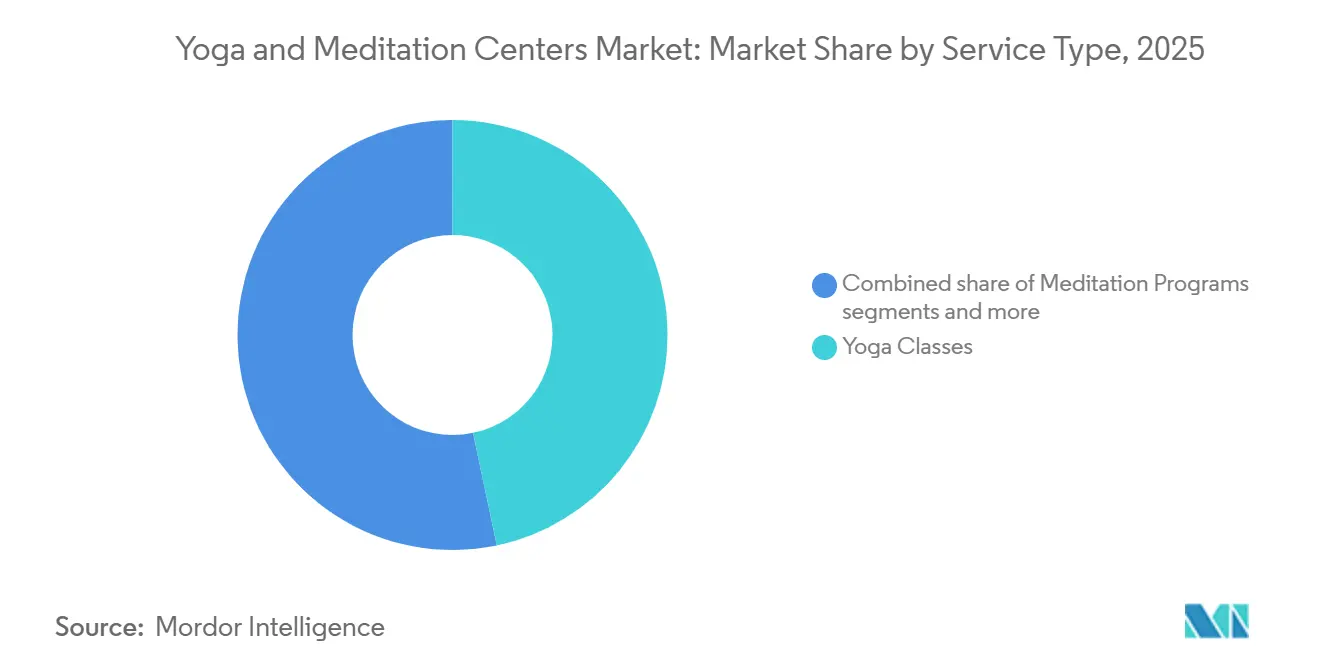
Yogakurse machten 2025 46,71 % des Marktanteils der Yoga- und Meditationszentren aus und sind damit die primäre Einnahmequelle. Dies ist auf ihre breite demografische Anziehungskraft, häufige Wiederholungsnutzung und konsistenten monatlichen Cashflow aus regulären Stundenplänen zurückzuführen. Meditationsprogramme sowie Lehrerausbildungs- und Zertifizierungsprogramme generierten weniger Umsatz, spielten jedoch eine strategische Rolle bei der Steigerung des Customer Lifetime Value. Die Lehrerausbildung ist besonders bedeutsam, da sie fortgeschrittenen Schülern den Übergang in die Lehrkräftebasis ermöglicht. In Indien ist dieser Übergang kulturell akzeptiert aufgrund langjähriger Yoga-Traditionen.
Wellness- und Retreat-Programme sollen bis 2031 mit einer jährlichen Wachstumsrate (CAGR) von 10,13 % wachsen und sind damit die am schnellsten wachsende Serviceart im Markt für Yoga- und Meditationszentren. Dieses Wachstum spiegelt eine Verlagerung hin zu immersiven, mehrtägigen Erlebnissen wider, die Yoga, Meditation, Ernährungsberatung und Erholung kombinieren. Diese Programme generieren höhere Einnahmen pro Kunde im Vergleich zu Standard-Monatsplänen. Indien ist in diesem Segment gut positioniert aufgrund seines Yoga-Erbes, der Attraktivität als Retreat-Ziel und der Sichtbarkeit beim Internationalen Tag des Yoga, was seine Glaubwürdigkeit für immersive, praxisorientierte Reise- und Wohnformate stärkt. Betreiber müssen Lebensmittel-, Unterkunfts- und gesundheitsbezogene Compliance sorgfältig verwalten, da Retreat-Formate zunehmend zum Mainstream werden.


Nach Endnutzer: Einzelpersonen treiben den Umsatz, Unternehmen treiben das Wachstum
Einzelverbraucher machten 2025 83,42 % des Umsatzes aus und sind damit das größte Segment im Markt für Yoga- und Meditationszentren. Dieses Segment ist stark auf direkte Verbraucherausgaben durch Studiobesuche, App-Abonnements und Retreat-Buchungen angewiesen. Obwohl dies eine stabile Umsatzbasis bietet, weist es auch auf Sättigungsrisiken in reifen Märkten mit hoher Durchdringung hin. Zukünftiges Wachstum soll sich auf die Steigerung der Ausgaben pro Nutzer durch Personalisierung, Community-Programme und ergänzende Angebote konzentrieren, anstatt neue Praktiker zu gewinnen. In Indien wird städtischen Betreibern empfohlen, breitere Strategien zur Steigerung des Wallet-Anteils zu verfolgen, anstatt sich ausschließlich auf die Neukundengewinnung zu verlassen.
Teilnehmer an betrieblichen Gesundheitsprogrammen sollen bis 2031 mit einer CAGR von 11,74 % wachsen und sind damit das am schnellsten wachsende Endnutzersegment. Dies spiegelt einen Wandel in den Arbeitgeberpraktiken wider, bei dem psychisches Wohlbefinden zu einem formalen Bestandteil der Belegschaftsunterstützung wird. Business-to-Business-Verträge senken Akquisitionskosten, verbessern die Umsatzvorhersagbarkeit und erweitern die geografische Reichweite ohne erhebliche Investitionen in Studio-Infrastruktur. Mitarbeiter, die zunächst arbeitgeberfinanzierte Programme nutzen, können später zu direkt zahlenden Nutzern werden, was diesen Kanal besonders relevant für Indiens Bürozentren, Technologiehubs und multinationale Servicezentren macht.
Nach Liefermodus: Studios behaupten ihre Stellung, Hybrid beschleunigt sich
In-Center- bzw. studiobasierte Lieferung machte 2025 57,92 % des Marktanteils im Markt für Yoga- und Meditationszentren aus und unterstreicht die Bedeutung der physischen Präsenz. Dies wird auf soziale Interaktion, direktes Feedback von Lehrkräften und die sensorische Attraktivität von Wellness-Räumen zurückgeführt, die digitale Dienste nur schwer replizieren können. In Indien fördern gemeinschaftsorientierte Routinen und vertrauenswürdige Lehrkräfte die Wiederholungsbesuche. Physische Formate helfen Betreibern auch, sich durch Erlebnisse statt durch Inhaltsvolumen zu differenzieren. Trotz digital-first-Wettbewerbern bleibt das Studiomodell bedeutsam.
Hybride Programme sollen bis 2031 mit einer jährlichen Wachstumsrate (CAGR) von 10,64 % wachsen und sind damit der am schnellsten wachsende Liefermodus im Markt für Yoga- und Meditationszentren. Online-Sitzungen ergänzen nun persönliche Mitgliedschaften, anstatt sie zu ersetzen. Betreiber, die dieses Modell nutzen, berichten von besserer Bindung, höheren durchschnittlichen Einnahmen pro Nutzer und niedrigeren Kundenakquisitionskosten im Vergleich zu Einzelformat-Anbietern. In Indien können Metro-Nutzer zwischen Studiobesuchen digital weiterüben, während Nutzer in kleineren Städten auf Inhalte zugreifen können, ohne ein dichtes lokales Studionetzwerk zu benötigen. Dieser Ansatz erweitert die Reichweite der Betreiber und wahrt gleichzeitig die Glaubwürdigkeit des persnlichen Unterrichts.
Nach Preismodell: Mitgliedschaften sichern den Umsatz, Retreats sichern das Wachstum
Mitgliedschaftsbasierte Programme generierten 2025 42,41 % des Umsatzes und behaupteten ihre Position als primäres Preisformat im Markt für Yoga- und Meditationszentren. Dieses Modell wird wegen seiner vorhersehbaren monatlichen Abrechnung bevorzugt, die die Cashflow-Transparenz verbessert und die Planung für Lehrkräfte, Mietverträge und Stundenpläne unterstützt. Funktionen wie digitale Bibliotheken, Vorrangbuchung und Gastprivilegien steigern den Wert für Abonnenten. Diese Programme sind besonders effektiv in Indiens städtischen Märkten, wo Nutzer Routine mit Flexibilität an Wochentagen und Wochenenden suchen. Pay-per-Session-Optionen bleiben für gelegentliche Nutzer relevant, bieten Betreibern jedoch weniger Umsatzstabilität.
Retreat- und Paketprogramme sollen bis 2031 mit einer jährlichen Wachstumsrate (CAGR) von 10,94 % wachsen und andere Preisformate übertreffen. Dieses Modell profitiert von höheren Buchungswerten und reduzierter Abwanderung nach dem Kauf. Es entspricht dem Trend hin zu gebündelten Wellness-Verpflichtungen gegenüber sporadischer Teilnahme. In Indien spricht dieser Ansatz sowohl die inländische als auch die eingehende Wellness-Nachfrage an, insbesondere wenn Betreiber Praxissitzungen, Unterkunft und digitale Nachbetreuung nach dem Retreat in einem einzigen Angebot kombinieren. Diese Preisstruktur erweist sich zunehmend als widerstandsfähig für Anbieter, die innerhalb definierter Programmzeiträume klaren Mehrwert liefern.
Geografische Analyse
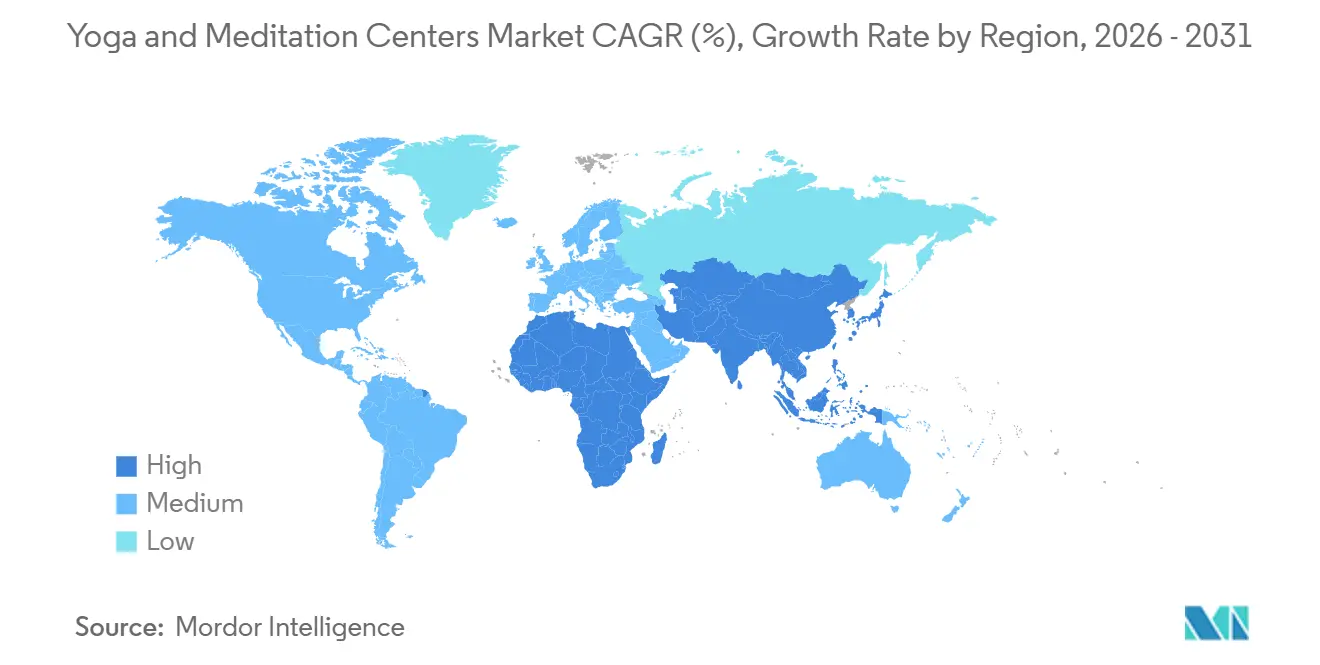
Asien-Pazifik hielt 2025 31,43 % des Marktanteils am Markt für Yoga- und Meditationszentren, angetrieben durch Indiens kulturelle Wurzeln, politische Unterstützung und die Anerkennung von Yoga als kosteneffektive Wellness-Praxis. Das Ministerium für AYUSH förderte Yoga durch Veranstaltungen zum Internationalen Tag des Yoga und steigerte die Teilnahme in städtischen und halbstädtischen Gebieten. Ungedeckter Bedarf an psychischer Gesundheitsversorgung unterstützte ebenfalls das Wachstum, wobei 289 Millionen Menschen in der WHO-Region Südostasien von psychischen, neurologischen oder suchtbedingten Erkrankungen betroffen sind. Städtische Wellness-Ausgaben, digitale Akzeptanz und Retreat-Tourismus in China und Südostasien stärkten den Markt zusätzlich. Nordamerika soll bis 2031 mit einer CAGR von 11,47 % wachsen, unterstützt durch Arbeitgeberinvestitionen in Programme zur psychischen Gesundheit, weit verbreitete Smartphone-Nutzung, Franchise-Modelle und wachsende Akzeptanz digitaler Wellness-Abonnements, die eine Expansion über Großstädte hinaus ermöglichen.
Südamerika soll bis 2031 mit einer CAGR von 7,4 % wachsen, angetrieben durch städtische Wellness-Nachfrage in Brasilien und wachsendes Interesse an englischsprachigen digitalen Inhalten in Chile und Argentinien. Europa soll bis 2031 mit einer CAGR von 5,8 % wachsen, unterstützt durch hohe Wellness-Ausgaben und etablierte Studioinfrastruktur. Deutschland und das Vereinigte Königreich führen den Markt an, während die DSGVO-Compliance die Standards für digitale Wellness-Produkte erhöht hat. Der Nahe Osten und Afrika sollen bis 2031 mit einer CAGR von 8,1 % wachsen, angetrieben durch Wellness-Tourismus und Expatriate-Nachfrage in den Vereinigten Arabischen Emiraten und Saudi-Arabien. Etablierte Marken betrachten die Region zunehmend als kurzfristige Expansionsmöglichkeit. Regionale Trends zeigen, dass Indiens Erbe zwar eine Stärke bleibt, das Wachstum jedoch zunehmend von digitaler Lieferung, arbeitgeberfinanzierter Nachfrage und strukturierten Formaten abhängt.

Wettbewerbslandschaft
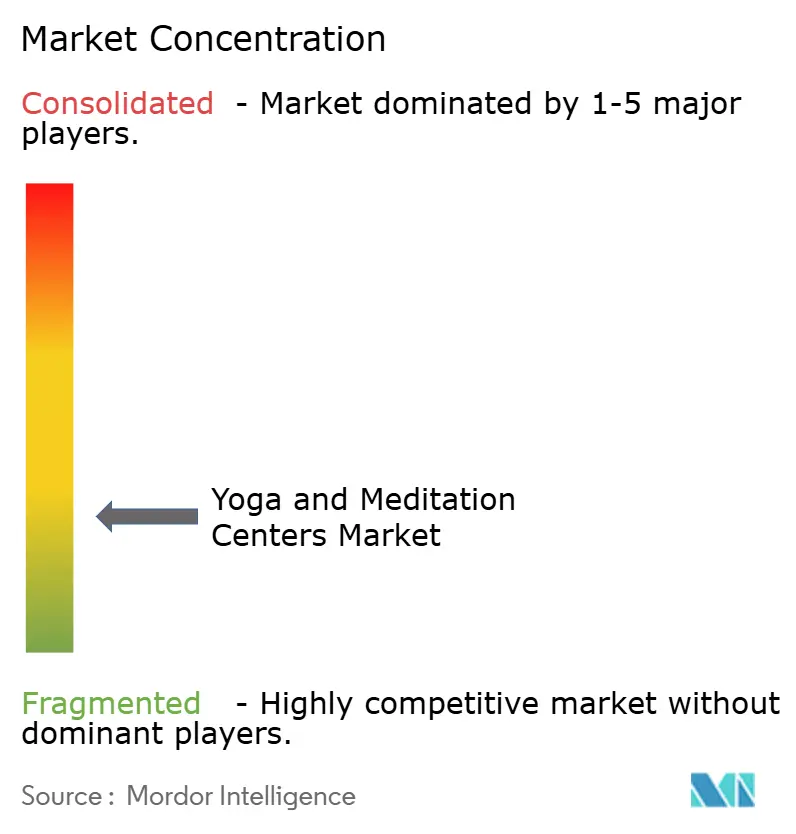
Der Markt für Yoga- und Meditationszentren ist stark fragmentiert, wobei die führenden Akteure einen kleinen Anteil halten. Dies spiegelt den lokalen und vertrauensbasierten Charakter des Marktes wider, bei dem Nutzer oft bestimmten Lehrkräften und Gemeinschaften treu bleiben. Technologieplattformen gestalten den Wettbewerb neu, indem sie Studios aggregieren, Zahlungen verarbeiten und Nutzerdaten sammeln. Die Fusion von Playlist und EGYM integrierte Mindbody, ClassPass und EGYM Wellpass in eine einheitliche Plattform und stärkte die Infrastruktur, während die Studiobasis fragmentiert bleibt. Die Konsolidierung erfolgt über Betriebssysteme und Vertriebsnetzwerke statt über direkten Studiobesitz.
Die Strategien variieren je nach Geschäftsmodell. Digital-first-Akteure konzentrieren sich auf Unternehmensbeziehungen, Versicherungswege und wiederkehrende Inhaltsabonnements. Große Studioketten expandieren durch geografische Verdichtung und Franchising. CorePower Yoga eröffnete ein neues Studio in Del Mar Highlands, San Diego, und betreibt mehrere Standorte in den Vereinigten Staaten und Washington, D.C. YogaSix expandierte international, eröffnete in Tokio und trat früher in Deutschland ein.
Gaia, Inc. konzentriert sich auf exklusive digitale Inhalte und abonnementbasierte Wirtschaftlichkeit. Das Unternehmen meldete erhebliche Einnahmen, eine große Mitgliederbasis in zahlreichen Ländern und eine hohe Bruttomarge. Das unterversorgte mittlere Segment bleibt bedeutsam und bedient Verbraucher, die begrenzte Studiositzungen und eine starke digitale Bibliothek zu einem erschwinglichen Preis suchen. Indiens Nachfragemix bevorzugt Betreiber, die Erschwinglichkeit, Gemeinschaft und hybriden Zugang kombinieren, gegenüber Einzelfokus-Modellen.
Marktführer der Yoga- und Meditationszentren
-
Headspace Inc.
-
Calm.com, Inc.
-
Mindbody, Inc.
-
ClassPass Inc.
-
Gaia, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: CorePower Yoga eröffnete sein 15. San Diego Studio in Del Mar Highlands und betreibt über 220 Standorte in 23 US-Bundesstaaten und Washington, D.C.
- April 2026: STROM Group eröffnete zwei AWŪ urbane Wellness-Sanctuaries in Québec, in Brossard und Québec City, mit einer kombinierten jährlichen Gästekapazität von über 100.000. Das Unternehmen plant, bis 2027 nach Seattle zu expandieren.
- März 2026: Playlist, Muttergesellschaft von Mindbody, ClassPass und Booker, fusionierte mit EGYM, um ein globales Full-Stack-Fitness- und Wellness-Betriebssystem zu schaffen, das mit 7,5 Milliarden USD bewertet wird, mit 785 Millionen USD an neuem Eigenkapital.
- Januar 2026: EGYM und Playlist, unterstützt von Mayfair, kündigten eine Fusionsvereinbarung an und leiteten damit eine plattformgetriebene Konsolidierungsphase in der Fitness- und Wellness-Technologie ein.


Berichtsumfang des globalen Marktes für Yoga- und Meditationszentren
| Yogakurse |
| Meditationsprogramme |
| Wellness- und Retreat-Programme |
| Lehrerausbildungs- und Zertifizierungsprogramme |
| Einzelverbraucher |
| Teilnehmer an betrieblichen Gesundheitsprogrammen |
| In-Center / Studiobasiert |
| Online- / Virtuelle Sitzungen |
| Hybride Programme |
| Mitgliedschaftsbasierte Programme |
| Pay-per-Session |
| Retreat- und Paketprogramme |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Rest von Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Rest von Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest von Naher Osten und Afrika |
| Nach Serviceart | Yogakurse | |
| Meditationsprogramme | ||
| Wellness- und Retreat-Programme | ||
| Lehrerausbildungs- und Zertifizierungsprogramme | ||
| Nach Endnutzer | Einzelverbraucher | |
| Teilnehmer an betrieblichen Gesundheitsprogrammen | ||
| Nach Liefermodus | In-Center / Studiobasiert | |
| Online- / Virtuelle Sitzungen | ||
| Hybride Programme | ||
| Nach Preismodell | Mitgliedschaftsbasierte Programme | |
| Pay-per-Session | ||
| Retreat- und Paketprogramme | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Rest von Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Rest von Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Rest von Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie ist der Wachstumsausblick für Yoga- und Meditationszentren von 2026 bis 2031?
Der Markt für Yoga- und Meditationszentren soll von 14,85 Milliarden USD im Jahr 2026 auf 23,34 Milliarden USD bis 2031 mit einer CAGR von 9,46 % wachsen, unterstützt durch hybride Lieferung, Unternehmensnachfrage und Premium-Retreat-Formate.
Welche Servicekategorie führt den aktuellen Umsatz an, und welche wächst am schnellsten?
Yogakurse führten den Umsatz mit einem Anteil von 46,71 % im Jahr 2025 an, während Wellness- und Retreat-Programme bis 2031 mit einer CAGR von 10,13 % am schnellsten wachsen sollen.
Warum wird die Unternehmensnachfrage für Anbieter immer wichtiger?
Teilnehmer an betrieblichen Gesundheitsprogrammen sollen bis 2031 mit einer CAGR von 11,74 % wachsen, da Arbeitgeber weiterhin Programme zur psychischen Gesundheit finanzieren und strukturierte Stressmanagement-Lösungen suchen.
Welches Lieferformat ist heute am stärksten?
In-Center- bzw. studiobasierte Dienste blieben das größte Format mit einem Umsatzanteil von 57,92 % im Jahr 2025, da Lehrkräfteinteraktion, Gemeinschaft und das physische Übungsumfeld weiterhin von Bedeutung sind.
Warum bleibt Asien-Pazifik die größte Region?
Asien-Pazifik machte 2025 31,43 % des Umsatzes aus, aufgrund von Indiens Yoga-Erbe, der expandierenden regionalen Wellness-Infrastruktur und der breiten ungedeckten Nachfrage nach zugänglicher psychischer Wellness-Unterstützung.
Wie konzentriert ist die Wettbewerbslandschaft?
Der Markt ist fragmentiert, wobei die Top-5-Akteure 2025 22 % des Umsatzes ausmachten und der führende Akteur nur 4 % hielt, obwohl die Software- und Plattformkonsolidierung zunimmt.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
