
Tamaño y Participación del Mercado de Centros de Yoga y Meditación
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 14.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.34 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.46 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centros de Yoga y Meditación por Mordor Intelligence
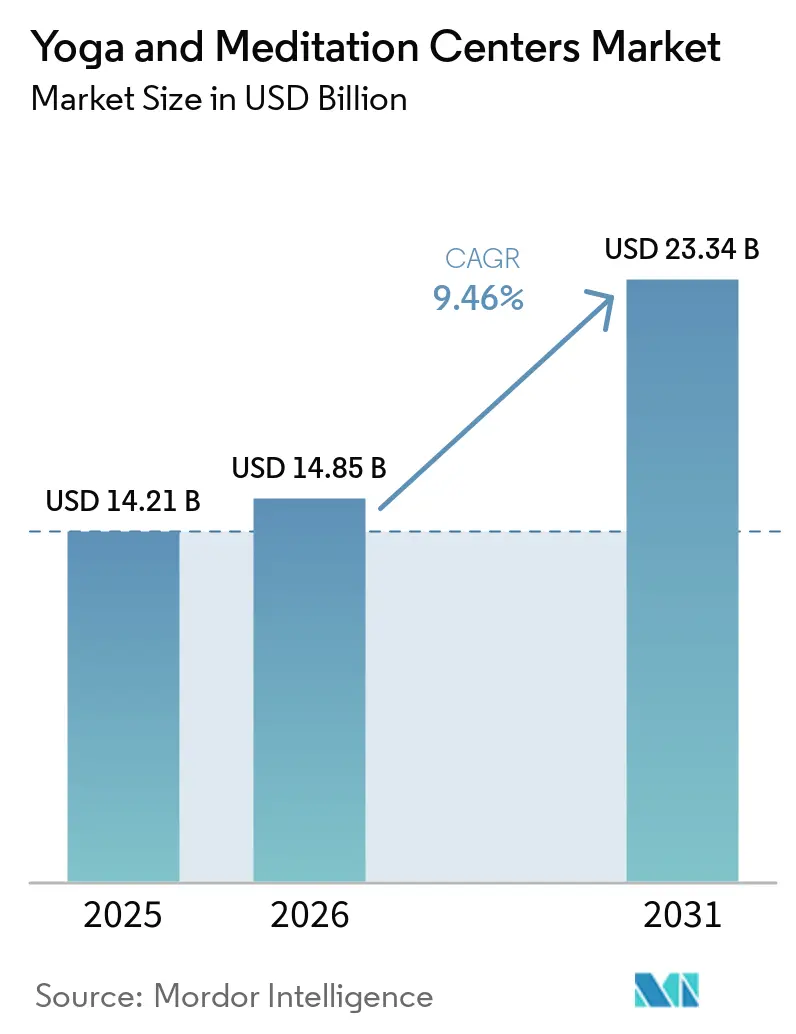
El mercado de centros de yoga y meditación fue valorado en 14,21 mil millones de USD en 2025 y se estima que crecerá desde 14,85 mil millones de USD en 2026 hasta alcanzar los 23,34 mil millones de USD en 2031, a una CAGR del 9,5% durante el período de pronóstico (2026–2031). El crecimiento está impulsado por la creciente necesidad de salud mental y el atractivo de las prácticas mente-cuerpo accesibles y asequibles que atraen a consumidores, empleadores y operadores de bienestar. Asia-Pacífico lideró los ingresos en 2025, mientras que se espera que América del Norte registre el crecimiento más rápido hasta 2031, lo que refleja la influencia de las raíces culturales y la adopción digital en la demanda. Los modelos de servicio híbridos que combinan el acceso a estudios con bibliotecas digitales y sesiones guiadas están mejorando la retención de clientes y los ingresos por usuario. El mercado sigue fragmentado a nivel de estudio, pero la consolidación de plataformas está aumentando en el segmento de software e infraestructura de bienestar, destacada por la fusión de Playlist y EGYM en marzo de 2026. Este cambio crea oportunidades para que los operadores conecten prácticas comunitarias, programas de bienestar corporativo y ofertas de retiros, garantizando al mismo tiempo una calidad de servicio consistente[1].
Conclusiones Clave del Informe
- Por tipo de servicio, las Clases de Yoga representaron el 46,71% de la participación del Mercado de Centros de Yoga y Meditación en 2025, mientras que se proyecta que los Programas de Bienestar y Retiro crezcan a la CAGR más alta del 10,13% para 2031.
- Por usuario final, los Consumidores Individuales representaron el 83,42% de la participación del Mercado de Centros de Yoga y Meditación en 2025, mientras que se proyecta que los Participantes en Bienestar Corporativo crezcan a la CAGR más alta del 11,74% para 2031.
- Por modo de entrega, los servicios En Centro/Basados en Estudio representaron el 57,92% de la participación del Mercado de Centros de Yoga y Meditación en 2025, mientras que se proyecta que los Programas Híbridos crezcan a la CAGR más alta del 10,64% para 2031.
- Por modelo de precios, los Programas Basados en Membresía representaron el 42,41% de la participación del Mercado de Centros de Yoga y Meditación en 2025, mientras que se proyecta que los Programas de Retiro y Paquetes crezcan a la CAGR más alta del 10,94% para 2031.
- Por geografía, Asia-Pacífico capturó el 31,43% de la participación del Mercado de Centros de Yoga y Meditación en 2025, mientras que se proyecta que América del Norte crezca a la CAGR más alta del 11,46% para 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Centros de Yoga y Meditación
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Programas de Alivio del Estrés y Bienestar Mental | +2.8% | Global | Corto plazo (≤ 2 años) |
| Creciente Adopción de Alianzas de Bienestar Corporativo | +1.6% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Modelos de Entrega Híbridos de Yoga y Meditación Guiada | +1.4% | Global, con ganancias tempranas en América del Norte y Asia Oriental | Corto plazo (≤ 2 años) |
| Creciente Demanda de Ofertas de Bienestar Específicas por Edad | +0.9% | América del Norte, Europa, Asia Oriental | Mediano plazo (2-4 años) |
| Mayor Monetización a Través de Paquetes de Membresía y Suscripción | +0.8% | América del Norte, Europa, Australia | Corto plazo (≤ 2 años) |
| Creciente Preferencia por Espacios de Bienestar Mente-Cuerpo Basados en la Comunidad | +0.6% | Núcleo de Asia-Pacífico, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Programas de Alivio del Estrés y Bienestar Mental
El mercado de centros de yoga y meditación está experimentando una creciente demanda impulsada por la necesidad generalizada de apoyo a la salud mental tanto en economías desarrolladas como emergentes. La Organización Mundial de la Salud destaca que las afecciones mentales, neurológicas y relacionadas con el consumo de sustancias afectan a una parte significativa de la población mundial, impulsando la demanda de servicios de bienestar. En la región de Asia-Pacífico, los desafíos de salud mental siguen siendo una preocupación crítica, con millones de personas afectadas. La evidencia que respalda los beneficios de estos servicios también está aumentando. Un metaanálisis de ensayos controlados aleatorizados encontró que los programas de meditación basados en aplicaciones redujeron eficazmente la depresión y la ansiedad en comparación con los grupos de control. Esto refuerza los roles complementarios del yoga y la meditación dentro de estrategias de atención médica más amplias. El mercado se beneficia del gasto de los consumidores, los programas de bienestar de los empleadores y las iniciativas de salud pública, particularmente en India, donde el yoga tiene una fuerte importancia cultural y aceptación[2].
Creciente Adopción de Alianzas de Bienestar Corporativo
La demanda corporativa se está convirtiendo en un motor de crecimiento confiable para el mercado de centros de yoga y meditación, ya que los empleadores priorizan cada vez más el bienestar mental como un enfoque operativo en lugar de un beneficio opcional. Las encuestas indican que todos los empleadores ahora incluyen la salud mental en sus estrategias de bienestar, apoyando programas centrados en la atención plena, la gestión del estrés y el yoga. Los datos oficiales también muestran que muchos empleadores planean mantener o aumentar sus presupuestos de incentivos de bienestar en los próximos años. Esta tendencia es significativa porque los contratos con múltiples empleados ayudan a los proveedores a reducir los costos de adquisición y asegurar ingresos recurrentes sin requerir aumentos proporcionales en la capacidad del estudio. Para los operadores en India, esto crea oportunidades en los centros corporativos urbanos, donde desafíos como el agotamiento laboral, la retención de empleados y los modelos de trabajo híbrido están impulsando la demanda de programas de bienestar estructurados[3].
Expansión de Modelos de Entrega Híbridos de Yoga y Meditación Guiada
La entrega híbrida está transformando el mercado de centros de yoga y meditación al atender a los usuarios que buscan tanto flexibilidad como práctica dirigida por instructores. Según la Unión Internacional de Telecomunicaciones, para 2025, se espera que más del 58% de la población mundial posea un teléfono inteligente, lo que aumenta significativamente la audiencia potencial para el contenido de yoga y meditación bajo demanda. Además, los operadores que combinan el acceso a estudios con contenido digital han reportado mejores tasas de retención, mayores ingresos promedio por usuario y menores costos de adquisición que aquellos que dependen únicamente de un solo modo de entrega. En India, el acceso digital permite a los proveedores de servicios llegar más allá de las áreas de captación de estudios metropolitanos, manteniendo al mismo tiempo la relevancia de los formatos presenciales premium en las principales ciudades. En consecuencia, el mercado está evolucionando hacia un modelo en el que las sesiones en línea complementan las relaciones de membresía en lugar de reemplazar las interacciones en el estudio.
Creciente Demanda de Ofertas de Bienestar Específicas por Edad
El posicionamiento basado en la edad está generando nuevas oportunidades en el mercado de centros de yoga y meditación, ya que las necesidades de bienestar varían significativamente entre adultos mayores, adultos en edad laboral, usuarios prenatales y demografías más jóvenes. Las proyecciones indican que la población de 65 años o más crecerá sustancialmente para 2050, particularmente en Asia-Pacífico y Europa. Esta tendencia está aumentando la demanda de yoga enfocado en la movilidad, ejercicios para mejorar el equilibrio y rutinas de meditación de bajo impacto diseñadas para personas mayores. Al mismo tiempo, los trabajadores más jóvenes se están enfocando en la gestión del estrés desde más temprano, creando demanda de prácticas de atención plena estructuradas para prevenir problemas de salud graves. En India, los esfuerzos del Ministerio de AYUSH, como la promoción del yoga a través del Día Internacional del Yoga anual, han mejorado la conciencia pública y la adopción de formatos de práctica específicos por edad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Dependencia de Instructores y Estandarización Limitada del Servicio | -0.9% | Global | Largo plazo (≥ 4 años) |
| Sensibilidad al Precio Premium en Mercados Urbanos Conscientes del Precio | -0.7% | Asia del Sur, Asia Sudoriental, América del Sur | Mediano plazo (2-4 años) |
| Restricciones de Espacio y Cumplimiento para la Expansión de Estudios | -0.5% | América del Norte, Europa, centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Dificultad para Retener Clientes en Categorías de Bienestar de Bajo Compromiso | -0.6% | Global, con mayor intensidad en mercados con enfoque digital | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alta Dependencia de Instructores y Estandarización Limitada del Servicio
El mercado de centros de yoga y meditación depende en gran medida de la calidad de los instructores, lo que crea desafíos para escalar en comparación con los modelos de bienestar impulsados por software. La lealtad de los miembros a menudo está vinculada a instructores específicos, lo que hace que la rotación de instructores sea un riesgo significativo para el rendimiento del estudio, incluso si la ubicación sigue siendo operativa. Los esfuerzos de estandarización se ven obstaculizados por las diferencias regionales y organizacionales en los estándares de formación y acreditación, lo que complica los procesos de franquicia, suscripción y control de calidad. Los desarrollos regulatorios recientes, como la Ley de Inteligencia Artificial de la Unión Europea, están comenzando a dar forma al uso de herramientas de orientación basadas en tecnología en entornos de bienestar, introduciendo requisitos de cumplimiento adicionales para los operadores que exploran la instrucción asistida por inteligencia artificial. Estos factores presentan colectivamente un desafío de escalabilidad para el mercado, donde lograr una calidad de servicio consistente debe equilibrarse con el mantenimiento de la conexión humana que los usuarios valoran enormemente.
Sensibilidad al Precio Premium en Mercados Urbanos Conscientes del Precio
La sensibilidad al precio representa un desafío significativo en el mercado de centros de yoga y meditación, particularmente en áreas urbanas conscientes de los costos en Asia del Sur y Asia Sudoriental. Las tarifas de membresía en ciudades como Bombay y Yakarta a menudo excluyen a una gran parte de la base de clientes potenciales del acceso a los servicios de estudio. Una investigación de la Universidad Carnegie Mellon destacó que solo un pequeño porcentaje de los usuarios que descargan aplicaciones de meditación permanecen activos después del primer mes, con un uso promedio limitado a unas pocas sesiones. Esto sugiere que las alternativas gratuitas o de bajo costo tienen dificultades para retener a los usuarios a lo largo del tiempo. El mercado enfrenta el desafío de que los servicios de estudio pueden percibirse como costosos, mientras que las opciones digitales no logran fomentar un compromiso sostenido[4]. En India, la adopción de modelos de precios escalonados y la oferta de acceso digital básico con actualizaciones opcionales parece ser un enfoque más práctico en comparación con depender únicamente de una estructura de membresía única.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Yoga en Estudio Domina, pero los Programas de Retiro Lideran el Crecimiento
Las clases de yoga representaron el 46,71% de la participación de mercado de los centros de yoga y meditación en 2025, convirtiéndolas en la principal fuente de ingresos. Esto se debe a su amplio atractivo demográfico, el uso repetido frecuente y el flujo de caja mensual consistente proveniente de horarios regulares. Los Programas de Meditación y los Programas de Formación y Certificación de Instructores generaron menos ingresos, pero desempeñaron un papel estratégico en la mejora del valor de vida del cliente. La formación de instructores es particularmente significativa ya que permite a los estudiantes avanzados hacer la transición hacia la base de instructores. En India, esta progresión es culturalmente aceptada debido a las arraigadas tradiciones de yoga.
Se proyecta que los Programas de Bienestar y Retiro crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10,13% hasta 2031, convirtiéndolos en el tipo de servicio de más rápido crecimiento en el mercado de centros de yoga y meditación. Este crecimiento refleja un cambio hacia experiencias inmersivas de varios días que combinan yoga, meditación, orientación nutricional y recuperación. Estos programas generan mayores ingresos por cliente en comparación con los planes mensuales estándar. India está bien posicionada en este segmento debido a su herencia de yoga, el atractivo de los retiros y la visibilidad durante el Día Internacional del Yoga, lo que mejora su credibilidad para el turismo inmersivo y los formatos residenciales orientados a la práctica. Los operadores deben gestionar cuidadosamente el cumplimiento relacionado con la alimentación, el alojamiento y la salud a medida que los formatos de retiro se vuelven más convencionales.
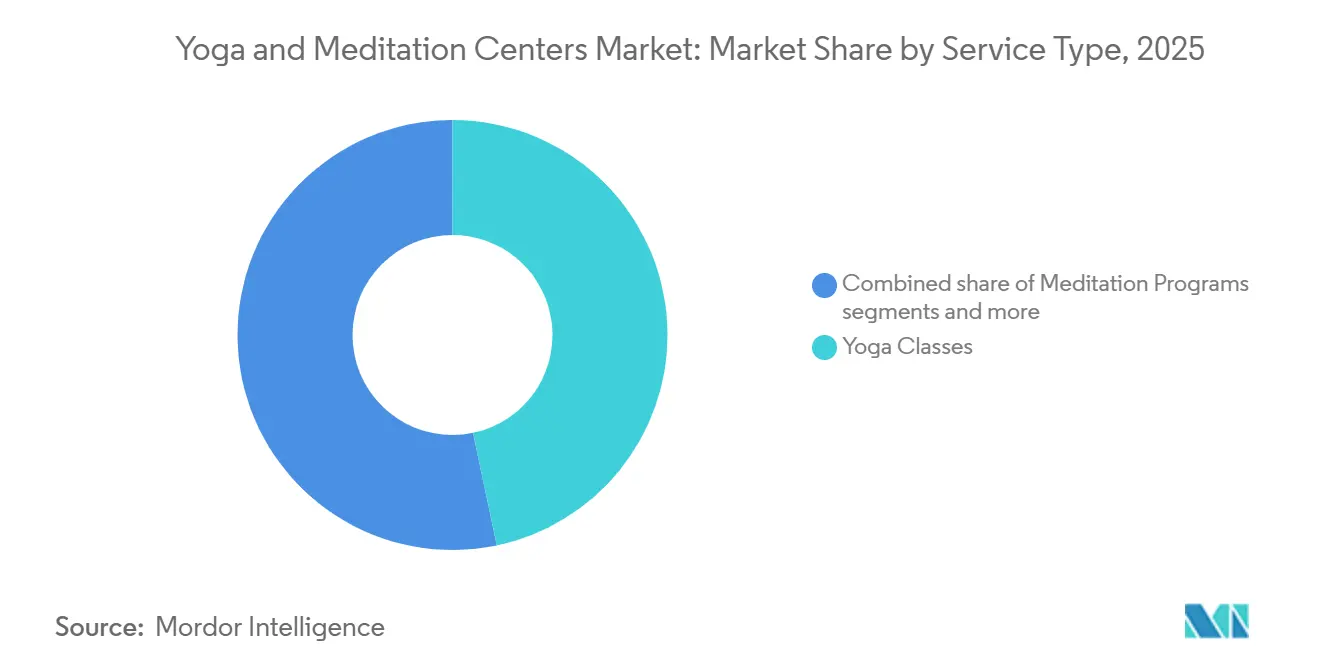
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final: Los Individuos Impulsan los Ingresos, las Corporaciones Impulsan el Crecimiento
Los Consumidores Individuales representaron el 83,42% de los ingresos en 2025, convirtiéndolos en el segmento más grande del mercado de centros de yoga y meditación. Este segmento depende en gran medida del gasto directo del consumidor a través de visitas a estudios, suscripciones a aplicaciones y reservas de retiros. Si bien esto proporciona una base de ingresos estable, también indica riesgos de saturación en mercados maduros con alta penetración. Se espera que el crecimiento futuro se centre en aumentar el gasto por usuario a través de la personalización, los programas comunitarios y las ofertas complementarias, en lugar de adquirir nuevos practicantes. En India, se aconseja a los operadores urbanos adoptar estrategias más amplias de participación en la cartera en lugar de depender únicamente de la adquisición de nuevos clientes.
Se proyecta que los Participantes en Bienestar Corporativo crezcan a una CAGR del 11,74% hasta 2031, convirtiéndolo en el segmento de usuario final de más rápido crecimiento. Esto refleja un cambio en las prácticas de los empleadores, con el bienestar mental convirtiéndose en una parte formal del apoyo a la fuerza laboral. Los contratos entre empresas reducen los costos de adquisición, mejoran la previsibilidad de los ingresos y amplían el alcance geográfico sin inversiones significativas en infraestructura de estudios. Los empleados que inicialmente utilizan programas financiados por el empleador pueden posteriormente convertirse en usuarios de pago directo, lo que hace que este canal sea particularmente relevante para los centros de oficinas, los centros tecnológicos y los centros de servicios multinacionales de India.
Por Modo de Entrega: Los Estudios Mantienen su Posición, los Híbridos se Aceleran
La entrega en centro/basada en estudio representó el 57,92% de la participación de mercado en el mercado de centros de yoga y meditación en 2025, lo que subraya la importancia de la asistencia física. Esto se atribuye a la interacción social, la retroalimentación directa del instructor y el atractivo sensorial de los espacios de bienestar, que los servicios digitales tienen dificultades para replicar. En India, las rutinas impulsadas por la comunidad y los instructores de confianza fomentan la asistencia repetida. Los formatos físicos también ayudan a los operadores a diferenciarse a través de la experiencia en lugar del volumen de contenido. A pesar de los competidores con enfoque digital, el modelo de estudio sigue siendo significativo.
Se espera que los programas híbridos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10,64% hasta 2031, convirtiéndolos en el modo de entrega de más rápido crecimiento en el mercado de centros de yoga y meditación. Las sesiones en línea ahora complementan las membresías presenciales en lugar de reemplazarlas. Los operadores que utilizan este modelo reportan mejor retención, mayores ingresos promedio por usuario y menores costos de adquisición de clientes en comparación con los proveedores de formato único. En India, los usuarios metropolitanos pueden continuar la práctica digital entre visitas al estudio, mientras que los usuarios de ciudades más pequeñas acceden al contenido sin una densa red de estudios locales. Este enfoque amplía el alcance de los operadores mientras mantiene la credibilidad de la instrucción presencial.
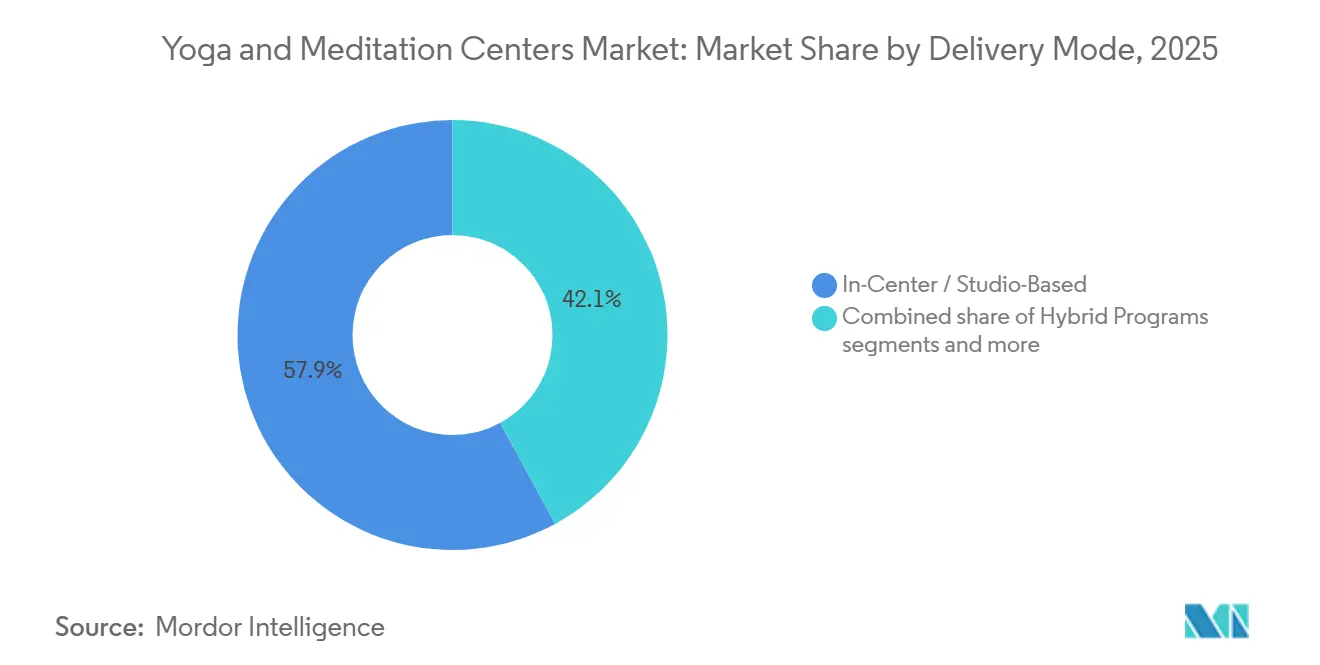
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Precios: Las Membresías Anclan los Ingresos, los Retiros Anclan el Crecimiento
Los programas basados en membresía generaron el 42,41% de los ingresos en 2025, manteniendo su posición como el formato de precios principal en el mercado de centros de yoga y meditación. Este modelo es preferido por su facturación mensual predecible, que mejora la visibilidad del flujo de caja y apoya la planificación de instructores, arrendamientos y programación. Características como bibliotecas digitales, reservas prioritarias y privilegios para invitados mejoran el valor para los suscriptores. Estos programas son particularmente efectivos en los mercados urbanos de India, donde los usuarios buscan rutina con flexibilidad durante los días de semana y los fines de semana. Las opciones de pago por sesión siguen siendo relevantes para los usuarios ocasionales, pero proporcionan menos estabilidad de ingresos para los operadores.
Se espera que los programas de retiro y paquetes crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10,94% hasta 2031, superando a otros formatos de precios. Este modelo se beneficia de valores de reserva más altos y menor abandono después de la compra. Se alinea con la tendencia hacia compromisos de bienestar agrupados sobre la participación esporádica. En India, este enfoque aborda tanto la demanda de bienestar nacional como la entrante, especialmente cuando los operadores combinan sesiones de práctica, alojamiento y seguimiento digital posterior al retiro en una sola oferta. Esta estructura de precios es cada vez más resiliente para los proveedores que ofrecen un valor claro dentro de períodos de programa definidos.
Análisis Geográfico
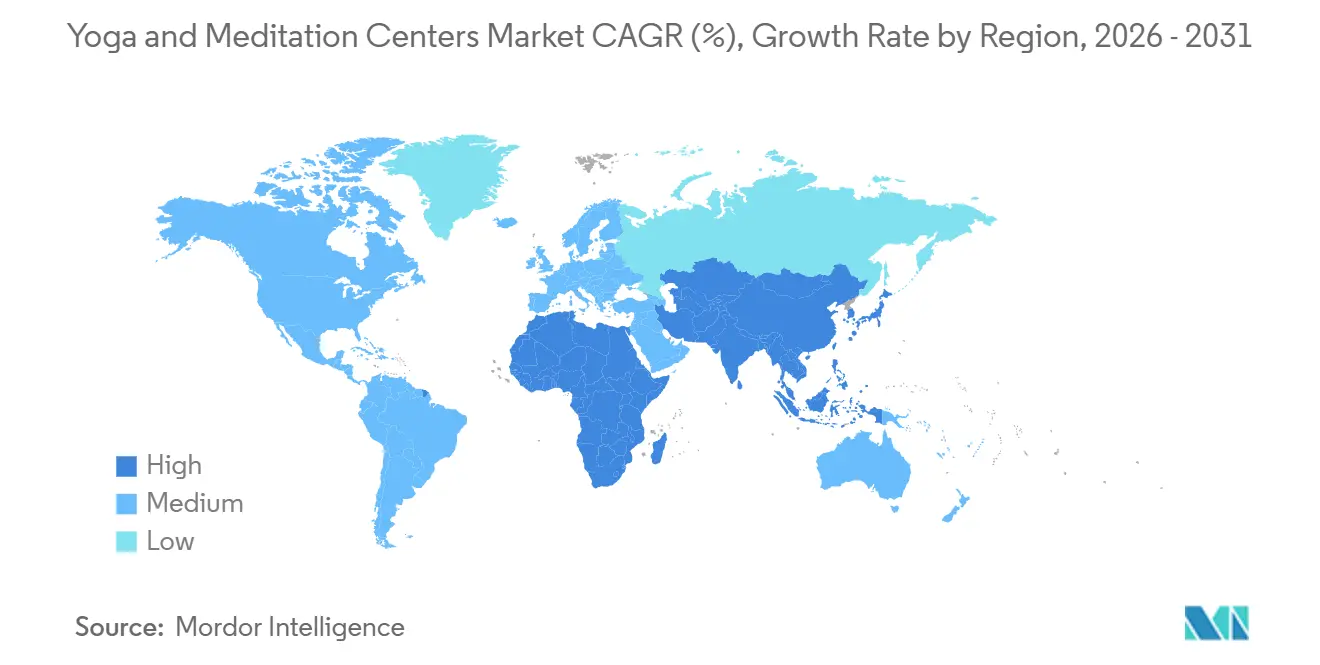
Asia-Pacífico representó el 31,43% de la participación del mercado de centros de yoga y meditación en 2025, impulsado por las raíces culturales de India, el apoyo de políticas públicas y el reconocimiento del yoga como una práctica de bienestar rentable. El Ministerio de AYUSH promovió el yoga a través de eventos del Día Internacional del Yoga, aumentando la participación en áreas urbanas y semiurbanas. Las necesidades de salud mental no satisfechas también apoyaron el crecimiento, con 289 millones de personas en la región de Asia Sudoriental de la Organización Mundial de la Salud afectadas por afecciones mentales, neurológicas o relacionadas con el consumo de sustancias. El gasto en bienestar urbano, la adopción digital y el turismo de retiro en China y el Sudeste Asiático impulsaron aún más el mercado. Se proyecta que América del Norte crezca a una CAGR del 11,47% hasta 2031, respaldada por las inversiones de los empleadores en programas de salud mental, el uso generalizado de teléfonos inteligentes, los modelos de franquicia y la creciente aceptación de las suscripciones digitales de bienestar, lo que permite la expansión más allá de las principales ciudades.
Se espera que América del Sur crezca a una CAGR del 7,4% hasta 2031, impulsada por la demanda de bienestar urbano en Brasil y el creciente interés en contenido digital en inglés en Chile y Argentina. Se prevé que Europa crezca a una CAGR del 5,8% hasta 2031, respaldada por el alto gasto en bienestar y la infraestructura de estudios establecida. Alemania y el Reino Unido lideran el mercado, mientras que el cumplimiento del Reglamento General de Protección de Datos ha elevado los estándares para los productos de bienestar digital. Se proyecta que Oriente Medio y África crezcan a una CAGR del 8,1% hasta 2031, impulsados por el turismo de bienestar y la demanda de expatriados en los Emiratos Árabes Unidos y Arabia Saudita. Las marcas establecidas consideran cada vez más la región como una oportunidad de expansión a corto plazo. Las tendencias regionales indican que, si bien la herencia de India sigue siendo una fortaleza, el crecimiento depende cada vez más de la entrega digital, la demanda financiada por empleadores y los formatos estructurados.

Panorama Competitivo
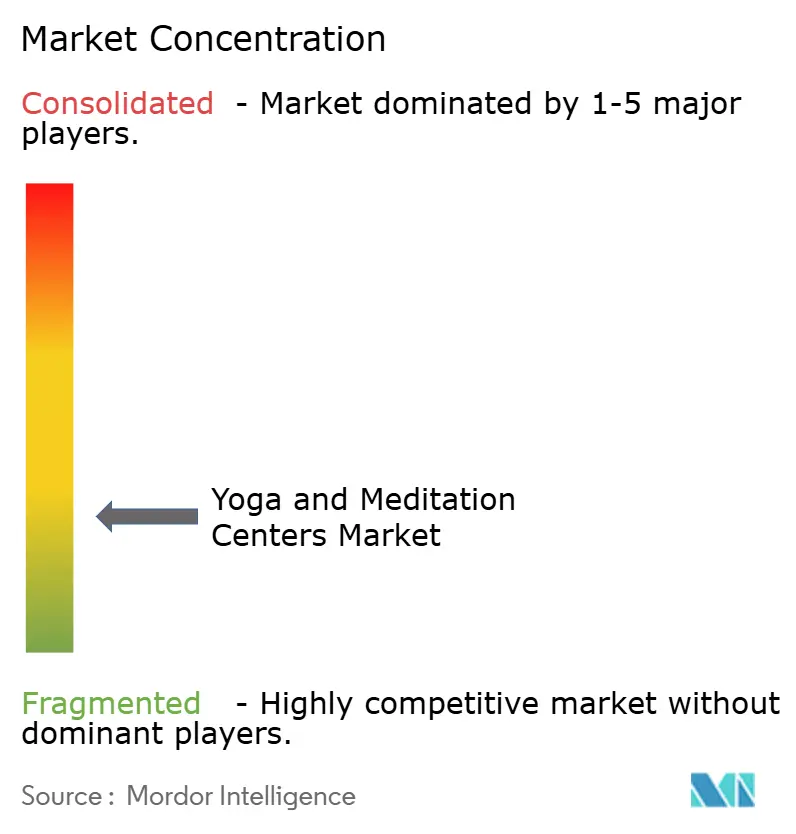
El mercado de centros de yoga y meditación está muy fragmentado, con los principales actores manteniendo una pequeña participación. Esto refleja la naturaleza local y basada en la confianza del mercado, donde los usuarios a menudo permanecen leales a maestros y comunidades específicos. Las plataformas tecnológicas están reformando la competencia al agregar estudios, procesar pagos y recopilar datos de usuarios. La fusión de Playlist y EGYM integró Mindbody, ClassPass y EGYM Wellpass en una plataforma unificada, fortaleciendo la infraestructura mientras la base de estudios sigue fragmentada. La consolidación está ocurriendo a través de sistemas operativos y redes de distribución en lugar de la propiedad directa de estudios.
Las estrategias varían según el modelo de negocio. Los actores con enfoque digital se centran en relaciones empresariales, vías de aseguradoras y suscripciones de contenido recurrente. Las grandes cadenas de estudios se expanden a través de la densificación geográfica y las franquicias. CorePower Yoga abrió un nuevo estudio en Del Mar Highlands, San Diego, manteniendo operaciones en múltiples ubicaciones en los Estados Unidos y Washington D.C. YogaSix se expandió internacionalmente, lanzándose en Tokio y entrando anteriormente en Alemania.
Gaia, Inc. se centra en contenido digital exclusivo y economía basada en suscripciones. Reportó ingresos significativos, una gran base de miembros en numerosos países y un alto margen bruto. El segmento medio desatendido sigue siendo significativo, atendiendo a consumidores que buscan sesiones de estudio limitadas y una sólida biblioteca digital a un precio asequible. La combinación de demanda de India favorece a los operadores que combinan asequibilidad, comunidad y acceso híbrido sobre los modelos de enfoque único.
Líderes de la Industria de Centros de Yoga y Meditación
-
Headspace Inc.
-
Calm.com, Inc.
-
Mindbody, Inc.
-
ClassPass Inc.
-
Gaia, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: CorePower Yoga abrió su 15.º estudio en San Diego en Del Mar Highlands y opera más de 220 ubicaciones en 23 estados de los Estados Unidos y Washington D.C.
- Abril de 2026: STROM Group abrió dos santuarios de bienestar urbano AWŪ en Quebec, ubicados en Brossard y la Ciudad de Quebec, con una capacidad anual combinada de huéspedes de más de 100.000. La empresa planea expandirse a Seattle para 2027.
- Marzo de 2026: Playlist, empresa matriz de Mindbody, ClassPass y Booker, se fusionó con EGYM para crear un sistema operativo global de fitness y bienestar de pila completa valorado en 7,5 mil millones de USD, con 785 millones de USD en nuevo capital.
- Enero de 2026: EGYM y Playlist, respaldadas por Mayfair, anunciaron un acuerdo de fusión, iniciando una fase de consolidación impulsada por plataformas en tecnología de fitness y bienestar.


Alcance del Informe Global del Mercado de Centros de Yoga y Meditación
| Clases de Yoga |
| Programas de Meditación |
| Programas de Bienestar y Retiro |
| Programas de Formación y Certificación de Instructores |
| Consumidores Individuales |
| Participantes en Bienestar Corporativo |
| En Centro / Basado en Estudio |
| Sesiones en Línea / Virtuales |
| Programas Híbridos |
| Programas Basados en Membresía |
| Pago por Sesión |
| Programas de Retiro y Paquetes |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Clases de Yoga | |
| Programas de Meditación | ||
| Programas de Bienestar y Retiro | ||
| Programas de Formación y Certificación de Instructores | ||
| Por Usuario Final | Consumidores Individuales | |
| Participantes en Bienestar Corporativo | ||
| Por Modo de Entrega | En Centro / Basado en Estudio | |
| Sesiones en Línea / Virtuales | ||
| Programas Híbridos | ||
| Por Modelo de Precios | Programas Basados en Membresía | |
| Pago por Sesión | ||
| Programas de Retiro y Paquetes | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva de crecimiento para los centros de yoga y meditación de 2026 a 2031?
Se prevé que el mercado de centros de yoga y meditación crezca desde 14,85 mil millones de USD en 2026 hasta 23,34 mil millones de USD en 2031 a una CAGR del 9,46%, respaldado por la entrega híbrida, la demanda corporativa y los formatos de retiro premium.
¿Qué categoría de servicio lidera los ingresos actuales y cuál está creciendo más rápido?
Las Clases de Yoga lideraron los ingresos con una participación del 46,71% en 2025, mientras que se proyecta que los Programas de Bienestar y Retiro crezcan más rápido a una CAGR del 10,13% hasta 2031.
¿Por qué la demanda corporativa se está volviendo importante para los proveedores?
Se espera que los Participantes en Bienestar Corporativo crezcan a una CAGR del 11,74% hasta 2031, ya que los empleadores continúan financiando programas de bienestar mental y buscan soluciones estructuradas de gestión del estrés.
¿Cuál es el formato de entrega más sólido en la actualidad?
Los servicios En Centro o Basados en Estudio se mantuvieron como el formato más grande, con una participación de ingresos del 57,92% en 2025, porque la interacción con el instructor, la comunidad y el entorno de práctica física siguen siendo importantes.
¿Por qué Asia-Pacífico sigue siendo la región más grande?
Asia-Pacífico representó el 31,43% de los ingresos en 2025 debido a la herencia de yoga de India, la expansión de la infraestructura de bienestar regional y la amplia demanda no satisfecha de apoyo accesible a la salud mental.
¿Qué tan concentrado está el panorama competitivo?
El mercado está fragmentado, con los 5 principales actores representando el 22% de los ingresos en 2025 y el principal actor representando solo el 4%, aunque la consolidación de software y plataformas está aumentando.


 Sus datos están seguros y nunca se venden ni se comparten.
