
倉庫ラッキング市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 10.76 十億米ドル |
| 市場規模 (2032) | 14.02 十億米ドル |
| 成長率 (2027 - 2032) | 5.43 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる倉庫ラッキング市場分析
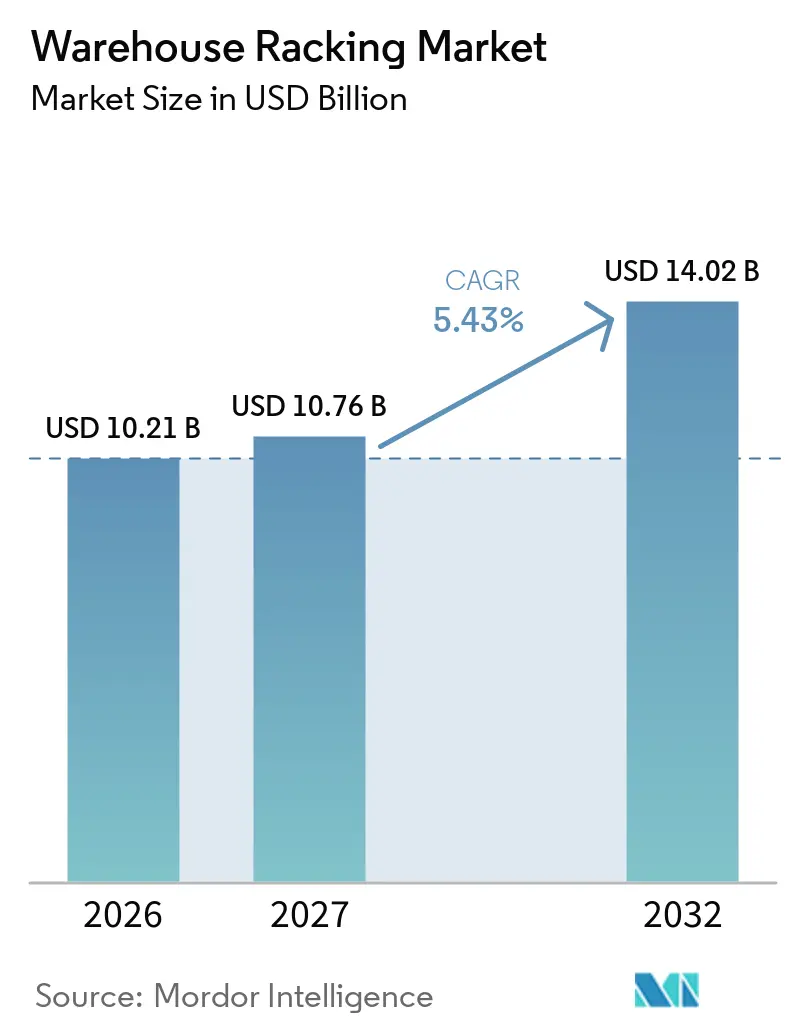
倉庫ラッキング市場規模は2026年に10.21 ビリオン 米ドルと評価され、2027年の10.76 ビリオン 米ドルから2032年には14.02 ビリオン 米ドルへ、予測期間(2027年~2032年)においてCAGR 5.43%で成長すると推定されています。Eコマースのフルフィルメントネットワーク、医薬品コールドストレージ、および南アジア・東南アジアにおける倉庫の近代化が、より迅速な在庫移動に対応できる保管システムへの需要を牽引しています。倉庫ラッキング市場は、自動フルフィルメント設備と統合するシステムへと移行しており、サプライヤー選定においてエンジニアリング能力がますます重要になっています。自動化に必要な鉄鋼コストと資本は個別プロジェクトを遅延させる可能性がありますが、追加保管容量の必要性を低下させるものではありません。柔軟なレイアウトと自動化への実践的な移行経路を組み合わせるサプライヤーは、新規施設と既存の物流センターの両方からの需要に対応できます。こうした状況により、倉庫ラッキング市場は適応性が高く、高密度で自動化対応の設計に注力し続けています。
主要レポートのポイント
- ラッキングタイプ別では、調整可能パレットラッキングが2026年の倉庫ラッキング市場シェアの45.13%を占め、2032年にかけてCAGR 6.13%で成長すると予測されています。
- 業種別では、小売・Eコマースが2026年の倉庫ラッキング市場シェアの35.78%を占め、医薬品・ヘルスケアは2032年にかけてCAGR 7.05%で成長すると予測されています。
- システム別では、静的ラッキングシステムが2026年の倉庫ラッキング市場シェアの52.61%を占め、自動化ラッキングシステムは2032年にかけてCAGR 6.74%で成長すると予測されています。
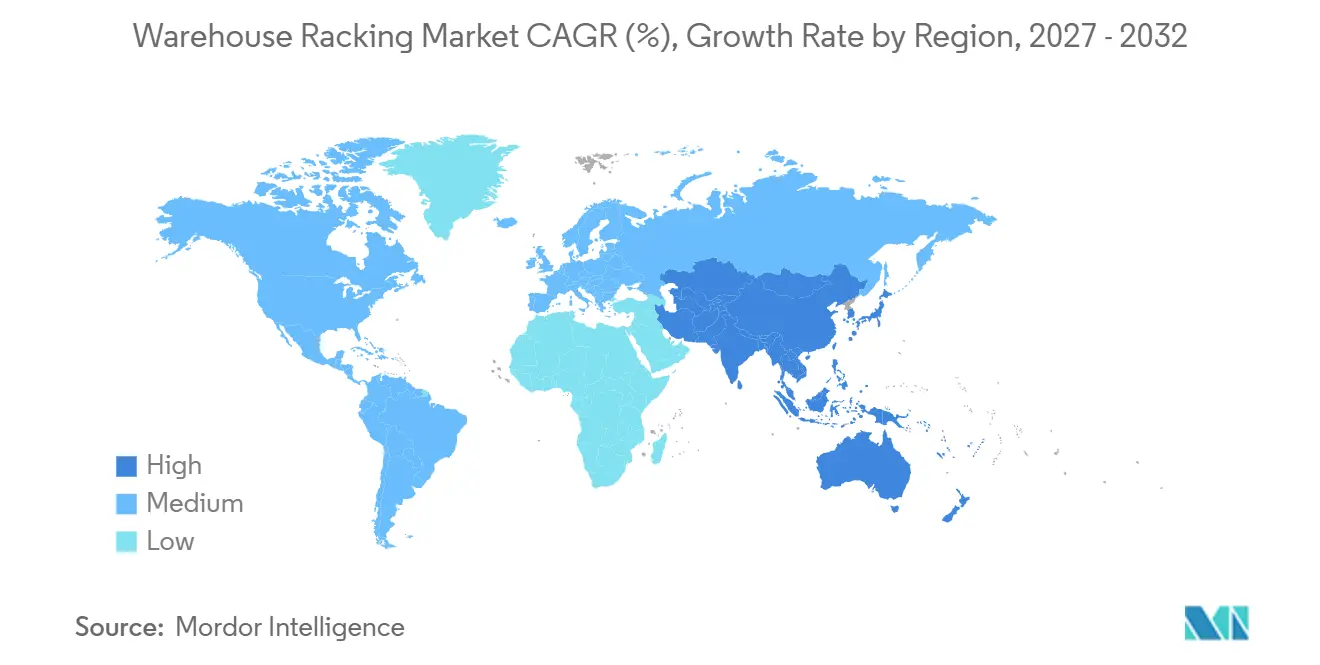
- 地域別では、北米が2026年の倉庫ラッキング市場シェアの36.26%を占め、アジア太平洋は2032年にかけてCAGR 6.52%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の倉庫ラッキング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースフルフィルメントの拡大 | +1.5% | 世界規模、北米・西欧・アジア太平洋(APAC)コアに集中 | 短期(2年以内) |
| 倉庫自動化および自動倉庫・自動搬出システム(AS/RS)の統合 | +1.2% | 北米、ドイツ、日本、韓国 | 中期(2~4年) |
| 垂直空間の最適化と工業用不動産コスト | +0.8% | 北米沿岸部、北欧、シンガポール、東京圏 | 中期(2~4年) |
| コールドチェーンおよび医薬品保管の拡大 | +0.9% | 世界規模、北米・ドイツ・ベルギー・インドで早期に顕在化 | 短期(2年以内) |
| モジュール式・再構成可能な倉庫レイアウト | +0.6% | 北米および欧州、APACコアへの波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースフルフィルメントの拡大
Eコマースの成長により、より広範な地域のフルフィルメントノードにわたってラッキングへの需要が高まっています。その影響は追加床面積にとどまらず、施設は混合在庫と迅速な補充をサポートするレイアウも必要としています。Maerskは2026年7月、マサチューセッツ州ホープデールに1億米ドル規模・617,000平方フィートのフルフィルメントハブを開設し、ピーク時には1日最大330,000ユニットを処理する能力を持ちます[1]。これらのプロジェクトは、品揃えや注文パターンが急速に変化する可能性があるため、静的保管よりも調整可能な構成を好みます。倉庫ラッキング市場は、現在の手動プロセスをサポートし、将来の自動化アップグレードにも対応できるシステムをオペレーターが選択することで恩恵を受けます。同様のニーズは大規模なオムニチャネル施設でも明らかであり、保管設備は将来のレイアウト変更を制限することなく、より高いスループットをサポートしなければなりません。
倉庫自動化とAS/RSの統合
自動化により、ラッキングは基本的な製造部品から倉庫システムの精密に仕様化された部品へと変化しています。自動倉庫・自動搬出システムは、クレーン、シャトル、コンベヤー、ソフトウェアがラック構造を中心に稼働するため、一貫した寸法、荷重分散、および構造性能を必要とします。Swisslogは2026年6月、ニュルンベルクのLebkuchen-Schmidtの物流センターに6台のVecturaパレットスタッカークレーンを設置し、17,000ビンを収容するAutoStoreシステムも導入しました。このような設置により、競争入札において自動化の経験とエンジニアリングの資格がより重要になっています。倉庫ラッキング市場は、互換性のある構造を提供し、より広範なマテリアルハンドリングシステムと連携できるサプライヤーをより高く評価するようになっています。ラックメーカー協会(RMI)および欧州規格に基づく要件により、自動化主導のプロジェクトにおける技術的資格の重要性がさらに高まっています。
コールドチェーンおよび医薬品保管の拡大
医薬品サプライチェーンは、厳格な運用条件を満たす高密度の温度管理保管を必要とします。これらのプロジェクトは、防食処理、適切な鋼種、およびトレーサビリティと温度管理システムに対応したレイアウトを提供できるサプライヤーを好みます。Moviantoは2026年9月、ドイツのヴィースロッホに30,000平方メートルの医薬品コールドストレージ施設を開設し、2℃~8℃で10,000パレットポジション、-20℃~-26℃で2,400ポジションを備えています。この施設には超低温容量の計画も含まれており、特殊な保管インフラの必要性を強調しています。この需要は認定ラッキングサプライヤーにとってより保護された地位を支持しており、従来の常温グレードのシステムでは必要な条件を満たせない場合があります。医薬品投資は、ライフサイエンスの生産・流通ネットワークが確立された地域において、倉庫ラッキング市場を支援しています。
垂直空間の最適化と工業用不動産コスト
土地・建物コストの高騰により、倉庫オペレーターはより多くの垂直空間を活用するようになっています。高層システムは既存のフットプリント内で保管容量を増加させ、追加の床面積を確保する必要性を低減できます。商船三井は、シンガポールのOMEGA 1に共同投資しておりこれは総面積71,000平方メートルの5階建て自動物流施設で、全フロアからアクセス可能な高さ40メートルの組み込み型自動倉庫・自動搬出システム(AS/RS)を備えています。このプロジェクトは2028年の完成を予定しており、推定費用はシンガポールドル2億6,000万(2026年時点のレートで1億9,500万米ドル相当)です。倉庫ラッキング市場は、高層施設がクレーンやその他の自動化設備と連携するよう設計されたラック構造を必要とするため、このアプローチから恩恵を受けています。北米、欧州、シンガポール、日本の高密度都市物流市場は、これらのシステムにとって引き続き重要な拠点となる見込みです。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期コストと資金調達上の制約 | -1.1% | 世界規模、南米・中東・アフリカ・新興APACマーケットで最も顕著 | 中期(2~4年) |
| 鉄鋼価格とエンジニアリングプロジェクトコストの変動 | -0.9% | 世界規模、北米および輸入依存型製造市場で最も深刻 | 短期(2年以内) |
| 既存建物における改修の複雑さ | -0.6% | 欧州、日本、北米の既成都市回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期コストと資金調達上の制約
倉庫の完全自動化には、構造ラッキング、搬送設備、ソフトウェア、設置、施設準備への多大な初期投資が必要です。これは、完全な自動化システムに資本を投入できない中規模の3PLプロバイダーや地域メーカーにとって困難な場合があります。その結果、多くのオペレーターは保管または自動化システムの一部を先行導入する段階的なプロジェクトを好みます。このアプローチは投資の柔軟性を維持しますが、当初のビジネスケースを支える即時の密度とスループットの向上が低下する可能性があります。2020年・2021年と比較して依然として高い借入コストは、北米と欧州における承認サイクルを長引かせ続けています。倉庫ラッキング市場はモジュール式システムを通じてこれらの顧客にサービスを提供できますが、注文規模が小さくなり、プロジェクトの意思決定に時間がかかる場合があります。
鉄鋼価格とエンジニアリングプロジェクトコストの変動
鉄鋼は倉庫ラッキングに使用される主要材料であるため、価格変動はプロジェクト予算とサプライヤーの利益率に影響します。米国の熱延コイル価格は2025年12月から2026年8月にかけて22.0%上昇し、2025年6月以降は第232条関税により多くの鉄鋼輸入品のコスト下限が引き上げられました[2]。資材コスト上昇前に価格設定されたプロジェクトは、新たな入札や調達の遅延が必要になる場合があります。基礎的な容量需要が持続していても、バイヤーはプロジェクトを延期する場合があります。安定した調達体制を持つサプライヤーは顧客の不確実性を一部軽減でき、入札での地位を改善できる可能性があります。したがって、コストの変動は長期的なラッキングシステムへの需要よりも、注文のタイミングに直接影響します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ラッキングタイプ別:調整可能パレットラッキングが規模と成長でリード
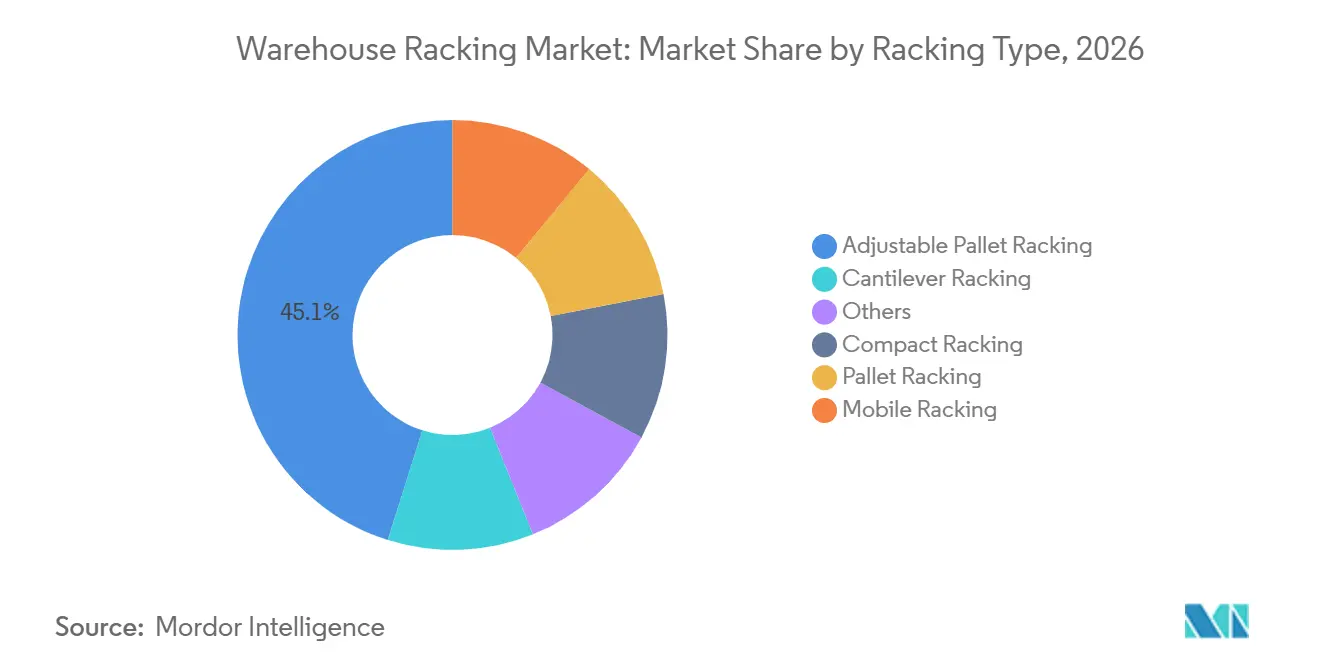
調整可能パレットラッキングは2026年の倉庫ラッキング市場シェア45.13%を占め、2032年にかけてCAGR 6.13%で成長すると予測されています。これはセグメント内で最大のラッキングタイプであり、最も成長が速いカテゴリーでもあります。その地位は、製品ミックス、パレット寸法、フルフィルメント方法が変化した際にレイアウトを改訂できる必要性を反映しています。小売業者とEコマースオペレーターは、ラック構造全体を交換することなく、多様な在庫に対応するために調整可能なベイを使用できます。このフォーマットは、シャトルや自律移動ロボットとの後の統合に向けた実践的な出発点としても機能します。この柔軟性により、アップグレードの経路を確保しながら初期支出を抑えたい施設に適しています。
コンパクトラッキングは、保管密度が中心的な要件となるコールドチェーンおよび日用消費財施設に関連しています。従来のパレットラッキングは、標準的なフォークリフト操作との互換性と低い初期コストから、製造業および一般商品において引き続き広く使用されています。モバイルラッキングは固定通路スペースを削減でき、冷蔵立方スペースの運用コストが高い場合に特に有用です。カンチレバーラッキングは、パレット保管に適さない建材、木材、パイプ、その他の製品にとって引き続き重要です。Mecaluxは2025年にEコマースフルフィルメントセンター向けのモジュール式高密度保管ラックを導入し、密度と適応性を組み合わせたシステムへの継続的なシフトを反映しています。倉庫ラッキング市場は、エンドユーザー間で貨物形態、在庫回転速度、運用温度が大きく異なるため、複数のラッキングタイプを引き続き使用します。

業種別:医薬品の成長が小売・Eコマースの規模を補完
小売・Eコマースは2026年の倉庫ラッキング市場シェアの35.78%を占め、医薬品・ヘルスケアは2032年にかけてCAGR 7.05%で拡大すると予測されています。フルフィルメントセンターが幅広い製品範囲と頻繁な注文処理のための保管を必要とするため、小売・Eコマースは引き続き最大の業種です。この業種は、新規物流センターとオムニチャネルネットワークに対応する既存サイトのアップグレードの両方に投資しています。バイオ医薬品、バイオシミラー、温度管理が必要な医療製品が特殊な保管を必要とするため、医薬品・ヘルスケアセグメントはより速く成長しています。これらのセグメントにおける調達決定は、購入価格だけでなく、適正流通基準(GDP)要件と運用条件によって形成されます。これにより、構造的および温度関連の性能を文書化できるサプライヤーへの需要が生まれます。
Vetter Pharmaは、ラーフェンスブルクの倉庫拡張に1億5,000万ユーロ(1億6,500万米ドル)以上の投資を発表しました。このプロジェクトにより16,000パレットスペースが追加され、同社のクール保管パレット容量は68,000に達します。製業は、自動車、電子機器、工業製品セクターにわたるバッファー保管と完成品ハンドリングの安定した需要源であり続けています。食品・飲料は、湿度管理および低温環境で稼働できるラッキングを必要とし、医薬品仕様との一部重複が生じています。その他の用途には、データセンターサポート、倉庫業、農業用保管、小売バックルーム保管が含まれます。これらの業種全体にわたり、倉庫ラッキング市場はコモディティ保管要件とますます特殊化するアプリケーションのバランスを取る必要があります。
システム別:静的システムがリード、自動化システムが加速
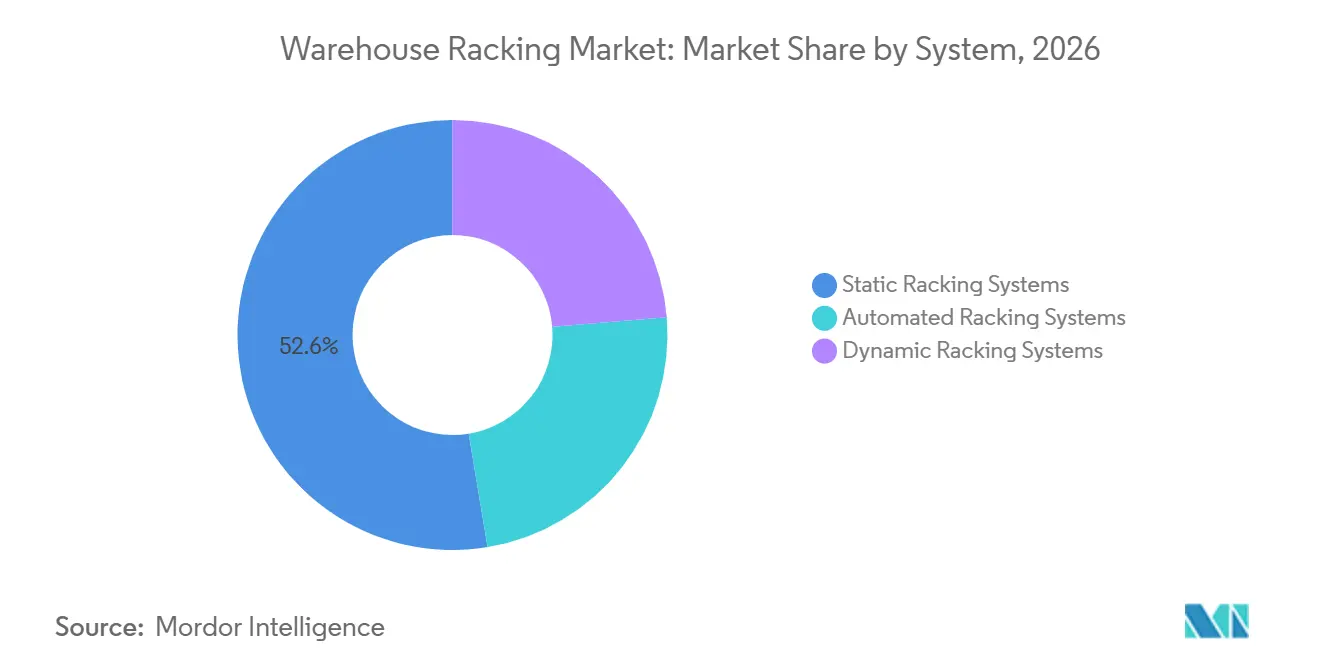
静的ラッキングシステムは2026年の倉庫ラッキング市場シェアの52.61%を占め、自動化ラッキングシステムは2032年にかけてCAGR 6.74%で成長すると予測されています。設置済みベースのサービス寿命が一般的に15年から25年と長いため、静的システムは引き続き最大のカテゴリーです。新規施設がより多くの自動化を採用しても、既存のラックをすぐに交換する必要はありません。この大規模な設置済みベースと新規投資活動の差異が、静的システムが首位シェアを維持する理由を説明しています。新しいプロジェクトは、自動化された移動、保管密度、労働管理を中心に設計されることが増えています。自動化ラッキングシステムの倉庫ラッキング市場規模は、構造エンジニアリングと設備・ソフトウェアを組み合わせたプロジェクトによって支えられています。
KardexはHaberkornのために、5,388パレットの高層倉庫と最大178,800ビンのAutoStoreシステムを含む自動物流センターを実装しています。これは、構造的保管と倉庫自動化が組み合わされる規模を示しています。動的ラッキングシステムは、重力または機械式コンベヤーによる先入れ先出し処理をサポートし、食品、飲料、医薬品に関連しています。これらのアプリケーションは信頼性の高い有効期限順序管理を必要とする場合があり、保管フローは運用上の好みだけでなくコンプライアンス上の問題にもなります。北米のラックメーカー協会(RMI)規格と欧州のEN 15620は、自動化統合システムの技術要件を定めています。その結果、完全な自動化設置をエンジニアリングできるサプライヤーと標準ラックに特化したサプライヤーの間の差が広がっています。
地域分析
北米は2026年の倉庫ラッキング市場シェアの36.26%を占め、確立された物流ネットワークと小売業者、3PLプロバイダー、医薬品オペレーターによる継続的な投資に支えられています。米国は高層、自動化、コールドチェーンプロジェクトを通じてアップグレードが進む高密度なフルフィルメントネットワークを持っています。Langham Logisticsはインディアナ州プレーンフィールドに320,000平方フィートの医薬品コールドチェーン施設を開設し、46,000以上のパレットポジションを備えています。これらの施設は、低温環境で機能し、厳格な取り扱い条件を満たすラッキングを必要とます。カナダは3PLの拡大を通じて貢献し、メキシコは自動車、電子機器、消費財セクターのニアショアリングから倉庫需要を引き付けています。北米の確立されたプロジェクトベースは、交換工事と新規建設の両方にわたって、インテグレーターと地域メーカーに機会を提供しています。
アジア太平洋は2032年にかけてCAGR 6.52%で成長すると予測されており、全地域セグメントの中で最も速い成長率です。インド、ASEAN市場、中国、日本は、Eコマース、食品小売、製造、ヘルスケア流通に対応するため物流能力を近代化しています。Gonvarri Material HandlingとRINAC Indiaは2024年8月にConstructor RINAC Pvt. Ltd.を設立し、インドのEコマース、食品、医薬品、製造セクター向けにパレットラッキングと自動保管ソリューションを供給しています。このパートナーシップは、グローバルサプライヤーが地域の要件と短納期への期待に対応するためにローカルオペレーションを活用する方法を示しています。日本でも、高密度保管が優先される東京圏、大阪圏、名古屋の物流施設に資本が集まっています。アジア太平洋の倉庫ラッキング市場規模は、これらの市場が拡大する物流需要をどれだけ迅速に近代的な自動化倉庫容量に転換できるかにかかっています。
欧州は大規模ながら断片化した設置済みベースを持ち、古い都市施設においてより複雑な改修環境に直面しています。EN 15620要件と適正流通基準(GDP)規格は、医薬品、食品、コールドチェーンアプリケーションに使用されるラッキングの技術的閾値を引き上げています。Maerskは2024年9月、ドイツのヘルレスハウゼンに72,000平方メートルの物流センターを開設し、62,000平方メートル以上の保管スペースに高さ12メートルのラックを備えています。イタリア、英国、フランス、ドイツ、北欧諸国は選択的近代化の主要市場であり続けています。南米、中東、アフリカは初期段階の需要を示していますが、Eコマースの成長、農業物流、大規模な新規物流パークがプロジェクト活動を支援しています。Kardexは2024年第4四半期に、南アフリカ初のAutoStoreシステムをGoldwagenのセンチュリオン物流センターで稼働させる予定です。
競合環境
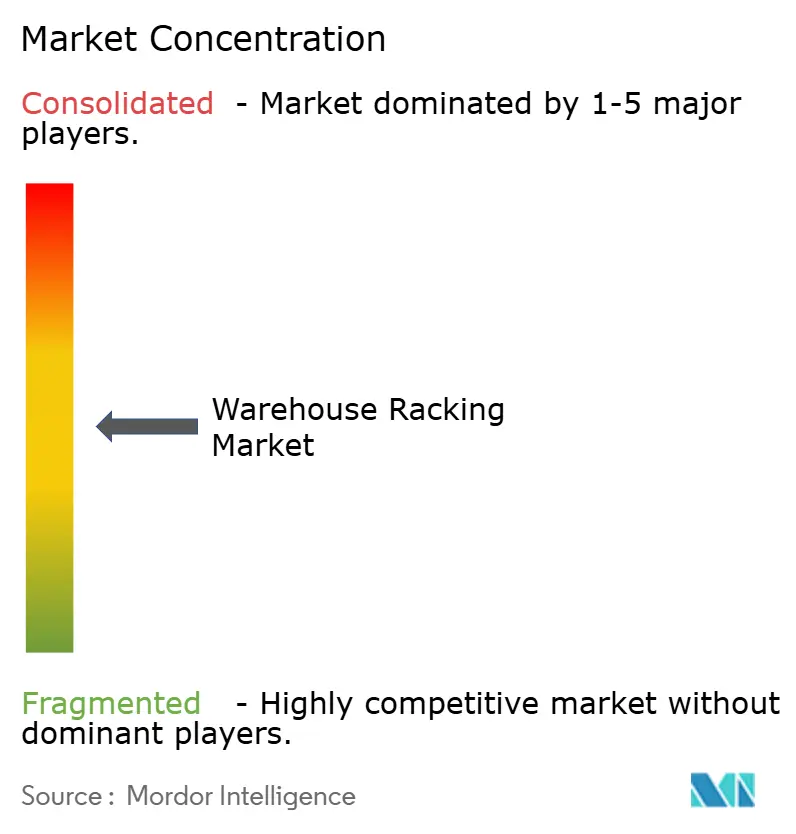
倉庫ラッキング市場は中程度に断片化しており、統合型グローバルサプライヤーが地域専門業者および自動化特化型ベンダーと競合しています。Mecalux、SSI SCHAEFER、Kardex、Jungheinrich、KION Groupは、構造ラッキング、自動搬送設備、制御システム、ソフトウェアを必要とするプロジェクトで競合しています。彼らの優位性は、単一のエンジニアリング・納品体制を通じて統合プロジェクトを管理することにあります。Jungheinrichは2026年の売上高を52億ユーロから58億ユーロ(57億米ドルから64億米ドル)と見込んでおり、大規模な物流内部搬送プロバイダーが事業を展開する規模を示しています。大型入札では、保管、自動化、ソフトウェアを調整する能力がラック価格と同様に重要になりつつあり、競合環境はより強力なプロジェクト実行能力を持つサプライヤーへとシフトしています。
5,000から15,000パレットポジションを持つ中規模施設には依然として大きな機会があります。これらのオペレーターは密度改善と部分的な自動化を必要とすることが多いですが、完全な自動倉庫・自動搬出システム(AS/RS)の設置には対応できない場合があります。モジュール式高層システムとパレットシャトルは、これらの施設に段階的な自動化への経路を提供できます。SSI SCHAEFERのミシシッピ州テューペロのLiebherr施設でのプロジェクトは、39,700パレットの高層倉庫、450台以上のSSI Flexi Shuttle、従来のパレットおよびカンチレバーラッキングを組み合わせています。このプロジェクトは、ティア1サプライヤーが異なる製品とワークフロー要件に対応するために複数の保管フォーマットを組み合わせる方法を示しています。このようなバンドルプロジェクトにより、単一製品サプライヤーが大型統合契約で競合することがより困難になっています。
Gonvarri Material Handlingは2026年7月、スペインのエンジニアリング会社AEIおよびTGRの過半数株式を取得し、設計、製造、設置能力を拡大しました。このような買収は、納品プロセスへの管理を強化することで、標準ラッキングプロジェクトの利益率を守るのに役立ちます。Ridg-U-Rak、Steel King、NEDCONを含む地域企業は、製造拠点の近接性、リードタイム、迅速なプロジェクト管理が完全な自動化統合よりも優先される国内入札において競争力を維持しています。彼らの地位は、標準的な選択式ラックが主要な要件である場合に最も強くなります。したがって、競合構造には複雑なプロジェクト向けの大型インテグレーターと、コスト重視または納期重視の設置向けの地域専門業者の両方が含まれます。顧客ニーズが標準的な保管システムから高度に自動化された物流施設まで多岐にわたるため、倉庫ラッキング市場は両グループを収容しています。
倉庫ラッキング業界リーダー
-
Daifuku Co., Ltd.
-
SSI SCHAEFER Group
-
Mecalux, S.A.
-
KION GROUP AG
-
Jungheinrich AG
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:Maerskはドイツのヘルレスハウゼンに72,000平方メートルの物流センターの操業を開始する予定で、62,000平方メートル以上の保管スペースに高さ12メートルのラックを備え、手オンライン小売業者にサービスを提供します。この施設はMaerskの欧州契約物流ネットワークに高層倉庫ラッキング容量を追加し、ピーク時には最大1,000名のスタッフを雇用する見込みです。
- 2026年8月:Gonvarri Material HandlingとRINAC Indiaは、インドのEコマース、食品、医薬品、製造業種にわたってパレットラッキングと自動保管ソリューションを提供する合弁会社Constructor RINAC Pvt. Ltd.を設立しました。この合弁会社は、土地コストの上昇が高密度倉庫ラッキングソリューションへの需要を牽引しているインドの物流内部搬送市場を対象としています。
世界の倉庫ラッキング市場レポートの範囲
倉庫ラッキングは、地面より上の複数の段に商品を保管するために設計された垂直アップライトフレームと水平ロードビームからなるエンジニアリングされた金属フレームワークです。垂直の空中スペースを原材料、部品、または完成品在庫のための高密度保管に変換します。
倉庫ラッキング市場は、ラッキングタイプ、業種、システム、地域別にセグメント化されています。ラッキングタイプ別では、市場は調整可能パレットラッキング、コンパクトラッキング、パレットラッキング、モバイルラッキング、カンチレバーラッキング、その他にセグメント化されています。業種別では、市場は小売・Eコマース、製造、食品・飲料、医薬品・ヘルスケア、その他にセグメント化されています。システム別では、市場は静的ラッキングシステム、動的ラッキングシステム、自動化ラッキングシステムにセグメント化されています。レポートはまた、主要地域の15カ国における倉庫ラッキングの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 調整可能パレットラッキング |
| コンパクトラッキング |
| パレットラッキング |
| モバイルラッキング |
| カンチレバーラッキング |
| その他 |
| 小売・Eコマース |
| 製造 |
| 食品・飲料 |
| 医薬品・ヘルスケア |
| その他 |
| 静的ラッキングシステム |
| 動的ラッキングシステム |
| 自動化ラッキングシステム |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| ラッキングタイプ別 | 調整可能パレットラッキング | |
| コンパクトラッキング | ||
| パレットラッキング | ||
| モバイルラッキング | ||
| カンチレバーラッキング | ||
| その他 | ||
| 業種別 | 小売・Eコマース | |
| 製造 | ||
| 食品・飲料 | ||
| 医薬品・ヘルスケア | ||
| その他 | ||
| システム別 | 静的ラッキングシステム | |
| 動的ラッキングシステム | ||
| 自動化ラッキングシステム | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
倉庫ラッキング市場の現在の市場規模は?
倉庫ラッキング市場規模は2026年に10.21 ビリオン 米ドルと評価され、2027年の10.76 ビリオン 米ドルから2032年には14.02 ビリオン 米ドルへ、予測期間(2027年~2032年)においてCAGR 5.43%で成長すると推定されています。
最も速く成長するラッキングタイプはどれですか?
調整可能パレットラッキングは主要なラッキングタイプであり、2032年にかけてCAGR 6.13%で拡大すると予測されています。
最も速い成長見通しを持つエンドユーズ業種はどれですか?
医薬品・ヘルスケアセクターは、特殊なコールドチェーンおよび規制された保管要件に支えられ、2032年にかけてCAGR 7.05%を記録すると予測されています。
倉庫保管システムで最も速く拡大している地域はどこですか?
アジア太平洋は、インド、ASEAN市場、中国、日本における物流近代化に支えられ、2032年にかけてCAGR 6.52%で成長すると予測されています。