
Warehouse Racking Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 10.76 Milliarden US-Dollar |
| Marktgröße (2032) | 14.02 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.43 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Warehouse Racking Marktanalyse von Mordor Intelligence
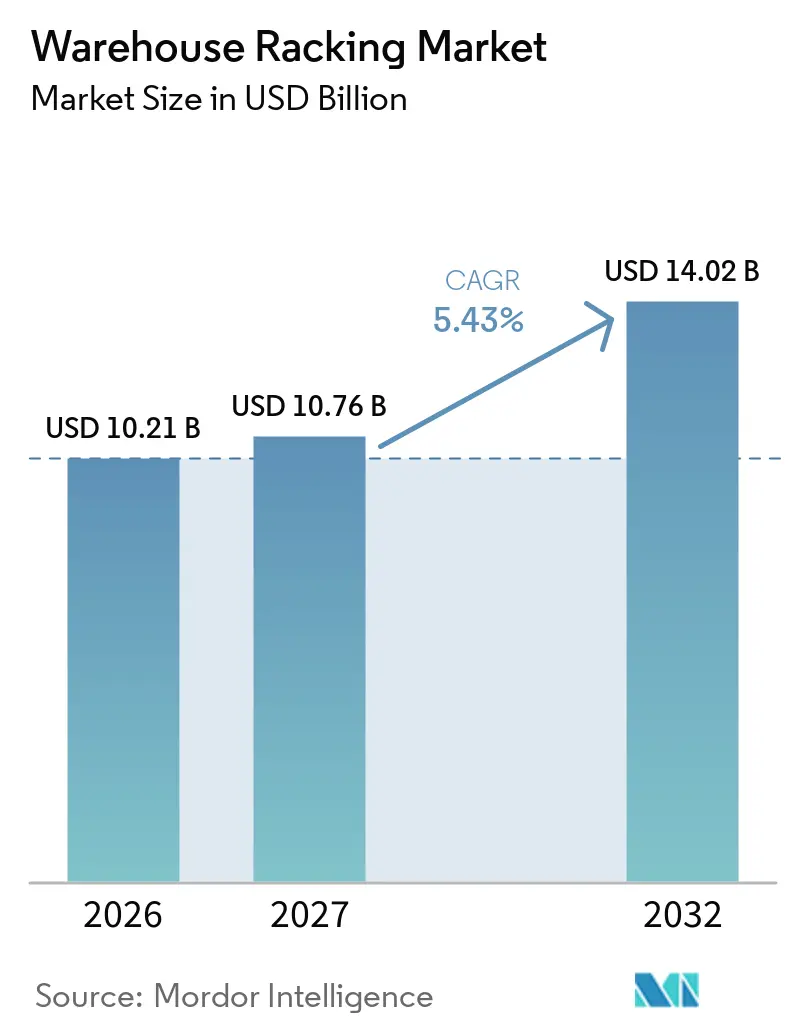
Die Marktgröße des Warehouse Racking Marktes wurde im Jahr 2026 auf 10,21 Milliarden USD geschätzt und soll von 10,76 Milliarden USD im Jahr 2027 auf 14,02 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,43 % während des Prognosezeitraums (2027–2032). E-Commerce-Fulfillment-Netzwerke, pharmazeutische Kühllagerung sowie die Modernisierung von Lagerhäusern in Süd- und Südostasien treiben die Nachfrage nach Lagersystemen an, die eine schnellere Bestandsbewegung ermöglichen. Der Warehouse Racking Markt entwickelt sich hin zu Systemen, die sich in automatisierte Fulfillment-Anlagen integrieren lassen, wodurch die technische Kompetenz bei der Lieferantenauswahl zunehmend an Bedeutung gewinnt. Stahlkosten und der für die Automatisierung erforderliche Kapitaleinsatz können einzelne Projekte verzögern, reduzieren jedoch nicht den Bedarf an zusätzlicher Lagerkapazität. Lieferanten, die flexible Layouts mit einem praktischen Weg zur Automatisierung verbinden, können die Nachfrage sowohl neuer Anlagen als auch etablierter Distributionszentren bedienen. Diese Rahmenbedingungen halten den Warehouse Racking Markt auf anpassungsfähige, hochdichte und automatisierungsgerechte Designs ausgerichtet.
Wichtigste Erkenntnisse des Berichts
- Nach Regaltyp hielt Verstellbares Palettenregal im Jahr 2026 einen Marktanteil von 45,13 % am Warehouse Racking Markt und soll bis 2032 mit einer CAGR von 6,13 % wachsen.
- Nach Branche hielt Einzelhandel und E-Commerce im Jahr 2026 einen Marktanteil von 35,78 % am Warehouse Racking Markt, während Pharmazeutik und Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 7,05 % wachsen werden.
- Nach System hielt Statische Regalsysteme im Jahr 2026 einen Marktanteil von 52,61 % am Warehouse Racking Markt, während Automatisierte Regalsysteme bis 2032 voraussichtlich mit einer CAGR von 6,74 % wachsen werden.
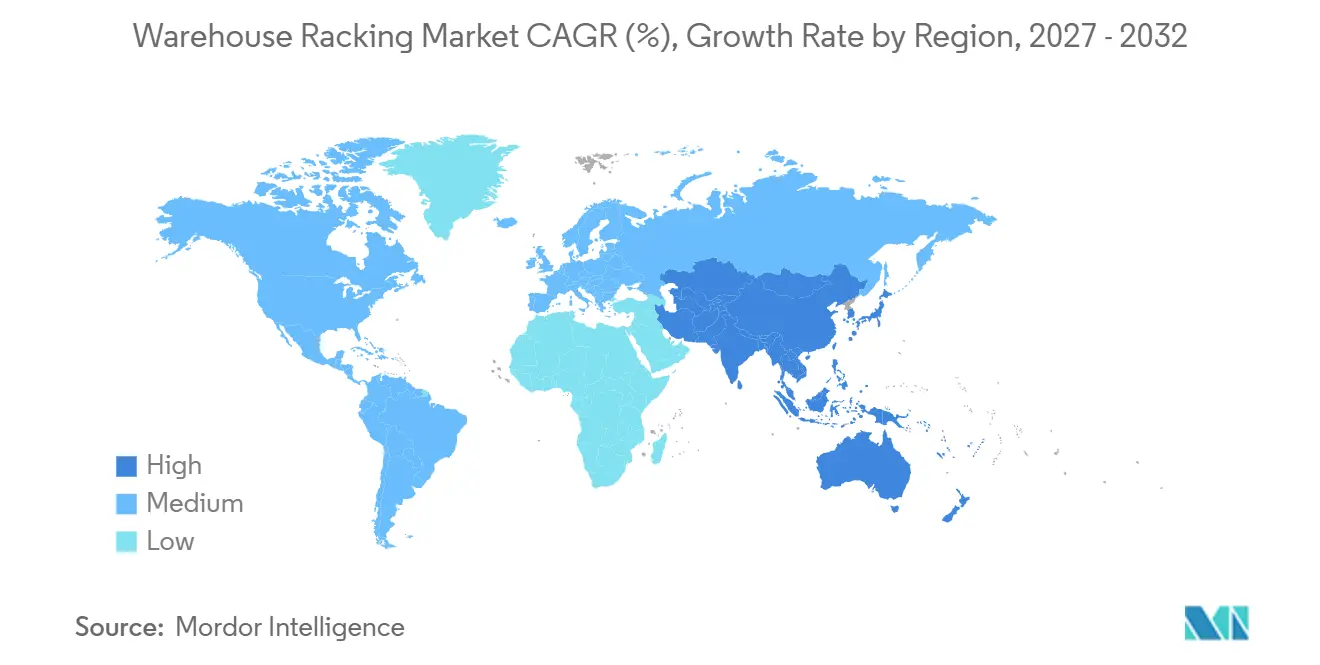
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 36,26 % am Warehouse Racking Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 6,52 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Warehouse Racking Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion des E-Commerce-Fulfillments | +1.5% | Global, konzentriert in Nordamerika, Westeuropa und dem Kernbereich Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Lagerautomatisierung und Integration von automatisierten Lager- und Entnahmesystemen (AS/RS) | +1.2% | Nordamerika, Deutschland, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Optimierung der vertikalen Raumnutzung und Kosten für Industrieimmobilien | +0.8% | Küstenregionen Nordamerikas, Nordeuropa, Singapur und Großraum Tokio | Mittelfristig (2–4 Jahre) |
| Expansion der Kühlketten- und Pharmazeutischen Lagerung | +0.9% | Global, mit früher Intensität in Nordamerika, Deutschland, Belgien und Indien | Kurzfristig (≤ 2 Jahre) |
| Modulare und rekonfigurierbare Lagerlayouts | +0.6% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Kernbereich Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des E-Commerce-Fulfillments
Das Wachstum des E-Commerce erhöht die Nachfrage nach Regalsystemen in einem breiteren Spektrum regionaler Fulfillment-Knoten. Der Effekt geht über zusätzliche Grundfläche hinaus, da Anlagen auch Layouts benötigen, die gemischte Bestände und schnelle Nachschubversorgung unterstützen. Maersk eröffnete im Juli 2026 ein Fulfillment-Hub mit einem Investitionsvolumen von 100 Millionen USD und einer Fläche von 617.000 Quadratfuß in Hopedale, Massachusetts, mit der Kapazität, in Spitzenzeiten bis zu 330.000 Einheiten pro Tag zu verarbeiten[1]. Diese Projekte bevorzugen verstellbare Konfigurationen gegenüber statischer Lagerung, da sich Sortimente und Bestellmuster schnell ändern können. Der Warehouse Racking Markt profitiert, wenn Betreiber Systeme wählen, die aktuelle manuelle Prozesse unterstützen und zukünftige Automatisierungsaufrüstungen ermöglichen. Derselbe Bedarf zeigt sich in großen Omnichannel-Anlagen, wo Lagereinrichtungen einen höheren Durchsatz unterstützen müssen, ohne zukünftige Layoutänderungen einzuschränken.
Lagerautomatisierung und AS/RS-Integration
Die Automatisierung wandelt Regalsysteme von einem einfachen Fertigungsbauteil in ein präzise spezifiziertes Element des Lagersystems um. Automatisierte Lager- und Entnahmesysteme erfordern einheitliche Abmessungen, Lastverteilung und strukturelle Leistungsfähigkeit, da Krane, Shuttles, Förderer und Software rund um die Regalstruktur operieren. Swisslog installierte im Juni 2026 sechs Vectura-Palettenstapelkrane im Distributionszentrum von Lebkuchen-Schmidt in Nürnberg, zusammen mit einem AutoStore-System mit 17.000 Behältern. Solche Installationen machen Automatisierungserfahrung und technische Qualifikationen bei Wettbewerbsausschreibungen wichtiger. Der Warehouse Racking Markt legt daher größeren Wert auf Lieferanten, die kompatible Strukturen liefern und sich mit umfassenderen Materialflusssystemen koordinieren können. Anforderungen des Rack Manufacturers Institute (RMI) und europäische Normen erhöhen die Bedeutung der technischen Qualifikation für automatisierungsgetriebene Projekte weiter.
Expansion der Kühlketten- und Pharmazeutischen Lagerung
Pharmazeutische Lieferketten erfordern dichte, temperaturkontrollierte Lagerung, die strenge Betriebsbedingungen erfüllt. Diese Projekte bevorzugen Lieferanten, die Korrosionsschutz, geeignete Stahlgüten und Layouts bieten können, die mit Rückverfolgbarkeits- und Temperaturmanagementsystemen kompatibel sind. Movianto eröffnete im September 2026 eine 30.000 Quadratmeter große pharmazeutische Kühllageranlage in Wiesloch, Deutschland, mit 10.000 Palettenstellplätzen bei 2 °C bis 8 °C und 2.400 Stellplätzen bei -20 °C bis -26 °C. Die Anlage umfasst auch geplante Ultratieftemperaturkapazitäten, was den Bedarf an spezialisierter Lagerinfrastruktur unterstreicht. Diese Nachfrage unterstützt eine geschütztere Position für zertifizierte Regallieferanten, da konventionelle Umgebungstemperatursysteme die erforderlichen Bedingungen möglicherweise nicht erfüllen. Pharmazeutische Investitionen unterstützen daher den Warehouse Racking Markt an Standorten mit etablierten Produktions- und Distributionsnetzwerken für Biowissenschaften.
Optimierung der vertikalen Raumnutzung und Kosten für Industrieimmobilien
Hohe Grundstücks- und Gebäudekosten veranlassen Lagerbetreiber, mehr vertikalen Raum zu nutzen. Hochregalsysteme können die Lagerkapazität innerhalb eines bestehenden Grundrisses erhöhen und den Bedarf an zusätzlicher Grundfläche reduzieren. Mitsui O.S.K. Lines beteiligt sich gemeinsam an OMEGA 1 in Singapur, einer fünfstöckigen automatisierten Logistikanlage mit insgesamt 71.000 Quadratmetern und einem 40 Meter hohen integrierten automatisierten Lager- und Entnahmesystem (AS/RS), das von allen Etagen aus zugänglich ist. Das Projekt ist für die Fertigstellung im Jahr 2028 zu geschätzten Kosten von 260 Millionen SGD, entsprechend 195 Millionen USD zum angegebenen Kurs von 2026, geplant. Der Warehouse Racking Markt profitiert von diesem Ansatz, da Hochregalanlagen Regalstrukturen erfordern, die für den Einsatz mit Kranen und anderen automatisierten Anlagen ausgelegt sind. Dichte städtische Logistikmärkte in Nordamerika, Europa, Singapur und Japan werden voraussichtlich wichtige Standorte für diese Systeme bleiben.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Finanzierungsengpässe | -1.1% | Global, mit der höchsten Intensität in Südamerika, dem Nahen Osten und Afrika sowie aufstrebenden Asien-Pazifik-Märkten | Mittelfristig (2–4 Jahre) |
| Stahlpreisvolatilität und Kostenschwankungen bei technisch anspruchsvollen Projekten | -0.9% | Global, am stärksten in Nordamerika und importabhängigen Fertigungsmärkten | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Nachrüstung in bestehenden Gebäuden | -0.6% | Europa, Japan und etablierte städtische Korridore in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Finanzierungsengpässe
Die vollständige Lagerautomatisierung erfordert erhebliche Anfangsinvestitionen in strukturelle Regalsysteme, Handhabungsanlagen, Software, Installation und Anlagenvorbereitung. Dies kann für mittelgroße Drittlogistikanbieter und regionale Hersteller schwierig sein, die kein Kapital für ein vollständiges automatisiertes System bereitstellen können. Infolgedessen bevorzugen viele Betreiber stufenweise Projekte, bei denen zunächst ein Teil des Lager- oder Automatisierungssystems eingeführt wird. Dieser Ansatz erhält die Investitionsflexibilität, kann jedoch die unmittelbaren Dichte- und Durchsatzgewinne reduzieren, die den ursprünglichen Business Case stützen. Die Kreditkosten, die nach wie vor höher sind als in den Jahren 2020 und 2021, verlängern weiterhin die Genehmigungszyklen in Nordamerika und Europa. Der Warehouse Racking Markt kann diese Kunden weiterhin durch modulare Systeme bedienen, obwohl Aufträge kleiner ausfallen und Projektentscheidungen länger dauern können.
Stahlpreisvolatilität und Kostenschwankungen bei technisch anspruchsvollen Projekten
Stahl ist das primäre Material für Warehouse Racking, sodass Preisänderungen Projektbudgets und Lieferantenmargen beeinflussen. Die US-amerikanischen Warmbreitbandpreise stiegen von Dezember 2025 bis August 2026 um 22,0 %, während die Section-232-Zölle ab Juni 2025 für viele Stahlimporte eine höhere Kostenbasis schufen[2]. Ein Projekt, das vor einem Materialkostenanstieg kalkuliert wurde, kann neue Angebote oder verzögerte Beschaffung erfordern. Käufer können ein Projekt aufschieben, auch wenn der grundlegende Bedarf an Kapazität fortbesteht. Lieferanten mit stabilen Beschaffungsvereinbarungen können einige Unsicherheiten für ihre Kunden reduzieren und ihre Position bei Ausschreibungen verbessern. Kostenvolatilität beeinflusst daher den Zeitpunkt von Aufträgen direkter als die langfristige Nachfrage nach Regalsystemen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Regaltyp: Verstellbares Palettenregal führt nach Größe und Wachstum
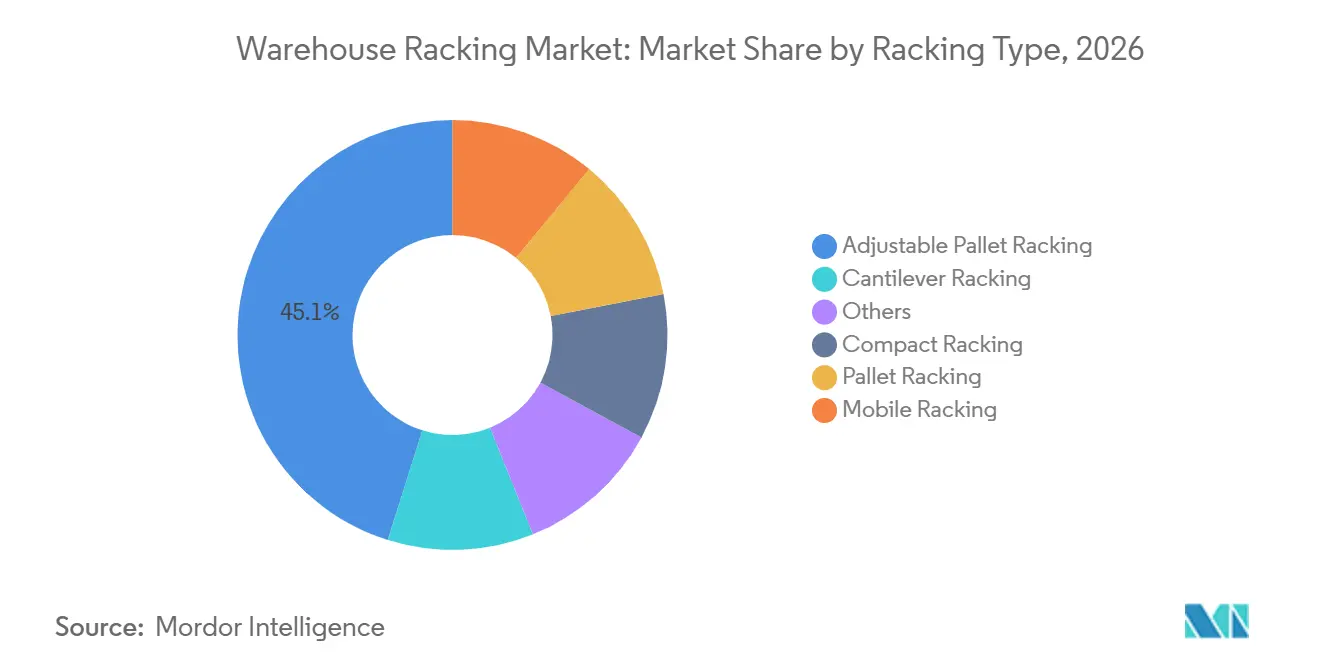
Verstellbares Palettenregal hielt im Jahr 2026 einen Marktanteil von 45,13 % am Warehouse Racking Markt und soll bis 2032 mit einer CAGR von 6,13 % wachsen. Es ist sowohl der größte Regaltyp als auch die am schnellsten wachsende Kategorie in der Segmentierung. Seine Position spiegelt den Bedarf an Layouts wider, die angepasst werden können, wenn sich Produktmixe, Palettenabmessungen und Fulfillment-Methoden ändern. Einzelhändler und E-Commerce-Betreiber können verstellbare Felder nutzen, um unterschiedliche Bestände aufzunehmen, ohne die gesamte Regalstruktur ersetzen zu müssen. Das Format kann auch als praktischer Ausgangspunkt für die spätere Integration mit Shuttles oder autonomen mobilen Robotern dienen. Diese Flexibilität macht es für Anlagen geeignet, die die anfänglichen Ausgaben kontrollieren und gleichzeitig einen Aufrüstungspfad beibehalten möchten.
Kompaktregal ist relevant in Kühlketten- und Schnelldreheranlagen, wo Lagerdichte eine zentrale Anforderung ist. Konventionelles Palettenregal bleibt in der Fertigung und im Allgemeinhandel weit verbreitet, da es mit Standard-Gabelstaplerbetrieb kompatibel ist und geringere Anfangsinvestitionen erfordert. Mobiles Regal kann feste Gangflächen reduzieren und ist besonders nützlich, wo gekühlter Kubikraum teuer im Betrieb ist. Kragarmregal bleibt wichtig für Baumaterialien, Holz, Rohre und andere Produkte, die nicht in palettierten Lagersystemen untergebracht werden können. Mecalux führte 2025 modulare hochdichte Lagerregale für E-Commerce-Fulfillment-Center ein, was den anhaltenden Wandel hin zu Systemen widerspiegelt, die Dichte mit Anpassungsfähigkeit verbinden. Der Warehouse Racking Markt wird weiterhin mehrere Regaltypen einsetzen, da Frachtformen, Bestandsgeschwindigkeiten und Betriebstemperaturen bei den Endnutzern stark variieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Branche: Pharmazeutisches Wachstum ergänzt die Größe von Einzelhandel und E-Commerce
Einzelhandel und E-Commerce hielten im Jahr 2026 einen Marktanteil von 35,78 % am Warehouse Racking Markt, während Pharmazeutik und Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 7,05 % wachsen werden. Einzelhandel und E-Commerce bleiben die größte Branche, da Fulfillment-Center Lagerung für breite Produktsortimente und häufige Auftragsabwicklung benötigen. Diese Branche investiert sowohl in neue Distributionszentren als auch in die Modernisierung älterer Standorte, die Omnichannel-Netzwerke bedienen. Die pharmazeutischen und Gesundheitssegmente wachsen schneller, da Biologika, Biosimilars und temperaturempfindliche Medizinprodukte spezialisierte Lagerung erfordern. Beschaffungsentscheidungen in diesen Segmenten werden durch Anforderungen der Guten Distributionspraxis und Betriebsbedingungen geprägt, nicht allein durch den Kaufpreis. Dies schafft Nachfrage nach Lieferanten, die strukturelle und temperaturbezogene Leistungsfähigkeit dokumentieren können.
Vetter Pharma kündigte eine Investition von mehr als 150 Millionen EUR (165 Millionen USD) zur Erweiterung seines Lagers in Ravensburg an. Das Projekt fügt 16.000 Palettenstellplätze hinzu und erhöht damit die Kühlpalettenkapazität des Unternehmens auf 68.000. Die Fertigung bleibt eine stetige Nachfragequelle für Pufferlagerung und Fertigwarenhandhabung in den Bereichen Automobil, Elektronik und Industriegüter. Lebensmittel und Getränke erfordern Regalsysteme, die in feuchtigkeitskontrollierten und gekühlten Umgebungen betrieben werden können, was zu einigen Überschneidungen mit pharmazeutischen Spezifikationen führt. Weitere Anwendungen umfassen Rechenzentrumssupport, Lagerhaltung, landwirtschaftliche Lagerung und Backroom-Lagerung im Einzelhandel. In all diesen Branchen muss der Warehouse Racking Markt Standard-Lageranforderungen mit zunehmend spezialisierten Anwendungen in Einklang bringen.
Nach System: Statische Systeme führen, während automatisierte Systeme beschleunigen
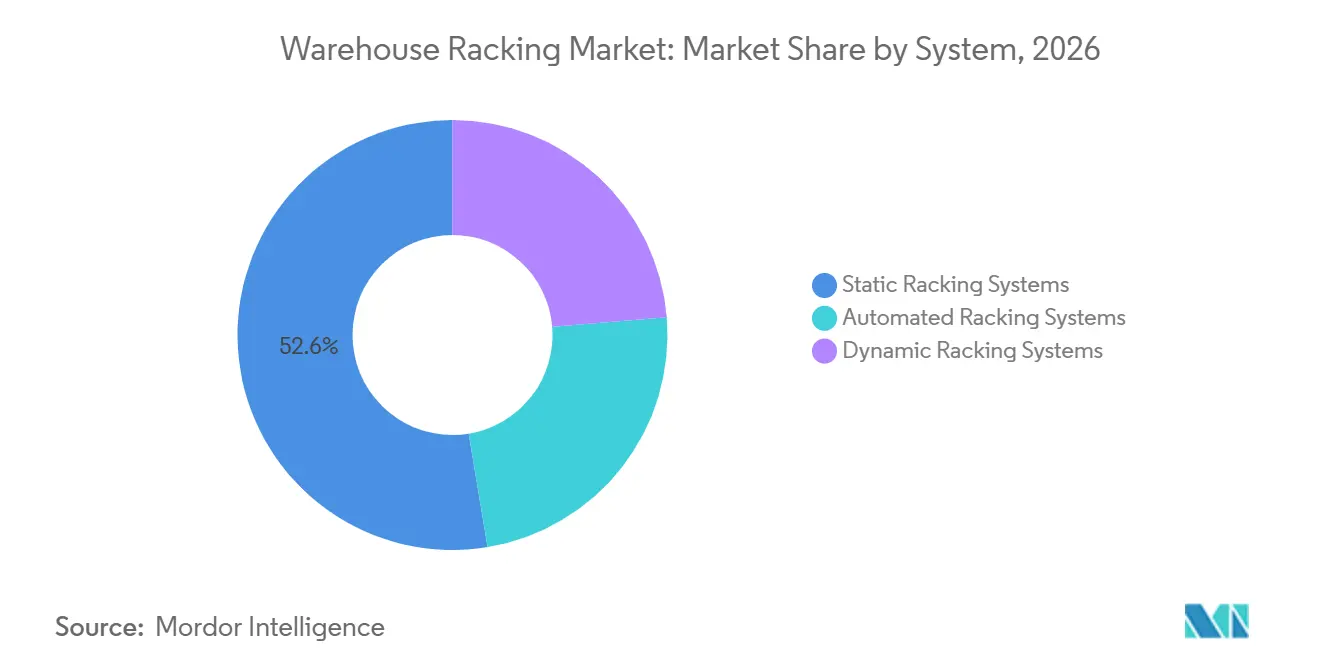
Statische Regalsysteme hielten im Jahr 2026 einen Marktanteil von 52,61 % am Warehouse Racking Markt, während Automatisierte Regalsysteme bis 2032 voraussichtlich mit einer CAGR von 6,74 % wachsen werden. Statische Systeme bleiben die größte Kategorie, da der installierte Bestand eine lange Nutzungsdauer hat, üblicherweise 15 bis 25 Jahre. Bestehende Regale müssen nicht schnell ersetzt werden, auch wenn neue Anlagen mehr Automatisierung einsetzen. Dieser Unterschied zwischen dem großen installierten Bestand und neuer Investitionstätigkeit erklärt, warum statische Systeme den führenden Anteil behalten. Neuere Projekte werden zunehmend um automatisierte Bewegung, Lagerdichte und Personalmanagement herum konzipiert. Die Warehouse Racking Marktgröße für Automatisierte Regalsysteme wird durch Projekte gestützt, die Strukturingenieurwesen mit Anlagen und Software verbinden.
Kardex implementiert ein automatisiertes Logistikzentrum für Haberkorn, das ein Hochregallager mit 5.388 Palettenstellplätzen und ein AutoStore-System mit bis zu 178.800 Behältern umfasst. Dies veranschaulicht den Maßstab, in dem strukturelle Lagerung und Lagerautomatisierung kombiniert werden. Dynamische Regalsysteme unterstützen die Erste-rein-erste-raus-Handhabung über Schwerkraft- oder mechanische Förderer und sind relevant für Lebensmittel, Getränke und Pharmazeutika. Diese Anwendungen können eine zuverlässige Ablaufdatumsequenzierung erfordern, was die Lagerflusssteuerung zu einem Compliance-Thema sowie einer betrieblichen Präferenz macht. Rack Manufacturers Institute (RMI)-Normen in Nordamerika und EN 15620 in Europa legen die technischen Anforderungen für automatisierungsintegrierte Systeme fest. Das Ergebnis ist eine größere Lücke zwischen Lieferanten, die vollständige automatisierte Installationen entwickeln können, und solchen, die sich auf Standardregale konzentrieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika entfiel im Jahr 2026 auf einen Marktanteil von 36,26 % am Warehouse Racking Markt, gestützt durch etablierte Logistiknetzwerke und anhaltende Investitionen von Einzelhändlern, Drittlogistikanbietern und Pharmabetreibern. Die Vereinigten Staaten verfügen über ein dichtes Fulfillment-Netzwerk, das durch Hochregal-, Automatisierungs- und Kühlkettenprojekte modernisiert wird. Langham Logistics eröffnete eine 320.000 Quadratfuß große pharmazeutische Kühlkettenanlage in Plainfield, Indiana, mit mehr als 46.000 Palettenstellplätzen. Diese Anlagen erfordern Regalsysteme, die in Tieftemperaturumgebungen funktionieren und strenge Handhabungsbedingungen erfüllen. Kanada trägt durch die Expansion von Drittlogistikanbietern bei, während Mexiko Lagernachfrage durch Nearshoring in den Bereichen Automobil, Elektronik und Konsumgüter anzieht. Die etablierte Projektbasis Nordamerikas bietet Integratoren und regionalen Herstellern Möglichkeiten sowohl bei Ersatz- als auch bei Neubauprojekten.
Asien-Pazifik soll bis 2032 mit einer CAGR von 6,52 % wachsen, der schnellsten Rate unter allen geografischen Segmenten. Indien, ASEAN-Märkte, China und Japan modernisieren ihre Logistikkapazitäten, um E-Commerce, Lebensmitteleinzelhandel, Fertigung und Gesundheitsversorgung zu bedienen. Gonvarri Material Handling und RINAC India gründeten im August 2024 Constructor RINAC Pvt. Ltd., um Palettenregale und automatisierte Lagerlösungen für Indiens E-Commerce-, Lebensmittel-, Pharma- und Fertigungssektoren zu liefern. Diese Partnerschaft zeigt, wie globale Lieferanten lokale Betriebe nutzen, um regionale Anforderungen und kürzere Liefererwartungen zu erfüllen. Japan zieht ebenfalls Kapital für Logistikanlagen im Großraum Tokio, Großraum Osaka und Nagoya an, wo hochdichte Lagerung Priorität hat. Die Warehouse Racking Marktgröße in Asien-Pazifik wird davon abhängen, wie schnell diese Märkte die wachsende Logistiknachfrage in moderne, automatisierte Lagerkapazität umwandeln.
Europa verfügt über einen großen, aber fragmentierten installierten Bestand und steht in älteren städtischen Anlagen vor einem komplexeren Nachrüstungsumfeld. EN-15620-Anforderungen und Gute Distributionspraxis (GDP)-Standards erhöhen die technische Schwelle für Regalsysteme, die in pharmazeutischen, Lebensmittel- und Kühlkettenanwendungen eingesetzt werden. Maersk eröffnete im September 2024 ein 72.000 Quadratmeter großes Logistikzentrum in Herleshausen, Deutschland, mit 12 Meter hohen Regalen auf mehr als 62.000 Quadratmetern Lagerfläche. Italien, das Vereinigte Königreich, Frankreich, Deutschland und die nordischen Länder bleiben Schlüsselmärkte für selektive Modernisierung. Südamerika, der Nahe Osten und Afrika repräsentieren eine frühere Nachfragephase, aber E-Commerce-Wachstum, Agrarlogistik und große neue Distributionsparks unterstützen Projektaktivitäten. Kardex soll im vierten Quartal 2024 Südafrikas erstes AutoStore-System im Goldwagen Centurion Distribution Center in Betrieb nehmen.

Wettbewerbslandschaft
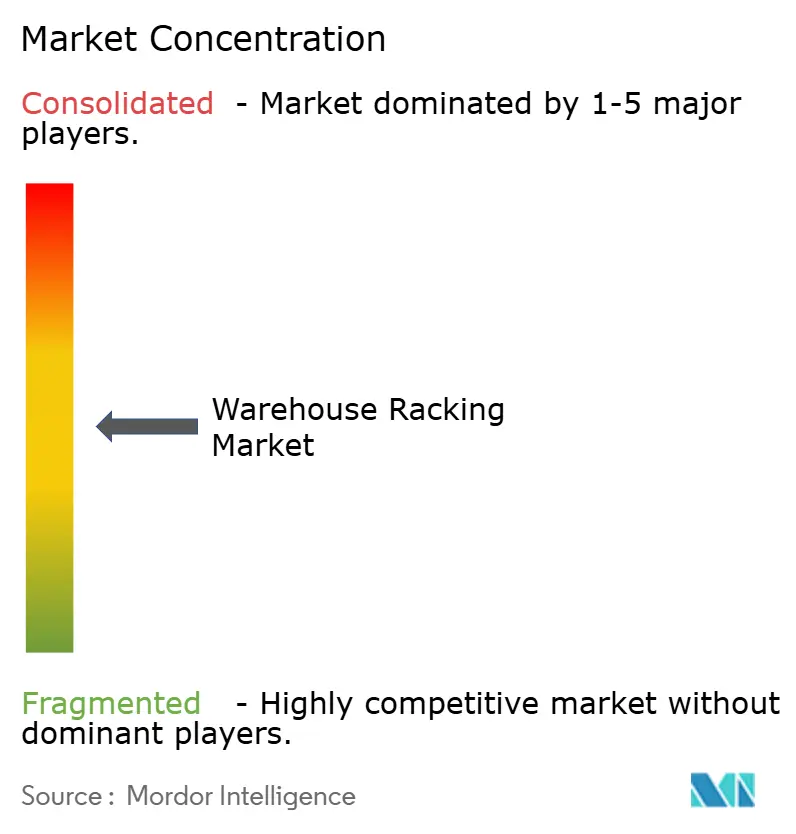
Der Warehouse Racking Markt ist mäßig fragmentiert, wobei integrierte globale Lieferanten gegen regionale Spezialisten und automatisierungsorientierte Anbieter konkurrieren. Mecalux, SSI SCHAEFER, Kardex, Jungheinrich und KION Group konkurrieren bei Projekten, die strukturelle Regalsysteme, automatisierte Handhabungsanlagen, Steuerungen und Software erfordern. Ihr Vorteil liegt in der Verwaltung integrierter Projekte über eine einzige Ingenieur- und Lieferstruktur. Jungheinrich erwartet für 2026 einen Umsatz von 5,2 Milliarden EUR bis 5,8 Milliarden EUR (5,7 Milliarden USD bis 6,4 Milliarden USD), was den Maßstab veranschaulicht, in dem große Intralogistikanbieter operieren. Bei großen Ausschreibungen wird die Fähigkeit, Lagerung, Automatisierung und Software zu koordinieren, zunehmend so wichtig wie der Regalpreis, was die Wettbewerbslandschaft hin zu Lieferanten mit stärkeren Projektausführungskompetenzen verschiebt.
Eine erhebliche Chance besteht in mittelgroßen Anlagen mit 5.000 bis 15.000 Palettenstellplätzen. Diese Betreiber benötigen oft Dichteverbesserungen und Teilautomatisierung, sind jedoch möglicherweise noch nicht bereit für eine vollständige Installation eines automatisierten Lager- und Entnahmesystems (AS/RS). Modulare Hochregalsysteme und Palettenshuttles können diesen Anlagen einen stufenweisen Weg zur Automatisierung bieten. Das Projekt von SSI SCHAEFER bei Liebherrs Anlage in Tupelo, Mississippi, kombiniert ein Hochregallager mit 39.700 Palettenstellplätzen, mehr als 450 SSI Flexi Shuttles sowie konventionelle Paletten- und Kragarmregale. Dieses Projekt zeigt, wie Tier-1-Lieferanten mehrere Lagerformate kombinieren, um unterschiedliche Produkt- und Arbeitsablaufanforderungen zu erfüllen. Solche gebündelten Projekte erschweren es Einzelproduktlieferanten, bei großen integrierten Aufträgen zu konkurrieren.
Gonvarri Material Handling erwarb im Juli 2026 eine Mehrheitsbeteiligung an den spanischen Ingenieurbüros AEI und TGR und erweiterte damit seine Konstruktions-, Fertigungs- und Installationskapazitäten. Diese Art von Akquisition kann Lieferanten helfen, Margen bei Standard-Regalbauprojekten zu schützen, indem die Kontrolle über den Lieferprozess erhöht wird. Regionale Unternehmen, darunter Ridg-U-Rak, Steel King und NEDCON, bleiben bei inländischen Ausschreibungen wettbewerbsfähig, wo Fertigungsnähe, Lieferzeiten und reaktionsschnelles Projektmanagement gegenüber vollständiger Automatisierungsintegration priorisiert werden. Ihre Position ist am stärksten, wo Standard-Selektivregale die primäre Anforderung bleiben. Die Wettbewerbsstruktur umfasst daher große Integratoren für komplexe Projekte und regionale Spezialisten für kosten- oder zeitkritische Installationen. Der Warehouse Racking Markt bietet Raum für beide Gruppen, da die Kundenbedürfnisse von Standard-Lagersystemen bis hin zu hochautomatisierten Distributionsanlagen reichen.
Führende Unternehmen im Warehouse Racking Markt
-
Daifuku Co., Ltd.
-
SSI SCHAEFER Group
-
Mecalux, S.A.
-
KION GROUP AG
-
Jungheinrich AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Maersk soll den Betrieb in seinem 72.000 Quadratmeter großen Logistikzentrum in Herleshausen, Deutschland, aufnehmen, das 12 Meter hohe Regale auf über 62.000 Quadratmetern Lagerfläche aufweist und einen großen Online-Händler bedient. Die Anlage fügt Hochregal-Warehouse-Racking-Kapazität zu Maersks europäischem Kontraktlogistiknetzwerk hinzu und soll in Spitzenzeiten bis zu 1.000 Mitarbeiter beschäftigen.
- August 2026: Gonvarri Material Handling und RINAC India gründeten Constructor RINAC Pvt. Ltd., ein Gemeinschaftsunternehmen zur Lieferung von Palettenregalen und automatisierten Lagerlösungen in den Bereichen E-Commerce, Lebensmittel, Pharmazeutik und Fertigung in Indien. Das Unternehmen zielt auf Indiens Intralogistikmarkt ab, wo steigende Grundstückskosten die Nachfrage nach hochdichten Warehouse Racking Lösungen antreiben.


Globaler Warehouse Racking Marktbericht – Umfang
Warehouse Racking ist ein technisch konstruiertes Metallgerüst aus vertikalen Rahmenständern und horizontalen Lastträgern, das zur Lagerung von Waren auf mehreren Ebenen über dem Boden konzipiert ist. Es wandelt vertikalen Luftraum in hochdichte Lagerung für Rohmaterialien, Teile oder Fertigbestände um.
Der Warehouse Racking Markt ist nach Regaltyp, Branche, System und Geografie segmentiert. Nach Regaltyp ist der Markt in verstellbares Palettenregal, Kompaktregal, Palettenregal, mobiles Regal, Kragarmregal und sonstige segmentiert. Nach Branche ist der Markt in Einzelhandel und E-Commerce, Fertigung, Lebensmittel und Getränke, Pharmazeutik und Gesundheitswesen sowie sonstige segmentiert. Nach System ist der Markt in statische Regalsysteme, dynamische Regalsysteme und automatisierte Regalsysteme segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Warehouse Racking in 15 Ländern in den wichtigsten Regionen ab. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Verstellbares Palettenregal |
| Kompaktregal |
| Palettenregal |
| Mobiles Regal |
| Kragarmregal |
| Sonstige |
| Einzelhandel und E-Commerce |
| Fertigung |
| Lebensmittel und Getränke |
| Pharmazeutik und Gesundheitswesen |
| Sonstige |
| Statische Regalsysteme |
| Dynamische Regalsysteme |
| Automatisierte Regalsysteme |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Regaltyp | Verstellbares Palettenregal | |
| Kompaktregal | ||
| Palettenregal | ||
| Mobiles Regal | ||
| Kragarmregal | ||
| Sonstige | ||
| Nach Branche | Einzelhandel und E-Commerce | |
| Fertigung | ||
| Lebensmittel und Getränke | ||
| Pharmazeutik und Gesundheitswesen | ||
| Sonstige | ||
| Nach System | Statische Regalsysteme | |
| Dynamische Regalsysteme | ||
| Automatisierte Regalsysteme | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Warehouse Racking Marktes?
Die Marktgröße des Warehouse Racking Marktes wurde im Jahr 2026 auf 10,21 Milliarden USD geschätzt und soll von 10,76 Milliarden USD im Jahr 2027 auf 14,02 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,43 % während des Prognosezeitraums (2027–2032).
Welcher Regaltyp soll am schnellsten wachsen?
Verstellbares Palettenregal ist der führende Regaltyp und soll bis 2032 mit einer CAGR von 6,13 % wachsen.
Welche Endverbrauchsbranche hat die schnellste Wachstumsprognose?
Der Pharmazeutik- und Gesundheitswesenbereich soll bis 2032 eine CAGR von 7,05 % verzeichnen, gestützt durch spezialisierte Kühlketten- und regulierte Lageranforderungen.
Welche Region wächst am schnellsten bei Lagerregalsystemen?
Asien-Pazifik soll bis 2032 mit einer CAGR von 6,52 % wachsen, gestützt durch die Modernisierung der Logistik in Indien, ASEAN-Märkten, China und Japan.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
