
Taille et part du marché des rayonnages d'entrepôt
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 10.76 Milliards de dollars |
| Taille du Marché (2032) | 14.02 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.43 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des rayonnages d'entrepôt par Mordor Intelligence
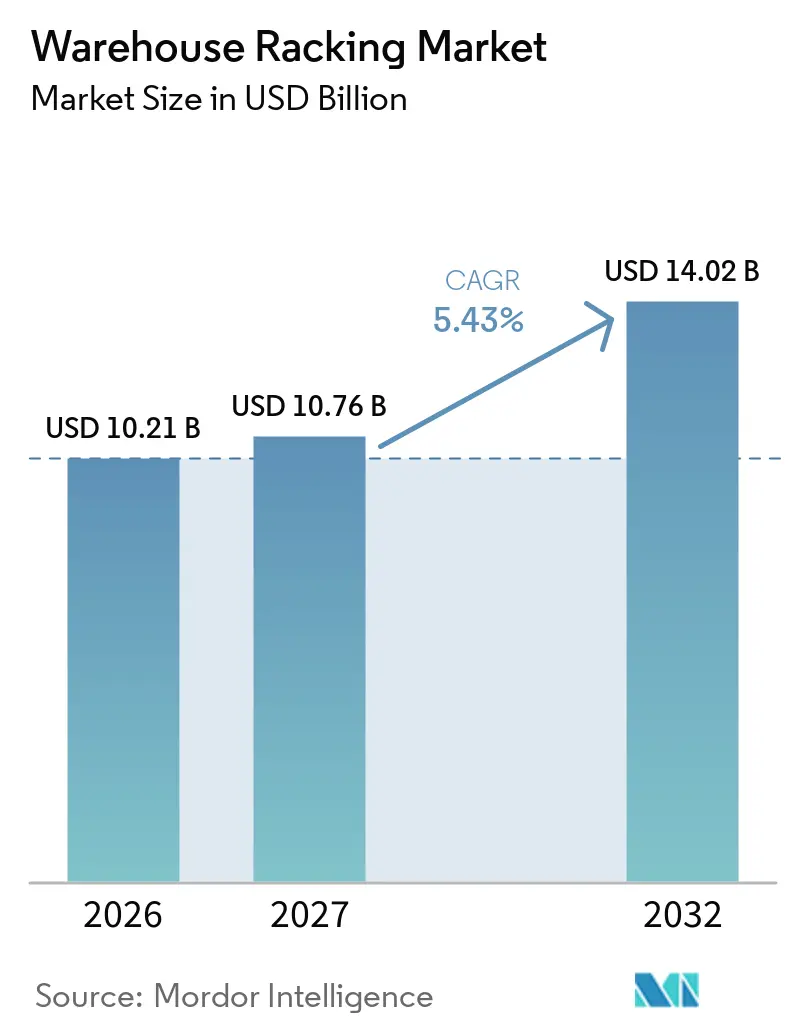
La taille du marché des rayonnages d'entrepôt était évaluée à 10,21 milliards USD en 2026 et devrait croître de 10,76 milliards USD en 2027 à 14,02 milliards USD d'ici 2032, à un CAGR de 5,43 % durant la période de prévision (2027-2032). Les réseaux de traitement des commandes e-commerce, le stockage pharmaceutique en chaîne du froid et la modernisation des entrepôts en Asie du Sud et du Sud-Est stimulent la demande de systèmes de stockage capables de gérer des mouvements de stocks plus rapides. Le marché des rayonnages d'entrepôt évolue vers des systèmes qui s'intègrent aux équipements de traitement automatisé, rendant la capacité d'ingénierie de plus en plus importante dans la sélection des fournisseurs. Les coûts de l'acier et le capital requis pour l'automatisation peuvent retarder certains projets, bien qu'ils ne réduisent pas le besoin de capacité de stockage supplémentaire. Les fournisseurs qui combinent des agencements flexibles avec une voie pratique vers l'automatisation peuvent répondre à la demande des nouvelles installations comme des centres de distribution établis. Ces conditions maintiennent le marché des rayonnages d'entrepôt centré sur des conceptions adaptables, à haute densité et prêtes pour l'automatisation.
Principaux enseignements du rapport
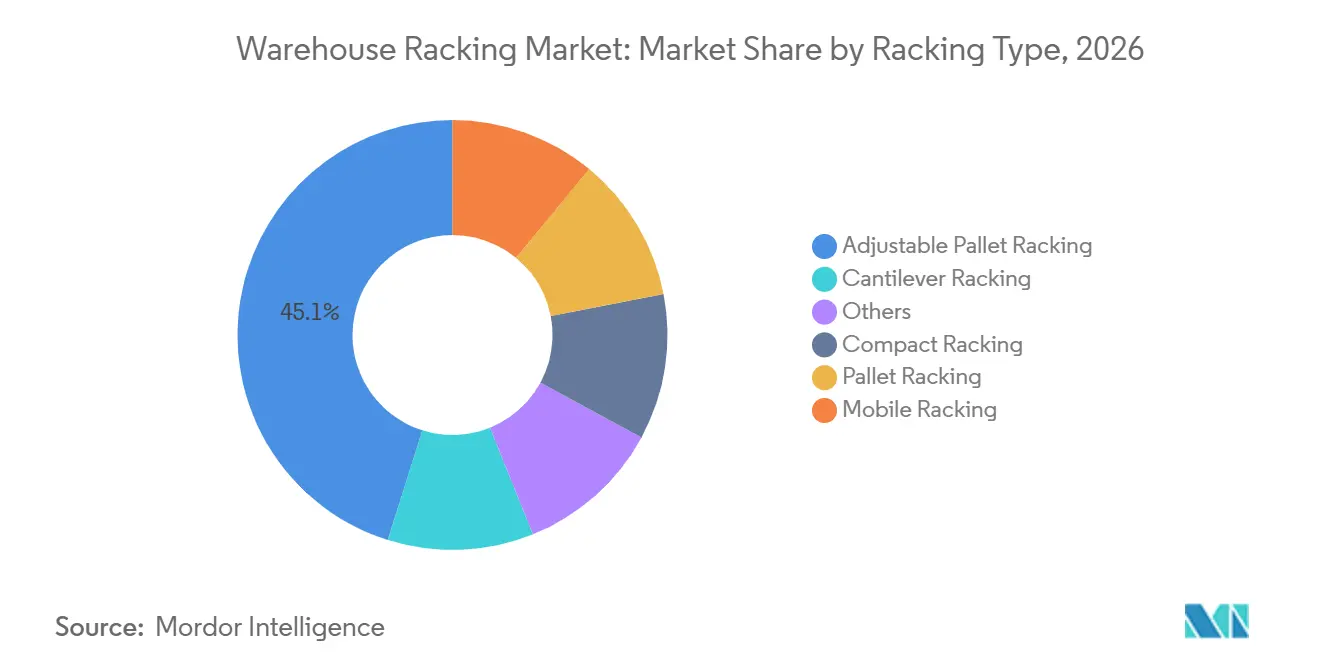
- Par type de rayonnage, le rayonnage à palettes réglable détenait 45,13 % de la part du marché des rayonnages d'entrepôt en 2026 et devrait croître à un CAGR de 6,13 % jusqu'en 2032.
- Par secteur vertical, le commerce de détail et l'e-commerce détenaient 35,78 % de la part du marché des rayonnages d'entrepôt en 2026, tandis que le secteur pharmaceutique et de la santé devrait croître à un CAGR de 7,05 % jusqu'en 2032.
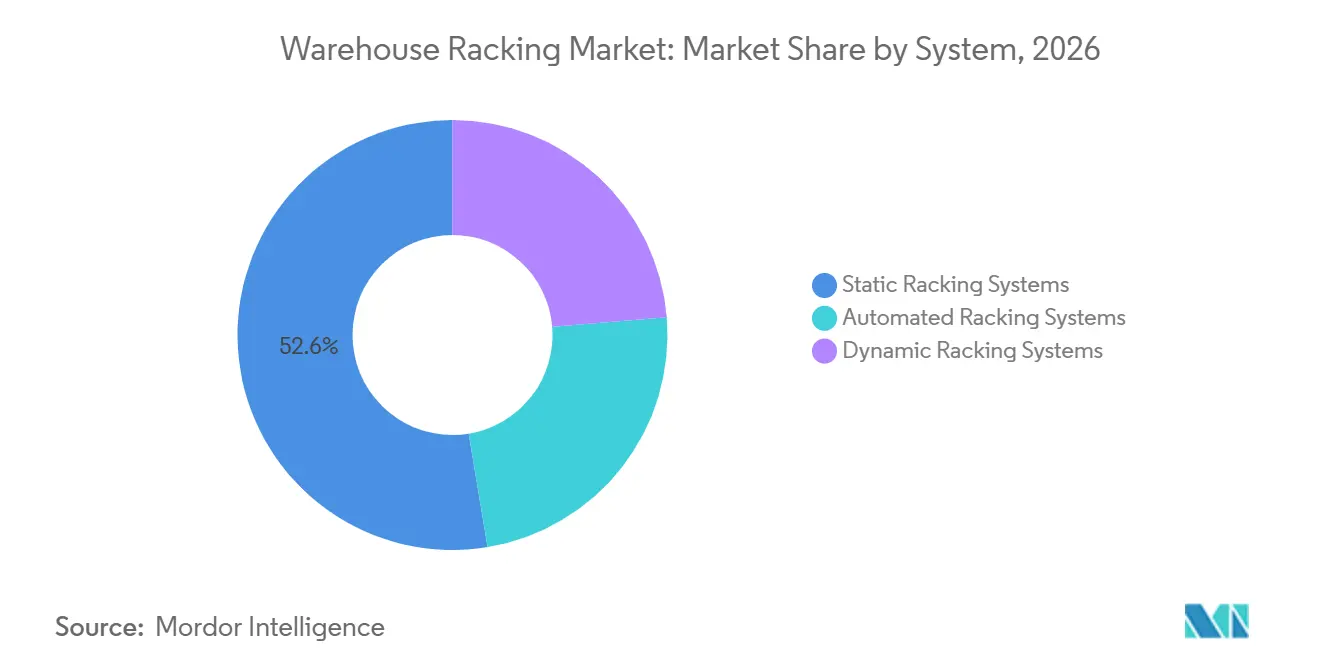
- Par système, les systèmes de rayonnage statiques détenaient 52,61 % de la part du marché des rayonnages d'entrepôt en 2026, tandis que les systèmes de rayonnage automatisés devraient croître à un CAGR de 6,74 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 36,26 % de la part du marché des rayonnages d'entrepôt en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,52 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des rayonnages d'entrepôt
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du traitement des commandes e-commerce | +1.5% | Mondial, concentré en Amérique du Nord, en Europe occidentale et dans le cœur de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Automatisation des entrepôts et intégration des systèmes de stockage et de récupération automatisés (AS/RS) | +1.2% | Amérique du Nord, Allemagne, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Optimisation de l'espace vertical et coûts de l'immobilier industriel | +0.8% | Côte nord-américaine, Europe du Nord, Singapour et Grand Tokyo | Moyen terme (2-4 ans) |
| Expansion du stockage en chaîne du froid et du stockage pharmaceutique | +0.9% | Mondial, avec une intensité précoce en Amérique du Nord, en Allemagne, en Belgique et en Inde | Court terme (≤ 2 ans) |
| Agencements d'entrepôts modulaires et reconfigurables | +0.6% | Amérique du Nord et Europe, avec des retombées vers le cœur de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du traitement des commandes e-commerce
La croissance du e-commerce accroît la demande de rayonnages dans un ensemble plus large de nœuds de traitement régionaux. L'effet va au-delà de la simple surface au sol supplémentaire, car les installations nécessitent également des agencements prenant en charge des stocks mixtes et un réapprovisionnement rapide. Maersk a ouvert en juillet 2026 un hub de traitement des commandes de 100 millions USD et 617 000 pieds carrés à Hopedale, Massachusetts, avec la capacité de traiter jusqu'à 330 000 unités par jour en période de pointe[1]. Ces projets favorisent les configurations réglables plutôt que le stockage statique, car les assortiments et les schémas de commandes peuvent évoluer rapidement. Le marché des rayonnages d'entrepôt bénéficie lorsque les opérateurs choisissent des systèmes prenant en charge les processus manuels actuels et pouvant s'adapter à de futures mises à niveau d'automatisation. Le même besoin est évident dans les grandes installations omnicanales, où les équipements de stockage doivent prendre en charge un débit plus élevé sans limiter les futures modifications d'agencement.
Automatisation des entrepôts et intégration des AS/RS
L'automatisation transforme le rayonnage d'un simple composant fabriqué en une pièce précisément spécifiée du système d'entrepôt. Les systèmes de stockage et de récupération automatisés exigent des dimensions cohérentes, une distribution des charges et des performances structurelles précises, car les grues, navettes, convoyeurs et logiciels fonctionnent autour de la structure du rayonnage. Swisslog a installé six grues empileuses de palettes Vectura au centre de distribution de Lebkuchen-Schmidt à Nuremberg en juin 2026, ainsi qu'un système AutoStore contenant 17 000 bacs. De telles installations rendent l'expérience en automatisation et les références en ingénierie plus importantes dans les appels d'offres concurrentiels. Le marché des rayonnages d'entrepôt accorde donc une plus grande valeur aux fournisseurs capables de livrer des structures compatibles et de se coordonner avec des systèmes de manutention plus larges. Les exigences du Rack Manufacturers Institute (RMI) et des normes européennes renforcent davantage l'importance de la qualification technique pour les projets axés sur l'automatisation.
Expansion du stockage en chaîne du froid et du stockage pharmaceutique
Les chaînes d'approvisionnement pharmaceutiques nécessitent un stockage dense et à température contrôlée répondant à des conditions d'exploitation strictes. Ces projets favorisent les fournisseurs capables d'assurer une protection contre la corrosion, des nuances d'acier appropriées et des agencements compatibles avec les systèmes de traçabilité et de gestion de la température. Movianto a ouvert en septembre 2026 une installation de stockage pharmaceutique en chaîne du froid de 30 000 mètres carrés à Wiesloch, en Allemagne, avec 10 000 positions de palettes à 2 °C à 8 °C et 2 400 positions à -20 °C à -26 °C. L'installation comprend également une capacité prévue à très basse température, renforçant le besoin d'une infrastructure de stockage spécialisée. Cette demande soutient une position plus protégée pour les fournisseurs de rayonnages certifiés, car les systèmes conventionnels à température ambiante peuvent ne pas satisfaire aux conditions requises. L'investissement pharmaceutique soutient par conséquent le marché des rayonnages d'entrepôt dans les zones disposant de réseaux établis de production et de distribution en sciences de la vie.
Optimisation de l'espace vertical et coûts de l'immobilier industriel
Les coûts élevés des terrains et des bâtiments incitent les opérateurs d'entrepôts à utiliser davantage l'espace vertical. Les systèmes à grande hauteur peuvent augmenter la capacité de stockage dans une empreinte existante et réduire la nécessité d'acquérir des surfaces au sol supplémentaires. Mitsui O.S.K. Lines co-investit dans OMEGA 1 à Singapour, une installation logistique automatisée de cinq étages totalisant 71 000 mètres carrés, avec un système de stockage et de récupération automatisé (AS/RS) intégré de 40 mètres de hauteur accessible depuis tous les étages. Le projet est prévu pour achèvement en 2028 pour un coût estimé de 260 millions SGD, soit l'équivalent de 195 millions USD au taux déclaré de 2026. Le marché des rayonnages d'entrepôt bénéficie de cette approche car les installations à grande hauteur nécessitent des structures de rayonnage conçues pour fonctionner avec des grues et d'autres équipements automatisés. Les marchés logistiques urbains denses en Amérique du Nord, en Europe, à Singapour et au Japon devraient rester des emplacements importants pour ces systèmes.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts initiaux élevés et contraintes de financement | -1.1% | Mondial, avec la plus forte intensité en Amérique du Sud, en Afrique et au Moyen-Orient et dans les marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Volatilité du prix de l'acier et des coûts des projets d'ingénierie | -0.9% | Mondial, plus aiguë en Amérique du Nord et sur les marchés manufacturiers dépendants des importations | Court terme (≤ 2 ans) |
| Complexité de la rénovation dans les bâtiments existants | -0.6% | Europe, Japon et corridors urbains établis d'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés et contraintes de financement
L'automatisation complète d'un entrepôt nécessite un investissement initial substantiel dans les rayonnages structurels, les équipements de manutention, les logiciels, l'installation et la préparation des installations. Cela peut être difficile pour les prestataires logistiques tiers de taille moyenne et les fabricants régionaux qui ne peuvent pas engager de capital dans un système automatisé complet. En conséquence, de nombreux opérateurs préfèrent des projets par étapes qui introduisent d'abord une partie du système de stockage ou d'automatisation. Cette approche préserve la flexibilité des investissements, mais peut réduire les gains immédiats en densité et en débit qui soutiennent le dossier commercial initial. Les coûts d'emprunt, qui restent plus élevés que ceux observés en 2020 et 2021, continuent d'allonger les cycles d'approbation en Amérique du Nord et en Europe. Le marché des rayonnages d'entrepôt peut toujours servir ces clients grâce à des systèmes modulaires, bien que les commandes puissent être plus petites et les décisions de projet plus longues.
Volatilité du prix de l'acier et des coûts des projets d'ingénierie
L'acier est le principal matériau utilisé dans les rayonnages d'entrepôt, de sorte que les variations de prix affectent les budgets des projets et les marges des fournisseurs. Les prix américains des bobines laminées à chaud ont augmenté de 22,0 % de décembre 2025 à août 2026, tandis que les droits de douane de la Section 232 ont créé un plancher de coût plus élevé pour de nombreuses importations d'acier à partir de juin 2025[2]. Un projet dont le prix a été fixé avant une hausse des coûts des matériaux peut nécessiter de nouveaux appels d'offres ou un report des achats. Les acheteurs peuvent différer un projet même lorsque le besoin sous-jacent de capacité persiste. Les fournisseurs disposant d'arrangements d'approvisionnement stables peuvent réduire une partie de l'incertitude pour leurs clients et améliorer leur position dans les appels d'offres. La volatilité des coûts affecte donc davantage le calendrier des commandes que la demande à long terme de systèmes de rayonnage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de rayonnage : le rayonnage à palettes réglable domine par sa taille et sa croissance
Le rayonnage à palettes réglable détenait 45,13 % de la part du marché des rayonnages d'entrepôt en 2026 et devrait croître à un CAGR de 6,13 % jusqu'en 2032. Il est à la fois le type de rayonnage le plus important et la catégorie à la croissance la plus rapide dans la segmentation. Sa position reflète le besoin d'agencements pouvant être révisés lorsque les assortiments de produits, les dimensions des palettes et les méthodes de traitement des commandes changent. Les détaillants et les opérateurs e-commerce peuvent utiliser des travées réglables pour accueillir des stocks variés sans remplacer l'ensemble de la structure du rayonnage. Le format peut également servir de point de départ pratique pour une intégration ultérieure avec des navettes ou des robots mobiles autonomes. Cette flexibilité le rend adapté aux installations souhaitant contrôler les dépenses initiales tout en conservant une voie de mise à niveau.
Le rayonnage compact est pertinent dans les installations de chaîne du froid et de produits de grande consommation à rotation rapide où la densité de stockage est une exigence centrale. Le rayonnage à palettes conventionnel reste largement utilisé dans la fabrication et les marchandises générales car il est compatible avec les opérations standard de chariots élévateurs et présente un coût initial plus faible. Le rayonnage mobile peut réduire l'espace d'allée fixe et est particulièrement utile lorsque l'espace cubique réfrigéré est coûteux à exploiter. Le rayonnage cantilever reste important pour les matériaux de construction, le bois, les tuyaux et autres produits ne s'adaptant pas au stockage sur palettes. Mecalux a introduit des rayonnages à haute densité modulaires pour les centres de traitement des commandes e-commerce en 2025, reflétant l'évolution continue vers des systèmes combinant densité et adaptabilité. Le marché des rayonnages d'entrepôt continuera d'utiliser plusieurs types de rayonnages car les formes de marchandises, les vitesses de rotation des stocks et les températures d'exploitation varient considérablement selon les utilisateurs finaux.

Par secteur vertical : la croissance pharmaceutique complète l'échelle du commerce de détail et de l'e-commerce
Le commerce de détail et l'e-commerce détenaient 35,78 % de la part du marché des rayonnages d'entrepôt en 2026, tandis que le secteur pharmaceutique et de la santé devrait se développer à un CAGR de 7,05 % jusqu'en 2032. Le commerce de détail et l'e-commerce restent le plus grand secteur vertical car les centres de traitement des commandes nécessitent un stockage pour de larges gammes de produits et un traitement fréquent des commandes. Ce secteur investit à la fois dans de nouveaux centres de distribution et dans la modernisation de sites plus anciens desservant des réseaux omnicanaux. Les segments pharmaceutique et de la santé connaissent une croissance plus rapide car les produits biologiques, les biosimilaires et les produits médicaux sensibles à la température nécessitent un stockage spécialisé. Les décisions d'achat dans ces segments sont déterminées par les exigences des Bonnes Pratiques de Distribution et les conditions d'exploitation, plutôt que par le seul prix d'achat. Cela crée une demande pour des fournisseurs capables de documenter les performances structurelles et liées à la température.
Vetter Pharma a annoncé un investissement de plus de 150 millions EUR (165 millions USD) pour agrandir son entrepôt de Ravensburg. Le projet ajoute 16 000 espaces de palettes, portant la capacité de stockage en froid de l'entreprise à 68 000 palettes. La fabrication reste une source stable de demande pour le stockage tampon et la manutention des produits finis dans les secteurs automobile, électronique et des biens industriels. Les produits alimentaires et les boissons nécessitent des rayonnages pouvant fonctionner dans des environnements à humidité contrôlée et réfrigérés, créant un certain chevauchement avec les spécifications pharmaceutiques. Les autres applications comprennent le support des centres de données, l'entreposage, le stockage agricole et le stockage en arrière-boutique. Dans ces secteurs verticaux, le marché des rayonnages d'entrepôt doit équilibrer les exigences de stockage de produits courants avec des applications de plus en plus spécialisées.
Par système : les systèmes statiques dominent, tandis que les systèmes automatisés s'accélèrent
Les systèmes de rayonnage statiques détenaient 52,61 % de la part du marché des rayonnages d'entrepôt en 2026, tandis que les systèmes de rayonnage automatisés devraient croître à un CAGR de 6,74 % jusqu'en 2032. Les systèmes statiques restent la plus grande catégorie car la base installée a une longue durée de vie, généralement de 15 à 25 ans. Les rayonnages existants n'ont pas besoin d'être remplacés rapidement, même si les nouvelles installations adoptent davantage d'automatisation. Cette différence entre la grande base installée et l'activité d'investissement dans les nouvelles installations explique pourquoi les systèmes statiques conservent la part dominante. Les projets plus récents sont de plus en plus conçus autour du mouvement automatisé, de la densité de stockage et de la gestion de la main-d'œuvre. La taille du marché des rayonnages d'entrepôt pour les systèmes de rayonnage automatisés est soutenue par des projets combinant ingénierie structurelle avec équipements et logiciels.
Kardex met en œuvre un centre logistique automatisé pour Haberkorn comprenant un entrepôt à grande hauteur de 5 388 palettes et un système AutoStore pouvant contenir jusqu'à 178 800 bacs. Cela illustre l'échelle à laquelle le stockage structurel et l'automatisation des entrepôts sont combinés. Les systèmes de rayonnage dynamiques prennent en charge la manutention premier entré, premier sorti via des convoyeurs gravitationnels ou mécaniques et sont pertinents pour les produits alimentaires, les boissons et les produits pharmaceutiques. Ces applications peuvent nécessiter un séquençage fiable des dates de péremption, faisant du flux de stockage une question de conformité autant qu'une préférence opérationnelle. Les normes du Rack Manufacturers Institute (RMI) en Amérique du Nord et EN 15620 en Europe définissent les exigences techniques pour les systèmes intégrés à l'automatisation. Il en résulte un écart plus large entre les fournisseurs capables d'ingénier des installations automatisées complètes et ceux axés sur les rayonnages standard.
Analyse géographique
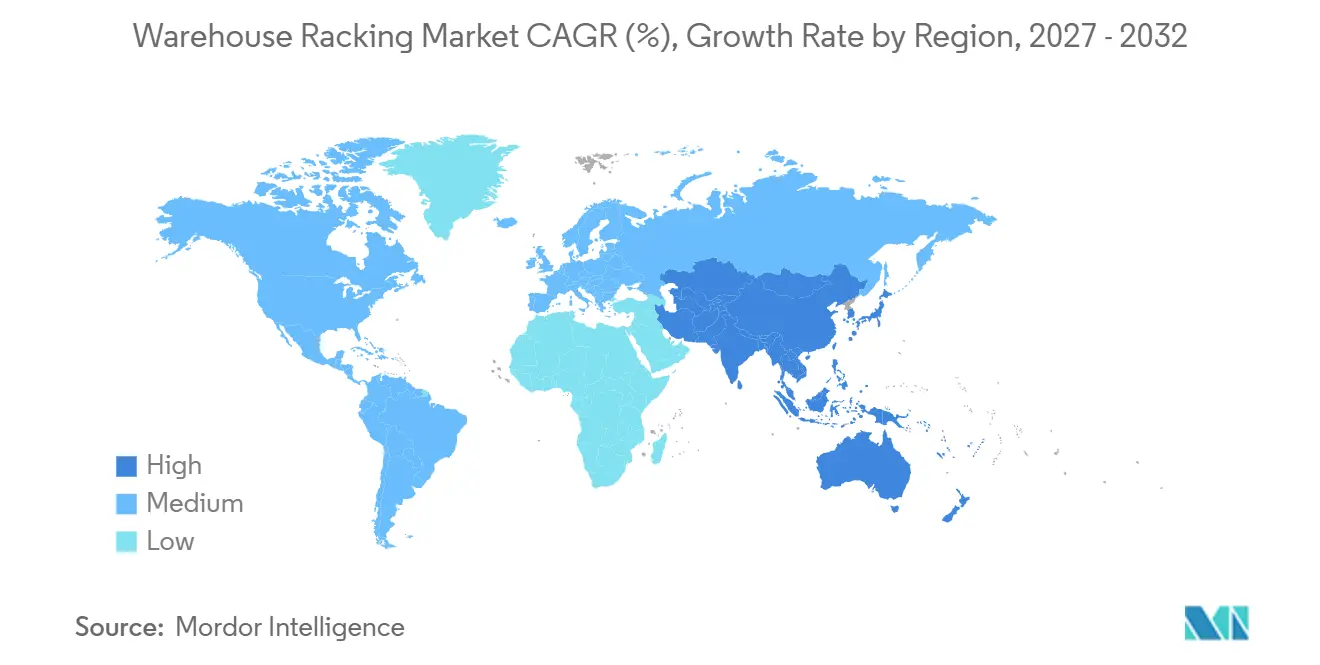
L'Amérique du Nord représentait 36,26 % de la part du marché des rayonnages d'entrepôt en 2026, soutenue par des réseaux logistiques établis et des investissements continus des détaillants, des prestataires logistiques tiers et des opérateurs pharmaceutiques. Les États-Unis disposent d'un réseau de traitement des commandes dense qui est modernisé grâce à des projets à grande hauteur, automatisés et en chaîne du froid. Langham Logistics a ouvert une installation pharmaceutique en chaîne du froid de 320 000 pieds carrés à Plainfield, Indiana, avec plus de 46 000 positions de palettes. Ces installations nécessitent des rayonnages performants dans des environnements à basse température et répondant à des conditions de manutention strictes. Le Canada contribue par l'expansion de la logistique tierce, tandis que le Mexique attire la demande d'entrepôts liée à la délocalisation de proximité dans les secteurs automobile, électronique et des biens de consommation. La base de projets établie en Amérique du Nord offre des opportunités aux intégrateurs et aux fabricants régionaux, tant pour les travaux de remplacement que pour les nouvelles constructions.
L'Asie-Pacifique devrait croître à un CAGR de 6,52 % jusqu'en 2032, le taux le plus rapide parmi tous les segments géographiques. L'Inde, les marchés de l'ASEAN, la Chine et le Japon modernisent leurs capacités logistiques pour servir le e-commerce, la distribution alimentaire, la fabrication et la distribution de soins de santé. Gonvarri Material Handling et RINAC India ont créé Constructor RINAC Pvt. Ltd. en août 2024 pour fournir des solutions de rayonnage à palettes et de stockage automatisé pour les secteurs e-commerce, alimentaire, pharmaceutique et manufacturier en Inde. Ce partenariat démontre comment les fournisseurs mondiaux utilisent des opérations locales pour répondre aux exigences régionales et aux attentes de délais de livraison plus courts. Le Japon attire également des capitaux pour des installations logistiques dans le Grand Tokyo, le Grand Osaka et Nagoya, où le stockage à haute densité est une priorité. La taille du marché des rayonnages d'entrepôt en Asie-Pacifique dépendra de la rapidité avec laquelle ces marchés convertiront la demande logistique croissante en capacité d'entrepôt moderne et automatisée.
L'Europe dispose d'une base installée importante mais fragmentée et fait face à un environnement de rénovation plus complexe dans les installations urbaines plus anciennes. Les exigences de la norme EN 15620 et les normes de Bonnes Pratiques de Distribution (BPD) élèvent le seuil technique pour les rayonnages utilisés dans les applications pharmaceutiques, alimentaires et en chaîne du froid. Maersk a ouvert en septembre 2024 un centre logistique de 72 000 mètres carrés à Herleshausen, en Allemagne, avec des rayonnages de 12 mètres de hauteur sur plus de 62 000 mètres carrés de stockage. L'Italie, le Royaume-Uni, la France, l'Allemagne et les pays nordiques restent des marchés clés pour la modernisation sélective. L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent une demande à un stade plus précoce, mais la croissance du e-commerce, l'agrologistique et les grands nouveaux parcs de distribution soutiennent l'activité de projets. Kardex est prévu de mettre en service le premier système AutoStore d'Afrique du Sud au centre de distribution Centurion de Goldwagen au quatrième trimestre 2024.
Paysage concurrentiel
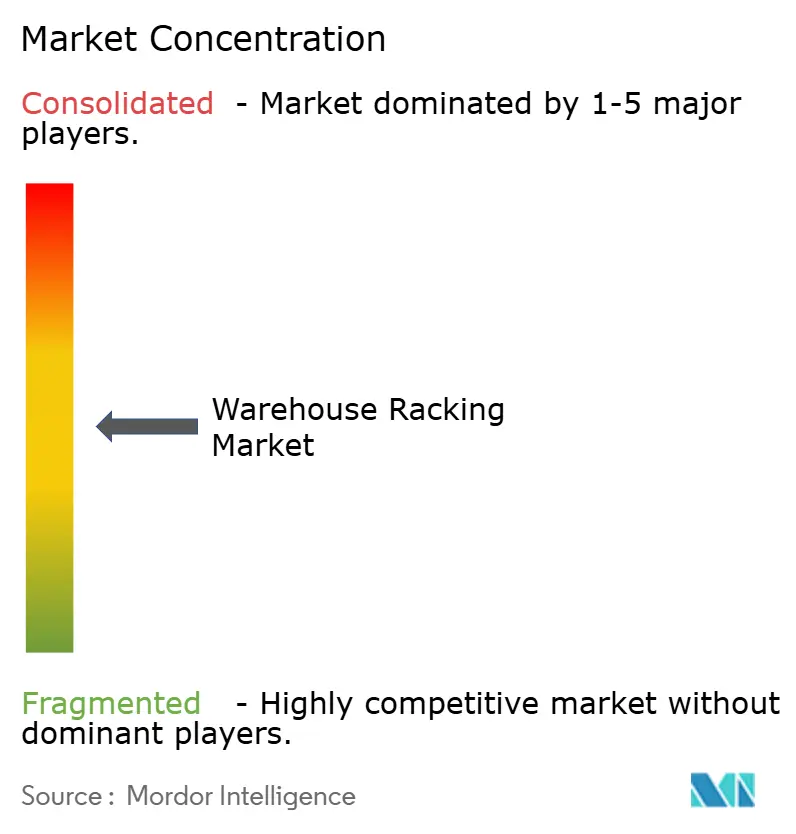
Le marché des rayonnages d'entrepôt est modérément fragmenté, avec des fournisseurs mondiaux intégrés en concurrence avec des spécialistes régionaux et des fournisseurs axés sur l'automatisation. Mecalux, SSI SCHAEFER, Kardex, Jungheinrich et KION Group se disputent des projets nécessitant des rayonnages structurels, des équipements de manutention automatisés, des systèmes de contrôle et des logiciels. Leur avantage réside dans la gestion de projets intégrés via une structure unique d'ingénierie et de livraison. Jungheinrich prévoit un chiffre d'affaires 2026 de 5,2 à 5,8 milliards EUR (5,7 à 6,4 milliards USD), illustrant l'échelle à laquelle opèrent les grands prestataires d'intralogistique. Dans les grands appels d'offres, la capacité à coordonner le stockage, l'automatisation et les logiciels devient aussi importante que le prix des rayonnages, faisant évoluer le paysage concurrentiel vers des fournisseurs dotés de capacités d'exécution de projets plus solides.
Une opportunité significative subsiste dans les installations de taille moyenne avec 5 000 à 15 000 positions de palettes. Ces opérateurs nécessitent souvent des améliorations de densité et une automatisation partielle, mais peuvent ne pas être prêts pour une installation complète de système de stockage et de récupération automatisé (AS/RS). Les systèmes modulaires à grande hauteur et les navettes à palettes peuvent offrir à ces installations une voie progressive vers l'automatisation. Le projet de SSI SCHAEFER à l'installation de Liebherr à Tupelo, Mississippi, combine un entrepôt à grande hauteur de 39 700 palettes, plus de 450 navettes SSI Flexi et des rayonnages à palettes et cantilever conventionnels. Ce projet démontre comment les fournisseurs de premier rang combinent plusieurs formats de stockage pour répondre à différentes exigences de produits et de flux de travail. De tels projets groupés rendent plus difficile pour les fournisseurs mono-produit de concourir pour de grands contrats intégrés.
Gonvarri Material Handling a acquis une participation majoritaire dans les sociétés d'ingénierie espagnoles AEI et TGR en juillet 2026, élargissant ses capacités de conception, de fabrication et d'installation. Ce type d'acquisition peut aider les fournisseurs à protéger leurs marges sur les projets de rayonnage standard en augmentant le contrôle sur le processus de livraison. Les entreprises régionales, notamment Ridg-U-Rak, Steel King et NEDCON, restent compétitives dans les appels d'offres nationaux où la proximité de fabrication, les délais de livraison et la gestion de projet réactive sont prioritaires sur l'intégration complète de l'automatisation. Leur position est la plus forte là où les rayonnages sélectifs standard restent l'exigence principale. La structure concurrentielle comprend donc de grands intégrateurs pour les projets complexes et des spécialistes régionaux pour les installations sensibles aux coûts ou aux délais. Le marché des rayonnages d'entrepôt accueille les deux groupes, car les besoins des clients vont des systèmes de stockage standard aux installations de distribution hautement automatisées.
Leaders du secteur des rayonnages d'entrepôt
-
Daifuku Co., Ltd.
-
SSI SCHAEFER Group
-
Mecalux, S.A.
-
KION GROUP AG
-
Jungheinrich AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Maersk est prévu de lancer ses opérations dans son centre logistique de 72 000 mètres carrés à Herleshausen, en Allemagne, avec des rayonnages de 12 mètres de hauteur sur plus de 62 000 mètres carrés d'espace de stockage, au service d'un grand détaillant en ligne. L'installation ajoute une capacité de rayonnage d'entrepôt à grande hauteur au réseau de logistique contractuelle européen de Maersk et devrait employer jusqu'à 1 000 personnes en période de pointe.
- Août 2026 : Gonvarri Material Handling et RINAC India ont créé Constructor RINAC Pvt. Ltd., une coentreprise pour fournir des solutions de rayonnage à palettes et de stockage automatisé dans les secteurs e-commerce, alimentaire, pharmaceutique et manufacturier en Inde. La coentreprise cible le marché de l'intralogistique indien, où la hausse des coûts fonciers stimule la demande de solutions de rayonnage d'entrepôt à haute densité.
Périmètre du rapport mondial sur le marché des rayonnages d'entrepôt
Le rayonnage d'entrepôt est une structure métallique d'ingénierie composée de cadres verticaux et de poutres de charge horizontales conçue pour stocker des marchandises sur plusieurs niveaux au-dessus du sol. Il convertit l'espace aérien vertical en stockage à haute densité pour les matières premières, les pièces ou les stocks de produits finis.
Le marché des rayonnages d'entrepôt est segmenté par type de rayonnage, secteur vertical, système et géographie. Par type de rayonnage, le marché est segmenté en rayonnage à palettes réglable, rayonnage compact, rayonnage à palettes, rayonnage mobile, rayonnage cantilever et autres. Par secteur vertical, le marché est segmenté en commerce de détail et e-commerce, fabrication, produits alimentaires et boissons, pharmaceutique et santé, et autres. Par système, le marché est segmenté en systèmes de rayonnage statiques, systèmes de rayonnage dynamiques et systèmes de rayonnage automatisés. Le rapport couvre également la taille du marché et les prévisions pour les rayonnages d'entrepôt dans 15 pays à travers les principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Rayonnage à palettes réglable |
| Rayonnage compact |
| Rayonnage à palettes |
| Rayonnage mobile |
| Rayonnage cantilever |
| Autres |
| Commerce de détail et e-commerce |
| Fabrication |
| Produits alimentaires et boissons |
| Pharmaceutique et santé |
| Autres |
| Systèmes de rayonnage statiques |
| Systèmes de rayonnage dynamiques |
| Systèmes de rayonnage automatisés |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de rayonnage | Rayonnage à palettes réglable | |
| Rayonnage compact | ||
| Rayonnage à palettes | ||
| Rayonnage mobile | ||
| Rayonnage cantilever | ||
| Autres | ||
| Par secteur vertical | Commerce de détail et e-commerce | |
| Fabrication | ||
| Produits alimentaires et boissons | ||
| Pharmaceutique et santé | ||
| Autres | ||
| Par système | Systèmes de rayonnage statiques | |
| Systèmes de rayonnage dynamiques | ||
| Systèmes de rayonnage automatisés | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des rayonnages d'entrepôt ?
La taille du marché des rayonnages d'entrepôt était évaluée à 10,21 milliards USD en 2026 et devrait croître de 10,76 milliards USD en 2027 à 14,02 milliards USD d'ici 2032, à un CAGR de 5,43 % durant la période de prévision (2027-2032).
Quel type de rayonnage devrait connaître la croissance la plus rapide ?
Le rayonnage à palettes réglable est le type de rayonnage dominant et devrait se développer à un CAGR de 6,13 % jusqu'en 2032.
Quel secteur vertical d'utilisation finale présente les perspectives de croissance les plus rapides ?
Le secteur pharmaceutique et de la santé devrait enregistrer un CAGR de 7,05 % jusqu'en 2032, soutenu par des exigences spécialisées de stockage en chaîne du froid et de stockage réglementé.
Quelle région connaît la croissance la plus rapide pour les systèmes de stockage en entrepôt ?
L'Asie-Pacifique devrait croître à un CAGR de 6,52 % jusqu'en 2032, soutenue par la modernisation logistique en Inde, dans les marchés de l'ASEAN, en Chine et au Japon.