
ベトナム自動車用潤滑油市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
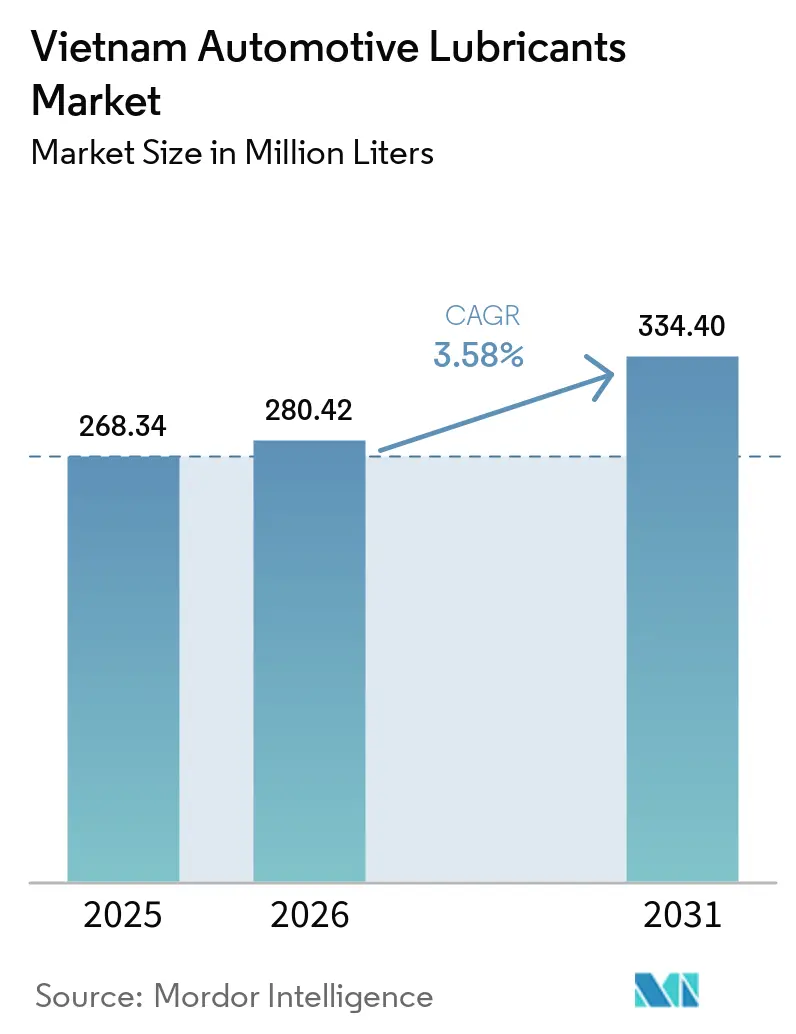
| 基準年の市場規模 (2025) | 268.34 百万リットル |
| 市場取引高 (2026) | 280.42 百万リットル |
| 市場取引高 (2031) | 334.40 百万リットル |
| 成長率 (2026 - 2031) | 3.58 % |
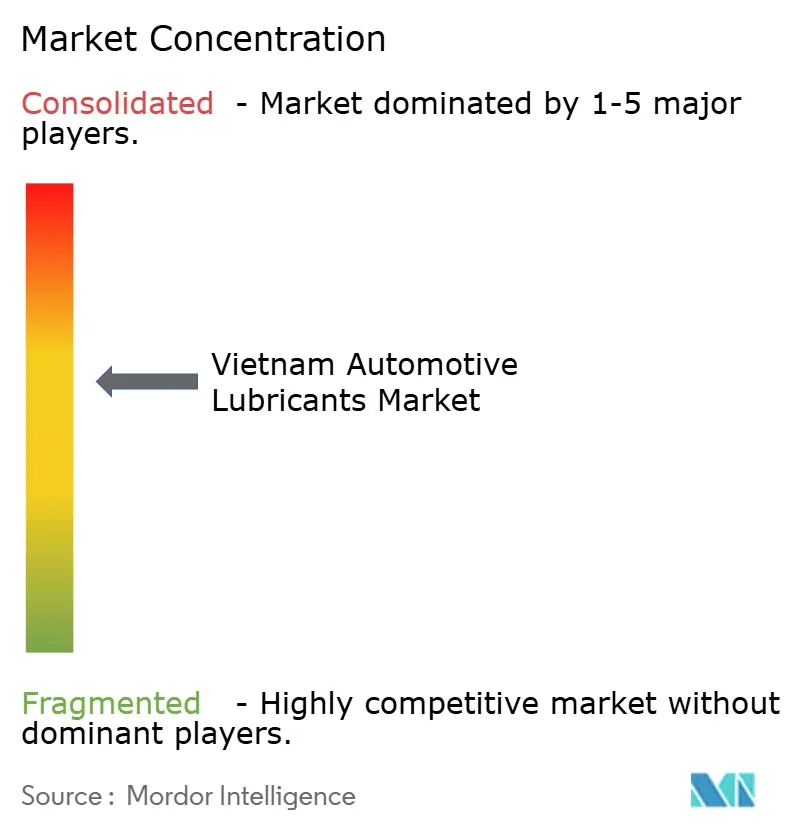
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム自動車用潤滑油市場分析
ベトナム自動車用潤滑油市場規模は2025年に2億6,834万リットルと評価され、2026年の2億8,042万リットルから2031年には3億3,440万リットルへと成長し、予測期間(2026年〜2031年)においてCAGR 3.58%で推移すると推定されます。堅調な需要は、国内7,000万台規模のオートバイ保有台数、急速に拡大する電子商取引配送ネットワーク、および先進的なAPI SP・ILSAC GF-6オイルの国内ブレンドを可能にする政府支援による製油所の高度化を背景としています。多国籍サプライヤーはプレミアム合成油を通じてブランド価値を維持する一方、国営燃料小売業者は8,100か所のサービスステーションを活用し、ガソリン販売と低価格帯オイルをセット販売しています。現在50万人超の登録ドライバーを抱えるライドヘイリングフリートは、3,000kmごとのオイル交換サイクルを定着させており、電動化が初期段階の普及を見せる中でも予測可能な需要量を積み上げています。偽造品や廃油処理に対する環境賦課金が需要量をわずかに抑制する一方で、高マージンの合成油やクローズドループ再精製システムへの移行を加速させています。
レポートの主要ポイント
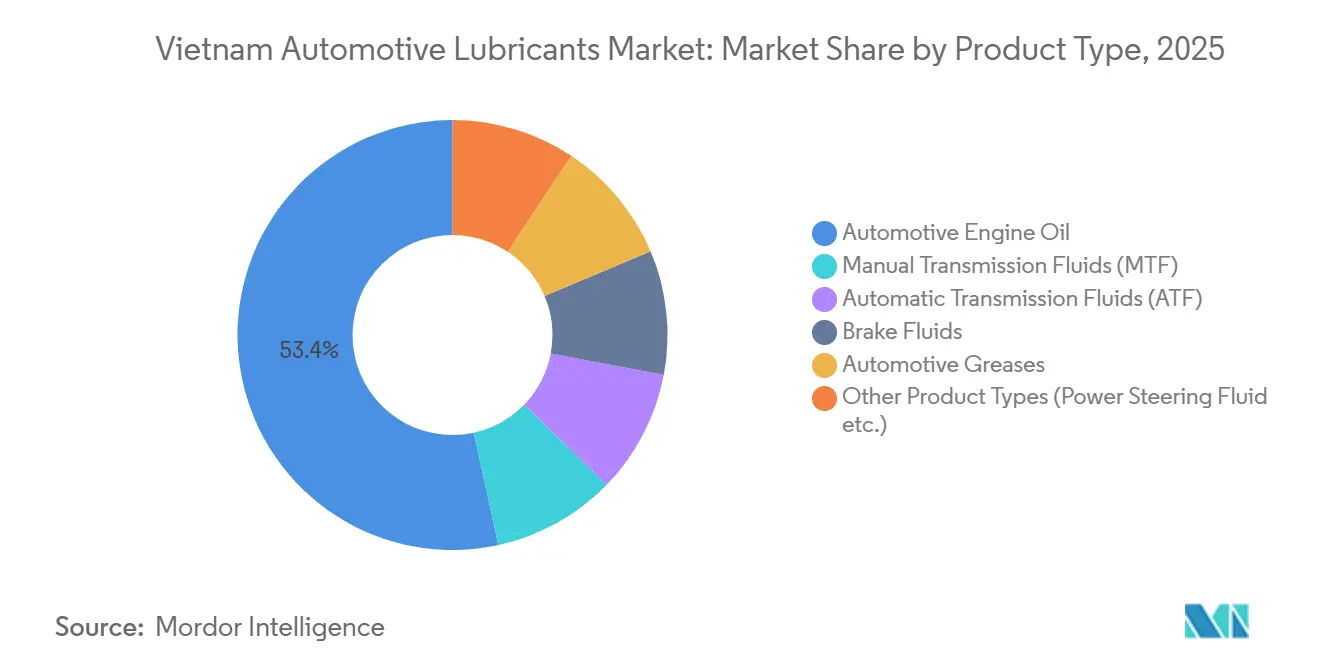
- 製品タイプ別では、自動車用エンジンオイルが2025年のベトナム自動車用潤滑油市場において53.42%のシェアを占めてトップとなりました。オートマチックトランスミッションフルードは2031年にかけてCAGR 4.71%で拡大すると予測されており、製品カテゴリーの中で最も高い成長率となっています。
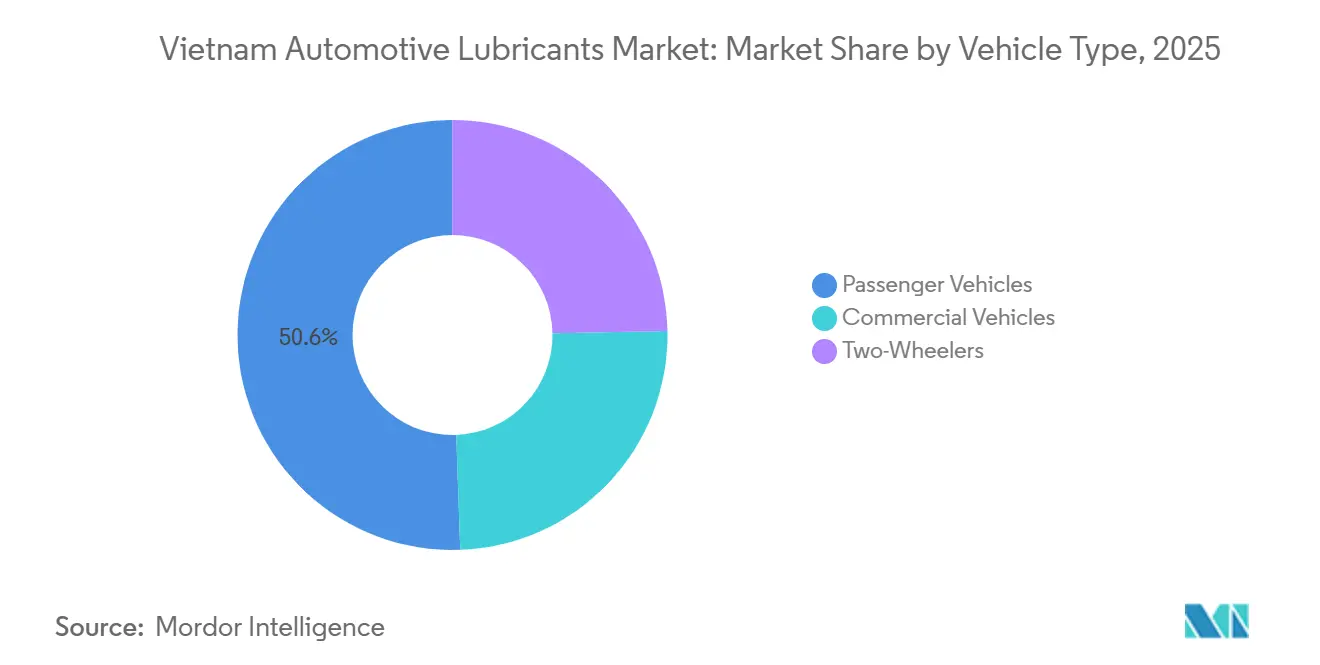
- 車両タイプ別では、乗用車が2025年の需要量の50.58%を占めました。商用車は2026年から2031年にかけてCAGR 4.92%で成長しており、車両クラスの中で最も速い成長率となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市モビリティにおける二輪車の優位性 | +1.2% | ハノイおよびホーチミン市 | 中期(2~4年) |
| eコマース物流フリートの急増 | +1.0% | 全国規模、主要都市圏での早期成長 | 短期(2年以内) |
| OEM延長ドレン間隔仕様 | +0.8% | ベトナム組立工場への波及効果 | 長期(4年以上) |
| ライドヘイリングオートバイフリートの急速な成長 | +0.7% | 都市中心部、第2層都市への拡大 | 中期(2~4年) |
| 国内ブレンド能力に対する政府インセンティブ | +0.6% | ズンクアットおよびゴイソン製油所の集荷圏 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市モビリティにおける二輪車の優位性
ベトナムの登録オートバイ保有台数は2025年に7,000万台を超えました。新車販売がわずかに縮小しているにもかかわらず、各オートバイは年間3~4回のオイル交換を行っており、ベトナム自動車用潤滑油市場を自動車販売の変動から守る安定した需要基盤を形成しています[1]。2026年に施行されるユーロ5排出規制により、ライダーは低SAPS API SNプラスおよびJASO MA2オイルへの移行が促進され、プレミアム合成油が大衆小売市場に深く浸透しています。電動スクーターの普及は3桁の成長率で拡大しているものの、ベアリング、ブレーキ油圧系統、ドライブトレインが依然としてグリースやフルードを必要とするため(量は少ないものの)、潤滑油需要量への実質的な影響はまだ限定的です。
eコマース物流フリートの急増
ベトナムの商品流通総額は2023年の220億米ドルから2025年には推定520億米ドルに増加しました。宅配ネットワークはフリートを40~50%拡大することで対応し、エンジンに断続的な運転サイクルをかけることで従来のドレン間隔を半減させています。オペレーターは現在、14時間の稼働日における熱安定性を確保するセミシンセティック10W-40および5W-30オイルを優先しています。2024年の政令により、プラットフォームに車両整備記録の公開が義務付けられ、OEMグレード潤滑油の採用が強制され、市場の正規化が加速しています[2]。
OEM延長ドレン間隔仕様
トヨタ、ホンダ、ヒュンダイ、VinFastは、API SPおよびILSAC GF-6B配合へのアップグレードにより、ガソリンエンジンの工場充填ドレン間隔を5,000kmから10,000kmに、ディーゼルエンジンでは15,000kmに延長しました。これにより車両1台あたりのリットル数は減少しますが、合成油が50~80%のプレミアムを持つため収益は向上します。計画中の日量17万1,000バレルのズンクアット水素化分解装置は、グループIIベースオイルを国内で供給し、国内ブレンダーを輸送コストの変動や為替リスクから保護しながら、ベトナム自動車用潤滑油市場の自給率を高めます。
ライドヘイリングオートバイフリートの急速な成長
ライドヘイリング収益は2024年の8億8,000万米ドルから2029年までに21億6,000万米ドルに拡大すると予測されています。プラットフォームは50万人以上のアクティブドライバーに対して3,000kmまたは30日ごとのオイル交換スケジュールを義務付け、潤滑油需要を制度化しています。Xanh SMによる2万7,000台の電気自動車の展開は、従来のオイルの2~3倍のマージンを持つ高マージンEVクーラントおよびシングルスピードトランスミッションフルードのニッチ需要を創出しています。交通省が提案する車両年齢上限規制は、フリートの早期更新と追加の潤滑油需要をもたらすことが期待されます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低グレードオイルを使用する価格感応度の高い消費者 | −0.5% | 農村部および都市周辺地区 | 短期(2年以内) |
| 偽造潤滑油取引の拡大 | −0.4% | 非公式ワークショップおよび路上販売店 | 中期(2~4年) |
| 廃油処理に対する厳格な賦課金 | −0.3% | 工業地帯を先行し、その後全国展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉱物油を好む価格感応度の高い消費者
車両オーナーの約70%が初期価格を優先しており、合成油より30~40%安価なモノグレード20W-50および15W-40鉱物油への持続的な需要を生み出しています。これらのオイルは粗利益率が薄く、ベトナム自動車用潤滑油市場におけるプレミアムブランドのポジショニングを希薄化させています。中国やインドの二次精製業者から輸入されたプライベートラベルブランドが侵食をさらに深め、しばしばAPIライセンスを回避しています。
偽造潤滑油取引の拡大
偽造品は非公式流通量の最大20%を占めています。2024年、ホーチミン市当局は1,200回の検査でShell、Castrol、Mobilの偽造品5万リットルを押収しました。QRコード認証の試験導入や消費者直販eコマースストアフロントがブランド保護の対抗策として台頭しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
合成ブレンドが従来型オイルとの差を縮小自動車用エンジンオイルは、乗用車、商用車、二輪車セグメント全体で内燃エンジンが標準パワートレインであり続けたことから、2025年のベトナム自動車用潤滑油市場シェアの53.42%を獲得しました。オートマチックトランスミッションフルードのベトナム自動車用潤滑油市場規模は、ホンダシティやトヨタヴィオスなどのモデルへのCVT普及に牽引され、2031年にかけてCAGR 4.71%で拡大すると予測されています。セミシンセティック10W-40グレードは、コスト上限を超えることなくドレン間隔を延長することでフリート需要の中核を担っています。ブレーキフルードとグリースはニッチながらも、eコマースフリートで一般化している安全コンプライアンス監査において重要な役割を果たしています。
OEMの工場充填が燃費効率規制を採用するにつれ、低粘度の5W-30および0W-20グレードへの収束が進んでいます。しかし、アフターマーケットのライダーは10W-40または15W-40鉱物油への嗜好を維持しており、ディストリビューターにとってデュアルチャネルの在庫管理という課題を強化しています。2024年に追加された交通省のガイドラインにより、ワークショップはAPI SNプラス以上の製品を在庫することが義務付けられ、予算重視の顧客でさえより高性能な合成油へと誘導されています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
車両タイプ別:
物流の追い風を受けて商用フリートが乗用車セグメントを上回る成長乗用車は2025年の潤滑油需要量の50.58%を占めましたが、商用車は2026年から2031年にかけて最も速いCAGR 4.92%を記録すると予測されています。これは、特にホーチミン市の工業地帯周辺で当日配達を支える小型トラックやバンの集中的な稼働を反映しています。二輪車は1台あたりのオイル量は少ないものの、年間3~4回のオイル交換サイクルにより、ベトナム自動車用潤滑油市場規模に安定した需要量をもたらすため、依然として重要な位置を占めています。
商用車のドレン間隔は、1日12~14エンジン時間を蓄積するツーシフト運転により短縮されています。冷蔵バンは補助コンプレッサーが潤滑油温度を10~15℃上昇させるため、消費量をさらに増加させています。今後の低SAPS ディーゼルオイル義務化により1リットルあたりの価格が20~25%上昇する可能性がありますが、フリートの稼働要件が損なわれないため、需要量が抑制される可能性は低いです。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
ホーチミン市および近隣省は、2025年のベトナムの潤滑油需要のほぼ半分を生み出しました。高い車両密度、活発な物流エコシステム、および近代的な小売チャネルがこの集中を説明しています。ハノイとハイフォンを中心とする北部ベトナムは全体の約3分の1を占め、OEM承認オイルを製造から保証期間まで義務付ける組立工場に支えられています。ダナン周辺の中部回廊は規模は小さいものの、貨物輸送を促進する高速道路整備を背景に成長しています。
地域ごとの製品構成は異なります。可処分所得が高い南部の消費者は購入の約40~45%を合成油に充てています。一方、北部および中部のワークショップは低価格の鉱物油に依存しており、合成油のシェアは25~30%にとどまっています。サプライヤーはそれに応じて戦略をセグメント化しており、プレミアムブランドは都市部の正規ディーラーに依存し、エコノミーラインは給油所でのバンドル販売を通じて農村部のコミューンに浸透しています。
将来の競争力は、沿岸ハブ近くの国内ブレンドにかかっています。Fuchsのバリアブンタウにある2万トン工場とPVOILのビンチェウ施設は、すでに輸入リードタイムを6週間から10日未満に短縮しています。2028年に予定されているズンクアット水素化分解装置は、輸入品と比較して完成品価格を10~15%削減できるグループIIベースオイルを供給する予定です。廃油回収における地方間の格差は依然として不確定要素です。ホーチミン市とハノイはワークショップカバレッジ60%に達していますが、多くの農村地区は20%を下回っており、サプライヤーが対処しなければならない不均等なコンプライアンスコストを生み出しています。
規制環境
ベトナムでは、国際的な試験方法を参照する国家技術規則および規格を通じて潤滑油の品質を規制している。QCVN 14:2018/BKHCNは内燃機関用潤滑油の技術要件を定めており、TCVN/ASTM参照に整合する動粘度試験などの特定方法に適合性が紐づけられ、ブレンダー、輸入業者、整備工場が製品適合性を文書化する方法に影響を与えている。
下流の取引および環境コンプライアンスもまた、市場参入や製品スチュワードシップに影響を及ぼしている。通達18/2025/TT-BCT(2025年5月2日発効)は、産業貿易省の下でガソリンおよび石油取引の規定を更新し、燃料・潤滑油小売エコシステムにおける卸売業者の認証および運営要件に影響を与えた。並行して、決議109/2025/UBTVQH15はガソリン、石油、潤滑油、グリースに適用される環境保護税率を定め、通達02/2022/TT-BTNMTは廃油の回収・処分慣行に関わる廃棄物・環境管理義務を強化している。
バリューチェーン分析
ベトナムの自動車用潤滑油バリューチェーンは基油と添加剤パッケージから始まり、高性能配合は輸入されるグループII/III基油と特殊添加剤に大きく依存しており、これらは地域の貿易・物流回廊(シンガポール・ジョホール海峡やタイ経由の航路を含む)を通じて到着する。国内企業はブレンド、包装、国内流通を担い、PetrolimexやPVOILといった国営系燃料小売業者が小売ステーション網を通じて全国的な展開を提供する一方、AP Saigon Petro JSCやMekong Petrochemical JSCといった地元のブレンダー・流通業者が、地域密着型の倉庫網と整備工場チャネルのカバレッジで供給を補完している。
流通とコンプライアンスは、整備エコシステムに影響を及ぼす燃料品質・車両互換性要件の進化とますます絡み合っている。2026年5月から6月にかけて、政府機関は全国的なより高いバイオ燃料混合比への移行を推進し、産業貿易省は業界団体と2026年6月1日からのE10ガソリンに関する通達50/2025/TT-BCTのロードマップについて協議を行い、科学技術省はガソリン、ディーゼル、バイオ燃料に関するQCVN 01:2022/BKHCNを更新する通達19/2026/TT-BKHCNを発行した。その結果、車両群や整備工場に文書、技術指導、確実な補充を提供できる潤滑油サプライヤーおよびチャネルが優位性を得る一方、輸入依存によりサプライチェーンは輸送・港湾側の変動性にさらされ続けている。
競合環境
ベトナム自動車用潤滑油市場は中程度に集約されています。Castrol BP Petcoのニャベにある5万トン工場は市場リーダーシップを支えていますが、BPがStonepeakに65%を101億米ドルで売却する戦略的転換が進行中であり、eコマース浸透をさらに深める可能性のある資産軽量型流通へのシフトを示しています。PetrolimexとPVOILは8,100か所のサービスステーションで燃料と潤滑油のバンドル提供を展開し、コスト重視のドライバーを取り込んでいますが、マージンを犠牲にしています。
中堅参入企業はホワイトスペースのニッチを活用しています。Fuchsは南部の工業クラスターへのジャストインタイム納品のために生産を現地化し、輸入リードタイムを大幅に短縮しています。TotalEnergiesは、バージングループIIと比較して炭素フットプリントを70%削減する再精製ベースオイルを推進し、多国籍フリートオペレーターが求める企業サステナビリティスコアに合致しています。ShellのIoT対応バルクディスペンサーはフリートデポでの再注文ポイントを自動化し、オイルの無駄を最大20%削減して年間メンテナンス契約を強化しています。
電気自動車用フルードが次のフロンティアを形成しています。従来のエンジンオイルの2~3倍の価格を持つ熱管理クーラントおよびシングルスピードトランスミッションオイルは、依然として十分に対応されていません。VinFastの電動スクーター納品が2025年に500%以上成長し、ライドヘイリングプラットフォームのXanh SMが5万台のEVに向けてスケールアップする中、先行参入企業は突出したマージンを享受するでしょう。
ベトナム自動車用潤滑油業界リーダー
-
BP p.l.c.
-
Shell Plc
-
Petrolimex (PLX)
-
TotalEnergies
-
Idemitsu Kosan Co. Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
ベトナム自動車用潤滑油市場 このレポートでカバーされる企業
- AP SAIGON PETRO
- BP p.l.c.
- Chevron Corporation
- Exxon Mobil Corporation
- Fuchs Petrolub SE
- GS Caltex Corporation
- Idemitsu Kosan Co. Ltd
- Mekong Petrochemical Jsc
- Motul
- Petrolimex (PLX)
- PETRONAS Lubricants International
- PVOIL
- Repsol Vietnam
- Shell Plc
- TotalEnergies
- Wolf Oil Corporation
市場機会と将来展望
規制主導の廃棄物スチュワードシップおよびコンプライアンスサービスは、包装済み潤滑油の販売を超えた具体的なホワイトスペースを生み出している。政令110/2026/ND-CP(2026年4月1日発行、2026年5月発効)は潤滑油に関する拡大生産者責任(EPR)枠組みを確立し、製造業者・輸入業者にリサイクル計画の登録またはベトナム環境保護基金への資金拠出を義務付けた。これにより競争上の差別化は、潤滑油供給と正式な廃油回収、コンプライアンス文書、リサイクル業者・再精製業者とのパートナーシップを組み合わせられる企業へとシフトし、組織化された車両群やプラットフォーム主導の整備における追跡可能な製品への需要を強化している。
現地製造と生産能力の増強もまた、より短いリードタイムと、最新のOEM要件および厳格化する技術規格に沿ったカスタマイズ配合の余地を広げている。Motul Asia Pacificは2026年7月にホーチミン市でVilube工場フェーズ2拡張の基盤工事を開始し、生産およびR&D能力強化のために1,156万米ドルの投資を計上した。一方、NPOil Vietnamは2025年11月にタイニン省で第2の潤滑油プラントの建設を開始した(月産1,200~1,500トンを目標)。外資系企業が小売流通における制約に直面する中、これらの施設主導の動きは、国内ブレンド、現地化された品質保証、アプリケーションエンジニアリング支援が、より高スペックの油と安定供給を求める車両運行者、整備工場、迅速な配送ネットワークに対応する上で優位性を持つことを裏付けている。
最近の産業開発事情 ベトナム自動車用潤滑油市場
- 2026年7月:Motul Asia Pacificは、生産およびR&D能力強化のために1,156万米ドルの投資に支えられ、ホーチミン市でVilube工場フェーズ2拡張の起工式を開始した。追加された国内生産能力は、組織化された車両群や最新の整備工場が求める高スペックエンジンオイルおよび特殊液体に対する補充サイクルの短縮と製品適応の迅速化を支える。
- 2025年12月:Petrolimexは、通達50/2025/TT-BCTに沿った全国的な流通インフラ近代化プログラムを発表し、ステーションネットワーク、物流、デジタル受注プラットフォームのアップグレードに関する2026年のマイルストーンを示した。このプログラムは、小売チャネルにおける製品品質管理の向上において、大規模なステーションネットワークとアップグレードされた流通システムの役割を強化している。
- 2024年3月:Shellは、産業用、農業用、輸送用ユーザーに対応するため、ベトナムでの潤滑油流通ネットワークの拡大計画を発表した。チャネルカバレッジの拡大は、ブランド潤滑油と技術サポートへのアクセスを改善し、サービスの信頼性と真正性の担保が購入判断に影響を与える主要な都市部および車両群回廊での競争を激化させている。
ベトナム自動車用潤滑油市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、ベトナム自動車用潤滑油市場は、ベトナム国内の道路走行車両が消費する潤滑油を対象とし、稼働中の車両フリートにおける定期整備、補充、または修理の際に使用されるものを計上する。
対象外の範囲:本市場規模の算定には、産業機器、船舶、発電、およびその他の非自動車用途に使用される潤滑油は含まれない。
セグメンテーション概要
- 製品タイプ別
- 自動車用エンジンオイル
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- モノグレード
- その他グレード
- マニュアルトランスミッションフルード(MTF)
- オートマチックトランスミッションフルード(ATF)
- ブレーキフルード
- 自動車用グリース
- その他の製品タイプ(パワーステアリングフルード等)
- 自動車用エンジンオイル
- 車両タイプ別
- 乗用車
- 商用車
- 二輪車
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、潤滑油が車両の稼働状況、使用状況、および整備習慣に連動するため、まずモビリティの規模とフリートの構成を把握することから始まる。ベトナムの車両登録・輸送統計(例えばベトナム運輸当局が公表するデータ)、ベトナム税関貿易データ(基油および完成潤滑油の輸入動向)、ならびにエネルギー・精製関連の公表資料(国内ブレンディングの背景把握)などの公開データを参照する。
こうした基盤を潤滑油需要の分析ロジックに転換するため、潤滑油仕様に関するSAEおよびAPIの文書、熱帯気候における排油間隔および粘度動向に関する査読済み論文、ならびに整備慣行やチャネル構造を論じる業界団体の刊行物も活用する。これらのインプットは、製品ミックスの変化(合成油の普及を含む)を追跡するため、企業の年次報告書、投資家向けプレゼンテーション、および頼性の高いビジネス系メディアの情報で補完される。
有料サブスクリプションは、企業財務情報とインテリジェンス、輸出入の船積みレベルの確認、および配合動向が関連する場合の特許調査に限定的に使用される。ここに挙げたソースはあくまで例示であり、クロスチェックおよび確認のために他の多数の公開・独自情報源も使用している。
一次インタビューおよびサーベイ
一次調査は、特に公開データが乏しい領域において、デスクリサーチによる知見を現実的な消費量および価格の前提に転換することを目的とする。潤滑油サプライヤーおよびブレンダー、ディストリビューターおよび小売業者、整備工場およびサービスチェーン、ならびにフリートオペレーターへのヒアリングを通じて、排油間隔、チャネル別構成比、および製品ミックスをベトナムの主要需要拠点ごとに検証する。
二輪車の使用パターン、貨物輸送の集中度、および整備行動は省や都市化の程度によって異なる場合があるため、調査対象は国内全体でバランスよく設定し、その結果を用いてモデルのアウトプット現場の実務者が把握している実態との整合を図る。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:35% | CXO:12% |
| 中位層:51% | 部門・ユニットリーダー:40% |
| 中小規模プレイヤー:14% | マネージャー:48% |
市場規模算定と予測
中核となる市場規模算定は需要プール視点で構築され、車両保有台数と年間使用状況を用いて潤滑油消費量を再構築し、そのアウトプットを潤滑油タイプ別の市場合計値に変換する。実務上は、主要車両グループ別の稼働台数を推計し、平均走行距離または稼働時間を適用した上で、排油間隔、オイルパン容量、および補充行動を重ね合わせることで、稼働状況をリットル数に換算する。
モデルの精度を維持するため、二輪車保有台数の増加と乗用車の追加台数の比較、物流・建設活動に連動した商用車の稼働率、合成油および半合成油のシェア、新排出ガス規制の普及と高性能オイルの拡大に伴う典型的な排油間隔の変化、ならびに整備工場でのサービスと小売補充の比率など、ベトナム固有の複数のインプットを追跡・更する。結果は、チャネルにおけるサンプリング価格・パックサイズの確認やサプライヤーの出荷量との整合確認など、選択的なボトムアップ推計によって裏付けられる。
予測においては、車両販売、貨物輸送の集中度、および電動化の普及に関する異なるシナリオを一つの線形トレンドに収束させることなく反映できるよう、シナリオ分析を採用する。最終的な見通しは、今後数年間のサービスサイクルおよび製品ミックスについて業界関係者が想定する内容と前提を整合させた上で確定する。
データ検証と更新サイクル
検証は複数のパスを通じて実施される。これは、同一のリットル数が独立した複数のシグナルに対して整合性を持つ必要があるためである。モデルのアウトプットは、保有台数の推計、潤滑油の輸入パターン、および車両一台当たり年間の合理的な消費量などとの照合を行い、特定の車両グループや製品タイプに対して過大と判断される乖離については個別に調査する。
承認前に、モデルおよび前提条件は社内アナリストによるレビューを経て、データポイントがチャネ関係者の報告と相違する場合はフォローアップのヒアリングを実施する。レポートは年次で更新され、急な政策変更、精製・ブレンディング能力の大幅な変化、またはフリート稼働の異常な変動など、重要な事象が発生した場合には中間更新を行う。納品直前には最終確認を実施し、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor Intelligenceのベトナム自動車用潤滑油市場規模と他の公表推計値との比較
公表されている市場規模は、同一の国を対象としていても差異が生じることがある。これは、自動車用途と隣接する潤滑油用途の境界が必ずしも同一の基準で扱われていないこと、また一部の調査が数量を重視する一方で他の調査が金額を報告することに起因する。排油間隔、製品ミックス、およびチャネルロスが地域の広域平均から仮定され、現地の整備行動が反映されていない場合にも差異が生じる。
主要な乖離要因は通常、自動車用潤滑油として何を計上するか、二輪車の車両一台当たり消費量をどのようにモデル化するか、および価格設定が実際のパックミックスから構築されているか広域平均から構築されているかに集約される。価格重視のモデルはリットル数安定していても変動し得るため、為替レートのタイミングと更新頻度も重要な要素となる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 2億6,834万リットル(2025年) | |
| 業界団体A | 2億5,000万米ドル(2025年) | この数値は対象範囲を一般的に追跡されているエンジンオイルに絞り込んでいるとみられ、グリースやブレーキフルードなどの小規模カテゴリーを過小計上している可能性があるほか、二輪車の整備頻度を十分に反映していない標準的な排油間隔の前提に依拠している可能性がある。 |
| 業界誌B | 3億500万米ドル(2025年) | この推計は、より高い平均価格と合成油へのより速いシフトを適用することで合計値を引き上げている可能性があり、また車両フリートが一貫して消費しているとは言えない、自動車チャネルを通じて販売される一部の隣接流体を含んでいる可能性がある。 |
この表に示された幅は、主に対象範囲と消費量の前提の違いによって説明され、リットル当たりの価格モデリングの差異によってさらに増幅される。Mordor Intelligenceのベトナムモデルでは、合計値は乗用車、商用車、および二輪車が消費する自動車用潤滑油に厳密に限定され、価格に関する議論をセンスチェックに使用する前に、保有台数主導のリットルロジックを通じて整合が図られる。これにより、アウトプットは少数の再現可能なインプットに対してトレーサブルな状態が維持され、意思決定者がモデル全体を書き直すことなくシナリオを検証しやすくなる。
レポートで回答される主要な質問
ベトナムにおける潤滑油消費量はどのくらいの速さで成長していますか?
ベトナム自動車用潤滑油市場規模は2025年に2億6,834万リットルと評価され、2026年の2億8,042万リットルから2031年には3億3,440万リットルへと成長し、予測期間(2026年〜2031年)においてCAGR 3.58%で推移すると推定されます。
どの製品カテゴリーが販売をリードしていますか?
自動車用エンジンオイルが2025年に53.42%のシェアでトップとなっており、車両全体における内燃エンジンの普及を反映しています。
サプライヤーにとって最大の成長機会は何ですか?
CAGR 4.71%で拡大するオートマチックトランスミッションフルード、および成長する電気タクシーと電動スクーターフリートに関連する高マージンEVフルードが際立った見通しを示しています。
ベトナム国内での地域別需要はどのように異なりますか?
ホーチミン市周辺の南部省が全国需要量のほぼ半分を占め、合成油のシェアが高い一方、北部および中部地域は依然として価格重視の傾向が強いです。
最大のシェアを持つ企業はどこですか?
Castrol BP Petco、Shell、Petrolimex、PVOIL、TotalEnergiesが合わせて市場の約55~60%を占めています。
廃油管理に影響する政策は何ですか?
2025年に廃油処理に対して1リットルあたり2,000ベトナムドンの賦課金が導入され、コンプライアンスコストが上昇しており、延長ドレン合成油や正規回収システムの採用が促進されています。