
Größe und Marktanteil des vietnamesischen Kfz-Schmierstoffmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
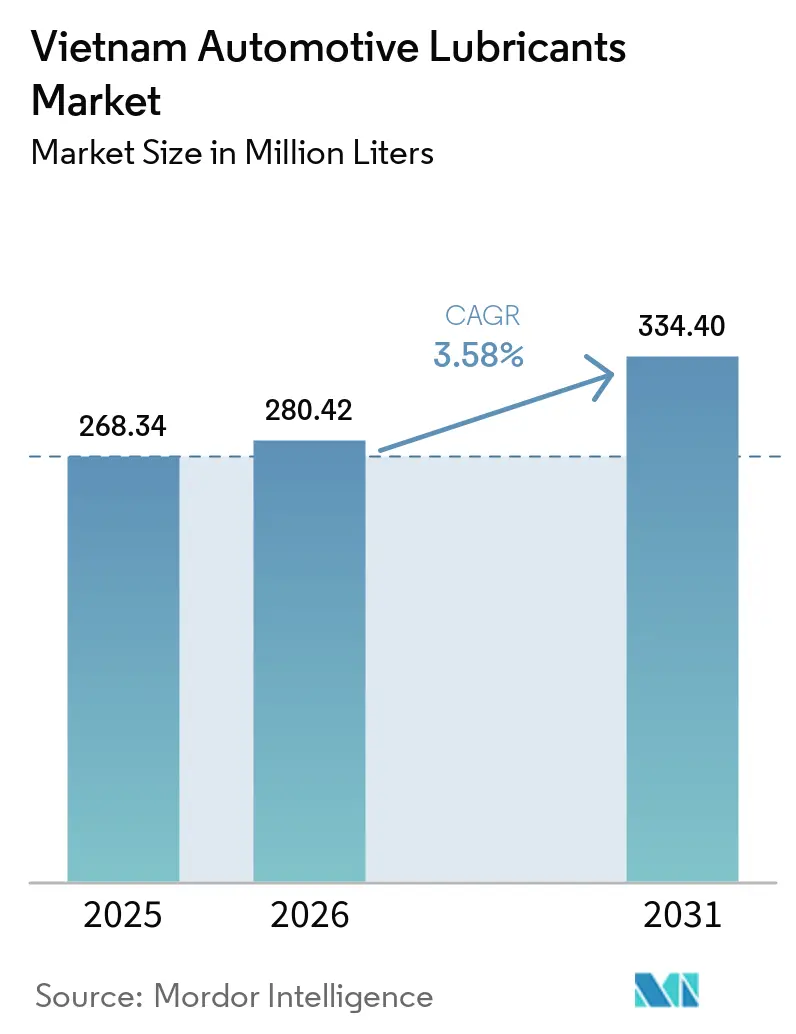
| Marktgröße im Basisjahr (2025) | 268.34 Millionen Liter |
| Marktvolumen (2026) | 280.42 Millionen Liter |
| Marktvolumen (2031) | 334.40 Millionen Liter |
| Wachstumsrate (2026 - 2031) | 3.58 % |
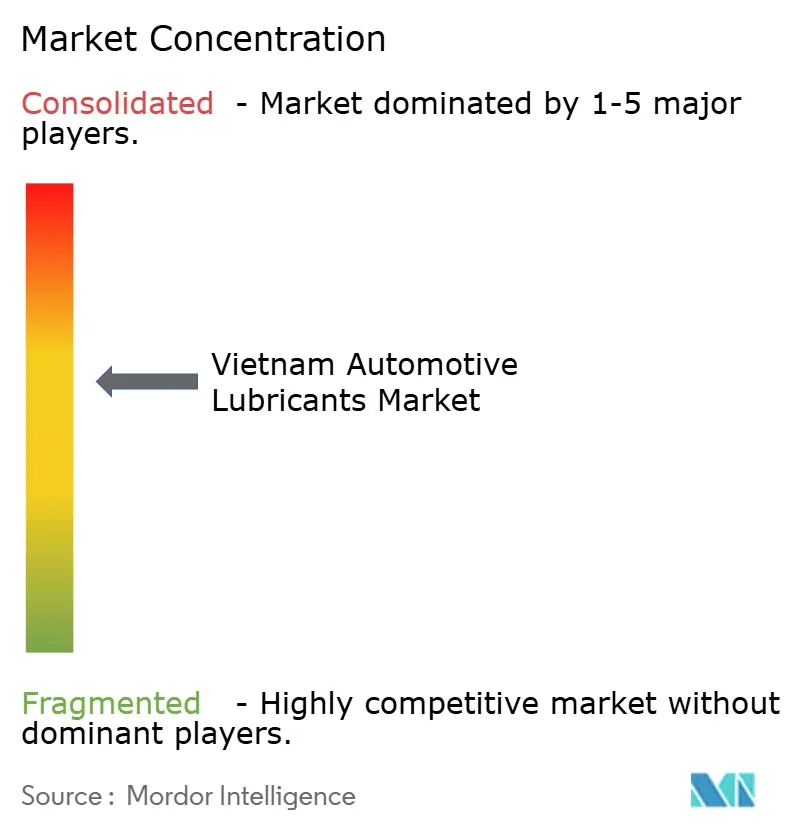
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des vietnamesischen Kfz-Schmierstoffmarktes von Mordor Intelligence
Der Vietnam Markt für Kfz-Schmierstoffe hatte im Jahr 2025 ein Volumen von 268,34 Millionen Litern und wird voraussichtlich von 280,42 Millionen Litern im Jahr 2026 auf 334,40 Millionen Liter bis 2031 wachsen, bei einer CAGR von 3,58 % während des Prognosezeitraums (2026–2031). Die robuste Nachfrage resultiert aus dem Motorradbestand des Landes von 70 Millionen Einheiten, den am schnellsten wachsenden E-Commerce-Liefernetzwerken sowie staatlich geförderten Raffinerieaufrüstungen, die die lokale Abfüllung von fortschrittlichen API-SP- und ILSAC-GF-6-Ölen ermöglichen. Multinationale Lieferanten sichern ihren Markenwert durch Premium-Synthetikprodukte, während staatliche Kraftstoffhändler 8.100 Servicestationen nutzen, um Wirtschaftsklasse-Öle mit Benzinverkäufen zu bündeln. Fahrdienstvermittlungsflotten, die inzwischen mehr als 500.000 registrierte Fahrer verwalten, institutionalisieren 3.000-km-Ölwechselzyklen, die ein vorhersehbares Volumen hinzufügen, selbst wenn die Elektrifizierung erste Fortschritte macht. Gefälschte Produkte und Umweltabgaben auf die Entsorgung von Altöl dämpfen die Volumina leicht, beschleunigen jedoch gleichzeitig die Migration hin zu margenstarken Synthetikprodukten und geschlossenen Wiederaufbereitungssystemen.
Wichtigste Erkenntnisse des Berichts
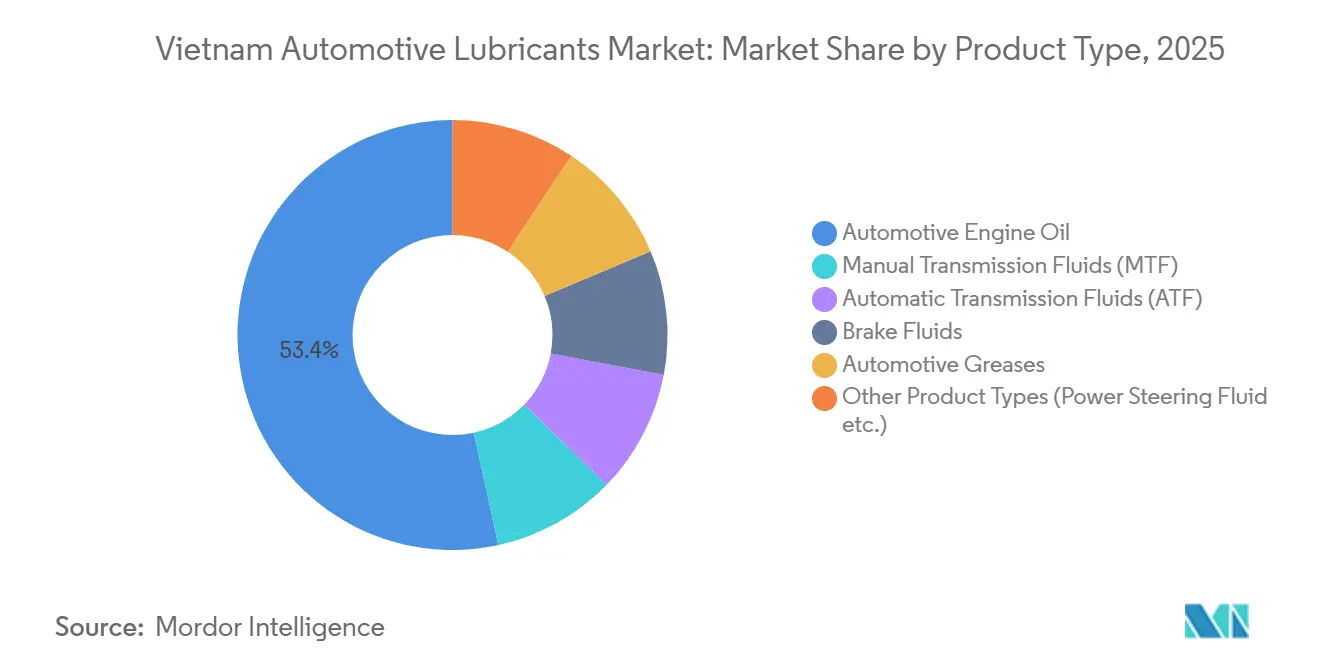
- Nach Produkttyp führte Kfz-Motorenöl mit einem Anteil von 53,42 % am vietnamesischen Kfz-Schmierstoffmarkt im Jahr 2025. Automatikgetriebeflüssigkeiten werden bis 2031 voraussichtlich mit einer CAGR von 4,71 % wachsen – dem schnellsten Wachstum unter allen Produktkategorien.
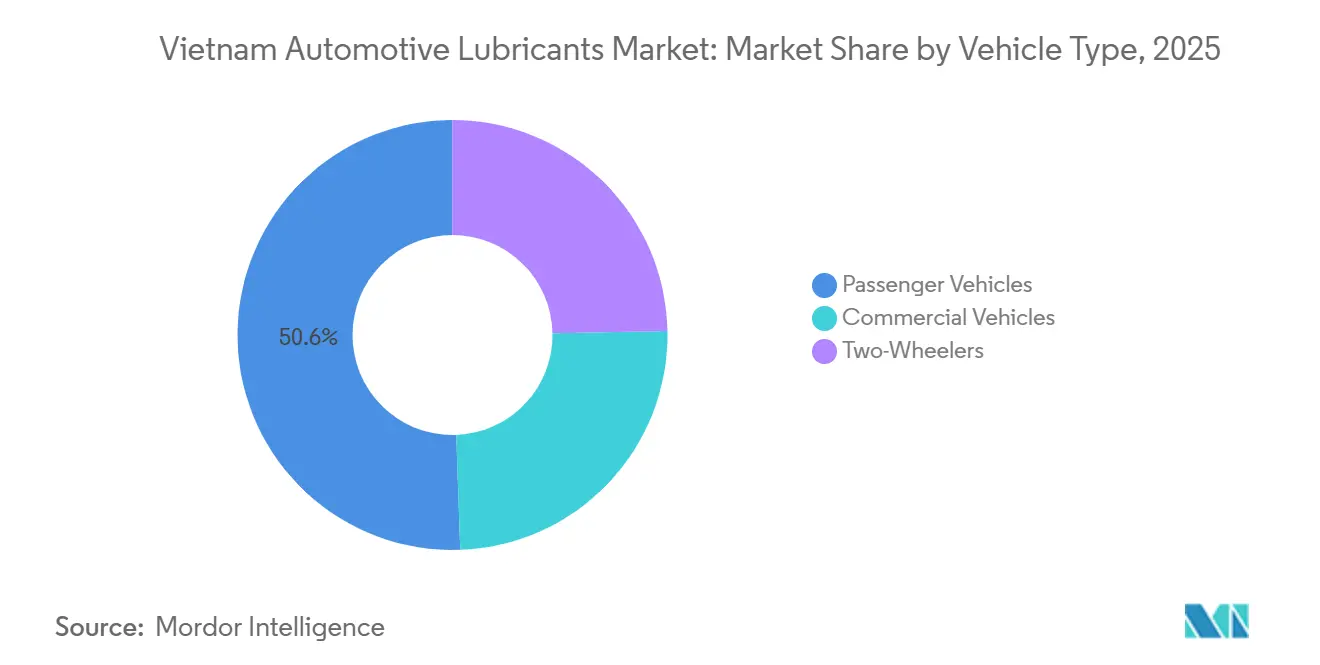
- Nach Fahrzeugtyp entfielen auf Personenkraftwagen 50,58 % des Volumens im Jahr 2025. Nutzfahrzeuge verzeichnen im Zeitraum 2026–2031 eine CAGR von 4,92 % – das schnellste Wachstum unter allen Fahrzeugklassen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dominanz von Zweirädern in der städtischen Mobilität | +1.2% | Hanoi und Ho-Chi-Minh-Stadt | Mittelfristig (2–4 Jahre) |
| Anstieg der E-Commerce-Logistikflotten | +1.0% | National, erste Gewinne in den wichtigsten städtischen Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| OEM-Spezifikationen für verlängerte Ölwechselintervalle | +0.8% | Übertragung auf vietnamesische Montagewerke | Langfristig (≥ 4 Jahre) |
| Schnelles Wachstum der Fahrdienstvermittler-Motorradflotten | +0.7% | Städtische Zentren, Ausweitung auf Städte der zweiten Reihe | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für lokale Abfüllung | +0.6% | Einzugsgebiete der Raffinerien Dung Quat und Nghi Son | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dominanz von Zweirädern in der städtischen Mobilität
Vietnams registrierter Motorradbestand überstieg 2025 die Marke von 70 Millionen Einheiten. Trotz eines leichten Rückgangs bei den Neuzulassungen wird jedes Motorrad nach wie vor drei- bis viermal im Jahr einem Ölwechsel unterzogen, was eine verlässliche Nachfragebasis bildet, die den vietnamesischen Kfz-Schmierstoffmarkt vor Schwankungen im Pkw-Absatz schützt[1]. Die Euro-5-Emissionsvorschriften, die ab 2026 gelten, lenken Fahrer hin zu schwefelarmen API-SN-Plus- und JASO-MA2-Ölen und treiben Premium-Syntheseöle tiefer in den Masseneinzelhandel. Die Verbreitung von Elektrorollern wächst zwar mit dreistelligen Raten, hat jedoch das Schmierstoffvolumen noch nicht wesentlich beeinträchtigt, da Lager, Bremshydraulik und Antriebsstränge weiterhin Fette und Flüssigkeiten benötigen, wenn auch in geringeren Mengen.
Anstieg der E-Commerce-Logistikflotten
Vietnams Bruttowarenwert stieg von 22 Milliarden USD im Jahr 2023 auf geschätzte 52 Milliarden USD im Jahr 2025. Die Paketnetzwerke reagierten darauf mit einer Flottenvergrößerung um 40–50 %, wodurch die Motoren Stop-and-go-Betriebszyklen ausgesetzt wurden, die die herkömmlichen Ölwechselintervalle halbieren. Betreiber bevorzugen nun halbsynthetische 10W-40- und 5W-30-Öle, die thermische Stabilität bei 14-stündigen Arbeitstagen gewährleisten. Ein Erlass aus dem Jahr 2024, der Plattformen zur Veröffentlichung von Fahrzeugwartungsprotokollen verpflichtet, fördert die Verwendung von Schmierstoffen nach OEM-Standard und beschleunigt die Marktformalisierung[2].
OEM-Spezifikationen für verlängerte Ölwechselintervalle
Toyota, Honda, Hyundai und VinFast haben die Werksölfüllungsintervalle für Benzinmotoren von 5.000 km auf 10.000 km und für Dieselmotoren auf 15.000 km verlängert, indem sie auf API-SP- und ILSAC-GF-6B-Formulierungen umgestiegen sind. Obwohl dies den Literverbrauch pro Fahrzeug senkt, steigert es den Umsatz, da Syntheseöle Aufschläge von 50–80 % erzielen. Der geplante Hydrokracker in Dung Quat mit einer Kapazität von 171.000 Barrel pro Tag wird Gruppe-II-Grundöle lokal liefern und inländische Abfüller vor Frachtvolatilität und Wechselkursrisiken schützen, während die Eigenversorgung des vietnamesischen Kfz-Schmierstoffmarktes gestärkt wird.
Schnelles Wachstum der Fahrdienstvermittler-Motorradflotten
Die Einnahmen aus Fahrdienstvermittlungen werden voraussichtlich von 880 Millionen USD im Jahr 2024 auf 2,16 Milliarden USD bis 2029 steigen. Plattformen setzen für mehr als 500.000 aktive Fahrer Ölwechselintervalle von 3.000 km oder 30 Tagen durch und institutionalisieren damit die Schmierstoffnachfrage. Der Einsatz von 27.000 Elektroautos durch Xanh SM schafft eine Nischennachfrage nach margenstarken Elektrofahrzeugkühlmitteln und Eingang-Getriebeflüssigkeiten mit dem Zwei- bis Dreifachen der Marge konventioneller Öle. Geplante Vorschriften des Verkehrsministeriums zur Begrenzung des Fahrzeugalters versprechen einen schnelleren Flottenumschlag und zusätzlichen Schmierstoffdurchsatz.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preissensible Verbraucher, die minderwertige Öle verwenden | −0.5% | Ländliche und stadtnahe Bezirke | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Handel mit gefälschten Schmierstoffen | −0.4% | Informelle Werkstätten und Straßenstände | Mittelfristig (2–4 Jahre) |
| Strengere Abgabe auf die Entsorgung von Altöl | −0.3% | Zunächst Industriezonen, später nationale Einführung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preissensible Verbraucher mit Präferenz für Mineralöle
Etwa 70 % der Fahrzeughalter priorisieren den Anschaffungspreis, was eine anhaltende Nachfrage nach Einbereichsölen 20W-50 und 15W-40 auf Mineralbasis antreibt, die 30–40 % günstiger als Syntheseöle sind. Diese Öle liefern geringere Bruttomargen und verwässern die Positionierung von Premium-Marken im vietnamesischen Kfz-Schmierstoffmarkt. Handelsmarken, die von Sekundärraffinerien aus China und Indien importiert werden, verstärken die Erosion und umgehen häufig die API-Zertifizierung.
Zunehmender Handel mit gefälschten Schmierstoffen
Fälschungen machen bis zu 20 % des informellen Volumens aus. Im Jahr 2024 beschlagnahmten die Behörden in Ho-Chi-Minh-Stadt bei 1.200 Inspektionen 50.000 Liter gefälschter Shell-, Castrol- und Mobil-Produkte. Weitverbreitete QR-Code-Authentifizierungspilotprojekte und direkte E-Commerce-Storefronts haben sich als Markenschutzmaßnahmen etabliert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Synthetische Mischöle holen gegenüber konventionellen Ölen aufKfz-Motorenöl erzielte 2025 einen Marktanteil von 53,42 % am vietnamesischen Kfz-Schmierstoffmarkt, da Verbrennungsmotoren der Standard-Antriebsstrang für Personen-, Nutz- und Zweiradfahrzeuge blieben. Das Marktvolumen des vietnamesischen Kfz-Schmierstoffmarktes für Automatikgetriebeflüssigkeiten wird bis 2031 voraussichtlich mit einer CAGR von 4,71 % wachsen, angetrieben durch die Verbreitung von stufenlosen Getrieben in Modellen wie dem Honda City und dem Toyota Vios. Halbsynthetische 10W-40-Viskositätsklassen bilden die Grundlage der Flottennachfrage, indem sie die Ölwechselintervalle verlängern, ohne Kostengrenzen zu überschreiten. Bremsflüssigkeiten und Fette bleiben Nischenprodukte, sind jedoch für Sicherheitskonformitätsprüfungen, die heute bei E-Commerce-Flotten üblich sind, unverzichtbar.
Eine Konvergenz hin zu niedrigviskosen 5W-30- und 0W-20-Viskositätsklassen zeichnet sich ab, da OEM-Werksölfüllungen Kraftstoffeffizienzvorschriften berücksichtigen. Nachmarktfahrer bevorzugen jedoch weiterhin 10W-40- oder 15W-40-Mineralöle, was für Händler eine duale Bestandsherausforderung darstellt. Die 2024 hinzugefügten Richtlinien des Verkehrsministeriums verpflichten Werkstätten nun, API-SN-Plus oder höher zu bevorraten, was selbst budgetbewusste Kunden zu leistungsfähigeren Syntheseölen drängt.

Nach Fahrzeugtyp:
Nutzfahrzeugflotten übertreffen das Personenkraftfahrzeugsegment dank LogistikrückenwindPersonenkraftwagen machten 2025 50,58 % des Schmierstoffvolumens aus, doch Nutzfahrzeuge werden im Zeitraum 2026–2031 voraussichtlich die schnellste CAGR von 4,92 % verzeichnen. Dies spiegelt die intensive Nutzung von Leicht-Lkw und Transportern wider, die Lieferungen am selben Tag unterstützen, insbesondere rund um den Industriegürtel von Ho-Chi-Minh-Stadt. Zweiräder weisen zwar kleinere Ölwannenvolumina auf, bleiben jedoch entscheidend, da sie drei- bis viermal im Jahr Ölwechsel durchlaufen und dem vietnamesischen Kfz-Schmierstoffmarkt einen stabilen Durchsatz hinzufügen.
Die Ölwechselintervalle bei Nutzfahrzeugen verkürzen sich unter Zweischichtbetrieb, der täglich 12–14 Motorstunden akkumuliert. Kühlfahrzeuge erhöhen den Verbrauch zusätzlich, da Hilfskompressoren die Schmierstofftemperaturen um 10–15 °C anheben. Ein bevorstehendes Mandat für schwefelarme Dieselöle könnte die Preise pro Liter um 20–25 % anheben, wird jedoch voraussichtlich die Volumina nicht einschränken, da die Anforderungen an die Flottenauslastung unverändert bleiben.
Geografische Analyse
Ho-Chi-Minh-Stadt und die angrenzenden Provinzen generierten 2025 nahezu die Hälfte der vietnamesischen Schmierstoffnachfrage. Eine höhere Fahrzeugdichte, ein florierendes Logistikökosystem und moderne Einzelhandelskanäle erklären diese Konzentration. Nordvietnam, angeführt von Hanoi und Hai Phong, trug etwa ein Drittel bei, unterstützt durch Montagewerke, die OEM-zugelassene Öle von der Erstbefüllung bis zur Garantie vorschreiben. Der zentrale Korridor rund um Da Nang ist kleiner, wächst jedoch aufgrund des Ausbaus von Schnellstraßen, der den Güterverkehr ankurbelt.
Die regionalen Produktmixe unterscheiden sich. Südliche Verbraucher mit höherem verfügbarem Einkommen weisen etwa 40–45 % ihrer Käufe Syntheseölen zu. Im Gegensatz dazu verlassen sich nördliche und zentrale Werkstätten auf preisgünstigere Mineralöle, was den Syntheseölanteil auf 25–30 % begrenzt. Anbieter segmentieren ihre Strategien entsprechend: Premium-Marken setzen auf autorisierte Händler in städtischen Ballungsräumen, während Wirtschaftslinien ländliche Gemeinden durch Bündelung an Tankstellen erschließen.
Die künftige Wettbewerbsfähigkeit wird von der inländischen Abfüllung in der Nähe von Küstenstandorten abhängen. Das 20.000-Tonnen-Werk von Fuchs in Ba Ria-Vung Tau und die Binh-Chieu-Anlage von PVOIL haben die Importvorlaufzeiten bereits von sechs Wochen auf unter zehn Tage verkürzt. Der für 2028 geplante Hydrokracker in Dung Quat wird Gruppe-II-Grundöle liefern, die die Preise für Fertigprodukte im Vergleich zu Importen um 10–15 % senken könnten. Die provinzielle Varianz bei der Altölsammlung bleibt ein unberechenbarer Faktor. Ho-Chi-Minh-Stadt und Hanoi erreichen eine Werkstattabdeckung von 60 %, während viele ländliche Bezirke unter 20 % liegen, was ungleiche Compliance-Kosten schafft, die Anbieter bewältigen müssen.
Regulatorisches Umfeld
Vietnam reguliert die Qualität von Schmierstoffen durch nationale technische Vorschriften und Normen, die sich auf internationale Prüfmethoden beziehen. QCVN 14:2018/BKHCN legt technische Anforderungen für Motorenöle für Verbrennungsmotoren fest, wobei die Konformität an spezifizierte Methoden wie die Prüfung der kinematischen Viskosität gemäß TCVN/ASTM-Referenzen gekoppelt ist, was die Art und Weise prägt, wie Mischer, Importeure und Werkstätten die Produktkonformität dokumentieren.
Auch der nachgelagerte Handel und die Einhaltung von Umweltvorschriften beeinflussen die Markteinführung und die Produktverantwortung. Circular 18/2025/TT-BCT (in Kraft seit 2. Mai 2025) aktualisierte die Bestimmungen zum Kraftstoff- und Ölhandel im Rahmen des Ministeriums für Industrie und Handel und wirkt sich auf die Zertifizierung von Großhändlern und die Betriebsanforderungen im Einzelhandelsökosystem für Kraftstoffe und Schmierstoffe aus. Parallel dazu legt Resolution 109/2025/UBTVQH15 die Umweltschutzsteuersätze fest, die auf Benzin, Öl, Schmierstoffe und Fette angewendet werden, während Circular 02/2022/TT-BTNMT die Abfall- und Umweltmanagementpflichten verschärft, die mit den Praktiken zur Sammlung und Entsorgung von Altöl zusammenwirken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Automobilschmierstoffe in Vietnam beginnt mit Grundölen und Additivpaketen, wobei leistungsstärkere Formulierungen stark auf importierte Grundöle der Gruppe II/III und spezialisierte Additive angewiesen sind, die über regionale Handels- und Logistikkorridore (einschließlich der Straße von Singapur-Johor und Routen über Thailand) eintreffen. Inländische Akteure decken Mischung, Verpackung und landesinterne Distribution ab, wobei staatsnahe Kraftstoffhändler wie Petrolimex und PVOIL eine landesweite Reichweite über ihr Netz an Tankstellen bieten, während lokale Mischer und Distributoren wie AP Saigon Petro JSC und Mekong Petrochemical JSC das Angebot durch lokalisierte Lagerhaltung und Abdeckung des Werkstattkanals ergänzen.
Distribution und Compliance sind zunehmend mit sich entwickelnden Anforderungen an Kraftstoffqualität und Fahrzeugkompatibilität verknüpft, die sich auf die Wartungsökosysteme auswirken. Von Mai bis Juni 2026 trieben Regierungsstellen den landesweiten Umstieg auf höhere Biokraftstoffbeimischungen voran, einschließlich des Engagements des Ministeriums für Industrie und Handel gegenüber Branchenverbänden hinsichtlich der Roadmap gemäß Circular 50/2025/TT-BCT für E10-Benzin ab 1. Juni 2026, sowie der Herausgabe von Circular 19/2026/TT-BKHCN durch das Ministerium für Wissenschaft und Technologie zur Aktualisierung von QCVN 01:2022/BKHCN für Benzin, Diesel und Biokraftstoffe. Infolgedessen gewinnen Schmierstofflieferanten und Vertriebskanäle, die Flotten und Werkstätten mit Dokumentation, technischer Beratung und zuverlässigem Nachschub versorgen können, an Einfluss, während die Importabhängigkeit die Kette weiterhin gegenüber Schwankungen bei Fracht und Häfen anfällig macht.
Wettbewerbslandschaft
Der vietnamesische Kfz-Schmierstoffmarkt ist mäßig konsolidiert. Das 50.000-Tonnen-Werk von Castrol BP Petco in Nha Be untermauert seine Marktführerschaft, befindet sich jedoch in einem strategischen Wandel, da BP 65 % an Stonepeak für 10,1 Milliarden USD veräußert – ein Signal für eine Verlagerung hin zu asset-leichter Distribution, die eine tiefere Durchdringung des E-Commerce ermöglichen könnte. Petrolimex und PVOIL bieten gebündelte Kraftstoff-Schmierstoff-Angebote über 8.100 Servicestationen an und gewinnen preissensible Autofahrer, opfern dabei jedoch Margen.
Mittelständische Marktteilnehmer nutzen Nischenlücken. Fuchs lokalisiert die Produktion für Just-in-time-Lieferungen an südliche Industriecluster und verkürzt die Importvorlaufzeiten erheblich. TotalEnergies bewirbt wiederaufbereitete Grundöle, die den CO₂-Fußabdruck im Vergleich zu jungfräulichem Gruppe-II-Öl um 70 % reduzieren, und entspricht damit den Nachhaltigkeitsbewertungen multinationaler Flottenoperatoren. Shells IoT-fähige Großmengenabgabegeräte in Flottendepots automatisieren Nachbestellpunkte, reduzieren Ölverschwendung um bis zu 20 % und stärken Jahreswartungsverträge.
Elektrofahrzeugflüssigkeiten stellen die nächste Wachstumsgrenze dar. Thermomanagement-Kühlmittel und Eingang-Getriebeöle, die zum Zwei- bis Dreifachen konventioneller Motorenöle bepreist sind, sind noch unterversorgt. Da VinFasts Elektrorollerlieferungen im Jahr 2025 um über 500 % gewachsen sind und die Fahrdienstvermittlerplattform Xanh SM auf 50.000 Elektrofahrzeuge skaliert, werden frühe Marktteilnehmer überproportionale Margen genießen.
Marktführer im vietnamesischen Kfz-Schmierstoffmarkt
-
BP p.l.c.
-
Shell Plc
-
Petrolimex (PLX)
-
TotalEnergies
-
Idemitsu Kosan Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vietnam Markt für Kfz-Schmierstoffe Unternehmen in diesem Bericht
- AP SAIGON PETRO
- BP p.l.c.
- Chevron Corporation
- Exxon Mobil Corporation
- Fuchs Petrolub SE
- GS Caltex Corporation
- Idemitsu Kosan Co. Ltd
- Mekong Petrochemical Jsc
- Motul
- Petrolimex (PLX)
- PETRONAS Lubricants International
- PVOIL
- Repsol Vietnam
- Shell Plc
- TotalEnergies
- Wolf Oil Corporation
Lesen Sie die Analyse der Vietnam Markt für Kfz-Schmierstoffe-Unternehmen
Marktchancen und Zukunftsaussichten
Regulatorisch bedingte Abfallverantwortung und Compliance-Dienstleistungen schaffen einen konkreten Freiraum, der über den reinen Verkauf abgepackter Öle hinausgeht. Decree 110/2026/ND-CP (erlassen am 1. April 2026 und in Kraft seit Mai 2026) etablierte einen Rahmen für erweiterte Herstellerverantwortung (Extended Producer Responsibility) für Schmierstoffe, der Hersteller und Importeure verpflichtet, Recyclingpläne zu registrieren oder finanziell über den vietnamesischen Umweltschutzfonds beizutragen. Dies verschiebt die Wettbewerbsdifferenzierung hin zu Unternehmen, die Schmierstofflieferungen mit formaler Altölsammlung, konformer Dokumentation und Partnerschaften mit Recyclern oder Zweitraffinerien kombinieren können, was die Nachfrage nach rückverfolgbaren Produkten in organisierten Flotten und plattformgesteuerter Wartung verstärkt.
Auch lokale Fertigung und Kapazitätserweiterungen eröffnen Spielraum für kürzere Lieferzeiten und maßgeschneiderte Formulierungen im Einklang mit modernen OEM-Anforderungen und strengeren technischen Normen. Motul Asia Pacific begann im Juli 2026 mit den Vorarbeiten für die Erweiterung Phase 2 der Vilube Factory in Ho-Chi-Minh-Stadt und verwies dabei auf eine Investition von 11,56 Millionen USD zur Verbesserung der Produktions- und F&E-Fähigkeiten, während NPOil Vietnam im November 2025 mit dem Bau eines zweiten Schmierstoffwerks in der Provinz Tay Ninh begann (Ziel: 1.200 bis 1.500 Tonnen pro Monat). Da ausländisch investierte Unternehmen mit Einschränkungen beim Einzelhandelsvertrieb konfrontiert sind, unterstreichen diese anlagenbasierten Maßnahmen den Vorteil von inländischer Mischung, lokalisierter Qualitätssicherung und Anwendungstechnik-Support zur Bedienung von Flottenbetreibern, Werkstätten und schnelllebigen Liefernetzwerken, die höherwertige Öle und eine konsistente Versorgung suchen.
Neueste Industrielle Entwicklungen in Vietnam Markt für Kfz-Schmierstoffe
- Juli 2026: Motul Asia Pacific begann mit dem Spatenstich für die Erweiterung Phase 2 der Vilube Factory in Ho-Chi-Minh-Stadt, unterstützt durch eine Investition von 11,56 Millionen USD zur Stärkung der Produktions- und F&E-Fähigkeiten. Die zusätzliche lokale Kapazität unterstützt kürzere Nachschubzyklen und eine schnellere Produktanpassung für höherwertige Motorenöle und Spezialflüssigkeiten, die von organisierten Flotten und modernen Werkstätten nachgefragt werden.
- Dezember 2025: Petrolimex kündigte ein landesweites Modernisierungsprogramm für die Vertriebsinfrastruktur im Einklang mit Circular 50/2025/TT-BCT an, das Meilensteine für 2026 zur Modernisierung von Tankstellennetzen, Logistik und digitalen Bestellplattformen umreißt. Das Programm stärkt die Rolle großer Tankstellennetze und modernisierter Vertriebssysteme bei der Verbesserung der Produktqualitätskontrolle in Einzelhandelskanälen.
- März 2024: Shell kündigte Pläne zur Erweiterung seines Schmierstoffvertriebsnetzes in Vietnam an, um Nutzer aus Industrie, Landwirtschaft und Transport zu bedienen. Die breitere Kanalabdeckung verbessert den Zugang zu Markenschmierstoffen und technischem Support und verschärft den Wettbewerb in wichtigen städtischen und Flottenkorridoren, in denen Servicezuverlässigkeit und Echtheitsgarantien die Kaufentscheidungen beeinflussen.
Vietnam Markt für Kfz-Schmierstoffe Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Vietnam Markt für Kfz-Schmierstoffe Schmierstoffe, die von Fahrzeugen im Straßenverkehr in Vietnam verbraucht werden, erfasst bei der Verwendung im Rahmen von Routinewartungen, Nachfüllungen oder Reparaturen im aktiven Fahrzeugbestand.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt Schmierstoffe aus, die in Industrieanlagen, Schiffen, der Stromerzeugung und anderen nicht-automobilen Anwendungen eingesetzt werden.
Segmentierungsübersicht
- Nach Produkttyp
- Kfz-Motorenöl
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Einbereichsöle
- Andere Viskositätsklassen
- Schaltgetriebeflüssigkeiten
- Automatikgetriebeflüssigkeiten
- Bremsflüssigkeiten
- Kfz-Fette
- Andere Produkttypen (Servolenkungsflüssigkeit usw.)
- Kfz-Motorenöl
- Nach Fahrzeugtyp
- Personenkraftwagen
- Nutzfahrzeuge
- Zweiräder
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit der Erfassung des Mobilitätsumfangs und der Zusammensetzung des Fahrzeugbestands, da Schmierstoffe der Fahrzeugaktivität, -nutzung und den Wartungsgewohnheiten folgen. Wir beziehen uns auf öffentliche Datenreihen wie vietnamesische Fahrzeugzulassungs- und Verkehrsstatistiken (beispielsweise von vietnamesischen Verkehrsbehörden), vietnamesische Zollhandelsdaten (für Trends bei Grundöl- und Fertigschmierstoffimporten) sowie Energie- und Raffinerieberichte (für den Kontext der inländischen Mischproduktion).
Um diese Grundlage in eine Nachfragelogik für Schmierstoffe zu übersetzen, nutzen wir zudem Quellen wie SAE- und API-Dokumentationen zu Schmierstoffspezifikationen, begutachtete Fachbeiträge zu Ölwechselintervallen und Viskositätstrends in tropischen Klimazonen sowie Verbandsveröffentlichungen, die Wartungspraktiken und Kanalstrukturen behandeln. Diese Eingaben werden anschließend durch Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Wirtschaftspresse ergänzt, um Produktmixverschiebungen einschließlich des Vordringens synthetischer Schmierstoffe zu verfolgen.
Kostenpflichtige Abonnements werden selektiv für Unternehmensfinanzdaten und -informationen, Importund Exportprüfungen auf Sendungsebene sowie Patentrecherchen genutzt, sofern Formulierungstrends relevant sind. Die hier aufgeführten Quellen sind lediglich illustrativ; für Querprüfungen und Klärungen wurden viele weitere öffentliche und proprietäre Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich darauf, die Desk-Research-Erkenntnisse in realistische Verbrauchs- und Preisannahmen umzuwandeln, insbesondere dort, wo öffentliche Daten dünn sind. Wir sprechen mit Schmierstofflieferanten und -mischern, Distributoren und Einzelhändlern, Werkstätten und Serviceketten sowie Flottenoperatoren, damit Ölwechselintervalle, Kanalaufteilungen und Produktmix über Vietnams wichtigste Nachfragesegmente hinweg auf Belastbarkeit geprüft werden können.
Die Abdeckung wird landesweit ausgewogen gehalten, da Nutzungsmuster bei Zweirädern, Frachtintensität und Serviceverhalten je nach Provinz und Urbanisierungsgrad variieren können; die Ergebnisse werden anschließend genutzt, um Modelloutputs mit den Einschätzungen der Praktiker vor Ort abzugleichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 35 % | Vorstandsebene (CXOs): 12 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 48 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung basiert auf einer Nachfragepoolbetrachtung, bei der der Fahrzeugbestand und die jährliche Nutzung zur Rekonstruktion des Schmierstoffverbrauchs herangezogen werden; die Ergebnisse werden anschließend nach Schmierstofftyp in Marktgesamtwerte übersetzt. In der Praxis schätzen wir den aktiven Bestand nach wichtigen Fahrzeuggruppen, wenden durchschnittliche Kilometer- oder Betriebsstundenwerte an und berücksichtigen dann Ölwechselintervalle, Ölwannenkapazitäten und Nachfüllverhalten, die zusammen die Aktivität in Liter übersetzen.
Um das Modell geerdet zu halten, werden mehrere Vietnam-spezifische Eingaben verfolgt und aktualisiert, wie etwa das Wachstum des Zweiradbestands im Vergleich zu Pkw-Neuzulassungen, die Nutzung von Nutzfahrzeugen in Verbindung mit Logistik- und Bauaktivitäten, der Anteil synthetischer und halbsynthetischer Öle, typische Veränderungen der Ölwechselintervalle mit der Verbreitung neuerer Emissionsstandards und leistungsstärkerer Öle sowie die Aufteilung zwischen Werkstattservice und Einzelhandels-Nachfüllungen. Die Ergebnisse werden durch selektive Bottom-up-Näherungen bestätigt, wie etwa Stichprobenpreise und Gebindegrößenprüfungen im Kanal sowie Plausibilitätsprüfungen der Lieferantenvolumina.
Für die Prognose wird eine Szenarioanalyse eingesetzt, damit unterschiedliche Entwicklungspfade für Fahrzeugverkäufe, Frachtintensität und die Einführung der Elektrifizierung abgebildet werden können, ohne einen einzigen linearen Trend zu erzwingen. Der endgültige Ausblick wird festgelegt, nachdem die Annahmen mit den Erwartungen der Branchenteilnehmer zu Servicezyklen und Produktmix in den nächsten Jahren abgestimmt wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, da dieselbe Literanzahl gegenüber unabhängigen Signalen plausibel sein muss. Wir vergleichen Modelloutputs mit Prüfgrößen wie Bestandsschätzungen, Schmierstoffimportmustern und einem angemessenen Verbrauch pro Fahrzeug und Jahr und untersuchen dann jede Abweichung, die für eine bestimmte Fahrzeuggruppe oder einen Produkttyp zu groß erscheint.
Vor der Freigabe durchlaufen das Modell und die Annahmen interne Analysten-Reviews, und Folgegespräche werden ausgelöst, wenn ein Datenpunkt mit den Berichten der Kanalteilnehmer in Konflikt steht. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa abrupte politische Änderungen, größere Verschiebungen bei Raffinerie- und Mischkapazitäten oder ungewöhnliche Schwankungen in der Flottenaktivität. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße des Vietnam Markts für Kfz-Schmierstoffe von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können variieren, selbst wenn alle dasselbe Land betrachten, da die Grenze zwischen automobilen und angrenzenden Schmierstoffanwendungen nicht immer einheitlich behandelt wird und weil einige Studien das Volumen priorisieren, während andere den Wert ausweisen. Unterschiede treten auch auf, wenn Ölwechselintervalle, Produktmix und Kanalverluste auf der Grundlage breiter regionaler Durchschnittswerte statt des lokalen Serviceverhaltens angenommen werden.
Die wesentlichen Treiber von Abweichungen lassen sich meist darauf zurückführen, was als Kfz-Schmierstoff gezählt wird, wie Zweiräder beim Verbrauch pro Fahrzeug modelliert werden und ob die Preisgestaltung auf tatsächlichen Gebindemixen oder auf gemischten Durchschnittswerten basiert. Auch der Zeitpunkt der Wechselkurserfassung und der Aktualisierungsrhythmus spielen eine Rolle, da ein preisgewichtetes Modell sich verschieben kann, selbst wenn die Litermenge stabil bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 268,34 Mio. Liter (2025) | |
| Branchenverband A | 250,00 Mio. USD (2025) | Diese Zahl scheint den Umfang auf gängig erfasste Motorenöle zu verengen und könnte kleinere Kategorien wie Fette und Bremsflüssigkeiten untererfassen; zudem kann sie auf standardisierten Ölwechselintervall-Annahmen beruhen, die die Servicefrequenz bei Zweirädern nicht vollständig widerspiegeln. |
| Fachzeitschrift B | 305,00 Mio. USD (2025) | Diese Schätzung hebt die Gesamtwerte wahrscheinlich durch die Anwendung höherer Durchschnittspreise und einer schnelleren Verschiebung hin zu Synthetikprodukten an; sie kann zudem einige angrenzende Flüssigkeiten einschließen, die über Kfz-Kanäle vertrieben werden, aber nicht konsistent vom Fahrzeugbestand verbraucht werden. |
Die Tabelle zeigt eine Streuung, die hauptsächlich durch Umfangs- und Verbrauchsannahmen erklärt wird und sich verstärkt, wenn der Wert pro Liter unterschiedlich modelliert wird. Im Vietnam-Modell von Mordor Intelligence wird der Gesamtwert strikt auf Kfz-Schmierstoffe begrenzt, die von Personenkraftwagen, Nutzfahrzeugen und Zweirädern verbraucht werden, und anschließend durch eine bestandsbasierte Literlogik abgeglichen, bevor Preisüberlegungen für Plausibilitätsprüfungen herangezogen werden. Dies hält den Output auf wenige wiederholbare Eingaben zurückführbar, was es Entscheidungsträgern erleichtert, Szenarien zu testen, ohne das gesamte Modell neu zu schreiben.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst der Schmierstoffverbrauch in Vietnam?
Der Vietnam Markt für Kfz-Schmierstoffe hatte im Jahr 2025 ein Volumen von 268,34 Millionen Litern und wird voraussichtlich von 280,42 Millionen Litern im Jahr 2026 auf 334,40 Millionen Liter bis 2031 wachsen, bei einer CAGR von 3,58 % während des Prognosezeitraums (2026–2031).
Welche Produktkategorie dominiert den Absatz?
Kfz-Motorenöl führt mit einem Anteil von 53,42 % im Jahr 2025 und spiegelt die Verbreitung von Verbrennungsmotoren in allen Fahrzeugen wider.
Was ist die größte Wachstumschance für Anbieter?
Automatikgetriebeflüssigkeiten mit einer CAGR von 4,71 % und margenstarke Elektrofahrzeugflüssigkeiten, die mit wachsenden Elektrotaxi- und Elektrorollerflotten verbunden sind, bieten herausragende Perspektiven.
Wie variiert die regionale Nachfrage innerhalb Vietnams?
Die südlichen Provinzen rund um Ho-Chi-Minh-Stadt machen nahezu die Hälfte des nationalen Volumens aus und kaufen einen höheren Anteil an Syntheseölen, während die nördlichen und zentralen Regionen stärker preisgetrieben bleiben.
Welche Unternehmen halten die größten Marktanteile?
Castrol BP Petco, Shell, Petrolimex, PVOIL und TotalEnergies kontrollieren zusammen etwa 55–60 % des Marktes.
Welche Vorschriften betreffen das Altölmanagement?
Eine Abgabe von 2.000 VND pro Liter auf die Altölentsorgung aus dem Jahr 2025 erhöht die Compliance-Kosten und fördert die Einführung von Syntheseölen mit verlängerten Ölwechselintervallen sowie formellen Sammelsystemen.