
Tamaño y Participación del Mercado de Lubricantes Automotrices de Vietnam
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 268.34 Millones de litros |
| Volumen del Mercado (2026) | 280.42 Millones de litros |
| Volumen del Mercado (2031) | 334.40 Millones de litros |
| Tasa de crecimiento (2026 - 2031) | 3.58 % |
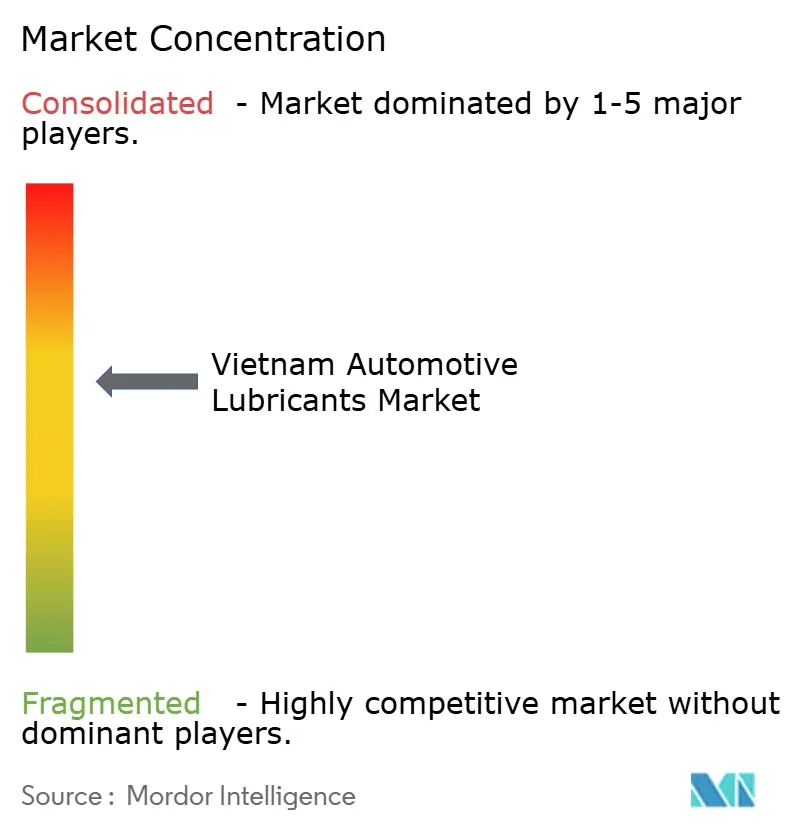
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lubricantes Automotrices de Vietnam por Mordor Intelligence
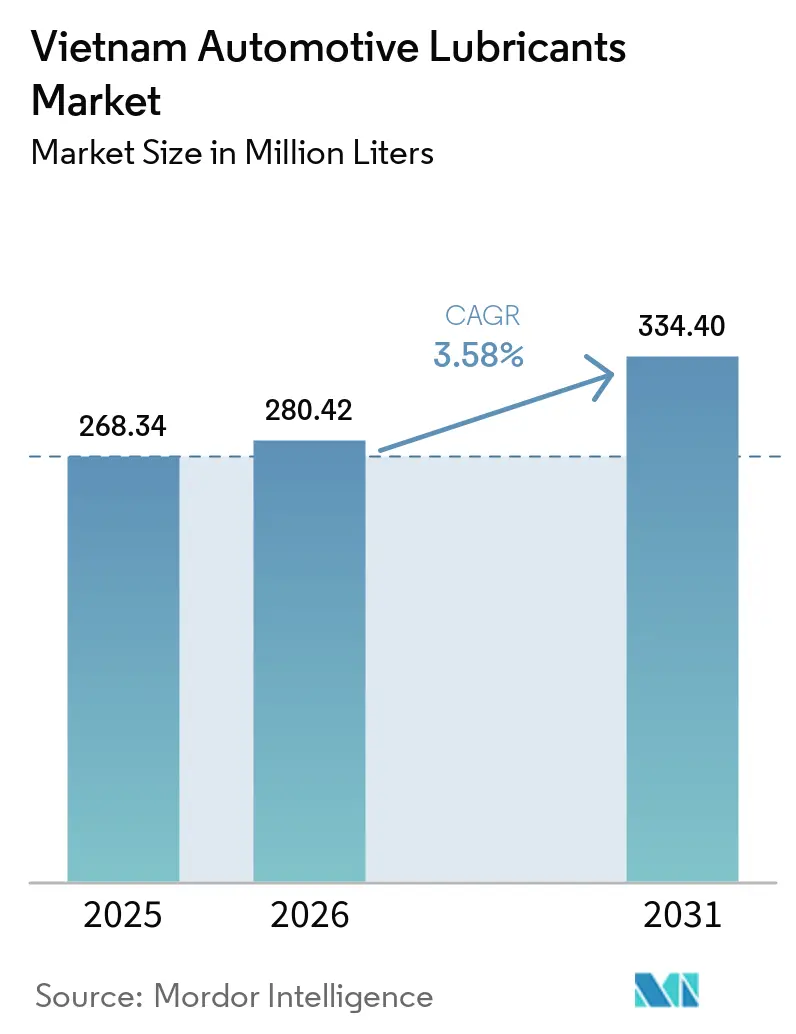
El tamaño del Mercado de Lubricantes Automotrices de Vietnam fue valorado en 268,34 millones de litros en 2025 y se estima que crecerá desde 280,42 millones de litros en 2026 hasta alcanzar 334,40 millones de litros en 2031, a una CAGR del 3,58% durante el período de pronóstico (2026-2031). La sólida demanda proviene de la flota de 70 millones de motocicletas del país, las redes de entrega de comercio electrónico de más rápido crecimiento y las mejoras en refinerías respaldadas por el gobierno que están permitiendo la mezcla local de aceites avanzados API SP e ILSAC GF-6. Los proveedores multinacionales preservan el valor de marca a través de sintéticos premium, mientras que los minoristas de combustible de propiedad estatal aprovechan 8.100 estaciones de servicio para combinar aceites de gama económica con ventas de gasolina. Las flotas de transporte por aplicación, que ahora gestionan más de 500.000 conductores registrados, institucionalizan ciclos de cambio de aceite de 3.000 km que añaden volumen predecible incluso cuando la electrificación gana tracción inicial. Los productos falsificados y los gravámenes ambientales sobre la eliminación de aceite usado moderan ligeramente los volúmenes, pero al mismo tiempo aceleran la migración hacia sintéticos de mayor margen y sistemas de re-refinación de circuito cerrado.
Conclusiones Clave del Informe
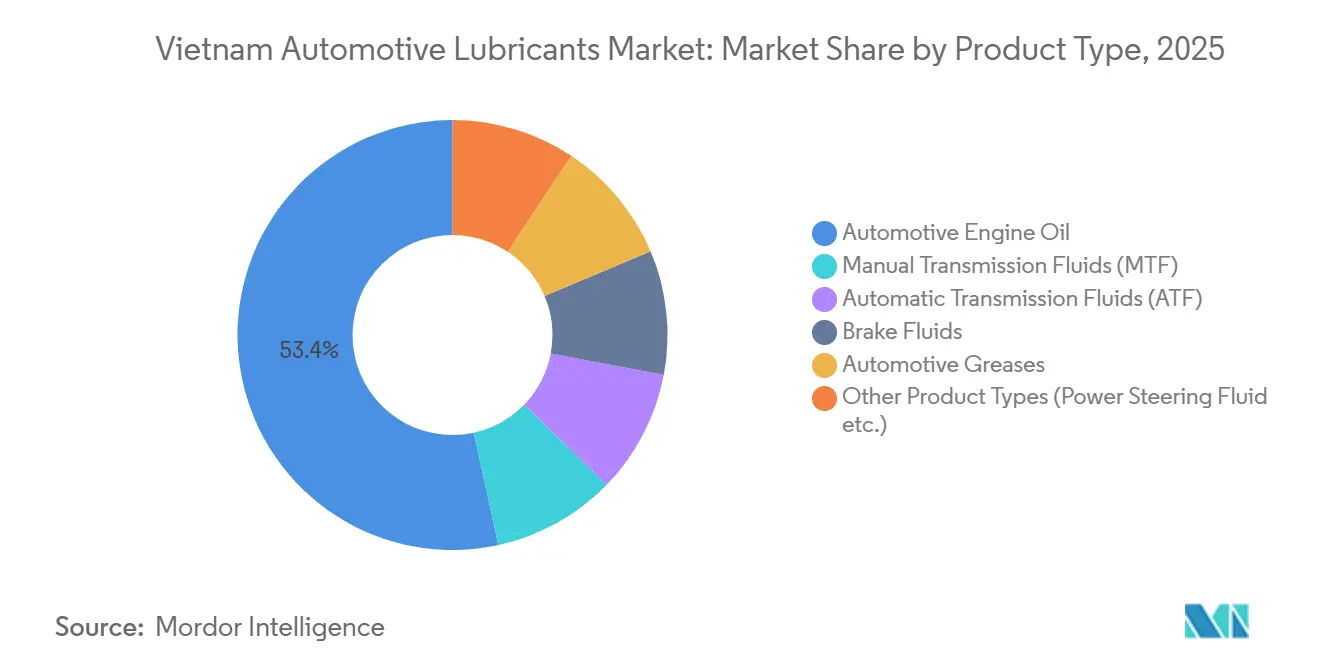
- Por tipo de producto, el Aceite de Motor Automotriz lideró con una participación del 53,42% del mercado de lubricantes automotrices de Vietnam en 2025. Se prevé que los Fluidos de Transmisión Automática se expandan a una CAGR del 4,71% hasta 2031, la más rápida entre las categorías de productos.
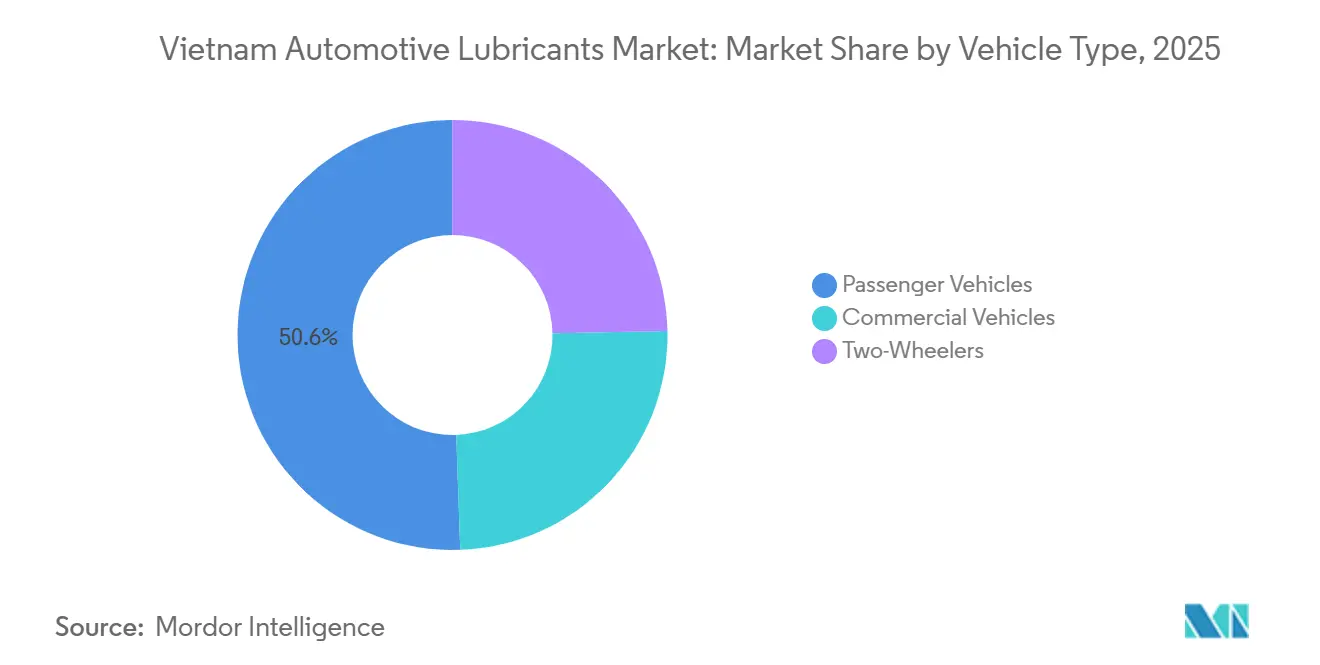
- Por tipo de vehículo, los Vehículos de Pasajeros representaron el 50,58% del volumen de 2025. Los Vehículos Comerciales avanzan a una CAGR del 4,92% durante 2026-2031, la más rápida entre las clases de vehículos.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Predominio de las motocicletas en la movilidad urbana | +1.2% | Hanói y Ciudad Ho Chi Minh | Mediano plazo (2-4 años) |
| Auge de las flotas logísticas de comercio electrónico | +1.0% | Nacional, con ganancias tempranas en los principales centros urbanos | Corto plazo (≤ 2 años) |
| Especificaciones de intervalos de drenaje extendido de los fabricantes de equipos originales | +0.8% | Efecto de desbordamiento hacia las plantas de ensamblaje de Vietnam | Largo plazo (≥ 4 años) |
| Rápido crecimiento de las flotas de motocicletas de transporte por aplicación | +0.7% | Centros urbanos, con expansión hacia ciudades de segundo nivel | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para la mezcla local | +0.6% | Zonas de captación de las refinerías de Dung Quat y Nghi Son | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Predominio de las Motocicletas en la Movilidad Urbana
El parque de motocicletas registradas de Vietnam superó los 70 millones de unidades en 2025. A pesar de una ligera contracción en las ventas nuevas, cada motocicleta sigue realizando entre tres y cuatro cambios de aceite al año, formando una base de demanda confiable que aísla al mercado de lubricantes automotrices de Vietnam de las fluctuaciones en las ventas de automóviles[1]. Las normas de emisiones Euro 5, vigentes desde 2026, están orientando a los conductores hacia aceites API SN Plus y JASO MA2 de bajo contenido de SAPS, impulsando los sintéticos premium hacia el comercio minorista masivo. La adopción de scooters eléctricos, aunque se expande a tasas de tres dígitos, aún no ha mermado materialmente los volúmenes de lubricantes porque los rodamientos, los sistemas hidráulicos de frenos y las transmisiones siguen necesitando grasas y fluidos, aunque en menores cantidades.
Auge de las Flotas Logísticas de Comercio Electrónico
El valor bruto de mercancías de Vietnam aumentó de 22.000 millones de USD en 2023 a un estimado de 52.000 millones de USD en 2025. Las redes de paquetería respondieron ampliando sus flotas entre un 40 y un 50%, sometiendo a los motores a ciclos de trabajo de arranque y parada que reducen a la mitad los intervalos de drenaje tradicionales. Los operadores ahora prefieren aceites semisintéticos 10W-40 y 5W-30 que ofrecen estabilidad térmica durante jornadas laborales de 14 horas. Un decreto de 2024 que obliga a las plataformas a publicar los registros de mantenimiento de vehículos está imponiendo la adopción de lubricantes de grado de fabricante de equipos originales y acelerando la formalización del mercado[2].
Especificaciones de Intervalos de Drenaje Extendido de los Fabricantes de Equipos Originales
Toyota, Honda, Hyundai y VinFast han ampliado los drenajes de llenado de fábrica de 5.000 km a 10.000 km para motores de gasolina y a 15.000 km para diésel mediante la actualización a formulaciones API SP e ILSAC GF-6B. Aunque esto reduce los litros por vehículo, incrementa los ingresos porque los aceites sintéticos tienen primas del 50-80%. El planificado hidrocracker de 171.000 bpd de Dung Quat suministrará aceites base del Grupo II localmente, protegiendo a los mezcladores domésticos de la volatilidad del flete y los riesgos cambiarios, al tiempo que impulsa la autosuficiencia del mercado de lubricantes automotrices de Vietnam.
Rápido Crecimiento de las Flotas de Motocicletas de Transporte por Aplicación
Se proyecta que los ingresos del transporte por aplicación escalen de 880 millones de USD en 2024 a 2.160 millones de USD en 2029. Las plataformas aplican programas de cambio de aceite cada 3.000 km o 30 días para más de 500.000 conductores activos, institucionalizando la demanda de lubricantes. El despliegue de 27.000 automóviles eléctricos por parte de Xanh SM está creando una demanda de nicho para refrigerantes de vehículos eléctricos de alto margen y fluidos de transmisión de una sola velocidad a dos o tres veces el margen de los aceites convencionales. Las propuestas del Ministerio de Transporte que limitan la antigüedad de los vehículos prometen una renovación más rápida de las flotas y un mayor volumen de lubricantes.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Consumidores sensibles al precio que utilizan aceites de baja calidad | −0.5% | Distritos rurales y periurbanos | Corto plazo (≤ 2 años) |
| Expansión del comercio de lubricantes falsificados | −0.4% | Talleres informales y puestos de carretera | Mediano plazo (2-4 años) |
| Gravamen más estricto sobre la eliminación de aceite usado | −0.3% | Primero en zonas industriales, luego implementación nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Consumidores Sensibles al Precio que Prefieren Aceites Minerales
Aproximadamente el 70% de los propietarios de vehículos prioriza el precio inicial, lo que impulsa una demanda persistente de aceites minerales monogrado 20W-50 y 15W-40 que se venden al por menor a un 30-40% por debajo de los sintéticos. Estos aceites ofrecen márgenes brutos más reducidos y diluyen el posicionamiento de marcas premium en el mercado de lubricantes automotrices de Vietnam. Las marcas de marca propia importadas de refinadores secundarios en China e India agravan la erosión, a menudo eludiendo la certificación API.
Creciente Comercio de Lubricantes Falsificados
Los productos falsificados ocupan hasta el 20% de los volúmenes informales. En 2024, las autoridades de Ciudad Ho Chi Minh confiscaron 50.000 litros de productos fraudulentos de Shell, Castrol y Mobil durante 1.200 inspecciones. Los programas piloto de autenticación mediante código QR y las tiendas de comercio electrónico de venta directa al consumidor han surgido como contramedidas de protección de marca.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Mezclas Sintéticas Reducen la Brecha con los Aceites ConvencionalesEl Aceite de Motor Automotriz capturó el 53,42% de la participación del mercado de lubricantes automotrices de Vietnam en 2025, ya que los motores de combustión interna siguieron siendo el tren motriz predeterminado en los segmentos de pasajeros, comerciales y de dos ruedas. Se proyecta que el tamaño del mercado de lubricantes automotrices de Vietnam para los fluidos de transmisión automática crezca a una CAGR del 4,71% hasta 2031, impulsado por la expansión de las transmisiones continuamente variables en modelos como el Honda City y el Toyota Vios. Los grados semisintéticos 10W-40 anclan la demanda de flotas al extender los intervalos de drenaje sin superar los límites de costo. Los Fluidos de Frenos y las Grasas siguen siendo de nicho pero críticos para las auditorías de cumplimiento de seguridad, ahora comunes entre las flotas de comercio electrónico.
Está emergiendo una convergencia hacia grados de menor viscosidad 5W-30 y 0W-20 a medida que los llenados de fábrica de los fabricantes de equipos originales adoptan mandatos de eficiencia de combustible. Sin embargo, los conductores del mercado de posventa mantienen una preferencia por aceites minerales 10W-40 o 15W-40, lo que refuerza un desafío de inventario de doble canal para los distribuidores. Las directrices del Ministerio de Transporte añadidas en 2024 ahora obligan a los talleres a almacenar API SN Plus o superior, orientando incluso a los clientes de presupuesto hacia sintéticos de mejor rendimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Vehículo:
Las Flotas Comerciales Superan al Segmento de Pasajeros Impulsadas por la LogísticaLos Vehículos de Pasajeros representaron el 50,58% del volumen de lubricantes en 2025, pero se prevé que los vehículos comerciales registren la CAGR más rápida del 4,92% durante 2026-2031. Esto refleja la intensa utilización de camiones ligeros y furgonetas que apoyan las entregas en el mismo día, especialmente alrededor del cinturón industrial de Ciudad Ho Chi Minh. Las motocicletas producen volúmenes de cárter más pequeños, pero siguen siendo fundamentales porque realizan cambios de aceite entre tres y cuatro veces al año, añadiendo un volumen resiliente al tamaño del mercado de lubricantes automotrices de Vietnam.
Los intervalos de drenaje de los vehículos comerciales se acortan bajo operaciones de doble turno que acumulan entre 12 y 14 horas de motor diarias. Las furgonetas refrigeradas multiplican el consumo porque los compresores auxiliares elevan las temperaturas del lubricante entre 10 y 15 °C. Un próximo mandato de aceite diésel de bajo contenido de SAPS podría elevar los precios por litro entre un 20 y un 25%, pero es poco probable que reduzca los volúmenes porque los requisitos de tiempo de actividad de las flotas permanecen sin comprometer.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Ciudad Ho Chi Minh y las provincias vecinas generaron cerca de la mitad de la demanda de lubricantes de Vietnam en 2025. La mayor densidad de vehículos, un ecosistema logístico próspero y canales de venta minorista modernos explican la concentración. El norte de Vietnam, liderado por Hanói y Hai Phong, contribuyó aproximadamente con un tercio, respaldado por plantas de ensamblaje que aplican aceites aprobados por los fabricantes de equipos originales desde el inicio hasta la garantía. El corredor central alrededor de Da Nang es más pequeño pero está en crecimiento gracias a la construcción de autopistas que estimulan los movimientos de carga.
Las mezclas de productos regionales divergen. Los consumidores del sur, con mayores ingresos disponibles, asignan aproximadamente entre el 40 y el 45% de sus compras a sintéticos. Por el contrario, los talleres del norte y del centro dependen de aceites minerales de menor precio, lo que limita la participación de los sintéticos al 25-30%. Los proveedores segmentan sus estrategias en consecuencia: las marcas premium se apoyan en distribuidores autorizados en centros urbanos, mientras que las líneas económicas penetran en las comunas rurales a través de la venta combinada en estaciones de gasolina.
La competitividad futura girará en torno a la mezcla doméstica cerca de los centros costeros. La planta de 20.000 toneladas de Fuchs en Ba Ria-Vung Tau y las instalaciones de Binh Chieu de PVOIL ya reducen los plazos de importación de seis semanas a menos de diez días. El hidrocracker de Dung Quat, previsto para 2028, proporcionará aceites base del Grupo II que podrían reducir los precios de los productos terminados entre un 10 y un 15% en relación con las importaciones. La variación provincial en la recolección de aceite usado sigue siendo un factor impredecible. Ciudad Ho Chi Minh y Hanói alcanzan una cobertura del 60% en talleres, mientras que muchos distritos rurales se quedan por debajo del 20%, lo que crea costos de cumplimiento desiguales que los proveedores deben gestionar.
Panorama regulatorio
Vietnam regula la calidad de los lubricantes mediante reglamentos técnicos y normas nacionales que hacen referencia a métodos de ensayo internacionales. La norma QCVN 14:2018/BKHCN establece los requisitos técnicos para los aceites lubricantes de motores de combustión interna, con la conformidad vinculada a métodos específicos, como el ensayo de viscosidad cinemática alineado con las referencias TCVN/ASTM, lo que determina la manera en que los mezcladores, importadores y talleres documentan el cumplimiento de sus productos.
El comercio en etapas posteriores y el cumplimiento ambiental también influyen en la salida al mercado y en la administración de los productos. La Circular 18/2025/TT-BCT (vigente desde el 2 de mayo de 2025) actualizó las disposiciones sobre comercio de gasolina y aceite del Ministerio de Industria y Comercio, lo que afecta la certificación de mayoristas y los requisitos operativos en el ecosistema minorista de combustibles y lubricantes. Paralelamente, la Resolución 109/2025/UBTVQH15 establece las tasas del impuesto de protección ambiental aplicadas a la gasolina, el aceite, los lubricantes y las grasas, mientras que la Circular 02/2022/TT-BTNMT refuerza las obligaciones de gestión de residuos y ambientales que se relacionan con las prácticas de recolección y eliminación de aceite usado.
Análisis de la cadena de valor
La cadena de valor de lubricantes automotrices de Vietnam comienza con los aceites base y los paquetes de aditivos, donde las formulaciones de mayor rendimiento dependen en gran medida de aceites base del Grupo II/III y aditivos especializados importados, que llegan a través de corredores comerciales y logísticos regionales (incluidas las rutas del Estrecho de Singapur-Johor y Tailandia). Los actores nacionales cubren la mezcla, el envasado y la distribución dentro del país, con minoristas de combustible vinculados al Estado, como Petrolimex y PVOIL, que ofrecen alcance nacional a través de su red de estaciones de servicio, mientras que mezcladores y distribuidores locales, como AP Saigon Petro JSC y Mekong Petrochemical JSC, complementan el suministro con almacenamiento localizado y cobertura del canal de talleres.
La distribución y el cumplimiento normativo están cada vez más entrelazados con la evolución de los requisitos de calidad de combustible y compatibilidad de vehículos que afectan los ecosistemas de mantenimiento. Entre mayo y junio de 2026, los organismos gubernamentales avanzaron en la transición nacional hacia mezclas de biocombustible más altas, incluida la interacción del Ministerio de Industria y Comercio con asociaciones del sector sobre la hoja de ruta de la Circular 50/2025/TT-BCT para la gasolina E10 a partir del 1 de junio de 2026, y la emisión por parte del Ministerio de Ciencia y Tecnología de la Circular 19/2026/TT-BKHCN, que actualiza la norma QCVN 01:2022/BKHCN para gasolina, diésel y biocombustibles. Como resultado, los proveedores y canales de lubricantes que puedan ofrecer documentación, orientación técnica y reabastecimiento confiable a flotas y talleres ganan influencia, mientras que la dependencia de las importaciones mantiene a la cadena expuesta a la variabilidad del transporte y de los puertos.
Panorama Competitivo
El mercado de lubricantes automotrices de Vietnam está moderadamente consolidado. La planta de 50.000 toneladas de Castrol BP Petco en Nha Be sustenta su liderazgo en el mercado, aunque está experimentando una transición estratégica a medida que BP desinvierte el 65% a Stonepeak por 10.100 millones de USD, lo que señala un giro hacia una distribución con menos activos que podría desbloquear una mayor penetración en el comercio electrónico. Petrolimex y PVOIL despliegan ofertas combinadas de combustible y lubricante en 8.100 estaciones de servicio, captando a los automovilistas sensibles al costo pero sacrificando margen.
Los participantes de nivel medio aprovechan los nichos de espacio en blanco. Fuchs localiza la producción para entregas justo a tiempo a los clústeres industriales del sur, reduciendo drásticamente los plazos de importación. TotalEnergies promueve aceites base re-refinados que reducen la huella de carbono en un 70% frente al Grupo II virgen, alineándose con las puntuaciones de sostenibilidad corporativa exigidas por los operadores de flotas multinacionales. Los dispensadores a granel habilitados con IoT de Shell en los depósitos de flotas automatizan los puntos de reorden, reduciendo el desperdicio de aceite hasta en un 20% y consolidando los contratos de mantenimiento anuales.
Los fluidos para vehículos eléctricos representan la próxima frontera. Los refrigerantes de gestión térmica y los aceites de transmisión de una sola velocidad, con precios dobles o triples respecto a los aceites de motor convencionales, siguen siendo un segmento desatendido. Con las entregas de scooters eléctricos de VinFast creciendo más del 500% en 2025 y la plataforma de transporte por aplicación Xanh SM escalando hacia 50.000 vehículos eléctricos, los primeros en actuar disfrutarán de márgenes desproporcionados.
Líderes de la Industria de Lubricantes Automotrices de Vietnam
-
BP p.l.c.
-
Shell Plc
-
Petrolimex (PLX)
-
TotalEnergies
-
Idemitsu Kosan Co. Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lubricantes Automotrices de Vietnam Empresas cubiertas en este informe
- AP SAIGON PETRO
- BP p.l.c.
- Chevron Corporation
- Exxon Mobil Corporation
- Fuchs Petrolub SE
- GS Caltex Corporation
- Idemitsu Kosan Co. Ltd
- Mekong Petrochemical Jsc
- Motul
- Petrolimex (PLX)
- PETRONAS Lubricants International
- PVOIL
- Repsol Vietnam
- Shell Plc
- TotalEnergies
- Wolf Oil Corporation
Lea el análisis de las empresas de mercado de lubricantes automotrices de vietnam
Oportunidades de mercado y perspectivas futuras
La gestión de residuos impulsada por la regulación y los servicios de cumplimiento crean un espacio en blanco concreto más allá de la venta de aceites envasados. El Decreto 110/2026/ND-CP (emitido el 1 de abril de 2026 y vigente desde mayo de 2026) estableció un marco de Responsabilidad Extendida del Productor para lubricantes, que exige a fabricantes e importadores registrar planes de reciclaje o contribuir financieramente a través del Fondo de Protección Ambiental de Vietnam. Esto traslada la diferenciación competitiva hacia las empresas que pueden combinar el suministro de lubricantes con la recolección formal de aceite usado, documentación conforme a la normativa y alianzas con recicladores o re-refinadores, lo que refuerza la demanda de productos rastreables en el mantenimiento organizado de flotas y liderado por plataformas.
La fabricación local y las ampliaciones de capacidad también abren espacio para plazos de entrega más rápidos y formulaciones a medida, alineadas con los requisitos modernos de los OEM y normas técnicas más estrictas. Motul Asia Pacific inició los trabajos preliminares de la expansión de la Fase 2 de la fábrica Vilube en Ciudad Ho Chi Minh en julio de 2026, con una inversión de 11,56 millones de USD para mejorar las capacidades de producción e I+D, mientras que NPOil Vietnam comenzó la construcción de una segunda planta de lubricantes en la provincia de Tay Ninh en noviembre de 2025 (con un objetivo de 1200 a 1500 toneladas por mes). Dado que las empresas de inversión extranjera enfrentan restricciones en torno a la distribución minorista, estas iniciativas centradas en instalaciones subrayan la ventaja de la mezcla nacional, el control de calidad localizado y el soporte de ingeniería de aplicaciones para atender a operadores de flotas, talleres y redes de entrega rápida que buscan aceites de mayor especificación y un suministro constante.
Desarrollos recientes de la industria en Mercado de Lubricantes Automotrices de Vietnam
- Julio de 2026: Motul Asia Pacific inició las obras de la expansión de la Fase 2 de la fábrica Vilube en Ciudad Ho Chi Minh, respaldada por una inversión de 11,56 millones de USD para fortalecer las capacidades de producción e I+D. La capacidad local adicional favorece ciclos de reabastecimiento más cortos y una adaptación más rápida de los productos para aceites de motor de mayor especificación y fluidos especializados demandados por flotas organizadas y talleres modernos.
- Diciembre de 2025: Petrolimex anunció un programa de modernización de infraestructura de distribución a escala nacional, alineado con la Circular 50/2025/TT-BCT, que describe hitos para 2026 en la actualización de redes de estaciones, logística y plataformas de pedidos digitales. El programa refuerza el papel de las grandes redes de estaciones y los sistemas de distribución mejorados en el control de calidad de los productos en los canales minoristas.
- Marzo de 2024: Shell anunció planes para ampliar su red de distribución de lubricantes en Vietnam para atender a usuarios industriales, agrícolas y de transporte. Una cobertura de canal más amplia mejora el acceso a lubricantes de marca y soporte técnico, lo que intensifica la competencia en corredores urbanos y de flotas clave, donde la fiabilidad del servicio y las garantías de autenticidad influyen en las decisiones de compra.
Mercado de Lubricantes Automotrices de Vietnam Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de lubricantes automotrices de Vietnam abarca los lubricantes consumidos por vehículos de carretera en Vietnam, contabilizados cuando se utilizan en servicios de mantenimiento rutinario, reposiciones o reparaciones en toda la flota de vehículos activa.
Exclusiones del alcance: Este dimensionamiento excluye los lubricantes utilizados en equipos industriales, embarcaciones marinas, generación de energía y otras aplicaciones no automotrices.
Descripción General de la Segmentación
- Por Tipo de Producto
- Aceite de Motor Automotriz
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monogrados
- Otros Grados
- Fluidos de Transmisión Manual
- Fluidos de Transmisión Automática
- Fluidos de Frenos
- Grasas Automotrices
- Otros Tipos de Productos (Fluido de Dirección Asistida, etc.)
- Aceite de Motor Automotriz
- Por Tipo de Vehículo
- Vehículos de Pasajeros
- Vehículos Comerciales
- Motocicletas
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza por mapear el nivel de movilidad existente y las características de la flota, dado que los lubricantes siguen la actividad vehicular, el uso y los hábitos de servicio. Se consultan series públicas como las estadísticas de registro de vehículos y transporte de Vietnam (por ejemplo, de las autoridades de transporte de Vietnam), los datos de comercio exterior de aduanas de Vietnam (para las tendencias de importación de aceites base y lubricantes terminados) y las publicaciones sobre energía y refinación (para el contexto de mezcla doméstica).
Para traducir esa base en una lógica de demanda de lubricantes, también se utilizan fuentes como la documentación de SAE y API sobre especificaciones de lubricantes, artículos revisados por pares sobre intervalos de drenaje y tendencias de viscosidad en climas tropicales, y publicaciones de asociaciones que analizan las prácticas de mantenimiento y las estructuras de canales. Estos insumos se complementan con informes anuales de empresas, presentaciones para inversores y prensa empresarial de confianza para rastrear los cambios en la mezcla de productos, incluida la penetración de sintéticos.
Las suscripciones de pago se utilizan de forma selectiva para obtener información financiera e inteligencia empresarial de las compañías, verificaciones de importaciones y exportaciones a nivel de envíos, y búsquedas de patentes cuando las tendencias de formulación son relevantes. Las fuentes aquí mencionadas son meramente ilustrativas, y se utilizaron muchas otras referencias públicas y propietarias para verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en convertir la visión documental en supuestos realistas de consumo y precios, especialmente donde los datos públicos son escasos. Se realizan entrevistas con proveedores y mezcladores de lubricantes, distribuidores y minoristas, talleres y cadenas de servicio, y operadores de flotas, de modo que los intervalos de drenaje, la distribución por canales y la mezcla de productos puedan ser sometidos a pruebas de estrés en los principales focos de demanda de Vietnam.
La cobertura se mantiene equilibrada en todo el país, ya que los patrones de uso de vehículos de dos ruedas, la intensidad del transporte de carga y el comportamiento de servicio pueden variar según la provincia y el nivel de urbanización; posteriormente, los hallazgos se utilizan para conciliar los resultados del modelo con lo que los profesionales observan en el terreno.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | Directivos de nivel C: 12% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 40% |
| Actores menores: 14% | Gerentes: 48% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento central se construye a partir de una visión del conjunto de demanda, donde el parque vehicular y el uso anual se emplean para reconstruir el consumo de lubricantes, y luego los resultados se traducen en totales de mercado por tipo de lubricante. En la práctica, se estima el parque activo por grupos clave de vehículos, se aplican kilómetros promedio u horas de operación, y luego se incorporan los intervalos de drenaje, las capacidades del cárter y el comportamiento de reposición, que en conjunto traducen la actividad en litros.
Para mantener el modelo fundamentado, se rastrean y actualizan varios insumos específicos de Vietnam, como el crecimiento del parque de vehículos de dos ruedas frente a las incorporaciones de automóviles de pasajeros, la utilización de vehículos comerciales vinculada a la actividad logística y de construcción, la participación de aceites sintéticos y semisintéticos, los cambios típicos en los intervalos de drenaje a medida que se extienden las normas de emisiones más recientes y los aceites de mayor rendimiento, y la distribución entre el servicio en taller y las reposiciones en el canal minorista. Los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como verificaciones de precios muestreados y tamaños de envase en el canal, y verificaciones de cordura de volúmenes con proveedores.
Para el pronóstico, se utiliza el análisis de escenarios de modo que puedan reflejarse diferentes trayectorias para las ventas de vehículos, la intensidad del transporte de carga y la adopción de la electrificación, sin imponer una tendencia lineal única. El panorama final se selecciona tras alinear los supuestos con lo que los participantes de la industria esperan para los ciclos de servicio y la mezcla de productos en los próximos años.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante múltiples pasadas, ya que el mismo número de litros debe tener coherencia frente a seales independientes. Se comparan los resultados del modelo con verificaciones como estimaciones del parque, patrones de importación de lubricantes y un consumo razonable por vehículo por año, y luego se investiga cualquier variación que parezca demasiado grande para un grupo de vehículos o tipo de producto determinado.
Antes de la aprobación final, el modelo y los supuestos pasan por revisiones internas de analistas, y se realizan llamadas de seguimiento cuando un dato entra en conflicto con lo que reportan los participantes del canal. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios bruscos de política, variaciones importantes en la capacidad de refinación y mezcla, o fluctuaciones inusuales en la actividad de la flota. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del Mercado de Lubricantes Automotrices de Vietnam de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados pueden variar incluso cuando todos analizan el mismo país, porque el límite entre los usos automotrices y los usos adyacentes de lubricantes no siempre se trata de la misma manera, y porque algunos estudios priorizan el volumen mientras que otros reportan el valor. Las diferencias también surgen cuando los intervalos de drenaje, la mezcla de productos y las pérdidas en el canal se asumen a partir de promedios regionales amplios en lugar del comportamiento de servicio local.
Los principales factores que generan brechas suelen reducirse a qué se contabiliza como lubricantes automotrices, cómo se modelan los vehículos de dos ruedas en el consumo por vehículo, y si los precios se construyen a partir de mezclas reales de envases o de promedios ponderados. El momento del tipo de cambio y la frecuencia de actualización también importan, ya que un modelo con fuerte componente de precios puede moverse incluso si los litros son estables.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 268,34 M litros (2025) | |
| Asociación Industrial A | 250,00 millones de USD (2025) | Esta cifra parece restringir el alcance a los aceites de motor de seguimiento habitual y puede subestimar categorías menores como grasas y líquidos de frenos; además, puede apoyarse en supuestos estándar de intervalos de drenaje que no reflejan plenamente la frecuencia de servicio de los vehículos de dos ruedas. |
| Revista Especializada del Sector B | 305,00 millones de USD (2025) | Esta estimación probablemente eleva los totales al aplicar precios promedio más altos y una transición más rápida hacia sintéticos, y también puede incluir algunos fluidos adyacentes vendidos a través de canales automotrices que no son consumidos de forma consistente por la flota de vehículos. |
La tabla muestra una dispersión que se explica principalmente por los supuestos de alcance y consumo, y que luego se amplifica cuando el valor por litro se modela de manera diferente. En el modelo de Vietnam de Mordor Intelligence, el total se mantiene estrictamente dentro de los lubricantes automotrices consumidos por vehículos de pasajeros, vehículos comerciales y vehículos de dos ruedas, y luego se concilia mediante la lógica de litros basada en el parque vehicular antes de que se utilicen los análisis de precios para las verificaciones de coherencia. Esto mantiene el resultado rastreable a unos pocos insumos repetibles, lo que facilita a los responsables de la toma de decisiones la prueba de escenarios sin necesidad de reescribir el modelo completo.
Preguntas Clave Respondidas en el Informe
¿A qué velocidad está creciendo el consumo de lubricantes en Vietnam?
El tamaño del Mercado de Lubricantes Automotrices de Vietnam fue valorado en 268,34 millones de litros en 2025 y se estima que crecerá desde 280,42 millones de litros en 2026 hasta alcanzar 334,40 millones de litros en 2031, a una CAGR del 3,58% durante el período de pronóstico (2026-2031).
¿Qué categoría de producto domina las ventas?
El Aceite de Motor Automotriz lidera con una participación del 53,42% en 2025, lo que refleja la prevalencia de los motores de combustión interna en todos los vehículos.
¿Cuál es la mayor oportunidad de crecimiento para los proveedores?
Los Fluidos de Transmisión Automática, que se expanden a una CAGR del 4,71%, y los fluidos de alto margen para vehículos eléctricos vinculados al crecimiento de las flotas de taxis eléctricos y scooters presentan perspectivas destacadas.
¿Cómo varía la demanda regional dentro de Vietnam?
Las provincias del sur alrededor de Ciudad Ho Chi Minh representan casi la mitad del volumen nacional y compran una mayor proporción de sintéticos, mientras que las regiones del norte y del centro siguen siendo más orientadas al precio.
¿Qué empresas tienen las mayores participaciones?
Castrol BP Petco, Shell, Petrolimex, PVOIL y TotalEnergies controlan en conjunto aproximadamente entre el 55 y el 60% del mercado.
¿Qué políticas afectan la gestión del aceite usado?
Un gravamen de 2025 de 2.000 VND por litro sobre la eliminación de aceite usado está elevando los costos de cumplimiento y fomentando la adopción de sintéticos de drenaje extendido y sistemas formales de recolección.