
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 成長率 | 4.29 % |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトリニダード・トバゴ石油・ガス上流市場分析
トリニダード・トバゴ石油・天然ガス上流市場の規模は、予測期間中にCAGR 4.29%を記録する見込みです。
- 海上プロジェクトは、石油資源へのより安価なアクセスを提供するため、展開場所の中で最も多く活用され続けると予想されます。2019年には、海上ガス田および油田が市場を圧倒的に支配しました。
- トリニダード・トバゴでは、パイプラインの再ルーティング、拡張、建設が進められており、輸送コストの削減によって石油・天然ガス上流セクターの拡大機会となる可能性があります。
- ガス生産量の増加と石油・天然ガス田への投資拡大が相まって、予測期間中に市場を牽引すると期待されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
トリニダード・トバゴ石油・ガス上流市場のトレンドとインサイト
海上石油・天然ガス生産が市場を支配
- 2019年には、主に海上ガス田から約43,056 MMSCF/Dの天然ガスが生産され、これは43,536 MMSCF/Dから減少しました。また、2019年には海上油田のみから1日あたり約40,131バレル(bopd)の石油が生産され、42,540 bopdから約5.65%減少しました。
- 2019年には、海上が石油生産量の約68%を占め、海上油田で40,131 bopd、陸上油田で18,720 bopdが生産されました。
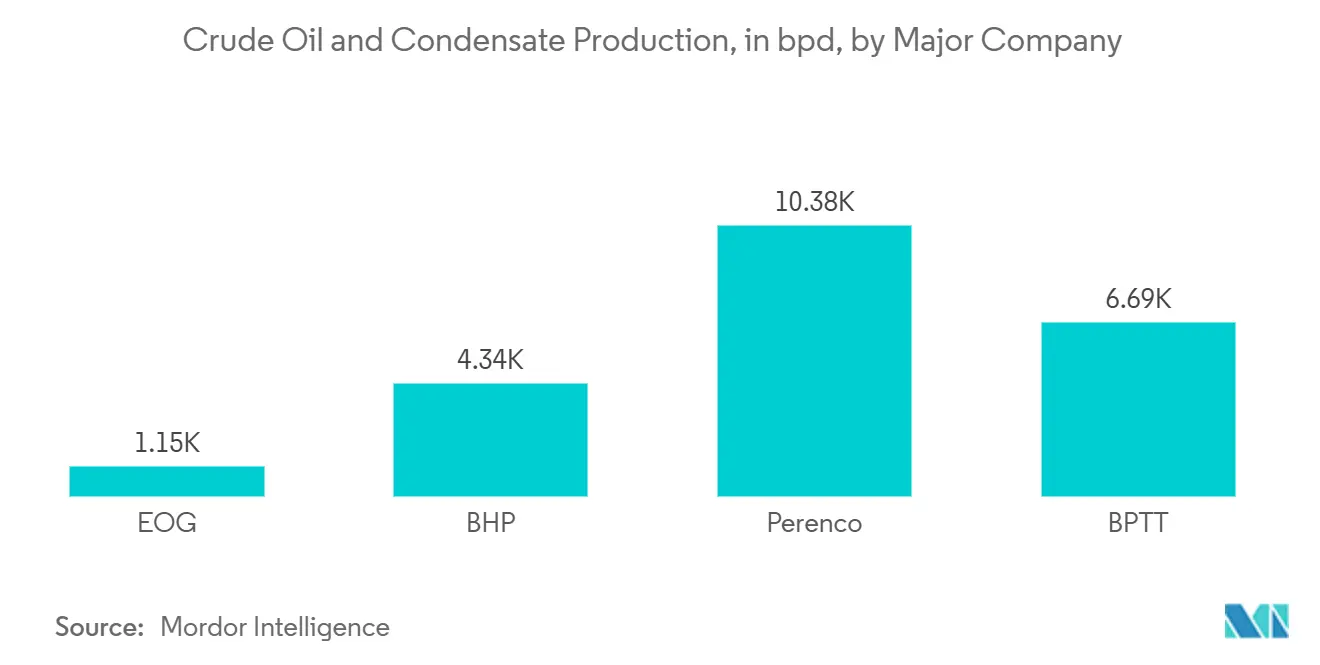
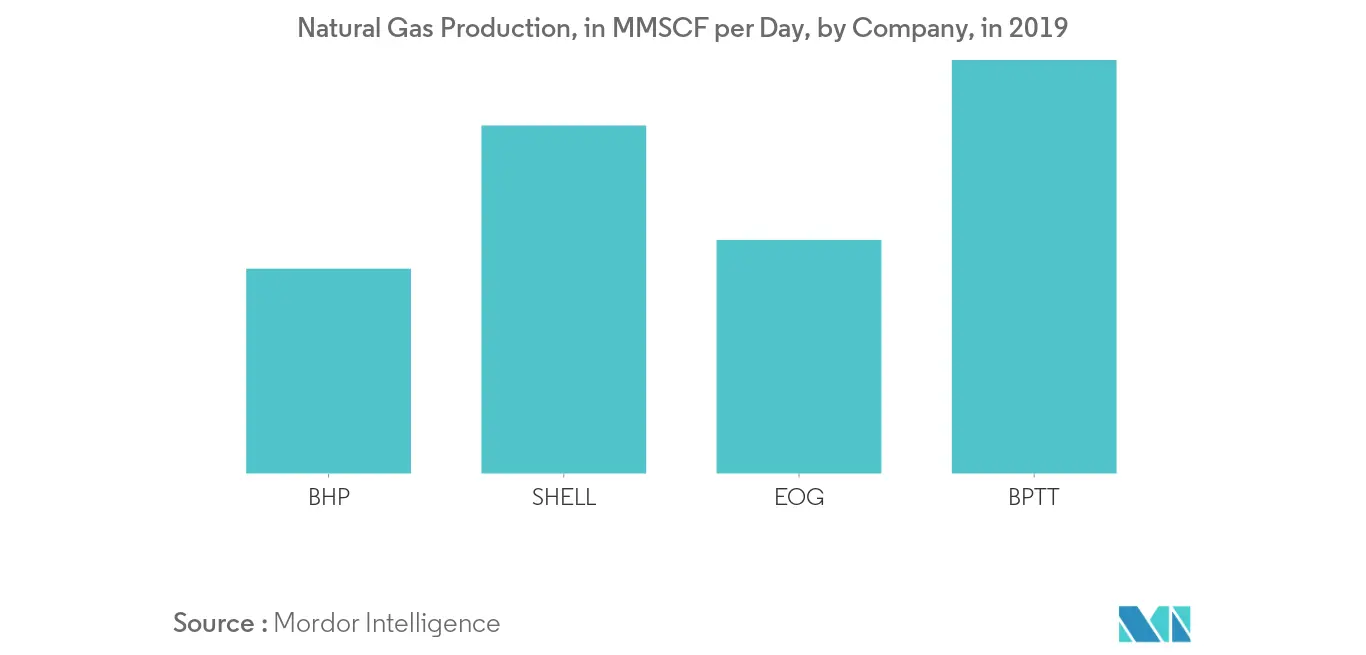
- 2019年時点で、BPTTは15基の海上プラットフォームと2つの陸上処理施設を保有していました。同社はトリニダード・トバゴ最大のガス生産者であり、国内ガス生産量の約55%を占めています。
- したがって、排他的経済水域の水域にガス埋蔵量が集中しているため、海上油田が市場を支配すると予想されます。

ガス生産量の増加が市場を牽引
- 2018年には、天然ガス生産量が2017年の2,740万トンから2,920万トンに増加しました。陸上・海上双方の新規プロジェクトが、天然ガスの成長増加の主な要因です。
- 2019年、BPTTはトリニダード・トバゴの海上セクターに15番目の設備を稼働させ、約600 MMscf/Dの生産能力を持つと見込まれています。
- マタパルは、2019年にトリニダード・トバゴ沖で開発が進められている新たな海上ガスプロジェクトです。同プロジェクトの生産能力は1日あたり4億標準立方フィート(mscf)のガスと推定されており、年間平均ピーク生産量は1日あたり約7,000万バレル相当(mboed)です。
- したがって、石油生産はその大規模な生産量により市場を支配すると予想されます。また、産業への投資を呼び込むことで市場を牽引する可能性も高いです。
規制環境
トリニダード・トバゴの上流石油活動は、石油法および規則(第62:01章)、それに加えて石油税法および石油生産課徴金・補助金法によって規制されており、これらが一体となってライセンス要件、運営管理、財政義務を定めている。エネルギー・エネルギー産業省(MEEI)は、石油事業管理局(POMD)を通じて、探査、開発計画、生産事業、および関連インフラ全体にわたる主要な承認とコンプライアンス要件を監督している。
最近の政策措置には、MEEIによる2025年深海競争入札ラウンド(改訂された生産物分与契約条件のもとでのオフショア26鉱区)の開始、および2026年財政法案によって導入された対象を絞った小規模海洋ガス田向け財政インセンティブが含まれる。この2026年の措置は、2026年1月1日以降に開始される対象となる浅海オフショア小規模ガスプロジェクトに適用され、天然ガスロイヤルティ率を12.5%から8%に引き下げ、対象となる支出に対して30%のアップリフトを認めるもので、より小規模なオフショア資源の商業化を後押しする規制動向を示している。
バリューチェーン分析
トリニダード・トバゴの上流バリューチェーンは、MEEIが管理する探査・生産ライセンスおよび生産物分与契約による鉱区アクセスから始まる。その後、地質物理調査、探査掘削、評価、油田開発承認、そしてオフショア・オンショアの生産事業が続く。
事業者はその後、海底タイバックおよびパイプラインを通じてガスと液体を処理・輸出向けインフラへ送る。トリニダード・トバゴ・ナショナルガス会社(NGC)は、ガス集約・供給契約を通じて中央のミッドストリーム連携役を担い、上流生産と国内産業・LNGバリューチェーンを結びつけている。現在のチェーンは、bpTTやShellなどの大手企業が運営するオフショア生産拠点を軸とし、プロジェクト主導の請負契約(掘削、海底、製造、物流)と環境管理局(EMA)が監督する環境許認可プロセスによって支えられている。最近のプロジェクトの動きは、ブラウンフィールドタイバックおよび新規開発への依存の継続を示しており、bpTTのプロジェクト(Cypre)やbpTT/EOGの合弁事業Mento、さらにShellのManatee開発(2024年にFID発表、プロジェクト更新情報によれば2026年に掘削開始予定)が含まれる。これはオフショア量を収益化するうえで、承認の迅速化、パイプラインの準備状況、ガス販売契約の重要性を改めて浮き立たせている。
競合環境
市場集中度
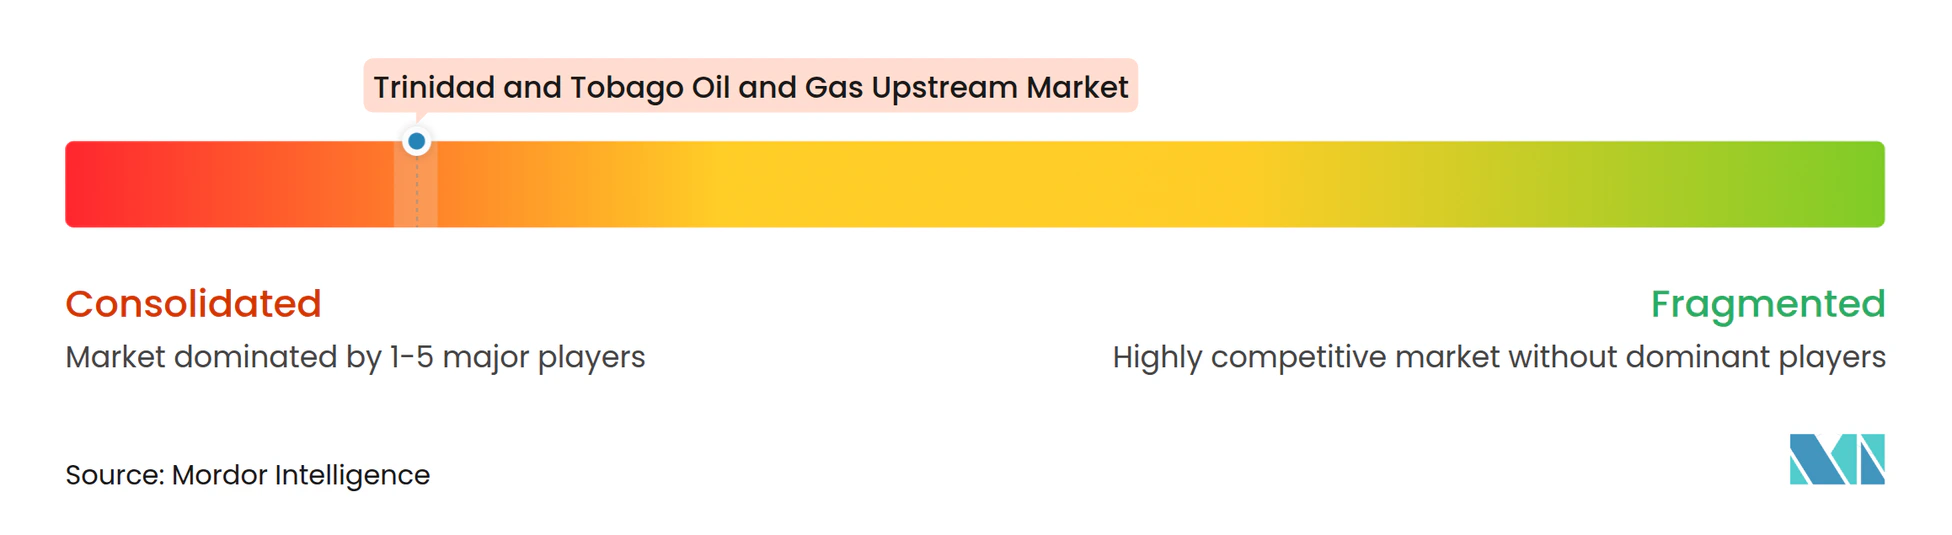
トリニダード・トバゴ石油・天然ガス上流市場は集約されています。主要企業には、BP PLC、Shell Trinidad & Tobago Limited、The National Gas Company of Trinidad and Tobago Limited、EOG Resources, Inc.およびBHP Group PLCが含まれます。
トリニダード・トバゴ石油・ガス上流業界のリーダー企業
-
BP PLC
-
Shell Trinidad & Tobago Limited
-
The National Gas Company of Trinidad and Tobago Limited
-
EOG Resources, Inc.
-
BHP Group PLC
-
Perenco SA
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
短期的な機会は、財政インセンティブと活発な鉱区プログラムを利用して追加のオフショアガス資源を販売に転換することに集中している。2026年財政法案では、2026年1月1日以降に開始する対象プロジェクトに対してロイヤルティを12.5%から8%に引き下げる小規模海洋ガス田向けインセンティブが導入され、より小規模な浅海油田の商業化への道筋が改善された。これに加えて、政府は2025年深海競争入札ラウンドおよびその後の落札活動を含め、競争入札とPSC付与を通じて探査の対象範囲を拡大し続けている。
探査および資源熟成活動は、海底タイバックおよび関連インフラに関連するサービス需要も支えている。MEEIは2026年初頭にTTUD-1の3D地震探査キャンペーン(Amazon Warrior)を強調し、2026年6月には政府がTTUD-1超深海鉱区についてExxonMobilおよびOccidental PetroleumとPSCを締結し、フロンティア掘削のための新たな事業者陣を確立した。供給面では、熟成油田の再活性化が契約改訂を通じて進められており、2026年4月にはMEEIとPerencoが鉱区2(c)および3(a)についてPSC改訂を締結した。同時に、開発中の大規模バックフィルプロジェクトであるShell運営のManateeは、掘削、海洋物流、パイプライン統合にわたる実行能力の必要性を強調しており、これは国内下流産業基盤への追加ガス供給を実現するためのものである。
最近の業界動向
- 2026年6月:トリニダード・トバゴ政府は、TTUD-1超深海探査鉱区についてExxonMobilおよびOccidental Petroleumと生産物分与契約を締結した。この付与により、フロンティア探査のパイプラインが強化され、既存の浅海および成熟エリア開発を超えて国内の事業者構成が拡大した。
- 2026年5月:トリニダード・トバゴ・ナショナルガス会社(NGC)は、EOG Resources Trinidad Limitedと新たな2年間の天然ガス供給契約を締結した。この契約は国内および産業需要向けのフィードガスの継続性を支え、上流生産計画と下流引取契約との連携を強化するものである。
- 2026年2月:環境管理局(EMA)は、BP、Shell、EOGを含む上流事業者との対話セッションを開催し、許認可効率とビジネスの容易さについて取り組んだ。このフォーラムは、規制プロセスの改善を、タイバック、坑井作業、施設改修など、迅速な認可に依存する短期的なプロジェクト実行の必要性と整合させるものである。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、トリニダード・トバゴ石油・ガス上流市場は、陸上および沖合資産にわたり国内で実施される探鉱、油田開発、炭化素生産活動から生み出される価値を対象としています。
対象外の範囲:中流、LNG処理、精製、石油化学、燃料小売、および大部分の下流物流は、この規模算定から除外されています。
セグメンテーション概要
- 展開場所
- 陸上
- 海上
データソース、市場規模算定、および検証
デスクリサーチ
まず、トリニダード・トバゴの上流活動に関するファクトベースを構築し、それを用いて一箇所では直接観察できない前提条件を固定します。トリニダード・トバゴエネルギー・エネルギー産業省、トリニダード・トバゴ中央銀行、および公式の予算・政策発表などの公開情報源は、国の状況と上流の優先事項を設定するために活用されます。
次に、オペレーターおよびコントラクターの申告書、投資家向けプレゼンテーション、監査済み財務諸表、信頼性の高いエネルギー関連報道などの情報源を用いて、業務上の方向性を相互確認します。入手可能な場合は、米国エネルギー情報局、国連コムトレード、および技術刊行物などの公開生産・貿易統計も参照し、液体対ガスの比率や輸出依存度などのトレンドを検証します。並行して、企業財務報の有料サブスクリプションおよび有料の船積みレベルの輸出入データベースを選択的に活用し、価格および活動シグナルの一貫性を向上させます。これらのデスクリサーチ情報源は例示的なものであり、データの収集、検証、およびギャップの解消には他の多くの公開・有料情報源も使用されています。
一次インタビューおよびサーベイ
トリニダード・トバゴの上流オペレーター、サービスプロバイダー、規制当局、および業界専門家へのインタビューは、油田スケジュール、掘削活動、生産上の制約、実現価格、および現地支出に焦点を当てています。回答者からの情報は、欠損データの解消、二次的な前提条件を操業条件と照合した確認、および当該国の上流市場の最終モデルの三角測量に役立てられます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:31% | CXO:17% |
| 中位層:45% | 部門・ユニットリーダー:32% |
| 中小規模プレイヤー:24% | マネージャー:51% |
市場規模算定と予測
規模算定は、トリニダード・トバゴにおける年間上流支プールのトップダウン再構築を用いて行われ、プロジェクト活動は生産・開発シグナルの組み合わせを用いて価値に換算されます。例えば、沖合対陸上の活動比率、掘削およびワークオーバーの強度、グリーンフィールド対ブラウンフィールドの開発シェア、および認可済みプロジェクトの予想シーケンスが主要ドライバーとして扱われ、その後に現地の契約条件およびインフレ状況を反映した価格・コスト層が続きます。
国全体の合計が形成されると、サンプリングされたプロジェクト・契約の確認、サプライヤー収益エクスポージャーの小規模な積み上げ、および液体バレルあたりおよびガス産出量単位あたりの暗示的支出の妥当性テストなど、選択的なボトムアップ近似を用いて裏付けが行われます。企業開示のギャップは、資産の成熟度と沖合シェアに合わせて調整されたピア比率を用いて処理され、確定前に業界の回答者とともにレビューされます。予測は、プロジェクト開始日、商品価格感応度、および予想されるサービスコストの推移に関するシナリオ分析を用いて作成され、前提条件は2026年ら2031年にかけての実務的なベースケースとして回答者が考えるものに整合されます。
データ検証と更新サイクル
アウトプットが実際のシグナルから乖離しないよう、複数の検証パスを実施します。モデル結果は、上流投資に関するコメンタリー、生産の方向性、既知のプロジェクトタイムラインなどの独立した指標と照合され、異常な変動はそれを引き起こしている特定の前提条件まで遡って追跡されます。
承認前に、第二のアナリストがワークシート、単位、および通貨処理をレビューし、陸上・沖合の分割にわたってロジックを再テストして二重計上がないことを確認します。プロジェクトの遅延、改訂された財政条件、または大幅な価格変動など、主要なインプットが大きく変化した場合は、回答者に再連絡して実務的な影響を確認します。レポートは年次で更新され、クライアントが最新の更新されたビューを受け取れるよう、最終的な納品前レビューが完了します。
Mordor Intelligenceのトリニダード・トバゴ石油・ガス上流市場規模と他の公表推計との比較
トリニダード・トゴの上流に関する公表市場規模は、情報源が必ずしも同じものを測定しているわけではなく、年次ラベルが常に一致しているわけでもないため、ばらつきが生じることがあります。一部の推計は上流の資本・操業支出を記述しているのに対し、より広範なエネルギー活動を混在させたり、当該国の沖合主導のプロジェクトサイクルを十分に反映していないグローバルテンプレートを適用したりするものもあります。
主なギャップは、上流支出を完全な収益市場として扱うことから生じており、Mordor Intelligenceはトリニダード・トバゴにおける上流の探鉱・生産活動のみをカウントし、陸上・沖合の定義を厳密に保持しているのに対し、他の情報源はグローバルな地域分割を混在させたり、上流支出の見出し数値を市場価値の代理指標として使用したりする場合があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 47.5億米ドル(2026年) | |
| 調査出版社A | 21.1億米ドル(2024年) | 複数地域をカバーするグローバルテンプレートとより広範な上流サービスバケットを使用してるため、バリューチェーンの一部および地域がトリニダード・トバゴの数値として提示されるものに混入する可能性があります。 |
| 業界専門誌B | 23.0億米ドル(2025年) | 単年度の上流投資支出を表しており、完全な上流市場価値として構築されていないため、複数年にわたる開発サイクルが存在する場合に活動を過小評価する可能性があります。 |
表中のばらつきは、主に何が測定されているか、および国の範囲がどれだけ厳密に管理されているかによって説明されます。明確な活動ドライバーを用いて上流をモデル化し、実務的なプロジェクト・コストシグナルで相互確認することで、得られた合計は更新サイクルごとに追跡・再現しやすい状態を維持できます。
レポートで回答される主要な質問
現在のトリニダード・トバゴ石油・天然ガス上流市場の規模はどのくらいですか?
トリニダード・トバゴ石油・天然ガス上流市場は、予測期間(2026年~2031年)中にCAGR 4.29%を記録する見込みです。
トリニダード・トバゴ石油・天然ガス上流市場の主要プレイヤーは誰ですか?
BP PLC、Shell Trinidad & Tobago Limited、The National Gas Company of Trinidad and Tobago Limited、EOG Resources, Inc.、BHP Group PLCおよびPerenco SAが、トリニダード・トバゴ石油・天然ガス上流市場で事業を展開する主要企業です。
このトリニダード・トバゴ石油・天然ガス上流市場レポートはどの年を対象としていますか?
本レポートは、トリニダード・トバゴ石油・天然ガス上流市場の過去の市場規模として2020年、2021年、2022年、2023年および2024年を対象としています。また、2026年、2027年、2028年、2029年、2030年および2031年のトリニダード・トバゴ石油・天然ガス上流市場規模の予測も掲載しています。