
トレイルカメラ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 157.51 百万米ドル |
| 市場規模 (2032) | 232.63 百万米ドル |
| 成長率 (2027 - 2032) | 8.10 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
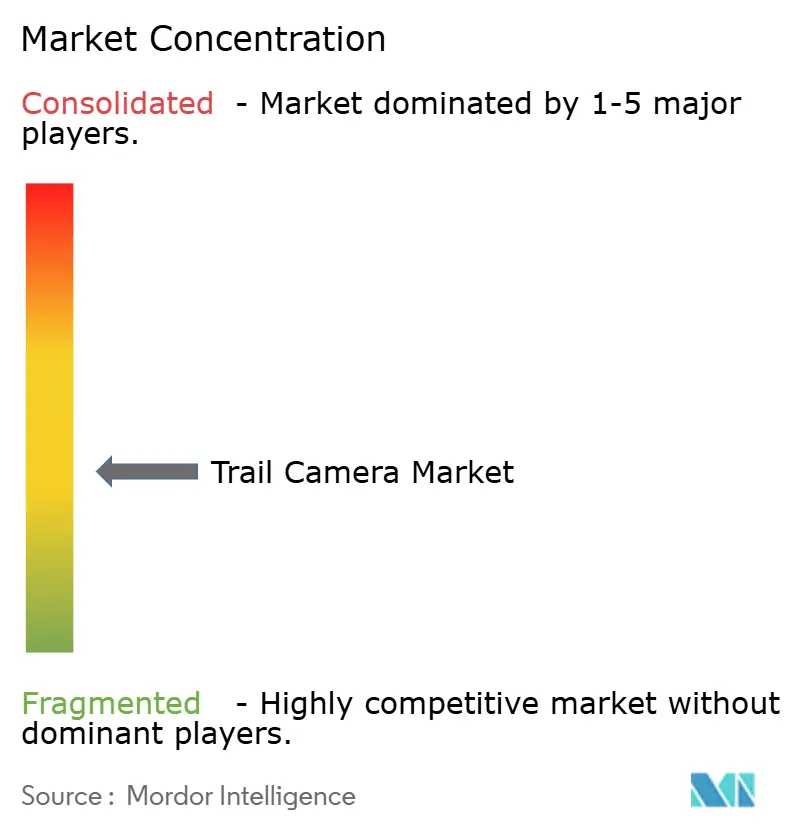
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトレイルカメラ市場分析
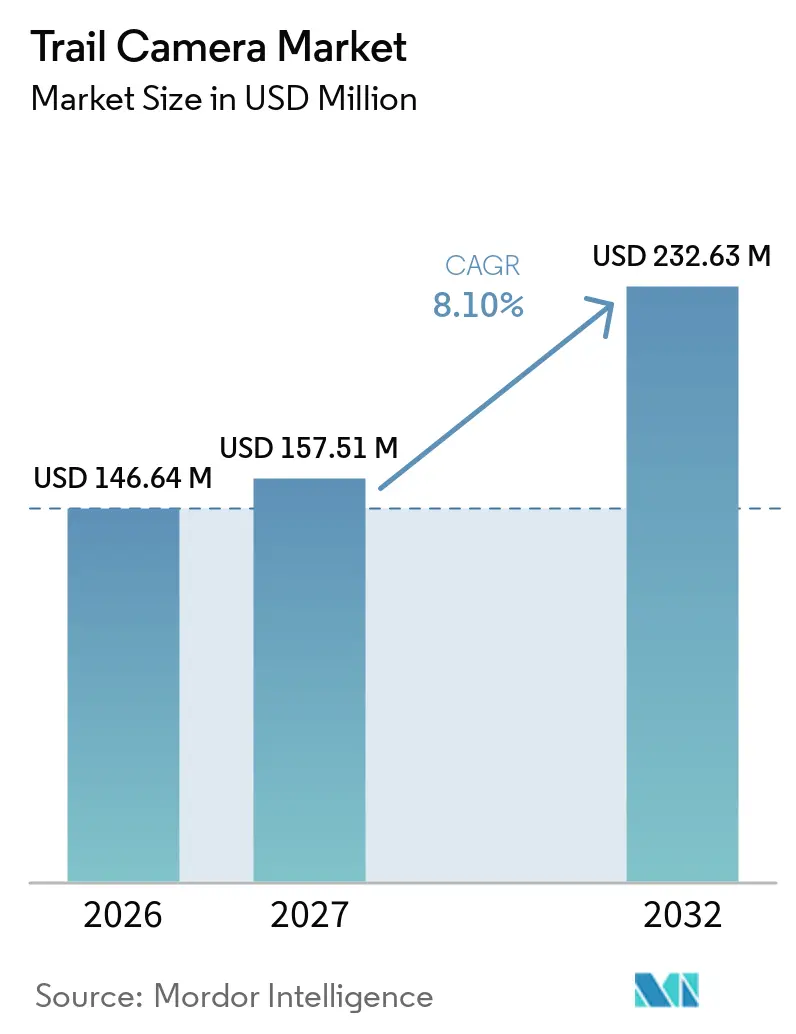
トレイルカメラ市場規模は、2026年の146.64 ミリオン 米ドルおよび2027年の157.51 ミリオン 米ドルから、2032年までに232.63 ミリオン 米ドルへと拡大し、2027年から2032年の間に8.10%のCAGRを記録する見込みです。
このカテゴリーは、季節的な狩猟用途を超えて、環境モニタリングおよびオフグリッド物件セキュリティへと移行しており、より強力な電力管理を備えた接続機器への需要を支えています。この変化により、保全団体、公共機関、農村部の物件管理者など、レクリエーション利用者とは異なる購買サイクルを持つ機関バイヤーがトレイルカメラ市場に参入しています。セルラープランとクラウドアプリケーションは、デバイス販売と継続的なサービス収益を結びつけることで、競争上のポジショニングの中核となりつつあります。信頼性の高い画像伝送、長いバッテリー寿命、シンプルなソフトウェアを組み合わせたサプライヤーは、個人ユーザーと組織の双方にサービスを提供するうえで有利な立場にあります。基本製品における価格圧力は依然として強く、プライバシー規制や農村部の接続性の低さが一部の展開を制限しています。こうした状況から、多様な運用環境においてリモートユーザーにサービスを提供するサプライヤーにとって、信頼性の高いサポート、明確なデータ管理、効率的な電力使用が重要な競争上の特徴となっています。
レポートの主要ポイント
- 接続性別では、セルラーカメラが2026年のトレイルカメラ市場シェアの37.82%を占め、セルラーと衛星のハイブリッドカメラは2032年までに10.20%のCAGRで拡大する見込みです。
- 製品タイプ別では、標準カメラが2026年のトレイルカメラ市場シェアの58.63%を占め、ワイヤレスカメラは2032年までに9.90%のCAGRで拡大する見込みです。
- ピクセルサイズ別では、8〜12MPカメラが2026年のトレイルカメラ市場シェアの55.41%を占め、8MP未満のカメラは2032年までに9.80%のCAGRで拡大する見込みです。
- フラッシュタイプ別では、ローグローカメラが2026年のトレイルカメラ市場シェアの44.78%を占め、ノーグローカメラは2032年までに9.70%のCAGRで拡大する見込みです。
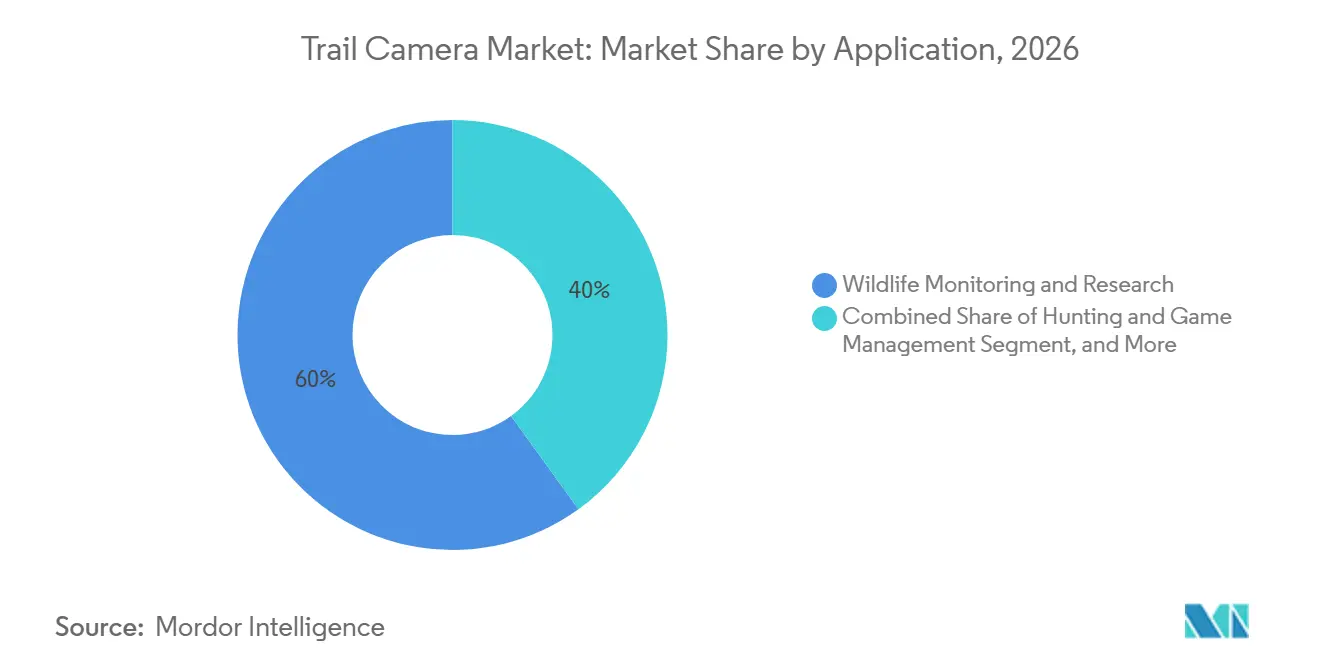
- 用途別では、野生動物モニタリングおよび研究が2026年のシェアの59.96%を占め、セキュリティおよび物件監視は2032年までに9.30%のCAGRで拡大する見込みです。
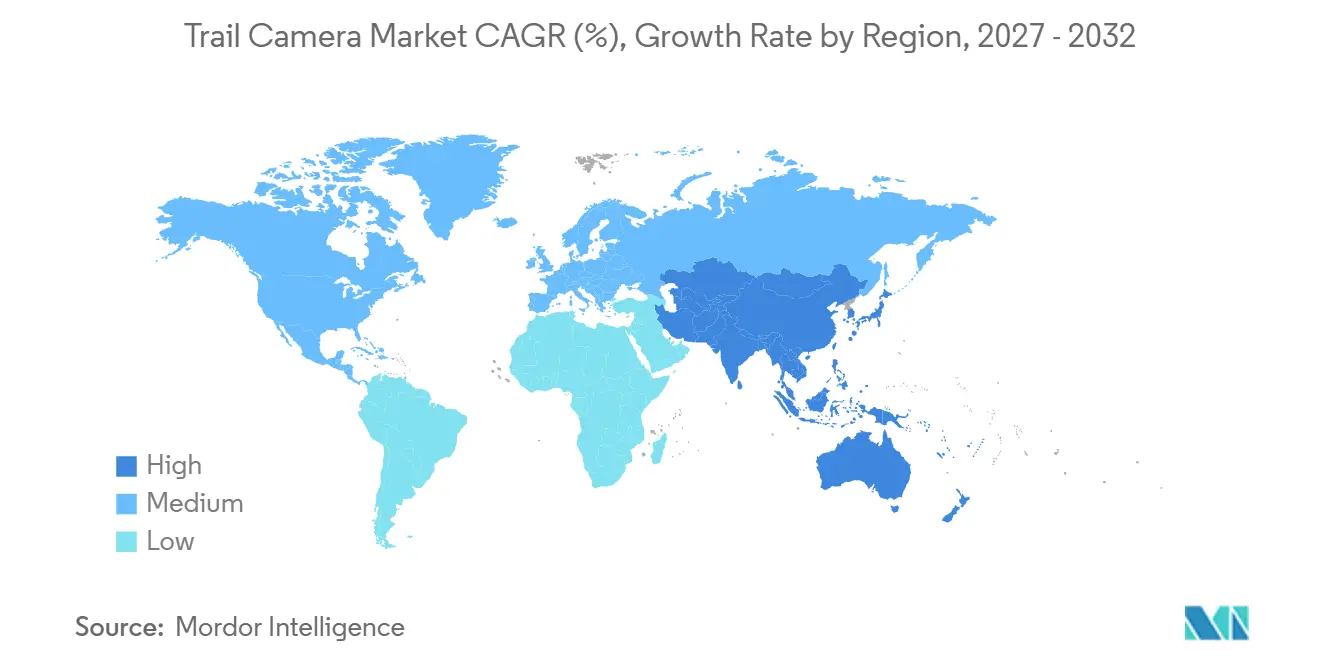
- 地域別では、北米が2026年のトレイルカメラ市場シェアの28.14%を占め、アジア太平洋は2032年までに9.20%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルトレイルカメラ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| セルラーおよびクラウド接続型リモートモニタリング | +2.0% | 北米およびヨーロッパ、アジア太平洋および南米への波及あり | 中期(2〜4年) |
| 野生動物保全および生物多様性モニタリングプログラム | +1.8% | グローバル、北米、アジア太平洋、サブサハラアフカに集中 | 長期(4年以上) |
| 狩猟、キャンプ、アウトドアレクリエーション参加 | +1.4% | 北米、西ヨーロッパで新興需要あり | 中期(2〜4年) |
| 農場および農村物件のオフグリッドセキュリティ | +1.2% | 北米、ヨーロッパ、オーストラリア | 中期(2〜4年) |
| 低カバレッジ地域向け衛星バックアップ接続 | +0.9% | 北米、南米および中東・アフリカへの波及あり | 長期(4年以上) |
| AIベースの画像フィルタリングおよび種認識 | +0.8% | グローバル、北米およびアジア太平洋が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
セルラーおよびクラウド接続型リモートモニタリングの成長
セルラー配信により、リモートカメラからSDカードを回収するために必要だった多くの現地訪問が不要になります。この変化により、複数カメラの展開における労働需要が低下し、接続製品への初期支出の増加を支えています。SPYPOINTは2026年1月に、衛星バックアップ機能を備えたFLEX-RANGEをFLEX-M2およびFORCE-4Kモデルとともに発表しました。Tactacamは2026年7月にREVEAL 4.0シリーズをリリースし、デュアルセンサー、4K写真機能、GPS、自動キャリア選択を搭載し、200万台以上のREVEALカメラが稼働中であると報告しました。Tactacamのデータプランは月額5米ドルから始まり、ハードウェア販売と並行してサプライヤーに継続的な収益源を提供しています。[1] 開発者は現在、LTE-M、NB-IoT、4G LTE、衛星リンクを総合的に評価しています。適切な接続方式は展開密度と伝送頻度によって異なるためです。[2]
野生動物保全および生物多様性モニタリングプログラムの拡大
公共保全プログラムは、カメラトラップを単発的な研究ツールではなく、体系的なモニタリングネットワークの一部として位置づけています。これにより、長いバッテリー寿命、リモートアップロード機能、信頼性の高いフィールドサポートを備えた耐久性のあるデバイスが求められています。ユネスコは2025年7月、先住民コミュニティと協力してカンチェンジュンガ保全地域にトレイルカメラとGPSデバイスを展開し、ユキヒョウ、レッサーパンダ、その他の種を監視しました。[3] 米国森林局は2025年に北部ブルーマウンテンズの取り組みにおいてトレイルカメラと音声レコーダーを使用し、森林再生処理に対する野生動物の反応を研究しました。[4] コロンビアのフンボルト研究所は、COP16での立ち上げ後、2025年にRed Otusカメラトラップネットワークを446台に拡大しました。資金提供を受けたプログラムがより明確な性能要件を設定するにつれ、低仕様のプライベートラベル製品は機関利用においてより高い参入障壁に直面しています。
狩猟、キャンプ、アウトドアレクリエーション参加の増加
アウトドアレクリエーションは、米国のトレイルカメラ市場における設置基盤を引き続き支えています。アウトドア産業協会は2025年に1億8,320万人の参加者を報告しており、これは6歳以上の米国人の59%に相当します。同組織はまた、2019年以降に約3,000万人の参加者が純増したと報告しています。経済分析局は、狩猟、射撃、罠猟が2024年に現在価格で165億米ドルの付加価値をもたらしたと述べています。バイヤーは野生動物観察、物件観察、自然コンテンツのために年間を通じてカメラを使用することが増えており、参加者一人当たりの台数を増加させる可能性があります。シニア層の参加は7.4%増加し、若者の参加は2024年に5.6%増加しており、野生動物観察に使用される接続製品への関心を支えています。
農場および農村物件のオフグリッドセキュリティ要件の増大
農村部のサイトは固定電源や有線ブロードバンドを欠くことが多く、4G接続カメラのユースケースを生み出しています。リアルタイムのモバイルアラートとAIベースの人物認識により、これらの製品は農場、家畜エリア、孤立した建物に適したものとなっています。セキュリティのユースケースは、画像品質だけでなく、稼働時間、アラートの精度、データ管理へと注目を移しています。また、従来のCCTVシステムの設置コストが高い場所では、ビジネスバイヤーをトレイルカメラ市場に引き込んでいます。こうしたユーザーは、機器、接続性、データ管理を組み合わせたマネージドサービスを好む場合があります。この需要は、隠密運用が夜間の画像詳細よりも重要であることが多いため、ノーグロー製品を支えています。また、小規模な農村チームの運用負担を軽減するシンプルなアラート設定、耐久性のある筐体、サービスオプションをサプライヤーに提供するよう促しています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低コストの汎用品およびプライベートラベルの代替品 | -1.5% | グローバル、北米およびアジア太平洋で最も顕著 | 短期(2年以下) |
| バッテリー依存性と不均一なセルラーネットワークカバレッジ | -1.0% | アジア太平洋、南米および中東・アフリカへの波及あり | 中期(2〜4年) |
| プライバシー、野生動物への干渉、データ保護に関する懸念 | -0.7% | 北米および欧州連合 | 中期(2〜4年) |
| 季節的な需要集中と長い買い替えサイクル | -0.5% | 北米 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
低コストの汎用品およびプライベートラベルの代替品の入手可能性
中国メーカーの低コストカメラは、基本的な野生動物観察の参入価格を引き下げています。多くのOEMサプライヤーがプライベートラベルブランドに類似したハードウェアを販売しており、小売チャネルでの価格競争が激化しています。これらのモデルは、基本的なユーザーニーズを満たしながら、ブランド製品より40%〜60%低い価格で販売できます。最も影響を受けやすいテゴリーは中価格帯のデバイスであり、基本的なセルラー伝送が150米ドルから200米ドルの製品との差を縮めています。確立されたサプライヤーは、プレミアム機能をより頻繁に刷新するか、サブスクリプションプランを使用してユーザーを維持する必要があります。SPYPOINTの無料セルラー層と有料サービスプランは、サプライヤーがソフトウェアと接続性を使用してハードウェアマージンへの依存を低減する方法を示しています。
バッテリー依存性と不均一なセルラーネットワークカバレッジ
セルラー伝送は非接続カメラの動作よりも多くの電力を消費するため、バッテリー寿命は継続的なフィールド上の制約となっています。Tactacamは2026年7月のREVEAL 4.0リリースにおいて、バッテリー寿命の倍増を主要な特徴として位置づけました。ソーラーアクセサリーはメンテナンス作業を軽減できますが、密林では多くの野生動物の場所でその価値が制限されます。農村インドや中国内陸部、東南アジアの一部における4G LTEアクセスの不均一さも、接続展開を制限しています。これは、生物多様性プログラムがまさにこれらの地域で拡大しているため、重大な制限となっています。したがって、カメラメーカーは伝送頻度、画像品質、バッテリー使用量、接続信頼性のバランスを取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
接続性別:衛星バックアップがプレミアムオファーを拡大
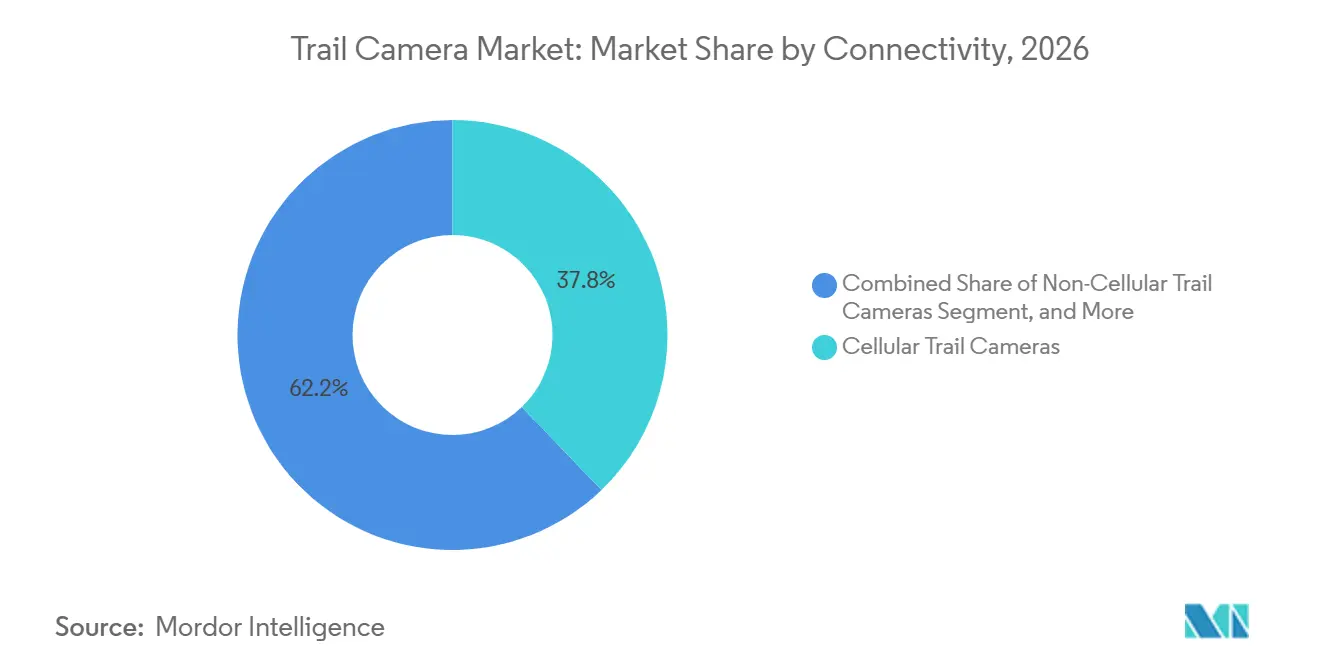
セルラーカメラは2026年の接続性別トレイルカメラ市場シェアの37.82%を占め、リモート画像配信への継続的な需要を反映しています。セルラー形式は現地訪問の必要性を低減し、ユーザーが単一のアプリケーションを通じて分散したデバイスを管理するのに役立ちます。Tactacamの接続型ラインナップは、モバイルアプリケーション、データプラン、カメラハードウェアが現在一つの顧客向けオファリングとして機能していることを示しています。セルラーと衛星のハイブリッドカメラは2032年までに10.20%のCAGRで拡大する見込みです。その価値は、地上カバレッジが断続的な場合でも限定的な通信を維持することにあります。SPYPOINTのFLEX-RANGEは、デュアルSIM LTEを主要接続として使用し、セルラーサービスが利用できない場合に衛星バックアップを使用します。
衛星バックアップにより、サプライヤーは衛星伝送を恒久的な主要接続として扱うことなく、リモートモニタリングサイトに対応する方法を得ることができます。このアプローチにより、リモートアラートへの信頼性を向上させながら、電力消費とデータ使用量を制御できます。非セルラー製品は、即時アップロードを必要としないユーザーやローカルストレージを好むユーザーに引き続き適しています。また、データガバナンス要件によりクラウドアップロードが制限される研究環境にも適しています。Wi-Fiカメラは、既にローカルネットワークインフラを持つ管理された保護区や物件に適しています。建物やハブの近くにデバイスが設置されている場合、継続的な接続コストが低いことが魅力となります。接続性に関するトレイルカメラ市場規模は、カメラの物理的な仕様だけでなく、画像伝送の実際のコストによってますます形成されています。画像頻度、伝送距離、アプリケーションの応答時間、ローカルサービスの可用性がすべてこの運用コストに影響します。高い技術仕様を提供するが頻繁な訪問やコストのかかるデータ使用を必要とするカメラよりも、信頼性の高基本通信を提供するカメラの方が有用な場合があります。これは、限られたスタッフで分散したサイトを管理する保全チームや物件管理者にとって特に重要です。柔軟な接続選択肢を提供するサプライヤーは、一つの運用モデルを両グループに強制することなく、レクリエーションユーザーと機関の双方にサービスを提供できます。また、サイトの状況やカバレッジが変化した際に設定を変更しやすいアプリケーションも必要です。
注記: 個別セグメントのシェアはレポート購入時に入手可能
製品タイプ別:標準カメラがボリュームを維持しながらワイヤレスモデルが進化
標準カメラは2026年の製品タイプ別トレイルカメラ市場シェアの58.63%を占めました。その地位は、使い慣れた操作性、低い初期コスト、ハンターやレクリエーション観察者の間での幅広い使用に基づいています。これらのモデルは、常時リモートアクセスを必要としないバイヤーにとって引き続きアクセスしやすい出発点となっています。ワイヤレスカメラは2032年までに9.90%のCAGRで拡大する見込みです。その強い見通しは、個人および専門的な展開の両方でセルラー機能の使用が広がっていることを反映しています。ワイヤレス形式はまた、手動収集に頼らずに画像をアプリケーションに直接送信するサービスをサポートしています。
スマートカメラは自動画像フィルタリングと種分類を追加し、大量の画像コレクションのレビューに必要な時間を削減できます。GoogleのSpeciesNetは哺乳類、鳥類、爬虫類の約2,500カテゴリーを識別でき、野生動物機関にサービスを提供するプラットフォームで使用されています。この機能は、保全および研究に使用される専門機器への期待を高めています。長期展開でバッテリー交換のコストが高い場合、ソーラー電源カメラも注目を集めています。メーカーはソーラー機能を別売りアクセサリーではなく、内蔵のプレミアムオプションとして提示することが増えています。したがって、トレイルカメラ市場は基本的な標準製品、接続型ワイヤレス製品、高機能スマートまたはソーラーオファリングに分かれています。製品設計は、エントリーレベルの機器を不必要に複雑にすることなく、ハンター、物件オーナー、研究者のニーズを反映する必要があります。これは、標準カメラの完全な置き換えではなく、より広い製品ラインナップを支えています。標準ユニットは定期的な野生動物観察に適しており、ワイヤレス製品はタイムリーなアクションが必要な場合により有用です。スマート機能は、チームが大量の画像を処理する必要がある場合により価値があり、ソーラー機能は長期間稼働し続けるインストールに最も適しています。これらの違いは、サプライヤーが製品ライン全体で単一の機能セットに依存するのではなく、明確な製品ポジショニングを必要とすることを意味しています。
ピクセルサイズ別:中解像度が最大のポジションを維持
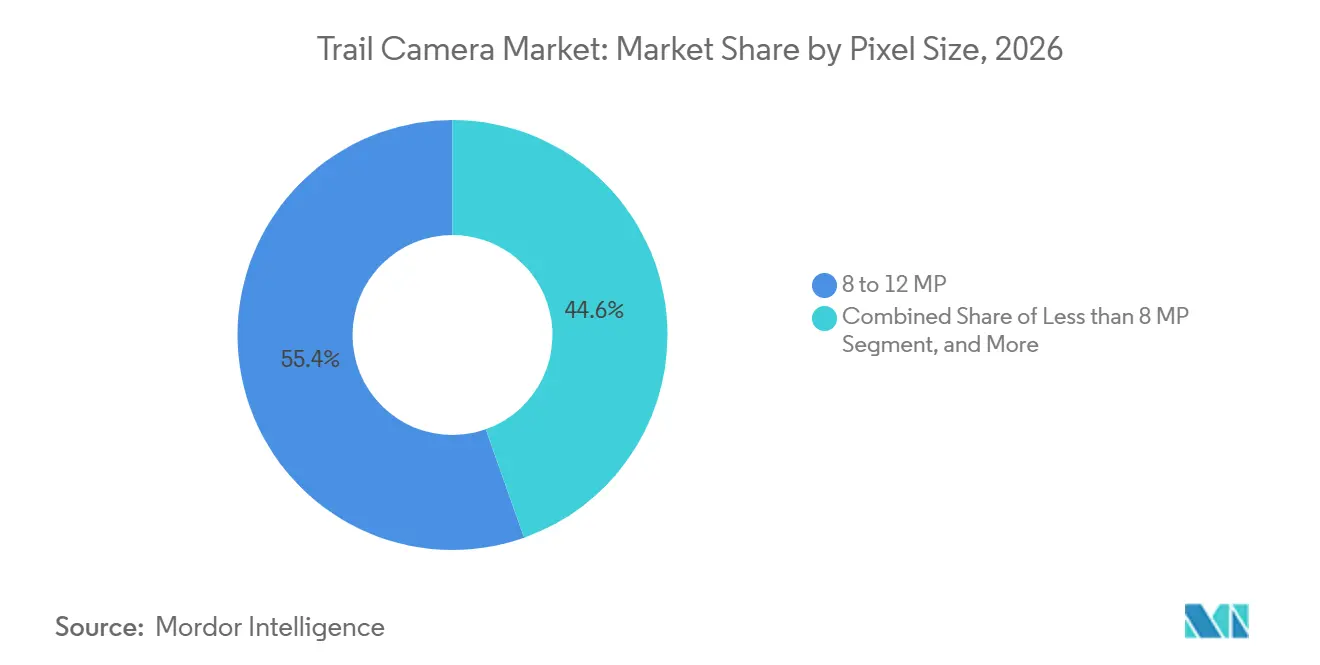
8〜12MPカテゴリーは2026年のピクセル層別トレイルカメラ市場規模の55.41%のシェアを占めました。この範囲は過剰なデータ伝送コストを生じさせることなく、多くの野生動物および物件モニタリング用途に十分な鮮明さを提供します。また、バッテリー駆動のセルラーデバイスの実際の限界とも一致しています。8MP未満のカメラは2032年までに9.80%のCAGRで拡大する見込みです。低解像度の画像は伝送あたりのデータ使用量が少なく、バッテリー交換の間隔を延ばすことができます。これらのメリットは、カメラがリモートの場所から頻繁に画像を送信する場合に重要です。
2025年のサイエンティフィック・リポーツの研究では、二段階のディープラーニングフレームワークがカメラトラップ画像からの野生動物検出において96.2%のF1スコアを達成したことが示されました。この発見は、詳細な記録ではなくAI支援検出が主な目的である場合に低解像度画像の使用を支持しています。高解像度製品は、詳細なビデオや証拠の記録を必要とする専門的な用途に引き続き対応しています。ハイエンド層は、研究グレードの記録と画像品質を優先するプレミアムバイヤーに関連付けられています。ピクセルの決定は、セルラーデータプランのコスト、ストレージ要件、電力消費にも影響します。したがって、メーカーはセンサー解像度を画像伝送の意図された頻度と目的に合わせる必要があります。トレイルカメラ市場は、バイヤーが低コストの機能的デバイスまたは高度な記録機器を選択できるため、このミックスから恩恵を受けています。接続されたソフトウェアがシンプルな画像から有用な情報を抽出できる場合、解像度だけでは製品価値を定義できなくなっています。一部のユーザーにとって、数日後にレビューされる大きなファイルよりも、迅速に届いて有用なアラートをトリガーする詳細度の低い画像の方が実際の価値が高い場合があります。バイヤーはまた、使用する解像度層を決定する際に、ストレージのニーズと画像転送の信頼性を考慮します。この結果として生じる需要パターンにより、低コストとプレミアムの両オプションが発展する中でも、中解像度センサーは引き続き関連性を保つことができます。
注記: 個別セグメントのシェアはレポート購入時に入手可能
フラッシュタイプ別:ローグローが主導しながらノーグローがセキュリティ需要を獲得
ローグローカメラは2026年のフラッシュタイプ別トレイルカメラ市場シェアの44.78%を占めました。一般的なゲームトレイルの距離において、使用可能な夜間画像と限定的な視認性のバランスを取っています。これにより、多くの狩猟および野生動物観察の設定に適しています。ノーグローカメラは2032年までに9.70%のCAGRで拡大する見込みです。その魅力は、可視フラッシュがカメラの位置を明らかにする可能性があるセキュリティおよび物件監視において最も強くなっています。この変化はまた、野生動物モニタリング中の干渉を低減することへの機関的な関心を反映しています。
TactacamのREVEAL UltraおよびREVEAL 4.0シリーズは、アプリケーションコントロールを通じて選択可能なローグローおよびノーグロー設定を提供しいます。この機能により、一つのハードウェアプラットフォームで狩猟とセキュリティの両ユーザーに対応できます。ホワイトフラッシュ製品は、可視光が動物を警戒させる可能性があるため、狩猟において制限があります。また、カメラの位置を人に開示する可能性があるため、セキュリティ用途にも魅力が低くなっています。日本の自治体プログラムは、クマ、シカ、イノシシのモニタリングにAI支援野生動物検出システムを導入しており、低干渉観察がより重要になっていることを示しています。したがって、フラッシュの選択は単に画像の明るさだけでなく、展開目的と密接に結びついています。選択可能なモードを提供するサプライヤーは、各エンドユースに対して別々の製品を開発する必要性を低減できます。これにより、ある季節に狩猟に使用され、別の時期にセキュリティモニタリングに使用される物件において、ユーザーにより多くの柔軟性を提供します。また、小売業者や販売業者の在庫計画を簡素化する可能性もあります。ただし、隠密モニタリングと野生動物写真の運用要件は異なるため、フラッシュカテゴリー間の区別は引き続き重要です。
用途別:野生動物モニタリングが主導しながらセキュリティが急速に拡大
野生動物モニタリングおよび研究は2026年の用途別トレイルカメラ市場規模の59.96%を占めました。政府機関、大学、非政府組織が複数年のプロジェクト資金を通じてこの需要を支えています。これらのバイヤーは、信頼性の高いフィールド運用、標準化されたデータ、リモートで画像をレビューする能力を重視しています。セキュリティおよび物件監視は2032年までに9.30%のCAGRで拡大する見込みです。固定電源や有線インターネットのない場所で、従来のCCTVの代替として接続カメラを使用しています。農場、農村の住宅、孤立した施設がこの用途の主要な設定です。
狩猟とゲーム管理は依然として相当な設置基盤を提供していますが、参加者数はパンデミック中に見られた一時的な急増を繰り返していません。2025〜26年の狩猟シーズンに関する米国魚類野生生物局の情報では、参加者数は概ね安定していることが示されています。林業および環境モニタリングも関連性を高めており、野生動物の記録がカーボンクレジット検証を支援できます。農業および農場モニタリングは、従来のレクリエーション利用を超えて顧客基盤を拡大しています。風景撮影は、野生動物写真や自然コンテンツに関心のあるユーザーに対して別の需要の流れを加えています。トレイルカメラ市場は、組織がセキュリティ、研究、土地管理にカメラを使用するにつれて、狩猟サイクルへの依存度が低下しています。この多様化により、サプライヤーは同じコアハードウェアを中心に専門的なソフトウェア、アラート、サービスプランを開発する余地が生まれています。野生動物ユーザーは種の識別と研究データを優先する場合があり、セキュリティユーザーは人間と動物を区別するアラートを必要とする場合があります。土地管理者は高解像度メディアよりも活動の信頼性の高い証拠を重視する場合があります。これらのニーズにソフトウェア体験を適応させることができるサプライヤーは、基本的なハードウェアプラットフォームを変更することなくカメラの価値を高めることができます。
注記: 個別セグメントのシェアはレポート購入時に入手可能
地域分析
北米は2026年のトレイルカメラ市場シェアの28.14%を占めました。この地域は、大規模なアウトドアレクリエーション基盤、確立された小売チャネル、州および連邦の野生動物機関による幅広い使用から恩恵を受けています。アウトドア産業協会は2025年に米国のアウトドアレクリエーション参加者を1億8,320万人と報告しました。経済分析局は2024年に狩猟、射撃、罠猟から165億米ドルの付加価値を記録しました。カナダは大規模な森林地域にわたる野生動物管理を通じて需要を加えています。この地域はまた、Tactacam、SPYPOINT、Reconyxがデバイス販売と継続的なサービスを結びつけるサブスクリプション競争の中心でもあります。
アジア太平洋は2032年までに9.20%のCAGRで拡大する見込みです。政府の生物多様性プログラム、人間と野生動物の衝突、コスト競争力のある製造が地域全体の需要を支えています。日本企業は自治体のクマ検出にAI支援システムを導入し、地域の公共安全ニーズに対応しています。中国は主要な製造拠点としての地位と、セルラーおよびソーラーハイブリッドデバイスの国内ユーザー基盤の拡大を組み合わせています。農村ブロードバンドとスマート農業プログラムが、特定の地域での接続製品の使用を支えています。インドはプロジェクト・タイガーおよびトラの回廊景観をカバーする州プログラムを通じてカメラを使用しています。アジア太平洋のトレイルカメラ市場規模は、農村部のセルラーカバレッジの不均一さと電力の制限によって制約されています。
ヨーロッパは、製品の配置とデータ管理に影響を与える独自の規制環境を持っています。英国、ドイツ、フランス、イタリアは、野生動物研究、林業モニタリング、農村セキュリティ利用の主要な地域拠点です。英国上級審判所は2025年に、カメラ観察による個人データの処理がデータ保護法の範囲内に入る可能性があることを確認しました。カメラが識別可能な個人を撮影する可能性がある場合、明確な展開慣行が重要です。南米および中東・アフリカは、モニタリングプログラムと接続性が発展するにつれて長期的な機会を提供しています。コロンビアのRed Otusネットワークは2025年に446台に達し、サブサハラアフリカの密猟防止プログラムが機関的な需要を構築しています。
競合環境
トレイルカメラ市場は適度に分散しており、北米のスペシャリストがパフォーマンス、アプリケーション品質、サブスクリプションの深さ、ブランド認知度で競争しています。Tactacam、SPYPOINT、Reconyxはプレミアム接続製品で著名であり、中国のOEMサプライヤーはエントリーレベルおよび標準フォーマットで強力に競争しています。サプライヤーが信頼性の高い接続性と有用なソフトウェアを提供できる場合、ハードウェア価格だけでは決定的な要因ではなくなっています。トレイルカメラ市場は、物理的な機器、サービスプラン、シンプルな画像管理を組み合わせた製品システムをますます評価しています。ユーザーがカメラ設定、画像履歴、ワークフローを一つのアプリケーションに蓄積するため、サブスクリプションプランは維持率を向上させることができます。これにより、デバイスを販売する企業と継続的なモニタリングサービスを管理する企業の間に差異が生まれます。トレイルカメラ市場では、この区別がカメラの仕様と同様に顧客維持率に影響を与える可能性があります。同時に、プライベートラベルのオファリングは基本製品において引き続き重要な圧力源となっています。
VOSKERは2026年2月にReconeyezを買収し、エンタープライズ自律型監視への拡大のために2億米ドルのシニアデット融資を確保しました。買収したプラットフォームは60カ国以上の企業および政府機関にサービスを提供しています。SPYPOINTは断続的なカバレッジへの対応としてFLEX-RANGEを通じて衛星バックアップを導入しました。Tactacamは、REVEAL 4.0ラインにデュアルセンサー、4K機能、GPS、自動キャリア選択を追加しました。これらの動きは、リモート接続性、電力効率、画像処理が製品開発の中心的な領域であり続けることを示しています。また、サプライヤーがハンターに加えてセキュリティおよび機関バイヤーにサービスを提供しようとしていることも示しています。
特許活動は、セルラー伝送効率、デバイス上での種識別、ソーラー電力管理に集中しています。これらの領域は、基本的なカメラタイプよりも速く拡大すると予想される接続型およびAI支援フォーマットと一致しています。Boly Media CommunicationsとLtl Acornは、独自およびプライベートラベルの供給を通じて、メガピクセルあたりの価格と台数で競争しています。新規競合他社にとって最も明確な参入機会は、AIで処理されたアラートとレポートを伴うハードウェアを提供するマネージドモニタリングサービスです。このようなサービスは、組織がすべての画像を手動でレビューすることなく大規模なカメラネットワークを管理するのに役立ちます。採用は、サービス価格が小規模ユーザーにとってアクセス可能になるかどうかにかかっています。
トレイルカメラ産業のリーダー企業
-
Vista Outdoor Operations LLC
-
GSM Outdoors, LLC
-
Spartan Camera, Inc.
-
Reconyx, Inc.
-
PRADCO Outdoor Brands, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:Tactacamは、REVEAL Pro 4.0、REVEAL X 4.0、REVEAL Pro 4.0 Solarを含むREVEAL 4.0セルラートレイルカメラシリーズと、FlexPackリチャージャブル電源システムを含む5つのアクセサリーを発売しました。4.0シリーズは、デュアル画像センサー、写真とビデオの同時撮影、自動最強キャリア選択を導入し、前世代比でバッテリー寿命が倍増したと主張しています。同社は世界で200万台以上のREVEALカメラが稼働中であると報告しました。
- 2026年6月:SPYPOINTは、デュアルSIM自動キャリア選択、3,200万画素写真、1080pビデオを備えたFLEX-M2セルラートレイルカメラをグローバルに発売しました。ソーラーバンドルでも提供され、SPYPOINTセルラーサブスクリプションエコシステムへの入口として位置づけられました。
- 2026年6月:SORESTは、日本のツキノワグマとヒグマの映像で訓練されたビデオAIクマ検出システムMIRAI-X KUMAの商業出荷を開始しました。このシステムは、人間と野生動物の衝突に直面する農村コミュニティでの自治体利用向けに設計されました。
- 2026年4月:オーストラリア野生動物保護協会は、カラモア保護区に10台のSmartCamを展開しました。この展開では、4G画像アップロードとAWC135 AIモデルを組み合わせ、検出から数分以内にリアルタイムの種分類とスタッフへのアラートを実現しました。
グローバルトレイルカメラ市場レポートの範囲
トレイルカメラ市場とは、モーションセンサー、赤外線またはローグロー照明、自動画像またはビデオ録画機能を使用して、野生動物、動物、アウトドア活動の写真やビデオを撮影するために設計された特殊なリモートカメラの市場を指します。市場には、標準トレイルカメラ、セルラートレイルカメラ、非セルラートレイルカメラ、Wi-Fi対応トレイルカメラ、セルラーと衛星のハイブリッドトレイルカメラ、および関連するハードウェア、接続技術、ソフトウェア、サービスが含まれます。これらのカメラは、野生動物モニタリング、狩猟とスカウティング、生態学的研究、林業管理、物件監視、アウトドアセキュリティに使用されます。トレイルカメラは、設定に応じてセルラーネットワーク、Wi-Fi、衛星接続、またはローカルストレージを通じて撮影した画像やビデオを伝送または保存し、ユーザーが最小限の人的介入でリモートの場所を監視できるようにします。
トレイルカメラ市場レポートは、接続性(セルラートレイルカメラ、非セルラートレイルカメラ、セルラーと衛星のハイブリッドトレイルカメラ、Wi-Fi対応トレイルカメラ)、製品タイプ(標準トレイルカメラ、ワイヤレストレイルカメラ、スマートトレイルカメラ、ソーラー電源トレイルカメラ)、ピクセルサイズ(8MP未満、8MPから12MP、12MPから16MP、16MP超)、フラッシュタイプ(ホワイトフラッシュ、ローグロー、ノーグロー)、用途(野生動物モニタリングおよび研究、狩猟およびゲーム管理、セキュリティおよび物件監視、林業および環境モニタリング、農業および農場モニタリング、風景撮影および自然コンテンツ制作)、地域(北米、ヨーロッパ、アジア太平洋、南米、中東・アフリカ)によってセグメント化されています。市場予測は金額(米ドル)で提供されます。
| セルラートレイルカメラ |
| 非セルラートレイルカメラ |
| セルラーと衛星のハイブリッドトレイルカメラ |
| Wi-Fi対応トレイルカメラ |
| 標準トレイルカメラ |
| ワイヤレストレイルカメラ |
| スマートトレイルカメラ |
| ソーラー電源トレイルカメラ |
| 8MP未満 |
| 8MPから12MP |
| 12MPから16MP |
| 16MP超 |
| ホワイトフラッシュ |
| ローグロー |
| ノーグロー |
| 野生動物モニタリングおよび研究 |
| 狩猟およびゲーム管理 |
| セキュリティおよび物件監視 |
| 林業および環境モニタリング |
| 農業および農場モニタリング |
| 風景撮影および自然コンテンツ制作 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 南米 | |
| 中東・アフリカ |
| 接続性別 | セルラートレイルカメラ | |
| 非セルラートレイルカメラ | ||
| セルラーと衛星のハイブリッドトレイルカメラ | ||
| Wi-Fi対応トレイルカメラ | ||
| 製品タイプ別 | 標準トレイルカメラ | |
| ワイヤレストレイルカメラ | ||
| スマートトレイルカメラ | ||
| ソーラー電源トレイルカメラ | ||
| ピクセルサイズ別 | 8MP未満 | |
| 8MPから12MP | ||
| 12MPから16MP | ||
| 16MP超 | ||
| フラッシュタイプ別 | ホワイトフラッシュ | |
| ローグロー | ||
| ノーグロー | ||
| 用途別 | 野生動物モニタリングおよび研究 | |
| 狩猟およびゲーム管理 | ||
| セキュリティおよび物件監視 | ||
| 林業および環境モニタリング | ||
| 農業および農場モニタリング | ||
| 風景撮影および自然コンテンツ制作 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 南米 | ||
| 中東・アフリカ | ||
レポートで回答される主要な質問
トレイルカメラ市場の規模はどのくらいですか?
トレイルカメラ市場は2026年に146.64 ミリオン 米ドルと評価され、8.10%のCAGRで2032年までに232.63 ミリオン 米ドルに達すると推定されています。その拡大は、狩猟と野生動物観察における確立された役割に加え、環境モニタリングとオフグリッドセキュリティでの使用拡大を反映しています。接続ハードウェアはまた、セルラーデータプランと関連アプリケーションを通じて継続的なサービス収益を支援することができます。
どの接続タイプがトレイルカメラの販売をリードしていますか?
セルラーカメラは2026年に37.82%のシェアでリモート画像配信への需要に支えられ、接続性をリードしました。このフォーマットは、SDカードを収集することなく分散したデバイスを管理するのに役立ち、継続的なデータプランサービスをサポートしています。バッテリーの耐久性と利用可能なカバレッジは、バイヤーにとって引き続き重要な運用上の考慮事項です。セルラーと衛星のハイブリッド製品は、2032年までに10.20%のCAGRでより速く拡大する見込みです。
どの製品タイプが最も速く拡大すると予測されていますか?
ワイヤレスカメラは、より多くのユーザーが画像への即時モバイルアクセスを求めるにつれて、2032年までに9.90%のCAGRで拡大する見込みです。標準カメラは2026年に依然として58.63%のシェアを占めており、常時接続を必要としないバイヤーにとって低コスト製品が引き続き重要であることを示しています。これにより、レクリエーションユーザーおよびモバイルサービスが限られた場所でのカテゴリーの関連性が維持されています
どの用途がトレイルカメラの最大の需要を占めていますか?
野生動物モニタリングおよび研究は、政府および保全プログラムに支えられ、2026年に59.96%のシェアを占めました。これらのユーザーは、耐久性のあるデバイス、リモート画像アクセス、一貫したフィールド運用を重視しています。セキュリティおよび物件監視は、2032年までに9.30%のCAGRでより速く拡大する見込みです。固定電源や有線ブロードバンドのない農村物件が主要なユースケースです。
ノーグローカメラがより重要になっている理由は何ですか?
ノーグローカメラは、セキュリティユーザーが隠密運用を重視するため、2032年までに9.70%のCAGRで拡大する見込みです。ローグローモデルは2026年に44.78%のシェアで最大のフラッシュフォーマットであり続け、野生動物観察のための限定的な視認性と使用可能な夜間画像のバランスを取っています。選択可能なフラッシュ設定により、サプライヤーは一つのカメラプラットフォームで狩猟とセキュリティのニーズに対応できます。
どの地域が最も速く拡大すると予想されていますか?
アジア太平洋は、生物多様性プログラムと地域製造に支えられ、2032年までに9.20%のCAGRで拡大する見込みです。この地域のトレイルカメラ市場は、人間と野生動物の衝突や自治体の検出プログラムによっても形成されていますが、農村部のカバレッジの不均一さがセルラー展開を制限する可能性があります。北米は2026年に28.14%のシェアで最大の地域であり続けました。その強力な小売ネットワークとアウトドアレクリエーション基盤が確立された需要を引き続き支えています。