
Taille et part du marché des caméras de surveillance animalière
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 157.51 Millions de dollars américains |
| Taille du Marché (2032) | 232.63 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.10 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des caméras de surveillance animalière par Mordor Intelligence
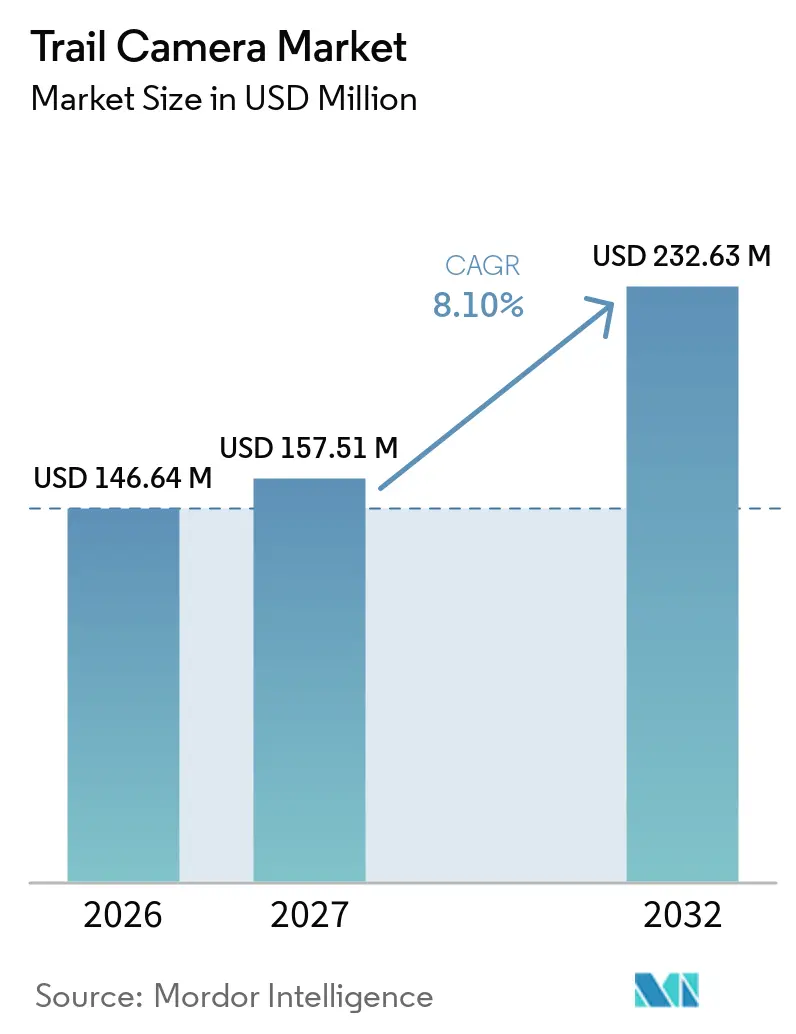
La taille du marché des caméras de surveillance animalière devrait passer de 146,64 millions USD en 2026 et 157,51 millions USD en 2027 à 232,63 millions USD d'ici 2032, enregistrant un CAGR de 8,10 % entre 2027 et 2032.
La catégorie évolue au-delà de l'usage saisonnier de la chasse vers la surveillance environnementale et la sécurité des propriétés hors réseau, ce qui soutient la demande d'équipements connectés dotés d'une meilleure gestion de l'alimentation. Ce changement attire davantage d'acheteurs institutionnels sur le marché des caméras de surveillance animalière, notamment des organismes de conservation, des agences publiques et des exploitants de propriétés rurales dont les cycles d'achat diffèrent de ceux des utilisateurs récréatifs. Les forfaits cellulaires et les applications cloud deviennent centraux dans le positionnement concurrentiel, car ils associent les ventes de matériel à des revenus de services récurrents. Les fournisseurs qui combinent une transmission d'images fiable, une autonomie de batterie prolongée et un logiciel simple sont mieux placés pour servir à la fois les utilisateurs individuels et les organisations. La pression sur les prix reste forte pour les produits de base, tandis que les règles de confidentialité et la faible connectivité rurale limitent certains déploiements. Ces conditions font de l'assistance fiable, des pratiques de données transparentes et d'une utilisation efficace de l'énergie des caractéristiques concurrentielles importantes pour les fournisseurs qui servent des utilisateurs distants dans des environnements d'exploitation variés.
Points clés du rapport
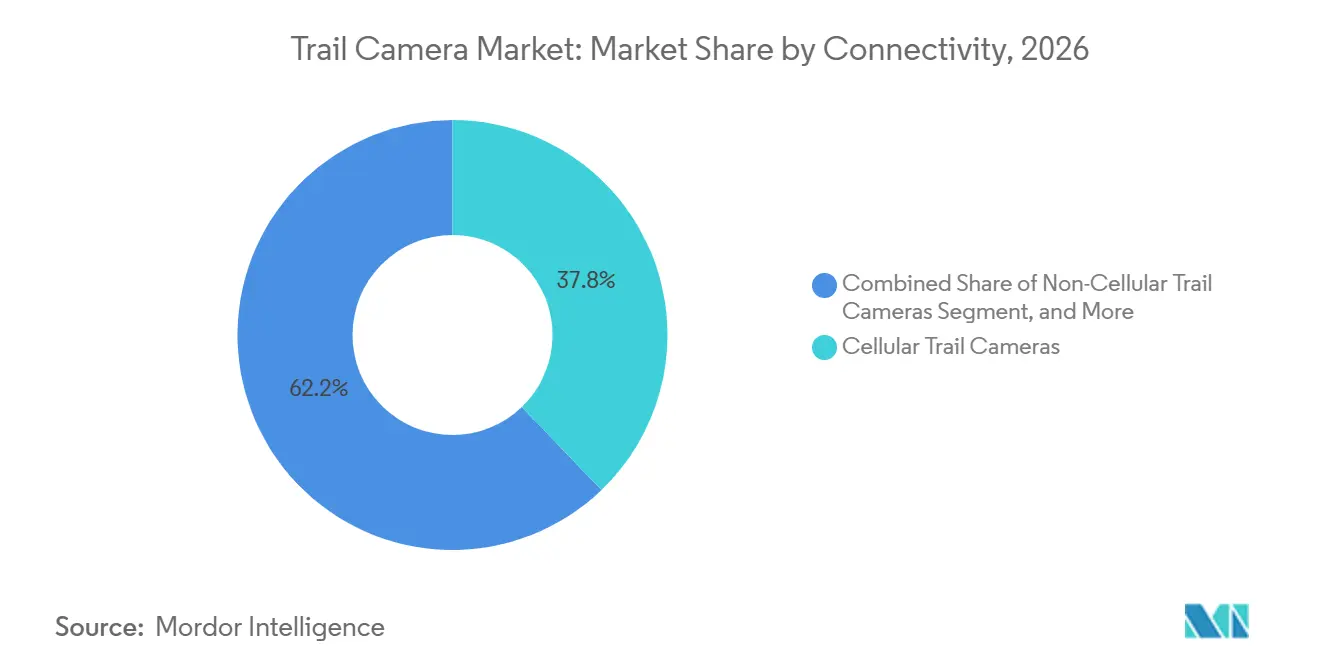
- Par connectivité, les caméras cellulaires détenaient 37,82 % de la part du marché des caméras de surveillance animalière en 2026, tandis que les caméras hybrides cellulaires et satellitaires devraient se développer à un CAGR de 10,20 % jusqu'en 2032.
- Par type de produit, les caméras standard représentaient 58,63 % de la part du marché des caméras de surveillance animalière en 2026, tandis que les caméras sans fil devraient se développer à un CAGR de 9,90 % jusqu'en 2032.
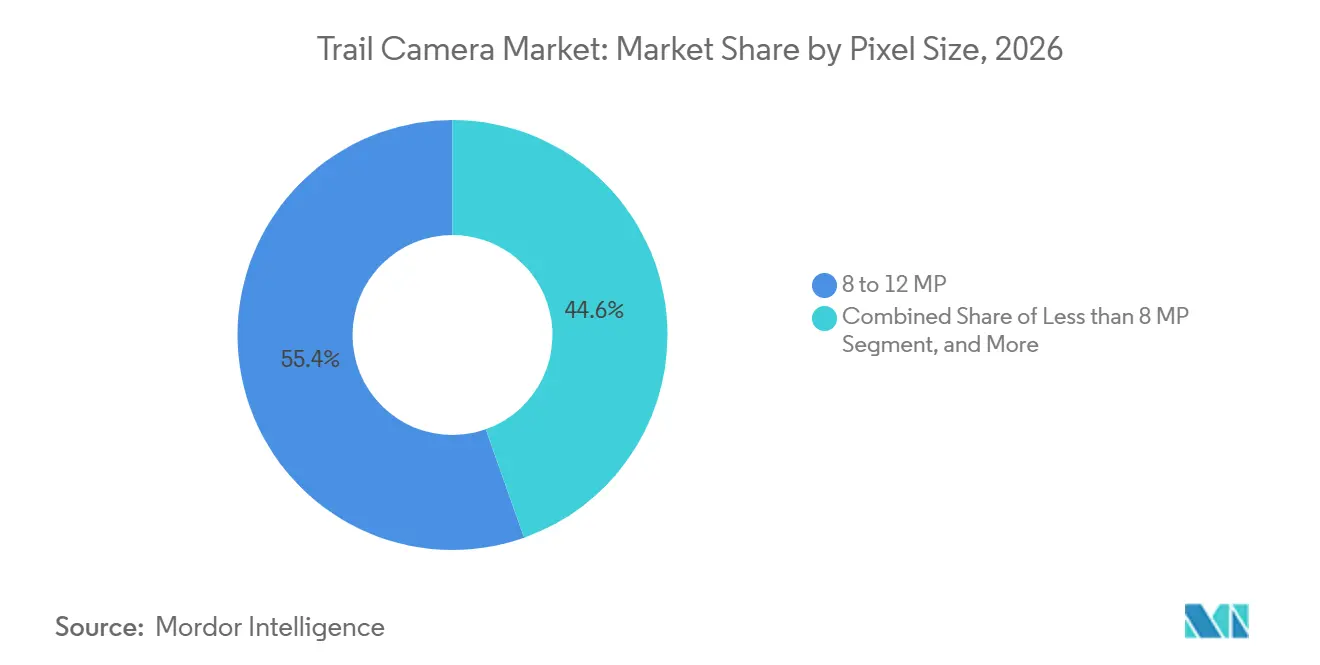
- Par taille de pixel, les caméras 8-12 MP détenaient 55,41 % de la part du marché des caméras de surveillance animalière en 2026, tandis que les caméras de moins de 8 MP devraient se développer à un CAGR de 9,80 % jusqu'en 2032.
- Par type de flash, les caméras à faible luminosité représentaient 44,78 % de la part du marché des caméras de surveillance animalière en 2026, tandis que les caméras sans luminosité devraient se développer à un CAGR de 9,70 % jusqu'en 2032.
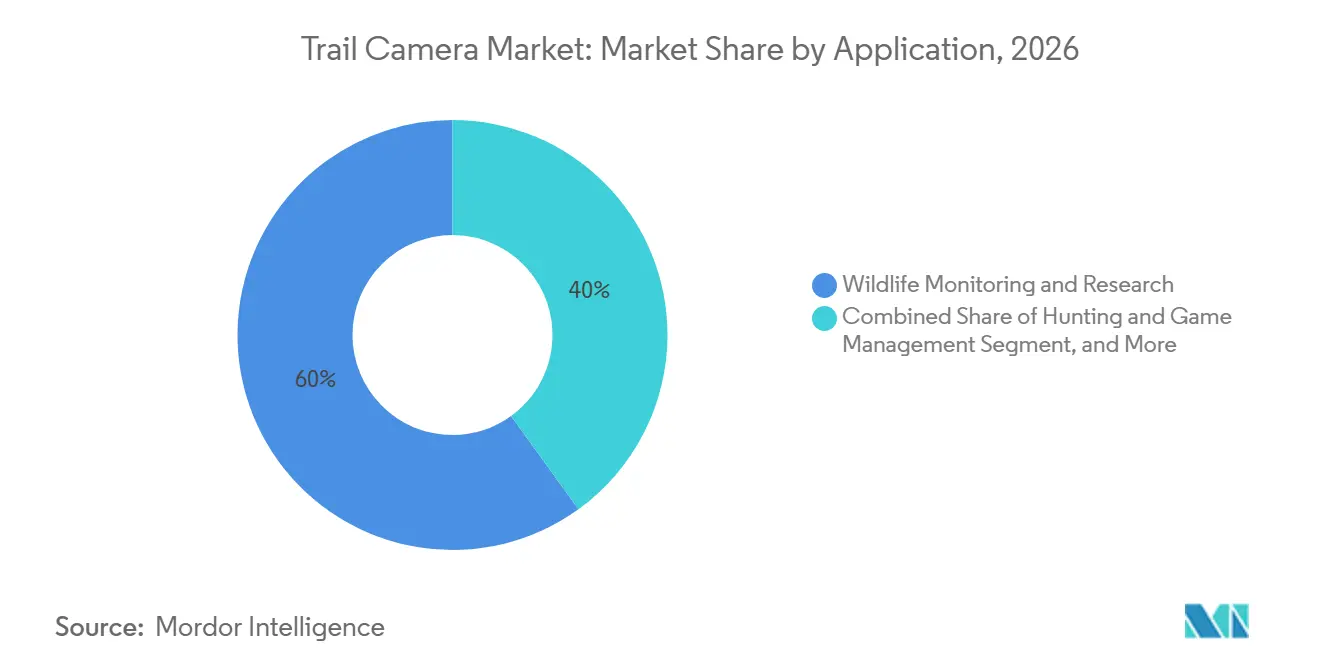
- Par application, la surveillance et la recherche sur la faune sauvage détenaient 59,96 % de la part en 2026, tandis que la sécurité et la surveillance des propriétés devraient se développer à un CAGR de 9,30 % jusqu'en 2032.
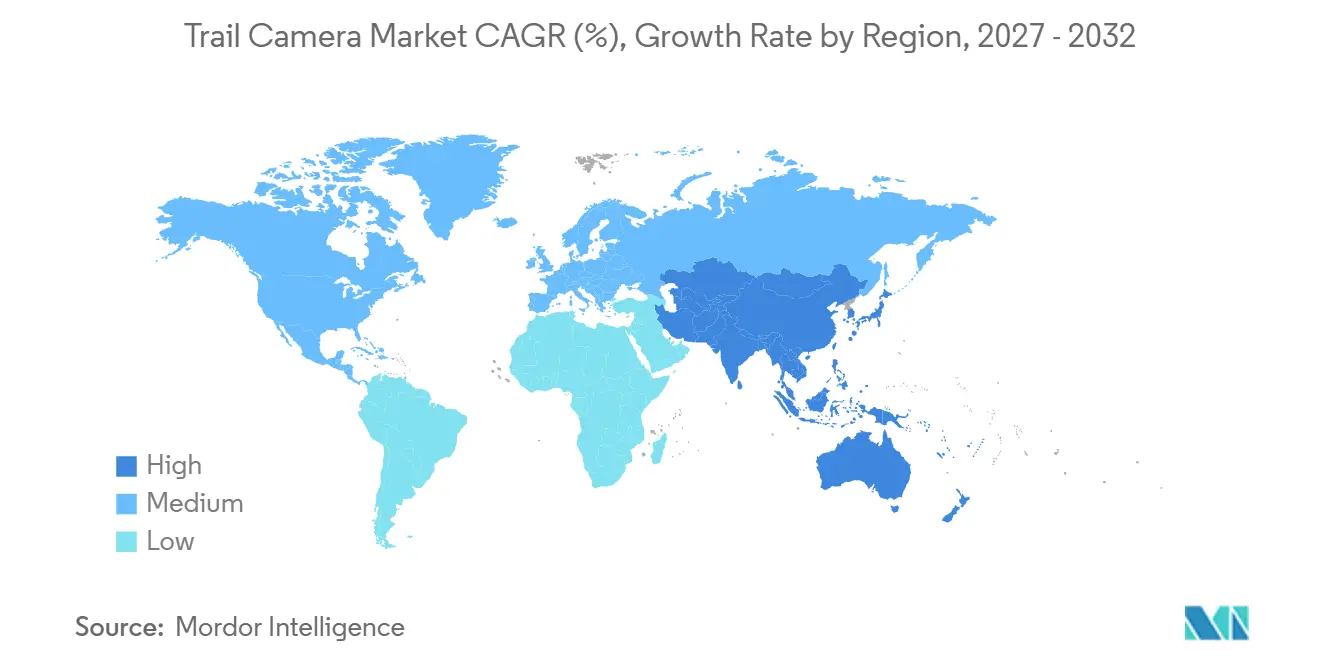
- Par géographie, l'Amérique du Nord détenait 28,14 % de la part du marché des caméras de surveillance animalière en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,20 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des caméras de surveillance animalière
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Surveillance à distance cellulaire et connectée au cloud | +2.0% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Programmes de conservation de la faune sauvage et de surveillance de la biodiversité | +1.8% | Mondial, concentré en Amérique du Nord, en Asie-Pacifique et en Afrique subsaharienne | Long terme (≥ 4 ans) |
| Participation à la chasse, au camping et aux loisirs de plein air | +1.4% | Amérique du Nord, avec une demande émergente en Europe occidentale | Moyen terme (2-4 ans) |
| Sécurité hors réseau pour les exploitations agricoles et les propriétés rurales | +1.2% | Amérique du Nord, Europe et Australie | Moyen terme (2-4 ans) |
| Connectivité par satellite pour les zones à faible couverture | +0.9% | Amérique du Nord, avec des retombées vers l'Amérique du Sud et le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Filtrage d'images et reconnaissance d'espèces basés sur l'IA | +0.8% | Mondial, mené par l'Amérique du Nord et l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la surveillance à distance cellulaire et connectée au cloud
La transmission cellulaire supprime de nombreuses visites physiques qui étaient nécessaires pour collecter les cartes SD des caméras distantes. Ce changement réduit les besoins en main-d'œuvre pour les déploiements multi-caméras et soutient des dépenses initiales plus élevées pour les produits connectés. SPYPOINT a lancé le FLEX-RANGE en janvier 2026, avec une capacité de sauvegarde par satellite, aux côtés de ses modèles FLEX-M2 et FORCE-4K. Tactacam a lancé sa série REVEAL 4.0 en juillet 2026 avec des capteurs doubles, une capacité photo 4K, un GPS et une sélection automatique d'opérateur, et a signalé plus de 2 millions de caméras REVEAL actives. Les forfaits de données Tactacam commencent à 5 USD par mois, offrant aux fournisseurs un flux de revenus récurrents en complément des ventes de matériel.[1] Les développeurs évaluent désormais conjointement LTE-M, NB-IoT, 4G LTE et les liaisons satellitaires, car la connexion appropriée dépend de la densité de déploiement et de la fréquence de transmission.[2]
Expansion des programmes de conservation de la faune sauvage et de surveillance de la biodiversité
Les programmes publics de conservation intègrent les pièges photographiques dans des réseaux de surveillance structurés plutôt que comme outils de recherche occasionnels. Cela favorise les appareils durables avec une longue autonomie de batterie, des fonctions de téléchargement à distance et une assistance terrain fiable. L'UNESCO a déployé des caméras de surveillance animalière et des appareils GPS dans la zone de conservation du Kanchenjunga en juillet 2025, en collaboration avec les communautés autochtones pour surveiller les léopards des neiges, les pandas roux et d'autres espèces.[3] Le Service des forêts des États-Unis a utilisé des caméras de surveillance animalière et des enregistreurs audio dans ses travaux dans les Blue Mountains du Nord en 2025 pour étudier les réponses de la faune aux traitements de restauration forestière.[4] L'Institut Humboldt de Colombie a étendu son réseau de pièges photographiques Red Otus à 446 caméras en 2025 après son lancement à la COP16. À mesure que les programmes financés définissent des exigences de performance plus claires, les produits à marque propre de faible spécification font face à une barrière plus élevée pour l'usage institutionnel.
Hausse de la participation à la chasse, au camping et aux loisirs de plein air
Les loisirs de plein air continuent de soutenir la base installée du marché des caméras de surveillance animalière aux États-Unis. L'Association de l'industrie du plein air a signalé 183,2 millions de participants en 2025, soit 59 % des Américains âgés de 6 ans et plus. L'organisation a également signalé une augmentation nette de près de 30 millions de participants depuis 2019. Le Bureau d'analyse économique a indiqué que la chasse, le tir et le piégeage ont contribué à hauteur de 16,5 milliards USD en valeur ajoutée en dollars courants en 2024. Les acheteurs utilisent de plus en plus les caméras toute l'année pour l'observation de la faune, la surveillance des propriétés et le contenu nature, ce qui peut augmenter le nombre d'unités par participant. La participation des seniors a augmenté de 7,4 % et celle des jeunes de 5,6 % en 2024, soutenant l'intérêt pour les produits connectés utilisés pour l'observation de la faune.
Augmentation des exigences de sécurité hors réseau pour les exploitations agricoles et les propriétés rurales
Les sites ruraux manquent souvent d'alimentation électrique fixe et de haut débit filaire, créant un cas d'usage pour les caméras connectées en 4G. Les alertes mobiles en temps réel et la reconnaissance humaine basée sur l'IA rendent ces produits pertinents pour les exploitations agricoles, les zones d'élevage et les bâtiments isolés. Le cas d'usage sécuritaire déplace l'attention de la seule qualité d'image vers la disponibilité, la précision des alertes et la gestion des données. Il attire également des acheteurs professionnels sur le marché des caméras de surveillance animalière, notamment là où les systèmes de vidéosurveillance conventionnels sont coûteux à installer. Ces utilisateurs peuvent privilégier des services gérés combinant équipement, connectivité et contrôles des données. Cette demande soutient les produits sans luminosité car l'opération discrète est souvent plus importante que le détail des images nocturnes. Elle encourage également les fournisseurs à proposer des paramètres d'alerte simples, des boîtiers robustes et des options de service qui réduisent la charge opérationnelle des petites équipes rurales.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Alternatives génériques et à marque propre à bas coût | -1.5% | Mondial, le plus aigu en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Dépendance aux batteries et couverture inégale du réseau cellulaire | -1.0% | Asie-Pacifique, avec des retombées vers l'Amérique du Sud et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Préoccupations relatives à la vie privée, aux perturbations de la faune et à la protection des données | -0.7% | Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Concentration saisonnière de la demande et longs cycles de remplacement | -0.5% | Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Disponibilité d'alternatives génériques et à marque propre à bas coût
Les caméras à bas coût des fabricants chinois ont réduit le prix d'entrée pour l'observation de base de la faune sauvage. De nombreux fournisseurs OEM vendent du matériel similaire à des marques à marque propre, ce qui intensifie la concurrence par les prix dans les circuits de distribution. Ces modèles peuvent se vendre à des prix inférieurs de 40 % à 60 % aux produits de marque tout en répondant aux besoins de base des utilisateurs. La catégorie la plus exposée est l'appareil de milieu de gamme, où la transmission cellulaire de base réduit l'écart avec les produits dont le prix est compris entre 150 et 200 USD. Les fournisseurs établis doivent renouveler plus souvent les fonctionnalités premium ou utiliser des forfaits d'abonnement pour fidéliser les utilisateurs. Le niveau cellulaire gratuit de SPYPOINT et ses forfaits de service payants montrent comment les fournisseurs utilisent les logiciels et la connectivité pour réduire leur dépendance aux marges sur le matériel.
Dépendance aux batteries et couverture inégale du réseau cellulaire
La transmission cellulaire consomme plus d'énergie que le fonctionnement d'une caméra non connectée, ce qui fait de l'autonomie de la batterie une contrainte permanente sur le terrain. Tactacam a présenté le doublement de l'autonomie de la batterie comme une caractéristique clé de son lancement REVEAL 4.0 en juillet 2026. Les accessoires solaires peuvent réduire les travaux de maintenance, mais la densité des forêts limite leur valeur dans de nombreux sites de surveillance de la faune. L'accès inégal à la 4G LTE dans les zones rurales de l'Inde, de l'intérieur de la Chine et de certaines parties de l'Asie du Sud-Est limite également les déploiements connectés. Il s'agit d'une limitation significative car les programmes de biodiversité se développent dans ces mêmes zones. Les fabricants de caméras doivent donc équilibrer la fréquence de transmission, la qualité d'image, la consommation de la batterie et la fiabilité de la connexion.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par connectivité : la sauvegarde par satellite élargit l'offre premium
Les caméras cellulaires détenaient 37,82 % de la part du marché des caméras de surveillance animalière par connectivité en 2026, reflétant une demande soutenue pour la livraison d'images à distance. Le format cellulaire réduit le besoin de visites sur site et aide les utilisateurs à gérer des appareils dispersés via une seule application. La gamme connectée de Tactacam montre comment les applications mobiles, les forfaits de données et le matériel de caméra fonctionnent désormais comme une seule offre client. Les caméras hybrides cellulaires et satellitaires devraient se développer à un CAGR de 10,20 % jusqu'en 2032. Leur valeur réside dans le maintien d'une communication limitée lorsque la couverture terrestre est intermittente. Le FLEX-RANGE de SPYPOINT utilise le LTE double SIM comme connexion principale et la sauvegarde par satellite lorsque le service cellulaire est indisponible.
La sauvegarde par satellite offre aux fournisseurs un moyen d'adresser les sites de surveillance à distance sans traiter la transmission par satellite comme une connexion principale permanente. Cette approche peut contrôler la consommation d'énergie et l'utilisation des données tout en améliorant la fiabilité des alertes à distance. Les produits non cellulaires restent pertinents là où les utilisateurs n'ont pas besoin de téléchargements immédiats ou préfèrent le stockage local. Ils peuvent également convenir aux environnements de recherche où les téléchargements cloud sont limités par des exigences de gouvernance des données. Les caméras Wi-Fi s'adaptent aux réserves gérées et aux propriétés qui disposent déjà d'une infrastructure réseau locale. Leur coût de connectivité récurrent plus faible peut être attrayant lorsque les appareils sont installés à proximité d'un bâtiment ou d'un concentrateur. La taille du marché des caméras de surveillance animalière pour la connectivité est de plus en plus déterminée par le coût pratique de la transmission des images, et pas seulement par les spécifications physiques de la caméra. La fréquence des images, la distance de transmission, les temps de réponse des applications et la disponibilité du service local influencent tous ce coût d'exploitation. Une caméra offrant une communication de base fiable peut être plus utile qu'une caméra offrant les spécifications techniques les plus élevées mais nécessitant des visites fréquentes ou une utilisation coûteuse des données. Cela est particulièrement pertinent pour les équipes de conservation et les exploitants de propriétés qui gèrent des sites dispersés avec un personnel limité. Les fournisseurs qui proposent des choix de connexion flexibles peuvent servir les utilisateurs récréatifs et les institutions sans imposer un seul modèle d'exploitation aux deux groupes. Leurs applications doivent également faciliter la modification des paramètres lorsque les conditions du site ou la couverture changent.

Par type de produit : les caméras standard conservent le volume tandis que les modèles sans fil progressent
Les caméras standard représentaient 58,63 % de la part du marché des caméras de surveillance animalière par type de produit en 2026. Leur position repose sur un fonctionnement familier, un coût initial plus faible et une large utilisation parmi les chasseurs et les observateurs récréatifs. Ces modèles restent le point d'entrée accessible pour les acheteurs qui n'ont pas besoin d'un accès à distance constant. Les caméras sans fil devraient se développer à un CAGR de 9,90 % jusqu'en 2032. Leurs meilleures perspectives reflètent une utilisation plus large des fonctions cellulaires dans les déploiements personnels et professionnels. Les formats sans fil prennent également en charge des services qui envoient des images directement vers une application au lieu de s'appuyer sur une collecte manuelle.
Les caméras intelligentes ajoutent un filtrage automatisé des images et une classification des espèces, ce qui peut réduire le temps nécessaire pour examiner de grandes collections d'images. SpeciesNet de Google peut identifier près de 2 500 catégories de mammifères, d'oiseaux et de reptiles, et est utilisé dans des plateformes au service des agences de protection de la faune. Cette capacité élève les attentes pour les équipements professionnels utilisés dans la conservation et la recherche. Les caméras à énergie solaire attirent également l'attention, là où les longs déploiements rendent les changements de batterie coûteux. Les fabricants présentent de plus en plus la capacité solaire comme une option premium intégrée plutôt qu'un accessoire séparé. Le marché des caméras de surveillance animalière se divise donc en produits standard de base, produits sans fil connectés et offres intelligentes ou solaires à fonctions supérieures. La conception des produits doit refléter les besoins des chasseurs, des propriétaires fonciers et des chercheurs sans rendre les équipements d'entrée de gamme inutilement complexes. Cela soutient une gamme de produits plus large plutôt qu'un remplacement complet des caméras standard. Les unités standard peuvent rester appropriées pour l'observation périodique de la faune, tandis que les produits sans fil sont plus utiles lorsqu'une action rapide est nécessaire. Les fonctions intelligentes ont une plus grande valeur là où les équipes doivent traiter des volumes d'images élevés, et la capacité solaire est la plus pertinente pour les installations qui restent actives sur de longues périodes. Ces différences signifient que les fournisseurs ont besoin d'un positionnement produit clair au lieu de s'appuyer sur un seul ensemble de fonctionnalités pour toute la gamme.
Par taille de pixel : la résolution intermédiaire occupe la position la plus importante
La catégorie 8-12 MP détenait 55,41 % de la part de la taille du marché des caméras de surveillance animalière par niveau de pixel en 2026. Cette plage offre une clarté suffisante pour de nombreuses utilisations de surveillance de la faune et des propriétés sans créer des coûts de transmission de données excessifs. Elle s'aligne également sur les limites pratiques des appareils cellulaires alimentés par batterie. Les caméras de moins de 8 MP devraient se développer à un CAGR de 9,80 % jusqu'en 2032. Les images à résolution inférieure utilisent moins de données par transmission et peuvent prolonger le temps de fonctionnement entre les changements de batterie. Ces avantages sont importants lorsque les caméras envoient des images fréquentes depuis des emplacements distants.
Une étude de Scientific Reports de 2025 a révélé qu'un cadre d'apprentissage profond en deux étapes atteignait un score F1 de 96,2 % pour la détection de la faune à partir d'images de pièges photographiques. Ce résultat soutient l'utilisation d'images à résolution inférieure là où la détection assistée par IA, plutôt que la documentation détaillée, est l'objectif principal. Les produits à haute résolution servent toujours les usages professionnels qui nécessitent une vidéo détaillée ou une capture de preuves. Le segment haut de gamme reste associé à la documentation de qualité recherche et aux acheteurs premium qui privilégient la qualité d'image. Les décisions relatives aux pixels influencent également le coût des forfaits de données cellulaires, les besoins de stockage et la consommation d'énergie. Les fabricants doivent donc adapter la résolution du capteur à la fréquence et à l'objectif prévus de la transmission d'images. Le marché des caméras de surveillance animalière bénéficie de ce mélange car les acheteurs peuvent sélectionner des appareils fonctionnels à moindre coût ou des équipements de documentation avancés. La résolution seule ne définit plus la valeur du produit lorsque les logiciels connectés peuvent extraire des informations utiles d'images plus simples. Pour certains utilisateurs, une image moins détaillée qui arrive rapidement et déclenche une alerte utile a une valeur pratique plus grande qu'un fichier volumineux examiné des jours plus tard. Les acheteurs évaluent également les besoins de stockage et la fiabilité du transfert d'images lorsqu'ils décident du niveau de résolution à utiliser. Le schéma de demande qui en résulte permet aux capteurs de milieu de gamme de rester pertinents même si les options à moindre coût et premium se développent.
Par type de flash : la faible luminosité domine tandis que l'absence de luminosité gagne en demande sécuritaire
Les caméras à faible luminosité détenaient 44,78 % de la part du marché des caméras de surveillance animalière par type de flash en 2026. Elles équilibrent des images nocturnes utilisables avec une visibilité limitée aux distances courantes des pistes de gibier. Cela les rend adaptées à de nombreux contextes de chasse et d'observation de la faune. Les caméras sans luminosité devraient se développer à un CAGR de 9,70 % jusqu'en 2032. Leur attrait est le plus fort dans la sécurité et la surveillance des propriétés, où un flash visible peut révéler l'emplacement d'une caméra. Ce changement reflète également l'intérêt institutionnel pour la réduction des perturbations lors de la surveillance de la faune.
Les séries REVEAL Ultra et REVEAL 4.0 de Tactacam offrent des paramètres de faible luminosité et sans luminosité sélectionnables via des commandes d'application. Cette fonctionnalité permet à une seule plateforme matérielle de s'adresser à la fois aux utilisateurs de chasse et de sécurité. Les produits à flash blanc sont limités dans la chasse car la lumière visible peut alerter les animaux. Ils sont également moins attrayants pour les usages sécuritaires car ils peuvent révéler la position de la caméra aux personnes. Les programmes municipaux japonais ont introduit des systèmes de détection de la faune assistés par IA pour la surveillance des ours, des cerfs et des sangliers, montrant comment l'observation à faible perturbation devient de plus en plus importante. Le choix du flash est donc étroitement lié à l'objectif du déploiement, et pas simplement à la luminosité de l'image. Les fournisseurs qui proposent des modes sélectionnables peuvent réduire le besoin de développer des produits séparés pour chaque usage final. Cela offre aux utilisateurs plus de flexibilité lorsqu'une propriété est utilisée pour la chasse pendant une saison et pour la surveillance sécuritaire à une autre période. Cela peut également simplifier la planification des stocks pour les détaillants et les distributeurs. La distinction entre les catégories de flash restera néanmoins importante car les exigences opérationnelles de la surveillance discrète et de la photographie animalière sont différentes.
Par application : la surveillance de la faune domine tandis que la sécurité se développe plus rapidement
La surveillance et la recherche sur la faune sauvage représentaient 59,96 % de la taille du marché des caméras de surveillance animalière par application en 2026. Les agences gouvernementales, les universités et les organisations non gouvernementales soutiennent cette demande par le biais de financements de projets pluriannuels. Ces acheteurs valorisent un fonctionnement fiable sur le terrain, des données standardisées et la capacité à examiner les images à distance. La sécurité et la surveillance des propriétés devraient se développer à un CAGR de 9,30 % jusqu'en 2032. Elle utilise des caméras connectées comme alternative à la vidéosurveillance conventionnelle dans des lieux sans alimentation électrique fixe ni internet filaire. Les exploitations agricoles, les maisons rurales et les installations isolées sont des contextes clés pour cette application.
La chasse et la gestion du gibier fournissent toujours une base installée substantielle, mais la participation n'a pas répété la hausse temporaire observée pendant la pandémie. Les informations du Service des poissons et de la faune sauvage des États-Unis pour les saisons de chasse 2025-26 montrent que la participation est restée globalement stable. La sylviculture et la surveillance environnementale gagnent également en pertinence, où les relevés de la faune peuvent soutenir la vérification des crédits carbone. La surveillance agricole et des exploitations étend la base de clientèle au-delà de l'usage récréatif traditionnel. La capture de paysages ajoute un flux de demande distinct pour les utilisateurs intéressés par la photographie animalière et le contenu nature. Le marché des caméras de surveillance animalière devient moins dépendant des cycles de chasse à mesure que les organisations utilisent les caméras pour la sécurité, la recherche et la gestion des terres. Cette diversification donne aux fournisseurs la possibilité de développer des logiciels spécialisés, des alertes et des forfaits de service autour du même matériel de base. Les utilisateurs de la faune peuvent privilégier l'identification des espèces et les données de recherche, tandis que les utilisateurs de la sécurité peuvent avoir besoin d'alertes distinguant les personnes des animaux. Les gestionnaires de terres peuvent valoriser des preuves fiables d'activité plutôt que des médias haute résolution. Les fournisseurs capables d'adapter l'expérience logicielle à ces besoins peuvent augmenter la valeur d'une caméra sans modifier la plateforme matérielle de base.
Analyse géographique
L'Amérique du Nord détenait 28,14 % de la part du marché des caméras de surveillance animalière en 2026. La région bénéficie d'une large base de loisirs de plein air, de circuits de distribution établis et d'une utilisation étendue par les agences de protection de la faune des États et du gouvernement fédéral. L'Association de l'industrie du plein air a signalé 183,2 millions de participants aux loisirs de plein air aux États-Unis en 2025. Le Bureau d'analyse économique a enregistré 16,5 milliards USD de valeur ajoutée provenant de la chasse, du tir et du piégeage en 2024. Le Canada ajoute de la demande grâce à la gestion de la faune dans de vastes régions forestières. La région est également au cœur de la concurrence par abonnement, Tactacam, SPYPOINT et Reconyx associant les ventes d'appareils à des services continus.
L'Asie-Pacifique devrait se développer à un CAGR de 9,20 % jusqu'en 2032. Les programmes gouvernementaux de biodiversité, les conflits homme-faune et la fabrication compétitive en termes de coûts soutiennent la demande dans toute la région. Les entreprises japonaises ont introduit des systèmes assistés par IA pour la détection municipale des ours, répondant à un besoin local de sécurité publique. La Chine combine sa position de grande base de fabrication avec une base d'utilisateurs domestiques croissante pour les appareils cellulaires et hybrides solaires. Les programmes de haut débit rural et d'agriculture intelligente soutiennent l'utilisation de produits connectés dans certaines zones. L'Inde utilise des caméras dans le cadre du Projet Tigre et de programmes d'État couvrant les corridors de tigres. La taille du marché des caméras de surveillance animalière en Asie-Pacifique est néanmoins limitée par une couverture cellulaire rurale inégale et des contraintes d'alimentation électrique.
L'Europe dispose d'un cadre réglementaire distinct qui affecte le placement des produits et les pratiques en matière de données. Le Royaume-Uni, l'Allemagne, la France et l'Italie sont les principaux sites régionaux pour la recherche sur la faune, la surveillance forestière et l'usage sécuritaire rural. Le Tribunal supérieur du Royaume-Uni a confirmé en 2025 que le traitement de données personnelles par observation par caméra pouvait relever du champ d'application de la législation sur la protection des données. Des pratiques de déploiement plus claires sont importantes lorsque les caméras peuvent capturer des personnes identifiables. L'Amérique du Sud et le Moyen-Orient et l'Afrique offrent des opportunités à plus long terme à mesure que les programmes de surveillance et la connectivité se développent. Le réseau Red Otus de Colombie a atteint 446 caméras en 2025, tandis que les programmes anti-braconnage en Afrique subsaharienne construisent une demande institutionnelle.
Paysage concurrentiel
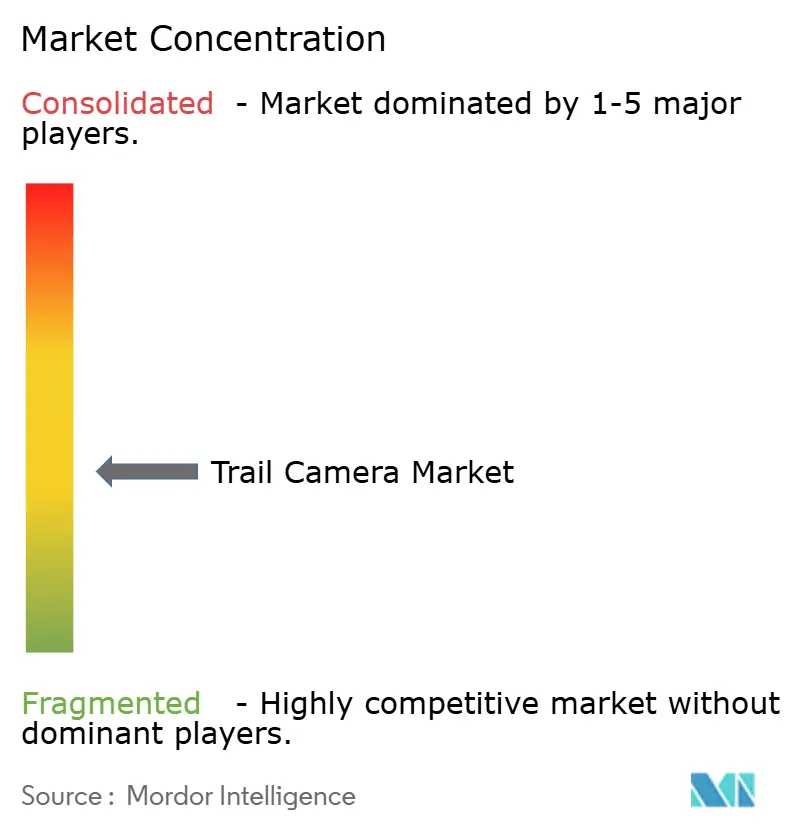
Le marché des caméras de surveillance animalière est modérément fragmenté, avec des spécialistes nord-américains en concurrence sur la performance, la qualité des applications, la profondeur des abonnements et la notoriété de la marque. Tactacam, SPYPOINT et Reconyx sont en bonne position dans les produits connectés premium, tandis que les fournisseurs OEM chinois sont fortement concurrentiels dans les formats d'entrée de gamme et standard. La tarification du matériel seule devient moins décisive lorsqu'un fournisseur peut offrir une connectivité fiable et un logiciel utile. Le marché des caméras de surveillance animalière récompense de plus en plus les systèmes de produits qui combinent équipement physique, forfaits de service et gestion simple des images. Les forfaits d'abonnement peuvent améliorer la fidélisation car les utilisateurs accumulent des paramètres de caméra, des historiques d'images et des flux de travail dans une seule application. Cela crée une différence entre les entreprises qui vendent des appareils et les entreprises qui gèrent des services de surveillance continus. Sur le marché des caméras de surveillance animalière, cette distinction peut affecter la fidélisation des clients autant que les spécifications des caméras. Dans le même temps, les offres à marque propre restent une source significative de pression sur les produits de base.
VOSKER a acquis Reconeyez en février 2026 et a obtenu 200 millions USD de financement par dette senior pour s'étendre dans la surveillance autonome d'entreprise. La plateforme acquise sert des entreprises et des agences gouvernementales dans plus de 60 pays. SPYPOINT a introduit la sauvegarde par satellite via le FLEX-RANGE en réponse à une couverture intermittente. Tactacam a ajouté des capteurs doubles, la capacité 4K, le GPS et la sélection automatique d'opérateur avec sa gamme REVEAL 4.0. Ces mouvements montrent que la connectivité à distance, l'efficacité énergétique et le traitement des images restent des domaines centraux du développement de produits. Ils indiquent également que les fournisseurs cherchent à servir les acheteurs de sécurité et institutionnels en plus des chasseurs.
L'activité de brevets est concentrée dans l'efficacité de la transmission cellulaire, l'identification des espèces sur l'appareil et la gestion de l'énergie solaire. Ces domaines s'alignent sur les formats connectés et assistés par IA qui devraient se développer plus rapidement que les types de caméras de base. Boly Media Communications et Ltl Acorn sont en concurrence sur le prix par mégapixel et le volume unitaire via l'approvisionnement propriétaire et à marque propre. L'ouverture la plus claire pour les nouveaux concurrents est la surveillance gérée en tant que service, où le matériel est accompagné d'alertes et de rapports traités par IA. De tels services pourraient aider les organisations à gérer de grands réseaux de caméras sans examiner chaque image manuellement. L'adoption dépendra de l'accessibilité de la tarification des services pour les utilisateurs plus petits.
Leaders du secteur des caméras de surveillance animalière
-
Vista Outdoor Operations LLC
-
GSM Outdoors, LLC
-
Spartan Camera, Inc.
-
Reconyx, Inc.
-
PRADCO Outdoor Brands, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : Tactacam a lancé la série de caméras de surveillance animalière cellulaires REVEAL 4.0, REVEAL Pro 4.0, REVEAL X 4.0 et REVEAL Pro 4.0 Solar, ainsi que cinq accessoires dont le système d'alimentation rechargeable FlexPack. La série 4.0 a introduit des capteurs d'image doubles, la capture simultanée de photos et de vidéos, la sélection automatique de l'opérateur le plus puissant et une autonomie de batterie doublée par rapport à la génération précédente. L'entreprise a signalé plus de 2 millions de caméras REVEAL en opération active dans le monde.
- Juin 2026 : SPYPOINT a lancé la caméra de surveillance animalière cellulaire FLEX-M2 à l'échelle mondiale avec une sélection automatique d'opérateur double SIM, des photos de 32 MP et une vidéo 1080p. Elle était également proposée dans un pack solaire et positionnée comme point d'entrée dans l'écosystème d'abonnement cellulaire SPYPOINT.
- Juin 2026 : SOREST a commencé la livraison commerciale de MIRAI-X KUMA, un système vidéo de détection des ours par IA entraîné sur des images japonaises d'ours noirs d'Asie et d'ours bruns. Le système a été conçu pour un usage municipal dans les communautés rurales confrontées aux conflits homme-faune.
- Avril 2026 : Australian Wildlife Conservancy a déployé 10 SmartCams au sanctuaire de Curramore. Le déploiement combinait le téléchargement d'images 4G avec le modèle IA AWC135 pour la classification des espèces en temps réel et des alertes au personnel dans les minutes suivant la détection.
Périmètre du rapport sur le marché mondial des caméras de surveillance animalière
Le marché des caméras de surveillance animalière désigne le marché des caméras distantes spécialisées conçues pour capturer des photographies et des vidéos de la faune sauvage, des animaux et des activités de plein air, utilisant généralement des capteurs de mouvement, un éclairage infrarouge ou à faible luminosité, et des capacités d'enregistrement automatique d'images ou de vidéos. Le marché comprend les caméras de surveillance animalière standard, les caméras de surveillance animalière cellulaires, les caméras de surveillance animalière non cellulaires, les caméras de surveillance animalière Wi-Fi et les caméras de surveillance animalière hybrides cellulaires et satellitaires, ainsi que le matériel associé, les technologies de connectivité, les logiciels et les services. Ces caméras sont utilisées pour la surveillance de la faune, la chasse et la reconnaissance, la recherche écologique, la gestion forestière, la surveillance des propriétés et la sécurité extérieure. Les caméras de surveillance animalière transmettent ou stockent les images et vidéos capturées via des réseaux cellulaires, le Wi-Fi, la connectivité satellitaire ou le stockage local, selon leur configuration, permettant aux utilisateurs de surveiller des emplacements distants avec une intervention humaine minimale.
Le rapport sur le marché des caméras de surveillance animalière est segmenté par connectivité (caméras de surveillance animalière cellulaires, caméras de surveillance animalière non cellulaires, caméras de surveillance animalière hybrides cellulaires et satellitaires, caméras de surveillance animalière Wi-Fi), type de produit (caméras de surveillance animalière standard, caméras de surveillance animalière sans fil, caméras de surveillance animalière intelligentes, caméras de surveillance animalière à énergie solaire), taille de pixel (moins de 8 MP, 8 MP à 12 MP, 12 MP à 16 MP, plus de 16 MP), type de flash (flash blanc, faible luminosité, sans luminosité), application (surveillance et recherche sur la faune sauvage, chasse et gestion du gibier, sécurité et surveillance des propriétés, sylviculture et surveillance environnementale, surveillance agricole et des exploitations, capture de paysages et création de contenu nature), et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Caméras de surveillance animalière cellulaires |
| Caméras de surveillance animalière non cellulaires |
| Caméras de surveillance animalière hybrides cellulaires et satellitaires |
| Caméras de surveillance animalière Wi-Fi |
| Caméras de surveillance animalière standard |
| Caméras de surveillance animalière sans fil |
| Caméras de surveillance animalière intelligentes |
| Caméras de surveillance animalière à énergie solaire |
| Moins de 8 MP |
| 8 MP à 12 MP |
| 12 MP à 16 MP |
| Plus de 16 MP |
| Flash blanc |
| Faible luminosité |
| Sans luminosité |
| Surveillance et recherche sur la faune sauvage |
| Chasse et gestion du gibier |
| Sécurité et surveillance des propriétés |
| Sylviculture et surveillance environnementale |
| Surveillance agricole et des exploitations |
| Capture de paysages et création de contenu nature |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | |
| Moyen-Orient et Afrique |
| Par connectivité | Caméras de surveillance animalière cellulaires | |
| Caméras de surveillance animalière non cellulaires | ||
| Caméras de surveillance animalière hybrides cellulaires et satellitaires | ||
| Caméras de surveillance animalière Wi-Fi | ||
| Par type de produit | Caméras de surveillance animalière standard | |
| Caméras de surveillance animalière sans fil | ||
| Caméras de surveillance animalière intelligentes | ||
| Caméras de surveillance animalière à énergie solaire | ||
| Par taille de pixel | Moins de 8 MP | |
| 8 MP à 12 MP | ||
| 12 MP à 16 MP | ||
| Plus de 16 MP | ||
| Par type de flash | Flash blanc | |
| Faible luminosité | ||
| Sans luminosité | ||
| Par application | Surveillance et recherche sur la faune sauvage | |
| Chasse et gestion du gibier | ||
| Sécurité et surveillance des propriétés | ||
| Sylviculture et surveillance environnementale | ||
| Surveillance agricole et des exploitations | ||
| Capture de paysages et création de contenu nature | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | ||
| Moyen-Orient et Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des caméras de surveillance animalière ?
Le marché des caméras de surveillance animalière était évalué à 146,64 millions USD en 2026 et devrait atteindre 232,63 millions USD d'ici 2032 à un CAGR de 8,10 %. Son expansion reflète une utilisation plus large dans la surveillance environnementale et la sécurité hors réseau, aux côtés de son rôle établi dans la chasse et l'observation de la faune. Le matériel connecté peut également soutenir des revenus de services récurrents via des forfaits de données cellulaires et des applications associées.
Quel type de connectivité domine les ventes de caméras de surveillance animalière ?
Les caméras cellulaires ont dominé la connectivité avec une part de 37,82 % en 2026, soutenues par la demande de livraison d'images à distance. Le format aide les utilisateurs à gérer des appareils dispersés sans collecter de cartes SD, et il soutient les services de forfaits de données récurrents. L'endurance de la batterie et la couverture disponible restent des considérations opérationnelles importantes pour les acheteurs. Les produits hybrides cellulaires et satellitaires devraient se développer plus rapidement, à un CAGR de 10,20 % jusqu'en 2032.
Quel type de produit devrait se développer le plus rapidement ?
Les caméras sans fil devraient se développer à un CAGR de 9,90 % jusqu'en 2032, car de plus en plus d'utilisateurs recherchent un accès mobile immédiat aux images. Les caméras standard représentaient encore 58,63 % de la part en 2026, ce qui montre que les produits à moindre coût restent importants pour les acheteurs qui n'ont pas besoin d'une connexion constante. Cela maintient la catégorie pertinente pour les utilisateurs récréatifs et les emplacements avec un service mobile limité.
Quelle application représente la plus grande demande de caméras de surveillance animalière ?
La surveillance et la recherche sur la faune sauvage détenaient 59,96 % de la part en 2026, soutenues par les programmes gouvernementaux et de conservation. Ces utilisateurs valorisent les appareils durables, l'accès aux images à distance et un fonctionnement cohérent sur le terrain. La sécurité et la surveillance des propriétés devraient se développer plus rapidement à un CAGR de 9,30 % jusqu'en 2032. Les propriétés rurales sans alimentation électrique fixe ni haut débit filaire constituent un cas d'usage clé.
Pourquoi les caméras sans luminosité deviennent-elles plus importantes ?
Les caméras sans luminosité devraient se développer à un CAGR de 9,70 % jusqu'en 2032 car les utilisateurs de sécurité valorisent l'opération discrète. Les modèles à faible luminosité sont restés le plus grand format de flash avec 44,78 % de part en 2026, car ils équilibrent une visibilité limitée avec des images nocturnes utiles pour l'observation de la faune. Les paramètres de flash sélectionnables peuvent aider les fournisseurs à répondre aux besoins de chasse et de sécurité avec une seule plateforme de caméra.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 9,20 % jusqu'en 2032, soutenue par les programmes de biodiversité et la fabrication locale. Le marché des caméras de surveillance animalière de la région est également façonné par les conflits homme-faune et les programmes de détection municipaux, bien qu'une couverture cellulaire rurale inégale puisse limiter le déploiement cellulaire. L'Amérique du Nord est restée la plus grande région avec une part de 28,14 % en 2026. Son solide réseau de distribution et sa base de loisirs de plein air continuent de soutenir une demande établie.