
Marktgröße und Marktanteil für Trail-Kameras
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 157.51 Millionen US-Dollar |
| Marktgröße (2032) | 232.63 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Trail-Kamera-Marktanalyse von Mordor Intelligence
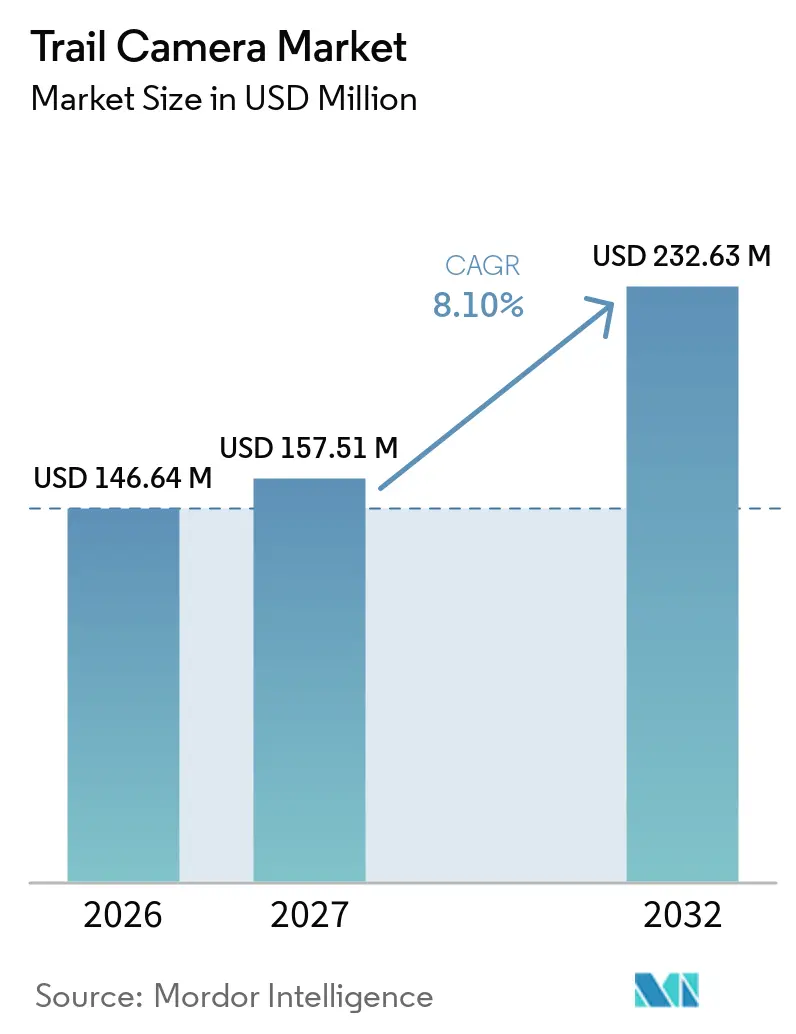
Die Marktgröße für Trail-Kameras wird voraussichtlich von 146,64 Millionen USD im Jahr 2026 und 157,51 Millionen USD im Jahr 2027 auf 232,63 Millionen USD bis 2032 wachsen und dabei zwischen 2027 und 2032 einen CAGR von 8,10 % verzeichnen.
Die Kategorie entwickelt sich über die saisonale Jagdnutzung hinaus hin zu Umweltüberwachung und netzunabhängiger Grundstückssicherheit, was die Nachfrage nach vernetzten Geräten mit verbessertem Energiemanagement unterstützt. Dieser Wandel bringt mehr institutionelle Käufer in den Trail-Kamera-Markt, darunter Naturschutzorganisationen, Behörden und ländliche Grundstücksbetreiber mit anderen Kaufzyklen als Freizeitnutzer. Mobilfunktarife und Cloud-Anwendungen werden zunehmend zum zentralen Wettbewerbsmerkmal, da sie den Geräteverkauf mit wiederkehrenden Serviceeinnahmen verknüpfen. Anbieter, die zuverlässige Bildübertragung, längere Akkulaufzeit und einfache Software kombinieren, sind besser positioniert, um sowohl Einzelnutzer als auch Organisationen zu bedienen. Der Preisdruck bleibt bei Basisprodukten stark, während Datenschutzvorschriften und schwache ländliche Konnektivität einige Einsätze einschränken. Diese Bedingungen machen zuverlässigen Support, klare Datenpraktiken und effizienten Energieverbrauch zu wichtigen Wettbewerbsmerkmalen für Anbieter, die entfernte Nutzer in unterschiedlichen Betriebsumgebungen bedienen.
Wichtigste Erkenntnisse des Berichts
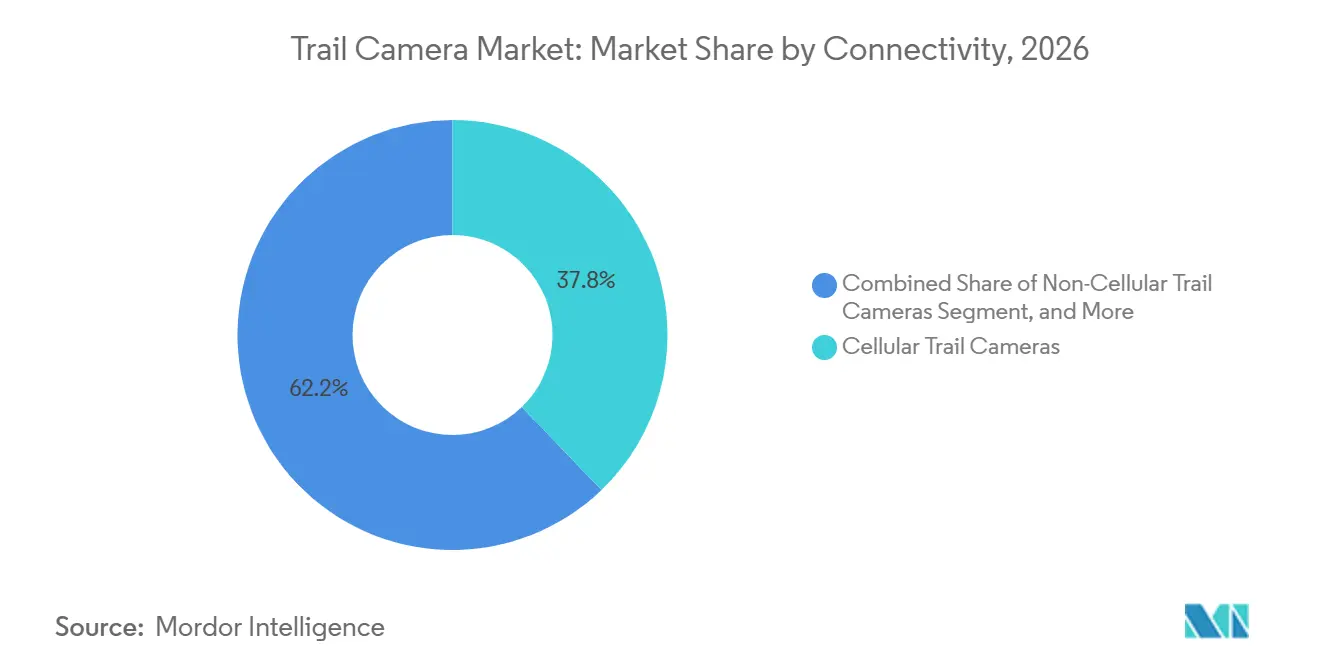
- Nach Konnektivität hielten Mobilfunkkameras 2026 einen Marktanteil von 37,82 % am Trail-Kamera-Markt, während Mobilfunk- und Satelliten-Hybridkameras bis 2032 voraussichtlich mit einem CAGR von 10,20 % wachsen werden.
- Nach Produkttyp entfielen 2026 58,63 % des Marktanteils am Trail-Kamera-Markt auf Standardkameras, während kabellose Kameras bis 2032 voraussichtlich mit einem CAGR von 9,90 % wachsen werden.
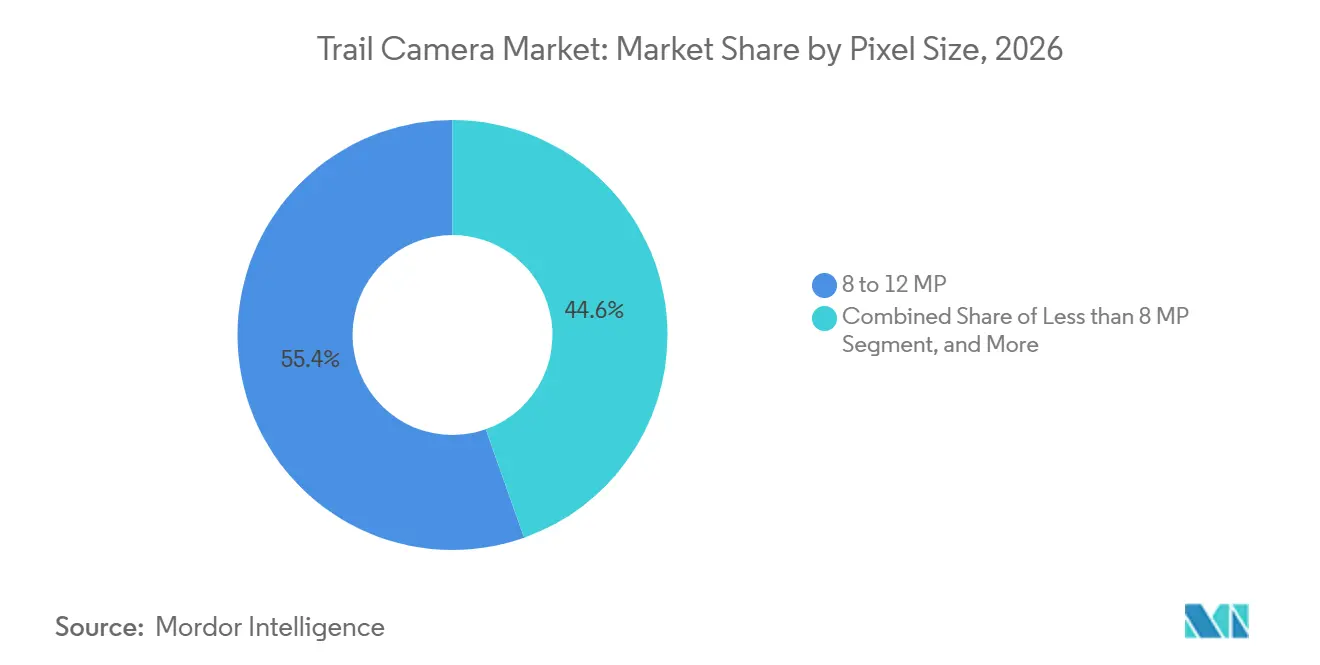
- Nach Pixelgröße hielten 8–12-MP-Kameras 2026 einen Marktanteil von 55,41 % am Trail-Kamera-Markt, während Kameras mit unter 8 MP bis 2032 voraussichtlich mit einem CAGR von 9,80 % wachsen werden.
- Nach Blitztyp entfielen 2026 44,78 % des Marktanteils am Trail-Kamera-Markt auf Schwachleuchtkameras, während Kameras ohne Leuchten bis 2032 voraussichtlich mit einem CAGR von 9,70 % wachsen werden.
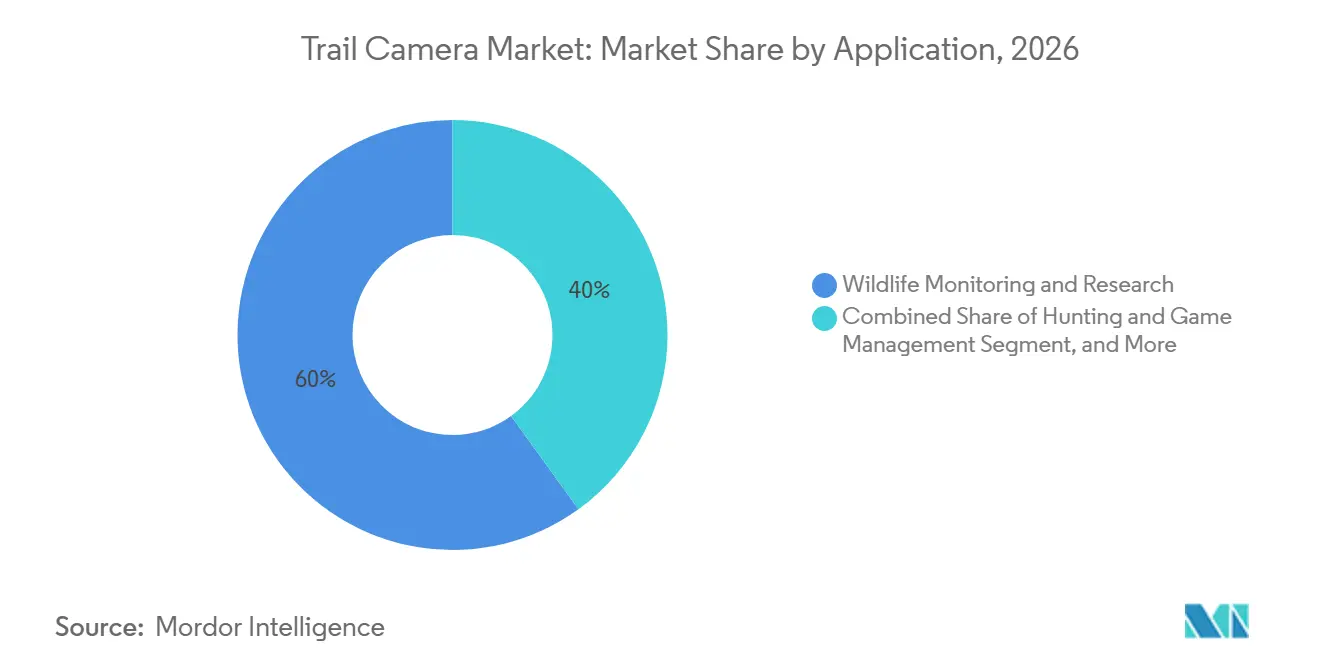
- Nach Anwendung hielt die Wildtierüberwachung und -forschung 2026 einen Anteil von 59,96 %, während Sicherheit und Grundstücksüberwachung bis 2032 voraussichtlich mit einem CAGR von 9,30 % wachsen wird.
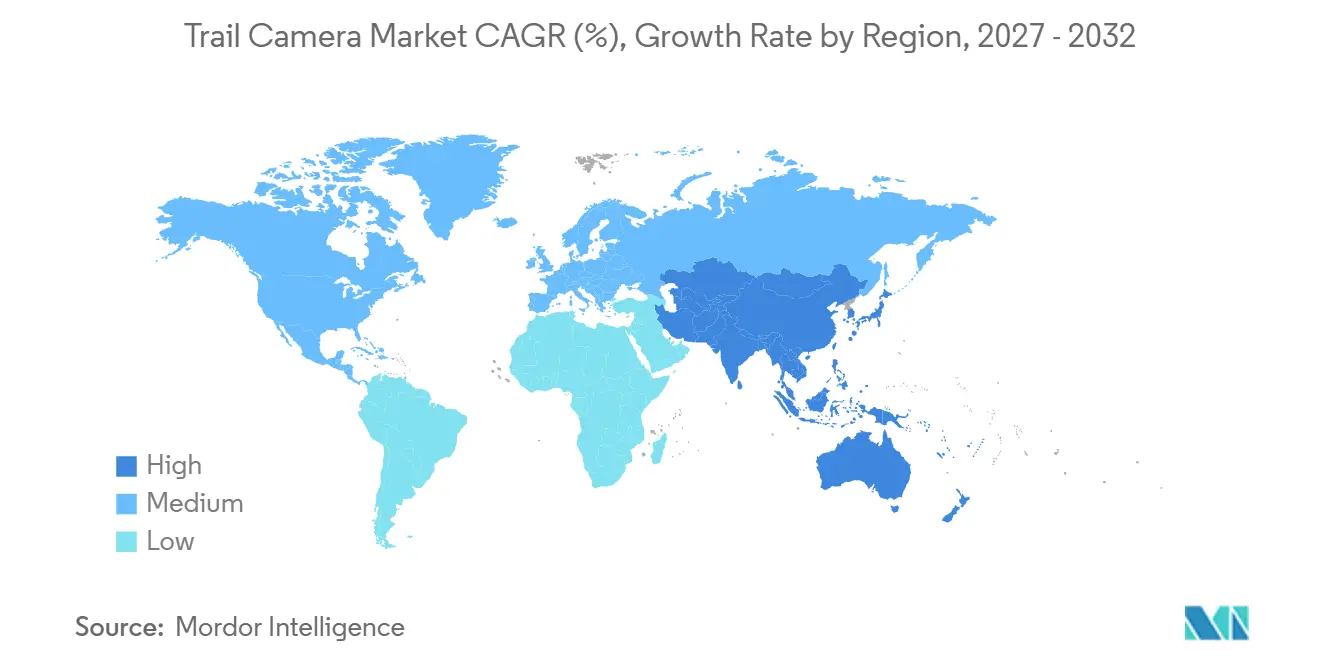
- Nach Geografie hielt Nordamerika 2026 einen Marktanteil von 28,14 % am Trail-Kamera-Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 9,20 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Trail-Kamera-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mobilfunk- und Cloud-vernetzte Fernüberwachung | +2.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Programme zur Wildtiererhaltung und Biodiversitätsüberwachung | +1.8% | Global, konzentriert in Nordamerika, Asien-Pazifik und Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Jagd-, Camping- und Outdoor-Freizeitbeteiligung | +1.4% | Nordamerika, mit aufkommender Nachfrage in Westeuropa | Mittelfristig (2–4 Jahre) |
| Netzunabhängige Sicherheit für landwirtschaftliche Betriebe und ländliche Grundstücke | +1.2% | Nordamerika, Europa und Australien | Mittelfristig (2–4 Jahre) |
| Satellitengestützte Konnektivität für Standorte mit geringer Netzabdeckung | +0.9% | Nordamerika, mit Ausstrahlungseffekten auf Südamerika sowie den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| KI-basierte Bildfilterung und Artenerkennung | +0.8% | Global, angeführt von Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Mobilfunk- und Cloud-vernetzten Fernüberwachung
Mobilfunk beseitigt viele physische Besuche, die zuvor erforderlich waren, um SD-Karten aus entfernten Kameras zu entnehmen. Diese Veränderung senkt den Arbeitsaufwand bei Mehrfachkamera-Einsätzen und unterstützt höhere Anfangsausgaben für vernetzte Produkte. SPYPOINT stellte im Januar 2026 die FLEX-RANGE mit Satelliten-Backup-Funktion vor, zusammen mit den Modellen FLEX-M2 und FORCE-4K. Tactacam veröffentlichte im Juli 2026 seine REVEAL-4.0-Serie mit Dualsensoren, 4K-Fotofunktion, GPS und automatischer Netzbetreiberauswahl und meldete mehr als 2 Millionen aktive REVEAL-Kameras. Tactacam-Datentarife beginnen bei 5 USD pro Monat und bieten Anbietern neben dem Hardwareverkauf eine wiederkehrende Einnahmequelle.[1] Entwickler bewerten LTE-M, NB-IoT, 4G LTE und Satellitenverbindungen nun gemeinsam, da die geeignete Verbindung von der Einsatzdichte und der Übertragungshäufigkeit abhängt.[2]
Ausweitung von Wildtiererhaltungs- und Biodiversitätsüberwachungsprogrammen
Öffentliche Naturschutzprogramme integrieren Kamerafallen in strukturierte Überwachungsnetzwerke statt sie als gelegentliche Forschungsinstrumente zu nutzen. Dies begünstigt langlebige Geräte mit langer Akkulaufzeit, Fernübertragungsfunktionen und zuverlässigem Feldsupport. Die UNESCO setzte im Juli 2025 Trail-Kameras und GPS-Geräte im Kanchenjunga-Schutzgebiet ein und arbeitete dabei mit indigenen Gemeinschaften zusammen, um Schneeleoparden, Rote Pandas und andere Arten zu überwachen.[3] Der US-Forstdienst verwendete Trail-Kameras und Audiorekorder in seiner Arbeit in den nördlichen Blue Mountains im Jahr 2025, um die Reaktionen von Wildtieren auf Waldrestaurierungsmaßnahmen zu untersuchen.[4] Das Humboldt-Institut in Kolumbien erweiterte sein Red-Otus-Kamerafallennetzwerk im Jahr 2025 nach seinem COP16-Start auf 446 Kameras. Da finanzierte Programme klarere Leistungsanforderungen festlegen, stehen Produkte mit niedrigen Spezifikationen unter Eigenmarken vor einer höheren Hürde für den institutionellen Einsatz.
Steigende Beteiligung an Jagd, Camping und Outdoor-Freizeitaktivitäten
Outdoor-Freizeitaktivitäten stützen weiterhin die installierte Basis für den Trail-Kamera-Markt in den Vereinigten Staaten. Der Outdoor Industry Association wurden 2025 183,2 Millionen Teilnehmer gemeldet, was 59 % der Amerikaner ab 6 Jahren entspricht. Die Organisation meldete außerdem einen Nettoanstieg von fast 30 Millionen Teilnehmern seit 2019. Das Bureau of Economic Analysis stellte fest, dass Jagd, Schießen und Fallenstellen 2024 einen Mehrwert von 16,5 Milliarden USD in laufenden Dollarwerten beitrugen. Käufer nutzen Kameras zunehmend ganzjährig zur Wildtierbeobachtung, Grundstücksüberwachung und Naturinhalten, was die Einheiten pro Teilnehmer erhöhen kann. Die Beteiligung älterer Menschen stieg 2024 um 7,4 % und die Jugendbeteiligung um 5,6 %, was das Interesse an vernetzten Produkten für die Wildtierbeobachtung unterstützt.
Zunehmende netzunabhängige Sicherheitsanforderungen für landwirtschaftliche Betriebe und ländliche Grundstücke
Ländliche Standorte verfügen oft weder über feste Stromversorgung noch über kabelgebundenes Breitband, was einen Anwendungsfall für 4G-vernetzte Kameras schafft. Echtzeit-Mobilbenachrichtigungen und KI-basierte Personenerkennung machen diese Produkte für landwirtschaftliche Betriebe, Viehhaltungsbereiche und abgelegene Gebäude relevant. Der Sicherheitsanwendungsfall verlagert die Aufmerksamkeit von der reinen Bildqualität hin zu Betriebszeit, Alarmgenauigkeit und Datenverarbeitung. Er bringt auch Geschäftskunden in den Trail-Kamera-Markt, insbesondere dort, wo herkömmliche CCTV-Systeme kostspielig zu installieren sind. Diese Nutzer bevorzugen möglicherweise verwaltete Dienste, die Geräte, Konnektivität und Datenkontrollen kombinieren. Diese Nachfrage unterstützt Produkte ohne Leuchten, da verdeckter Betrieb oft wichtiger ist als Nachbilddetails. Sie ermutigt Anbieter auch dazu, einfache Alarmeinstellungen, robuste Gehäuse und Serviceoptionen anzubieten, die den Betriebsaufwand für kleine ländliche Teams reduzieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostengünstige Generika- und Eigenmarkenalternativen | -1.5% | Global, am stärksten in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Akkuabhängigkeit und ungleichmäßige Mobilfunknetzabdeckung | -1.0% | Asien-Pazifik, mit Ausstrahlungseffekten auf Südamerika sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Datenschutz-, Wildtierstörungs- und Datenschutzbedenken | -0.7% | Nordamerika und die Europäische Union | Mittelfristig (2–4 Jahre) |
| Saisonale Nachfragekonzentration und lange Ersatzzyklen | -0.5% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit kostengünstiger Generika- und Eigenmarkenalternativen
Kostengünstige Kameras chinesischer Hersteller haben den Einstiegspreis für die grundlegende Wildtierbeobachtung gesenkt. Viele OEM-Anbieter verkaufen ähnliche Hardware an Eigenmarken, was den Preiswettbewerb in den Einzelhandelskanälen verschärft. Diese Modelle können zu Preisen verkauft werden, die 40 % bis 60 % unter Markenprodukten liegen und dabei grundlegende Nutzerbedürfnisse erfüllen. Die am stärksten gefährdete Kategorie ist das Mittelklassegerät, bei dem die grundlegende Mobilfunkübertragung die Lücke zu Produkten im Preisbereich von 150 bis 200 USD verringert. Etablierte Anbieter müssen Premium-Funktionen häufiger auffrischen oder Abonnementpläne nutzen, um Nutzer zu binden. SPYPOINTs kostenloser Mobilfunktarif und kostenpflichtige Servicepläne zeigen, wie Anbieter Software und Konnektivität nutzen, um die Abhängigkeit von Hardware-Margen zu reduzieren.
Akkuabhängigkeit und ungleichmäßige Mobilfunknetzabdeckung
Die Mobilfunkübertragung verbraucht mehr Strom als der Betrieb nicht vernetzter Kameras, was die Akkulaufzeit zu einer anhaltenden Feldbeschränkung macht. Tactacam positionierte die verdoppelte Akkulaufzeit als Schlüsselmerkmal seiner REVEAL-4.0-Veröffentlichung im Juli 2026. Solarzubehör kann den Wartungsaufwand reduzieren, aber dichter Waldbestand schränkt seinen Wert an vielen Wildtierstandorten ein. Ungleichmäßiger 4G-LTE-Zugang im ländlichen Indien, im Landesinneren Chinas und in Teilen Südostasiens schränkt auch vernetzte Einsätze ein. Dies ist eine erhebliche Einschränkung, da Biodiversitätsprogramme in genau diesen Gebieten expandieren. Kamerahersteller müssen daher Übertragungshäufigkeit, Bildqualität, Akkuverbrauch und Verbindungszuverlässigkeit in Einklang bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Konnektivität: Satelliten-Backup erweitert das Premium-Angebot
Mobilfunkkameras hielten 2026 37,82 % des Marktanteils am Trail-Kamera-Markt nach Konnektivität und spiegeln damit die anhaltende Nachfrage nach Fernbildübertragung wider. Das Mobilfunkformat reduziert die Notwendigkeit von Standortbesuchen und hilft Nutzern, verstreute Geräte über eine einzige Anwendung zu verwalten. Tactacams vernetztes Sortiment zeigt, wie mobile Anwendungen, Datentarife und Kamerahardware nun als ein einziges Kundenangebot funktionieren. Mobilfunk- und Satelliten-Hybridkameras werden bis 2032 voraussichtlich mit einem CAGR von 10,20 % wachsen. Ihr Wert liegt darin, eine begrenzte Kommunikation aufrechtzuerhalten, wenn die terrestrische Abdeckung unterbrochen ist. SPYPOINTs FLEX-RANGE verwendet Dual-SIM-LTE als primäre Verbindung und Satelliten-Backup, wenn kein Mobilfunkdienst verfügbar ist.
Satelliten-Backup gibt Anbietern eine Möglichkeit, entfernte Überwachungsstandorte zu bedienen, ohne die Satellitenübertragung als permanente Primärverbindung zu behandeln. Dieser Ansatz kann den Stromverbrauch und die Datennutzung kontrollieren und gleichzeitig das Vertrauen in Fernalarme verbessern. Nicht-Mobilfunkprodukte bleiben relevant, wo Nutzer keine sofortigen Uploads benötigen oder lokale Speicherung bevorzugen. Sie können auch für Forschungsumgebungen geeignet sein, in denen Cloud-Uploads durch Datenverwaltungsanforderungen eingeschränkt sind. WLAN-Kameras passen zu verwalteten Reservaten und Grundstücken, die bereits über eine lokale Netzwerkinfrastruktur verfügen. Ihre geringeren wiederkehrenden Konnektivitätskosten können attraktiv sein, wenn Geräte in der Nähe eines Gebäudes oder Knotenpunkts installiert sind. Die Marktgröße für Trail-Kameras nach Konnektivität wird zunehmend durch die praktischen Kosten der Bildübertragung geprägt, nicht nur durch die physischen Spezifikationen der Kamera. Bildfrequenz, Übertragungsdistanz, Anwendungsreaktionszeiten und die Verfügbarkeit lokaler Dienste beeinflussen alle diese Betriebskosten. Eine Kamera, die eine zuverlässige Grundkommunikation bietet, kann nützlicher sein als eine, die die höchste technische Spezifikation bietet, aber häufige Besuche oder kostspielige Datennutzung erfordert. Dies ist besonders relevant für Naturschutzteams und Grundstücksbetreiber, die verstreute Standorte mit begrenztem Personal verwalten. Anbieter, die flexible Verbindungsoptionen bieten, können Freizeitnutzer und Institutionen bedienen, ohne ein Betriebsmodell auf beide Gruppen zu zwingen. Ihre Anwendungen müssen es auch einfach machen, Einstellungen zu ändern, wenn sich Standortbedingungen oder die Abdeckung ändern.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar


Nach Produkttyp: Standardkameras behalten das Volumen, während kabellose Modelle vorrücken
Standardkameras entfielen 2026 auf 58,63 % des Marktanteils am Trail-Kamera-Markt nach Produkttyp. Ihre Position beruht auf vertrauter Bedienung, niedrigeren Anschaffungskosten und breiter Nutzung unter Jägern und Freizeitbeobachtern. Diese Modelle bleiben der zugängliche Einstiegspunkt für Käufer, die keinen ständigen Fernzugriff benötigen. Kabellose Kameras werden bis 2032 voraussichtlich mit einem CAGR von 9,90 % wachsen. Ihre stärkere Aussicht spiegelt die breitere Nutzung von Mobilfunkfunktionen sowohl in persönlichen als auch in professionellen Einsätzen wider. Kabellose Formate unterstützen auch Dienste, die Bilder direkt an eine Anwendung senden, anstatt auf manuelle Erfassung angewiesen zu sein.
Intelligente Kameras fügen automatisierte Bildfilterung und Artenklassifizierung hinzu, was die Zeit für die Überprüfung großer Bildsammlungen reduzieren kann. Googles SpeciesNet kann fast 2.500 Kategorien von Säugetieren, Vögeln und Reptilien identifizieren und wird in Plattformen verwendet, die Wildtierbehörden bedienen. Diese Fähigkeit erhöht die Erwartungen an professionelle Geräte, die in Naturschutz und Forschung eingesetzt werden. Solarbetriebene Kameras gewinnen ebenfalls an Aufmerksamkeit, wo lange Einsätze Batteriewechsel kostspielig machen. Hersteller präsentieren die Solarfähigkeit zunehmend als integrierte Premium-Option statt als separates Zubehör. Der Trail-Kamera-Markt trennt sich daher in grundlegende Standardprodukte, vernetzte kabellose Produkte und höherfunktionale intelligente oder solarbetriebene Angebote. Das Produktdesign muss die Bedürfnisse von Jägern, Grundstückseigentümern und Forschern widerspiegeln, ohne Einstiegsgeräte unnötig komplex zu machen. Dies unterstützt eine breitere Produktpalette statt einer vollständigen Ablösung von Standardkameras. Standardgeräte können für die periodische Wildtierbeobachtung geeignet bleiben, während kabellose Produkte nützlicher sind, wenn zeitnahe Maßnahmen erforderlich sind. Intelligente Funktionen haben einen größeren Wert, wenn Teams hohe Bildmengen verarbeiten müssen, und die Solarfähigkeit ist am relevantesten für Installationen, die über lange Zeiträume aktiv bleiben. Diese Unterschiede bedeuten, dass Anbieter eine klare Produktpositionierung benötigen, anstatt sich auf einen einzigen Funktionsumfang für die gesamte Palette zu verlassen.
Nach Pixelgröße: Mittelklasse-Auflösung hält die größte Position
Die 8–12-MP-Kategorie hielt 2026 einen Anteil von 55,41 % an der Marktgröße für Trail-Kameras nach Pixelstufe. Dieser Bereich bietet ausreichende Klarheit für viele Wildtier- und Grundstücksüberwachungsanwendungen, ohne übermäßige Datenübertragungskosten zu verursachen. Er entspricht auch den praktischen Grenzen akkubetriebener Mobilfunkgeräte. Kameras mit unter 8 MP werden bis 2032 voraussichtlich mit einem CAGR von 9,80 % wachsen. Bilder mit niedrigerer Auflösung verbrauchen weniger Daten pro Übertragung und können die Betriebszeit zwischen Batteriewechseln verlängern. Diese Vorteile sind wichtig, wenn Kameras häufig Bilder von entfernten Standorten senden.
Eine Studie aus Scientific Reports von 2025 ergab, dass ein zweistufiges Deep-Learning-Framework einen F1-Score von 96,2 % für die Wildtiererkennung aus Kamerafallen-Bildern erzielte. Der Befund unterstützt die Verwendung von Bildern mit niedrigerer Auflösung, wenn KI-gestützte Erkennung statt detaillierter Dokumentation der Hauptzweck ist. Produkte mit höherer Auflösung bedienen weiterhin professionelle Anwendungen, die detaillierte Video- oder Beweisaufnahmen erfordern. Das Hochpreissegment bleibt mit forschungsqualitätiger Dokumentation und Premium-Käufern verbunden, die Bildqualität priorisieren. Pixelentscheidungen beeinflussen auch die Kosten von Mobilfunkdatentarifen, Speicheranforderungen und den Stromverbrauch. Hersteller müssen daher die Sensorauflösung an die beabsichtigte Häufigkeit und den Zweck der Bildübertragung anpassen. Der Trail-Kamera-Markt profitiert von dieser Mischung, da Käufer kostengünstigere Funktionsgeräte oder fortschrittliche Dokumentationsgeräte auswählen können. Die Auflösung allein definiert den Produktwert nicht mehr, wenn vernetzte Software nützliche Informationen aus einfacheren Bildern extrahieren kann. Für einige Nutzer hat ein weniger detailliertes Bild, das schnell ankommt und einen nützlichen Alarm auslöst, einen größeren praktischen Wert als eine große Datei, die Tage später überprüft wird. Käufer wägen auch Speicherbedarf und die Zuverlässigkeit der Bildübertragung ab, wenn sie entscheiden, welche Auflösungsstufe sie verwenden. Das resultierende Nachfragemuster ermöglicht es Mittelklassesensoren, relevant zu bleiben, auch wenn sich sowohl kostengünstigere als auch Premium-Optionen weiterentwickeln.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Blitztyp: Schwachleuchtkameras führen, während Kameras ohne Leuchten Sicherheitsnachfrage gewinnen
Schwachleuchtkameras hielten 2026 44,78 % des Marktanteils am Trail-Kamera-Markt nach Blitztyp. Sie balancieren nutzbare Nachtbilder mit begrenzter Sichtbarkeit bei üblichen Wildwechsel-Distanzen. Dies macht sie für viele Jagd- und Wildtierbeobachtungsumgebungen geeignet. Kameras ohne Leuchten werden bis 2032 voraussichtlich mit einem CAGR von 9,70 % wachsen. Ihre Attraktivität ist am stärksten bei Sicherheit und Grundstücksüberwachung, wo ein sichtbarer Blitz den Standort einer Kamera verraten kann. Die Verschiebung spiegelt auch das institutionelle Interesse an der Reduzierung von Störungen bei der Wildtierüberwachung wider.
Tactacams REVEAL Ultra und REVEAL-4.0-Serie bieten wählbare Schwachleucht- und Keine-Leucht-Einstellungen über Anwendungssteuerungen. Diese Funktion ermöglicht es einer Hardware-Plattform, sowohl Jagd- als auch Sicherheitsnutzer anzusprechen. Weißblitz-Produkte stoßen bei der Jagd auf Grenzen, da sichtbares Licht Tiere aufschrecken kann. Sie sind auch für Sicherheitsanwendungen weniger attraktiv, da sie die Kameraposition gegenüber Personen preisgeben können. Japanische kommunale Programme haben KI-gestützte Wildtiererkennungssysteme für die Überwachung von Bären, Hirschen und Wildschweinen eingeführt, was zeigt, wie störungsarme Beobachtung immer wichtiger wird. Die Blitzauswahl ist daher eng mit dem Einsatzzweck verbunden, nicht nur mit der Bildhelligkeit. Anbieter, die wählbare Modi anbieten, können den Bedarf an der Entwicklung separater Produkte für jeden Endverwendungszweck reduzieren. Dies gibt Nutzern mehr Flexibilität, wenn ein Grundstück in einer Saison zur Jagd und in einer anderen zur Sicherheitsüberwachung genutzt wird. Es kann auch die Bestandsplanung für Einzelhändler und Händler vereinfachen. Die Unterscheidung zwischen Blitzkategorien wird dennoch wichtig bleiben, da sich die Betriebsanforderungen für verdeckte Überwachung und Wildtierfotografie unterscheiden.
Nach Anwendung: Wildtierüberwachung führt, während Sicherheit schneller expandiert
Wildtierüberwachung und -forschung entfielen 2026 auf 59,96 % der Marktgröße für Trail-Kameras nach Anwendung. Regierungsbehörden, Universitäten und Nichtregierungsorganisationen unterstützen diese Nachfrage durch mehrjährige Projektfinanzierung. Diese Käufer schätzen zuverlässigen Feldbetrieb, standardisierte Daten und die Möglichkeit, Bilder aus der Ferne zu überprüfen. Sicherheit und Grundstücksüberwachung wird bis 2032 voraussichtlich mit einem CAGR von 9,30 % wachsen. Es verwendet vernetzte Kameras als Alternative zu herkömmlichem CCTV an Standorten ohne feste Stromversorgung oder kabelgebundenes Internet. Landwirtschaftliche Betriebe, ländliche Häuser und abgelegene Einrichtungen sind wichtige Umgebungen für diese Anwendung.
Jagd und Wildtiermanagement bieten weiterhin eine erhebliche installierte Basis, aber die Beteiligung hat den vorübergehenden Anstieg während der Pandemie nicht wiederholt. Informationen des US Fish and Wildlife Service für die Jagdsaisons 2025–26 zeigen, dass die Beteiligung weitgehend stabil blieb. Forstwirtschaft und Umweltüberwachung gewinnen ebenfalls an Relevanz, wo Wildtieraufzeichnungen die Verifizierung von CO₂-Gutschriften unterstützen können. Landwirtschaft und Hofüberwachung erweitern die Kundenbasis über die traditionelle Freizeitnutzung hinaus. Landschaftsaufnahmen fügen einen separaten Nachfragestrom für Nutzer hinzu, die an Wildtierfotografie und Naturinhalten interessiert sind. Der Trail-Kamera-Markt wird weniger abhängig von Jagdzyklen, da Organisationen Kameras für Sicherheit, Forschung und Landmanagement nutzen. Diese Diversifizierung gibt Anbietern Raum, spezialisierte Software, Alarme und Servicepläne rund um dieselbe Kernhardware zu entwickeln. Wildtiernutzer priorisieren möglicherweise Artenidentifikation und Forschungsdaten, während Sicherheitsnutzer Alarme benötigen, die Menschen von Tieren unterscheiden. Landmanager können zuverlässige Aktivitätsnachweise über hochauflösende Medien schätzen. Anbieter, die die Softwareerfahrung an diese Bedürfnisse anpassen können, können den Wert einer Kamera steigern, ohne die grundlegende Hardware-Plattform zu ändern.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Geografische Analyse
Nordamerika hielt 2026 28,14 % des Marktanteils am Trail-Kamera-Markt. Die Region profitiert von einer großen Outdoor-Freizeitbasis, etablierten Einzelhandelskanälen und breiter Nutzung durch staatliche und bundesstaatliche Wildtierbehörden. Der Outdoor Industry Association wurden 2025 183,2 Millionen US-amerikanische Outdoor-Freizeitteilnehmer gemeldet. Das Bureau of Economic Analysis verzeichnete 2024 einen Mehrwert von 16,5 Milliarden USD aus Jagd, Schießen und Fallenstellen. Kanada trägt durch das Wildtiermanagement in großen Waldregionen zur Nachfrage bei. Die Region ist auch zentral für den Abonnementwettbewerb, da Tactacam, SPYPOINT und Reconyx den Geräteverkauf mit laufenden Diensten verbinden.
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 9,20 % wachsen. Staatliche Biodiversitätsprogramme, Mensch-Wildtier-Konflikte und kostenwettbewerbsfähige Fertigung unterstützen die Nachfrage in der gesamten Region. Japanische Unternehmen haben KI-gestützte Systeme für die kommunale Bärenerkennung eingeführt und damit einen lokalen öffentlichen Sicherheitsbedarf gedeckt. China kombiniert seine Position als wichtige Fertigungsbasis mit einer wachsenden inländischen Nutzerbasis für Mobilfunk- und Solar-Hybridgeräte. Programme für ländliches Breitband und intelligente Landwirtschaft unterstützen die Nutzung vernetzter Produkte in ausgewählten Bereichen. Indien nutzt Kameras durch Project Tiger und staatliche Programme, die Tigerkorridor-Landschaften abdecken. Die Marktgröße für Trail-Kameras in Asien-Pazifik wird jedoch durch ungleichmäßige ländliche Mobilfunkabdeckung und Strombeschränkungen eingeschränkt.
Europa hat ein besonderes regulatorisches Umfeld, das die Produktplatzierung und Datenpraktiken beeinflusst. Das Vereinigte Königreich, Deutschland, Frankreich und Italien sind wichtige regionale Standorte für Wildtierforschung, Forstüberwachung und ländliche Sicherheitsnutzung. Das britische Upper Tribunal bestätigte 2025, dass die Verarbeitung personenbezogener Daten durch Kamerabeobachtung in den Anwendungsbereich des Datenschutzrechts fallen kann. Klare Einsatzpraktiken sind wichtig, wenn Kameras identifizierbare Personen erfassen können. Südamerika sowie der Nahe Osten und Afrika bieten längerfristige Chancen, da sich Überwachungsprogramme und Konnektivität entwickeln. Kolumbiens Red-Otus-Netzwerk erreichte 2025 446 Kameras, während Anti-Wilderei-Programme in Subsahara-Afrika institutionelle Nachfrage aufbauen.

Wettbewerbslandschaft
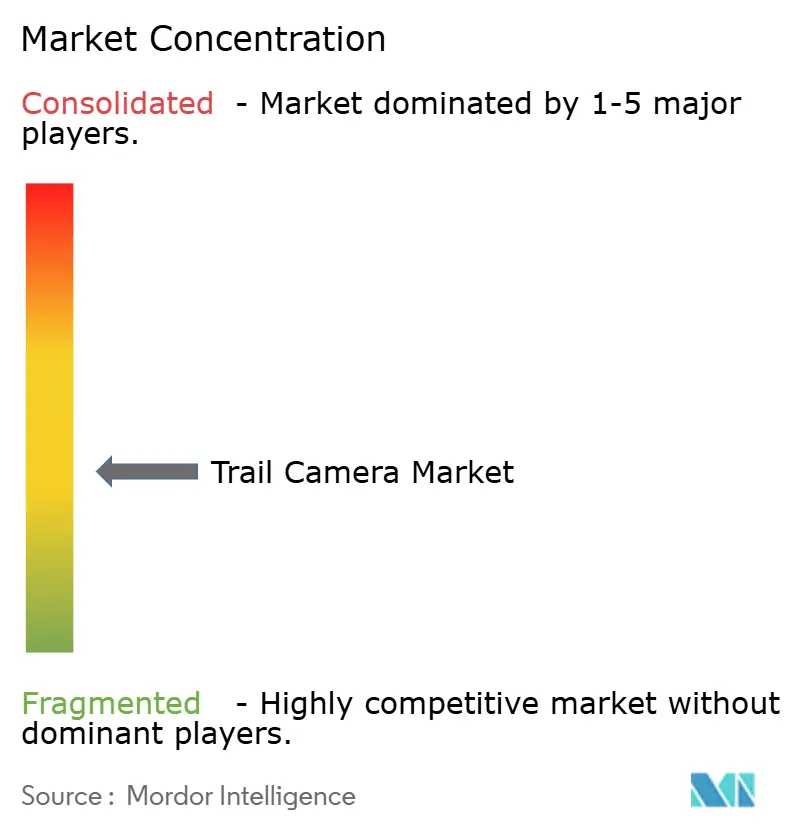
Der Trail-Kamera-Markt ist mäßig fragmentiert, wobei nordamerikanische Spezialisten bei Leistung, Anwendungsqualität, Abonnementtiefe und Markenbekanntheit konkurrieren. Tactacam, SPYPOINT und Reconyx sind bei Premium-vernetzten Produkten prominent, während chinesische OEM-Anbieter im Einstiegs- und Standardsegment stark konkurrieren. Die Hardware-Preisgestaltung allein wird weniger entscheidend, wenn ein Anbieter zuverlässige Konnektivität und nützliche Software bereitstellen kann. Der Trail-Kamera-Markt belohnt zunehmend Produktsysteme, die physische Geräte, Servicepläne und einfaches Bildmanagement kombinieren. Abonnementpläne können die Kundenbindung verbessern, da Nutzer Kameraeinstellungen, Bildverläufe und Arbeitsabläufe in einer Anwendung ansammeln. Dies schafft einen Unterschied zwischen Unternehmen, die Geräte verkaufen, und Unternehmen, die laufende Überwachungsdienste verwalten. Im Trail-Kamera-Markt kann diese Unterscheidung die Kundenbindung genauso stark beeinflussen wie Kameraspezifikationen. Gleichzeitig bleiben Eigenmarkenangebote eine wesentliche Druckquelle bei Basisprodukten.
VOSKER erwarb Reconeyez im Februar 2026 und sicherte sich 200 Millionen USD an vorrangiger Fremdfinanzierung, um in die autonome Unternehmensüberwachung einzusteigen. Die erworbene Plattform bedient Unternehmen und Regierungsbehörden in mehr als 60 Ländern. SPYPOINT führte Satelliten-Backup über die FLEX-RANGE als Reaktion auf intermittierende Abdeckung ein. Tactacam fügte mit seiner REVEAL-4.0-Linie Dualsensoren, 4K-Fähigkeit, GPS und automatische Netzbetreiberauswahl hinzu. Diese Schritte zeigen, dass Fernkonnektivität, Energieeffizienz und Bildverarbeitung zentrale Bereiche der Produktentwicklung bleiben. Sie zeigen auch, dass Anbieter neben Jägern auch Sicherheits- und institutionelle Käufer bedienen wollen.
Die Patentaktivität konzentriert sich auf die Effizienz der Mobilfunkübertragung, die geräteseitige Artenidentifikation und das Solarenergiemanagement. Diese Bereiche stimmen mit den vernetzten und KI-gestützten Formaten überein, die voraussichtlich schneller wachsen werden als grundlegende Kameratypen. Boly Media Communications und Ltl Acorn konkurrieren über proprietäre und Eigenmarkenlieferung beim Preis pro Megapixel und Stückvolumen. Die deutlichste Öffnung für neue Wettbewerber ist die verwaltete Überwachung als Dienst, bei der Hardware mit KI-verarbeiteten Alarmen und Berichten geliefert wird. Solche Dienste könnten Organisationen helfen, große Kameranetzwerke zu verwalten, ohne jedes Bild manuell zu überprüfen. Die Akzeptanz wird davon abhängen, ob die Servicepreise für kleinere Nutzer zugänglich werden.
Marktführer in der Trail-Kamera-Branche
-
Vista Outdoor Operations LLC
-
GSM Outdoors, LLC
-
Spartan Camera, Inc.
-
Reconyx, Inc.
-
PRADCO Outdoor Brands, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Tactacam brachte die REVEAL-4.0-Mobilfunk-Trail-Kameraserie auf den Markt, bestehend aus REVEAL Pro 4.0, REVEAL X 4.0 und REVEAL Pro 4.0 Solar, zusammen mit fünf Zubehörteilen, darunter das wiederaufladbare FlexPack-Stromsystem. Die 4.0-Serie führte Dual-Bildsensoren, gleichzeitige Foto- und Videoaufnahme, automatische Auswahl des stärksten Netzbetreibers und eine behauptete verdoppelte Akkulaufzeit gegenüber der Vorgängergeneration ein. Das Unternehmen meldete mehr als 2 Millionen REVEAL-Kameras im aktiven globalen Betrieb.
- Juni 2026: SPYPOINT veröffentlichte die FLEX-M2-Mobilfunk-Trail-Kamera weltweit mit automatischer Dual-SIM-Netzbetreiberauswahl, 32-MP-Fotos und 1080p-Video. Sie wurde auch in einem Solar-Bundle angeboten und als Einstiegspunkt in das SPYPOINT-Mobilfunk-Abonnement-Ökosystem positioniert.
- Juni 2026: SOREST begann mit der kommerziellen Auslieferung von MIRAI-X KUMA, einem Video-KI-Bärenerkennungssystem, das auf japanischem Filmmaterial von Asiatischen Schwarzbären und Braunbären trainiert wurde. Das System wurde für den kommunalen Einsatz in ländlichen Gemeinden konzipiert, die mit Mensch-Wildtier-Konflikten konfrontiert sind.
- April 2026: Australian Wildlife Conservancy setzte 10 SmartCams im Curramore-Schutzgebiet ein. Der Einsatz kombinierte 4G-Bild-Upload mit dem AWC135-KI-Modell für Echtzeit-Artenklassifizierung und Personalalarme innerhalb von Minuten nach der Erkennung.


Berichtsumfang des globalen Trail-Kamera-Markts
Der Trail-Kamera-Markt bezieht sich auf den Markt für spezialisierte Fernkameras, die für die Aufnahme von Fotos und Videos von Wildtieren, Tieren und Outdoor-Aktivitäten konzipiert sind, typischerweise unter Verwendung von Bewegungssensoren, Infrarot- oder Schwachleuchttechnik sowie automatischen Bild- oder Videoaufzeichnungsfunktionen. Der Markt umfasst Standard-Trail-Kameras, Mobilfunk-Trail-Kameras, Nicht-Mobilfunk-Trail-Kameras, WLAN-fähige Trail-Kameras und Mobilfunk- und Satelliten-Hybrid-Trail-Kameras sowie zugehörige Hardware, Konnektivitätstechnologien, Software und Dienste. Diese Kameras werden für Wildtierüberwachung, Jagd und Pirschführung, ökologische Forschung, Forstmanagement, Grundstücksüberwachung und Outdoor-Sicherheit verwendet. Trail-Kameras übertragen oder speichern aufgenommene Bilder und Videos über Mobilfunknetze, WLAN, Satellitenkonnektivität oder lokale Speicherung, abhängig von ihrer Konfiguration, und ermöglichen es Nutzern, entfernte Standorte mit minimaler menschlicher Intervention zu überwachen.
Der Trail-Kamera-Marktbericht ist segmentiert nach Konnektivität (Mobilfunk-Trail-Kameras, Nicht-Mobilfunk-Trail-Kameras, Mobilfunk- und Satelliten-Hybrid-Trail-Kameras, WLAN-fähige Trail-Kameras), Produkttyp (Standard-Trail-Kameras, kabellose Trail-Kameras, intelligente Trail-Kameras, solarbetriebene Trail-Kameras), Pixelgröße (unter 8 MP, 8 MP bis 12 MP, 12 MP bis 16 MP, über 16 MP), Blitztyp (Weißblitz, Schwachleucht, Kein Leuchten), Anwendung (Wildtierüberwachung und -forschung, Jagd und Wildtiermanagement, Sicherheit und Grundstücksüberwachung, Forstwirtschaft und Umweltüberwachung, Landwirtschaft und Hofüberwachung, Landschaftsaufnahmen und Erstellung von Naturinhalten) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Mobilfunk-Trail-Kameras |
| Nicht-Mobilfunk-Trail-Kameras |
| Mobilfunk- und Satelliten-Hybrid-Trail-Kameras |
| WLAN-fähige Trail-Kameras |
| Standard-Trail-Kameras |
| Kabellose Trail-Kameras |
| Intelligente Trail-Kameras |
| Solarbetriebene Trail-Kameras |
| Unter 8 MP |
| 8 MP bis 12 MP |
| 12 MP bis 16 MP |
| Über 16 MP |
| Weißblitz |
| Schwachleucht |
| Kein Leuchten |
| Wildtierüberwachung und -forschung |
| Jagd und Wildtiermanagement |
| Sicherheit und Grundstücksüberwachung |
| Forstwirtschaft und Umweltüberwachung |
| Landwirtschaft und Hofüberwachung |
| Landschaftsaufnahmen und Erstellung von Naturinhalten |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | |
| Naher Osten und Afrika |
| Nach Konnektivität | Mobilfunk-Trail-Kameras | |
| Nicht-Mobilfunk-Trail-Kameras | ||
| Mobilfunk- und Satelliten-Hybrid-Trail-Kameras | ||
| WLAN-fähige Trail-Kameras | ||
| Nach Produkttyp | Standard-Trail-Kameras | |
| Kabellose Trail-Kameras | ||
| Intelligente Trail-Kameras | ||
| Solarbetriebene Trail-Kameras | ||
| Nach Pixelgröße | Unter 8 MP | |
| 8 MP bis 12 MP | ||
| 12 MP bis 16 MP | ||
| Über 16 MP | ||
| Nach Blitztyp | Weißblitz | |
| Schwachleucht | ||
| Kein Leuchten | ||
| Nach Anwendung | Wildtierüberwachung und -forschung | |
| Jagd und Wildtiermanagement | ||
| Sicherheit und Grundstücksüberwachung | ||
| Forstwirtschaft und Umweltüberwachung | ||
| Landwirtschaft und Hofüberwachung | ||
| Landschaftsaufnahmen und Erstellung von Naturinhalten | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | ||
| Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Trail-Kamera-Markt?
Der Trail-Kamera-Markt hatte 2026 einen Wert von 146,64 Millionen USD und wird bis 2032 voraussichtlich 232,63 Millionen USD bei einem CAGR von 8,10 % erreichen. Seine Expansion spiegelt die breitere Nutzung in der Umweltüberwachung und netzunabhängigen Sicherheit wider, neben seiner etablierten Rolle bei Jagd und Wildtierbeobachtung. Vernetzte Hardware kann auch wiederkehrende Serviceeinnahmen durch Mobilfunkdatentarife und zugehörige Anwendungen unterstützen.
Welcher Konnektivitätstyp führt den Trail-Kamera-Verkauf an?
Mobilfunkkameras führten die Konnektivität mit einem Anteil von 37,82 % im Jahr 2026 an, unterstützt durch die Nachfrage nach Fernbildübertragung. Das Format hilft Nutzern, verstreute Geräte zu verwalten, ohne SD-Karten zu sammeln, und unterstützt wiederkehrende Datentarifservices. Akkuausdauer und verfügbare Abdeckung bleiben wichtige Betriebsüberlegungen für Käufer. Mobilfunk- und Satelliten-Hybridprodukte werden voraussichtlich schneller wachsen, mit einem CAGR von 10,20 % bis 2032.
Welcher Produkttyp wird voraussichtlich am schnellsten wachsen?
Kabellose Kameras werden bis 2032 voraussichtlich mit einem CAGR von 9,90 % wachsen, da mehr Nutzer sofortigen mobilen Zugriff auf Bilder suchen. Standardkameras entfielen 2026 noch auf 58,63 % des Anteils, was zeigt, dass kostengünstigere Produkte für Käufer, die keine ständige Verbindung benötigen, weiterhin wichtig sind. Dies hält die Kategorie für Freizeitnutzer und Standorte mit begrenztem Mobilfunkdienst relevant.
Welche Anwendung macht die größte Trail-Kamera-Nachfrage aus?
Wildtierüberwachung und -forschung hielt 2026 einen Anteil von 59,96 %, unterstützt durch staatliche und Naturschutzprogramme. Diese Nutzer schätzen langlebige Geräte, Fernbildzugriff und konsistenten Feldbetrieb. Sicherheit und Grundstücksüberwachung wird voraussichtlich schneller wachsen, mit einem CAGR von 9,30 % bis 2032. Ländliche Grundstücke ohne feste Stromversorgung oder kabelgebundenes Breitband sind ein wichtiger Anwendungsfall.
Warum werden Kameras ohne Leuchten immer wichtiger?
Kameras ohne Leuchten werden bis 2032 voraussichtlich mit einem CAGR von 9,70 % wachsen, da Sicherheitsnutzer verdeckten Betrieb schätzen. Schwachleuchtkameras blieben 2026 das größte Blitzformat mit einem Anteil von 44,78 %, da sie begrenzte Sichtbarkeit mit nützlichen Nachtbildern für die Wildtierbeobachtung verbinden. Wählbare Blitzeinstellungen können Anbietern helfen, Jagd- und Sicherheitsbedürfnisse mit einer Kameraplattform zu bedienen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 9,20 % wachsen, unterstützt durch Biodiversitätsprogramme und lokale Fertigung. Der Trail-Kamera-Markt der Region wird auch durch Mensch-Wildtier-Konflikte und kommunale Erkennungsprogramme geprägt, obwohl ungleichmäßige ländliche Abdeckung den Mobilfunkeinsatz einschränken kann. Nordamerika blieb 2026 die größte Region mit einem Anteil von 28,14 %. Sein starkes Einzelhandelsnetzwerk und seine Outdoor-Freizeitbasis unterstützen weiterhin die etablierte Nachfrage.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
