
Tamanho e Participação do Mercado de Câmeras de Trilha
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 157.51 Milhões de dólares |
| Tamanho do Mercado (2032) | 232.63 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.10 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Câmeras de Trilha por Mordor Intelligence
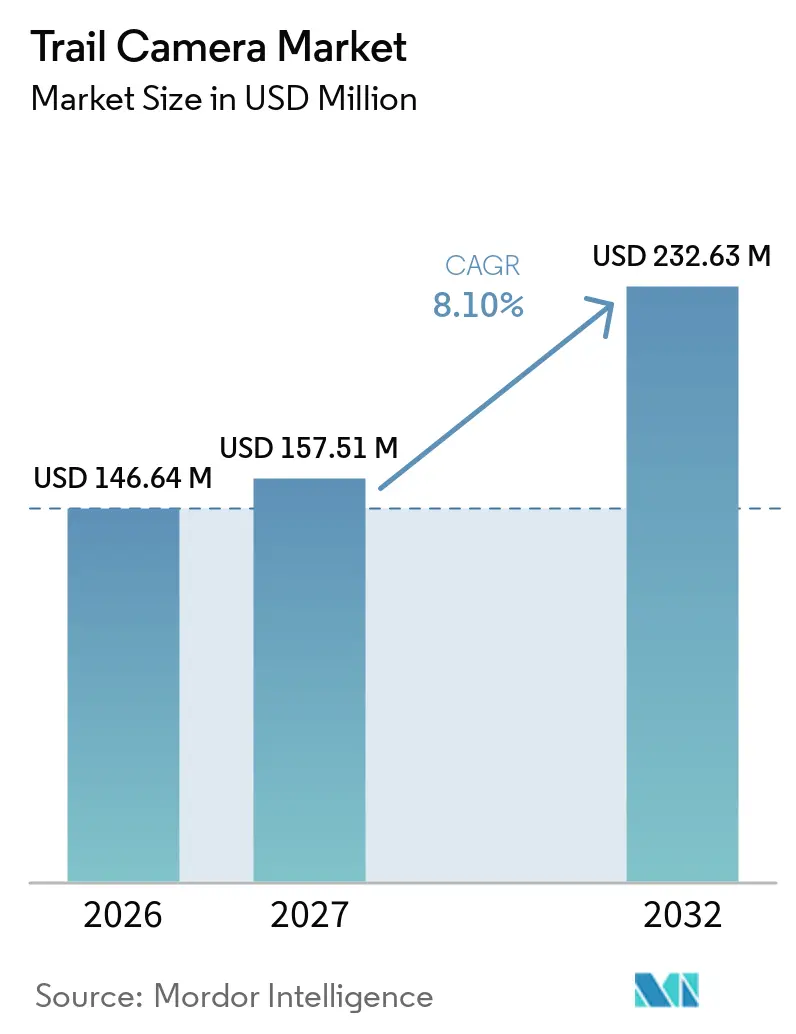
O tamanho do Mercado de Câmeras de Trilha está projetado para expandir de 146,64 milhões de USD em 2026 e 157,51 milhões de USD em 2027 para 232,63 milhões de USD até 2032, registrando um CAGR de 8,10% entre 2027 e 2032.
A categoria está evoluindo para além do uso sazonal de caça em direção ao monitoramento ambiental e à segurança de propriedades fora da rede elétrica, o que sustenta a demanda por equipamentos conectados com melhor gestão de energia. Essa mudança traz mais compradores institucionais para o mercado de câmeras de trilha, incluindo órgãos de conservação, agências públicas e operadores de propriedades rurais com ciclos de compra diferentes dos usuários recreativos. Os planos de dados celulares e as aplicações em nuvem estão se tornando centrais para o posicionamento competitivo, pois vinculam as vendas de dispositivos a receitas recorrentes de serviços. Os fornecedores que combinam transmissão de imagens confiável, maior duração de bateria e software simples estão mais bem posicionados para atender tanto usuários individuais quanto organizações. A pressão de preços permanece intensa nos produtos básicos, enquanto as regras de privacidade e a fraca conectividade rural limitam algumas implantações. Essas condições tornam o suporte confiável, as práticas claras de dados e o uso eficiente de energia características competitivas importantes para os fornecedores que atendem usuários remotos em ambientes operacionais variados.
Principais Conclusões do Relatório
- Por conectividade, as câmeras celulares detinham 37,82% da participação do mercado de câmeras de trilha em 2026, enquanto as câmeras híbridas celulares e via satélite estão projetadas para expandir a um CAGR de 10,20% até 2032.
- Por tipo de produto, as câmeras padrão representavam 58,63% da participação do mercado de câmeras de trilha em 2026, enquanto as câmeras sem fio devem expandir a um CAGR de 9,90% até 2032.
- Por tamanho de pixel, as câmeras de 8 a 12 MP detinham 55,41% da participaço do mercado de câmeras de trilha em 2026, enquanto as câmeras com menos de 8 MP estão projetadas para expandir a um CAGR de 9,80% até 2032.
- Por tipo de flash, as câmeras de brilho reduzido representavam 44,78% da participação do mercado de câmeras de trilha em 2026, enquanto as câmeras sem brilho devem expandir a um CAGR de 9,70% até 2032.
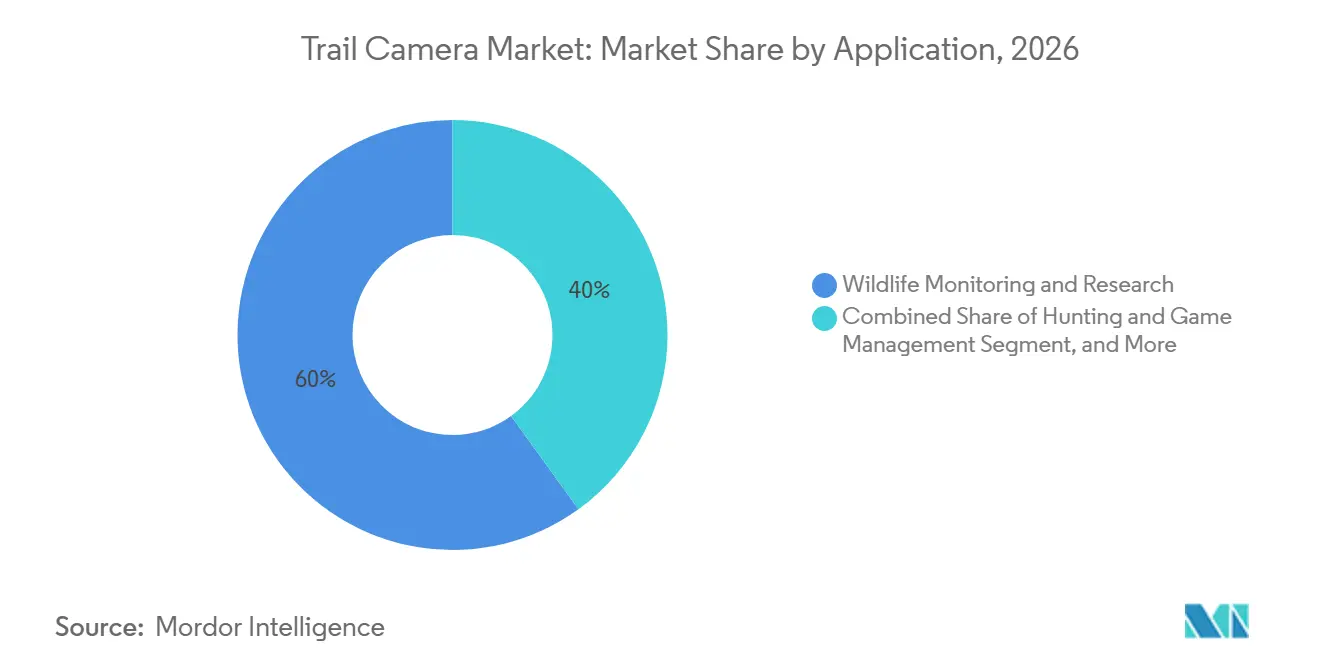
- Por aplicação, o monitoramento e a pesquisa de vida selvagem detinham 59,96% da participação em 2026, enquanto a segurança e a vigilância de propriedades estão projetadas para expandir a um CAGR de 9,30% até 2032.
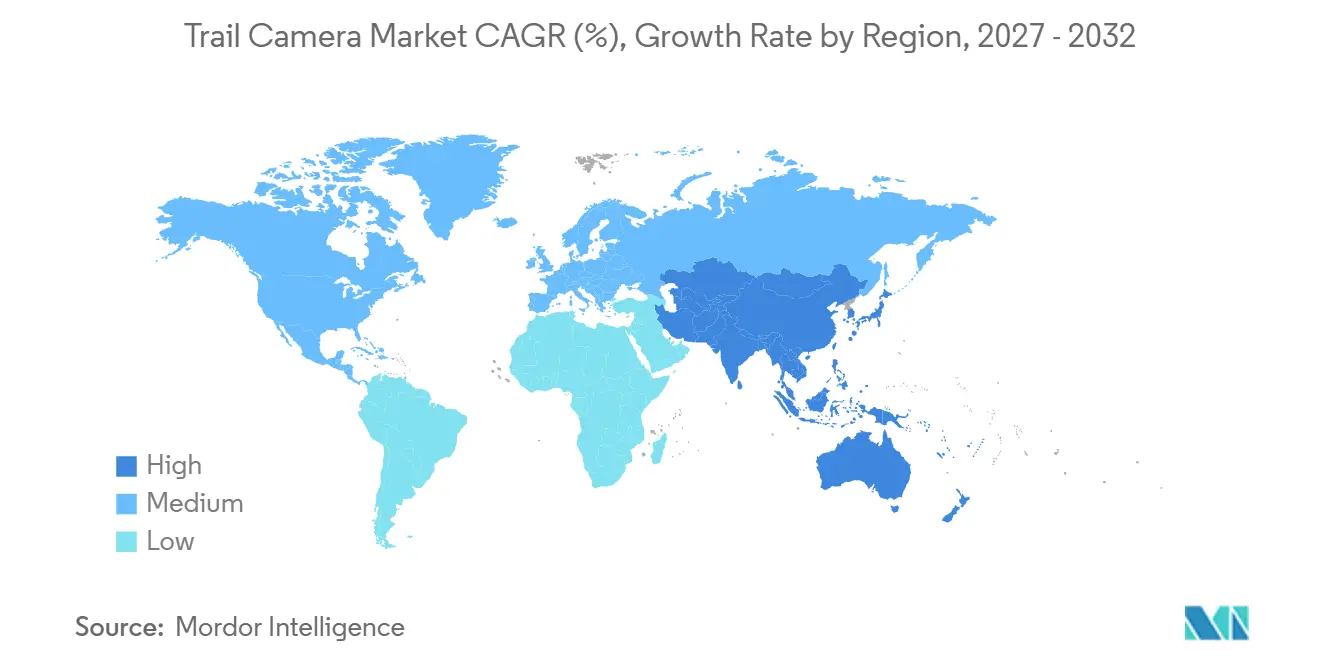
- Por geografia, a América do Norte detinha 28,14% da participação do mercado de câmeras de trilha em 2026, enquanto a Ásia-Pacífico deve expandir a um CAGR de 9,20% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Câmeras de Trilha
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Monitoramento Remoto Celular e Conectado à Nuvem | +2.0% | América do Norte e Europa, com expansão para Ásia-Pacífico e América do Sul | Médio prazo (2 a 4 anos) |
| Programas de Conservação da Vida Selvagem e Monitoramento da Biodiversidade | +1.8% | Global, concentrado na América do Norte, Ásia-Pacífico e África Subsaariana | Longo prazo (≥ 4 anos) |
| Participação em Caça, Camping e Recreação ao Ar Livre | +1.4% | América do Norte, com demanda emergente na Europa Ocidental | Médio prazo (2 a 4 anos) |
| Segurança Fora da Rede Elétrica para Fazendas e Propriedades Rurais | +1.2% | América do Norte, Europa e Austrália | Médio prazo (2 a 4 anos) |
| Conectividade via Satélite para Locais com Baixa Cobertura | +0.9% | América do Norte, com expansão para América do Sul e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Filtragem de Imagens e Reconhecimento de Espécies Baseados em IA | +0.8% | Global, liderado pela América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Monitoramento Remoto Celular e Conectado à Nuvem
A transmissão celular elimina muitas visitas físicas que eram necessárias para coletar cartões SD de câmeras remotas. Essa mudança reduz as demandas de mão de obra em implantações com múltiplas câmeras e apoia gastos iniciais mais elevados em produtos conectados. A SPYPOINT lançou a FLEX-RANGE em janeiro de 2026, com capacidade de backup via satélite, juntamente com os modelos FLEX-M2 e FORCE-4K. A Tactacam lançou sua série REVEAL 4.0 em julho de 2026 com sensores duplos, capacidade de foto em 4K, GPS e seleção automática de operadora, e reportou mais de 2 milhões de câmeras REVEAL ativas. Os planos de dados da Tactacam começam em 5 USD por mês, oferecendo aos fornecedores uma fonte de receita recorrente além das vendas de hardware.[1] Os desenvolvedores agora avaliam LTE-M, NB-IoT, 4G LTE e links via satélite em conjunto, pois a conexão adequada depende da densidade de implantação e da frequência de transmissão.[2]
Expansão dos Programas de Conservação da Vida Selvagem e Monitoramento da Biodiversidade
Os programas públicos de conservação estão incorporando armadilhas fotográficas em redes de monitoramento estruturadas, em vez de utilizá-las como ferramentas de pesquisa ocasionais. Isso favorece dispositivos duráveis com longa duração de bateria, funções de upload remoto e suporte de campo confiável. A UNESCO implantou câmeras de trilha e dispositivos GPS na Área de Conservação de Kanchenjunga em julho de 2025, trabalhando com comunidades indígenas para monitorar leopardos-das-neves, pandas-vermelhos e outras espécies.[3] O Serviço Florestal dos Estados Unidos utilizou câmeras de trilha e gravadores de áudio em seu trabalho nas Montanhas Azuis do Norte durante 2025 para estudar as respostas da vida selvagem aos tratamentos de restauração florestal.[4] O Instituto Humboldt da Colômbia expandiu sua rede de armadilhas fotográficas Red Otus para 446 câmeras durante 2025, após seu lançamento na COP16. À medida que os programas financiados estabelecem requisitos de desempenho mais claros, os produtos de marca própria de baixa especificação enfrentam uma barreira mais elevada para uso institucional.
Aumento da Participação em Caça, Camping e Recreação ao Ar Livre
A recreação ao ar livre continua a sustentar a base instalada do mercado de câmeras de trilha nos Estados Unidos. A Associação da Indústria ao Ar Livre reportou 183,2 milhões de participantes em 2025, equivalente a 59% dos americanos com 6 anos ou mais. A organização também reportou um aumento líquido de quase 30 milhões de participantes desde 2019. O Departamento de Análise Econômica declarou que a caça, o tiro e a captura de animais contribuíram com 16,5 bilhões de USD em valor adicionado em dólares correntes durante 2024. Os compradores utilizam cada vez mais as câmeras durante todo o ano para observação de vida selvagem, monitoramento de propriedades e conteúdo sobre a natureza, o que pode aumentar as unidades por participante. A participação entre idosos cresceu 7,4%, e a participação juvenil cresceu 5,6% em 2024, sustentando o interesse em produtos conectados utilizados para observação de vida selvagem.
Aumento dos Requisitos de Segurança Fora da Rede Elétrica para Fazendas e Propriedades Rurais
Os locais rurais frequentemente carecem de energia fixa e banda larga com fio, criando um caso de uso para câmeras conectadas por 4G. Alertas móveis em tempo real e reconhecimento humano baseado em IA tornam esses produtos relevantes para fazendas, áreas de criação de animais e edificações isoladas. O caso de uso de segurança desloca a atenção da qualidade de imagem isoladamente para o tempo de atividade, a precisão dos alertas e o tratamento de dados. Também traz compradores empresariais para o mercado de câmeras de trilha, especialmente onde os sistemas convencionais de CFTV são caros de instalar. Esses usuários podem preferir serviços gerenciados que combinam equipamentos, conectividade e controles de dados. Essa demanda favorece produtos sem brilho porque a operação discreta é frequentemente mais importante do que o detalhamento de imagens noturnas. Também incentiva os fornecedores a oferecer configurações de alerta simples, invólucros duráveis e opções de serviço que reduzam a carga operacional de pequenas equipes rurais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alternativas Genéricas e de Marca Própria de Baixo Custo | -1.5% | Global, mais agudo na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Dependência de Bateria e Cobertura Desigual da Rede Celular | -1.0% | Ásia-Pacífico, com expansão para América do Sul e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Preocupações com Privacidade, Perturbação da Vida Selvagem e Proteção de Dados | -0.7% | América do Norte e União Europeia | Médio prazo (2 a 4 anos) |
| Concentração de Demanda Sazonal e Longos Ciclos de Substituição | -0.5% | América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de Alternativas Genéricas e de Marca Própria de Baixo Custo
As câmeras de baixo custo de fabricantes chineses reduziram o preço de entrada para a observação básica de vida selvagem. Muitos fornecedores OEM vendem hardware similar a marcas próprias, o que intensifica a concorrência de preços nos canais de varejo. Esses modelos podem ser vendidos a preços 40% a 60% abaixo dos produtos de marca, atendendo às necessidades básicas dos usuários. A categoria mais exposta é o dispositivo de médio alcance, onde a transmissão celular básica reduz a diferença em relação a produtos com preços entre 150 USD e 200 USD. Os fornecedores estabelecidos precisam atualizar os recursos premium com mais frequência ou usar planos de assinatura para reter usuários. O nível gratuito de dados celulares da SPYPOINT e os planos de serviço pagos mostram como os fornecedores utilizam software e conectividade para reduzir a dependência das margens de hardware.
Dependência de Bateria e Cobertura Desigual da Rede Celular
A transmissão celular consome mais energia do que a operação de câmeras não conectadas, tornando a duração da bateria uma restrição contínua em campo. A Tactacam posicionou a duplicação da vida útil da bateria como um recurso-chave do lançamento do REVEAL 4.0 em julho de 2026. Os acessórios solares podem reduzir o trabalho de manutenção, mas a cobertura densa de florestas limita seu valor em muitos locais de vida selvagem. O acesso desigual ao 4G LTE nas áreas rurais da Índia, no interior da China e em partes do Sudeste Asiático também restringe as implantações conectadas. Essa é uma limitação significativa porque os programas de biodiversidade estão se expandindo nessas mesmas áreas. Os fabricantes de câmeras, portanto, precisam equilibrar a frequência de transmissão, a qualidade de imagem, o consumo de bateria e a confiabilidade da conexão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Conectividade: O Backup via Satélite Amplia a Oferta Premium
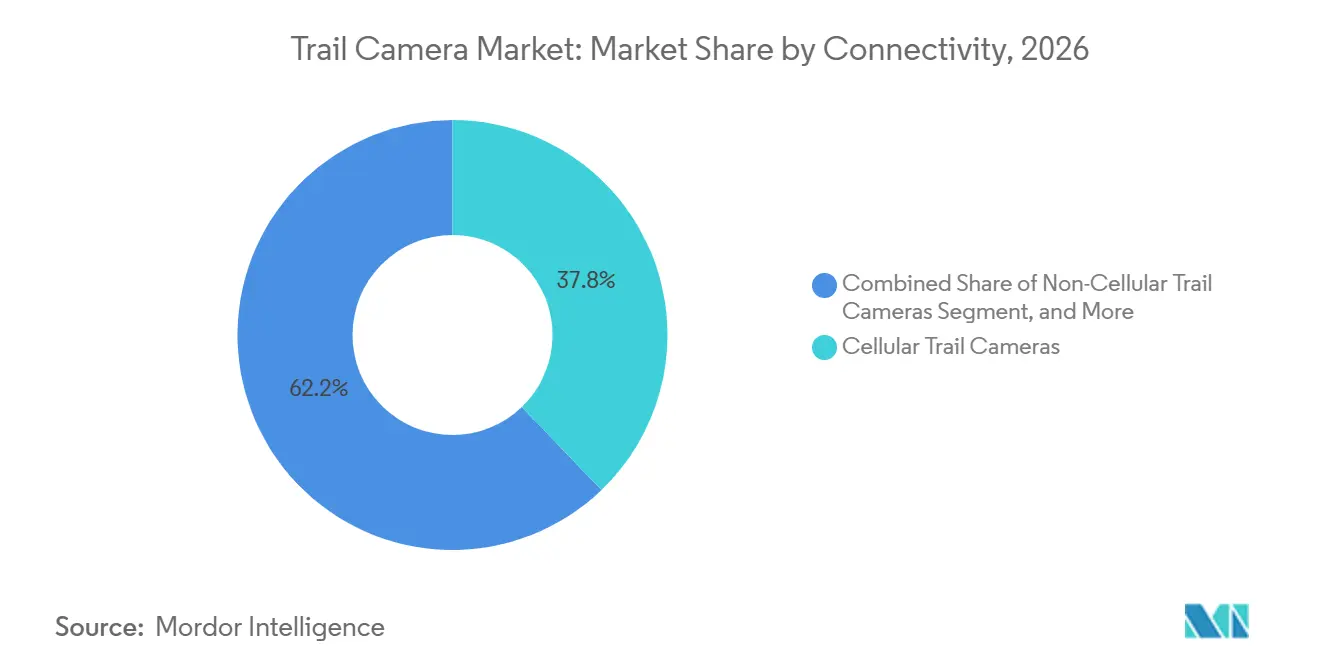
As câmeras celulares detinham 37,82% da participação do mercado de câmeras de trilha por conectividade em 2026, refletindo a demanda contínua por entrega remota de imagens. O formato celular reduz a necessidade de visitas ao local e ajuda os usuários a gerenciar dispositivos dispersos por meio de um único aplicativo. A linha conectada da Tactacam mostra como aplicativos móveis, planos de dados e hardware de câmera agora operam como uma única oferta ao cliente. As câmeras híbridas celulares e via satélite estão projetadas para expandir a um CAGR de 10,20% até 2032. Seu valor reside na manutenção de comunicação limitada quando a cobertura terrestre é intermitente. A FLEX-RANGE da SPYPOINT utiliza LTE de duplo SIM como conexão primária e backup via satélite quando o serviço celular está indisponível.
O backup via satélite oferece aos fornecedores uma forma de atender locais de monitoramento remoto sem tratar a transmissão via satélite como uma conexão primária permanente. Essa abordagem pode controlar o consumo de energia e o uso de dados, ao mesmo tempo em que melhora a confiança nos alertas remotos. Os produtos não celulares permanecem relevantes onde os usuários não necessitam de uploads imediatos ou preferem armazenamento local. Também podem ser adequados para ambientes de pesquisa onde os uploads na nuvem são restringidos por requisitos de governança de dados. As câmeras Wi-Fi se encaixam em reservas gerenciadas e propriedades que já possuem infraestrutura de rede local. Seu menor custo recorrente de conectividade pode ser atraente quando os dispositivos são instalados próximos a um edifício ou hub. O tamanho do mercado de câmeras de trilha para conectividade é cada vez mais moldado pelo custo prático de transmissão de imagens, não apenas pelas especificações físicas da câmera. A frequência de imagens, a distância de transmissão, os tempos de resposta do aplicativo e a disponibilidade de serviço local afetam esse custo operacional. Uma câmera que oferece comunicação básica confiável pode ser mais útil do que uma que fornece a especificação técnica mais alta, mas requer visitas frequentes ou uso de dados oneroso. Isso é particularmente relevante para equipes de conservação e operadores de propriedades que gerenciam locais dispersos com pessoal limitado. Os fornecedores que oferecem opções de conexão flexíveis podem atender tanto usuários recreativos quanto instituições sem impor um único modelo operacional a ambos os grupos. Seus aplicativos também devem facilitar a alteração de configurações quando as condições do local ou a cobertura mudam.


Por Tipo de Produto: Câmeras Padrão Mantêm o Volume enquanto os Modelos Sem Fio Avançam
As câmeras padrão representavam 58,63% da participação do mercado de câmeras de trilha por tipo de produto em 2026. Sua posição se baseia na operação familiar, no menor custo inicial e no amplo uso entre caçadores e observadores recreativos. Esses modelos permanecem o ponto de entrada acessível para compradores que não necessitam de acesso remoto constante. As câmeras sem fio estão projetadas para expandir a um CAGR de 9,90% até 2032. Sua perspectiva mais forte reflete o uso mais amplo de funções celulares em implantações pessoais e profissionais. Os formatos sem fio também suportam serviços que enviam imagens diretamente para um aplicativo, em vez de depender de coleta manual.
As câmeras inteligentes adicionam filtragem automática de imagens e classificação de espécies, o que pode reduzir o tempo necessário para revisar grandes coleções de imagens. O SpeciesNet do Google pode identificar quase 2.500 categorias de mamíferos, aves e répteis, e é utilizado em plataformas que atendem agências de vida selvagem. Essa capacidade eleva as expectativas para equipamentos profissionais utilizados em conservação e pesquisa. As câmeras alimentadas por energia solar também estão ganhando atenção, onde implantações longas tornam as trocas de bateria onerosas. Os fabricantes apresentam cada vez mais a capacidade solar como uma opção premium integrada, em vez de um acessório separado. O mercado de câmeras de trilha está, portanto, se separando em produtos padrão básicos, produtos sem fio conectados e ofertas inteligentes ou solares de maior funcionalidade. O design do produto deve refletir as necessidades de caçadores, proprietários de imóveis e pesquisadores sem tornar os equipamentos de nível básico desnecessariamente complexos. Isso sustenta uma gama de produtos mais ampla, em vez de uma substituição completa das câmeras padrão. As unidades padrão podem permanecer adequadas para observação periódica de vida selvagem, enquanto os produtos sem fio são mais úteis quando uma ação oportuna é necessária. As funções inteligentes têm maior valor onde as equipes precisam processar grandes volumes de imagens, e a capacidade solar é mais relevante para instalações que permanecem ativas por longos períodos. Essas diferenças significam que os fornecedores precisam de um posicionamento claro de produto, em vez de depender de um único conjunto de recursos em toda a gama.
Por Tamanho de Pixel: A Resolução de Médio Alcance Mantém a Maior Posição
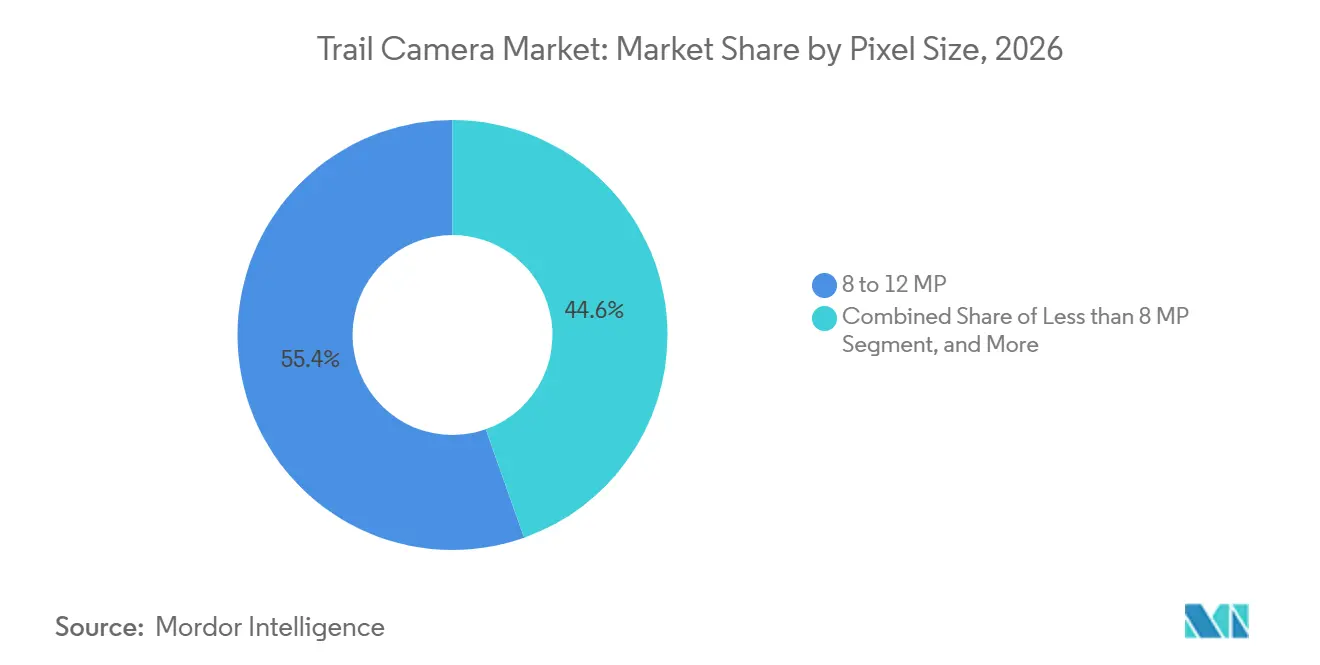
A categoria de 8 a 12 MP detinha 55,41% da participação do tamanho do mercado de câmeras de trilha por nível de pixel em 2026. Essa faixa oferece clareza suficiente para muitos usos de monitoramento de vida selvagem e propriedades sem criar custos excessivos de transmissão de dados. Também se alinha com os limites práticos dos dispositivos celulares alimentados por bateria. As câmeras com menos de 8 MP estão projetadas para expandir a um CAGR de 9,80% até 2032. Imagens de menor resolução usam menos dados por transmissão e podem prolongar o tempo de operação entre as trocas de bateria. Esses benefícios são importantes quando as câmeras enviam imagens frequentes de locais remotos.
Um estudo de 2025 da Scientific Reports descobriu que uma estrutura de aprendizado profundo em dois estágios alcançou um F1-Score de 96,2% para detecção de vida selvagem a partir de imagens de armadilhas fotográficas. A descoberta apoia o uso de imagens de menor resolução onde a detecção assistida por IA, em vez da documentação detalhada, é o objetivo principal. Os produtos de maior resolução ainda atendem usos profissionais que requerem vídeo detalhado ou captura de evidências. O segmento de alto desempenho permanece associado à documentação de nível de pesquisa e a compradores premium que priorizam a qualidade de imagem. As decisões sobre pixels também influenciam o custo dos planos de dados celulares, os requisitos de armazenamento e o consumo de energia. Os fabricantes devem, portanto, adequar a resolução do sensor à frequência e ao propósito pretendidos da transmissão de imagens. O mercado de câmeras de trilha se beneficia dessa combinação porque os compradores podem selecionar dispositivos funcionais de menor custo ou equipamentos avançados de documentação. A resolução por si só não define mais o valor do produto quando o software conectado pode extrair informações úteis de imagens mais simples. Para alguns usuários, uma imagem menos detalhada que chega rapidamente e aciona um alerta útil tem maior valor prático do que um arquivo grande revisado dias depois. Os compradores também consideram as necessidades de armazenamento e a confiabilidade da transferência de imagens ao decidir qual nível de resolução usar. O padrão de demanda resultante permite que os sensores de médio alcance permaneçam relevantes mesmo com o desenvolvimento de opções de menor custo e premium.
Por Tipo de Flash: Brilho Reduzido Lidera enquanto Sem Brilho Ganha Demanda de Segurança
As câmeras de brilho reduzido detinham 44,78% da participação do mercado de câmeras de trilha por tipo de flash em 2026. Elas equilibram imagens noturnas utilizáveis com visibilidade limitada nas distâncias comuns de trilhas de caça. Isso as torna adequadas para muitos ambientes de caça e observação de vida selvagem. As câmeras sem brilho estão projetadas para expandir a um CAGR de 9,70% até 2032. Seu apelo é mais forte em segurança e vigilância de propriedades, onde um flash visível pode revelar a localização de uma câmera. A mudança também reflete o interesse institucional em reduzir perturbações durante o monitoramento de vida selvagem.
As séries REVEAL Ultra e REVEAL 4.0 da Tactacam oferecem configurações selecionáveis de brilho reduzido e sem brilho por meio de controles do aplicativo. Esse recurso permite que uma única plataforma de hardware atenda tanto usuários de caça quanto de segurança. Os produtos de flash branco enfrentam limitações na caça porque a luz visível pode alertar os animais. Eles também são menos atrativos para usos de segurança porque podem revelar a posição da câmera às pessoas. Os programas municipais japoneses introduziram sistemas de detecção de vida selvagem com suporte de IA para monitoramento de ursos, veados e javalis, mostrando como a observação com baixa perturbação está se tornando mais importante. A seleção de flash está, portanto, intimamente ligada ao propósito da implantação, não apenas ao brilho da imagem. Os fornecedores que oferecem modos selecionáveis podem reduzir a necessidade de desenvolver produtos separados para cada uso final. Isso oferece aos usuários mais flexibilidade quando uma propriedade é usada para caça durante uma estação e monitoramento de segurança em outro momento. Também pode simplificar o planejamento de estoque para varejistas e distribuidores. A distinção entre categorias de flash permanecerá importante porque os requisitos operacionais do monitoramento discreto e da fotografia de vida selvagem são diferentes.
Por Aplicação: Monitoramento de Vida Selvagem Lidera enquanto Segurança Expande Mais Rapidamente
O monitoramento e a pesquisa de vida selvagem representavam 59,96% do tamanho do mercado de câmeras de trilha por aplicação em 2026. Agências governamentais, universidades e organizações não governamentais sustentam essa demanda por meio de financiamento de projetos plurianuais. Esses compradores valorizam a operação confiável em campo, dados padronizados e a capacidade de revisar imagens remotamente. A segurança e a vigilância de propriedades estão projetadas para expandir a um CAGR de 9,30% até 2032. Utiliza câmeras conectadas como alternativa ao CFTV convencional em locais sem energia fixa ou internet com fio. Fazendas, residências rurais e instalações isoladas são os principais ambientes para essa aplicação.
A caça e o manejo de fauna ainda fornecem uma base instalada substancial, mas a participação não repetiu o aumento temporário observado durante a pandemia. As informações do Serviço de Pesca e Vida Selvagem dos Estados Unidos para as temporadas de caça de 2025-26 mostram que a participação permaneceu amplamente estável. O monitoramento florestal e ambiental também está ganhando relevância, onde os registros de vida selvagem podem apoiar a verificação de créditos de carbono. O monitoramento agrícola e de fazendas amplia a base de clientes para além do uso recreativo tradicional. A captura de cenas adiciona uma corrente de demanda separada para usuários interessados em fotografia de vida selvagem e conteúdo sobre a natureza. O mercado de câmeras de trilha está se tornando menos dependente dos ciclos de caça à medida que as organizações utilizam câmeras para segurança, pesquisa e gestão de terras. Essa diversificação oferece aos fornecedores espaço para desenvolver software especializado, alertas e planos de serviço em torno do mesmo hardware central. Os usuários de vida selvagem podem priorizar a identificação de espécies e dados de pesquisa, enquanto os usuários de segurança podem precisar de alertas que distinguem pessoas de animais. Os gestores de terras podem valorizar evidências confiáveis de atividade em vez de mídia de alta resolução. Os fornecedores que conseguem adaptar a experiência de software a essas necessidades podem aumentar o valor de uma câmera sem alterar a plataforma de hardware básica.
Análise Geográfica
A América do Norte detinha 28,14% da participação do mercado de câmeras de trilha em 2026. A região se beneficia de uma grande base de recreação ao ar livre, canais de varejo estabelecidos e amplo uso por agências estaduais e federais de vida selvagem. A Associação da Indústria ao Ar Livre reportou 183,2 milhões de participantes em recreação ao ar livre nos Estados Unidos em 2025. O Departamento de Análise Econômica registrou 16,5 bilhões de USD em valor adicionado proveniente de caça, tiro e captura de animais durante 2024. O Canadá acrescenta demanda por meio do manejo de vida selvagem em grandes regiões florestais. A região também é central para a concorrência de assinaturas, à medida que Tactacam, SPYPOINT e Reconyx vinculam as vendas de dispositivos a serviços contínuos.
A Ásia-Pacífico está projetada para expandir a um CAGR de 9,20% até 2032. Programas governamentais de biodiversidade, conflito humano-animal e fabricação competitiva em custos sustentam a demanda em toda a região. Empresas japonesas introduziram sistemas com suporte de IA para detecção municipal de ursos, atendendo a uma necessidade local de segurança pública. A China combina sua posição como importante base de fabricação com uma crescente base de usuários domésticos para dispositivos celulares e híbridos solares. Programas de banda larga rural e agricultura inteligente apoiam o uso de produtos conectados em áreas selecionadas. A Índia utiliza câmeras por meio do Projeto Tigre e de programas estaduais que cobrem paisagens de corredores de tigres. O tamanho do mercado de câmeras de trilha na Ásia-Pacífico é, no entanto, limitado pela cobertura celular rural desigual e pelas limitações de energia.
A Europa possui um ambiente regulatório distinto que afeta o posicionamento de produtos e as práticas de dados. O Reino Unido, a Alemanha, a França e a Itália são os principais locais regionais para pesquisa de vida selvagem, monitoramento florestal e uso de segurança rural. O Tribunal Superior do Reino Unido confirmou em 2025 que o processamento de dados pessoais por meio de observação por câmera poderia estar dentro do escopo da legislação de proteção de dados. Práticas de implantação mais claras são importantes quando as câmeras podem capturar indivíduos identificáveis. A América do Sul e o Oriente Médio e África oferecem oportunidades de longo prazo à medida que os programas de monitoramento e a conectividade se desenvolvem. A rede Red Otus da Colômbia atingiu 446 câmeras em 2025, enquanto os programas anticontrabando na África Subsaariana estão construindo demanda institucional.

Cenário Competitivo
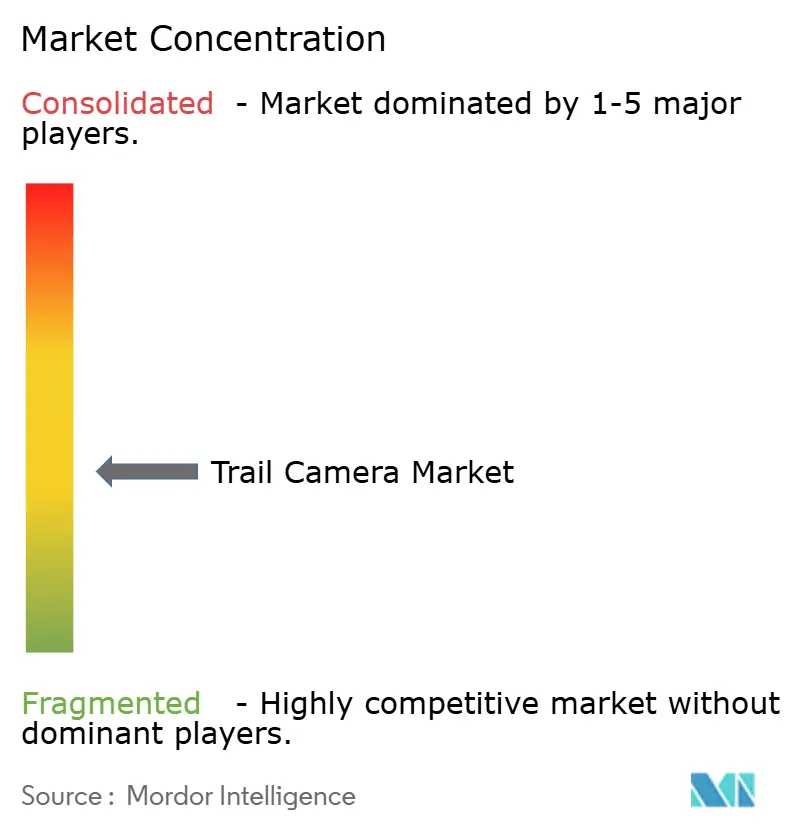
O mercado de câmeras de trilha é moderadamente fragmentado, com especialistas norte-americanos competindo em desempenho, qualidade de aplicativo, profundidade de assinatura e reconhecimento de marca. Tactacam, SPYPOINT e Reconyx são proeminentes em produtos conectados premium, enquanto os fornecedores OEM chineses competem fortemente nos formatos de entrada e padrão. O preço do hardware por si só está se tornando menos decisivo quando um fornecedor pode oferecer conectividade confiável e software útil. O mercado de câmeras de trilha recompensa cada vez mais sistemas de produtos que combinam equipamentos físicos, planos de serviço e gerenciamento simples de imagens. Os planos de assinatura podem melhorar a retenção porque os usuários acumulam configurações de câmera, históricos de imagens e fluxos de trabalho em um único aplicativo. Isso cria uma diferença entre empresas que vendem dispositivos e empresas que gerenciam serviços de monitoramento contínuos. No mercado de câmeras de trilha, essa distinção pode afetar a retenção de clientes tanto quanto as especificações da câmera. Ao mesmo tempo, as ofertas de marca própria permanecem uma fonte material de pressão nos produtos básicos.
A VOSKER adquiriu a Reconeyez em fevereiro de 2026 e garantiu 200 milhões de USD em financiamento de dívida sênior para expandir para a vigilância autônoma empresarial. A plataforma adquirida atende empresas e agências governamentais em mais de 60 países. A SPYPOINT introduziu o backup via satélite por meio da FLEX-RANGE como resposta à cobertura intermitente. A Tactacam adicionou sensores duplos, capacidade 4K, GPS e seleção automática de operadora com sua linha REVEAL 4.0. Esses movimentos mostram que a conectividade remota, a eficiência energética e o processamento de imagens permanecem áreas centrais de desenvolvimento de produtos. Também indicam que os fornecedores estão buscando atender compradores de segurança e institucionais, além de caçadores.
A atividade de patentes está concentrada em eficiência de transmissão celular, identificação de espécies no dispositivo e gestão de energia solar. Essas áreas se alinham com os formatos conectados e assistidos por IA que devem expandir mais rapidamente do que os tipos básicos de câmera. Boly Media Communications e Ltl Acorn competem em preço por megapixel e volume de unidades por meio de fornecimento proprietário e de marca própria. A abertura mais clara para novos concorrentes é o monitoramento gerenciado como serviço, onde o hardware vem com alertas processados por IA e relatórios. Esses serviços poderiam ajudar as organizações a gerenciar grandes redes de câmeras sem revisar cada imagem manualmente. A adoção dependerá de se o preço do serviço se tornar acessível para usuários menores.
Líderes do Setor de Câmeras de Trilha
-
Vista Outdoor Operations LLC
-
GSM Outdoors, LLC
-
Spartan Camera, Inc.
-
Reconyx, Inc.
-
PRADCO Outdoor Brands, LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Tactacam lançou a série de câmeras de trilha celulares REVEAL 4.0, REVEAL Pro 4.0, REVEAL X 4.0 e REVEAL Pro 4.0 Solar, juntamente com cinco acessórios, incluindo o sistema de energia recarregável FlexPack. A série 4.0 introduziu sensores de imagem duplos, captura simultânea de foto e vídeo, seleção automática da operadora mais forte e vida útil de bateria declarada como o dobro da geração anterior. A empresa reportou mais de 2 milhões de câmeras REVEAL em operação global ativa.
- Junho de 2026: A SPYPOINT lançou globalmente a câmera de trilha celular FLEX-M2 com seleção automática de operadora de duplo SIM, fotos de 32 MP e vídeo em 1080p. Também foi oferecida em um pacote solar e posicionada como ponto de entrada no ecossistema de assinatura celular da SPYPOINT.
- Junho de 2026: A SOREST iniciou o envio comercial do MIRAI-X KUMA, um sistema de detecção de ursos por vídeo com IA treinado em imagens japonesas de ursos negros asiáticos e ursos pardos. O sistema foi projetado para uso municipal em comunidades rurais que enfrentam conflitos humano-animal.
- Abril de 2026: A Australian Wildlife Conservancy implantou 10 SmartCams no santuário Curramore. A implantação combinou upload de imagens por 4G com o modelo de IA AWC135 para classificação de espécies em tempo real e alertas à equipe em minutos após a detecção.


Escopo do Relatório do Mercado Global de Câmeras de Trilha
O Mercado de Câmeras de Trilha refere-se ao mercado de câmeras remotas especializadas projetadas para capturar fotografias e vídeos de vida selvagem, animais e atividades ao ar livre, tipicamente utilizando sensores de movimento, iluminação infravermelha ou de brilho reduzido, e capacidades automáticas de gravação de imagens ou vídeos. O mercado inclui câmeras de trilha padrão, câmeras de trilha celulares, câmeras de trilha não celulares, câmeras de trilha habilitadas para Wi-Fi e câmeras de trilha híbridas celulares e via satélite, juntamente com hardware associado, tecnologias de conectividade, software e serviços. Essas câmeras são utilizadas para monitoramento de vida selvagem, caça e reconhecimento, pesquisa ecológica, gestão florestal, vigilância de propriedades e segurança ao ar livre. As câmeras de trilha transmitem ou armazenam imagens e vídeos capturados por meio de redes celulares, Wi-Fi, conectividade via satélite ou armazenamento local, dependendo de sua configuração, permitindo que os usuários monitorem locais remotos com intervenção humana mínima.
O Relatório do Mercado de Câmeras de Trilha é Segmentado por Conectividade (Câmeras de Trilha Celulares, Câmeras de Trilha Não Celulares, Câmeras de Trilha Híbridas Celulares e via Satélite, Câmeras de Trilha Habilitadas para Wi-Fi), Tipo de Produto (Câmeras de Trilha Padrão, Câmeras de Trilha Sem Fio, Câmeras de Trilha Inteligentes, Câmeras de Trilha Alimentadas por Energia Solar), Tamanho de Pixel (Menos de 8 MP, 8 MP a 12 MP, 12 MP a 16 MP, Acima de 16 MP), Tipo de Flash (Flash Branco, Brilho Reduzido, Sem Brilho), Aplicação (Monitoramento e Pesquisa de Vida Selvagem, Caça e Manejo de Fauna, Segurança e Vigilância de Propriedades, Monitoramento Florestal e Ambiental, Monitoramento Agrícola e de Fazendas, Captura de Cenas e Criação de Conteúdo sobre a Natureza) e Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Câmeras de Trilha Celulares |
| Câmeras de Trilha Não Celulares |
| Câmeras de Trilha Híbridas Celulares e via Satélite |
| Câmeras de Trilha Habilitadas para Wi-Fi |
| Câmeras de Trilha Padrão |
| Câmeras de Trilha Sem Fio |
| Câmeras de Trilha Inteligentes |
| Câmeras de Trilha Alimentadas por Energia Solar |
| Menos de 8 MP |
| 8 MP a 12 MP |
| 12 MP a 16 MP |
| Acima de 16 MP |
| Flash Branco |
| Brilho Reduzido |
| Sem Brilho |
| Monitoramento e Pesquisa de Vida Selvagem |
| Caça e Manejo de Fauna |
| Segurança e Vigilância de Propriedades |
| Monitoramento Florestal e Ambiental |
| Monitoramento Agrícola e de Fazendas |
| Captura de Cenas e Criação de Conteúdo sobre a Natureza |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Sul | |
| Oriente Médio e África |
| Por Conectividade | Câmeras de Trilha Celulares | |
| Câmeras de Trilha Não Celulares | ||
| Câmeras de Trilha Híbridas Celulares e via Satélite | ||
| Câmeras de Trilha Habilitadas para Wi-Fi | ||
| Por Tipo de Produto | Câmeras de Trilha Padrão | |
| Câmeras de Trilha Sem Fio | ||
| Câmeras de Trilha Inteligentes | ||
| Câmeras de Trilha Alimentadas por Energia Solar | ||
| Por Tamanho de Pixel | Menos de 8 MP | |
| 8 MP a 12 MP | ||
| 12 MP a 16 MP | ||
| Acima de 16 MP | ||
| Por Tipo de Flash | Flash Branco | |
| Brilho Reduzido | ||
| Sem Brilho | ||
| Por Aplicação | Monitoramento e Pesquisa de Vida Selvagem | |
| Caça e Manejo de Fauna | ||
| Segurança e Vigilância de Propriedades | ||
| Monitoramento Florestal e Ambiental | ||
| Monitoramento Agrícola e de Fazendas | ||
| Captura de Cenas e Criação de Conteúdo sobre a Natureza | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | ||
| Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de câmeras de trilha?
O mercado de câmeras de trilha foi avaliado em 146,64 milhões de USD em 2026 e estima-se que alcance 232,63 milhões de USD até 2032 a um CAGR de 8,10%. Sua expansão reflete o uso mais amplo em monitoramento ambiental e segurança fora da rede elétrica, além de seu papel estabelecido em caça e observação de vida selvagem. O hardware conectado também pode suportar receita recorrente de serviços por meio de planos de dados celulares e aplicativos relacionados.
Qual tipo de conectividade lidera as vendas de câmeras de trilha?
As câmeras celulares lideraram a conectividade com uma participação de 37,82% em 2026, sustentadas pela demanda por entrega remota de imagens. O formato ajuda os usuários a gerenciar dispositivos dispersos sem coletar cartões SD, e suporta serviços recorrentes de planos de dados. A durabilidade da bateria e a cobertura disponível permanecem considerações operacionais importantes para os compradores. Os produtos híbridos celulares e via satélite estão projetados para expandir mais rapidamente, a um CAGR de 10,20% até 2032.
Qual tipo de produto está projetado para expandir mais rapidamente?
As câmeras sem fio estão projetadas para expandir a um CAGR de 9,90% até 2032, à medida que mais usuários buscam acesso móvel imediato às imagens. As câmeras padrão ainda representavam 58,63% da participação em 2026, o que mostra que os produtos de menor custo permanecem importantes para compradores que não necessitam de conexão constante. Isso mantém a categoria relevante para usuários recreativos e locais com serviço móvel limitado.
Qual aplicação representa a maior demanda por câmeras de trilha?
O monitoramento e a pesquisa de vida selvagem detinham 59,96% da participação em 2026, sustentados por programas governamentais e de conservação. Esses usuários valorizam dispositivos duráveis, acesso remoto a imagens e operação consistente em campo. A segurança e a vigilância de propriedades estão projetadas para expandir mais rapidamente, a um CAGR de 9,30% até 2032. As propriedades rurais sem energia fixa ou banda larga com fio são um caso de uso fundamental.
Por que as câmeras sem brilho estão se tornando mais importantes?
As câmeras sem brilho devem expandir a um CAGR de 9,70% até 2032 porque os usuários de segurança valorizam a operação discreta. Os modelos de brilho reduzido permaneceram o maior formato de flash com 44,78% de participação em 2026, pois equilibram visibilidade limitada com imagens noturnas úteis para observação de vida selvagem. As configurações de flash selecionáveis podem ajudar os fornecedores a atender às necessidades de caça e segurança com uma única plataforma de câmera.
Qual região deve expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 9,20% até 2032, sustentada por programas de biodiversidade e fabricação local. O mercado de câmeras de trilha da região também é moldado pelo conflito humano-animal e pelos programas municipais de detecção, embora a cobertura rural desigual possa limitar a implantação celular. A América do Norte permaneceu a maior região com uma participação de 28,14% em 2026. Sua forte rede de varejo e base de recreação ao ar livre continuam a sustentar a demanda estabelecida.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
