
Tamanho e Participação do Mercado de Programas de Fidelidade no Turismo
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 8.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.43 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Programas de Fidelidade no Turismo por Mordor Intelligence
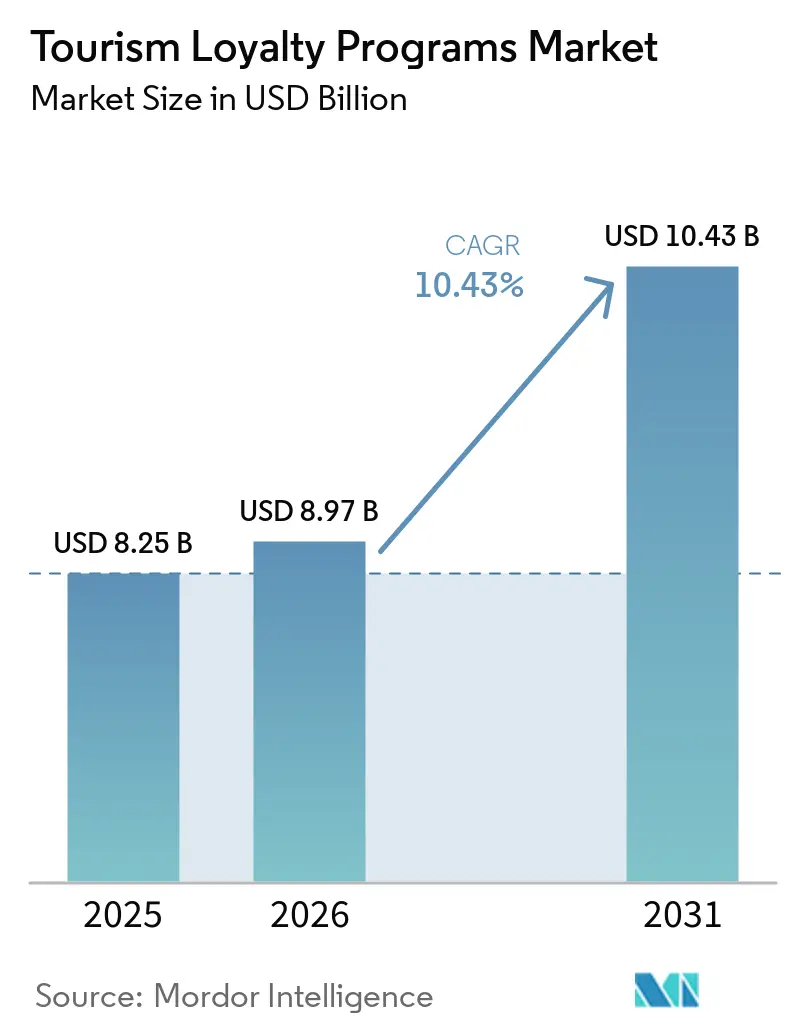
Espera-se que o tamanho do Mercado de Programas de Fidelidade no Turismo cresça de 8,25 bilhões de USD em 2025 para 8,97 bilhões de USD em 2026 e está previsto para atingir 10,43 bilhões de USD até 2031, a um CAGR de 10,43% no período de 2026 a 2031.
Os operadores de viagens estão recorrendo cada vez mais aos programas de fidelidade, não apenas para reservas recorrentes, mas também para gerar receita direta por meio de royalties de cartões de crédito com marca compartilhada, taxas de assinatura e vendas ancilares vinculadas às atividades dos membros. Destacando essa mudança, a Marriott International, após renegociar os termos com o JPMorgan Chase e a American Express, previu que as taxas de royalties de cartões de crédito com marca compartilhada saltariam para 966 milhões de USD em 2026, ante 716 milhões de USD em 2025. Isso ressalta uma tendência em que a economia dos programas de fidelidade no turismo está se inclinando mais para métricas financeiras do que exclusivamente para a ocupação de quartos. Os operadores estão evoluindo suas estratégias, empregando personalização, formando parcerias em coalizão e adotando associações no estilo de assinatura para manter os membros engajados. No entanto, ao buscar expansão em diferentes mercados, eles enfrentam desafios: elevadas obrigações de resgate pendentes e rigorosos requisitos de consentimento estão inflacionando os custos de execução. Além disso, com as ferramentas digitais de comparação influenciando agora as decisões de reserva ao avaliar o valor das recompensas, há uma pressão para que os programas de fidelidade adotem designs mais simples e transparentes. Essa mudança apresenta uma oportunidade para os operadores integrarem de forma harmoniosa o valor imediato para o membro, a utilização aprimorada de dados e ecossistemas de parceiros abrangentes, garantindo ao mesmo tempo que o programa permaneça fácil de usar.[1]
Principais Conclusões do Relatório
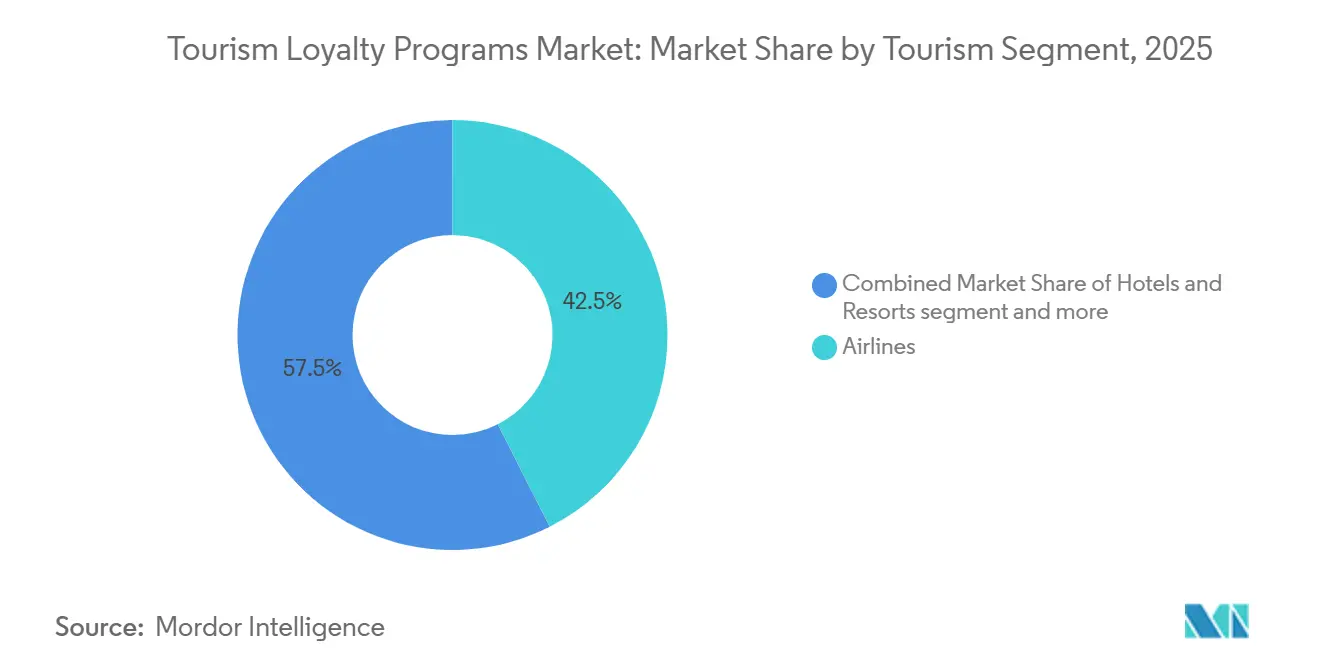
- Por segmento de turismo, as Companhias Aéreas detinham 42,53% da participação do mercado de programas de fidelidade no turismo em 2025, enquanto as Agências de Viagens Online devem registrar o crescimento mais rápido, com um CAGR de 11,94% até 2031.
- Por usuário final, os Membros Individuais representavam 82,81% do mercado de programas de fidelidade no turismo em 2025, enquanto os Viajantes Corporativos e de Negócios devem expandir-se a um CAGR de 10,67% até 2031.
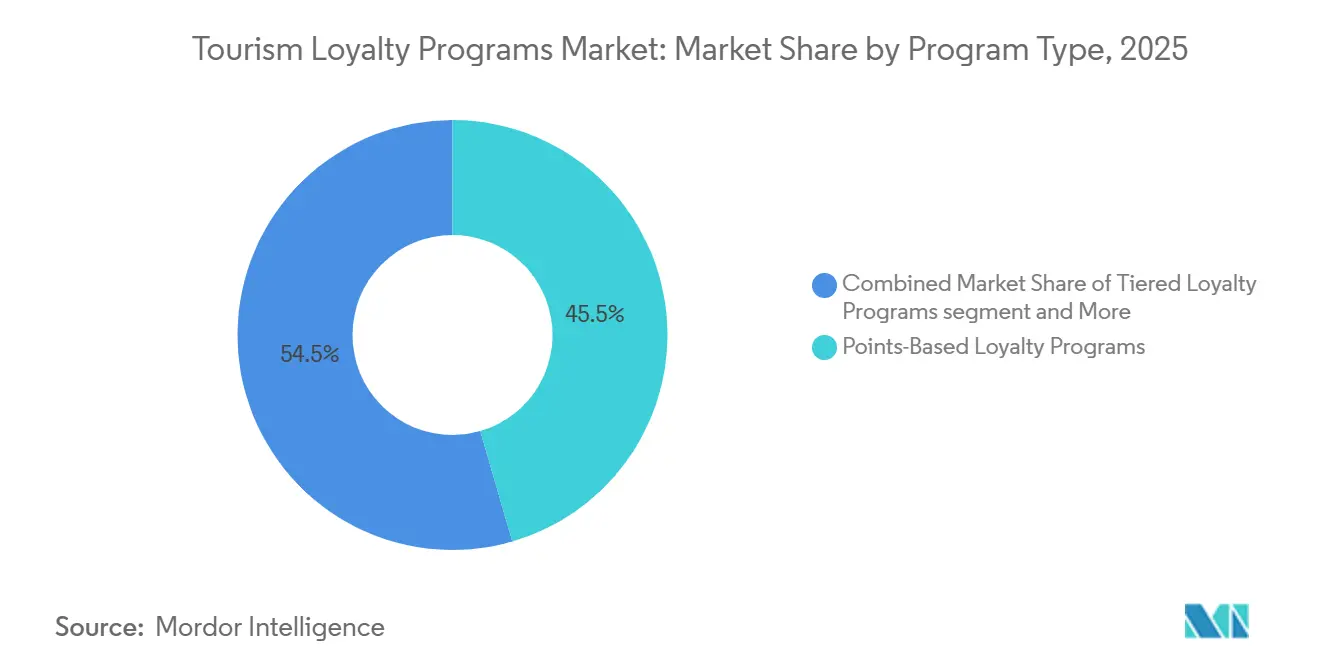
- Por tipo de programa, os Programas de Fidelidade Baseados em Pontos representavam 45,52% do mercado de programas de fidelidade no turismo em 2025, enquanto os Programas de Fidelidade Baseados em Assinatura devem crescer mais rapidamente, com um CAGR de 10,95% até 2031.
- Por geografia, a América do Norte capturou 38,41% do mercado de programas de fidelidade no turismo em 2025, enquanto a Ásia-Pacífico deve avançar a um CAGR de 11,65% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Programas de Fidelidade no Turismo
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Recompensas de Viagem Personalizadas | +2.4% | Global | Médio prazo (2 a 4 anos) |
| Expansão de Parcerias de Viagem entre Marcas | +1.7% | América do Norte e Ásia-Pacífico como núcleo, com expansão para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Maior Engajamento por Dispositivos Móveis e Aplicativos | +1.5% | Ásia-Pacífico como núcleo, com expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Maior Uso de Dados Primários de Viajantes | +1.2% | América do Norte e União Europeia | Médio prazo (2 a 4 anos) |
| Crescimento em Associações de Fidelidade no Estilo de Assinatura | +1.6% | Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Monetização da Fidelidade de Companhias Aéreas e Hotéis por meio de Vendas Ancilares | +1.5% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Recompensas de Viagem Personalizadas
A personalização tornou-se uma necessidade operacional central no mercado de programas de fidelidade no turismo, pois os viajantes agora esperam recompensas que correspondam à forma e ao motivo pelo qual viajam. O Relatório de Tendências de Fidelidade 2026 do Marriott Bonvoy, baseado em uma pesquisa com 1.731 viajantes em 8 mercados da Ásia-Pacífico, constatou que gastronomia e restaurantes, natureza e turismo, e compras foram fortes motivadores que moldaram o engajamento com recompensas, indicando que o design de resgate precisa refletir a intenção de viagem, e não apenas o acúmulo de pontos. Isso importa porque os viajantes estão comparando programas com base na relevância percebida, e não simplesmente em quantos pontos podem acumular ao longo do tempo. O mercado de programas de fidelidade no turismo está, portanto, avançando em direção a modelos de acúmulo e resgate mais granulares, que reconhecem gastos em gastronomia, varejo, lazer e cotidiano ao lado das transações de viagem principais. Programas que não conseguem mapear benefícios ao comportamento real de viagem estão mais expostos ao desengajamento, especialmente quando as ferramentas digitais tornam as comparações de valor mais fáceis no momento da reserva. Em termos práticos, a personalização está se tornando parte da economia do programa porque apoia a retenção, o uso mais amplo de parceiros e uma interação mais frequente dos membros em todas as categorias.
Expansão de Parcerias de Viagem entre Marcas
A atividade de parcerias entre marcas está ampliando o escopo do mercado de programas de fidelidade no turismo ao estender o valor além de uma única companhia aérea, rede hoteleira ou plataforma de reservas. Singapore Airlines e ANA aprofundaram sua cooperação em 2025 por meio de voos com compartilhamento de receita entre Singapura e o Japão e de ganhos recíprocos mais amplos em classes de reserva adicionais, o que ilustra como os operadores estão vinculando o valor da fidelidade mais estreitamente à estratégia de rede. Quando as parcerias se expandem, os membros encontram mais lugares para acumular e resgatar, e os operadores observam um engajamento diário mais forte. Isso é particularmente importante no mercado de programas de fidelidade no turismo porque muitos viajantes dividem seus gastos entre várias marcas e categorias durante a mesma viagem. Ecossistemas de parceiros mais amplos também ajudam os programas a permanecerem relevantes entre as viagens, pois parceiros de gastronomia, varejo e pagamento criam pontos de contato de transação adicionais. Com o tempo, arquiteturas no estilo de coalizão podem melhorar os custos de troca para os membros, pois o programa passa a estar vinculado a uma parcela maior do comportamento de gastos do viajante.[2]
Maior Engajamento por Dispositivos Móveis e Aplicativos
O engajamento móvel está impulsionando o crescimento de curto prazo no mercado de programas de fidelidade no turismo, pois os smartphones estão se tornando a interface principal para descoberta, reserva, check-in e resgate. Essa mudança é especialmente visível na Ásia-Pacífico, onde o material fornecido pelo usuário já vincula o crescimento regional à alta penetração de smartphones e à forte participação em programas de fidelidade. A Accor relatou que seu aplicativo ALL registrou um aumento de 45% no volume de negócios em relação ao ano anterior em 2024, indicando que a atividade dos membros está migrando cada vez mais para ambientes baseados em aplicativos. O engajamento com foco em dispositivos móveis aumenta o valor comercial do mercado de programas de fidelidade no turismo ao permitir que os operadores apresentem ofertas direcionadas, upgrades em tempo real e recompensas de parceiros em momentos de alta intenção de compra. Também encurta a distância entre o acúmulo e o resgate, o que torna o programa mais útil para o viajante. À medida que mais atividades de fidelidade migram para aplicativos, os programas com maior usabilidade móvel tendem a apresentar melhor engajamento recorrente e desempenho mais forte de venda cruzada.
Maior Uso de Dados Primários de Viajantes
Os dados primários estão se tornando mais importantes no mercado de programas de fidelidade no turismo porque os operadores precisam de uma visão direta do comportamento do viajante em reservas, estadias, voos e atividades ancilares. Essa necessidade se torna mais forte quando as parcerias de fidelidade se expandem, pois ecossistemas mais amplos criam mais pontos de contato com os membros que podem ser usados para refinar ofertas e melhorar o direcionamento de resgates. A estrutura One Key do Expedia Group vincula a atividade do Expedia, Hotels.com e Vrbo em uma única moeda de fidelidade, refletindo uma tendência em direção a dados de membros mais unificados e uma visão mais ampla do comportamento entre marcas. Em paralelo, o engajamento de membros liderado por aplicativos em grandes redes hoteleiras está oferecendo aos operadores uma base melhor para compreender o comportamento recorrente, os canais preferidos e os padrões de compra por categoria. O mercado de programas de fidelidade no turismo recompensa cada vez mais os operadores que conseguem converter esses sinais primários em ofertas mais claras e benefícios mais relevantes. Ao mesmo tempo, o benefício só se materializa quando os sistemas de dados estão bem integrados, pois sistemas fragmentados enfraquecem a qualidade e a velocidade da personalização.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fadiga de Fidelidade entre Viajantes Frequentes | -1.5% | Global | Médio prazo (2 a 4 anos) |
| Alta Responsabilidade de Resgate do Programa | -1.2% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Complexidade de Privacidade de Dados e Consentimento | -0.9% | União Europeia como núcleo, com expansão para a América do Norte | Médio prazo (2 a 4 anos) |
| Fraca Diferenciação entre Programas Concorrentes | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fadiga de Fidelidade entre Viajantes Frequentes
A fadiga de fidelidade está se tornando mais visível no mercado de programas de fidelidade no turismo à medida que os membros aderem a mais programas, mas se sentem menos vinculados a qualquer um deles. O material fornecido pelo usuário mostra que os viajantes desejam cada vez mais utilidade no cotidiano, acesso mais amplo a parceiros e valor mais claro, em vez de uma estrutura de recompensas restrita apenas a viagens. Ao mesmo tempo, vários grandes grupos hoteleiros revisaram suas mecânicas de recompensa em 2026, indicando que os operadores estão tentando proteger a economia enquanto os membros se tornam mais sensíveis às mudanças nos programas. Isso cria tensão porque o programa ainda pode atrair novos cadastros mesmo perdendo relevância emocional. No mercado de programas de fidelidade no turismo, a fadiga se torna uma restrição ao crescimento quando o número de inscrições aumenta, mas o engajamento ativo enfraquece. Os operadores que não conseguem tornar o programa mais relevante entre as viagens correm maior risco de rotatividade, menor satisfação com o resgate e redução da participação na carteira de gastos.
Alta Responsabilidade de Resgate do Programa
Os grandes saldos de pontos pendentes continuam sendo uma restrição estrutural no mercado de programas de fidelidade no turismo, pois as recompensas prometidas hoje ainda precisam ser atendidas posteriormente por meio de assentos, quartos, upgrades ou inventário de parceiros. O problema se agrava quando o acúmulo cresce mais rapidamente do que a capacidade de resgate, o que pode ocorrer quando os ganhos vinculados a cartões, ganhos em coalizão e campanhas de bônus escalam mais rapidamente do que a oferta de prêmios. Essa questão importa no mercado de programas de fidelidade no turismo porque afeta diretamente a visibilidade das margens, o design dos benefícios e o nível de generosidade que os operadores podem oferecer sem adicionar pressão financeira. Também explica por que os formatos de assinatura estão ganhando atenção, pois permitem o reconhecimento imediato de receita e reduzem a dependência de recompensas diferidas. À medida que os programas amadurecem, a gestão de responsabilidades torna-se tão importante quanto a aquisição de membros, pois um saldo de pontos excessivo pode limitar a flexibilidade de precificação e criar pressão para desvalorização. Programas com controle de inventário mais fraco ou comportamento de resgate menos previsível tendem a sentir essa restrição de forma mais acentuada ao longo do tempo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Segmento de Turismo: Companhias aéreas ancoram a receita enquanto as Agências de Viagens Online aceleram
As Companhias Aéreas representaram 42,53% do mercado de programas de fidelidade no turismo em 2025, mantendo sua posição de liderança porque os programas de fidelidade de companhias aéreas se beneficiam de sistemas de milhas bem estabelecidos, estruturas de aliança e fortes modelos de parceria bancária. O setor de programas de fidelidade no turismo continua a favorecer as companhias aéreas em termos de receita porque esses programas tiveram mais tempo para construir hábitos entre os membros, ganhos vinculados a cartões e redes de resgate internacionais. Essa liderança também reflete o fato de que os programas de companhias aéreas estão profundamente incorporados ao comportamento de viajantes de alta frequência, especialmente onde as viagens corporativas e premium continuam sendo importantes. No mercado de programas de fidelidade no turismo, os programas de companhias aéreas também estão mais bem posicionados para monetizar comportamentos ancilares além da tarifa base. Isso torna sua posição mais difícil de ser deslocada, mesmo com a ampliação da concorrência em hotéis e plataformas digitais de reservas.
Hotéis e resorts permanecem o segundo maior segmento do mercado de programas de fidelidade no turismo, pois os grandes grupos hoteleiros continuam a expandir a associação global e o engajamento baseado em aplicativos. A Accor declarou que o ALL atingiu 100 milhões de membros globais em 2025, após adicionar 11 milhões de novos membros em 2024, e também relatou um aumento de 45% no volume de negócios do aplicativo em relação ao ano anterior, indicando que a fidelidade hoteleira ainda está ganhando profundidade e escala. As Agências de Viagens Online são o segmento de crescimento mais rápido, com um CAGR de 11,94% até 2031, apoiado pela capacidade de conectar várias marcas sob uma única moeda de recompensa, em vez de depender de um único relacionamento com fornecedor. O programa One Key do Expedia Group unifica o Expedia, Hotels.com e Vrbo, e a empresa relatou um crescimento de 9% nas diárias de quartos no quarto trimestre de 2025, o que apoia a visão de que a fidelidade entre marcas pode melhorar o comportamento de reservas recorrentes no canal de Agências de Viagens Online. Isso deixa as linhas de cruzeiro e operadores de férias como o segmento menos desenvolvido no conjunto de cobertura atual, mesmo que o mercado de programas de fidelidade no turismo se beneficiasse de uma representação mais ampla dessa categoria em benchmarking competitivo.


Por Usuário Final: Membros individuais dominam, viajantes corporativos ganham ritmo
Os Membros Individuais representaram 82,81% do mercado em 2025, refletindo o amplo alcance ao consumidor das plataformas de fidelidade de companhias aéreas, hotéis e Agências de Viagens Online. O Índice de Valor do Viajante 2025 do Expedia Group constatou que 83% dos viajantes classificaram as viagens como sua principal categoria para resgatar pontos de fidelidade, e 82% afirmaram estar abertos a reservar viagens por meio de programas de fidelidade não relacionados a viagens, como cartões de crédito ou parceiros de varejo. Esse padrão mostra por que o mercado de programas de fidelidade no turismo permanece fortemente liderado por indivíduos, pois a participação do consumidor ainda representa a base de volume mais ampla em todas as categorias. A pesquisa de 2026 do Marriott Bonvoy também mostrou forte interesse em estadias em hotéis, gastos em cartões com marca compartilhada, gastronomia e acúmulo baseado em varejo na Ásia-Pacífico, indicando que os indivíduos desejam caminhos cotidianos para o valor de viagem, e não apenas acúmulo baseado em viagens. No mercado de programas de fidelidade no turismo, isso significa que o segmento de consumidores ainda é impulsionado pela amplitude de participação, relevância diária e conveniência.
Os Viajantes Corporativos e de Negócios são o segmento de usuário final de crescimento mais rápido, com um CAGR de 10,67% até 2031, indicando uma demanda mais forte por valor de viagem estruturado em ambientes de viagens gerenciadas. O setor de programas de fidelidade no turismo está vendo mais ênfase em benefícios combinados que apoiam tanto o viajante quanto a conta corporativa, especialmente onde o alcance da rede e o serviço premium são importantes. Singapore Airlines e Air India assinaram um acordo de cooperação comercial em janeiro de 2026 para aprimorar os benefícios para os membros do KrisFlyer e do Maharaja Club, enquanto expandiam a atividade de codeshare entre a Índia e Singapura, demonstrando como a fidelidade pode ser mais estreitamente vinculada aos fluxos de viagens corporativas e internacionais. Esse grupo tende a favorecer programas com cobertura global, mecânicas de reconhecimento sólidas e integração mais fácil aos processos de viagem existentes. Como resultado, o mercado de programas de fidelidade no turismo provavelmente verá a demanda corporativa se concentrar em operadores que possam combinar escala de rede, entrega de benefícios premium e confiabilidade de serviço consistente.[3]
Por Tipo de Programa: Programas baseados em pontos lideram, assinaturas reformulam o engajamento
Os Programas de Fidelidade Baseados em Pontos detinham 45,52% da participação do mercado de programas de fidelidade no turismo em 2025, confirmando que o modelo de pontos continua sendo o mais amplamente aceito nas categorias de viagem. O formato permanece dominante porque é familiar aos viajantes, fácil de explicar e bem adequado ao acúmulo por cartões de crédito com marca compartilhada. No mercado de programas de fidelidade no turismo, as estruturas por níveis também continuam desempenhando um papel importante porque ajudam os operadores a diferenciar entre usuários ocasionais e membros de alto valor, e a recompensar comportamentos mais lucrativos com tratamento baseado em status. Mesmo assim, as estruturas tradicionais estão sob pressão para se tornarem mais claras, mais flexíveis e menos dependentes de resgates aspiracionais distantes. É por isso que o mercado de programas de fidelidade no turismo está avançando em direção a uma combinação de pontos, status e valor de parceiros, em vez de depender de um único modelo de acúmulo e resgate.
Os Programas de Fidelidade Baseados em Assinatura devem crescer na taxa mais rápida, com um CAGR de 10,95% até 2031, porque oferecem valor imediato e visível aos membros. A plataforma Prime da eDreams ODIGEO atingiu 7,7 milhões de membros no primeiro semestre do ano fiscal de 2026. Ela contribuiu com 74% da Margem de Receita em Dinheiro, o que apoia o argumento de que a fidelidade liderada por assinatura pode escalar comercialmente enquanto permanece central para a proposta ao cliente. O mesmo programa relatou renovações mais fortes entre membros que utilizaram benefícios de flexibilidade, indicando que o modelo funciona melhor quando a associação oferece utilidade prática de viagem, e não apenas descontos. No mercado de programas de fidelidade no turismo, isso importa porque as assinaturas reduzem a pressão de recompensas diferidas e facilitam para os viajantes a avaliação do valor no momento da compra. A mudança não substitui completamente os pontos, mas está alterando o equilíbrio de como o engajamento e a receita são gerados em toda a categoria.
Análise Geográfica
A América do Norte detinha 38,41% do mercado de programas de fidelidade no turismo em 2025, tornando-se o maior contribuinte regional. A região permanece central para o mercado de programas de fidelidade no turismo porque possui os ecossistemas de cartões de crédito de companhias aéreas mais desenvolvidos e algumas das infraestruturas de fidelidade hoteleira mais maduras. Os grandes operadores da região continuaram a estreitar o vínculo comercial entre a participação em programas de fidelidade e o valor baseado em cartões ou em membros premium, o que reforça a importância da receita recorrente não relacionada a passagens. A receita projetada de royalties de cartões com marca compartilhada da Marriott de 966 milhões de USD para 2026 sublinha a escala que as parcerias bancárias norte-americanas podem alcançar quando a fidelidade é tratada como um fluxo de renda direto. O Canadá e o México são menores em termos de valor, mas ainda têm importância estratégica porque as estruturas de coalizão, os vínculos com o varejo e as redes de parceiros em expansão ajudam a manter o ecossistema regional amplo. Como resultado, o mercado de programas de fidelidade no turismo na América do Norte continua sendo o referencial em profundidade de monetização e maturidade comercial.
A Europa foi o segundo maior bloco regional em 2025, apoiada por grandes grupos hoteleiros, programas de companhias aéreas estabelecidos e uma mudança mais visível em direção à fidelidade experiencial e liderada por parcerias. A base de membros da Accor atingiu 100 milhões globalmente em 2025, e a atividade do aplicativo da empresa também cresceu fortemente, o que sinaliza que os operadores com sede na Europa permanecem ativos na expansão do engajamento digital e de fidelidade. O Lufthansa Group expandiu o Miles & More para incluir a ITA Airways a partir de 1º de abril de 2026, integrando a rede da ITA a um quadro mais amplo de fidelidade e aliança e fortalecendo o alcance regional da plataforma. O Oriente Médio e a África são menores atualmente, mas o mercado de programas de fidelidade no turismo nessa região está ganhando relevância à medida que os hubs de aviação, os investimentos em turismo e o uso de pagamentos digitais crescem. A América do Sul também permanece importante porque os designs de coalizão vinculados a viagens e atrelados aos gastos cotidianos melhoram a adesão ao programa além do evento de reserva.
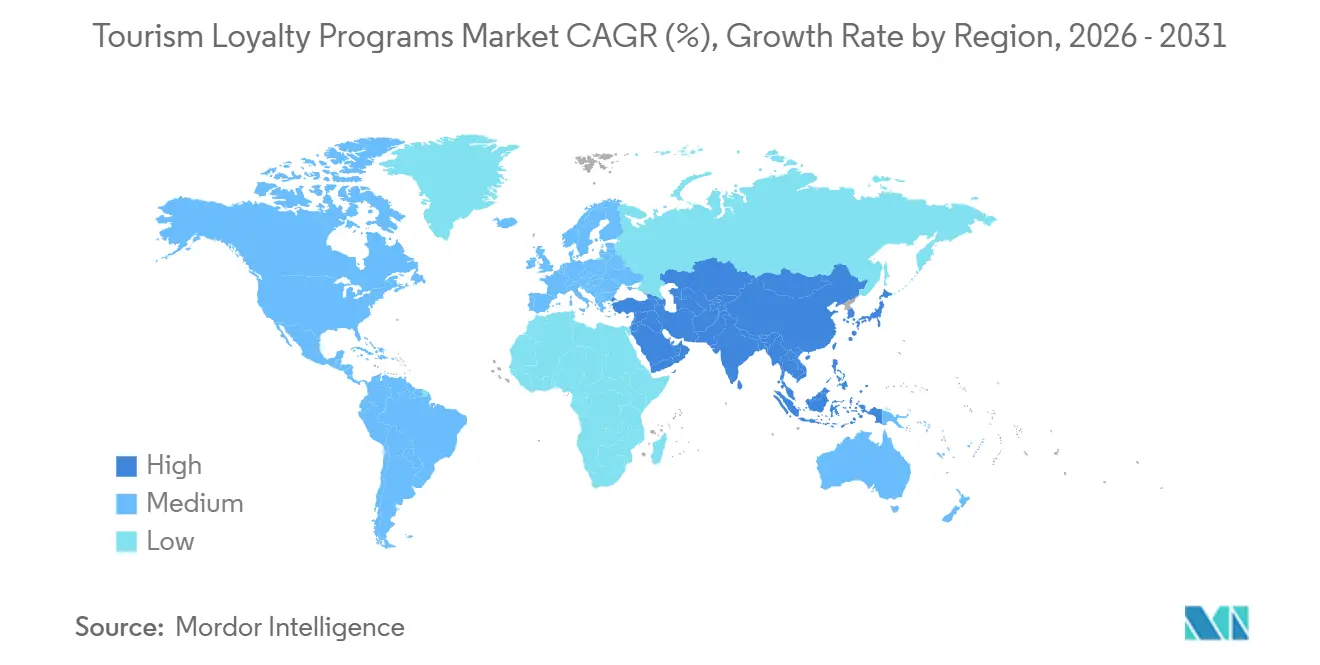
A Ásia-Pacífico é o mercado regional de crescimento mais rápido, com o tamanho do mercado de programas de fidelidade no turismo previsto para expandir a um CAGR de 11,65% até 2031. O crescimento da região é apoiado pelo alto uso de smartphones, forte impulso de viagens internacionais e já elevada participação em programas de fidelidade em vários mercados. O Marriott Bonvoy relatou que 89% dos viajantes pesquisados na Ásia-Pacífico, excluindo a China, estavam inscritos em pelo menos um programa de fidelidade, com os programas de fidelidade hoteleira apresentando o maior engajamento, com 66%. O mesmo panorama regional é consistente com o forte desempenho da Índia e de outros corredores de viagem asiáticos de rápido crescimento no material fornecido pelo usuário, onde a participação liderada por dispositivos móveis e o acúmulo cotidiano já estão bem estabelecidos. O acordo de cooperação de 2026 entre Singapore Airlines e Air India também mostra que a região está avançando em direção a modelos de parceria aérea mais amplos que podem aprofundar o valor para os membros em rotas de viagem de alto tráfego. Para o mercado de programas de fidelidade no turismo, a Ásia-Pacífico é agora a principal região de crescimento porque combina escala, engajamento digital e uma base de membros mais jovem que responde bem ao design de recompensas multicanal.[4]

Cenário Competitivo
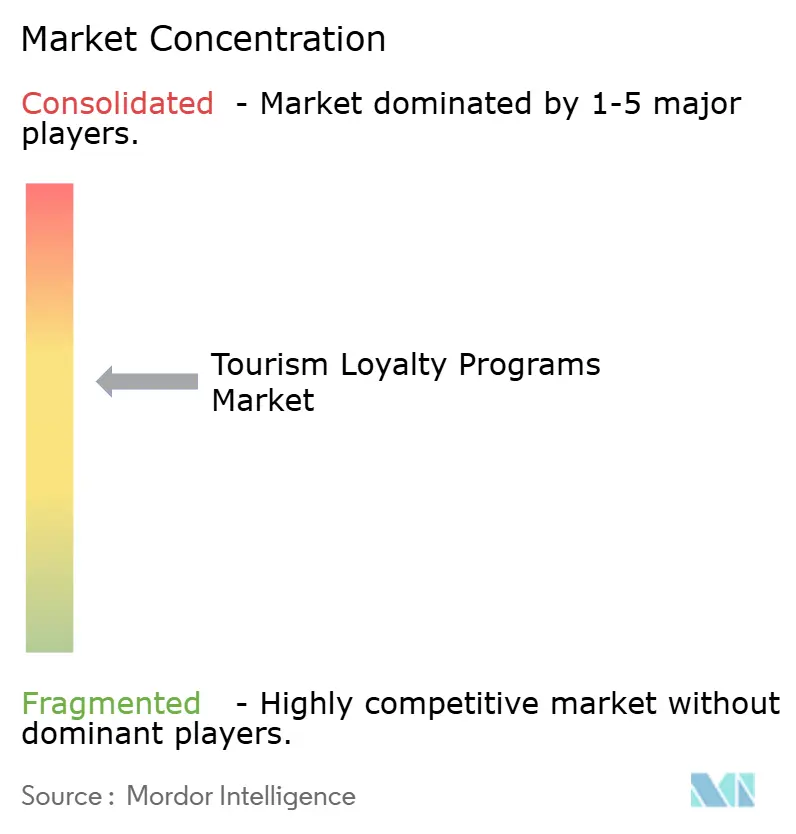
O mercado de programas de fidelidade no turismo apresenta concentração moderada a alta no topo, onde um número limitado de operadores globais de companhias aéreas, hotéis e Agências de Viagens Online controla os ecossistemas de membros mais visíveis. Esses líderes se beneficiam de escala em distribuição, tecnologia de fidelidade, parcerias com cartões e desenvolvimento de redes de parceiros, tornando difícil para operadores menores igualar sua amplitude de valor. Marriott Bonvoy, Hilton Honors, World of Hyatt, IHG One Rewards, Expedia One Key e os principais programas de companhias aéreas permanecem pontos de referência importantes porque moldam como os membros avaliam a qualidade dos benefícios, o reconhecimento de status e a flexibilidade de resgate em todo o mercado de programas de fidelidade no turismo. O foco competitivo claramente se deslocou de simples incentivos de repetição de estadia ou voo para uma captura de receita mais ampla em cartões, assinaturas, vendas ancilares e acúmulo entre categorias. É por isso que o mercado de programas de fidelidade no turismo agora recompensa os operadores que conseguem combinar monetização financeira com simplicidade para o membro, em vez de tratar a fidelidade como uma ferramenta de marketing independente.
Um padrão competitivo importante é o papel cada vez mais profundo da infraestrutura financeira e de dados no design dos programas. O crescimento projetado de royalties com marca compartilhada da Marriott International em 2026 mostra como a economia da fidelidade pode se fortalecer mesmo sem dependência equivalente do crescimento subjacente de quartos. O modelo One Key do Expedia Group mostra outro caminho, onde uma moeda unificada em várias marcas de viagem apoia o uso recorrente dentro de um ambiente de plataforma mais amplo. A integração da ITA Airways ao Miles & More pelo Lufthansa Group em abril de 2026 é mais um exemplo de consolidação competitiva por meio do alinhamento de rede e fidelidade. Esses movimentos mostram que os operadores não estão apenas competindo em benefícios, mas também em quão completamente a fidelidade está incorporada em reservas, parcerias e sistemas de dados de membros.
Outro padrão claro é que os operadores estão expandindo o valor por meio de ecossistemas mais amplos e casos de uso práticos, em vez de apenas prometer resgates futuros. O acordo de cooperação entre Singapore Airlines e Air India em 2026 sinaliza que a fidelidade liderada por parcerias pode apoiar tanto os benefícios dos membros quanto a força da rede em um importante corredor de viagem. O crescimento do Prime da eDreams ODIGEO mostra que a fidelidade liderada por assinatura é agora um formato competitivo significativo, especialmente quando a oferta inclui recursos de flexibilidade que melhoram a renovação. A contínua expansão de membros da Accor e a maior atividade do aplicativo mostram que os grandes grupos hoteleiros globais ainda estão investindo fortemente em engajamento digital e relevância entre marcas. A pressão competitiva no mercado de programas de fidelidade no turismo está, portanto, aumentando porque os operadores líderes estão simultaneamente melhorando a monetização, a amplitude do ecossistema e o engajamento dos membros. Programas regionais menores ainda podem competir em nichos específicos, mas enfrentam um caminho mais difícil se não conseguirem igualar a clareza, o alcance e a utilidade cotidiana oferecidos pelas plataformas maiores.
Líderes do Setor de Programas de Fidelidade no Turismo
-
Marriott International, Inc.
-
Hilton Worldwide Holdings Inc.
-
Delta Air Lines, Inc.
-
American Airlines Group Inc.
-
InterContinental Hotels Group PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A aliança de companhias aéreas oneworld e a Indian Hotels Company (IHCL) estabeleceram uma parceria conectando seus respectivos programas de fidelidade. Este acordo permite a correspondência recíproca de status de nível entre os passageiros frequentes da oneworld e os membros do Taj InnerCircle - NeuPass. A integração também oferece aos membros descontos padrão em quartos e serviços hoteleiros em 630 propriedades da IHCL.
- Abril de 2026: A ITA Airways ingressou formalmente no programa de fidelidade Miles & More do Lufthansa Group e na Star Alliance em 1º de abril de 2026. Todos os 39 milhões de membros do Miles & More podem acumular e resgatar milhas na rede italiana da ITA; os membros existentes do ITA Volare receberam ofertas de correspondência de status para migrar para o Miles & More.
- Janeiro de 2026: Air India e Singapore Airlines assinaram um acordo de cooperação comercial em 16 de janeiro de 2026, visando aprimorar os benefícios de fidelidade para os membros do Maharaja Club e do KrisFlyer, bem como expandir os voos em codeshare entre a Índia e Singapura, sujeito a aprovações regulatórias.
- Setembro de 2025: Singapore Airlines e ANA lançaram voos em joint venture com compartilhamento de receita entre Singapura e o Japão, com acúmulo recíproco expandido do KrisFlyer e do ANA Mileage Club em uma gama mais ampla de classes de reserva.


Escopo do Relatório Global do Mercado de Programas de Fidelidade no Turismo
| Companhias Aéreas |
| Hotéis e Resorts |
| Agências de Viagens Online |
| Linhas de Cruzeiro e Operadores de Férias |
| Membros Individuais |
| Viajantes Corporativos e de Negócios |
| Programas de Fidelidade Baseados em Pontos |
| Programas de Fidelidade por Níveis |
| Programas de Fidelidade Baseados em Assinatura |
| Programas de Fidelidade em Coalizão e Parceria |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Programa | Companhias Aéreas | |
| Hotéis e Resorts | ||
| Agências de Viagens Online | ||
| Linhas de Cruzeiro e Operadores de Férias | ||
| Por Usuário Final | Membros Individuais | |
| Viajantes Corporativos e de Negócios | ||
| Programas de Fidelidade Baseados em Pontos | ||
| Programas de Fidelidade por Níveis | ||
| Programas de Fidelidade Baseados em Assinatura | ||
| Programas de Fidelidade em Coalizão e Parceria | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é a perspectiva de crescimento para os programas de fidelidade no turismo de 2026 a 2031?
O Mercado de Programas de Fidelidade no Turismo deve crescer de 8,97 bilhões de USD em 2026 para 14,73 bilhões de USD até 2031, a um CAGR de 10,43%.
Qual segmento de turismo lidera a receita global de fidelidade atualmente?
As Companhias Aéreas lideraram com 42,53% do valor total em 2025, apoiadas por sistemas de milhas estabelecidos, alcance de aliança e monetização vinculada a bancos.
Qual segmento está crescendo mais rapidamente neste espaço?
As Agências de Viagens Online devem crescer mais rapidamente, com um CAGR de 11,94% até 2031, porque conseguem unificar recompensas em várias marcas de viagem.
Por que os modelos de assinatura estão ganhando força nas recompensas de viagem?
Os formatos baseados em assinatura estão crescendo a um CAGR de 10,95% porque oferecem valor imediato aos membros e criam receita mais previsível para os operadores.
Qual região está crescendo mais rapidamente na adoção de fidelidade no turismo?
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 11,65%, apoiada pela alta penetração de smartphones, crescente demanda por viagens e já forte participação em programas de fidelidade.
Por que a América do Norte ainda é o maior mercado regional?
A América do Norte detinha 38,41% em 2025 porque combina ecossistemas maduros de cartões de crédito de companhias aéreas, grandes plataformas de fidelidade hoteleira e maior profundidade de monetização.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

