
仮接着剤市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 296.96 百万米ドル |
| 市場規模 (2032) | 439.57 百万米ドル |
| 成長率 (2027 - 2032) | 8.16 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる仮接着剤市場分析
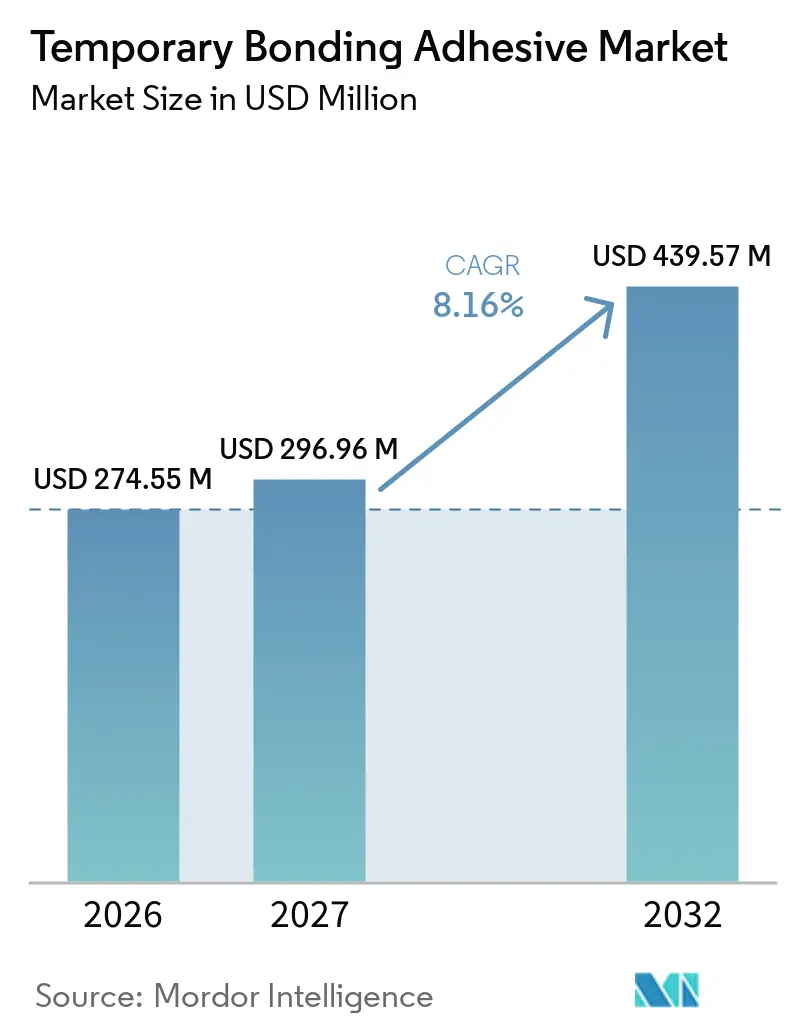
仮接着剤市場規模は2026年に274.55 ミリオン 米ドルと評価され、2027年の296.96 ミリオン 米ドルから2032年には439.57 ミリオン 米ドルに達すると推定され、予測期間(2027年~2032年)のCAGRは8.16%です。成長は先端半導体パッケージングと結びついており、薄型ウェーハは研削、成膜、転写工程において仮支持を必要とします。AIアクセラレーター、高帯域幅メモリ、チップレット、3D集積化により、完成デバイス内のボンディングおよびデボンディング工程数が増加しています。これにより、熱処理、プラズマ処理、化学的暴露に対して安定性を保ちながら、デイスウェーハを損傷することなくクリーンに剥離できる材料への需要が高まっています。サプライヤーは価格だけでなく、高温安定性、低残渣、レーザーデボンディング装置との適合性を競争軸としています。仮接着剤市場はまた、大規模なパッケージング投資がファウンドリプロセス要件をすでに満たすサプライヤーに認定機会をもたらすことでも恩恵を受けています。
レポートの主要ポイント
- 製品タイプ別では、アクリルが2026年の仮接着剤市場シェアの24.67%を占め、ポリウレタンは2032年にかけてCAGR 9.12%で拡大する見込みです。
- 材料タイプ別では、有機ポリマー材料が2026年の仮接着剤市場シェアの45.13%を占め、ポリイミドおよび関連高温材料は2032年にかけてCAGR 9.34%で拡大する見込みです。
- デボンディング技術別では、レーザーデボンディングが2026年の仮接着剤市場シェアの47.56%を占め、2032年にかけてCAGR 9.81%で拡大する見込みです。
- 用途別では、先端パッケージングが2026年の仮接着剤市場シェアの63.28%を占め、2032年にかけてCAGR 10.13%で拡大する見込みです。
- 地域別では、アジア太平洋が2026年の仮接着剤市場シェアの51.41%を占め、2032年にかけてCAGR 10.04%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の仮接着剤市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先端パッケージングとチップレット統合 | +3.2% | 世界規模、アジア太平洋(台湾、韓国)および北米に集中 | 短期(2年以内) |
| ウェーハ薄化と超薄型基板ハンドリング | +2.1% | 世界規模、アジア太平洋(日本、韓国、台湾)が主導 | 短期(2年以内) |
| 半導体ファブおよび先端パッケージング能力の拡大 | +1.8% | アジア太平洋がコア、北米への波及 | 中期(2〜4年) |
| MEMS、イメージセンサーおよび化合物半導体の成長 | +1.4% | 世界規模、アジア太平洋が主導し北米でも成長 | 中期(2〜4年) |
| 低力・低残渣デボンディング要件 | +0.8% | 世界規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先端パッケージングとチップレット統合
AIアクセラレーター向けチップレットアーキテクチャが仮接着剤市場の需要を増加させています。マルチダイパッケージは複数のデバイス層にわたって50 µm未満のウェーハ薄化を必要とします。各薄化工程は、厳格な熱的・機械的・化学的要件を伴うボンディングサイクルを必要とします。IEEE電子部品・技術会議(ECTC)2025で発表された研究では、シリコン仮キャリア上での赤外線レーザーデボンディングが2.5Dおよび3Dチップレット統合プロセスを支援することが示されました。このアプローチは、接着剤化学とデボンディング手法を組み合わせたプロセスソリューションとしての活用を支持します。大型パネルレベルパッケージングフォーマットも均一なコーティング厚さを必要とし、ばらつきは後続のリソグラフィアライメントに影響する可能性があります。
ウェーハ薄化と超薄型基板ハンドリング
30 µm未満のウェーハ薄化は、ファンアウトパッケージング、高帯域幅メモリ、3D集積回路においてより一般的になっています。接着剤は化学機械研磨中にウェーハを支持し、プラズマまたは化学プロセスに耐える必要があります。2025年12月、Brewer Science, Inc.、EV Group(EVG)、およびフラウンホーファーIZM-ASSIDは、BrewerBOND C1301-10とEVG880 LayerRelease技術を用いて15 µmに薄化した300 mmウェーハのハンドリングを実証しました[1]。このシステムは450 °Cまでの温度で安定性を維持し、レーザーデボンディングを可能にしました。永江実験室の研究でも、12インチシリコンパワーウェーハを15 µmに薄化し、総厚さ変動を2 µm以下に抑えることが報告されました。これらの要件は、制御されたレオロジーと一貫したボンディング層厚さを持つ配合物を優位にします。
半導体ファブおよび先端パッケージング能力の拡大
新たな製造・パッケージング能力の拡大が、仮接着剤市場のより大きな生産基盤を生み出しています。2025年3月、台湾積体電路製造(TSMC)は追加で1,000億 米ドルの米国投資を発表し、計画中の米国へのコミットメントを1,650億 米ドルに引き上げました。この計画には、アリゾナ州における3つの製造工場、2つの先端パッケージング施設、および研究開発センターが含まれています。新施設は完全稼働に達する前に接着剤の認定を必要とします。このプロセスにより、既存のサプライヤーは製品をツール設置およびプロセス開発と並行して評価できるため、優位を持ちます。仮接着剤市場は、各サイトがピーク生産量に達する前に需要の可視性を得ることができます。
MEMS、イメージセンサーおよび化合物半導体の成長
微小電気機械システム(MEMS)、相補型金属酸化膜半導体(CMOS)イメージセンサー、および化合物半導体は、先端パッケージングを超えて仮接着剤市場を拡大させています。これらのデバイスは、裏面薄化、マイクロマシニング、またはスタッキング中にウェーハレベルのハンドリングを必要とします。2025年3月、EV Group(EVG)は300 mm MEMS製造向けの次世代GEMINIオートメーション生産ウェーハボンディングシステムを発表しました。このシステムはすでに複数のMEMSメーカーに納入されており、量産規模での採用が示されています。化合物半導体基板は、主流のシリコンプロセスとは異なる化学物質や温度に耐える材料を必要とする場合もあります。これにより、仮接着剤市場においてより専門的な配合物への需要が生まれています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 特殊材料およびプロセス認定コスト | -1.5% | 世界規模 | 長期(4年以上) |
| 残渣、反り、歩留まり不良リスク | -0.9% | 世界規模、アジア太平洋の先端パッケージングハブで特に顕著 | 短〜中期(4年以内) |
| 溶剤、排出物、廃棄物管理コンプライアンス負担 | -0.5% | 北米・欧州、アジア太平洋への波及 | 中〜長期(2〜5年) |
| 情報源: Mordor Intelligence | |||
特殊材料およびプロセス認定コスト
最先端製造施設における新しい仮接着剤の認定には、広範な共同プロセステストが必要です。材料は、ボンディング、薄化、後工程処理、デボンディングにわたる性能を示してから生産に投入できます。認定期間は12〜24ヶ月に及ぶ場合があり、新しい配合物が量産に移行する速度を制限します。承認後、顧客はサプライヤーを変更することに消極的です。なぜなら、サプライヤーを変更すると別の認定サイクルが必要になる可能性があるためです。これにより既存のサプライヤーは保護されますが、仮接着剤市場全体への新しい化学物質の普及が遅れる可能性があります。小規模なサプライヤーは、複数のプロセスノードを同時にサポートしようとする際に最大の課題に直面します。
残渣、反り、歩留まり不良リスク
残渣とウェーハの反りは、仮接着剤市場における重要な技術的障壁であり続けています。残渣は後続のメタライゼーションおよびめっき工程に欠陥を生じさせる可能性があり、反りはアライメントとハンドリングに影響を与える可能性があります。2024年のレビューでは、接着剤、キャリア、デバイス基板間の熱膨張係数の不一致が、ウェーハレベルパッケージングの反りの持続的な原因であることが判明しました。2025年に発表された研究でも、同等の熱条件下でウェーハサイズが大きくなるにつれてウェーハの反りが増加することが示されました。単一の歩留まり逸脱は、低コスト材料からの節約を上回る可能性があります。その結果、購買者は実証済みの残渣制御と寸法安定性に対してプレミアムを支払います。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:アクリルが幅広い用途を維持しながらポリウレタンが需要を拡大
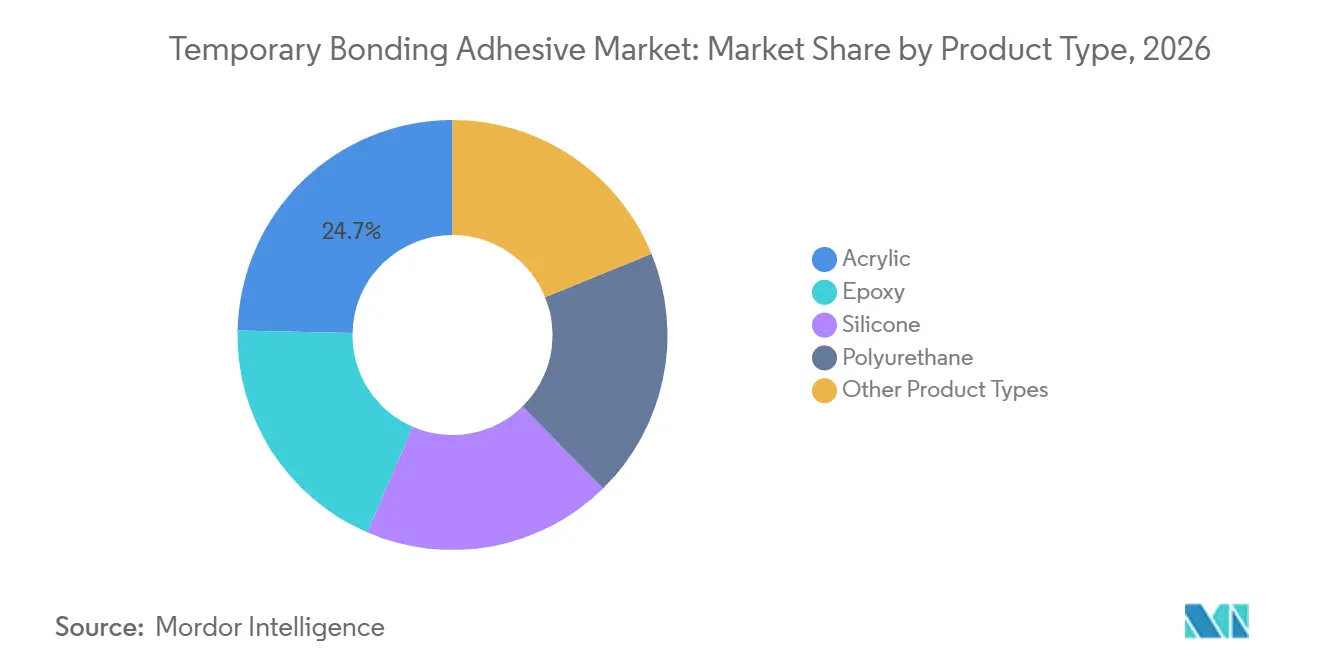
アクリルは2026年の仮接着剤市場シェアの24.67%を占めました。200 °C〜250 °Cの温度範囲でのウェーハレベルパッケージングおよびファンアウトプロセスで広く使用され続けています。そのコストプロファイルと既存の紫外線・熱デボンディング装置との適合性が幅広い採用を支えています。ポリウレタンは2032年にかけてCAGR 9.12%で拡大する見込みです。この材料は機械的柔軟性、デボンディング後の低残渣、ファンアウト用途に適した耐薬品性を提供します。
シリコーンは、化合物半導体やシリコン貫通ビア(TSV)ワークフローを含む、処理温度が300 °Cを超える場合に引き続き重要です。エポキシ配合物は、容易な剥離よりも高力研削中の安定性が重要な場合に使用されます。レーザー誘起界面分離は、アブレーション技術よりも低いエネルギー密度でデボンディング中のストレスを低減できます。これにより、低エネルギーレーザー剥離向けに設計されたポリウレタンおよびシリコーングレードの開発が支援されます。ワックスベースおよびコンポジットテープ形式は、コスト重視のMEMSおよびパワー半導体用途に引き続き対応しています。仮接着剤市場は、価値重視の材料と、熱安定性および残渣制御を重視する性能重視の材料に分かれつつあります。

材料タイプ別:有機ポリマー材料が収益を支え、高温材料が加速
有機ポリマー材料は2026年の仮接着剤市場シェアの45.13%を占めました。ポリアクリレート、熱可塑性プラスチック、ポリウレタンマトリックスは、既存のスピンコーティングおよび紫外線硬化プロセスと適合しています。その動作範囲は200 °C〜250 °Cまでの多くのプロセスをサポートします。この設置済み装置基盤が、大量ウェーハレベルパッケージングにおける継続的な役割を支えています。ポリイミドおよび関連高温材料は、ハイブリッドボンディング、銀焼結、プラズマ強化化学気相成長がより高い耐熱性を必要とするため、2032年にかけてCAGR 9.34%で拡大する見込みです。
無機剥離層材料は、赤外線レーザーデボンディングを使用するシリコンキャリアシステムにおいて、より小さいながらも成長する役割を担っています。これらの成膜フィルムは低い厚さ変動と高い機械的安定性を提供できます。imecは、2.5Dおよび3D集積向けシリコンベース仮キャリアシステムに関する研究を電子部品・技術会議(ECTC)2025で発表しました。シリコンキャリアへのシフトは、コーティングされた有機材料のみに注力するサプライヤーよりも、成膜・装置専門業者を優位にする可能性があります。コンポジットおよびハイブリッド材料は、フレキシブルエレクトロニクスおよびヘテロジニアス基板用途において引き続き役割を担っています。したがって、仮接着剤産業は従来のコーティング材料と特殊剥離層の両方を必要とする可能性が高いです。
デボンディング技術別:レーザーデボンディングが現在の採用と将来の成長をリード
レーザーデボンディングは2026年の仮接着剤市場シェアの47.56%を占めました。2032年にかけてCAGR 9.81%で拡大する見込みであり、最大かつ最も成長の速いデボンディング技術となっています。室温での動作と制御された剥離が超薄型ウェーハハンドリングを支援します。レーザーデボンディングに関する研究では、剥離層と接着剤の境界での分離がストレスと表面損傷を低減できることが判明しました。この能力により、25 µm未満のデバイスウェーハにレーザープロセスが魅力的となっています。
EV Group(EVG)は2024年5月に、従来のプラットフォームの2倍のスループットを持つEVG880 LayerReleaseシステムを発表しました。熱スライドオフデボンディングは、キャリアの透明性が利用できない場合や熱可塑性プロセスがすでに承認されている用途で継続されています。機械的デボンディングは、曲げ応力を引き起こす可能性があるため、超薄型ウェーハへの適合性が低くなっています。EV Group(EVG)は、高帯域幅メモリおよび3D動的ランダムアクセスメモリ用途における機械的デボンディングの代替として赤外線LayerReleaseを位置付けています。炭化残渣のないクリーンな分離のためのキセノンフラッシュ光方式も開発されています。レゾナックは2024年9月にこの方式を使用した仮接着フィルムを発表しました。
用途別:先端パッケージングが現在の採用と将来の成長をリード
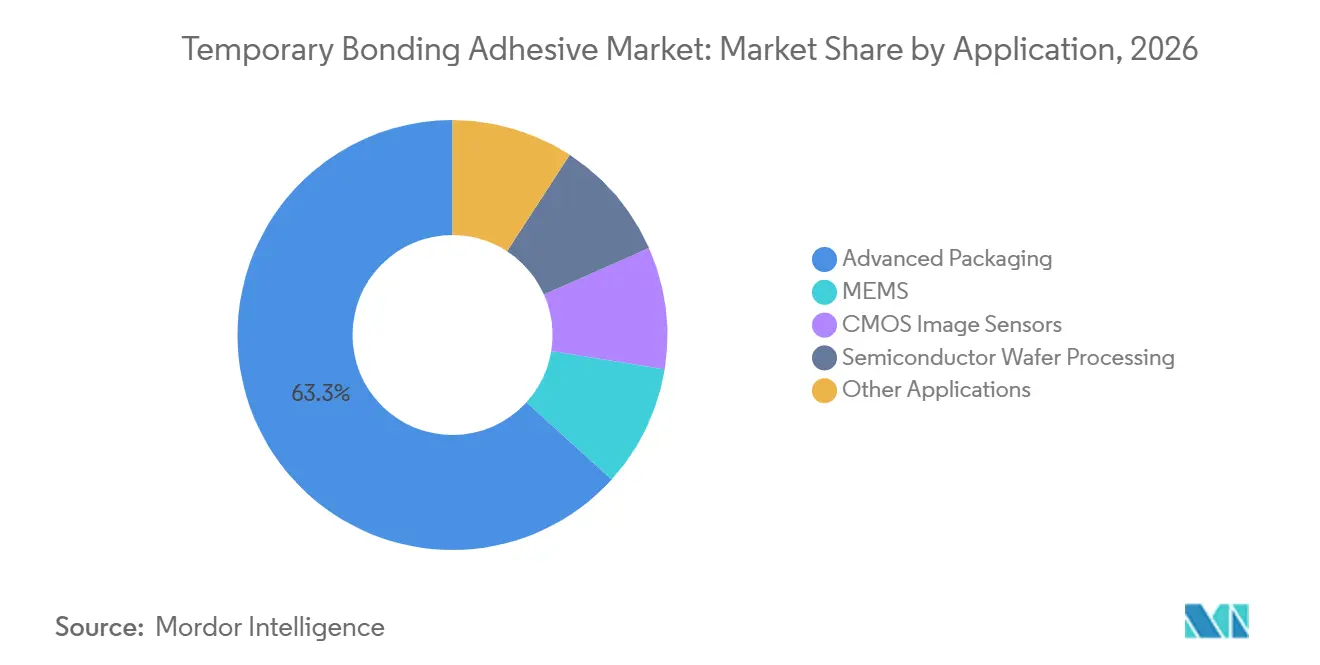
先端パッケージングは2026年の仮接着剤市場シェアの63.28%を占めました。2032年にかけてCAGR 10.13%で拡大する見込みです。CoWoS、SoIC、ファンアウトウェーハレベルパッケージング、3D集積回路、高帯域幅メモリは、薄型ウェーハ処理中の仮支持に依存しています。この集中により、仮接着剤市場はパッケージング能力投資と密接に結びついています。TSMCの米国計画には2つの先端パッケージング施設が含まれており、追加の材料認定活動が生まれます。
MEMS用途はマイクロマシニングとウェーハハンドリングに仮接着を使用します。CMOSイメージセンサーも、裏面照射型および積層センサー処理中にクリーンな仮支持を必要とします。シリコン貫通ビア形成やパワーデバイス薄化を含む半導体ウェーハ処理は、中間層配合物に対する安定した需要基盤を提供します。ECTC 2025の研究では、25 µmに薄化したウェーハのハンドリングのための仮接着フィルムと光子デボンディングアプローチが実証されました。先端パッケージングにおける既存の認定データは、サプライヤーが隣接するMEMSおよびイメージセンサープロセスに参入するのに役立ちます。フレキシブルエレクトロニクスおよび医療機器組立は引き続き小規模な用途ですが、長期的な隣接機会を提供できます。
地域分析
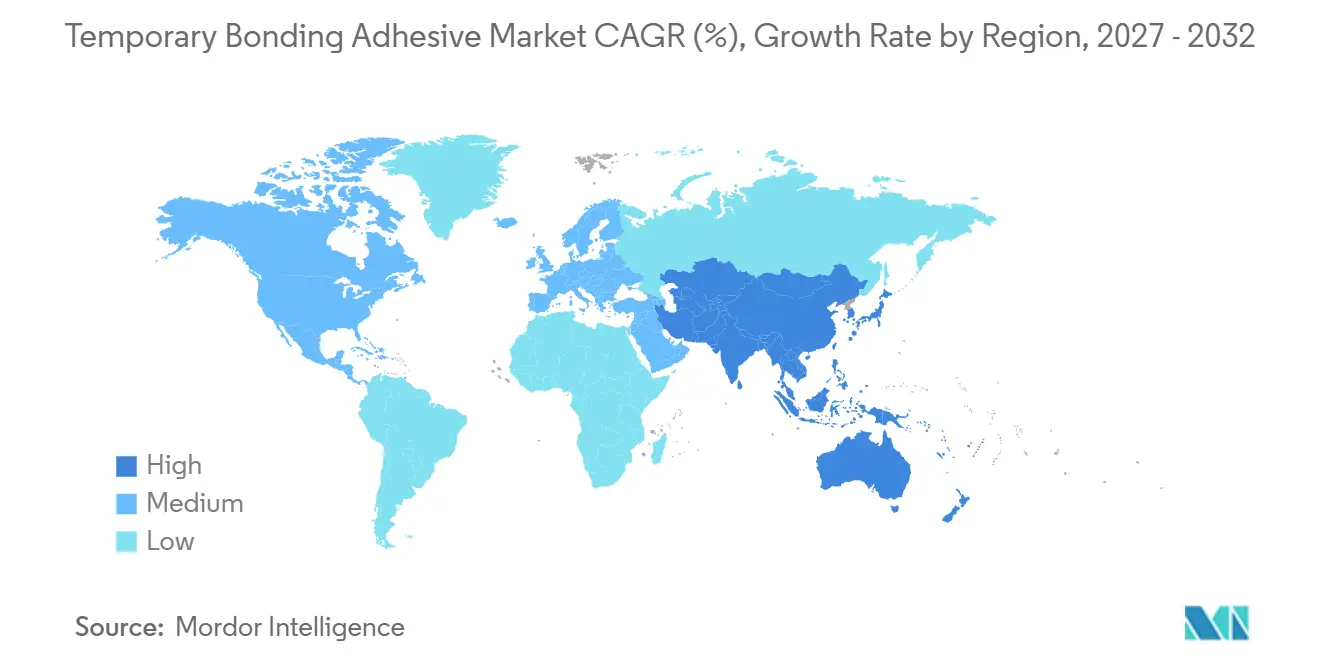
アジア太平洋は2026年の仮接着剤市場シェアの51.41%を占め、2032年にかけてCAGR 10.04%で拡大する見込みです。台湾、韓国、日本、中国は先端製造、メモリ生産、パッケージング能力、材料供給を組み合わせています。台湾はTSMCが主要なCoWoSおよびSoIC能力を運営しているため中心的な存在です。したがって、アジア太平洋は高性能材料の認定と需要の主要な源泉であり続けています。日本も専門電子材料およびイメージセンサーサプライチェーンを通じて貢献しています。
中国消費市場としても、地域材料供給基盤としても重要性を増しています。国内開発者は8インチおよび12インチウェーハラインに向けたオルガノシリコンおよびその他の仮接着配合物を進歩させています。これにより、コスト重視の用途における地域代替品が支援されています。TSMCの計画中の1,650億 米ドルの米国コミットメントには、初の米国先端パッケージング施設が含まれています。台湾でTSMCプロセスの認定を受けたサプライヤーは、これらの施設が進展するにつれて優位性を持つ可能性があります。
米国の排出規制は溶剤系材料の選択に影響を与える可能性があります。2026年9月の連邦官報の措置は、半導体製造における有害大気汚染物質基準を対象としていました[2]。これにより、揮発性有機化合物排出量の少ない配合物へのインセンティブが生まれています。欧州はフラウンホーファーIZM-ASSIDを含む研究機関や、ドレスデンの欧州半導体製造会社施設を通じて技術的に活発であり続けています。南米、中東・アフリカはウェーハレベル製造インフラが少ないため、直接的な需要は限定的です。これらの地域の半導体における役割は、下流の組立および電子機器生産に重点が置かれています。
競合環境
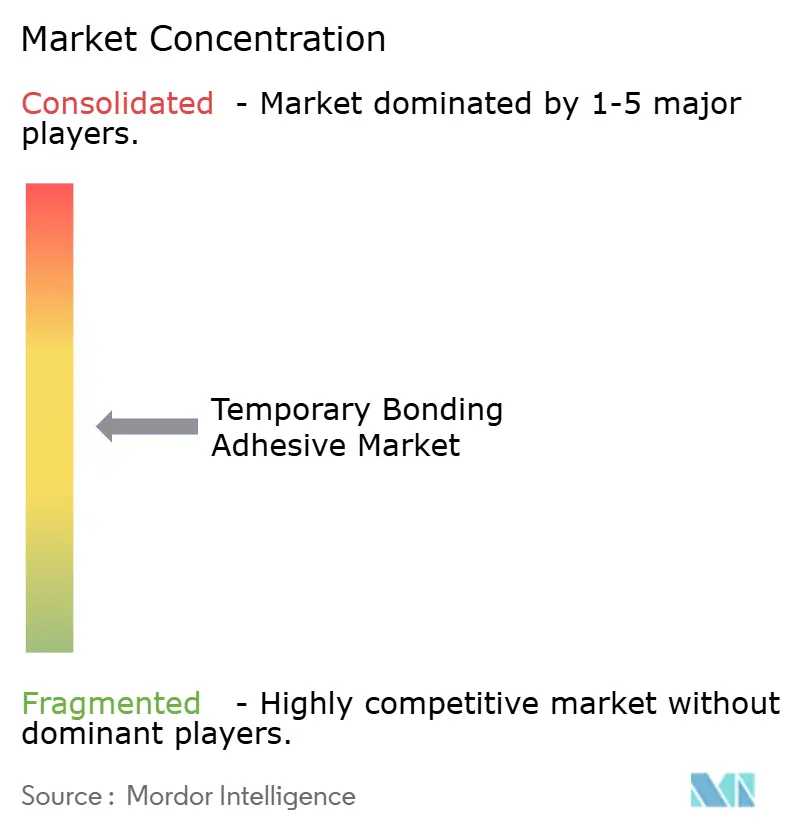
仮接着剤市場は中程度に集中しており、上位5社には3M、Brewer Science, Inc.、DAXIN Inc.、AI Technology, Inc.、Micro Materials Inc.が含まれます。Brewer Science, Inc.は2025年12月に、シリコンキャリアと赤外線レーザー剥離を使用したBrewerBOND C1301-10による300 mm薄型ウェーハハンドリングフローを実証しました。このプロセスは450 °Cまでの温度をサポートし、15 µmに薄化したウェーハのハンドリングを可能にしました。これらの能力が仮接着剤市場の高温層における競争を形成しています。
Brewer Science, Inc.とEV Group(EVG)のコラボレーションは、接着剤サプライヤーと装置プロバイダーが完全なプロセスフローを共同でサポートできることを示しています。このモデルは材料性能とデボンディングツールの統合を改善できます。2026年2月、EV Group(EVG)は先端メモリおよびパッケージング用途向けのGEMINI FBプロダクションボンディングシステムと赤外線LayerRelease技術を発表しました。2026年9月、Brewer Science, Inc.は350 °Cまでのプロセスおよび308 nmと355 nmの波長での剥離に対応するレーザー剥離材料を発表しました。これらの動きは、高温およびレーザー対応システムの重要性の高まりを示しています。
DuPont、Dow、Arkema、BASFは関連材料カテゴリーに幅広い化学能力をもたらしています。Nitto Denko CorporationとJSR Corporationはファウンドリとの関与を通じて培ったプロセス固有の経験を持っています。DAXINおよびその他の中国系サプライヤーは、国内開発プログラムに支援されたコスト重視の用途で拡大しています。H.B. Fuller CompanyとPromerus, LLCはより狭いMEMSおよび特殊ポリマーのニーズに対応しています。機会領域には、低排出化学物質、キセノンフラッシュ対応材料、パネルレベルパッケージング向けの均一コーティングが含まれます。Nitto Denko Corporationの2026年の紫外線硬化型接着テープに関する特許活動は、ウェーハ処理における制御された剥離に関する継続的な取り組みを反映しています。
仮接着剤産業のリーダー企業
-
3M
-
Brewer Science, Inc.
-
DAXIN Inc.
-
AI Technology, Inc.
-
Micro Materials Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:Hyrnusは、ウェーハを基板に仮接着するために設計された2種類のウェーハボンダーを発売しました。この開発は、ウェーハ処理および仮接着用途向けの装置採用を拡大することで仮接着剤市場を支援します。
- 2026年2月:Shin-Etsu Chemical Co., Ltd.は、半導体デバイスをシリコンウェーハおよびキャリアに仮接着するために設計されたドライ接着剤の米国特許を取得しました。この接着剤は熱や化学物質なしにデボンディングでき、残渣を残さないため、半導体製造における先端仮接着ソリューションへの需要を支援します。
世界の仮接着剤市場レポートの範囲
仮接着剤は、精密製造および処理工程において基板、ウェーハ、またはコンポーネントを一時的に固定するために使用される特殊材料です。処理中に十分な接着強度を提供し、必要な製造またはハンドリング作業が完了した後に制御された分離を可能にします。
仮接着剤市場は、製品タイプ、材料タイプ、デボンディング技術、用途、地域別にセグメント化されています。製品タイプ別では、市場はアクリル、シリコーン、ポリウレタン、エポキシ、その他の製品タイプにセグメント化されています。材料タイプ別では、市場は有機ポリマー材料、無機剥離層材料、ポリイミドおよび関連高温材料、その他の材料タイプにセグメント化されています。デボンディング技術別では、市場は熱スライドオフデボンディング、機械的デボンディング、レーザーデボンディング、その他のデボンディング技術にセグメント化されています。用途別では、市場は先端パッケージング、MEMS、CMOSイメージセンサー、半導体ウェーハ処理、その他の用途にセグメント化されています。レポートはまた、15カ国における仮接着剤の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| アクリル |
| シリコーン |
| ポリウレタン |
| エポキシ |
| その他の製品タイプ |
| 有機ポリマー材料 |
| 無機剥離層材料 |
| ポリイミドおよび関連高温材料 |
| その他の材料タイプ |
| 熱スライドオフデボンディング |
| 機械的デボンディング |
| レーザーデボンディング |
| その他のデボンディング技術 |
| 先端パッケージング |
| MEMS |
| CMOSイメージセンサー |
| 半導体ウェーハ処理 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | アクリル | |
| シリコーン | ||
| ポリウレタン | ||
| エポキシ | ||
| その他の製品タイプ | ||
| 材料タイプ別 | 有機ポリマー材料 | |
| 無機剥離層材料 | ||
| ポリイミドおよび関連高温材料 | ||
| その他の材料タイプ | ||
| デボンディング技術別 | 熱スライドオフデボンディング | |
| 機械的デボンディング | ||
| レーザーデボンディング | ||
| その他のデボンディング技術 | ||
| 用途別 | 先端パッケージング | |
| MEMS | ||
| CMOSイメージセンサー | ||
| 半導体ウェーハ処理 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
仮接着剤市場の規模はどのくらいですか?
仮接着剤市場規模は2026年に274.55 ミリオン 米ドルと評価され、2027年の296.96 ミリオン 米ドルから2032年には439.57 ミリオン 米ドルに達すると推定され、予測期間(2027年~2032年)のCAGRは8.16%です。
2026年の仮接着剤需要をリードした製品タイプはどれですか?
アクリルは2026年に24.67%のシェアを占めました。
2032年にかけて最も速く拡大すると予測されるデボンディング技術はどれですか?
レーザーデボンディングは2032年にかけてCAGR 9.81%で拡大する見込みです。
レーザーデボンディングシステムが先端パッケージングにとって重要な理由は何ですか?
超薄型ウェーハに対して制御された低ストレスの剥離を可能にし、シリコンキャリアを使用した大量生産プロセスをサポートできます。