
Marktgröße und Marktanteil für temporäre Haftkleber
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 296.96 Millionen US-Dollar |
| Marktgröße (2032) | 439.57 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für temporäre Haftkleber von Mordor Intelligence
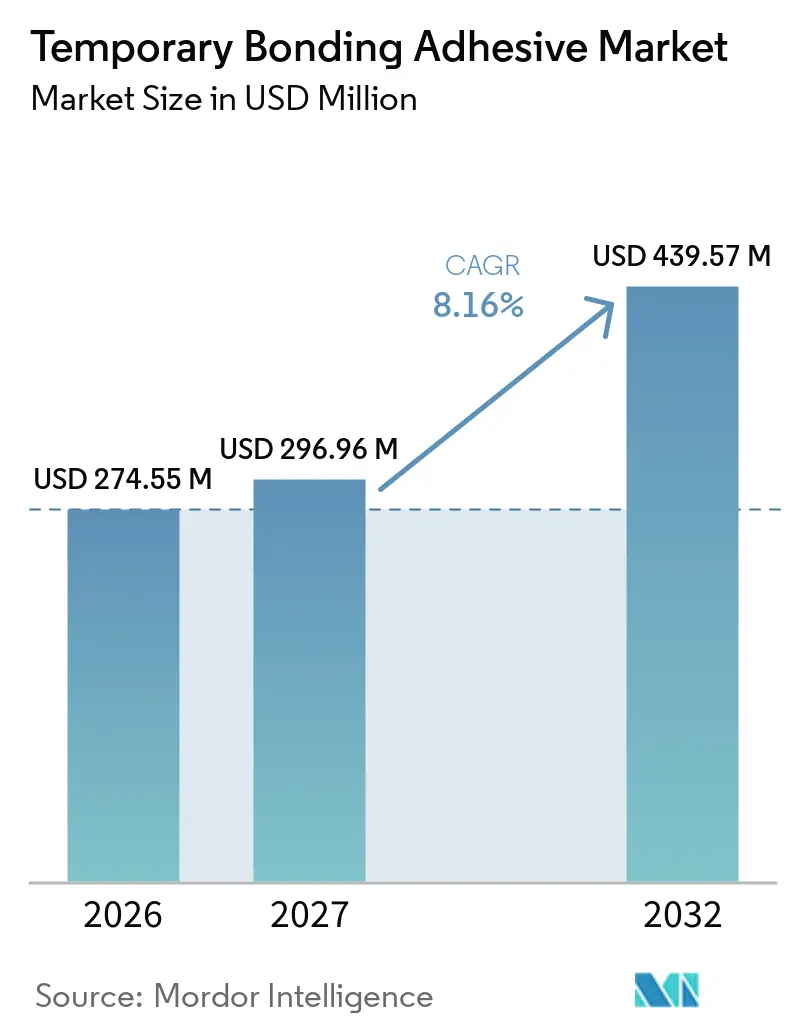
Die Marktgröße für temporäre Haftkleber wurde im Jahr 2026 auf 274,55 Millionen USD geschätzt und soll von 296,96 Millionen USD im Jahr 2027 auf 439,57 Millionen USD bis 2032 wachsen, bei einer CAGR von 8,16 % während des Prognosezeitraums (2027–2032). Das Wachstum ist an das Advanced Packaging von Halbleitern gebunden, bei dem dünne Wafer während des Schleifens, der Abscheidung und der Transferschritte temporäre Unterstützung benötigen. KI-Beschleuniger, Hochbandbreitenspeicher, Chiplets und 3D-Integration erhöhen die Anzahl der Bondier- und Entbondierschritte innerhalb eines fertigen Bauelements. Dies steigert die Nachfrage nach Materialien, die bei Hitze, Plasmabehandlung und chemischer Einwirkung stabil bleiben und sich dann sauber lösen, ohne den Gerätewafer zu beschädigen. Lieferanten konkurrieren durch hohe Temperaturstabilität, geringen Rückstand und Kompatibilität mit Laser-Entbondiergeräten und nicht allein über den Preis. Der Markt für temporäre Haftkleber profitiert auch davon, dass große Packaging-Investitionen Qualifizierungsmöglichkeiten für Lieferanten schaffen, die bereits die Anforderungen der Foundry-Prozesse erfüllen.
Wichtigste Erkenntnisse des Berichts
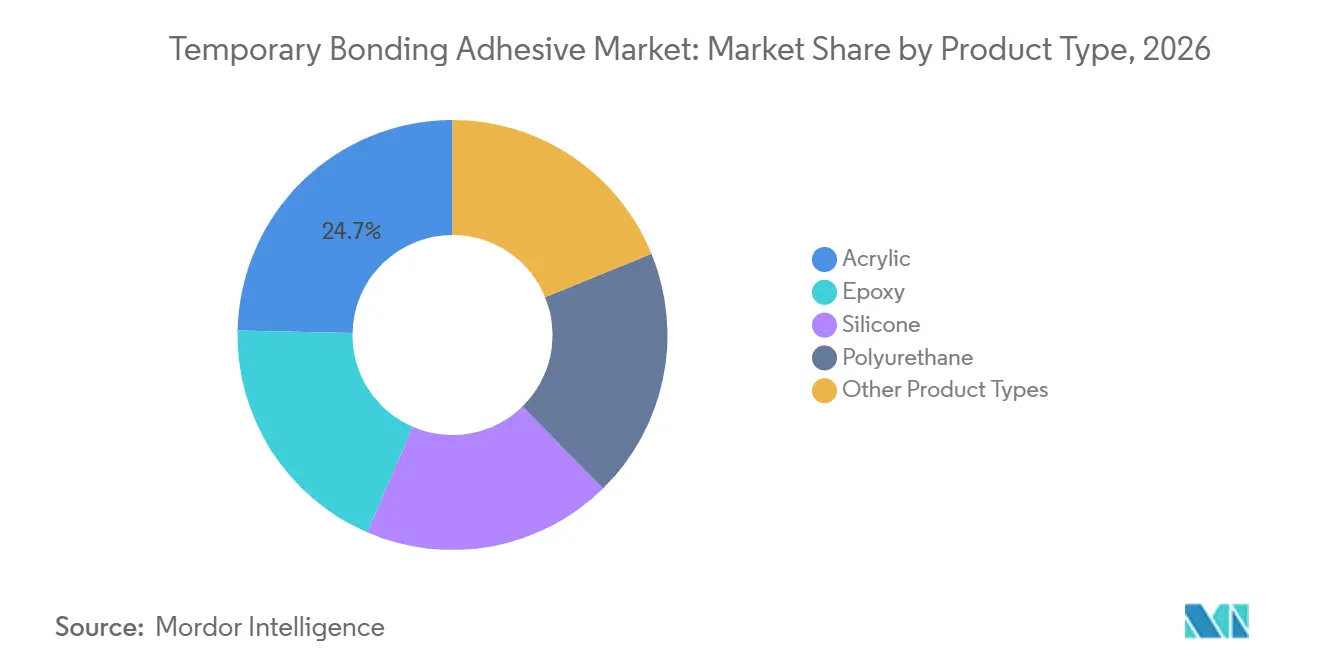
- Nach Produkttyp hielt Acryl im Jahr 2026 einen Marktanteil von 24,67 % am Markt für temporäre Haftkleber, während Polyurethan bis 2032 voraussichtlich mit einer CAGR von 9,12 % wachsen wird.
- Nach Materialtyp hielten organische Polymermaterialien im Jahr 2026 einen Marktanteil von 45,13 % am Markt für temporäre Haftkleber, während Polyimid und verwandte Hochtemperaturmaterialien bis 2032 voraussichtlich mit einer CAGR von 9,34 % wachsen werden.
- Nach Entbondierungstechnologie hielt Laser-Entbondieren im Jahr 2026 einen Marktanteil von 47,56 % am Markt für temporäre Haftkleber und wird bis 2032 voraussichtlich mit einer CAGR von 9,81 % wachsen.
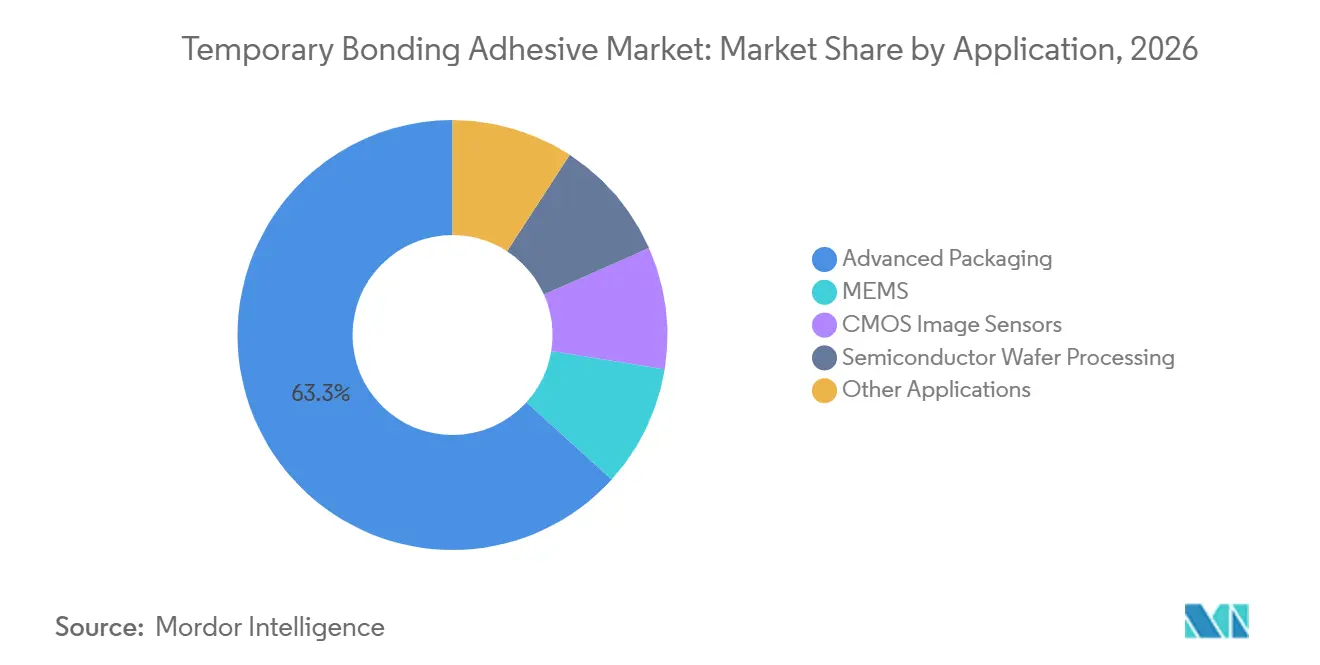
- Nach Anwendung hielt Advanced Packaging im Jahr 2026 einen Marktanteil von 63,28 % am Markt für temporäre Haftkleber und wird bis 2032 voraussichtlich mit einer CAGR von 10,13 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 51,41 % am Markt für temporäre Haftkleber und wird bis 2032 voraussichtlich mit einer CAGR von 10,04 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für temporäre Haftkleber
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Advanced Packaging und Chiplet-Integration | +3.2% | Global, konzentriert in APAC (Taiwan, Südkorea) und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wafer-Ausdünnung und Handhabung ultradünner Substrate | +2.1% | Global, angeführt von APAC (Japan, Südkorea, Taiwan) | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Halbleiter-Fab- und Advanced-Packaging-Kapazitäten | +1.8% | APAC als Kern, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum bei MEMS, Bildsensoren und Verbindungshalbleitern | +1.4% | Global, angeführt von APAC mit Wachstum in Nordamerika | Mittelfristig (2–4 Jahre) |
| Anforderungen an kraftarmes und rückstandsarmes Entbondieren | +0.8% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Advanced Packaging und Chiplet-Integration
Chiplet-Architekturen für KI-Beschleuniger steigern die Nachfrage im Markt für temporäre Haftkleber. Multi-Die-Packages erfordern eine Wafer-Ausdünnung auf unter 50 µm über mehrere Bauelementschichten hinweg. Jede Ausdünnungsstufe erfordert einen Bondierzyklus mit strengen thermischen, mechanischen und chemischen Anforderungen. Auf der IEEE Electronic Components and Technology Conference (ECTC) 2025 vorgestellte Forschungsergebnisse zeigten, dass das Infrarot-Laser-Entbondieren auf temporären Siliziumträgern 2,5D- und 3D-Chiplet-Integrationsprozesse unterstützte. Der Ansatz unterstützt den Einsatz von Klebechemie und Entbondierverfahren als kombinierte Prozesslösung. Größere Packaging-Formate auf Panelebene erfordern ebenfalls eine gleichmäßige Beschichtungsdicke, da Schwankungen die anschließende Lithografieausrichtung beeinflussen können.
Wafer-Ausdünnung und Handhabung ultradünner Substrate
Die Wafer-Ausdünnung auf unter 30 µm wird bei Fan-out-Packaging, Hochbandbreitenspeicher und dreidimensionalen integrierten Schaltkreisen immer häufiger. Der Klebstoff muss den Wafer während des chemisch-mechanischen Polierens stützen und Plasma- oder chemischen Prozessen standhalten. Im Dezember 2025 demonstrierten Brewer Science, Inc., EV Group (EVG) und Fraunhofer IZM-ASSID die Handhabung von 300-mm-Wafern, die mit BrewerBOND C1301-10 und EVG880 LayerRelease-Technologie auf 15 µm ausgedünnt wurden[1]. Das System blieb bei Temperaturen bis zu 450 °C stabil und ermöglichte das Laser-Entbondieren. Forschungsergebnisse des Yongjiang Laboratory berichteten ebenfalls von der Ausdünnung von 12-Zoll-Silizium-Leistungswafern auf 15 µm mit einer Gesamtdickenvariation von höchstens 2 µm. Diese Anforderungen begünstigen Formulierungen mit kontrollierter Rheologie und gleichmäßiger Bondschichtdicke.
Ausbau der Halbleiter-Fab- und Advanced-Packaging-Kapazitäten
Neue Fertigungs- und Packaging-Kapazitäten schaffen eine größere Produktionsbasis für den Markt für temporäre Haftkleber. Im März 2025 kündigte Taiwan Semiconductor Manufacturing Company (TSMC) eine zusätzliche US-Investition von 100 Milliarden USD an, womit sich das geplante US-Engagement auf 165 Milliarden USD erhöht. Der Plan umfasste 3 Fertigungswerke, 2 Advanced-Packaging-Anlagen und ein Forschungs- und Entwicklungszentrum in Arizona. Neue Anlagen benötigen eine Klebstoffqualifizierung, bevor sie die volle Auslastung erreichen. Dieser Prozess verschafft etablierten Lieferanten einen Vorteil, da ihre Produkte parallel zur Werkzeuginstallation und Prozessentwicklung bewertet werden können. Der Markt für temporäre Haftkleber kann daher Nachfragesichtbarkeit gewinnen, bevor jeder Standort seinen Spitzendurchsatz erreicht.
Wachstum bei MEMS, Bildsensoren und Verbindungshalbleitern
Mikro-Elektro-Mechanische Systeme (MEMS), komplementäre Metalloxid-Halbleiter (CMOS)-Bildsensoren und Verbindungshalbleiter erweitern den Markt für temporäre Haftkleber über das Advanced Packaging hinaus. Diese Bauelemente benötigen eine Handhabung auf Waferebene während der rückseitigen Ausdünnung, der Mikromechanischen Bearbeitung oder des Stapelns. Im März 2025 stellte EV Group (EVG) sein nächstes automatisiertes Produktions-Wafer-Bonding-System GEMINI für die 300-mm-MEMS-Fertigung vor. Das System war bereits an mehrere MEMS-Hersteller ausgeliefert worden, was eine Einführung im Produktionsmaßstab belegt. Verbindungshalbleitersubstrate können auch Materialien erfordern, die anderen Chemikalien und Temperaturen als herkömmliche Siliziumprozessketten standhalten. Dies schafft Nachfrage nach spezialisierten Formulierungen im Markt für temporäre Haftkleber.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für Spezialmateriial- und Prozessqualifizierung | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Rückstands-, Verzugs- und Ausbeute-Ausfallrisiko | -0.9% | Global, besonders ausgeprägt in APAC Advanced-Packaging-Zentren | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Belastung durch Lösungsmittel-, Emissions- und Abfallmanagement-Compliance | -0.5% | Nordamerika und Europa, Ausstrahlungseffekte auf APAC | Mittel- bis langfristig (2–5 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für Spezialmaterial- und Prozessqualifizierung
Die Qualifizierung eines neuen temporären Haftklebers in einer hochmodernen Fertigungsanlage erfordert umfangreiche gemeinsame Prozesstests. Ein Material muss seine Leistungsfähigkeit beim Bondieren, Ausdünnen, der nachgelagerten Verarbeitung und dem Entbondieren nachweisen, bevor es in die Produktion eintreten kann. Der Qualifizierungszeitraum kann 12 bis 24 Monate dauern, was die Geschwindigkeit begrenzt, mit der neue Formulierungen Volumen gewinnen können. Nach der Zulassung sind Kunden zurückhaltend, ein Material zu ersetzen, da ein Lieferantenwechsel einen weiteren Qualifizierungszyklus erfordern kann. Dies schützt etablierte Lieferanten, kann jedoch die Verbreitung neuer Chemie im Markt für temporäre Haftkleber verlangsamen. Kleinere Lieferanten stehen vor der größten Herausforderung, wenn sie gleichzeitig mehrere Prozessknoten unterstützen wollen.
Rückstands-, Verzugs- und Ausbeute-Ausfallrisiko
Rückstände und Waferverzug bleiben wichtige technische Barrieren im Markt für temporäre Haftkleber. Rückstände können Defekte in späteren Metallisierungs- und Galvanisierungsschritten verursachen, während Verzug die Ausrichtung und Handhabung beeinträchtigen kann. Eine Überprüfung aus dem Jahr 2024 ergab, dass eine Fehlanpassung des thermischen Ausdehnungskoeffizienten zwischen Klebstoff, Träger und Bauelementsubstrat eine anhaltende Ursache für Waferverzug beim Wafer-Level-Packaging ist. Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten auch, dass der Waferverzug bei vergleichbaren thermischen Bedingungen mit zunehmender Wafergröße zunahm. Eine einzige Ausbeute-Abweichung kann die Einsparungen durch ein kostengünstigeres Material überwiegen. Daher legen Käufer einen Aufpreis auf nachgewiesene Rückstandskontrolle und Maßhaltigkeit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Acryl behält breite Verwendung, während Polyurethan die Nachfrage aufbaut
Acryl hielt im Jahr 2026 einen Marktanteil von 24,67 % am Markt für temporäre Haftkleber. Es wurde weiterhin häufig bei Wafer-Level-Packaging und Fan-out-Prozessen mit Temperaturen im Bereich von 200 °C bis 250 °C eingesetzt. Sein Kostenprofil und die Kompatibilität mit etablierten Ultraviolett- und thermischen Entbondiergeräten unterstützen eine breite Einführung. Polyurethan wird bis 2032 voraussichtlich mit einer CAGR von 9,12 % wachsen. Das Material bietet mechanische Flexibilität, geringen Rückstand nach dem Entbondieren und geeignete chemische Beständigkeit für Fan-out-Anwendungen.
Silikon bleibt wichtig, wenn die Verarbeitungstemperaturen 300 °C überschreiten, einschließlich Verbindungshalbleiter- und Through-Silicon-Via-Prozessen. Epoxidformulierungen werden eingesetzt, wenn die Stabilität beim Hochkraftschleifen wichtiger ist als eine einfache Ablösung. Die laserinduzierte Grenzflächentrennung kann den Stress beim Entbondieren bei geringerer Energiedichte als ablative Techniken reduzieren. Dies unterstützt die Entwicklung von Polyurethan- und Silikonqualitäten, die für die Ablösung durch energiearme Laser ausgelegt sind. Wachsbasierte und Verbundfolienformate bedienen weiterhin kostenempfindliche MEMS- und Leistungshalbleiteranwendungen. Der Markt für temporäre Haftkleber trennt sich in wertorientierte Materialien und leistungsorientierte Materialien, die thermische Stabilität und Rückstandskontrolle betonen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Materialtyp: Organische Polymermaterialien sichern den Umsatz, während Hochtemperaturmaterialien beschleunigen
Organische Polymermaterialien hielten im Jahr 2026 einen Marktanteil von 45,13 % am Markt für temporäre Haftkleber. Polyacrylate, Thermoplaste und Polyurethanmatrizen sind mit etablierten Schleuderbeschichtungs- und Ultraviolett-Härtungsprozessen kompatibel. Ihr Betriebsbereich unterstützt viele Prozesse bis zu 200 °C bis 250 °C. Diese installierte Gerätebasis unterstützt ihre weitere Rolle beim Wafer-Level-Packaging in hohem Volumen. Polyimid und verwandte Hochtemperaturmaterialien werden bis 2032 voraussichtlich mit einer CAGR von 9,34 % wachsen, da hybrides Bonden, Silbersintern und plasmaunterstützte chemische Gasphasenabscheidung eine höhere thermische Beständigkeit erfordern.
Anorganische Trennschichtmaterialien spielen eine kleinere, aber wachsende Rolle in Siliziumträgersystemen, die Infrarot-Laser-Entbondieren verwenden. Diese abgeschiedenen Schichten können eine geringe Dickenschwankung und hohe mechanische Stabilität bieten. Das imec präsentierte auf der Electronics Components and Technology Conference (ECTC) 2025 Arbeiten zu siliziumbasierten temporären Trägersystemen für die 2,5D- und 3D-Integration. Der Wandel hin zu Siliziumträgern kann Abscheide- und Gerätespezialisten gegenüber Lieferanten begünstigen, die sich ausschließlich auf beschichtete organische Materialien konzentrieren. Verbund- und Hybridmaterialien behalten eine Rolle in flexibler Elektronik und heterogenen Substratanwendungen. Der Markt für temporäre Haftkleber wird daher wahrscheinlich sowohl konventionelle beschichtete Materialien als auch spezialisierte Trennschichten erfordern.
Nach Entbondierungstechnologie: Laser-Entbondieren führt bei der aktuellen Einführung und beim zukünftigen Wachstum
Laser-Entbondieren hielt im Jahr 2026 einen Marktanteil von 47,56 % am Markt für temporäre Haftkleber. Es wird bis 2032 voraussichtlich mit einer CAGR von 9,81 % wachsen und ist damit sowohl die größte als auch die am schnellsten wachsende Entbondierungstechnologie. Sein Betrieb bei Raumtemperatur und die kontrollierte Ablösung unterstützen die Handhabung ultradünner Wafer. Forschungen zum Laser-Entbondieren ergaben, dass die Trennung an der Grenzfläche zwischen Trennschicht und Klebstoff Stress und Oberflächenschäden reduzieren kann. Diese Fähigkeit macht Laserprozesse für Bauelementwafer unter 25 µm attraktiv.
EV Group (EVG) stellte das EVG880 LayerRelease-System im Mai 2024 mit dem doppelten Durchsatz seiner vorherigen Plattform vor. Das thermische Slide-Off-Entbondieren wird weiterhin in Anwendungen eingesetzt, bei denen die Trägertransparenz nicht verfügbar ist oder thermoplastische Prozesse bereits zugelassen sind. Mechanisches Entbondieren ist für ultradünne Wafer weniger geeignet, da es Biegebeanspruchungen einführen kann. EV Group (EVG) hat Infrarot-LayerRelease als Alternative zum mechanischen Entbondieren für Hochbandbreitenspeicher und dreidimensionale dynamische Direktzugriffsspeicher positioniert. Xenon-Blitzlichtmethoden werden ebenfalls für eine saubere Trennung ohne karbonisierte Rückstände entwickelt. Resonac kündigte im September 2024 eine temporäre Bondierfolie mit dieser Methode an.
Nach Anwendung: Advanced Packaging führt bei der aktuellen Einführung und beim zukünftigen Wachstum
Advanced Packaging hielt im Jahr 2026 einen Marktanteil von 63,28 % am Markt für temporäre Haftkleber. Es wird bis 2032 voraussichtlich mit einer CAGR von 10,13 % wachsen. CoWoS, SoIC, Fan-out-Wafer-Level-Packaging, dreidimensionale integrierte Schaltkreise und Hochbandbreitenspeicher sind auf temporäre Unterstützung während der Dünnwaferverarbeitung angewiesen. Diese Konzentration bedeutet, dass der Markt für temporäre Haftkleber eng mit Packaging-Kapazitätsinvestitionen verknüpft ist. TSMCs US-Pläne umfassen 2 Advanced-Packaging-Anlagen, die zusätzliche Materialqualifizierungsaktivitäten schaffen werden.
MEMS-Anwendungen nutzen temporäres Bonden für die Mikromechanische Bearbeitung und Waferhandhabung. CMOS-Bildsensoren erfordern ebenfalls saubere temporäre Unterstützung während der rückseitig beleuchteten und gestapelten Sensorverarbeitung. Die Halbleiterwaferverarbeitung, einschließlich der Through-Silicon-Via-Bildung und der Ausdünnung von Leistungsbauelementen, bietet eine stetige Nachfragebasis für Formulierungen im mittleren Leistungsbereich. ECTC-2025-Forschungen demonstrierten eine temporäre Bondierfolie und einen photonischen Entbondieransatz für die Handhabung von auf 25 µm ausgedünnten Wafern. Vorhandene Qualifizierungsdaten im Advanced Packaging können Lieferanten dabei helfen, in benachbarte MEMS- und Bildsensorprozesse einzutreten. Flexible Elektronik und die Montage medizinischer Geräte bleiben kleinere Anwendungen, können jedoch längerfristige Angrenzungsmöglichkeiten bieten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
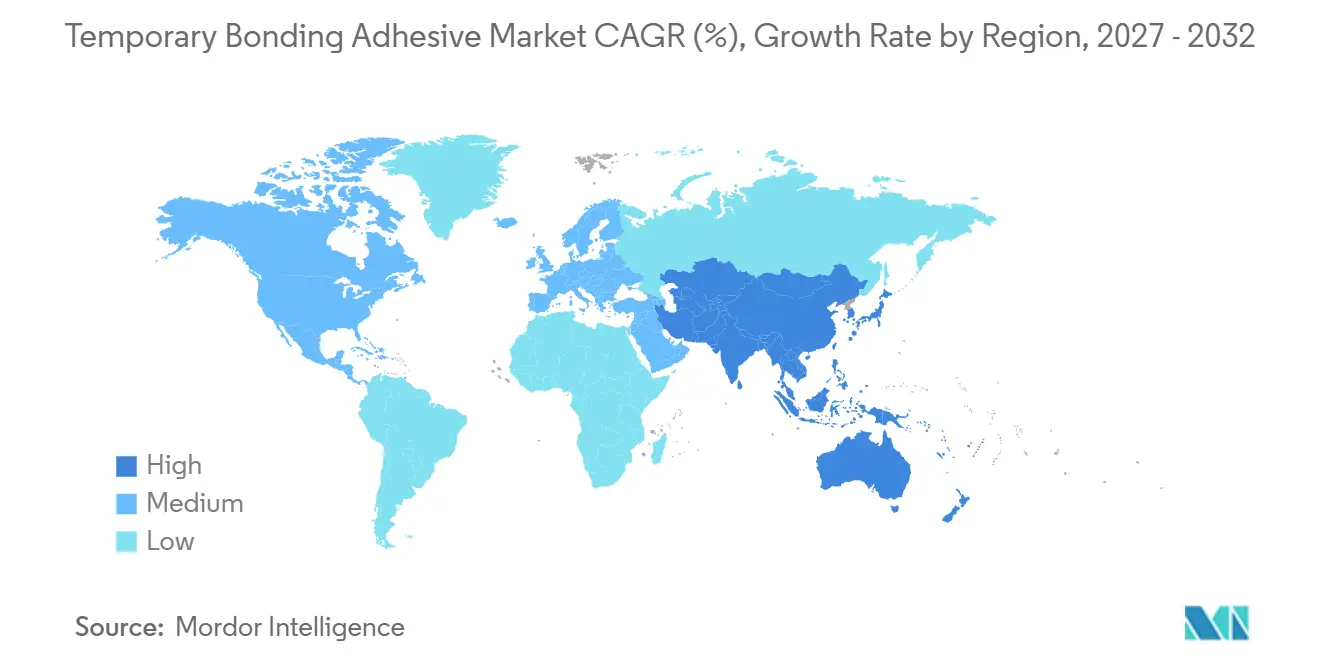
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 51,41 % am Markt für temporäre Haftkleber und wird bis 2032 voraussichtlich mit einer CAGR von 10,04 % wachsen. Taiwan, Südkorea, Japan und China vereinen fortschrittliche Fertigung, Speicherproduktion, Packaging-Kapazitäten und Materialversorgung. Taiwan ist zentral, da TSMC führende CoWoS- und SoIC-Kapazitäten betreibt. Asien-Pazifik bleibt daher die wichtigste Quelle für die Qualifizierung und Nachfrage nach Hochleistungsmaterialien. Japan trägt auch durch spezialisierte elektronische Materialien und Bildsensor-Lieferketten bei.
China gewinnt sowohl als Verbrauchsmarkt als auch als lokale Materialversorgungsbasis an Bedeutung. Inländische Entwickler treiben Organosilizium- und andere temporäre Bondierformulierungen für 8-Zoll- und 12-Zoll-Waferlinien voran. Dies unterstützt regionale Alternativen in kostenempfindlichen Anwendungen. TSMCs geplantes US-Engagement von 165 Milliarden USD umfasst seine ersten US-Advanced-Packaging-Anlagen. Lieferanten, die auf TSMC-Prozessen in Taiwan qualifiziert sind, könnten einen Vorteil haben, wenn diese Anlagen voranschreiten.
US-amerikanische Emissionsanforderungen können die Auswahl lösungsmittelbasierter Materialien beeinflussen. Eine Maßnahme im Federal Register vom September 2026 betraf Normen für gefährliche Luftschadstoffe bei der Halbleiterfertigung[2]. Dies schafft einen Anreiz für Formulierungen mit geringerem Gehalt an flüchtigen organischen Verbindungen. Europa bleibt durch Forschungseinrichtungen, darunter Fraunhofer IZM-ASSID, und durch die Anlage des European Semiconductor Manufacturing Company in Dresden technisch aktiv. Südamerika sowie der Nahe Osten und Afrika haben eine begrenzte direkte Nachfrage, da sie über weniger Wafer-Level-Fertigungsinfrastruktur verfügen. Ihre Halbleiterrolle bleibt stärker auf die nachgelagerte Montage und Elektronikproduktion ausgerichtet.

Wettbewerbslandschaft
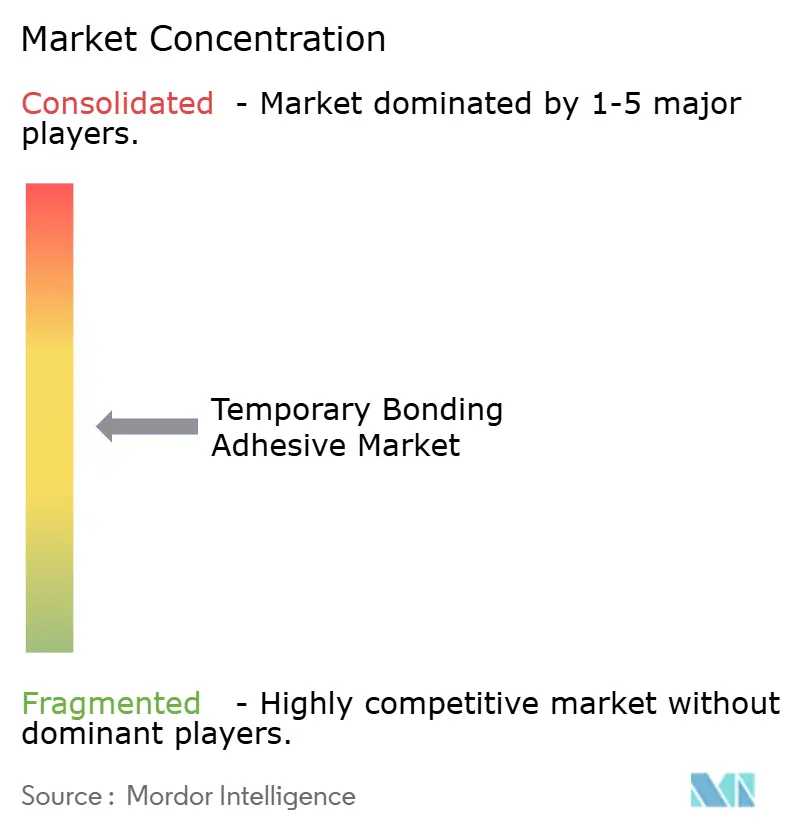
Der Markt für temporäre Haftkleber ist mäßig konzentriert, wobei die fünf größten Akteure 3M, Brewer Science, Inc., DAXIN Inc., AI Technology, Inc. und Micro Materials Inc. umfassen. Brewer Science, Inc. demonstrierte im Dezember 2025 einen 300-mm-Dünnwafer-Handhabungsablauf mit BrewerBOND C1301-10 mit Siliziumträgern und Infrarot-Laserablösung. Der Prozess unterstützte Temperaturen bis zu 450 °C und die Handhabung von auf 15 µm ausgedünnten Wafern. Diese Fähigkeiten prägen den Wettbewerb im Hochtemperatursegment des Marktes für temporäre Haftkleber.
Die Zusammenarbeit zwischen Brewer Science, Inc. und EV Group (EVG) veranschaulicht, wie Klebstofflieferanten und Gerätehersteller gemeinsam einen vollständigen Prozessablauf unterstützen können. Dieses Modell kann die Integration zwischen Materialleistung und Entbondierungswerkzeugen verbessern. Im Februar 2026 präsentierte EV Group (EVG) seine GEMINI FB Produktionsbondiersysteme und Infrarot-LayerRelease-Technologie für Advanced-Memory- und Packaging-Anwendungen. Im September 2026 präsentierte Brewer Science, Inc. ein Laserablösematerial für Prozesse bis zu 350 °C und Ablösung bei 308 nm und 355 nm Wellenlängen. Diese Schritte zeigen die wachsende Bedeutung von Hochtemperatur- und laserkompatiblen Systemen.
DuPont, Dow, Arkema und BASF bringen breite chemische Fähigkeiten in verwandte Materialkategorien ein. Nitto Denko Corporation und JSR Corporation verfügen über prozessspezifische Erfahrungen, die durch das Engagement bei Foundries entwickelt wurden. DAXIN und andere in China ansässige Lieferanten expandieren in kostenempfindlichen Anwendungen, die durch inländische Entwicklungsprogramme unterstützt werden. H.B. Fuller Company und Promerus, LLC bedienen engere MEMS- und Spezialpolymerbedürfnisse. Chancenbereiche umfassen emissionsärmere Chemie, xenonblitzkompatible Materialien und gleichmäßige Beschichtungen für das Packaging auf Panelebene. Die Patentaktivität von Nitto Denko Corporation im Jahr 2026 bei ultraviolett-härtbaren Klebstoffbändern spiegelt die laufende Arbeit an der kontrollierten Ablösung für die Waferverarbeitung wider.
Marktführer in der Branche für temporäre Haftkleber
-
3M
-
Brewer Science, Inc.
-
DAXIN Inc.
-
AI Technology, Inc.
-
Micro Materials Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Hyrnus brachte zwei Wafer-Bonder auf den Markt, die für das temporäre Bonden von Wafern auf Substrate ausgelegt sind. Die Entwicklung unterstützt den Markt für temporäre Haftkleber, indem sie die Geräteeinführung für die Waferverarbeitung und temporäre Bondieranwendungen erweitert.
- Februar 2026: Shin-Etsu Chemical Co., Ltd. erhielt ein US-Patent für einen Trockenklebstoff, der für das temporäre Bonden von Halbleiterbauelementen auf Siliziumwafer und Träger ausgelegt ist. Der Klebstoff kann ohne Wärme oder Chemikalien entbondiert werden und hinterlässt keine Rückstände, was die Nachfrage nach fortschrittlichen temporären Bondierlösungen in der Halbleiterfertigung unterstützt.


Globaler Berichtsumfang des Marktes für temporäre Haftkleber
Temporäre Haftkleber sind Spezialmaterialien, die verwendet werden, um Substrate, Wafer oder Komponenten während präziser Fertigungs- und Verarbeitungsschritte vorübergehend zu befestigen. Sie bieten während der Verarbeitung ausreichende Bondierfestigkeit und ermöglichen eine kontrollierte Trennung, nachdem die erforderlichen Fertigungs- oder Handhabungsvorgänge abgeschlossen sind.
Der Markt für temporäre Haftkleber ist nach Produkttyp, Materialtyp, Entbondierungstechnologie, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Acryl, Silikon, Polyurethan, Epoxid und sonstige Produkttypen segmentiert. Nach Materialtyp ist der Markt in organische Polymermaterialien, anorganische Trennschichtmaterialien, Polyimid und verwandte Hochtemperaturmaterialien sowie sonstige Materialtypen segmentiert. Nach Entbondierungstechnologie ist der Markt in thermisches Slide-Off-Entbondieren, mechanisches Entbondieren, Laser-Entbondieren und sonstige Entbondierungstechnologien segmentiert. Nach Anwendung ist der Markt in Advanced Packaging, MEMS, CMOS-Bildsensoren, Halbleiterwaferverarbeitung und sonstige Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für temporäre Haftkleber in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Acryl |
| Silikon |
| Polyurethan |
| Epoxid |
| Sonstige Produkttypen |
| Organische Polymermaterialien |
| Anorganische Trennschichtmaterialien |
| Polyimid und verwandte Hochtemperaturmaterialien |
| Sonstige Materialtypen |
| Thermisches Slide-Off-Entbondieren |
| Mechanisches Entbondieren |
| Laser-Entbondieren |
| Sonstige Entbondierungstechnologien |
| Advanced Packaging |
| MEMS |
| CMOS-Bildsensoren |
| Halbleiterwaferverarbeitung |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Acryl | |
| Silikon | ||
| Polyurethan | ||
| Epoxid | ||
| Sonstige Produkttypen | ||
| Nach Materialtyp | Organische Polymermaterialien | |
| Anorganische Trennschichtmaterialien | ||
| Polyimid und verwandte Hochtemperaturmaterialien | ||
| Sonstige Materialtypen | ||
| Nach Entbondierungstechnologie | Thermisches Slide-Off-Entbondieren | |
| Mechanisches Entbondieren | ||
| Laser-Entbondieren | ||
| Sonstige Entbondierungstechnologien | ||
| Nach Anwendung | Advanced Packaging | |
| MEMS | ||
| CMOS-Bildsensoren | ||
| Halbleiterwaferverarbeitung | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für temporäre Haftkleber?
Die Marktgröße für temporäre Haftkleber wurde im Jahr 2026 auf 274,55 Millionen USD geschätzt und soll von 296,96 Millionen USD im Jahr 2027 auf 439,57 Millionen USD bis 2032 wachsen, bei einer CAGR von 8,16 % während des Prognosezeitraums (2027–2032).
Welcher Produkttyp führte die Nachfrage nach temporären Haftklebern im Jahr 2026 an?
Acryl hielt im Jahr 2026 einen Anteil von 24,67 %.
Welche Entbondierungstechnologie wird bis 2032 voraussichtlich am schnellsten wachsen?
Laser-Entbondieren wird bis 2032 voraussichtlich mit einer CAGR von 9,81 % wachsen.
Warum sind Laser-Entbondiersysteme für Advanced Packaging wichtig?
Sie ermöglichen eine kontrollierte, stressärmere Ablösung für ultradünne Wafer und können Hochvolumenprozesse mit Siliziumträgern unterstützen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
