
Taille et part du marché des adhésifs de collage temporaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 296.96 Millions de dollars américains |
| Taille du Marché (2032) | 439.57 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.16 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des adhésifs de collage temporaire par Mordor Intelligence
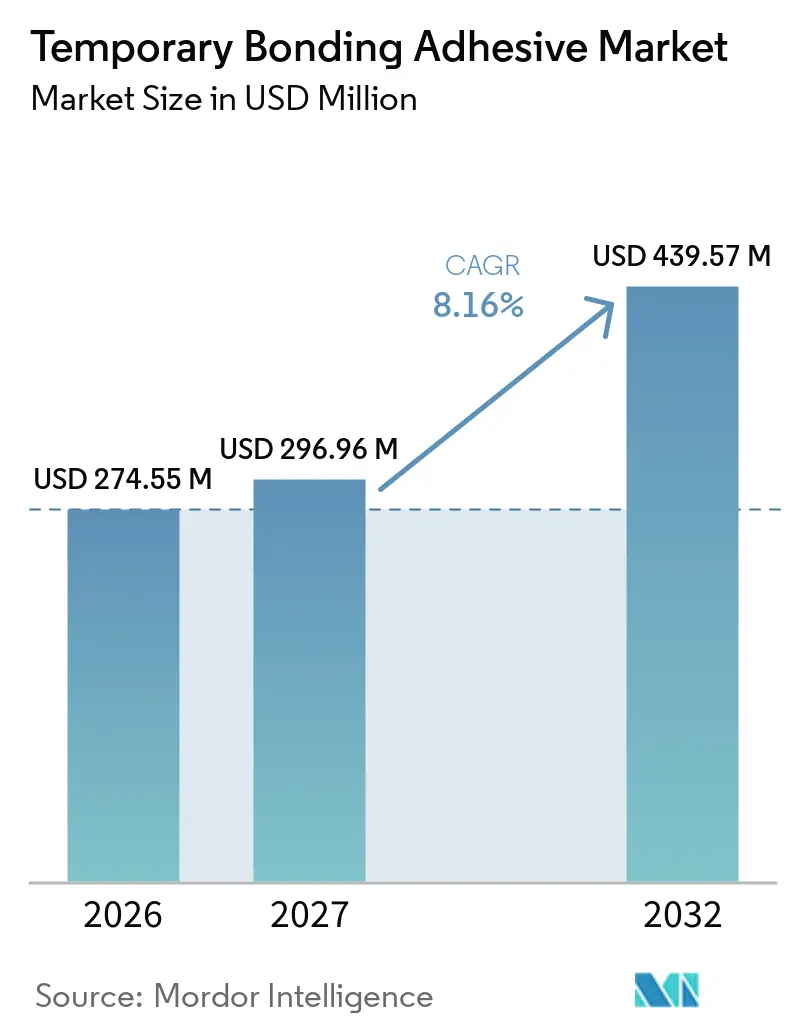
La taille du marché des adhésifs de collage temporaire était évaluée à 274,55 millions USD en 2026 et devrait croître de 296,96 millions USD en 2027 pour atteindre 439,57 millions USD d'ici 2032, à un CAGR de 8,16 % durant la période de prévision (2027-2032). La croissance est liée au conditionnement avancé des semi-conducteurs, où les plaquettes minces nécessitent un support temporaire lors des étapes de meulage, de dépôt et de transfert. Les accélérateurs d'IA, les mémoires à haute bande passante, les chiplets et l'intégration 3D augmentent le nombre d'étapes de collage et de décollage au sein d'un dispositif fini. Cela accroît la demande de matériaux restant stables lors des traitements thermiques, plasma et chimiques, puis se libérant proprement sans endommager la plaquette du dispositif. Les fournisseurs se différencient par la stabilité à haute température, la faible teneur en résidus et la compatibilité avec les équipements de décollage laser plutôt que par le seul prix. Le marché des adhésifs de collage temporaire bénéficie également des importants investissements en conditionnement qui créent des opportunités de qualification pour les fournisseurs répondant déjà aux exigences des procédés de fonderie.
Points clés du rapport
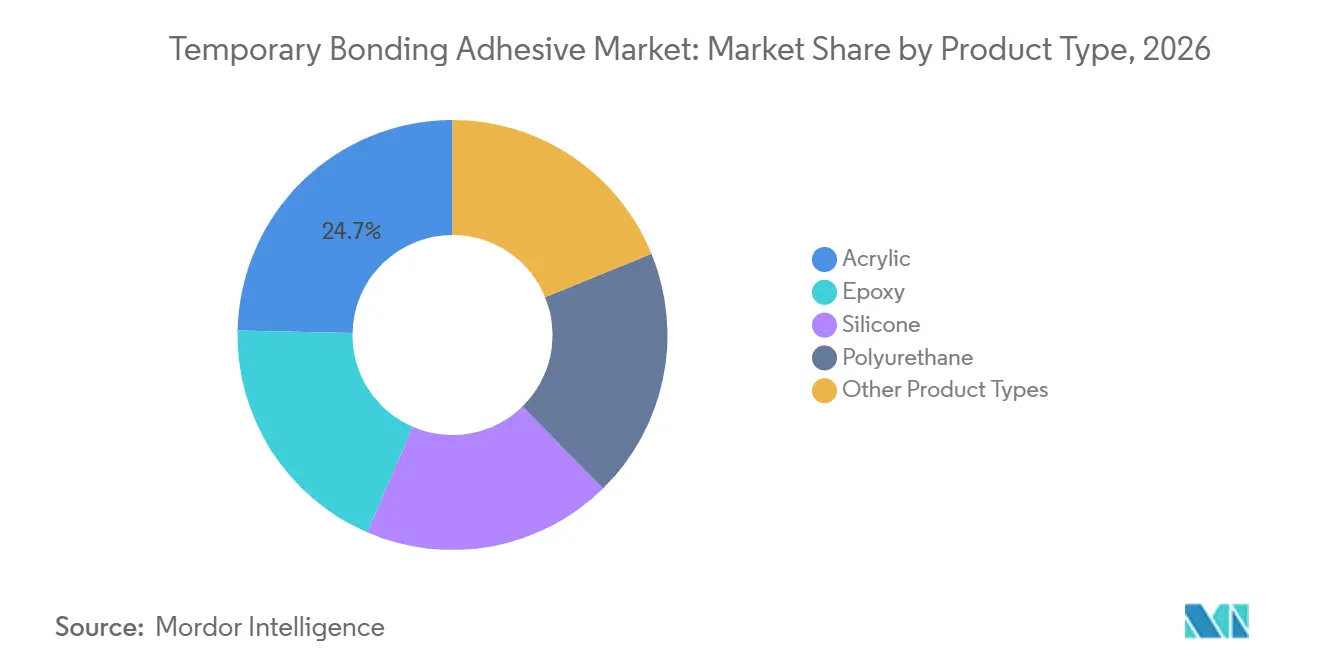
- Par type de produit, l'acrylique détenait 24,67 % de la part du marché des adhésifs de collage temporaire en 2026, tandis que le polyuréthane devrait progresser à un CAGR de 9,12 % jusqu'en 2032.
- Par type de matériau, les matériaux polymères organiques détenaient 45,13 % de la part du marché des adhésifs de collage temporaire en 2026, tandis que le polyimide et les matériaux haute température associés devraient progresser à un CAGR de 9,34 % jusqu'en 2032.
- Par technologie de décollage, le décollage laser détenait 47,56 % de la part du marché des adhésifs de collage temporaire en 2026 et devrait progresser à un CAGR de 9,81 % jusqu'en 2032.
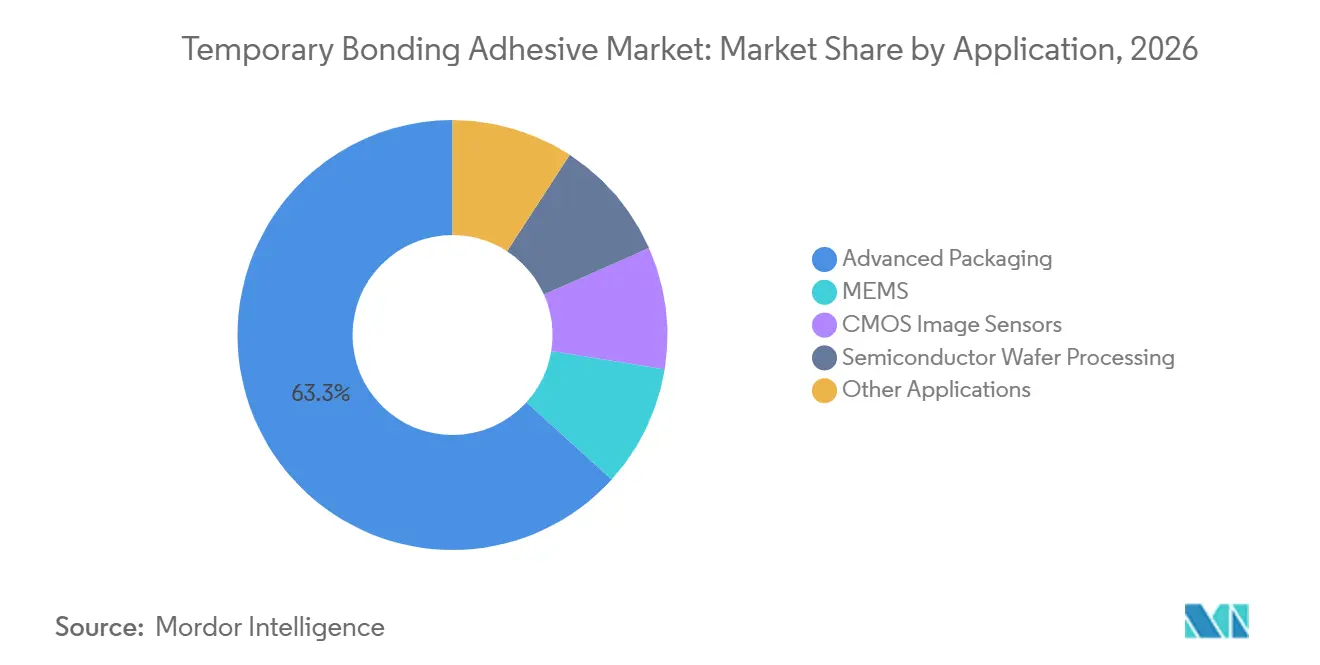
- Par application, le conditionnement avancé détenait 63,28 % de la part du marché des adhésifs de collage temporaire en 2026 et devrait progresser à un CAGR de 10,13 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 51,41 % de la part du marché des adhésifs de collage temporaire en 2026 et devrait progresser à un CAGR de 10,04 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des adhésifs de collage temporaire
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conditionnement avancé et intégration de chiplets | +3.2% | Mondial, concentré en Asie-Pacifique (Taïwan, Corée du Sud) et en Amérique du Nord | Court terme (≤ 2 ans) |
| Amincissement des plaquettes et manipulation de substrats ultra-minces | +2.1% | Mondial, porté par l'Asie-Pacifique (Japon, Corée du Sud, Taïwan) | Court terme (≤ 2 ans) |
| Expansion des capacités de fabrication de semi-conducteurs et de conditionnement avancé | +1.8% | Asie-Pacifique en cœur, débordement vers l'Amérique du Nord | Moyen terme (2–4 ans) |
| Croissance des MEMS, des capteurs d'image et des semi-conducteurs composés | +1.4% | Mondial, porté par l'Asie-Pacifique avec une croissance en Amérique du Nord | Moyen terme (2–4 ans) |
| Exigences de décollage à faible force et à faibles résidus | +0.8% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Conditionnement avancé et intégration de chiplets
Les architectures à chiplets pour les accélérateurs d'IA stimulent la demande sur le marché des adhésifs de collage temporaire. Les boîtiers multi-puces nécessitent un amincissement des plaquettes en dessous de 50 µm sur plusieurs couches de dispositifs. Chaque étape d'amincissement requiert un cycle de collage avec des exigences thermiques, mécaniques et chimiques strictes. Des recherches présentées à la conférence IEEE Electronic Components and Technology Conference (ECTC) 2025 ont montré que le décollage laser infrarouge sur des supports temporaires en silicium prenait en charge les procédés d'intégration de chiplets 2,5D et 3D. Cette approche soutient l'utilisation de la chimie des adhésifs et des méthodes de décollage comme solution de procédé combinée. Les formats de conditionnement à grande surface nécessitent également une épaisseur de revêtement uniforme, car les variations peuvent affecter l'alignement lithographique ultérieur.
Amincissement des plaquettes et manipulation de substrats ultra-minces
L'amincissement des plaquettes en dessous de 30 µm devient de plus en plus courant dans le conditionnement fan-out, les mémoires à haute bande passante et les circuits intégrés 3D. L'adhésif doit soutenir la plaquette lors du polissage mécano-chimique et résister aux procédés plasma ou chimiques. En décembre 2025, Brewer Science, Inc., EV Group (EVG) et Fraunhofer IZM-ASSID ont démontré la manipulation de plaquettes de 300 mm amincies à 15 µm avec la technologie BrewerBOND C1301-10 et EVG880 LayerRelease[1]. Le système est resté stable à des températures allant jusqu'à 450 °C et a permis le décollage laser. Des recherches du laboratoire Yongjiang ont également signalé l'amincissement de plaquettes de puissance en silicium de 12 pouces à 15 µm avec une variation d'épaisseur totale inférieure ou égale à 2 µm. Ces exigences favorisent les formulations à rhéologie contrôlée et à épaisseur de couche de collage constante.
Expansion des capacités de fabrication de semi-conducteurs et de conditionnement avancé
Les nouvelles capacités de fabrication et de conditionnement créent une base de production plus large pour le marché des adhésifs de collage temporaire. En mars 2025, Taiwan Semiconductor Manufacturing Company (TSMC) a annoncé un investissement supplémentaire de 100 milliards USD aux États-Unis, portant son engagement américain prévu à 165 milliards USD. Le plan comprenait 3 usines de fabrication, 2 installations de conditionnement avancé et un centre de recherche et développement en Arizona. Les nouvelles installations nécessitent une qualification des adhésifs avant d'atteindre leur pleine capacité. Ce processus confère un avantage aux fournisseurs établis, car leurs produits peuvent être évalués parallèlement à l'installation des équipements et au développement des procédés. Le marché des adhésifs de collage temporaire peut ainsi bénéficier d'une visibilité sur la demande avant que chaque site n'atteigne son débit maximal.
Croissance des MEMS, des capteurs d'image et des semi-conducteurs composés
Les systèmes micro-électromécaniques (MEMS), les capteurs d'image à semi-conducteurs métal-oxyde complémentaires (CMOS) et les semi-conducteurs composés élargissent le marché des adhésifs de collage temporaire au-delà du conditionnement avancé. Ces dispositifs nécessitent une manipulation au niveau de la plaquette lors de l'amincissement de la face arrière, de la micro-usinage ou de l'empilement. En mars 2025, EV Group (EVG) a présenté son système de collage de plaquettes en production automatisée GEMINI de nouvelle génération pour la fabrication de MEMS de 300 mm. Le système avait déjà été livré à plusieurs fabricants de MEMS, indiquant une adoption à l'échelle de la production. Les substrats de semi-conducteurs composés peuvent également nécessiter des matériaux tolérant des produits chimiques et des températures différents des procédés silicium classiques. Cela crée une demande de formulations plus spécialisées sur le marché des adhésifs de collage temporaire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de qualification des matériaux spéciaux et des procédés | -1.5% | Mondial | Long terme (≥ 4 ans) |
| Risque de résidus, de gauchissement et d'échec de rendement | -0.9% | Mondial, de manière aiguë dans les pôles de conditionnement avancé d'Asie-Pacifique | Court à moyen terme (≤ 4 ans) |
| Charge de conformité en matière de solvants, d'émissions et de gestion des déchets | -0.5% | Amérique du Nord et Europe, débordement vers l'Asie-Pacifique | Moyen à long terme (2–5 ans) |
| Source: Mordor Intelligence | |||
Coûts de qualification des matériaux spéciaux et des procédés
La qualification d'un nouvel adhésif de collage temporaire dans une installation de fabrication de pointe nécessite des tests de procédés conjoints approfondis. Un matériau doit démontrer ses performances lors du collage, de l'amincissement, du traitement en aval et du décollage avant de pouvoir entrer en production. La période de qualification peut durer de 12 à 24 mois, ce qui limite la vitesse à laquelle les nouvelles formulations peuvent atteindre des volumes significatifs. Une fois approuvés, les clients sont réticents à remplacer un matériau, car changer de fournisseur peut nécessiter un nouveau cycle de qualification. Cela protège les fournisseurs établis mais peut ralentir la diffusion de nouvelles chimies sur le marché des adhésifs de collage temporaire. Les fournisseurs de plus petite taille font face au plus grand défi lorsqu'ils tentent de prendre en charge plusieurs nœuds de procédés simultanément.
Risque de résidus, de gauchissement et d'échec de rendement
Les résidus et le gauchissement des plaquettes demeurent d'importants obstacles techniques sur le marché des adhésifs de collage temporaire. Les résidus peuvent créer des défauts lors des étapes ultérieures de métallisation et de placage, tandis que le gauchissement peut affecter l'alignement et la manipulation. Une revue de 2024 a révélé qu'une inadéquation du coefficient de dilatation thermique entre l'adhésif, le support et le substrat du dispositif est une source persistante de gauchissement dans le conditionnement au niveau de la plaquette. Des recherches publiées en 2025 ont également montré que le gauchissement des plaquettes augmentait avec la taille de la plaquette dans des conditions thermiques comparables. Un seul incident de rendement peut annuler les économies réalisées grâce à un matériau moins coûteux. En conséquence, les acheteurs accordent une prime à un contrôle des résidus et à une stabilité dimensionnelle éprouvés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : l'acrylique conserve une utilisation large tandis que le polyuréthane développe sa demande
L'acrylique détenait 24,67 % de la part du marché des adhésifs de collage temporaire en 2026. Il est resté largement utilisé dans le conditionnement au niveau de la plaquette et les procédés fan-out avec des températures comprises entre 200 °C et 250 °C. Son profil de coût et sa compatibilité avec les équipements de décollage ultraviolet et thermique établis soutiennent une adoption large. Le polyuréthane devrait se développer à un CAGR de 9,12 % jusqu'en 2032. Le matériau offre une flexibilité mécanique, de faibles résidus après décollage et une résistance chimique adaptée aux applications fan-out.
Le silicone reste important lorsque les températures de traitement dépassent 300 °C, notamment dans les procédés de semi-conducteurs composés et de vias traversant le silicium. Les formulations époxy sont utilisées lorsque la stabilité lors du meulage à haute force est plus importante qu'un dégagement facile. La séparation interfaciale induite par laser peut réduire les contraintes lors du décollage à une densité d'énergie inférieure aux techniques ablatives. Cela soutient le développement de grades de polyuréthane et de silicone conçus pour un dégagement laser à faible énergie. Les formats à base de cire et de ruban composite continuent de servir les applications MEMS et semi-conducteurs de puissance sensibles aux coûts. Le marché des adhésifs de collage temporaire se divise entre des matériaux axés sur la valeur et des matériaux axés sur la performance qui mettent l'accent sur la stabilité thermique et le contrôle des résidus.

Par type de matériau : les matériaux polymères organiques ancrent les revenus, tandis que les matériaux haute température s'accélèrent
Les matériaux polymères organiques détenaient 45,13 % de la part du marché des adhésifs de collage temporaire en 2026. Les polyacrylates, les thermoplastiques et les matrices de polyuréthane sont compatibles avec les procédés établis de revêtement par centrifugation et de durcissement ultraviolet. Leur plage de fonctionnement prend en charge de nombreux procédés jusqu'à 200 °C à 250 °C. Cette base d'équipements installés soutient leur rôle continu dans le conditionnement au niveau de la plaquette à grand volume. Le polyimide et les matériaux haute température associés devraient progresser à un CAGR de 9,34 % jusqu'en 2032, car le collage hybride, le frittage à l'argent et le dépôt chimique en phase vapeur assisté par plasma nécessitent une résistance thermique plus élevée.
Les matériaux de couche de libération inorganiques jouent un rôle plus restreint mais croissant dans les systèmes à support en silicium utilisant le décollage laser infrarouge. Ces films déposés peuvent offrir une faible variation d'épaisseur et une haute stabilité mécanique. L'imec a présenté des travaux à la conférence Electronics Components and Technology Conference (ECTC) 2025 sur les systèmes de support temporaire à base de silicium pour l'intégration 2,5D et 3D. L'évolution vers les supports en silicium peut favoriser les spécialistes du dépôt et des équipements par rapport aux fournisseurs axés uniquement sur les matériaux organiques revêtus. Les matériaux composites et hybrides conservent un rôle dans l'électronique flexible et les applications à substrats hétérogènes. Le secteur des adhésifs de collage temporaire devra donc probablement recourir à la fois à des matériaux revêtus conventionnels et à des couches de libération spécialisées.
Par technologie de décollage : le décollage laser domine l'adoption actuelle et la croissance future
Le décollage laser détenait 47,56 % de la part du marché des adhésifs de collage temporaire en 2026. Il devrait progresser à un CAGR de 9,81 % jusqu'en 2032, ce qui en fait à la fois la technologie de décollage la plus importante et la plus dynamique. Son fonctionnement à température ambiante et son dégagement contrôlé soutiennent la manipulation de plaquettes ultra-minces. Des recherches sur le décollage laser ont montré que la séparation à l'interface couche de libération-adhésif peut réduire les contraintes et les dommages de surface. Cette capacité rend les procédés laser attractifs pour les plaquettes de dispositifs en dessous de 25 µm.
EV Group (EVG) a présenté le système EVG880 LayerRelease en mai 2024 avec un débit deux fois supérieur à celui de sa plateforme précédente. Le décollage thermique par glissement se poursuit dans les applications où la transparence du support est indisponible ou où les procédés thermoplastiques sont déjà approuvés. Le décollage mécanique est moins adapté aux plaquettes ultra-minces car il peut introduire des contraintes de flexion. EV Group (EVG) a positionné le LayerRelease infrarouge comme une alternative au décollage mécanique pour les applications de mémoire à haute bande passante et de mémoire vive dynamique 3D. Des méthodes à flash de xénon sont également en cours de développement pour une séparation propre sans débris carbonisés. Resonac a annoncé un film de collage temporaire utilisant cette méthode en septembre 2024.
Par application : le conditionnement avancé domine l'adoption actuelle et la croissance future
Le conditionnement avancé détenait 63,28 % de la part du marché des adhésifs de collage temporaire en 2026. Il devrait progresser à un CAGR de 10,13 % jusqu'en 2032. CoWoS, SoIC, le conditionnement fan-out au niveau de la plaquette, les circuits intégrés 3D et les mémoires à haute bande passante dépendent d'un support temporaire lors du traitement de plaquettes minces. Cette concentration signifie que le marché des adhésifs de collage temporaire est étroitement lié aux investissements en capacité de conditionnement. Les plans américains de TSMC comprennent 2 installations de conditionnement avancé, ce qui créera une activité supplémentaire de qualification des matériaux.
Les applications MEMS utilisent le collage temporaire pour le micro-usinage et la manipulation des plaquettes. Les capteurs d'image CMOS nécessitent également un support temporaire propre lors du traitement des capteurs à illumination par la face arrière et des capteurs empilés. Le traitement des plaquettes de semi-conducteurs, notamment la formation de vias traversant le silicium et l'amincissement des dispositifs de puissance, fournit une base de demande stable pour les formulations de milieu de gamme. Des recherches présentées à l'ECTC 2025 ont démontré un film de collage temporaire et une approche de décollage photonique pour la manipulation de plaquettes amincies à 25 µm. Les données de qualification existantes dans le conditionnement avancé peuvent aider les fournisseurs à accéder aux procédés adjacents de MEMS et de capteurs d'image. L'électronique flexible et l'assemblage de dispositifs médicaux restent des applications plus restreintes, mais peuvent offrir des opportunités d'adjacence à plus long terme.
Analyse géographique
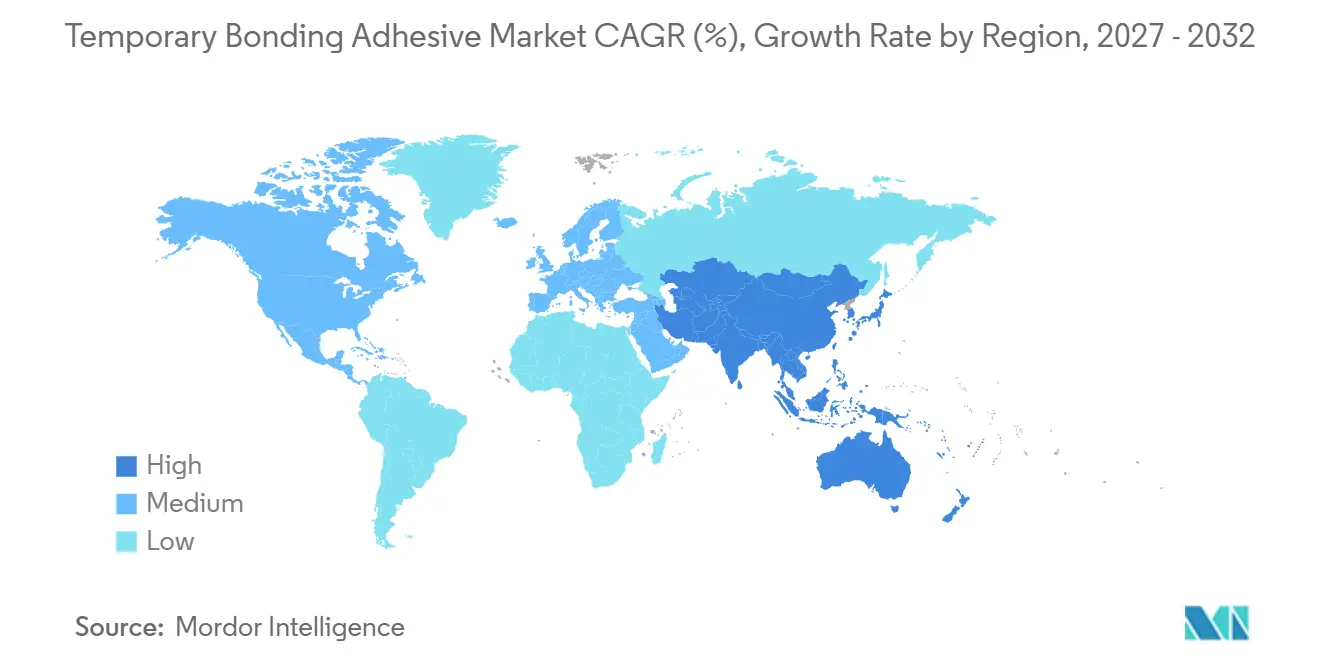
L'Asie-Pacifique détenait 51,41 % de la part du marché des adhésifs de collage temporaire en 2026 et devrait progresser à un CAGR de 10,04 % jusqu'en 2032. Taïwan, la Corée du Sud, le Japon et la Chine combinent fabrication avancée, production de mémoires, capacité de conditionnement et approvisionnement en matériaux. Taïwan est centrale car TSMC y exploite les principales capacités CoWoS et SoIC. L'Asie-Pacifique demeure donc la principale source de qualification de matériaux haute performance et de demande. Le Japon contribue également par ses matériaux électroniques spécialisés et ses chaînes d'approvisionnement en capteurs d'image.
La Chine gagne en importance à la fois comme marché de consommation et comme base locale d'approvisionnement en matériaux. Les développeurs nationaux font progresser les formulations organosilicées et autres formulations de collage temporaire pour les lignes de plaquettes de 8 et 12 pouces. Cela soutient des alternatives régionales dans les applications sensibles aux coûts. L'engagement américain prévu de TSMC de 165 milliards USD comprend ses premières installations de conditionnement avancé aux États-Unis. Les fournisseurs qualifiés sur les procédés TSMC à Taïwan pourraient avoir un avantage à mesure que ces installations progressent.
Les exigences américaines en matière d'émissions peuvent influencer la sélection des matériaux à base de solvants. Une action du Federal Register de septembre 2026 couvrait les normes relatives aux polluants atmosphériques dangereux pour la fabrication de semi-conducteurs[2]. Cela crée une incitation à développer des formulations à faible teneur en composés organiques volatils. L'Europe reste techniquement active par le biais d'institutions de recherche, notamment Fraunhofer IZM-ASSID, et par l'intermédiaire de l'installation de la European Semiconductor Manufacturing Company à Dresde. L'Amérique du Sud et le Moyen-Orient et l'Afrique ont une demande directe limitée en raison d'une infrastructure de fabrication au niveau de la plaquette moins développée. Leur rôle dans les semi-conducteurs reste davantage axé sur l'assemblage en aval et la production électronique.
Paysage concurrentiel
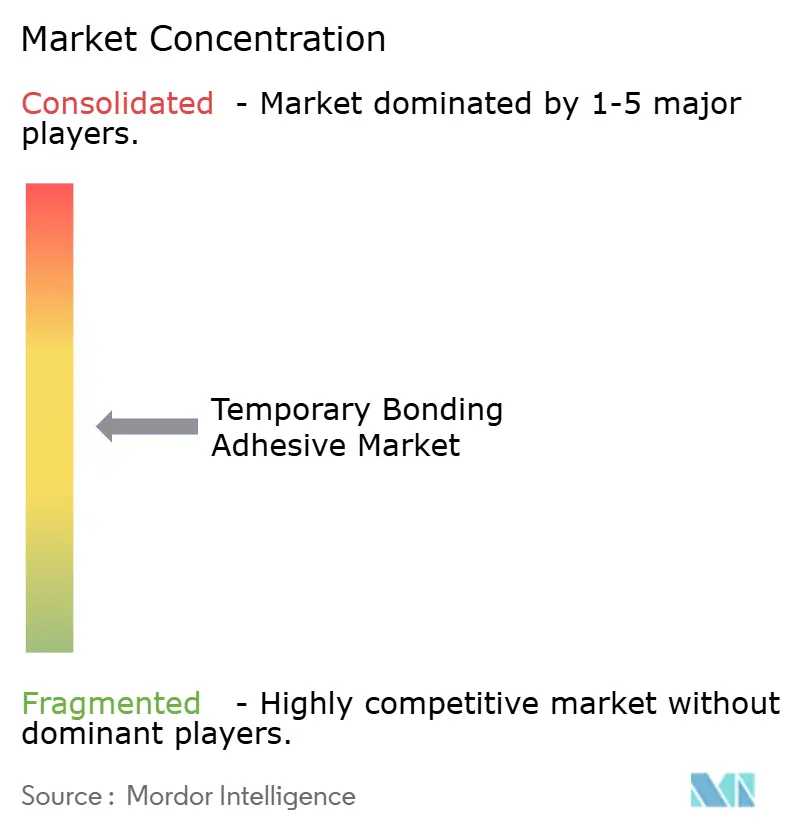
Le marché des adhésifs de collage temporaire est modérément concentré, les cinq premiers acteurs étant 3M, Brewer Science, Inc., DAXIN Inc., AI Technology, Inc. et Micro Materials Inc. Brewer Science, Inc. a démontré un flux de manipulation de plaquettes minces de 300 mm utilisant BrewerBOND C1301-10 avec des supports en silicium et un dégagement laser infrarouge en décembre 2025. Le procédé a pris en charge des températures allant jusqu'à 450 °C et la manipulation de plaquettes amincies à 15 µm. Ces capacités façonnent la concurrence dans le segment haute température du marché des adhésifs de collage temporaire.
La collaboration entre Brewer Science, Inc. et EV Group (EVG) illustre comment les fournisseurs d'adhésifs et les fabricants d'équipements peuvent conjointement prendre en charge un flux de procédé complet. Ce modèle peut améliorer l'intégration entre les performances des matériaux et les outils de décollage. En février 2026, EV Group (EVG) a présenté ses systèmes de collage en production GEMINI FB et sa technologie LayerRelease infrarouge pour les applications de mémoire avancée et de conditionnement. En septembre 2026, Brewer Science, Inc. a présenté un matériau de dégagement laser pour des procédés jusqu'à 350 °C et un dégagement à des longueurs d'onde de 308 nm et 355 nm. Ces évolutions montrent l'importance croissante des systèmes haute température et compatibles laser.
DuPont, Dow, Arkema et BASF apportent de larges capacités chimiques aux catégories de matériaux connexes. Nitto Denko Corporation et JSR Corporation disposent d'une expérience spécifique aux procédés développée grâce à leur engagement auprès des fonderies. DAXIN et d'autres fournisseurs basés en Chine se développent dans les applications sensibles aux coûts soutenues par des programmes de développement nationaux. H.B. Fuller Company et Promerus, LLC répondent à des besoins plus restreints en MEMS et en polymères spéciaux. Les domaines d'opportunité comprennent la chimie à faibles émissions, les matériaux compatibles avec le flash de xénon et les revêtements uniformes pour le conditionnement à grande surface. L'activité de brevets de Nitto Denko Corporation en 2026 sur les rubans adhésifs durcissables aux ultraviolets reflète les travaux en cours sur le dégagement contrôlé pour le traitement des plaquettes.
Leaders du secteur des adhésifs de collage temporaire
-
3M
-
Brewer Science, Inc.
-
DAXIN Inc.
-
AI Technology, Inc.
-
Micro Materials Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Hyrnus a lancé deux systèmes de collage de plaquettes conçus pour le collage temporaire de plaquettes sur des substrats. Ce développement soutient le marché des adhésifs de collage temporaire en élargissant l'adoption des équipements pour le traitement des plaquettes et les applications de collage temporaire.
- Février 2026 : Shin-Etsu Chemical Co., Ltd. a reçu un brevet américain pour un adhésif sec conçu pour le collage temporaire de dispositifs semi-conducteurs sur des plaquettes et des supports en silicium. L'adhésif peut être décollé sans chaleur ni produits chimiques et ne laisse aucun résidu, soutenant la demande de solutions avancées de collage temporaire dans la fabrication de semi-conducteurs.
Périmètre du rapport mondial sur le marché des adhésifs de collage temporaire
Les adhésifs de collage temporaire sont des matériaux spécialisés utilisés pour fixer temporairement des substrats, des plaquettes ou des composants lors d'étapes de fabrication et de traitement de précision. Ils offrent une résistance de collage suffisante pendant le traitement et permettent une séparation contrôlée une fois les opérations de fabrication ou de manipulation requises terminées.
Le marché des adhésifs de collage temporaire est segmenté par type de produit, type de matériau, technologie de décollage, application et géographie. Par type de produit, le marché est segmenté en acrylique, silicone, polyuréthane, époxy et autres types de produits. Par type de matériau, le marché est segmenté en matériaux polymères organiques, matériaux de couche de libération inorganiques, polyimide et matériaux haute température associés, et autres types de matériaux. Par technologie de décollage, le marché est segmenté en décollage thermique par glissement, décollage mécanique, décollage laser et autres technologies de décollage. Par application, le marché est segmenté en conditionnement avancé, MEMS, capteurs d'image CMOS, traitement des plaquettes de semi-conducteurs et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les adhésifs de collage temporaire dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Acrylique |
| Silicone |
| Polyuréthane |
| Époxy |
| Autres types de produits |
| Matériaux polymères organiques |
| Matériaux de couche de libération inorganiques |
| Polyimide et matériaux haute température associés |
| Autres types de matériaux |
| Décollage thermique par glissement |
| Décollage mécanique |
| Décollage laser |
| Autres technologies de décollage |
| Conditionnement avancé |
| MEMS |
| Capteurs d'image CMOS |
| Traitement des plaquettes de semi-conducteurs |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Acrylique | |
| Silicone | ||
| Polyuréthane | ||
| Époxy | ||
| Autres types de produits | ||
| Par type de matériau | Matériaux polymères organiques | |
| Matériaux de couche de libération inorganiques | ||
| Polyimide et matériaux haute température associés | ||
| Autres types de matériaux | ||
| Par technologie de décollage | Décollage thermique par glissement | |
| Décollage mécanique | ||
| Décollage laser | ||
| Autres technologies de décollage | ||
| Par application | Conditionnement avancé | |
| MEMS | ||
| Capteurs d'image CMOS | ||
| Traitement des plaquettes de semi-conducteurs | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des adhésifs de collage temporaire ?
La taille du marché des adhésifs de collage temporaire était évaluée à 274,55 millions USD en 2026 et devrait croître de 296,96 millions USD en 2027 pour atteindre 439,57 millions USD d'ici 2032, à un CAGR de 8,16 % durant la période de prévision (2027-2032).
Quel type de produit a dominé la demande d'adhésifs de collage temporaire en 2026 ?
L'acrylique détenait une part de 24,67 % en 2026.
Quelle technologie de décollage devrait progresser le plus rapidement jusqu'en 2032 ?
Le décollage laser devrait progresser à un CAGR de 9,81 % jusqu'en 2032.
Pourquoi les systèmes de décollage laser sont-ils importants pour le conditionnement avancé ?
Ils permettent un dégagement contrôlé à faibles contraintes pour les plaquettes ultra-minces et peuvent prendre en charge des procédés à grand volume avec des supports en silicium.