
タレントインテリジェンスプラットフォーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
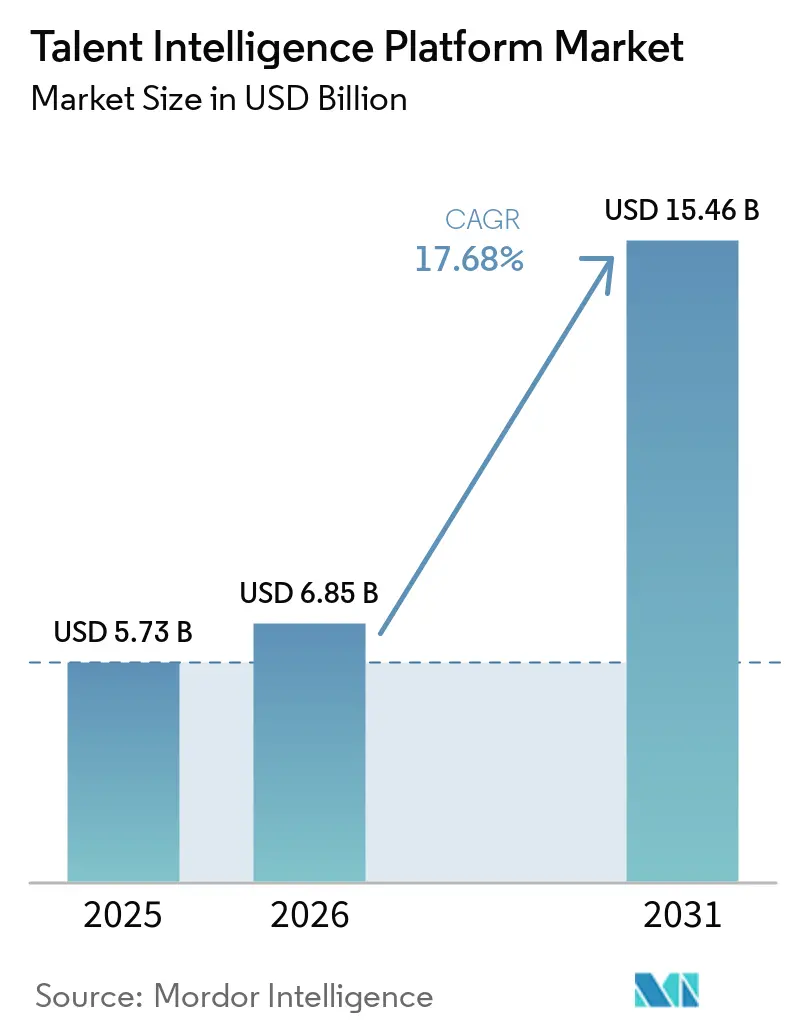
| 市場規模 (2026) | 6.85 十億米ドル |
| 市場規模 (2031) | 15.46 十億米ドル |
| 成長率 (2026 - 2031) | 17.68 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタレントインテリジェンスプラットフォーム市場分析
タレントインテリジェンスプラットフォーム市場規模は2025年に57.3 ビリオン 米ドルと評価され、2026年の68.5 ビリオン 米ドルから2031年には154.6 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは17.68%です。タレントインテリジェンスプラットフォーム市場の成長は、雇用主が労働力リスクを管理する方法における広範な変化を反映しています。スキル不足、AI主導の役割変化、および静的なHRシステムの脆弱性が、労働力インテリジェンスをコアビジネス計画の中心に押し上げているためです。HRワークフローにおけるAIの活用は、限定的なパイロットからより広範な採用へと移行しており、労働力分析は最も一般的なユースケースの一つとなっており、これが連携したタレントシステムへの支出強化を支えています。タレントインテリジェンスプラットフォーム市場はまた、タレント獲得、内部モビリティ、スキルマッピング、および労働力計画を個別のツールではなく一つのインテリジェンスレイヤーに統合するプラットフォームへの需要からも恩恵を受けています。大規模エンタープライズソフトウェアベンダーがAIネイティブ機能を拡する一方、専門プロバイダーがスキルグラフの品質と自動化の深度で競争するため、競争圧力は高まっています。市場はまた、より厳格な運営環境にも直面しており、断片化した規制とスキルの陳腐化の加速により、タクソノミーを迅速に更新し、監査可能なモデルを維持し、エンタープライズガバナンスを大規模にサポートできるベンダーが有利となっています。
主要レポートのポイント
- コンポーネント別では、プラットフォームソフトウェアが2025年のタレントインテリジェンスプラットフォーム市場シェアの72.41%を占め、サービスは2031年までに18.68%のCAGRで拡大する見込みです。
- 導入モデル別では、クラウドベースの導入が2025年のタレントインテリジェンスプラットフォーム市場規模の68.92%を占め、2031年までに22.73%のCAGRで拡大する見込みです。
- 組織規模別では、大企業が2025年に74.13%のシェアを占め、SMEは2031年までに21.53%のCAGRで成長する見込みです。
- エンドユーザー産業別では、ITおよび通信が2025年に24.82%のシェアでトップとなり、ヘルスケアおよびライフサイエンスは2031年までに24.12%のCAGRで拡大する見込みです。
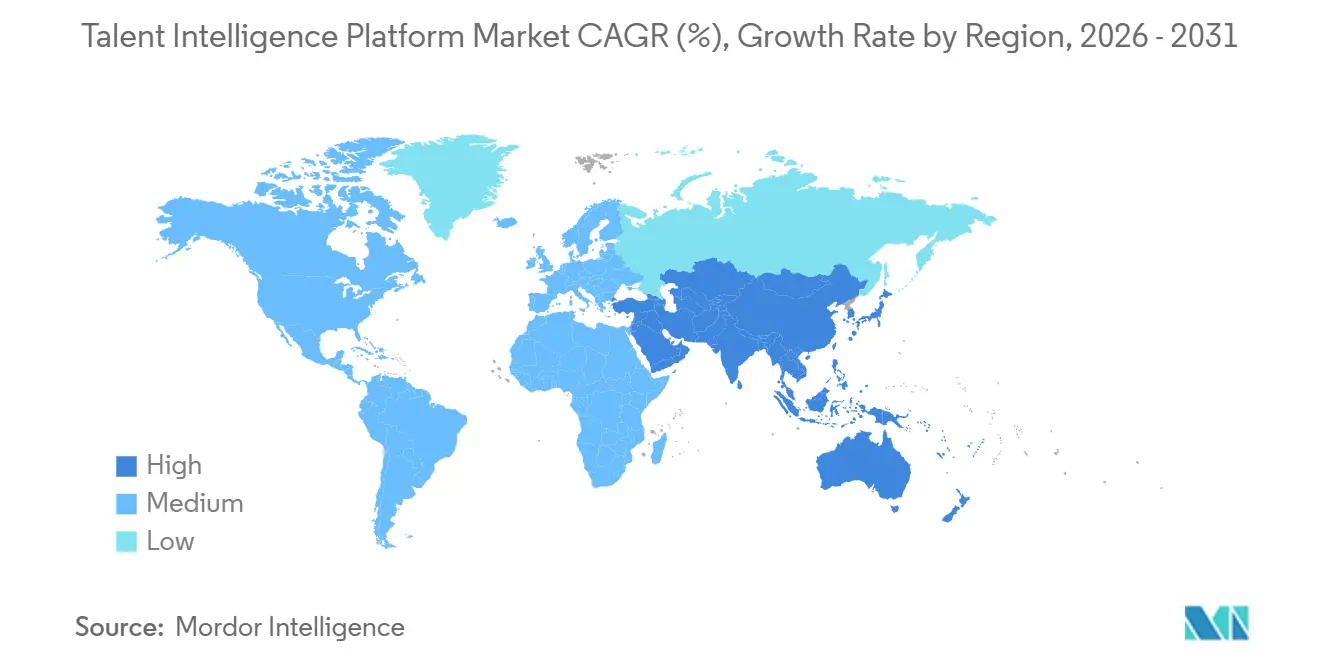
- 地域別では、北米が2025年に41.61%のシェアを占め、アジア太平洋地域は2026年から2031年にかけて22.41%のCAGRを記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スキルベースの労働力計画へのシフト | +4.2% | グローバル、北米および北欧における先行者集中 | 中期(2〜4年) |
| 内部タレントマーケットプレイス採用の拡大 | +3.5% | 北米および西欧、アジア太平洋地域のエンタープライズセグメントで加速 | 中期(2〜4年) |
| ジェネレーティブAIおよびエージェンティックHRのエンタープライズ採用 | +3.8% | グローバル、EMEAのAI採用が北米をリード | 短期(2年以内) |
| 統合された内部および外部タレントデータの必要性 | +2.4% | グローバル、大企業のITおよびBFSIセクターで最も顕著 | 中期(2〜4年) |
| AIの監査可能性と説明可能性の要件 | +1.1% | EUおよび北米が主要、MEAおよびアジア太平洋の規制セクターへの波及あり | 長期(4年以上) |
| ヒューマンAIコラボレーションのためのタスクレベルの業務再設計 | +1.3% | グローバル、プロフェッショナルサービスおよび製造業での早期展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スキルベースの労働力計画へのシフト
タレントインテリジェンスプラットフォーム市場は、雇用主が職種名による計画からスキルベースの労働力設計へと移行しているため、勢いを増しています。Betterworksは2026年4月に、HR責任者の73%が過去12ヶ月間にスキルデータのギャップが内部配置の失敗や戦略プログラムの遅延を含むビジネス上の失敗に直接寄与したと述べており、一部の中堅企業はそのギャップを年間200万米ドル以上の回避可能なコストに結びつけていると報告しました。Betterworksはまた、予測的でAI主導の労働力計画を実施している組織はわずか16%であることも示しており、タレントインテリジェンスプラットフォーム市場のほとんどの購買者がまだ反応的または初期段階のモデルで運営していることを意味します。このギャップが重要なのは、労働力計画がビジネス全体の実行速度に影響を与える今、企業がスキルインフラを長期的なHRプロジェクトとして扱うことができなくなているためです。したがって、タレントインテリジェンスプラットフォーム市場は、ベンダーがスキルオントロジー、ガバナンスツール、および計画ワークフローを分析機能を独立した機能として販売するのではなく、同一製品に組み合わせる場合に恩恵を受けます。
内部タレントマーケットプレイス採用の拡大
タレントインテリジェンスプラットフォーム市場はまた、特に企業が新たな外部採用を開始する前に従業員を再配置しようとする中で、内部タレントマーケットプレイスのより広範な活用によっても支えられています。エンタープライズ採用能力は2026年に内部モビリティへとシフトしており、これにより従業員をプロジェクト、ギグ、および横断的な役割にほぼリアルタイムでマッチングできるプラットフォームへの需要が高まっています。より困難な問題はソフトウェアの導入ではなくマネージャーの行動であり、チームリーダーはビジネス全体でタレントを解放するのではなく保持することで依然として報酬を得ることが多いためです。Adecco Groupは、労働力の俊敏性に必要な内部モビリティツールを持つ企業はわずか50%であり、リーダーの45%未満が自分のチームが将来のスキル要件を理解していると信じていることを明らかにしました。これにより、タレントインテリジェンスプラットフォーム市場は、導入後の抵抗を軽減する採用分析、マネージャープロンプト、およびワークフロールールを含む製品を通じて成長する余地があります。マーケットプレイスの使用を再配置速度とタレント定着に結びつけるベンダーは、システムが稼働した後に持続的な価値を示す可能性が高くなります。
ジェネレーティブAIおよびエージェンティックHRのエンタープライズ採用
タレントインテリジェンスプラットフォーム市場は、HRチームが受動的なレポート以上の目的でAIを使用しているため、より強力な採用フェーズに移行しています。SHRMは、HRにおけるAI採用が2024年の組織の26%から2025年には43%に増加し、労働力計画、採用、学習・能力開発において最も強力なユースケースがあると報告しました。このシフトが重要なのは、エージェンティックシステムが推奨事項を生成するだけでなくタスクを実行し始めており、これがエンタープライズがタレントインテリジェンスプラットフォーム市場に期待するものを変えているためです。EMEAはすでに北米よりもHRにおけるAI採用率が高く、コンプライアンス圧力が採用を遅らせるのではなく、より構造化された展開へと強制していることを示唆しています。タレントインテリジェンスプラットフォーム市場が拡大するにつれ、説明可能なモデル、監査ログ、および人間によるオーバーライドワークフローを持つベンダーは、エージェンティックHRプログラムに結びついたエンタープライズ予算を獲得するのに有利な立場にあります。
統合された内部および外部タレントデータの必要性
タレントインテリジェンスプラットフォーム市場はデータ品質に大きく依存しており、多くの企業は依然として不完全または古い労働力能力の把握で運営しています。Betterworksは2026年に、HR責任者の90%が自組織が完全なスキルデータを保有していると信じていたにもかかわらず、4人中3人が実際の従業員スキルの75%未満しかそれらのシステムに記録されていないと推定し、リアルタイムでスキルデータを更新しているのはわずか20.9%であることを明らかにしました。このミスマッチは、不必要な外部採用、遅い再編、および弱い後継者選択を通じて直接的なコストを生み出し、統合データをタレントインテリジェンスプラットフォーム市場のコアバリュードライバーとしています。TalentNeuronは、そのプラットフォームが30 ビリオン以上のプロフェッショナルプロファイルと40テラバイトの正規化された労働力データを処理すると述べており、内部HR記録を補完するために現在必要な外部データインフラの規模を示しています。したがって、タレントインテリジェンスプラットフォーム市場は、従業員の自己申告プロファイルのみに依存するのではなく、事前構築されたデータパイプライン、外部労働市場ベンチマーク、およびリアルタイムスキル推論を提供するベンダーを優遇しています。これらの機能は、購買者が労働力スキルについて知っていると思っていることと、システムが実際に検証できることとのギャップを埋めるのに役立ちます。
制約の影響分析*
| ATS、HRIS、LMS、およびCRMスタック全体の統合負債 | -2.5% | グローバル、レガシーマルチベンダーHRスタックを持つ大企業で最も顕著 | 短期(2年以内) |
| アルゴリズムバイアス、プライバシー、および雇用法上のリスク | -1.8% | EUおよび北米が主要、MEAへの波及を伴うアジア太平洋コア | 中期(2〜4年) |
| スキルタクソノミーのドリフトと弱いデータガバナンス | -1.3% | グローバル、急速に変化する技術セクターおよびアジア太平洋市場で最も顕著 | 中期(2〜4年) |
| 稼働後の低利用率と変更管理の失敗 | -1.1% | グローバル、階層的な管理構造を持つ組織に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ATS、HRIS、LMS、およびCRMスタック全体の統合負債
タレントインテリジェンスプラットフォーム市場に対する主な短期的な抵抗は、レガシーHRテクノロジースタックに組み込まれた複雑さです。Trutoは、タレント獲得リーダーの88%が複数のポイントソリューションを使用しており、40%が毎日4つ以上のプラットフォームを管理していると報告しており、コアの労働力データが切断されたシステム全体に散在しています。この断片化は、タレントインテリジェンスプラットフォーム市場の展開が信頼性の高いマッチング、計画、およびモビリティの成果を生み出すまでの速度を制限します。Trutoはまた、わずか5つの大規模HRISプラットフォームへのネイティブ統合を構築するだけで、統合APIアプローチよりも70〜80%多くのエンジニアリング時間を消費する可能性があり、ベンダーのAPI変更が起動後も継続的なメンテナンス作業を追加し続けると報告しました。これは、購買者が統合作業と継続的なデータマッピングを考慮せずにライセンス料を比較する場合、展開の全コストを過小評価することが多いことを意味します。タレントインテリジェンスプラットフォーム市場では、認定コネクタ、より強力なサービスレベルコミットメント、および安定した統合フレームワークを持つベンダーがこの隠れたコストを削減し、価値実現までの時間を短縮できます。
アルゴリズムバイアス、プライバシー、および雇用法上のリスク
タレントインテリジェンスプラットフォーム市場はまた、AI支援によるタレント決定がより厳格な法的精査の対象となるにつれ、増大するコンプライアンス負担にも直面しています。EU AI法は、多くの採用、昇進、タスク割り当て、およびパフォーマンス監視システムを高リスクとして分類しており、第III章の完全な義務は2026年8月に適用される予定でした。[1] 第4条のAIリテラシー要件は2025年2月2日からすでに施行可能であり、これは高リスクの雇用AIシステムを使用するスタッフが展開前に適切に訓練されていることを展開者が確保しなければならないことを意味します。OECDの職場におけるAIに関する報告は、AI対応の雇用決定におけるバイアスと不平等な結果のリスクを繰り返し強調しており、主要な法域における反差別規則および採用法に基づくリスクを高めています。[2] したがって、タレントインテリジェンスプラットフォーム市場は、バイアステスト、人口統計パフォーマンス追跡、人間による監視、および標準製品機能としてのオーバーライドドキュメントを示すよう圧力を受けています。これらのコントロールを提供できないベンダーはパイロットを獲得できるかもしれませんが、エンタープライズ調達および規制セクターではより困難な道を歩むことになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
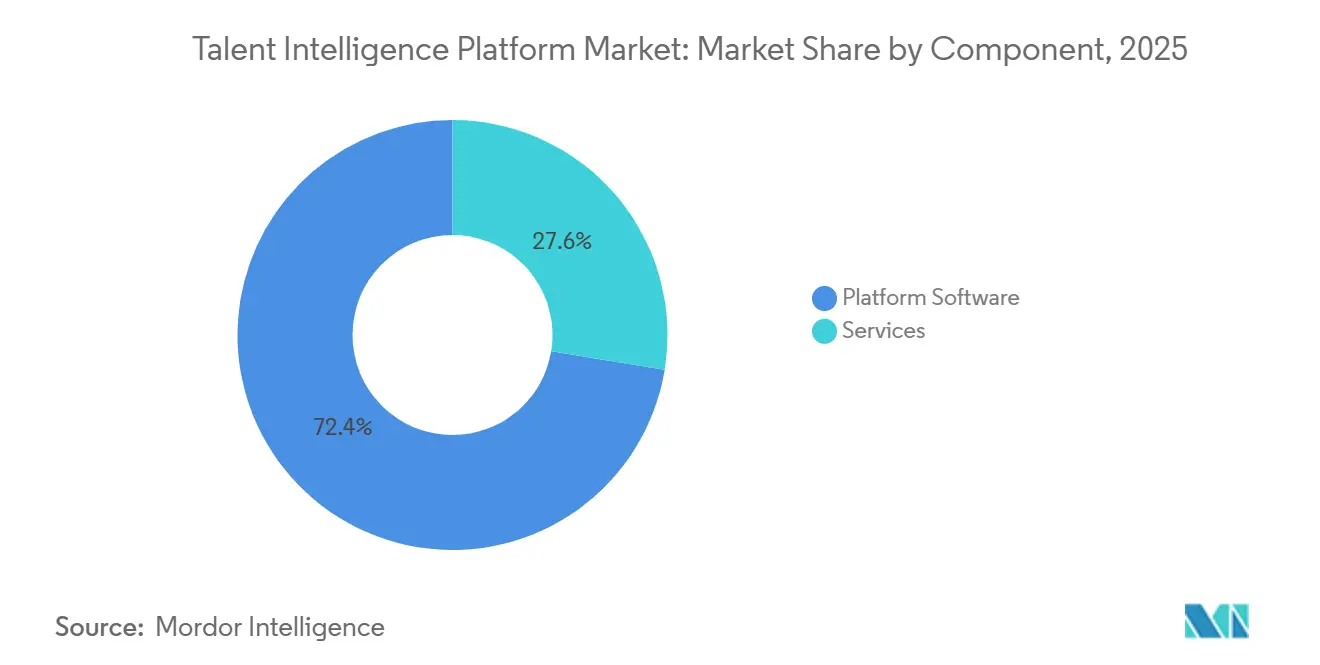
プラットフォームソフトウェアがタレントインテリジェンスプラットフォーム市場をリードし、サービスが採用を深化させるプラットフォームソフトウェアは2025年のタレントインテリジェンスプラットフォーム市場規模の72.41%を占め、タレントインテリジェンスプラットフォーム市場において最大の収益コンポーネントとしての地位を維持しました。サービスは2026年から2031年にかけて18.68%のCAGRで拡大する見込みであり、ソフトウェアがより大きなベースであり続けるにもかかわらず、より速く成長するコンポーネントとなっています。この分割は、ソフトウェア契約が依然として支出の中心であることを示していますが、タレントインテリジェンスプラットフォーム市場における真の課題はライセンスが締結された後に始まることが多いです。Adecco Groupは、労働力スキルを理解するためのデータインサイトに十分な投資をしている企業はわずか33%であることを明らかにし、導入、統合、および分析サポートへの継続的な需要を支えています。その結果、購買者はサービスをオプションの販売後の付加物としてではなく、生産的な使用に到達するために不可欠なものとしてますます見なすようになっています。
このダイナミクスは、ベンダーがコンサルティング、統合管理、およびマネージドアナリティクスをコアプラットフォームの周りにより緊密にパッケージ化するよう促しています。クライアントが採用速度、内部モビリティ、および労働力計画の精度に対してベンダに説明責任を共有させたいため、成果ベースのサービス価格設定が関連性を増しています。SAPの2026年上半期SuccessFactorsリリースは、より強力なスキルガバナンス、集中型スキル管理、および採用とキャリアワークフロー全体にわたるJoule AIサポートを追加しており、ベンダーがサービスグレードのガバナンスをソフトウェアに直接組み込もうとしていることを示しています。[3] タレントインテリジェンスプラットフォーム産業では、スケーラブルなソフトウェアと規律あるオンボーディングおよび変更サポートを組み合わせるプロバイダーが、更新を保護しアカウント価値を拡大する可能性が高くなります。同じパターンは、ソフトウェア機能がコピーしやすくなっても、サービスが戦略的に重要であり続けることができることを示唆しています。
導入モデル別:
タレントインテリジェンスプラットフォーム市場におけるクラウドの強みはハイブリッドの余地を残すクラウドベースの導入は2025年のタレントインテリジェンスプラットフォーム市場規模の68.92%を占め、2031年までに22.73%のCAGRで拡大する見込みであり、タレントインテリジェンスプラットフォーム市場でのリードを強化しています。マルチテナントアーキテクチャが配信コストを削減し、ベンダーが長いローカルアップグレードサイクルなしに頻繁なモデル更新をプッシュできるため、クラウド需要は引き続き強力です。タレントインテリジェンスプラットフォーム市場はまた、購買者が顧客全体のベンチマークと新しいAI機能へのより速いアクセスを望む場合にクラウドを優遇します。それでも、データ居住地、機密労働力情報、または監査ニーズがパブリッククラウド環境への完全な移行を制限する産業では、ハイブリッド展開が持続的な役割を維持しています。オンプレミス展開は最小かつ最も成長が遅いオプションであり続けますが、インフラルールが厳格な主権政府および防衛設定では依然として重要です。
プライバシー規則は、クラウドがより速く成長しても、ハイブリッドモデルが関連性を維持する理由の一つです。Cornell eCommonsは、GDPRおよびアジア太平洋のローカライゼーションフレームワーク(中国のPIPLやインドのDPDP法など)が、特に機密性の高い従業員データをローカルに保持しながらモデルを集中管理する必要がある場合に、企業がHRにおけるAIを管理する方法を形成していると指摘しました。これにより、タレントインテリジェンスプラットフォーム市場は、多くの純粋なクラウドソフトウェアカテゴリよりも複雑な展開プロファイルを持つことになります。ユーザーエクスペリエンスを損なうことなくフェデレーテッドアーキテクチャをサポートできるベンダーは、規制対象アカウントでより良い価格設定を要求できます。タレントインテリジェンスプラットフォーム産業では、展開の柔軟性は技術的な詳細ではなく、コアな購買要因となっています。
組織規模別:
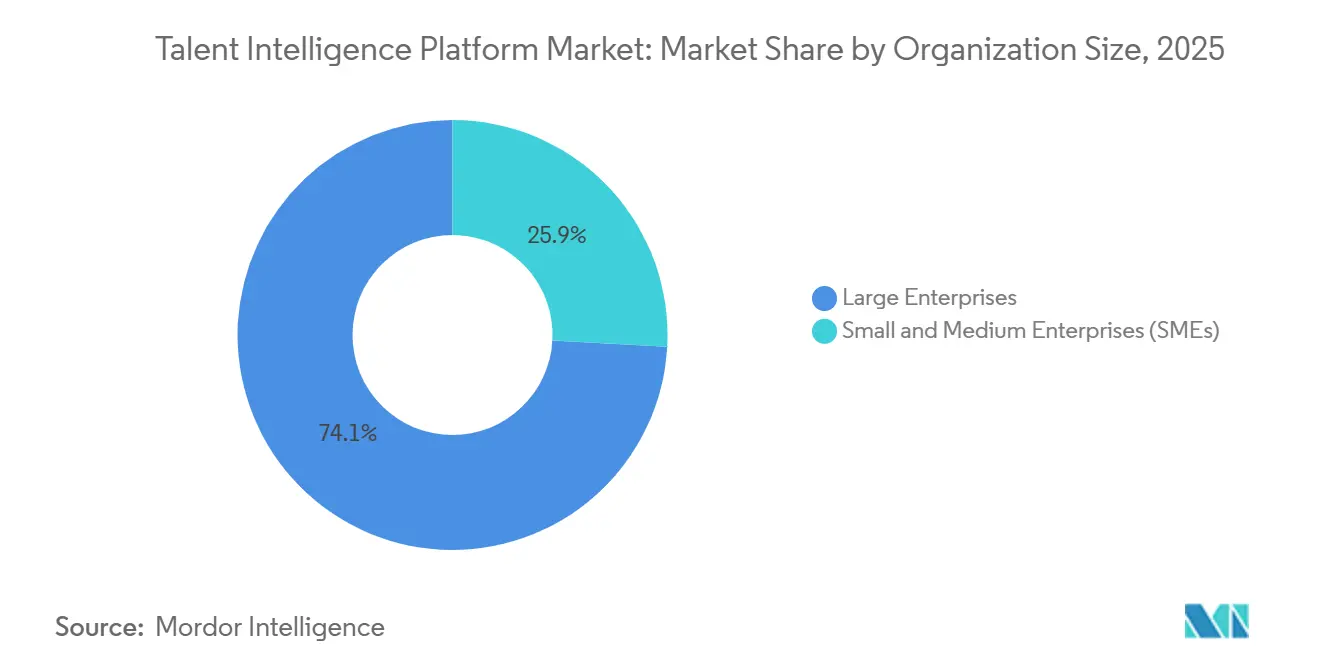
大企業がタレントインテリジェンスプラットフォーム市場を支え、SMEがより速く加速する大企業は2025年のタレントインテリジェンスプラットフォーム市場シェアの74.13%を占め、SMEは2031年までに21.53%のCAGRで成長する見込みであり、タレントインテリジェンスプラットフォーム市場に二速の需要構造を生み出しています。大規模な雇用主は、多くのビジネスユニット、国、およびコンプライアンス設定にわたって大規模なタレントパイプラインを管理するため、依然として支出の大部分を占めています。国境を越えたスキルの可視性と労働力計画の必要性により、プラットフォームの決定はより戦略的でより費用がかかります。同時に、サブスクリプションモデルがより柔軟になり、事前構築されたスキルオントロジーがセットアップ作業を削減するにつれ、タレントインテリジェンスプラットフォーム市場は小規模な購買者にも開かれています。Cornerstoneは2026年5月にCornerstone Workforce AIをオープンアーキテクチャ、実用的なスキルインサイト、およびガバナンス指向の監査可能性とともに立ち上げ、異なる成熟度レベルの組織にサービスを提供するための広範な取り組みを反映しています。
SMEはまた、再配置とタレントモビリティへの内部抵抗を軽減できるフラットな構造からも恩恵を受けています。これが重要なのは、小規模企業がシステム稼働後に測定可能な結果をより速く示すことができることが多く、これが追加支出を正当化するのに役立つためです。Skills-Baseは2026年に、成熟した採用者が労働力スキル評価カバレッジの中央値82%を達成したと報告し、強力なガバナンス規律が実際の実行において企業規模よりも重要である可能性があることを示しました。オンボーディング、データ準備、およびガバナンスセットアップを簡素化するベンダーは、タレントインテリジェンスプラットフォーム市場のこの部分を成長させ続ける可能性が高くなります。このパターンは、SMEの拡大が簡略化されたツールからではなく、高度な機能のより簡単な実装から来ることを示唆しています。
エンドユーザー産業別:
ITおよび通信がタレントインテリジェンスプラットフォーム市場をリードし、ヘルスケアが最速の勢いを構築するITおよび通信は2025年のタレントインテリジェンスプラットフォーム市場規模の24.82%を占め、ヘルスケアおよびライフサイエンスは2031年までに24.12%のCAGRで成長する見込みであり、タレントインテリジェンスプラットフォーム市場が現在最も強力な場所と最も速く移動している場所を浮き彫りにしています。ITおよび通信がリードしたのは、ソフトウェアエンジニアリングおよびサイバーセキュリティにおける持続的な不足がスキルの可視性と内部モビリティを即座のビジネスニーズにしているためです。このセクターはまたAIツールに対するより高い快適さを持っており、採用および労働力計画ワークフロー全体での採用が容易になりました。ヘルスケアは、人員不足、臨床資格認定、およびコンピテンシーベースの計画がより正確な労働力インテリジェンスに対するより強い運営上の力を生み出すため、より速く拡大しています。したがって、タレントインテリジェンスプラットフォーム市場のこの部分は、広範な水平的カバレッジだけでなく、より深い垂直的専門化に向かって移動しています。
垂直的な深さは、役割のマッチングがライセンスデータ、シフト制約、および検証済みスキル履歴に依存する臨床設定において特に重要です。ProluccentとSeekOutの看護タレントプールは、専門的なワークフローが一般的な採用またはスキルツールよりも強い切り替えバリアを生み出す方法を示しています。BFSIの採用は規制された役割の適合性と正式なコンピテンシーの期待によって形成されており、製造業と小売業は自動化が職務タスクを変え、雇用主が古い役割を単純に補充するのではなく役割を再設計することを強いるにつれて勢いを増しています。ヘルスケアにおけるJoint Commission資格認定、金融サービスにおけるFCAコンピテンシー規則、製造業におけるISO 9001プロセス規律などのクロスセクター要件はすべて、監査可能なワークフローと検証済みスキル記録の価値を高めています。[4] したがって、ドメイン固有のデータモデルを持つベンダーは、購買者がマッチングと計画に加えてコンプライアンスの証拠を必要とする場合に、より広範なプラットフォームを上回ることができます。
地域分析
南北アメリカのタレントインテリジェンスプラットフォーム市場
北米は2025年のタレントインテリジェンスプラットフォーム市場シェアの41.61%を占め、タレントインテリジェンスプラットフォーム市場において最大の地域基盤としての地位を維持した。米国がの需要の大部分を牽引しており、スキルベースの業務モデルおよびエンタープライズ人事テクノロジーへの投資が、他の多くの国よりも早期に規模に達している。カナダも前進しており、特に金融サービスおよび公共部門の近代化プログラムにおいて、労働力計画とスキルの可視化が広範なデジタルトランスフォーメーションを支援している。メキシコは依然として導入の初期段階にあるが、多国籍メーカーがスキル追跡ツールを活用し、国境を越えた労働力計画と職務標準化を支援し始めている。南米はまだ規模が小さいものの、ブラジルとアルゼンチンではプロフェッショナルサービスおよびBFSI企業からの需要が見られており、ManpowerGroupの2026年第2四半期の見通しでは、同地域のテクノロジーおよびサービス分野における継続的な採用意欲が示されている。
ヨーロッパのタレントインテリジェンスプラットフォーム市場
ヨーロッパはタレントインテリジェンスプラットフォーム市場において第2位の地域ブロックを形成しており、ドイツ、英国、フランスが導入をリードしている。ドイツの採用コサルティング市場は2024年に3.8%減少して22.82億ユーロ(30.7億米ドル)となり、2025年にはさらに1.2%減少して22.78億ユーロ(31億米ドル)になると予測されており、これが社内インテリジェンスツールへのシフトを後押ししている。ヨーロッパにはコンプライアンス面での独自の牽引力もあり、EU AI法により、雇用主は2026年8月の適用時点の前後において高リスクな雇用AIの管理を示せるベンダーを選ぶよう促されている。フランスでも地域規模のプレーヤーが台頭しており、365Talentsはソシエテ・ジェネラル、SNCF、ヴェオリアにわたって45以上の言語で100万人以上のユーザーを報告している一方、ロシアは制裁および関連するテクノロジーアクセスの制限により依然として制約を受けている。
アジア太平洋・中東アフリカのタレントインテリジェンスプラットフォーム市場
アジア太平洋地域は2026年から2031年にかけて22.41%のCAGRで成長すると予測されており、タレントインテリジェンスプラットフォーム市場において最も成長の速い地域となっている。同地域は、インド、シンガポール、日本、韓国、オーストラリアにおいて労働力のデジタル化が加速しているため拡大しているが、一部の市場ではデータローカライゼーション規制によりローカル展開の選択が求められている。シンガポールはパイロット導入の有力なハブとなっており、アジア太平洋地域ネイティブのベンダーがグローバル企業と多言語アセスメントの品質および現地労働市場の深さで競い合っている。日本は人口動態の変化と定年延長による深刻な労働力不足に直面しており、大企業にとって再配置およびスキルベースのモビリティツールの必要性が高まっている。中東はサウジビジョン2030およびUAEのデジタル化プログラムを通じて注目を集めており、アフリカは依然として初期段階にあり、南アフリカとナイジェリアが企業全体への展開における主要な参入市場となっている。
競争環境
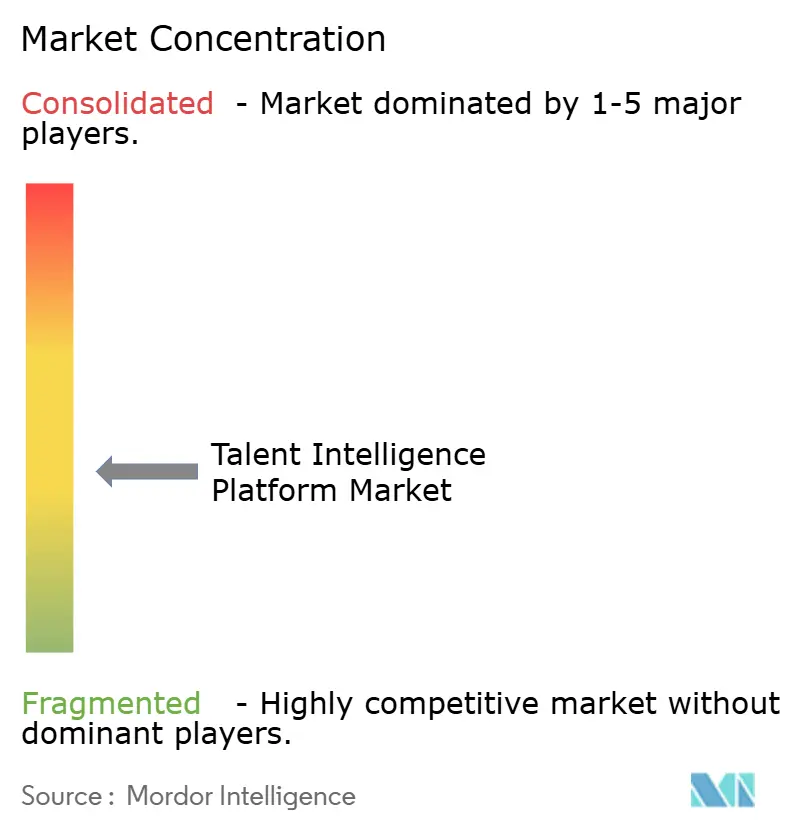
タレントインテリジェンスプラットフォーム市場はエンタープライズ層において中程度に断片化しており、LinkedIn Corporation、SAP SE、Workday、Oracle、およびIBMは大規模なインストール済みHCM関係と深いエンタープライズアクセスから恩恵を受けています。それでも、Eightfold AI、Phenom、Gloat、TechWolfなどの専門家がスキルグラフの深さ、ワークフロー自動化、およびモデル開発の速度で競争するため、タレントインテリジェンスプラットフォーム市場はインテリジェンス層において依然として高度に競争的です。これにより、タレントインテリジェンスプラットフォーム市場に分割構造が生まれ、配布の強みはスイートベンダーにあり、製品レベルのイノベーションは専門家から来ることが多くなっています。このバランスにより価格圧力が活発に保たれ、パートナーシップと買収の両方が促進されます。したがって、購買者は採用ワークフローだけでなく、オントロジーの品質、統合の信頼性、コンプライアンスの準備状況、および採用サポートでベンダーを比較しています。
統合は2025年と2026年において最も明確な戦略的テーマの一つでした。SAPの2025年9月のSmartRecruiters買収は2026年3月に最初のネイティブ製品統合を生み出し、SmartRecruitersをSAP SuccessFactors Employee CentralおよびOnboardingと接続して、より統合された採用から退職までのアーキテクチャを作しました。Workdayはまた2026年3月にSanaを一般提供し、HR、財務、および幅広いサードパーティエンタープライズアプリケーション全体に会話型AIレイヤーを拡張しました。Phenomは5ヶ月間で3件の買収(EDGE、Be Applied、Plumを含む)を完了し、リソース計画、認知評価、状況判断、および心理測定検証にわたるより広範なスタックを組み立てました。[5] これらの動きは、タレントインテリジェンスプラットフォーム市場がポイント機能からより広範な意思決定サポートとエージェンティックワークフローカバレッジへとシフトしていることを示しています。
タレントインテリジェンスプラットフォーム産業のリーダー
-
SAP SE
-
Workday, Inc.
-
Oracle Corporation
-
Eightfold AI Inc.
-
Beamery Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
タレントインテリジェンスプラットフォーム市場 このレポートでカバーされる企業
- SAP SE
- Workday, Inc.
- Oracle Corporation
- Eightfold AI Inc.
- Beamery Inc.
- LinkedIn Corporation
- Gloat Inc.
- Phenom People, Inc.
- ZipStorm, Inc.
- Visier Inc.
- TechWolf BV
- Lightcast, LLC
- iCIMS, Inc.
- Cornerstone OnDemand, Inc.
- ADP, Inc.
- International Business Machines Corporation
- ServiceNow, Inc.
- SmartRecruiters, Inc.
- Degreed, Inc.
- HireVue, Inc.
最近の産業開発事情 タレントインテリジェンスプラットフォーム市場
- 2026年5月:Eightfold AIはCultivate 2026においてTalentForgeを発表しました。これはエンタープライズがそのタレントインテリジェンスエンジン上にカスタムHRアプリケーションを構築できるプラットフォームであり、360インタビュー機能とWorkforce Readiness製品を伴い、この発表によりEightfoldはポイントソリューションプロバイダーからエージェンティックHR開発プラットフォームへと再位置付けされました。
- 2026年5月:Cornerstone OnDemandはCornerstone Workforce AIを発表しました。これはリーダーに実用的なスキルインサイト、AI主導の開発パス、および労働力決定全体にわたるガバナンスグレードの監査可能性を提供するよう設計されたオープンタレントインテリジェンスプラットフォームであり、この製品はエンタープライズ層でWorkdayおよびSAP SuccessFactorsと直接競合します。
- 2026年4月:SAPは2026年上半期のSAP SuccessFactorsアップデートをリリースし、強化されたスキルガバナンス、集中型スキル管理、およびタレント獲得とキャリア開発ワークフロー全体にわたるJoule AIアシスタント統合を含む重要なタレントインテリジェンスハブのアップグレードを含む400以上のイノベーションを提供しました。
- 2026年4月:Phenom Peopleは心理測定ベースのタレント評価プロバイダーであるPlumを買収し5ヶ月間で3件目の買収を完了しました。統合されたプラットフォームは認知(Be Applied)、状況判断、および心理測定検証を単一のエージェンティックHRインフラに統合します。
グローバルタレントインテリジェンスプラットフォーム市場レポートの範囲
タレントインテリジェンスプラットフォーム(TIP)は、人工知能、データ分析、および労働力インサイトを統合して、組織がデータ主導のタレント決定を行えるようにする高度なHRテクノロジーソリューションです。さまざまなソースからのデータを統合し、労働力のスキル、能力、および潜在能力の包括的なビューを提供することで、従来のHRシステムを超えています。
タレントインテリジェンスプラットフォーム市場は、コンポーネント(プラットフォームソフトウェアおよびサービス)、導入モデル(クラウドベース、ハイブリッド、オンプレミス)、組織規模(大企業およびSME)、エンドユーザー産業(ITおよび通信、BFSI、ヘルスケアおよびライフサイエンス、小売およびEコマース、製造業、プロフェッショナルサービス、公共部門および教育、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| プラットフォームソフトウェア |
| サービス |
| クラウドベース |
| ハイブリッド |
| オンプレミス |
| 大企業 |
| 中小企業(SME) |
| ITおよび通信 |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 小売およびEコマース |
| 製造業 |
| プロフェッショナルサービス |
| 公共部門および教育 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋 | アジア | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| シンガポール | ||
| オーストラリア | ||
| ニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| ケニア | ||
| エジプト | ||
| その他のアフリカ | ||
| コンポーネント別 | プラットフォームソフトウェア | ||
| サービス | |||
| 導入モデル別 | クラウドベース | ||
| ハイブリッド | |||
| オンプレミス | |||
| 組織規模別 | 大企業 | ||
| 中小企業(SME) | |||
| エンドユーザー産業別 | ITおよび通信 | ||
| BFSI | |||
| ヘルスケアおよびライフサイエンス | |||
| 小売およびEコマース | |||
| 製造業 | |||
| プロフェッショナルサービス | |||
| 公共部門および教育 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| チリ | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| オランダ | |||
| その他の欧州 | |||
| アジア太平洋 | アジア | 中国 | |
| インド | |||
| 日本 | |||
| 韓国 | |||
| シンガポール | |||
| オーストラリア | |||
| ニュージーランド | |||
| その他のアジア太平洋 | |||
| 中東 | サウジアラビア | ||
| アラブ首長国連邦 | |||
| イスラエル | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| ケニア | |||
| エジプト | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
タレントインテリジェンスプラットフォーム市場の2026年の規模はどのくらいで、どのくらいの速さで成長していますか?
タレントインテリジェンスプラットフォーム市場は2026年に68.5 ビリオン 米ドルと評価されており、2026年から2031年にかけて17.68%のCAGRで成長し、2031年までに154.6 ビリオン 米ドルに達すると予測されています。
タレントインテリジェンスプラットフォームおいて最も多くの収益を生み出すコンポーネントはどれですか?
プラットフォームソフトウェアは2025年に72.41%のシェアで収益構成をリードしており、企業が個別のポイントツールよりも中央インテリジェンスレイヤーを依然として好んでいることを示しています。
アジア太平洋地域がタレントインテリジェンスプラットフォームにとってなぜそれほど重要になっているのですか?
アジア太平洋地域は2031年までに22.41%のCAGRで成長する見込みです。これは労働力のデジタル化が加速しており、スキル不足とローカル展開ニーズが強い地域需要を生み出しているためです。
この分野で最も速く成長している顧客グループはどれですか?
SMEは最も速く成長している組織規模セグメントであり、より柔軟な価格モデルと低い導入複雑性に助けられ、2031年までに21.53%のCAGRが見込まれています。
最も強い成長機会を生み出しているエンドユーザー分野はどれですか?
ヘルスケアおよびライフサイエンスは、人員不足、資格認定ニーズ、およびコンピテンシーベースの計画がより優れた労働力インテリジェンスへの需要を高めているため、2031年までに24.12%のCAGRで成長する見込みです。
多くの企業において採用を妨げているものは何ですか?
最大の障壁は、ATS、HRIS、LMS、およびCRMシステム全体の統合負債と、AI支援による雇用決定におけるバイアス、プライバシー、および説明可能性に関するより厳格な規則です。