
スペシャルティチーズ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
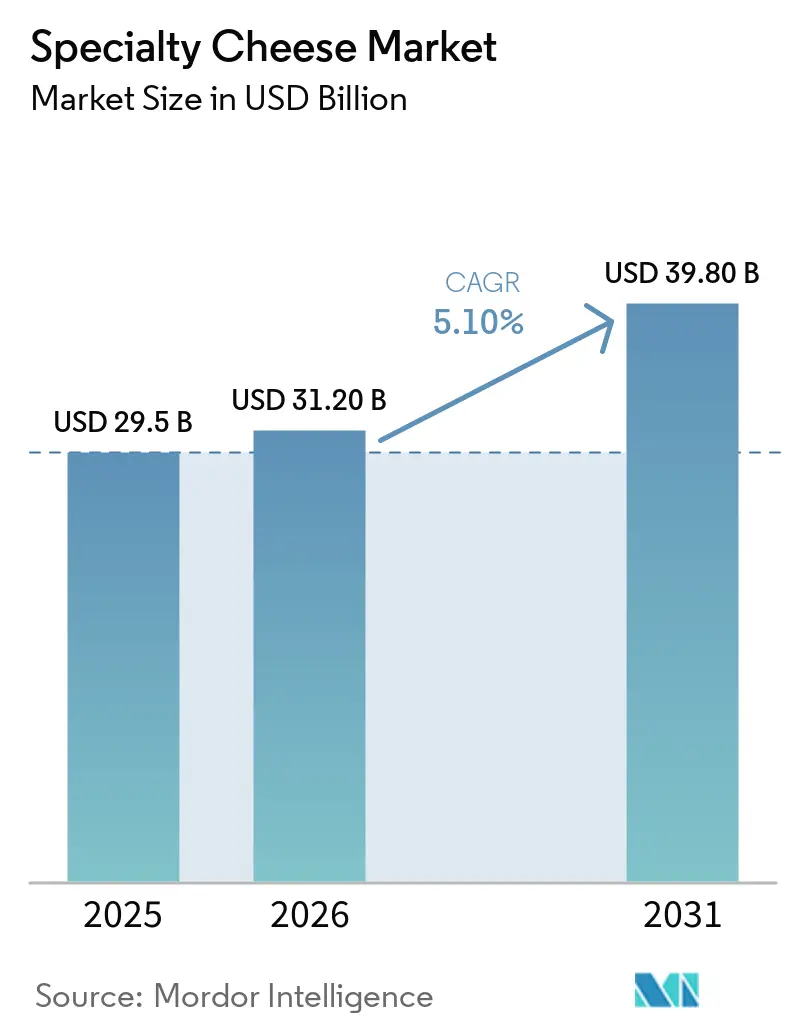
| 市場規模 (2026) | 31.24 十億米ドル |
| 市場規模 (2031) | 39.81 十億米ドル |
| 成長率 (2026 - 2031) | 4.97 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペシャルティチーズ市場分析
スペシャルティチーズ市場規模は2025年に29.52 ビリオン 米ドルと評価され、2026年の31.24 ビリオン 米ドルから2031年には39.81 ビリオン 米ドルに達すると推定されており、2026年から2031年の予測期間中にCAGR 4.97%で成長する見込みです。欧州は2025年に最大の地域基盤であり続け、原産地保護品種、確立された消費習慣、および輸出インフラに支えられています。アジア太平洋地域は、都市部の消費者がフードサービス、小売、および家庭料理を通じてプレミアムチーズに接触するにつれ、最も高い地域成長をもたらすと予想されています。熟成製品、小売チャネル、牛乳、およびブロック形態は、スペシャルティチーズ市場の数量基盤を引き続き提供しています。フレッシュ製品、シュレッド形態、ヤギ乳、およびオントレードチャネルは、利便性、プレミアムダイニング、および機能的ポジショニングが消費機会を広げるにつれ、より速いペースで拡大する見込みです。生産者は、ブランド、コールドチェーン能力、トレーサビリティ、および法令遵守生産への投資のバランスを取りながら、買収が地域の製造・流通へのアクセスを再編しています。
主要レポートのポイント
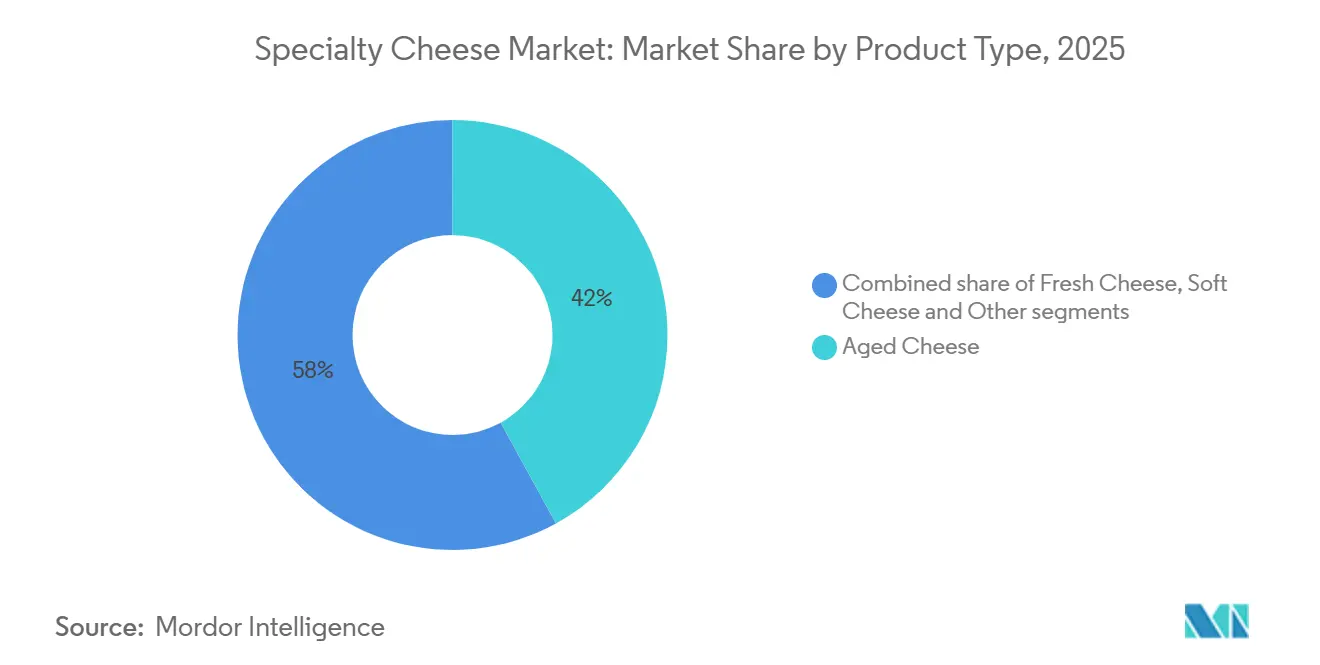
- 製品タイプ別では、熟成チーズが2025年のスペシャルティチーズ市場シェアの42.54%を占め、フレッシュチーズは2031年にかけてCAGR 5.81%で成長すると予測されています。
- 形態別では、ブロックが2025年の価値の55.66%を占め、シュレッド形態は2031年にかけてCAGR 5.98%で成長すると予測されています。
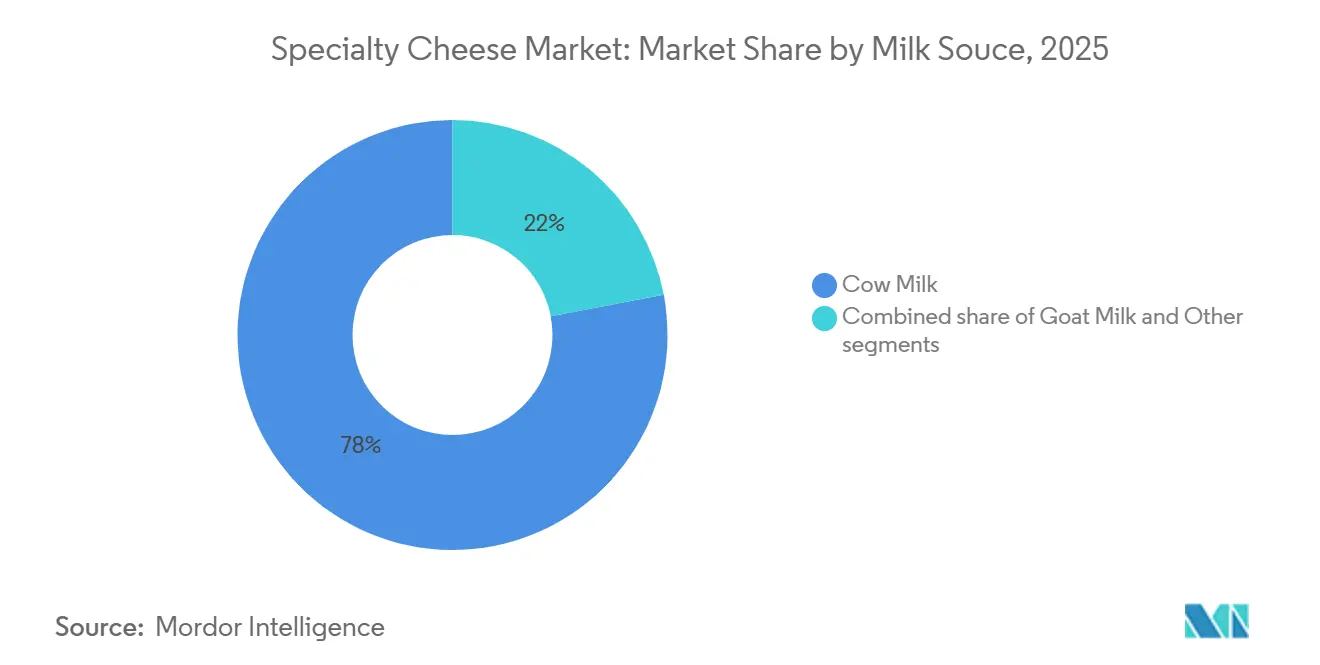
- 乳源別では、牛乳が2025年の価値の78.91%を占め、ヤギ乳は2031年にかけてCAGR 6.26%で成長すると予測されています。
- 流通チャネル別では、小売が2025年のスペシャルティチーズ市場シェアの72.45%を占め、オントレードチャネルは2031年にかけてCAGR 6.81%で成長すると予測されています。
- 地域別では、欧州が2025年の価値の39.56%を占め、アジア太平洋地域は2031年にかけてCAGR 6.58%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアム化と 職人製チーズへの需要 | +1.5% | 西欧および北米でより強い強度を持つグローバル | 中期(2〜4年) |
| グルメフードサービスの拡大 と料理観光 | +0.8% | 欧州、アジア太平洋および中東への波及効果あり | 中期(2〜4年) |
| 電子商取引と直接消費者向け の発見 | +0.7% | 北米、欧州連合、および都市部のアジア太平洋 | 短期(2年以内) |
| クリーンラベル、高タンパク質および 機能性ポジショニング | +0.9% | 北米および欧州連合での早期集中を伴うグローバル | 短期(2年以内) |
| 原産地ベースのプレミアムを可能にする デジタルトレーサビリティ | +0.4% | 欧州連合の原産地呼称保護(PDO)および地理的表示保護(PGI)市場、北米への波及効果あり | 長期(4年以上) |
| 精密発酵と 制御熟成イノベーション | +0.5% | 北米、一部のアジア太平洋市場、および規制の対象となる欧州連合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアム化とアルチザンチーズへの需要
認証済みおよびクラフト生産品に対する消費者需要は、スペシャルティチーズ市場を形成し続けています。2024年にウィスコンシン大学DBIAが実施した調査では、店頭での購買決定の42%が味の好みによって左右されており、品質が16%に挙げられており、両者を合わせると価格を主要な考慮事項として回ることが明らかになりました。非自明なダイナミクスとして、「グルメ・コノシュール」消費者コホート(購買者の30%、最高所得層、平均年齢42歳)は、スペシャルティチーズを栄養的な日用品ではなく、感情的な嗜好品やシーンに基づくアイデンティティと結びつけているため、インフレ期においても購買を増加させ続けました[1]。このカテゴリーの拡大は、熟成ハードチーズへの消費者関心の高まりを示しており、これらは通常、より発達した風味プロファイル、長い熟成期間、およびプレミアム品質の認知と関連しています。熟成ハード形態の成長はまた、小売およびフードサービスチャネルがこれらの製品に同時に投資し、その入手可能性を広げていることを示唆しています。
グルメフードサービスの拡大と食の観光
プレミアムダイニング文化とキュレートされた旅行体験の融合は、小売だけでは再現できない商業的に重要な継続的な業務用需要をスペシャルティチーズに生み出しています。戦略的に過小評価されているダイナミクスは、料理観光が小売のハロー効果を生み出すことです。チーズ生産地域から帰国した旅行者は、地元の専門小売店でそれらの特定の品種を積極的に探し求め、従来の広告ではほとんど達成できないトライアルからロイヤルティへの転換を促進します。これはアジア太平地域で特に影響が大きく、IFFの2026年乳製品トレンドレポートによると、中国の消費者の45%が気分を改善するためにチーズを食べると報告しており[2]、チーズが食事の主食でない市場においてフードサービスの接触が主要なトライアルメカニズムとして機能することを確認しています。米国のチーズの東南アジアフードサービスセクターへの輸出は、2026年4月までの12ヶ月間で数量ベースで43%急増し、1.06 ビリオン 米ドルに達しました[3]、グルメフードサービスが生産国と新たな消費市場を結ぶ最も速い商業的橋渡しであることを実証しています。
クリーンラベル、高ンパク質および機能性ポジショニング
スペシャルティチーズは、クリーンラベルのシンプルさと機能的なタンパク質密度の交差点において独自の構造的位置を占めており、これらは現在の時代における最も持続的な消費者需要トレンドの2つであり、他のほとんどのプレミアム食品カテゴリーが欠く価格設定と配置の優位性を与えています。LactalisのLindahlsブランドは2025年7月に英国で高タンパク質チーズを発売しました。これは大手多国籍企業が商業規模で機能性ポジショニングを正式化していることを示すものです。Fonterraの2026年内部カテゴリーインサイトは、非乳製品代替品の新製品開発(NPD)が減少している一方で、高タンパク質乳製品カテゴリーが加速し続けていることを確認しています。現在商業的に測定可能な消費者コホートとなっているGLP-1薬使用者は、スペシャルティチーズが構造的優位性を持つコンパクトで栄養密度の高い選択肢を積極的に求めています。原材料リストが短くタンパク質ポジショニングを持つ製品は、ウェルネス志向の機会だけでなく、贅沢な機会にも検討される可能性があります。
デジタルトレーサビリティによる原産地プレミアムの実現
ブロックチェーン対応のトレーサビリティは、パイロットインフラから原産地呼称保護(PDO)認定スペシャルティチーズの商業的要件へと進化しています。この変化は、価格プレミアム、偽造防止、および消費者信頼に直接影響します。欧州連合(EU)が資金提供するALLIANCEプロジェクトは、チーズを含む原産地呼称保護(PDO)、地理的表示保護(PGI)、および有機食品サプライチェーン全体で、モノのインターネット(IoT)センサーおよびその場での真正性テストに支えられた分散型台帳技術を検証しています。これらの取り組みは、検証可能なデジタル出所への新たな期待を生み出しています。チューリッヒ大学のCheeseChainプロジェクトは、テット・ド・モワンヌ原産地呼称保護(PDO)チーズのために、製品内デオキシリボ核酸(DNA)認証と組み合わせたブロックチェーンに裏付けられた監査証跡を実装しました。このシステムは、指定されたバリューチェーン外では技術的に複製が困難な自動不正検出を可能にします。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアム価格感度と 代替 | -1.5% | アジア太平洋および南米でより大きなエクスポージャーを持つグローバル | 短期(2年以内) |
| 食品安全、表示および 原産地保護コンプライアンス | -0.7% | 欧州連合および北米、世界的に輸出向け生産者への影響あり | 中期(2〜4年) |
| コールドチェーンの脆弱性と 短い鮮度期間 | -0.9% | アジア太平洋、南米、中東、およびアフリカ | 中期(2〜4年) |
| 生乳の変動性、気候 エクスポージャーおよびファージリスク | -0.6% | 欧州および北米の生産地域でより高いエクスポージャーを持つグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアム価格感度と代替
価格は、製品への強い親和性を示す積極的なカテゴリー購入者の間でさえ、スペシャルティチーズの増分消費に対する構造的に最も重要な単一の障壁であり続けています。ウィスコンシン大学DBIAの研究(2024年10月)は、スペシャルティチーズ購入者の22%がより多く購入する際の主要な障壁としてコストを挙げており、購入者全体の30%である「予算重視のチーズ検討者」セグメントは、コストが購入決定を左右することに53%が強くまたは非常に強く同意していると報告しています。代替リスクは、コモディティチーズを超えて、精密発酵乳タンパク質および植物性チーズ類似品にまで及んでおり、これらはいずれも機能的パフォーマンスを改善しながら価格差を縮めています。同じDBIA調査からの直感に反する発見は、すべての増分消費の約3分の1がプロモーション依存であり、カテゴリーの数量成長が部分的にプロモーション主導であることを意味しており、インフレ期間中に価格を維持または引き上げようとするプレミアム生産者にとってマージンリスクを生み出しています。
食品安全、表示および原産地保護コンプライアンス
主要生産地域全体での規制要件の進化は、職人規模の事業に不均衡に課せられるコンプライアンス投資要求を通じて、スペシャルティチーズ生産者のマージンを圧迫しています。EU委員会規則(EU)2024/2895(2024年11月)は、規則(EC)2073/2005に基づく微生物学的基準を改正し、リステリア・モノサイトゲネスの監視義務を一次製造業者から即席食品サプライチェーン全体のすべての関連事業者に拡大し、中小規模の生産者に監視、文書化、および潜在的な再配合コストを追加しました。米国では、食品医薬品局の2025年7月の18の時代遅れのチーズ同一性基準を廃止する提案が、影響を受ける定義の下で確立された市場ポジションを持つ生産者に表示の不確実性をもたらしており、21 CFR第117条に基づく食品安全近代化法(FSMA)の予防管理は、2025年のアメリカチーズ協会のチーズメーカーのためのベストプラクティスガイドに記録されているように、専任の食品安全担当者を持たない独立したクリーマリーに学習とリソースの負担を課し続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
エイジド形態が価値を支え、フレッシュチーズが成長を牽引熟成チーズは2025年のスペシャルティチーズ市場規模の42.54%を占め、最大の製品タイプとなっています。熟成チーズはスペシャルティチーズ市場において引き続き主要な製品タイプであり、特に欧州および北米において、熟成、産地、プレミアム品質、および伝統的な職人技に対する消費者の強い関連性によって牽引されています。シャープ、熟成、スモークチェダー、アジアゴ、パルメザン、およびパルミジャーノ・レッジャーノは、確立された消費者の親しみやすさとプレミアムポジショニングの恩恵を受けています。一方、ソフト、ブルー、およびフレーバーチーズは、独特の風味とスペシャルティ形態を求める消費者にアピールし、ポートフォリオの多様性を拡大しています。ブルーチーズなど高度に特化した品種は、消費者の認知度と需要を維持するために、より大きな小売およびフードサービスのサポートを必要とします。
フレッシュチーズは2031年にかけてCAGR 5.81%で成長すると予測されており、製品タイプの中で最も高い成長率です。クリーンラベル、機能性、およびフードサービスのユースケースに適合しています。フレッシュチーズは高成長の製カテゴリーであり、クリーンラベル、フレッシュ、多用途、および機能性食品に対する消費者の嗜好によって牽引されています。フレッシュモッツァレラは、イタリア料理、ピザ、カフェ、およびカジュアルダイニングでの確立された用途から恩恵を受けており、東南アジア全域でのフードサービス形態の拡大が追加的な成長機会を生み出しています。クリームチーズおよびその他のフレッシュチーズ形態に対する需要の高まりも、生産者が生産能力を拡大し製品ポートフォリオを強化することを促しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
ブロックが流通をリードし、シュレッド形態がフードサービス規模で拡大ブロックは2025年のスペシャルティチーズ市場規模の55.66%を占め、主要な形態となっています。小売およびフードサービスの顧客双方に対して柔軟なポーショニングをサポートします。ブロックおよびホイール形態は、品質保持と輸出流通にも適しています。その役割は、これらの形態を一般的に使用する大規模な熟成チーズおよび牛乳カテゴリーと一致しています。スライスチーズは、北米および北欧における利便性志向の小売に対応しています。スプレッド、スナックポーション、およびクンブルは、スナッキングおよび機能的栄養のためのより小さなイノベーション空間を提供しています。
シュレッドチーズは2031年にかけてCAGR 5.98%で成長すると予測されており、形態別で最も速い成長率です。家庭料理における利便性とフードサービスにおける効率性がこの需要を支えています。ミールキットおよび冷凍食品メーカーは、シュレッド製品を使用することで、追加の準備なしにプレミアムチーズの品質を提供できます。固結防止剤や人工保存料を含まないクリーンラベルのシュレッド製品は、プレミアムな棚上ポジショニングをサポートできます。食品安全およびコールドチェーン管理における運用能力が拡大のペースを左右します。これにより、このセグメントでは利便性のメリットとコンプライアンス要件が密接に結びついています。
乳源別:
牛乳が規模を支え、山羊乳がカテゴリー成長をリード牛乳は2025年のカテゴリー価値の78.91%を占めています。安定した供給、生産規模、および広範な消費者の親しみやすさがこの主導的地位を支えています。米国のチェダー生産量は2025年に5.8%増加しました。パルメザンスタイルの品種は、米国農務省全国農業統計サービスの情報によると、同年に17.9%増加しました。このパターンは、大規模な牛乳基盤の中でプレミアム価値の成長が発展し得ることを示しています。羊乳は、ロックフォール、マンチェゴ、ペコリーノ・ロマーノなどの欧州保護カテゴリーにおいて重要な位置を保っています。バッファローおよび混合牧群製品は、より小規模な地域プレミアムニッチに対応しています。これらの乳源は、供給変動および牧群管理条件に対してより大きなリスクにさらされています。
ヤギ乳は2031年にかけてCAGR 6.26%で成長すると予測されており、乳源の中で最も高い成長率です。その魅力は、職人的な伝統、独特の風味、および消費者が感じる消化のしやすさに基づいています。フランスのシェーブルの伝統は、欧州においてこのセグメントに強い文化的地位を引き続き与えています。より軽くフレッシュなヤギ乳形態は、チーズ消費がまだ発展途上にある市場への参入点を提供することもできます。インドの都市部では、ヤギチーズがパニールのプレミアム代替品として採用されています。中国では、気分志向のチーズ消費がフレッシュヤギチーズの潜在的な新たな消費機会を提供しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
小売が数量を支配し、業務用チャネルが成長をリード小売は2025年のスペシャルティチーズのカテゴリー価値の72.45%を占め、スーパーマーケット、ハイパーマーケット、スペシャルティストア、およびオンラインプラットフォーム全体での製品の幅広い入手可能性に支えられています。スーパーマーケットおよびハイパーマーケットは広範な消費者リーチを提供し、スペシャルティおよびグルメストアはプレミアムポジショニングを強化し、製品の発見を促進し、差別化されたチーズの品揃えを提供しています。コールドチェーン物流、製品品揃え、利便性、および宅配の改善により、スペシャルティチーズへのアクセスが向上するにつれ、オンラインプラットフォームの重要性が高まっています。一方、プライベートラベルのスペシャルティチーズの拡大は、カテゴリー数量を支援しながら、ブランドプレミアム製品に対する価格設定とマージンの圧力を高める可能性があります。
オントレードチャネルは2031年にかけてCAGR 6.81%で成長すると予測されており、流通チャネルの中で最も高い成長率です。レストラン、カジュアルダイニングのチーズボード、および食の観光がこの拡大を支えています。このチャネルは、消費習慣がまだ形成途上にある国々でスペシャルティチーズを紹介するための実践的な経路でもあます。日本の淡路島チーズ工場は2026年8月にディナーサービスを拡大し、フードサービスと食の観光を組み合わせました。インドのフードサービス事業者も、加工乳製品においてよりクリーンで短い原材料リストへの圧力に直面しています。ナチュラルスペシャルティチーズは、事業者がその要件に応えようとする場合に恩恵を受けることができます。
地域分析
ヨーロッパスペシャルティチーズ市場
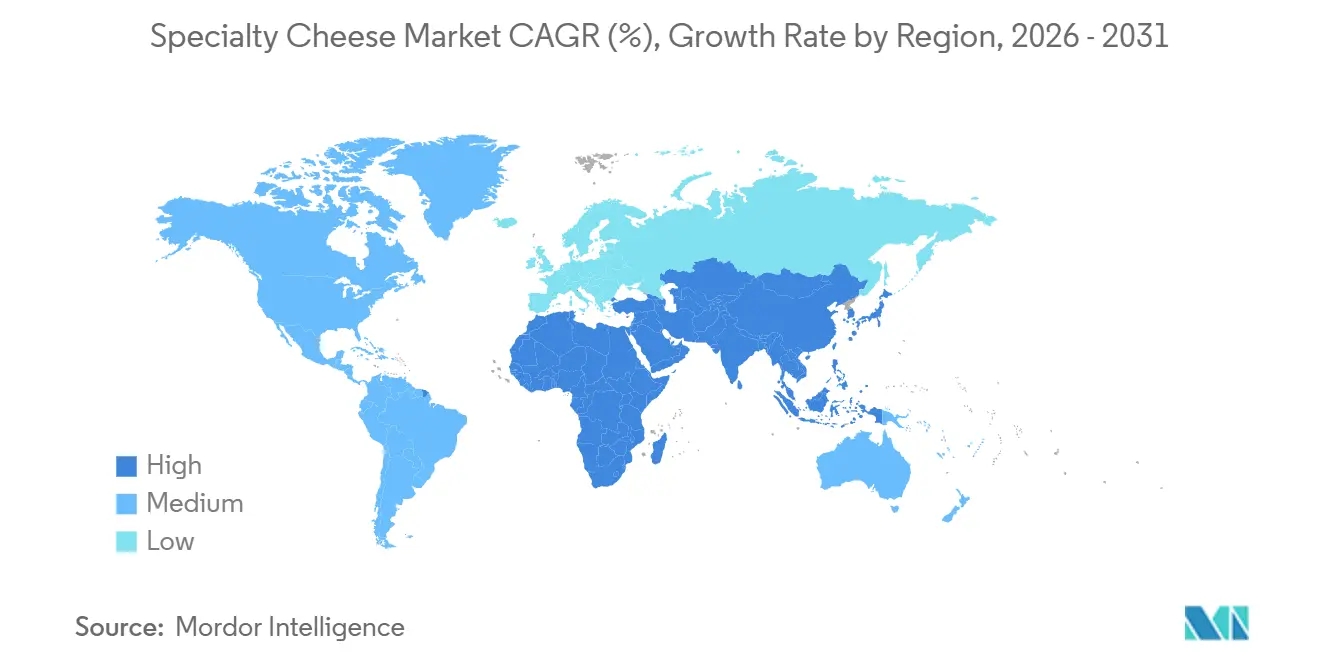
欧州は2025年のグローバルスペシャルティチーズ市場価値の39.56%を占め、最大の地域シェアを有しており、そのリーダーシップポジションの構造的基盤は予測期間を通じて維持されます。高い観光文化と拡大するフードサービス産業を背景に、欧州のスペシャルティチーズセクターは直接的な製品販売をはるかに超える経済的価値を生み出しています。ドイツ、フランス、イタリア、スペイン、および英国が生産を主導しており、統合が競争環境を再編しています。すぐに食べられる乳製品サプライチェーンのすべての事業者にリステリア菌モニタリングを拡大する欧州委員会規則(EU)2024/2895(2024年11月)は、欧州の職人的生産者のコンプライアンスコストの基準を引き上げると同時に、世界的な地域輸出の信頼性を強化する品質水準を高めています。
アジア太平洋スペシャルティチーズ市場
アジア太平洋地域はCAGR 6.58%(2026年〜2031年)で最も速く成長する地域であり、中国が地域成長の商業的中核として機能しています。中国の輸入チーズ市場の成長は、都市部のプレミアムストアにおけるフランスのAOPブリー、カマンベール、コンテ、およびイタリアのDOPパルミジャーノ・レッジャーノが、2時間の宅配を伴う2〜6℃の乳製品セクションに支えられ、市場成長を牽引しています。インドのスペシャルティチーズ市場は、都市部の消費者が加工形態から職人的品種へと移行するにつれ成長が期待されています。日本と韓国は地域内の成熟したサブ市場であり、需要はプレミアム輸入品種およびスペシャルティチーズと伝統的な地元食材を融合させたフュージョン用途へとますます向かっています。
南北アメリカ、中東・アフリカおよびアジア太平洋スペシャルティチーズ市場
北米は消費量が高く、イノベーションが活発な市場であり、スペシャルティチーズセグメントにおいて商業的規模と最も高度な直接消費者向け流通インフラの両方を提供している。米国がリードしており、ウィスコンシン州は2025年にスペシャルティチーズを記録的な10.3 ビリオン ポンド生産し、同州の総チーズ生産量の28%を占めた。合併・買収活動が中堅競合の再編を促しており、Sartori Cheeseによる2025年6月のオーガニック専門メーカーRumiano Cheese Companyの買収はアルチザンポートフォリオの幅を拡大し、Schuman Cheeseによる2026年1月のWyke Farmsとの独占販売契約は米国小売全体へのプレミアムブリティッシュチェダーのアクセスを拡大した。南米は成長機会が拡大しており、ブラジルが活発な統合ゾーンとして台頭している。中東・アフリカは現在、世界的な価値シェアでは小規模にとどまるものの、アラブ首長国連邦およびサウジアラビアではフードサービス主導の需要成長が見られ、LactalisによるMainland Groupの買収はサウジアラビアと東南アジアへの生産アクセスを同時に拡大した。
競争環境
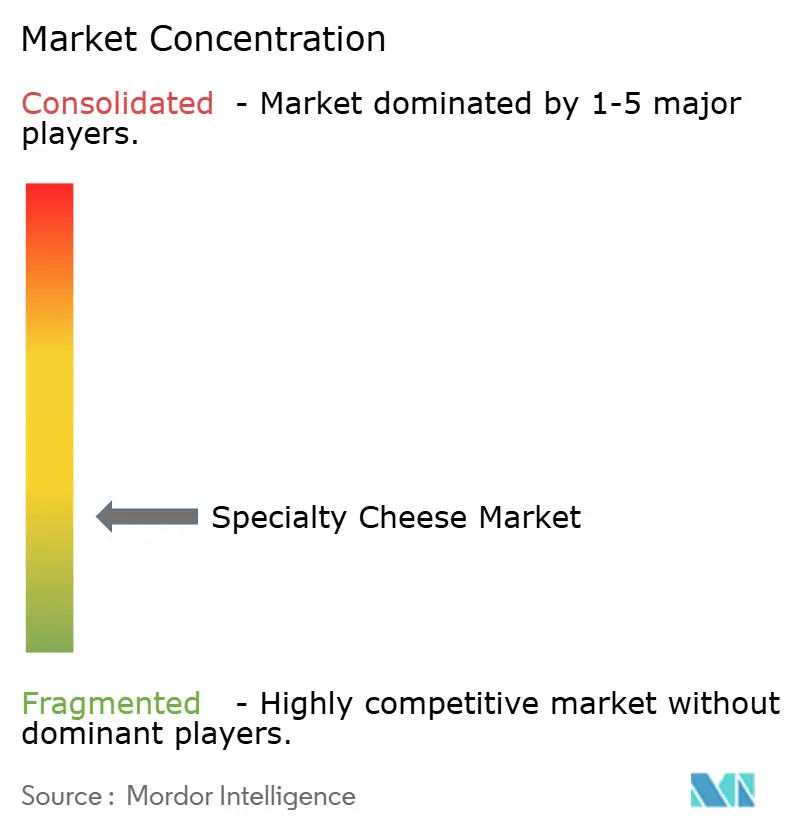
スペシャルティチーズ市場は断片化しており、カテゴリーの価格設定やイノベーションの方向性を単独で設定できる企業はありません。2025年〜2026年の支配的な戦略テーマは、買収主導の地理的統合です。Groupe Lactalisは2026年4月にNZD 56.0 ビリオン のFonterra Mainland Group取引を完了し、オセアニア、東南アジア、および中東全体で34から50の生産拠点に拡大しながら、同じ3ヶ月の期間内にSaputoの英国事業とAgropur Canadaのファインチーズ部門(OKA、Monsieur Gustav、L'Extra)の買収にも合意しました。Arla Foodsは並行しているが有機的に焦点を当てた戦略を追求しています。スウェーデンの新しいチーズ乳業への3.00 ビリオン 米ドルのコミットメントは、スウェーデンの食品生産における記録上最大の単一投資です。
イノベーション主導の破壊は、機能的プレミアムポジショニングと精密発酵の2つのベクターに集中しています。機能的側面では、Glanbia Nutritionの2026年グローバルチーズトレンド分析とIFFの2026年乳製品トレンドレポートに記録されたタンパク質とクリーンラベルクレームの主流化が、配合とラベルコンプライアンスにおいてスケールを持つ既存企業が職人生産者に対して一時的な優位性を持つサブセグメントを生み出しています。精密発酵では、特許と規制活動が初期段階のイノベーターによって不均衡に保持されています。AuX Labsは2025年4月に動物由来タンパク質と生物学的に同一の精密発酵カゼインについて自己確認GRASステータスを取得し、2026年4月に400.00 ミリオン 米ドルのシードラウンドを完了しました。
このモデルは、企業が生産施設を建設・運営するのではなく、調達、流通、ライセンス、または買収を通じて製品とブランドを追加できるため、資本集約的な製造投資を必要とせずに迅速なポートフォリオ拡大を可能にします。これは、多数の地域および専門生産者がプレミアム小売チャネルにアクセスするために必要な規模、ブランドリーチ、および流通能力を欠いている可能性がある断片化した市場に特に適しています。規則(EU)No 1151/2012に基づくEUの原産地呼称保護(PDO)および地理的表示保護(PGI)規制への準拠は、原産地認定欧州生産者にとって信頼できる競争上の堀として機能し続けています。その結果、準拠した生産者は、検証された産地、真正性、および品質基準を通じて製品を差別化することができます。この保護は、プライベートラベルおよびジェネリック競合他社が保護された名称、原産地クレーム、および関連する製品属性を複製する能力を制限することにより、プレミアム小売における既存企業のポジションを強化します。
スペシャルティチーズ業界のリーダー
-
Groupe Lactalis
-
Saputo Inc.
-
Arla Foods amba
-
Fonterra Co-operative Group Limited
-
Bel Group
- 注:主要企業の掲載順は順位を示すものではありません。
スペシャルティチーズ市場
- Groupe Lactalis
- Saputo Inc.
- Arla Foods amba
- Fonterra Co-operative Group Limited
- Bel Group
- Emmi AG
- Groupe Savencia Fromage and Dairy
- Sargento Foods Inc.
- Dairy Farmers of America, Inc.
- The Kraft Heinz Company
- FrieslandCampina
- Zanetti S.p.A.
- Murray’s Cheese
- Dairy Farmers of America
- Cabot Creamery Cooperative
- Tillamook County Creamery Association
- Rogue Creamery
- Vermont Creamery
- Ornua Co-operative Limited
- Hochland SE
- Glanbia plc
Recent Industry Developments in スペシャルティチーズ市場
- 2026年8月:Lactalisは、Cathedral City、Davidstow、Wensleydale Creameryブランドおよび5つの生産施設を含むSaputoの英国事業を買収する最終合意を締結しました。この取引はLactalisの2ヶ月未満での4回目の買収を表し、英国プレミアムチェダーにおける支配的な勢力としての地位を強化します。
- 2026年7月:Lactalis Canadaは、OKA、Monsieur Gustav、L'Extraブランド、ケベック州のOkaとSaint-Hyacintheにある2つの生産施設、およびカナダ競争局の承認を条件とする約400名の従業員を含むAgropur Cooperativeのファインチーズ部門を買収する最終合意に達しました。
- 2026年7月:Tropical Cheese Industriesは、メイン州バンゴーにあるメイン州最大のチーズ生産者Pineland Farms Dairy Companyを買収し、同施設を2番目のコアスペシャルティチーズ製造拠点として確立し、時間をかけて生産能力を拡大する計画を立てています。
グローバルスペシャルティチーズ市場レポートの範囲
スペシャルティチーズとは、独特の原材料、伝統的または職人的なプロセス、特定の熟成技術、独自の風味または食感、または地理的に定義された生産方法を使用して生産されたプレミアムまたは差別化されたチーズを指します。価格だけでなく、品質、産地、職人技、真正性、および独自性などの属性に基づいて主に販売されています。レポートの範囲には、製品タイプ、形態、流通チャネル、および地域によるセグメント化が含まれます。製品タイプ別では、市場はフレッシュチーズ、エイジドチーズ、ソフトチーズ、ブルーチーズ、およびフレーバーチーズにセグメント化されています。形態別では、市場はブロック、スライス、シュレッド、およびその他の形態にセグメント化されています。乳源別では、市場は牛乳、山羊乳、羊乳、およびその他の乳源にセグメント化されています。流通チャネル別では、市場は業務用と小売にセグメント化されています。小売セグメントはさらに、スーパーマーケットおよびハイパーマーケット、専門店、オンライン小売店、およびその他に二分されています。地域別では、市場は北米、欧州、アジア太平洋、南米、中東、およびアフリカにセグメント化されています。市場規模は、上記のすべてのセグメントについて米ドルの金額ベースで算出されています。
セグメンテーション概要
| フレッシュチーズ |
| エイジドチーズ |
| ソフトチーズ |
| ブルーチーズ |
| フレーバーチーズ |
| ブロック |
| スライス |
| シュレッド |
| その他の形態 |
| 牛乳 |
| 山羊乳 |
| 羊乳 |
| その他の乳源 |
| 業務用 | |
| 小売 | スーパーマーケットおよびハイパーマーケット |
| 専門店 | |
| オンライン小売店 | |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米のその他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州のその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東およびアフリカのその他 |
| 製品タイプ別 | フレッシュチーズ | |
| エイジドチーズ | ||
| ソフトチーズ | ||
| ブルーチーズ | ||
| フレーバーチーズ | ||
| 形態別 | ブロック | |
| スライス | ||
| シュレッド | ||
| その他の形態 | ||
| 乳源別 | 牛乳 | |
| 山羊乳 | ||
| 羊乳 | ||
| その他の乳源 | ||
| 流通チャネル別 | 業務用 | |
| 小売 | スーパーマーケットおよびハイパーマーケット | |
| 専門店 | ||
| オンライン小売店 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米のその他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州のその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東およびアフリカのその他 | ||
レポートで回答される主要な質問
世界のスペシャルティチーズ販売の現在の価値はいくらですか?
スペシャルティチーズ市場は2026年に31.24 ビリオン 米ドルと評価され、2031年までに39.81 ビリオン 米ドルに達すると予測されています。予測されるCAGR 4.97%は、プレミアム小売、フードサービス、おびフレッシュ形態の需要の継続的な拡大を反映しています。
どの地域がスペシャルティチーズの消費と生産をリードしていますか?
欧州は2025年のグローバル価値の39.56%を占め、原産地保護品種、確立された消費、および輸出能力に支えられています。この地域はまた、認知されたチーズの伝統と正式な製品保護の恩恵も受けています。
需要が最も急速に拡大しているのはどこですか?
アジア太平洋地域は2031年にかけてCAGR 6.58%で成長すると予測されており、都市部のフードサービス、プレミアム小売、および家庭料理の普及が牽引しています。
最大のシェアを持つチーズタイプはどれですか?
熟成チーズは2025年の価値の42.54%を占め、フレッシュチーズはCAGR 5.81%で最も速く成長すると予測されています。