
ハルーミチーズ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 570.45 百万米ドル |
| 市場規模 (2031) | 864.75 百万米ドル |
| 成長率 (2026 - 2031) | 8.68 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるハルーミチーズ市場分析
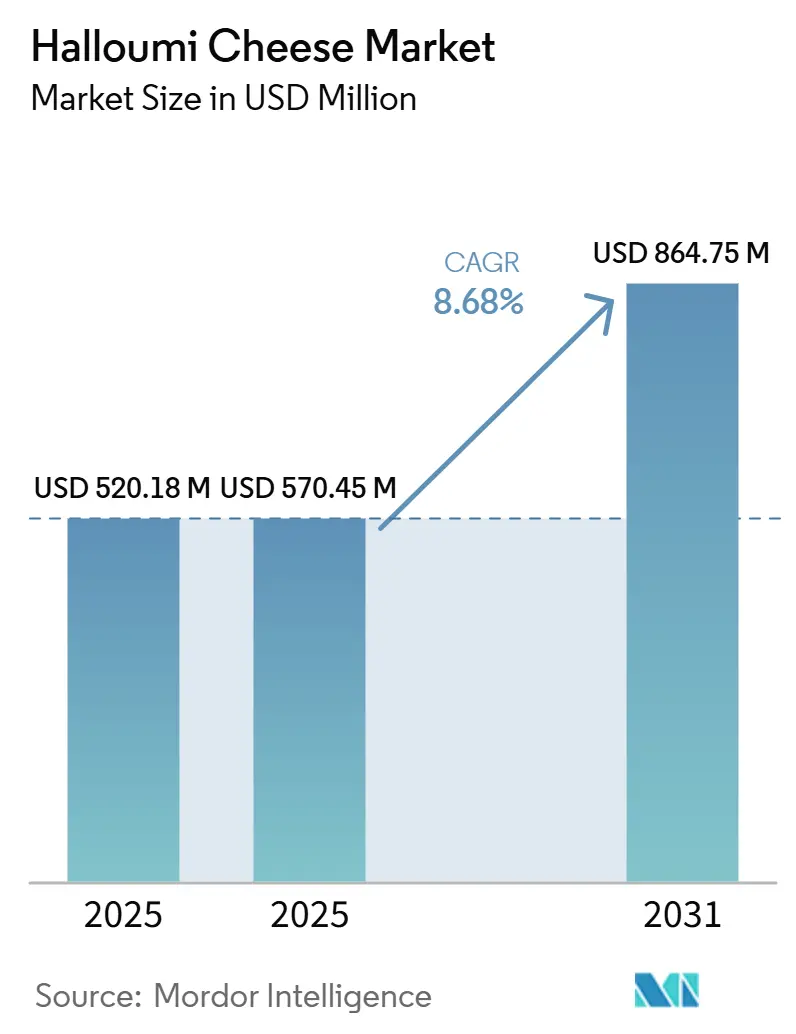
ハルーミチーズの市場規模は2025年に520.18 ミリオン 米ドルと評価され、2026年の570.45 ミリオン 米ドルから2031年には864.75 ミリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)中のCAGRは8.68%となっています。フレキシタリアンの食習慣におけるタンパク質豊富な乳製品への需要、およびレストランメニューにおける地中海風フレーバーの利用拡大が、ハルーミチーズ市場を支えており、特にグリルした植物性タンパク質が定番メニューとして確立され、消費者が馴染みのある肉なしの選択肢を求める市場においてその傾向が顕著です。欧州の原産地名称保護(PDO)規則により、PDOハルーミの生産はキプロスに限定されており、ハルーミチーズ市場における差別化、原産地認知、およびプレミアムポジショニングを支援しています。これらの規則はまた、生産者に対して使用乳原料の記録、現地加工、包装要件、およびトレーサビリティの維持を義務付けています。こうした要件は、製品の原産地に対する購買者の信頼を強化し、PDOハルーミと、世界中の多様な小売・フードサービス購買環境において同一の指定を持たないグリルチーズとして販売される製品との区別を強化することができます[1]。しかしながら、同一原産地要件により、生産者は分散した国際的な製造拠点ではなく単一の生産地からの輸出という制約の中で、家畜の供給可能性、乳比率のコンプライアンス、加工能力、および輸出物に関するリスクにさらされています。そのため、生産者は羊乳およびヤギ乳の安定供給を維持しながら、設備投資、トレーサビリティ、付加価値フォーマット、小売要件、およびフードサービス需要のバランスを取っています。最大の機会は、PDO要件を満たし、一貫した品質を維持し、コールドチェーン配送を管理し、ブロックおよび利便性の高いフォーマットを提供し、レストランの厨房をサポートし、製品がまだ普及途上にある市場で信頼できる流通関係を構築し、原産地、保管、製品性能、認証、配送計画、パックサイズ、賞味期限の見通し、およびPDOハルーミと競合するグリルチーズ製品との区別について小売業者に明確に伝えることができるサプライヤーに存在します。
主要レポートのポイント
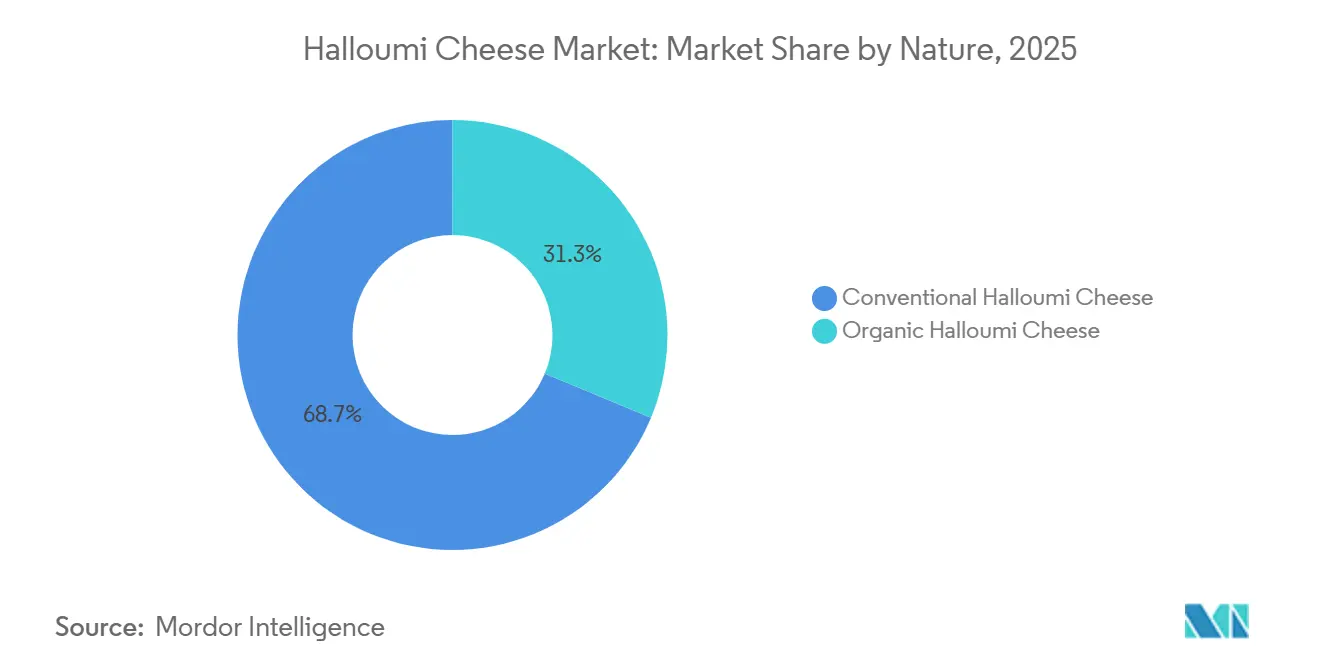
- 性質別では、コンベンショナルハルーミチーズが2025年にハルーミチーズ市場の最大シェアである68.72%を占め、一方でオーガニックハルーミチーズは2026年から2031年にかけて最も速いCAGR9.43%で成長すると予測されています。
- 形態別では、ブロックが2025年にハルーミチーズ市場の最大シェアである59.45%を占め、一方でその他は2026年から2031年にかけて最も速いCAGR8.91%で成長すると予測されています。
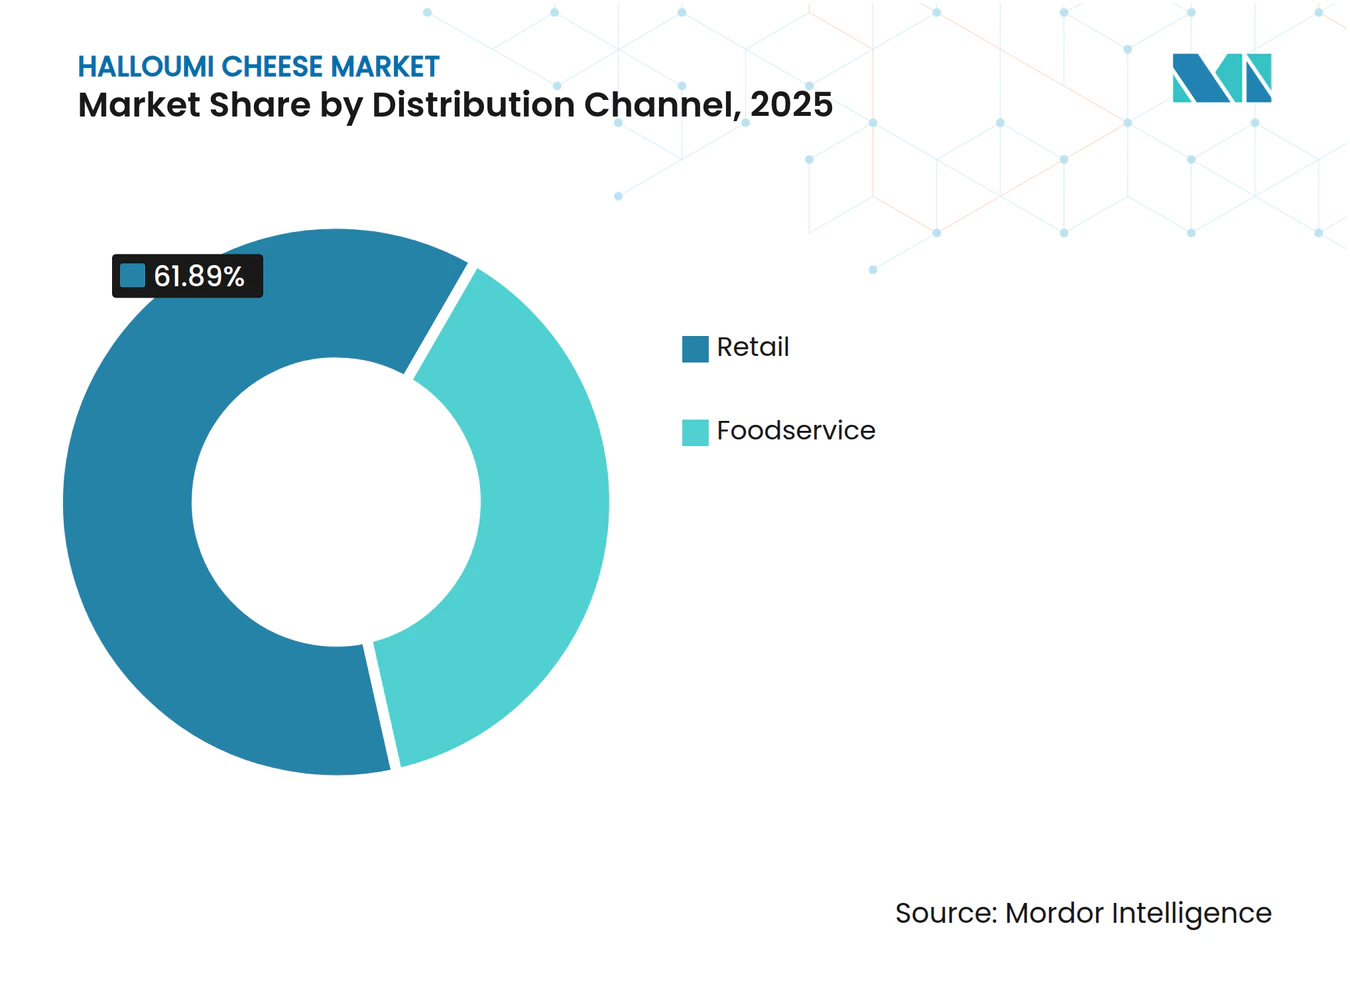
- 流通チャネル別では、小売が2025年にハルーミチーズ市場の最大シェアである61.89%を占め、一方でフードサービスは2026年から2031年にかけて最も速いCAGR10.12%で成長すると予測されています。
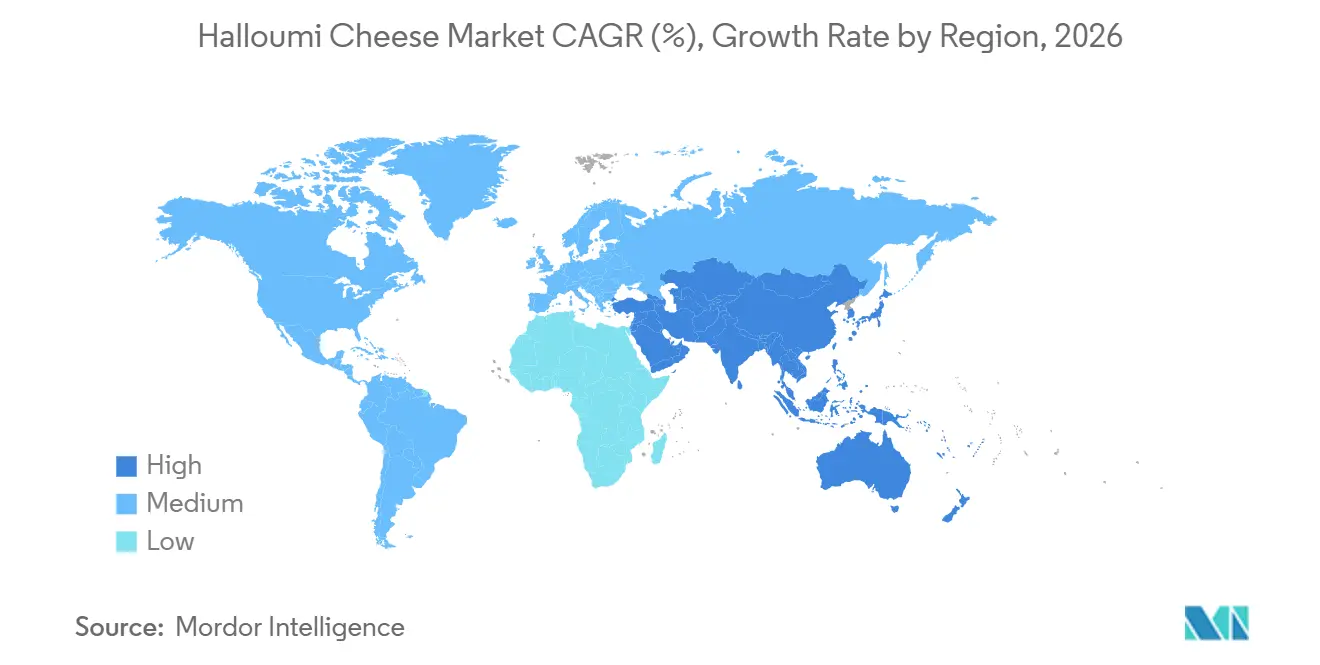
- 地域別では、ヨーロッパが2025年にハルーミチーズ市場最大シェアである42.59%を占め、一方でアジア太平洋地域は2026年から2031年にかけて最も速いCAGR9.67%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高タンパク質フレキシタリアン食の 採用拡大 | +2.2% | 北米、英国、ドイツ、オーストラリアで 強い関連性を持つグローバル | 長期(4年以上) |
| 地中海料理の 主流への浸透 | +1.8% | 北米および欧州連合、 アジア太平洋への拡大を伴う | 中期(2〜4年) |
| ハルーミベースの フードサービスメニューの拡大 | +1.5% | 英国、カナダ、米国、オーストラリアの フードサービスハブが主導するグローバル | 中期(2〜4年) |
| 組織化された小売、 Eコマースおよびコールドチェーンの拡大 | +1.2% | アジア太平洋、北米、および 新興の中東・北アフリカオンライン小売回廊 | 中期(2〜4年) |
| PDO真正性プレミアムと トレーサビリティ | +0.8% | 欧州コンプライアンス市場および 北米プレミアム小売 | 短期(2年以内) |
| キプロスを拠点とする新たなPDO 生産能力 | +0.6% | 欧州およびアジア太平洋への輸出集中を伴う グローバル供給 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高タンパク質フレキシタリアン食の採用拡大
ハルーミは100グラムあたり23.9グラムのタンパク質を含み、肉を減らした食事やタンパク質重視の食事におけるポジションを支えています。ハルーミチーズ市場は、このチーズをグリルまたは揚げることができ、サンドイッチ、サラダ、ボウル、プレートメニューにおける実質的な肉なし成分として使用できるという特性ら恩恵を受けています。この機能性は、熱調理や高温のキッチンサービスに適さないソフトチーズとの差別化を図るものです。欧州、オーストラリア、およびアジアの一部では、乳製品を比較する際にタンパク質含有量をますます考慮する消費者の間で需要が引き続き関連性を持っています。この製品はまた、準備が最小限で済む便利な分量で販売される場合、スナックや食事代替の機会にも適しています。これらの用途により、生産者はコア製品やその確立された味と食感を変えることなく、家庭消費とフードサービス需要の両方に対応することができます。
地中海料理の主流への浸透
地中海の食文化は、ハルーミをグリルタンパク質、肉なしメインディッシュ、またはシェアプレートの一部として使用できるレストランコンセプトの範囲を拡大しました。このトレンドはハルーミチーズ市場を支えており、ギリシャ系レストランはチーズの調理特性に合ったグリル料理やベジタリアン料理を特集することが多いです。しかし、レストランの需要はすべての地中海コンセプトに均等に反映されるわけではなく、一部のオペレーターはファラフェル、グリルチキン、またはその他の確立されたタンパク質オプションに依存しています。サプライヤーは、グリルチーズをメニュー開発の中心に置くレストラングループをターゲットにすることで、より一貫したボリュームを達成できます。この戦略は、レストランオペレーターがハルーミを定期的な小売購入になる前に消費者に紹介できる北米とオーストラリアで特に関連性があります。グリル後の食感は、繁忙なサービス時間中に使用される高温で柔らかくなったり、溶けたり、形が崩れたりする食材に対する実用的な代替品をキッチンに提供します。
ハルーミベースのフードサービスメニューの拡大
ハルーミは、クイックサービス形式が期間限定および継続的なメニュー提供に使用する英国と欧州において、専門的なメニューアイテムを超えた存在となっています。カナダでは、Tahini's Restaurantsが2025年7月にギリシャハルーミラップとギリシャハルーミサラダを常設メニューに追加する予定であり、このチーズを肉なし食事オプションとして位置付けています。ハルーミチーズ市場は、チーズが高い融点を持ち、形を失わずに揚げたりグリルしたりできるため、フードサービスの利用から恩恵を受けています。このパフォーマンスは、信頼できる調理結果、一貫した分量、およびサービスの中断を最小限に抑えることを必要とする高スループットのキッチンをサポートします。需要は、屋外調理の機会が増える春と夏に特に、バーベキュー志向の市場では季節的になる可能性があります。年間を通じて安定した供給を確保する生産者は、レストランの調達プログラムをより良くサポートし、オペレーターが他のグリルチーズに代替するリスクを軽減できます。
組織化された小売、Eコマースおよびコールドチェーンの拡大
組織化された小売とコールドチェーン対応のEコマースは、従来の専門やディアスポラ向け食料品店を超えてハルーミへのアクセスを拡大しています。オーストラリアでは、あるバーベキューシーズン中にハルーミのオフライン小売販売が2,041トンに達し、この製品が日常的な食料品購入の一部となっていることを示しています。オンライン流通は、専門小売のカバレッジが限られ、輸入チャネルが確立されていない地域の顧客にプレミアムおよびオーガニック製品が届くのを助けます。ハルーミチーズ市場は管理された保管と配送に依存しており、コールドチェーンの失敗は製品品質、食品安全、および消費者の信頼に影響を与える可能性があります。したがって、遠方の市場に参入し、より小さな注文サイズを管理するサプライヤーにとって、包装とフルフィルメントの品質はオンライン販売プラットフォームと同様に重要です。より広い小売アクセスはまた、PDO真正性プレミアムを支援し、キプロスを拠点とする新たな生産能力が消費者に届くルートを作り出します。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアム小売価格 | -1.2% | 価格に敏感な欧州市場および 北米マス小売 | 中期(2〜4年) |
| 他のグリルチーズおよび 植物性代替品との競争 | -0.9% | 英国、西欧、オーストラリア、および 北米のビーガン・フレキシタリアン小売 | 長期(4年以上) |
| 羊乳およびヤギ乳の 供給不足 | -1.0% | キプロス、輸出市場全体への 影響を伴う | 中期(2〜4年) |
| PDO乳比率および トレーサビリティ要件の厳格化 | -0.7% | キプロスの生産者および 世界のPDO認定バイヤー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアム小売価格
ハルーミは従来の調理用チーズに対して価格プレミアムを持っており、価格に敏感な小売環境での採用を制限し、一部の家庭での繰り返し購入を減少させる可能性があります。この課題は、食料品予算が代替を促す可能性がある中央・東欧や、英国とドイツの低所得消費者の間で特に関連性があります。コールドチェーン要件とPDO認定の羊乳およびヤギ乳のコストは、品質、真正性、またはマージンに影響を与えることなく価格を下げる生産者の能力を制限する可能性があります。植物性グリル代替品は、生産が拡大し小売価格が主流のスーパーマーケットの棚でより競争力を持つようになるにつれて、価格圧力を高める可能性があります。プライベートラベル生産は、買い物客にとって目に見える価格差を縮小し、より予測可能なボリュームを持つより大きな食料品プログラムへのサプライヤーのアクセスを提供することができます。したがって、ハルーミチーズ市場は、異なる家庭の予算に適したパックサイズ、価格帯、およびチャネルオプションを提供しながら、製品品質を維持する必要があります。
羊乳およびヤギ乳の供給不足
欧州連合における羊乳生産は、農場の人口動態、気候圧力および主要生産国全体の収益性の課題により、2030年までに8%減少すると予測されています[2]。この減少は、PDO依存チーズの原材料基盤を制限し、キプロスを拠点とする乳原料に依存するハルーミチーズ市場の供給リスクを高めます。PDOフレームワークはPDOハルーミにおける羊乳およびヤギ乳含有量に対する段階的な要件を設定しており、制限された乳供給を管理する生者にとって明確なコンプライアンス上の課題を生み出しています。家畜の群れの再建には時間がかかるため、短期的なコンプライアンス調整は2029年7月の移行に不十分となり、輸出業者の計画の確実性を低下させる可能性があります。デジタル乳比率追跡はトレーサビリティを改善しコンプライアンスを実証できますが、制約された乳供給を代替したり群れの交代を加速させたりすることはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
性質別:
コンベンショナルボリュームがオーガニックプレミアム成長を支援コンベンショナルハルーミチーズは、2025年に性質セグメントの68.72%を占めると予測されており、報告されたカテゴリーにおいて明確なリードを持ち、標準的な購買プログラムにおける幅広い役割を確認しています。小売および大量フードサービスのバイヤーは引き続きこれを好んでおり、単位コスト、製品の親しみやすさ、確立されたサプライ体制、および予測可能な仕様が購買決定に強く影響しています。キプロスからの数十年にわたる輸出志向の生産は、流通システムが確立されているヨーロッパ市場全体で、コンベンショナルなスーパーマーケットのプライベートラベルプログラムおよびブランド品揃えを支援してきました。その幅広い入手可能性は、小売棚、レストランキッチン、定期的なプロモーション活動、および大量販売期間に向けた馴染みのある仕様を求めるバイヤーにも対応しています。このセグメントの規模は、選択された市場でプレミアム購買習慣が発展する中でも、生産者に安定した基盤を提供し、ハルーミチーズ市場全体のボリュームを支えています。
オーガニックハルーミチーズは2031年までCAGR9.43%で成長すると予測されており、報告されたセグメンテーションタイプの中で最も速い成長率を示し、プレミアム需要を示しています。ハルーミチーズ産業は、認証済みオーガニックミルクの供給とトレーサビリティを活用して、プレミアム製品においてクリーンラベル乳製品、動物福祉の可視性、および文書化された調達慣行を求める消費者をターゲットにしています。需要は、認証製品が追加の棚スペース、より強い消費者認知、およびフレキシタリアン消費者の間での関連性を獲得しているイギリスとドイツの小売環境に集中しています。ヨーロッパのオーガニック乳製品システムは拡大しており、認証要件が投資決定を導き、製品に対する消費者の信頼を支えています。PDO準拠かつオーガニック認証の両方を満たすミルクの必要性は、このセグメントが拡大するにつれて供給を逼迫させる可能性があり、長期的な農場供給契約の価値をめています。


形態別:
ブロックが規模を維持しながら便利なフォーマットが成長ブロックは2025年に形態セグメントの59.45%を占め、ハルーミチーズ市場で最大のフォーマットとなり、多くのバイヤーにとっての基準フォーマットとなっています。真空パックされた製品を確認し、馴染みのある外観を認識し、家庭用に適したパックを選択できるため、冷蔵小売ディスプレイで引き続き目立っています。フードサービスのバイヤーもブロックを好んでいます。なぜなら、キッチンチームがサンドイッチ、サラダ、グリル、シェアプレート、その他のメニューアプリケーション向けに各パックをスライスできるからです。この柔軟性は一貫した調理をサポートし、複数の製品フォーマットを在庫することなく、さまざまな料理にわたって提供サイズを管理することを可能にします。その結果、確立された小売流通および大量調達パターンが、消費者チャネルおよびプロフェッショナルチャネル全体でこのフォーマットのリーディングポジションを強化し続けています。
スライス、キューブ、グレーテッド製品、クランブルフォーマットを含むその他のフォーマットは、2031年までCAGR8.91%で成長すると予測されています。これらのフォーマットは、調理時間の短縮を求める家庭料理人や、レディミール、サラダ、グレインボウル、その他の調理済み食品アプリケーションにハルーミを使用するメーカーに対応しています。これらは追加のカット、包装、温度管理、および品質チェックを必要とし、従来のブロック輸出と比較して加工コストが増加する可能性があります。自動化された加工ラインと改良雰囲気包装を持つ生産者は、これらの要件をより効率的に管理し、製品品質を保護し、流通中の適切な賞味期限を維持することができます。Charalambides Christisは2024年にフレッシュミント入りハンドフォールドハルーミを発売し、付加価値フォーマットがプレミアム製品において伝統的な製品の特徴を維持できることを示しました。
流通チャネル別:
小売が最大の基盤を維持しながらフードサービスが加速小売は2025年に流通チャネル別のハルーミチーズ市場規模の61.89%を占めると予測されており、幅広い消費者リーチを提供するスーパーマーケットおよびハイパーマーケットネットワークに支えられています。冷蔵乳製品セクションは、ブランドおよびプイベートラベル製品の高い視認性を提供し、消費者が一か所でフォーマット、パッケージサイズ、ラベル、および価格帯を比較できるようにします。オンライン小売は最も急成長している小売サブチャネルであり、専門店、確立された輸入業者、および大規模なディアスポラコミュニティへのアクセスが限られた市場において、職人的なブランドおよびPDO認証ブランドが顧客にリーチすることを可能にします。このチャネルは、物理的な棚スペースが限られている可能性があるシンガポール、北米の一部、および中東の主要都市以外の都市で引き続き重要です。欧州連合の小売バイヤーも、サプライヤーを選択する際にPDO文書とミルク比率のトレーサビリティをますます重視しています。
フードサービスは2031年までCAGR10.12%を記録すると予測されており、流通セグメント内で最も速い報告率であり、消費者トライアルの主要チャネルです。ハルーミチーズ市場は、レストランオペレーターが製品をベジタリアンメニューアイテムや期間限定スペシャルとしてだけでなく、主流のタンパク質コンポーネントとて使用するにつれて恩恵を受けています。その加熱性能、安定したテクスチャー、および大量調理への適合性は、一貫した結果を必要とするクイックサービスおよびカジュアルダイニングキッチンでの使用を支えています。北米およびアジア太平洋地域のバイヤーは、ヨーロッパの小売バイヤーよりも厳格でない真正性要件に直面する可能性があり、PDO非認定のグリルチーズ競合他社のアクセスを改善しています。サプライヤーは、PDO認証がバイヤーの決定に影響を与える場合にそれを活用しながら、安定したボリューム、調理性能、テクスチャー、および年間を通じた入手可能性で競争しなければなりません。

地域分析
ヨーロッパのハルーミチーズ市場
ヨーロッパは2025年にハルーミチーズ市場シェアの42.59%を占めると予測されており、確立された消費パターン、成熟した小売ネットワーク、長年にわたる輸出関係、および地中海食品に対する消費者の親しみやすさに支えられています。イギリスは引き続き最大の個別仕向地であり、2024年に18,558トンに相当するキプロスのハルーミ出荷量の44%を吸収しています。ドイツは年間1,950メートルトンを輸入しており、地中海食品がより広く受け入れられるにつれてスウェーデンとフランスがますます重要になっています[3]。イギリスの一人当たり消費量は年間1.4キログラムに達しており、同国におけるカテゴリーの確立された存在感と習慣的な家庭購買の強さを示しています。欧州連合のPDOフレームワークは、どの生産者がプレミアム市場ポジションにアクセスできるかを決定し、コンプライアンス、パック表示、および文書化された原産地の商業的重要性を強化しています。
アジア太平洋地域のハルーミチーズ市場
アジア太平洋地域は2031年までCAGR9.67%で拡大すると予測されており、ハルーミチーズ場において最も急成長している地理的セグメントとなっています。オーストラリアは引き続き重要な地域の販売先であり、1つのバーベキューシーズン中にオフライン小売で2,041トンが販売されており、地元のグリル機会への製品の適合性を示しています。日本では2025年に350の小売店が輸入ハルーミを取り扱うと予測されており、シンガポールは45の輸入ライセンスを発行しており、正式な小売および輸入チャネルを通じたアクセスの拡大を示しています。レストランでの使用は、特に地元の消費者がチーズに馴染みが少ない市場において、地域での消費者の親しみやすさを構築するための主要なメカニズムであり続けています。レストランが定期的なメニュー使用を確立し、消費者がハルーミが料理においてどのように機能するかを学び、食料品店が製品ラインナップを拡大するにつれて、小売需要が続く可能性があります。
南北アメリカおよび中東・アフリカのハルーミチーズ市場
北米は、ホワイトラベルブロックよりもブランドポジショニングを重視するプレミアム小売業者に支えられ、専門店流通からより広範な食料品店での販売へと移行しつつある。このアプローチは、消費者の認知度がまだ発展途上にある地域において、より高いマージンの製品とより強力なサプライヤーの可視性を支援することができる。南米、中東、アフリカは、特にディアスポラ需要やホテル・レストラン・ケータリングチャネルが確立されている地域において、ハルーミチーズ市場にとって規模は小さいながらも商業的に重要なエリアであり続けている。Petrou Bros Dairy Productsは40カ国以上に輸出しており、サウジアラビアは年間9,400メートルトンを輸入している。価格感応度、長距離輸送ルート、コールドチェーン整備の不足が、主要なヨーロッパおよびアジア太平洋市場以外での拡大を抑制する可能性がある。
競合環境
市場集中度
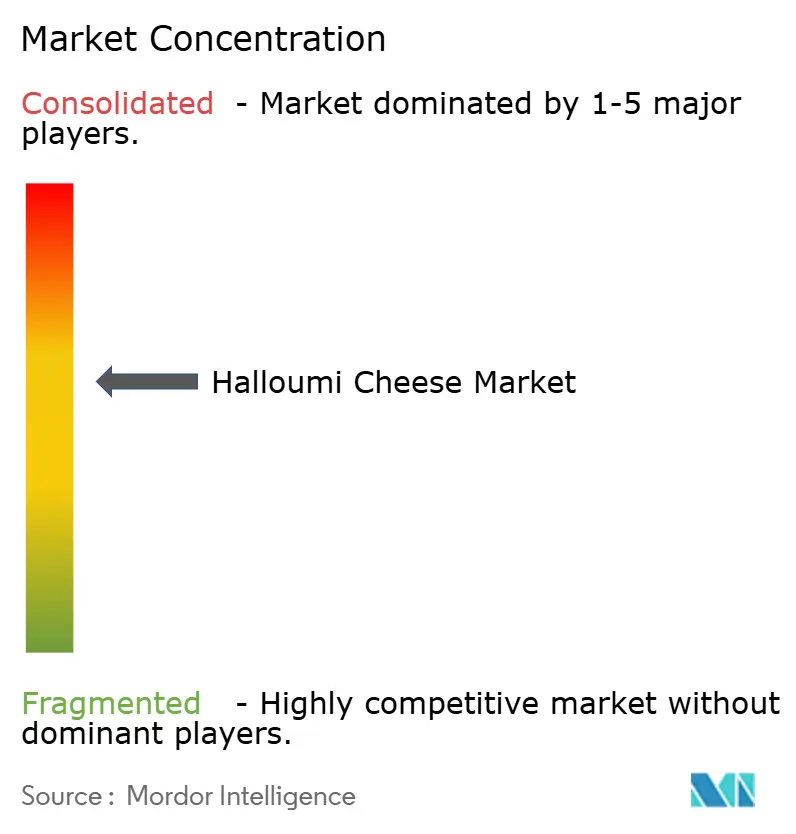
ハルーミチーズ市場は中程度に集中しており、キプロスを拠点とする生産者のコアグループが原産地に連動した生産上の優位性と確立された輸出関係を持っています。これらの生産者には、Petrou Bros Dairy Products、Charalambides Christis、およびOlympusブランドを通じたHellenic Dairies S.A.が含まれます。彼らは能力、コンプライアンス、および流通リーチで競争しています。PDO規則はキプロスでの生産を義務付けており、競合他社がより低コストの管轄区域でPDO生産を確立することを防いでいます。その結果、生産規模と文書化されたコンプライアンスが、小売およびフードサービス要件を満たす能力とともに、ハルーミチーズ市場における主要な競争要因であり続けています。新規参入者は、確立されたキプロスの生産能力を取得するか、島内に施設を建設する必要があり、それによって参入要件が高まり、地元の供給関係の重要性が強化されます。
Hellenic Dairiesは2024年10月、キプロスのニコシア、ツェリに7,000万ユーロの施設を開設し、PDOハルーミとアナリチーズの年間生産能力は18,000トンです。その記載された能力において、12,000平方メートルの施設はキプロスの年間ハルーミ生産量の40%を占め、輸出需要をサポートするグループの能力を高めました。この施設は、嫌気性廃水処理からのバイオガス回収と太陽光発電パネルを生産インフラの一部として使用しており、小売バイヤーとのサステナビリティに関する議論をサポートしています。この投資は、より大きな乳製品グループがPDOハルーミに必要な地元の生産基盤を維持しながら、キプロスを拠点とする生産能力を追加できることを示しています。また、長年の輸出関係を持つ確立された国内生産者への直接的な競争圧力を高めます。
付加価値フレーバーとフォーマット、英国を超えた輸出多様化、および検証済みオーガニック供給は、追加の成長ルートを求めるサプライヤーにとって重要な競争分野であり続けています。Violife、GreenVie、およびTescoのプライベートラベル製品ラインからの植物性代替品は、特にフレキシタリアン消費者の間で西欧とオーストラリアで価格競争を生み出しています。コペンハーゲン大学の研究者は、パニールとハルーミのグリルおよび食感特性に匹敵するエンドウ豆タンパク質を使用したハイブリッドグリルチーズのプロトタイプを開発しました。この製品はまだ初期段階にありますが、代替グリルチーズ開発の方向性と製品パフォーマンスの潜在的な重要性を示しています。デジタルトレーサビリティ、サステナビリティ情報、およびより広いフォーマット範囲は、サプライヤーが小売バイヤーとの製品差別化を図り、プレミアムポジショングをサポートするのに役立ちます。
ハルーミチーズ産業のリーダー企業
-
Petrou Bros Dairy Products Ltd
-
HELLENIC DAIRIES S.A.
-
Charalambides Christis Ltd
-
Zita Dairies Ltd
-
PITTAS DAIRY INDUSTRIES LIMITED
- 注:主要企業の掲載順は順位を示すものではありません。
ハルーミチーズ市場 このレポートでカバーされる企業
- Petrou Bros Dairy Products Ltd
- HELLENIC DAIRIES S.A.
- Charalambides Christis Ltd
- Zita Dairies Ltd
- PITTAS DAIRY INDUSTRIES LIMITED
- Hadjipieris Ltd
- GALAKTOKOMIO A.D.S. DAFNI LTD
- NORDEX FOOD A/S
- Achnagal Dairies Industry
- Lefkonitziatis Dairy Products Ltd
- Arla Foods amba
- Almarai
- Lactalis Group
- Dodoni S.A.
- MEVGAL S.A.
- Saputo Inc.
- Fonterra Co-operative Group Limited
- Bel Group
- High Weald Dairy
- Olympus Cheese
- Kind LLC
最近の産業開発事情 ハルーミチーズ市場
- 2025年11月:2026年7月、Yoghurt Expressは新しいハルーミチーズを発売する予定であり、同社はグリル、揚げ物、および生食に適していると主張しており、調理済みおよび未調理の両方の用途に多用途なチーズオプションを求める消費者をターゲットにしています。
- 2025年3月:キプロス農業省はハルーミ生産におけるヤギ乳および羊乳含有量を段階的に増加させる新しい法令を導入しました。チーズメーカー協会は、キプロスの乳製品工場全体への乳比率追跡ソフトウェアの2024年10月の展開を、輸出の実行可能性を守りPDOコンプライアンスを確保するための「決定的な動き」と表現しました。
- 2024年10月:Hellenic Dairies S.A.はキプロスのニコシア、ツェリに7,000万ユーロのPDOハルーミおよびアナリチーズ生産施設を開設しました。12,000平方メートルの施設は年間生産能力18,000トンを持ち、記載された能力においてキプロスの年間ハルーミ生産量の40%を占めています。このサイトは嫌気性廃水処理によるバイオガス生成と太陽光発電エネルギーを特徴とし、欧州の小売バイヤーがますます考慮するサステナビリティ情報に沿った事業を行っています。この施設はまた、確立された仕向け地市場および関連する小売アカウントにおける同社の食料品およびフードサービス顧客関係を通じて、より高い能力の輸出プラットフォームをサポートします。
グローバルハルーミチーズ市場レポートの範囲
ハルーミは、キプロス発祥の伝統的な半硬質の非熟成塩水漬けチーズです。その独自の高い融点により、形を崩すことなくグリル、フライパン焼き、またはバーベキューが可能です。ハルーミチーズ市場は、性質、形態、流通チャネル、および地域によってセグメント化されています。性質基づき、市場は従来型ハルーミチーズとオーガニックハルーミチーズにセグメント化されています。形態に基づき、市場はブロックおよびその他の形態(スライス、キューブ、グレーテッド、クランブル)にセグメント化されています。流通チャネルに基づき、市場はフードサービスと小売にセグメント化されており、小売チャネルはさらにスーパーマーケット/ハイパーマーケット、コンビニエンスストア/食料品店、オンライン小売店、およびその他の流通チャネルにセグメント化されています。地域に基づき、市場は北米、ヨーロッパ、アジア太平洋、南米、ならびに中東およびアフリカにセグメント化されています。各セグメントについて、市場規模および予測は金額ベース(米ドル)で実施されています。
セグメンテーション概要
| コンベンショナルハルーミチーズ |
| オーガニックハルーミチーズ |
| ブロック |
| その他(スライス、キューブ、すりおろし、砕いたもの) |
| フードサービス | |
| 小売 | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア・食料品店 | |
| オンライン小売店 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ベルギー | |
| スウェーデン | |
| ポーランド | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| 中東・アフリカその他 |
| 性質別 | コンベンショナルハルーミチーズ | |
| オーガニックハルーミチーズ | ||
| 形態別 | ブロック | |
| その他(スライス、キューブ、すりおろし、砕いたもの) | ||
| 流通チャネル別 | フードサービス | |
| 小売 | スーパーマーケット・ハイパーマーケット | |
| コンビニエンスストア・食料品店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ベルギー | ||
| スウェーデン | ||
| ポーランド | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までのハルーミチーズ市場の予測値は?
ハルーミチーズ市場は、2026年の570.45 ミリオン 米ドルから2031年には864.75 ミリオン 米ドルに達し、CAGRは8.68%と予測されています。成長はタンパク質重視の食習慣、レストランでの利用、および小売アクセスの拡大と連動しており、その速度は生産者がPDOコンプライアンスの維持、十分な乳の供給確保、適切なフォーマットの提供、および輸出市場への頼性の高いコールドチェーン配送の実現にかかっています。
ハルーミチーズで最も速く成長している性質カテゴリーはどれですか?
オーガニックハルーミチーズは2031年までCAGR9.43%で成長すると予測されており、コンベンショナルハルーミチーズは2025年に性質セグントの68.7%を占めました。オーガニックの成長は、PDO要件も満たす認証済みミルクに依存しており、安定した農家との関係、トレーサブルな原材料、適切な加工能力、およびプレミアム小売流通を持つサプライヤーは、需要に対応するためにより有利な立場に置かれる可能性があります。
最も速く拡大すると予想される流通チャネルはどれですか?
フードサービスは2031年までCAGR10.12%で成長すると予測されています。小売は2025年に61.8%のシェアで最大の流通チャネルであり続け、スーパーマーケット、ハイパーマーケット、および拡大するオンラインアクセスに支えられており、フードサービスの成長は、加熱性能、一貫したテクスチャー、安定したボリューム、および年間を通じた入手可能性が購買決定を導くレストランでの使用を反映しています。
最も速い成長を記録すると予想される地域はどこですか?
アジア太平洋地域は2031年までCAGR9.67%で成長すると予測されており、フードサービスの採用と拡大する小売アクセスに支えられています。日本とシンガポールは小売リスティングと輸入ライセンスを通じてアクセスを拡大しており、オーストラリアは確立された小売需要を持っており、キプロスからの長い輸送ルートより、包装、輸入調整、地域流通パートナーシップ、および温度管理物流が製品の入手可能性とマージンにとって重要となっています。