
Marktgröße und Marktanteil für Spezialitätenkäse
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 31.24 Milliarden US-Dollar |
| Marktgröße (2031) | 39.81 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.14 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
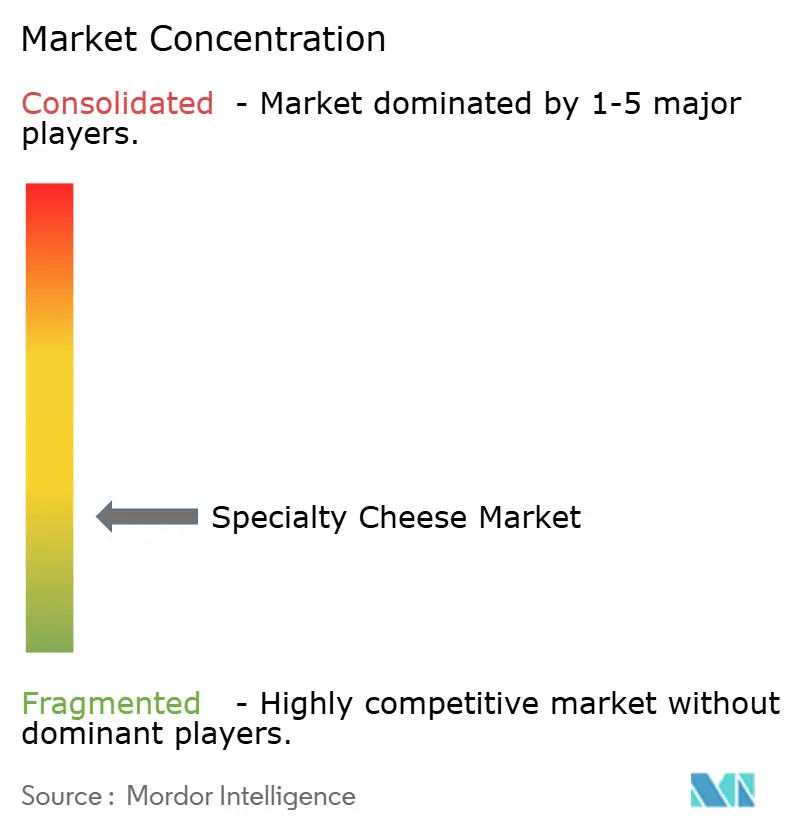
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Spezialitätenkäse von Mordor Intelligence
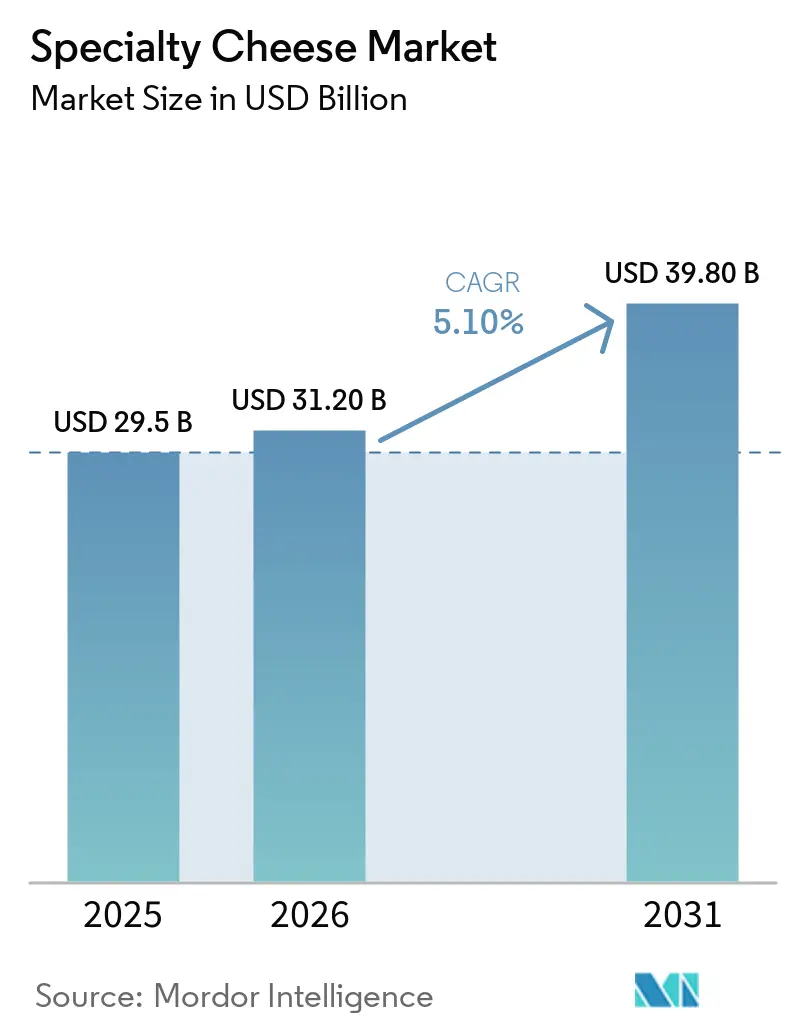
Die Marktgröße für Specialty Cheese wurde im Jahr 2025 auf 29,5 Milliarden USD geschätzt und soll von 31,2 Milliarden USD im Jahr 2026 auf 39,8 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,14 % während des Prognosezeitraums von 2026 bis 2031. Europa blieb im Jahr 2025 die größte regionale Basis, gestützt durch Sorten mit geschützter Herkunftsbezeichnung, etablierte Konsumgewohnheiten und Exportinfrastruktur. Asien-Pazifik wird voraussichtlich das höchste regionale Wachstum erzielen, da städtische Verbraucher Premium-Käse über Gastronomie, Einzelhandel und Heimkochen kennenlernen. Gereifte Produkte, Einzelhandelskanäle, Kuhmilch und Blockformate bilden weiterhin die Mengenbasis für den Specialty-Cheese-Markt. Frische Produkte, geriebene Formate, Ziegenmilch und Außer-Haus-Kanäle werden schneller wachsen, da Convenience, Premium-Gastronomie und funktionale Positionierung die Konsumgelegenheiten erweitern. Hersteller balancieren Investitionen in Marken, Kühlkettenkapazitäten, Rückverfolgbarkeit und regelkonforme Produktion, während Akquisitionen den Zugang zu regionaler Fertigung und Distribution neu gestalten.
Wichtigste Erkenntnisse des Berichts
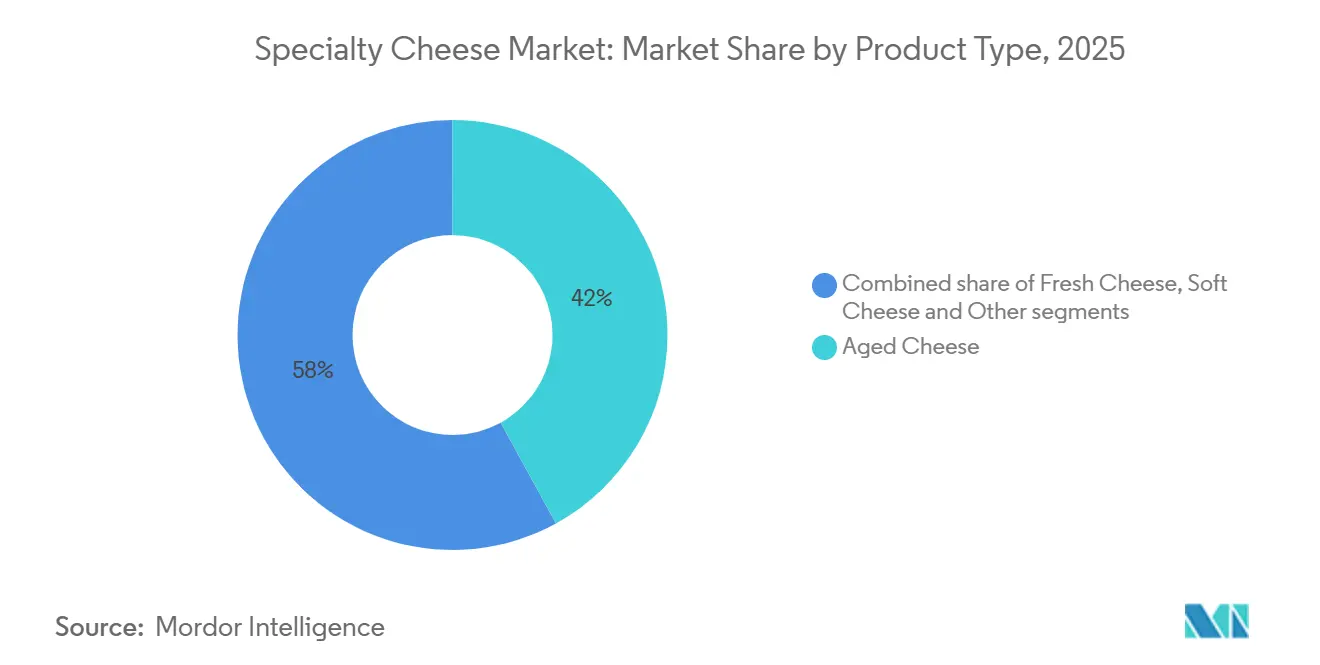
- Nach Produkttyp hielt Gereifter Käse im Jahr 2025 einen Marktanteil von 42 % am Markt für Spezialitätenkäse, während Frischkäse bis 2031 mit einer CAGR von 5,8 % wachsen soll.
- Nach Form hielten Blöcke im Jahr 2025 einen Wertanteil von 55 %, während geriebene Formate bis 2031 mit einer CAGR von 5,9 % wachsen sollen.
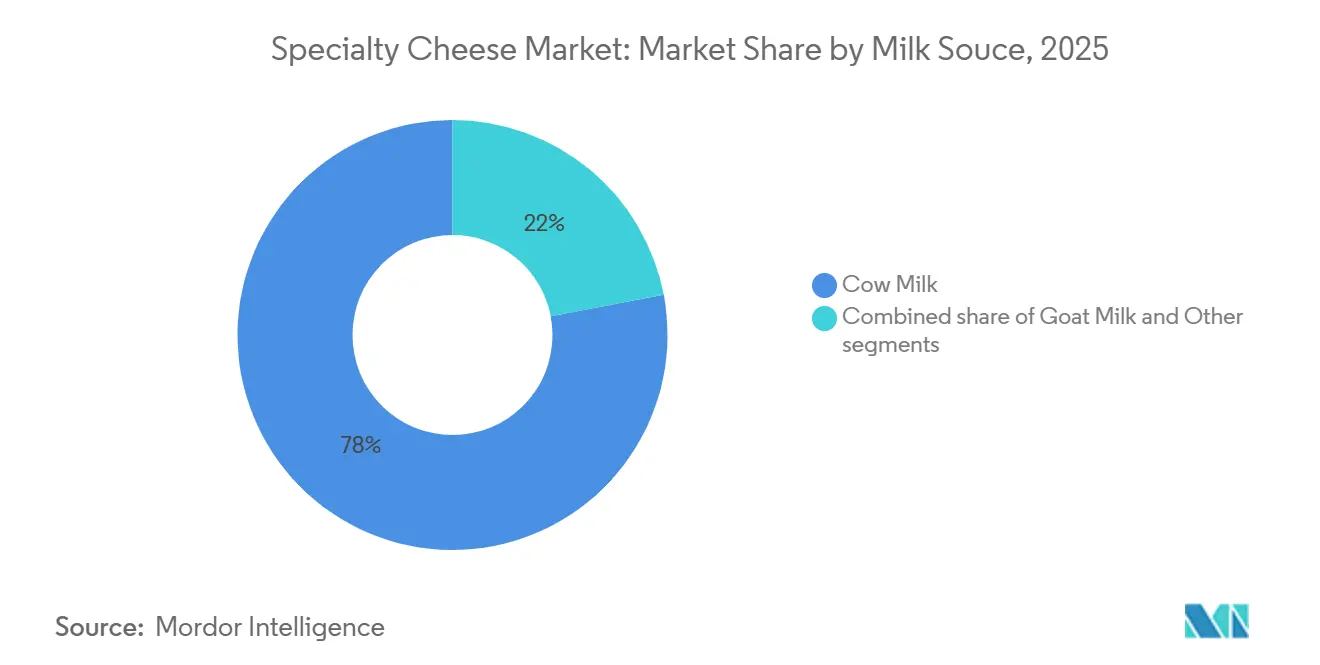
- Nach Milchquelle hielt Kuhmilch im Jahr 2025 einen Wertanteil von 78 %, während Ziegenmilch bis 2031 mit einer CAGR von 6,2 % wachsen soll.
- Nach Vertriebskanal hielt der Einzelhandel im Jahr 2025 einen Marktanteil von 72 % am Markt für Spezialitätenkäse, während Außer-Haus-Gastronomiekanäle bis 2031 mit einer CAGR von 6 % wachsen sollen.
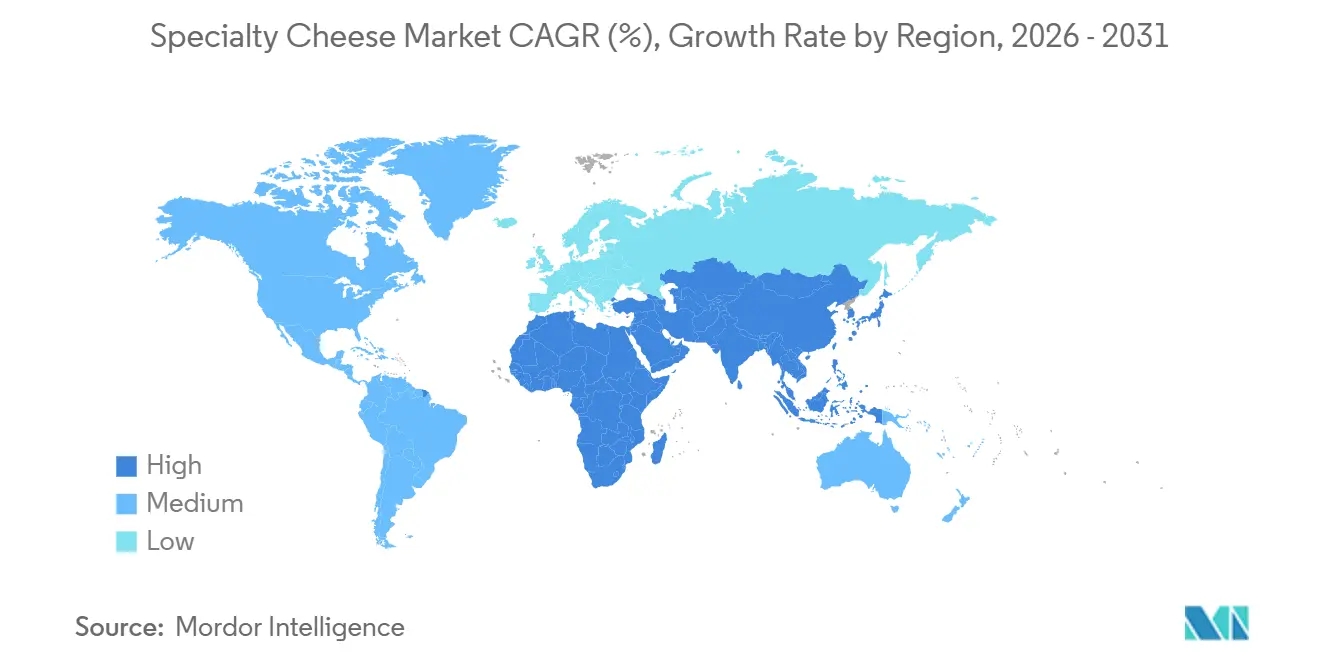
- Nach Geografie hielt Europa im Jahr 2025 einen Wertanteil von 39 %, während Asien-Pazifik bis 2031 mit einer CAGR von 6,5 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumisierung und Nachfrage nach handwerklich hergestelltem Käse | +1.5% | Global, mit größerer Intensität in Westeuropa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Expansion der gehobenen Gastronomie und des kulinarischen Tourismus | +0.8% | Europa, mit Ausstrahlungseffekten auf Asien-Pazifik und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| E-Commerce und Direktvertrieb an Verbraucher | +0.7% | Nordamerika, die Europäische Union und das städtische Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Clean-Label-, Hochprotein- und funktionale Positionierung | +0.9% | Global, mit früher Konzentration in Nordamerika und der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Digitale Rückverfolgbarkeit zur Ermöglichung herkunftsbasierter Preisaufschläge | +0.4% | Märkte mit geschützter Ursprungsbezeichnung (g.U.) und geschützter geografischer Angabe (g.g.A.) der Europäischen Union, mit Ausstrahlungseffekten in Nordamerika. | Langfristig (≥ 4 Jahre) |
| Präzisionsfermentation und Innovation bei kontrollierter Reifung | +0.5% | Nordamerika, ausgewählte Asien-Pazifik-Märkte und die Europäische Union, vorbehaltlich regulatorischer Rahmenbedingungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung und Nachfrage nach handwerklich hergestelltem Käse
Die Verbrauchernachfrage nach authentifizierten und handwerklich hergestellten Produkten prägt weiterhin den Specialty-Cheese-Markt. Eine DBIA-Umfrage der Universität Wisconsin aus dem Jahr 2024 ergab, dass 42 % der Kaufentscheidungen am Regal durch Geschmackspräferenzen getrieben werden, wobei Qualität von 16 % der Befragten genannt wurde – zusammen überwiegen diese Faktoren den Preis als primäres Entscheidungskriterium. Die nicht offensichtliche Dynamik besteht darin, dass das Verbrauchersegment der „Gourmet-Kenner” (30 % der Käufer, höchstes Einkommensniveau, Durchschnittsalter 42 Jahre) seine Käufe auch in Inflationsphasen weiter steigerte, da diese Gruppe Specialty Cheese mit emotionalem Genuss und anlassbezogener Identität verbindet und nicht mit einem Nahrungsmittel-Grundprodukt[1]. Die Expansion dieser Kategorie deutet auf ein wachsendes Verbraucherinteresse an gereiften Hartkäsesorten hin, die typischerweise mit ausgeprägteren Geschmacksprofilen, längeren Reifungszeiten und der Wahrnehmung von Premium-Qualität assoziiert werden. Das Wachstum bei gereiften Hartformaten legt zudem nahe, dass Einzel- und Gastronomiekanäle gleichzeitig in diese Produkte investieren und deren Verfügbarkeit ausweiten.
Expansion der gehobenen Gastronomie und des kulinarischen Tourismus
Die Konvergenz von Premium-Gastronomiekultur und kuratierten Reiseerlebnissen schafft eine kommerziell bedeutsame, wiederkehrende Nachfrage im Außer-Haus-Bereich nach Spezialitätenkäse, die der Einzelhandel allein nicht replizieren kann. Die strategisch unterschätzte Dynamik besteht darin, dass kulinarischer Tourismus einen Halo-Effekt im Einzelhandel erzeugt: Reisende, die aus käseproduzierenden Regionen zurückkehren, suchen aktiv nach diesen spezifischen Sorten im lokalen Fachhandel und treiben so eine Konversion von der Erstverkostung zur Markentreue, die konventionelle Werbung selten erreicht. Dies ist besonders wirkungsvoll in Asien-Pazifik: Der Dairy Trends Report 2026 von IFF ergab, dass 45 % der chinesischen Verbraucher angeben, Käse zu essen, um ihre Stimmung zu verbessern[2], was bestätigt, dass Gastronomiekontakte als primärer Erstverkostungsmechanismus in Märkten dienen, in denen Käse kein Grundnahrungsmittel ist. Die US-amerikanischen Käseexporte in den Gastronomiesektor Südostasiens stiegen in den 12 Monaten bis April 2026 um 43 % im Volumen auf 106 Millionen USD[3], was bestätigt, dass die gehobene Gastronomie die schnellste kommerzielle Brücke zwischen Produzentenländern und neuen Verbrauchermärkten ist.
Saubere Etikettierung, hoher Proteingehalt und funktionale Positionierung
Spezialitätenkäse nimmt eine einzigartige strukturelle Position an der Schnittstelle von Clean-Label-Einfachheit und funktionaler Proteindichte ein – zwei der dauerhaftesten Verbrauchernachfragetrends der aktuellen Periode –, was ihm einen Preis- und Platzierungsvorteil verschafft, den die meisten anderen Premium-Lebensmittelkategorien nicht besitzen. Lactalis' Marke Lindahls brachte im Juli 2025 Hochproteinkäse im Vereinigten Königreich auf den Markt, ein Schritt, der signalisiert, dass führende multinationale Unternehmen die funktionale Positionierung im kommerziellen Maßstab formalisieren. Fonterra's interne Kategorie-Erkenntnisse 2026 bestätigen, dass die Entwicklung neuer Produkte (NPD) im Bereich nicht-milchbasierter Alternativen rückläufig ist, während Hochprotein-Milchkategorien weiter an Fahrt gewinnen. GLP-1-Medikamentennutzer, mittlerweile ein kommerziell messbares Verbrauchersegment, suchen aktiv nach kompakten, nährstoffdichten Optionen, bei denen Spezialitätenkäse einen strukturellen Vorteil besitzt. Produkte mit kurzen Zutatenlisten und Proteinpositionierung können sowohl für wellnessorientierte als auch für Genussgelegenheiten in Betracht gezogen werden.
Digitale Rückverfolgbarkeit zur Ermöglichung herkunftsbasierter Premiumpreise
Blockchain-gestützte Rückverfolgbarkeit entwickelt sich von einer Pilotinfrastruktur zu einer kommerziellen Anforderung für Spezialitätenkäse mit Zertifizierung als geschützte Ursprungsbezeichnung (g.U.). Dieser Wandel wirkt sich direkt auf Preisaufschläge, Fälschungsprävention und das Verbrauchervertrauen aus. Das von der Europäischen Union (EU) geförderte ALLIANCE-Projekt validiert Distributed-Ledger-Technologien, unterstützt durch Internet-der-Dinge (IoT)-Sensoren und In-situ-Authentizitätstests, in Lieferketten für Produkte mit geschützter Ursprungsbezeichnung (g.U.), geschützter geografischer Angabe (g.g.A.) und ökologischen Lebensmitteln, einschließlich Käse. Diese Initiativen schaffen eine aufkommende Erwartung an eine verifizierbare digitale Herkunft. Das CheeseChain-Projekt der Universität Zürich hat eine Blockchain-gestützte Prüfkette in Kombination mit einer In-Produkt-Desoxyribonukleinsäure (DNS)-Zertifizierung für Tête-de-Moine-Käse mit geschützter Ursprungsbezeichnung (g.U.) implementiert. Das System ermöglicht eine automatisierte Betrugserkennung, die außerhalb der designierten Wertschöpfungskette technisch schwer zu replizieren ist.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preissensitivität im Premiumsegment und Substitution | -1.5% | Global, mit größerer Exposition in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Lebensmittelsicherheit, Kennzeichnung und Einhaltung des Herkunftsschutzes | -0.7% | Europäische Union und Nordamerika, mit Auswirkungen auf exportorientierte Hersteller weltweit | Mittelfristig (2–4 Jahre) |
| Anfälligkeit der Kühlkette und kurze Frischefenster | -0.9% | Asien-Pazifik, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Variabilität der Rohmilch, Klimaexposition und Phagenrisiko | -0.6% | Global, mit höherer Exposition in europäischen und nordamerikanischen Produktionsregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preissensitivität im Premiumsegment und Substitution
Der Preis bleibt das strukturell bedeutsamste Einzelhindernis für den inkrementellen Konsum von Spezialitätenkäse, selbst unter engagierten Kategorienkäufern, die eine starke Affinität zum Produkt äußern. Eine DBIA-Studie der Universität Wisconsin (Oktober 2024) identifizierte 22 % der Käufer von Spezialitätenkäse, die die Kosten als primäres Hindernis für den Kauf größerer Mengen nennen, während ein voller Anteil von 30 % der Käuferpopulation – das Segment der „Budget-Käse-Interessenten” – angibt, dass 53 % stark oder sehr stark zustimmen, dass die Kosten ihre Kaufentscheidung bestimmen. Das Substitutionsrisiko erstreckt sich über Standardkäse hinaus auf präzisionsfermentierte Molkereiproteine und pflanzenbasierte Käseanaloga, die beide ihre funktionale Leistung verbessern und gleichzeitig den Preisabstand verringern. Ein kontraintuitiver Befund aus derselben DBIA-Forschung ist, dass etwa ein Drittel des gesamten inkrementellen Konsums promotionsabhängig ist, was bedeutet, dass das Mengenwachstum in der Kategorie teilweise promotionsgetrieben und nicht strukturell ist, was ein Margenrisiko für Premium-Hersteller schafft, die versuchen, die Preise in Inflationsphasen zu halten oder zu erhöhen.
Lebensmittelsicherheit, Kennzeichnung und Einhaltung des Herkunftsschutzes
Sich weiterentwickelnde regulatorische Anforderungen in den wichtigsten Produktionsregionen komprimieren die Margen der Hersteller von Spezialitätenkäse durch Compliance-Investitionsanforderungen, die überproportional auf handwerkliche Betriebe entfallen. Die EU-Kommissionsverordnung (EU) 2024/2895 (November 2024) änderte die mikrobiologischen Kriterien gemäß Verordnung (EG) 2073/2005 und erweiterte die Überwachungspflichten für Listeria monocytogenes von Primärherstellern auf alle relevanten Betreiber in der Lieferkette für verzehrfertige Lebensmittel, was Überwachungs-, Dokumentations- und potenziell Reformulierungskosten für kleine und mittelgroße Hersteller verursacht. In den Vereinigten Staaten schafft der Vorschlag der Food and Drug Administration vom Juli 2025, 18 veraltete Käseidentitätsstandards aufzuheben, Kennzeichnungsunsicherheit für Hersteller, die etablierte Marktpositionen unter den betroffenen Definitionen innehaben, während die präventiven Kontrollen des Food Safety Modernization Act (FSMA) gemäß 21 CFR Part 117 weiterhin eine Lern- und Ressourcenbelastung für unabhängige Molkereien ohne dediziertes Lebensmittelsicherheitspersonal darstellen, wie im Best Practices Guide for Cheesemakers 2025 der American Cheese Society dokumentiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gereifte Formate verankern den Wert und Frischkäse treibt das WachstumGereifter Käse hielt im Jahr 2025 einen Anteil von 42 % an der Marktgröße für Spezialitätenkäse und ist damit der größte Produkttyp. Gereifter Käse bleibt der führende Produkttyp im Markt für Spezialitätenkäse, getrieben durch starke Verbraucherassoziationen mit Reifung, Herkunft, Premiumqualität und traditionellem Handwerk, insbesondere in Europa und Nordamerika. Scharfer, gereifter und geräucherter Cheddar, Asiago, Parmesan und Parmigiano Reggiano profitieren von etablierter Verbraucherbekanntheit und Premium-Positionierung. Gleichzeitig erweitern Weich-, Blauschimmel- und aromatisierter Käse die Portfoliovielfalt und sprechen Verbraucher an, die nach unverwechselbaren Geschmacksrichtungen und Spezialformaten suchen. Hochspezialisierte Sorten wie Blauschimmelkäse erfordern eine stärkere Unterstützung durch Einzel- und Gastronomiekanäle, um die Sichtbarkeit und Nachfrage bei den Verbrauchern aufrechtzuerhalten.
Frischkäse soll bis 2031 mit einer CAGR von 5,8 % wachsen, der höchsten Rate unter den Produkttypen. Er passt zu Clean-Label-, funktionalen und gastronomischen Anwendungsfällen. Frischkäse ist eine wachstumsstarke Produktkategorie, getrieben durch Verbraucherpräferenzen für saubere Etiketten, frische, vielseitige und funktionale Lebensmittel. Frischer Mozzarella profitiert von seiner etablierten Verwendung in der italienischen Küche, auf Pizza, in Cafés und in der Freizeitgastronomie, während die Expansion von Gastronomieformaten in Südostasien zusätzliche Wachstumschancen schafft. Die steigende Nachfrage nach Frischkäse und anderen Frischkäseformaten ermutigt Hersteller auch dazu, die Produktionskapazität zu erweitern und ihre Produktportfolios zu stärken.


Nach Form:
Blöcke führen den Vertrieb an und geriebene Formate gewinnen im GastronomiebereichBlöcke hielten im Jahr 2025 einen Anteil von 55 % an der Marktgröße für Spezialitätenkäse und sind damit die führende Form. Sie unterstützen eine flexible Portionierung sowohl für Einzel- als auch für Gastronomiekunden. Block- und Radpräsentationen eignen sich auch für die Qualitätserhaltung und den Exportvertrieb. Ihre Rolle steht im Einklang mit den großen Kategorien für gereiften Käse und Kuhmilch, die diese Formen häufig verwenden. Geschnittener Käse bedient den convenience-orientierten Einzelhandel in Nordamerika und Nordeuropa. Aufstriche, Snackportionen und Krümel bieten einen kleineren Innovationsraum für Snacking und funktionale Ernährung.
Geriebener Käse soll bis 2031 mit einer CAGR von 5,9 % wachsen, der schnellsten Rate nach Form. Bequemlichkeit beim Kochen zu Hause und Effizienz in der Gastronomie unterstützen diese Nachfrage. Hersteller von Mahlzeiten-Kits und Tiefkühlgerichten können geriebene Produkte verwenden, um Premium-Käse-Qualitätsmerkmale ohne zusätzliche Zubereitung anzubieten. Clean-Label-geriebene Produkte ohne Antibackmittel oder künstliche Konservierungsstoffe können eine Premium-Regalpositionierung unterstützen. Die operative Leistungsfähigkeit in Lebensmittelsicherheit und Kühlkettenmanagement wird das Expansionstempo bestimmen. Dies macht Bequemlichkeitsvorteile und Compliance-Anforderungen für dieses Segment eng miteinander verknüpft.
Nach Milchquelle:
Kuhmilch verankert die Skalierung und Ziegenmilch führt das Kategorienwachstum anKuhmilch hielt im Jahr 2025 einen Anteil von 78 % am Kategoriewert. Konstante Versorgung, Produktionsumfang und breite Verbraucherbekanntheit stützen diese führende Position. Die US-amerikanische Cheddar-Produktion stieg im Jahr 2025 um 5,8 %. Parmesan-ähnliche Sorten verzeichneten im gleichen Jahr einen Anstieg von 17,9 %, gemäß den Informationen des USDA National Agricultural Statistics Service. Dieses Muster zeigt, dass Premium-Wertwachstum innerhalb der großen Kuhmilchbasis entstehen kann. Schafsmilch behält einen wichtigen Platz in geschützten europäischen Kategorien wie Roquefort, Manchego und Pecorino Romano. Büffel- und Mischherdenprodukte bedienen kleinere regionale Premium-Nischen. Diese Quellen sind stärker der Versorgungsvariabilität und den Bedingungen des Herdenmanagements ausgesetzt.
Ziegenmilch wird voraussichtlich bis 2031 mit einer CAGR von 6,2 % wachsen – die höchste Rate unter allen Milchquellen. Ihre Attraktivität beruht auf handwerklichen Traditionen, einem unverwechselbaren Geschmack und der wahrgenommenen Bekömmlichkeit. Französische Chèvre-Traditionen verleihen dem Segment weiterhin eine starke kulturelle Stellung in Europa. Leichtere und frischere Ziegenformate können auch einen Einstiegspunkt in Märkten bieten, in denen der Käsekonsum noch im Entstehen begriffen ist. Im städtischen Indien wird Ziegenkäse als Premium-Alternative zu Paneer angenommen. In China bietet der stimmungsorientierte Käsekonsum eine weitere potenzielle Gelegenheit für frischen Ziegenkäse.
Nach Vertriebskanal:
Einzelhandel dominiert das Volumen und Außer-Haus-Gastronomie führt das Wachstum anDer Einzelhandel hielt im Jahr 2025 einen Anteil von 72 % am Kategoriewert für Spezialitätenkäse, unterstützt durch die breite Verfügbarkeit von Produkten in Supermärkten, Verbrauchermärkten, Fachgeschäften und Online-Plattformen. Supermärkte und Verbrauchermärkte bieten eine umfangreiche Verbraucherreichweite, während Fach- und Gourmetgeschäfte die Premium-Positionierung stärken, die Produktentdeckung erleichtern und differenzierte Käseangebote bereitstellen. Online-Plattformen gewinnen an Bedeutung, da Verbesserungen in der Kühlkettenlogistik, der Produktauswahl, der Bequemlichkeit und der Heimlieferung Spezialitätenkäse zugänglicher machen. Gleichzeitig kann die Expansion von Eigenmarken-Spezialitätenkäse das Kategorievolumen unterstützen, während der Preis- und Margendruck auf markierte Premium-Produkte zunimmt.
Außer-Haus-Gastronomiekanäle sollen bis 2031 mit einer CAGR von 6 % wachsen, der höchsten Rate unter den Vertriebskanälen. Restaurants, Käseplatten in der Freizeitgastronomie und kulinarischer Tourismus unterstützen diese Expansion. Der Kanal ist auch ein praktischer Weg, um Spezialitätenkäse in Ländern einzuführen, in denen sich die Konsumgewohnheiten noch herausbilden. Japans Awaji Island Cheese Factory erweiterte im August 2026 den Abendservice, um Gastronomie und kulinarischen Tourismus zu verbinden. Gastronomiebetreiber in Indien stehen auch unter Druck, sauberere und kürzere Zutatenlisten bei verarbeiteten Milchprodukten anzubieten. Natürlicher Spezialitätenkäse kann dort profitieren, wo Betreiber auf diese Anforderung reagieren möchten.
Geografische Analyse
Europa Spezialitätenkäse-Markt
Europa hält im Jahr 2025 mit 39 % den größten regionalen Anteil am globalen Marktwert für Spezialitätenkäse, und die strukturellen Grundlagen dieser Führungsposition bleiben während des gesamten Prognosezeitraums stabil. Mit einer ausgeprägten Tourismuskultur und einer expandierenden Foodservice-Branche erzeugt Europas Spezialitätenkäse-Sektor einen wirtschaftlichen Mehrwert, der weit über den direkten Produktverkauf hinausgeht. Deutschland, Frankreich, Italien, Spanien und das Vereinigte Königreich dominieren gemeinsam die Produktion, wobei Konsolidierungsprozesse die Wettbewerbslandschaft neu gestalten: Die EU-Kommissionsverordnung (EU) 2024/2895 (November 2024), die die Listeria-Überwachung auf alle Betreiber in der Lieferkette für verzehrfertige Milchprodukte ausweitet, erhöht die Compliance-Kostenbasis für europäische Handwerksproduzenten und hebt gleichzeitig das Qualitätsniveau an, das die regionale Exportglaubwürdigkeit weltweit stärkt.
APAC Spezialitätenkäse-Markt
Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 6,50 % (2026–2031), wobei China als kommerzieller Anker des regionalen Wachstums fungiert. Das Wachstum des chinesischen Importkäsemarkts – mit französischem AOP-Brie, Camembert, Comté sowie italienischem DOP Parmigiano Reggiano in urbanen Premiumgeschäften, unterstützt durch Milchkühlbereiche bei 2–6 °C und zweistündige Hauslieferung – treibt das Marktwachstum voran. Der indische Spezialitätenkäse-Markt wird voraussichtlich wachsen, da städtische Verbraucher von verarbeiteten Formaten zu handwerklichen Sorten wechseln. Japan und Südkorea sind reife Teilmärkte innerhalb der Region, mit einer Nachfrage, die zunehmend auf importierte Premiumsorten und Fusionsanwendungen ausgerichtet ist, bei denen Spezialitätenkäse mit traditionellen lokalen Zutaten kombiniert wird.
Amerika, MEA und APAC Spezialitätenkäse-Markt
Nordamerika ist ein konsumstarker, innovationsaktiver Markt, der sowohl kommerzielle Größenordnung als auch die fortschrittlichste Direktvertriebsinfrastruktur an Endverbraucher im Spezialitätenkäse-Segment bietet. Die Vereinigten Staaten führen den Markt an, wobei Wisconsin im Jahr 2025 mit 1,03 Milliarden Pfund Spezialitätenkäse einen Rekord erzielte, was 28 % der gesamten Käseproduktion des Bundesstaates entspricht. Fusions- und Übernahmeaktivitäten gestalten den Wettbewerb im mittleren Marktsegment neu: Die Übernahme des Bio-Spezialisten Rumiano Cheese Company durch Sartori Cheese im Juni 2025 erweiterte die handwerkliche Portfoliobreite, während die exklusive Vertriebsvereinbarung von Schuman Cheese mit Wyke Farms im Januar 2026 den Zugang zu hochwertigem britischem Cheddar im gesamten US-amerikanischen Einzelhandel ausweitete. Südamerika bietet eine wachsende Chance, wobei Brasilien als aktive Konsolidierungszone hervortritt. Der Nahe Osten und Afrika, derzeit noch ein kleinerer Anteil am globalen Wert, verzeichnet ein durch den Foodservice getriebenes Nachfragewachstum in den Vereinigten Arabischen Emiraten und Saudi-Arabien, wobei die Übernahme der Mainland Group durch Lactalis den Produktionszugang zu Saudi-Arabien und Südostasien gleichzeitig erweitert.

Wettbewerbslandschaft
Der Markt für Spezialitätenkäse ist fragmentiert, wobei kein einzelnes Unternehmen in der Lage ist, die Kategoriepreisgestaltung oder Innovationsrichtung zu bestimmen. Das dominante strategische Thema der Jahre 2025–2026 ist die akquisitionsgetriebene geografische Konsolidierung: Groupe Lactalis schloss die Transaktion zur Übernahme der Fonterra Mainland Group im Wert von 5,6 Milliarden NZD im April 2026 ab und erweiterte damit von 34 auf 50 Produktionsstandorte in Ozeanien, Südostasien und dem Nahen Osten, während gleichzeitig die Übernahme der britischen Aktivitäten von Saputo und der Feinkas-Sparte von Agropur Canada (OKA, Monsieur Gustav, L'Extra) innerhalb desselben Dreimonatsfensters vereinbart wurde. Arla Foods verfolgt eine parallele, aber organisch ausgerichtete Strategie: sein Engagement von 300 Millionen EUR für eine neue schwedische Käsemolkerei, die größte Einzelinvestition in der schwedischen Lebensmittelproduktion überhaupt.
Innovationsgetriebene Disruption konzentriert sich auf zwei Vektoren: funktionale Premium-Positionierung und Präzisionsfermentation. Auf der funktionalen Seite schafft die Verbreitung von Protein- und Clean-Label-Ansprüchen, die in der globalen Käse-Trendanalyse 2026 von Glanbia Nutrition und dem Dairy Trends Report 2026 von IFF dokumentiert sind, ein Teilsegment, in dem Marktführer mit Skalierung in Formulierung und Kennzeichnungs-Compliance einen vorübergehenden Vorteil gegenüber handwerklichen Herstellern haben. Bei der Präzisionsfermentation wird Patent- und Regulierungsaktivität überproportional von Frühphasen-Innovatoren gehalten: AuX Labs erhielt im April 2025 den selbst bestätigten GRAS-Status für sein präzisionsfermentiertes Kasein, das biologisch identisch mit tierisch gewonnenem Protein ist, und schloss im April 2026 eine Seed-Finanzierungsrunde von 4 Millionen USD ab.
Dieses Modell ermöglicht eine schnelle Portfolioerweiterung ohne kapitalintensive Fertigungsinvestitionen, da Unternehmen Produkte und Marken durch Beschaffung, Vertrieb, Lizenzierung oder Akquisition hinzufügen können, anstatt Produktionsanlagen zu bauen und zu betreiben. Es ist besonders gut für einen fragmentierten Markt geeignet, in dem zahlreiche regionale und Spezialitätenhersteller möglicherweise nicht über die Skalierung, Markenreichweite und Vertriebsfähigkeiten verfügen, die für den Zugang zu Premium-Einzelhandelskanälen erforderlich sind. Die Einhaltung der EU-Vorschriften zur geschützten Ursprungsbezeichnung (g.U.) und geschützten geografischen Angabe (g.g.A.) gemäß Verordnung (EU) Nr. 1151/2012 dient weiterhin als glaubwürdiger Wettbewerbsgraben für herkunftszertifizierte europäische Hersteller. Infolgedessen können konforme Hersteller ihre Angebote durch verifizierte Herkunft, Authentizität und Qualitätsstandards differenzieren. Dieser Schutz stärkt die Positionen etablierter Anbieter im Premium-Einzelhandel, indem er die Fähigkeit von Eigenmarken- und Standardwettbewerbern einschränkt, geschützte Namen, Herkunftsansprüche und damit verbundene Produktattribute zu replizieren.
Marktführer im Bereich Spezialitätenkäse
-
Groupe Lactalis
-
Saputo Inc.
-
Arla Foods amba
-
Fonterra Co-operative Group Limited
-
Bel Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Specialty-Cheese-Markt
- Groupe Lactalis
- Saputo Inc.
- Arla Foods amba
- Fonterra Co-operative Group Limited
- Bel Group
- Emmi AG
- Groupe Savencia Fromage and Dairy
- Sargento Foods Inc.
- Dairy Farmers of America, Inc.
- The Kraft Heinz Company
- FrieslandCampina
- Zanetti S.p.A.
- Murray’s Cheese
- Dairy Farmers of America
- Cabot Creamery Cooperative
- Tillamook County Creamery Association
- Rogue Creamery
- Vermont Creamery
- Ornua Co-operative Limited
- Hochland SE
- Glanbia plc

Recent Industry Developments in Specialty-Cheese-Markt
- August 2026: Lactalis schloss eine endgültige Vereinbarung zur Übernahme des britischen Geschäfts von Saputo ab, einschließlich der Marken Cathedral City, Davidstow und Wensleydale Creamery sowie fünf Produktionsanlagen. Die Transaktion stellt die vierte Akquisition von Lactalis in weniger als zwei Monaten dar und festigt seine Position als dominante Kraft im britischen Premium-Cheddar-Markt.
- Juli 2026: Lactalis Canada schloss eine endgültige Vereinbarung zur Übernahme der Feinkas-Sparte der Agropur Cooperative ab, einschließlich der Marken OKA, Monsieur Gustav und L'Extra, zwei Produktionsanlagen in Quebec in Oka und Saint-Hyacinthe sowie rund 400 Mitarbeiter, vorbehaltlich der Genehmigung durch das Competition Bureau Canada.
- Juli 2026: Tropical Cheese Industries übernahm die Pineland Farms Dairy Company in Bangor, Maine, den größten Käsehersteller in Maine, mit Plänen, die Anlage als zweiten Kernstandort für die Herstellung von Spezialitätenkäse zu etablieren und die Produktionskapazität im Laufe der Zeit zu erweitern.


Umfang des globalen Marktberichts für Spezialitätenkäse
Spezialitätenkäse bezeichnet Premium- oder differenzierten Käse, der unter Verwendung unverwechselbarer Zutaten, traditioneller oder handwerklicher Verfahren, spezifischer Reifungstechniken, einzigartiger Geschmacksrichtungen oder Texturen oder geografisch definierter Produktionsmethoden hergestellt wird. Er wird primär auf der Grundlage von Attributen wie Qualität, Herkunft, Handwerkskunst, Authentizität und Einzigartigkeit vermarktet, nicht allein auf der Grundlage des Preises. Der Umfang des Berichts umfasst die Segmentierung nach Produkttyp, Form, Vertriebskanal und Geografie. Nach Produkttyp ist der Markt in Frischkäse, Gereifter Käse, Weichkäse, Blauschimmelkäse und Aromatisierter Käse segmentiert. Nach Form ist der Markt in Blöcke, Geschnitten, Gerieben und Sonstige Formen segmentiert. Nach Milchquelle ist der Markt in Kuhmilch, Ziegenmilch, Schafsmilch und Sonstige Milchquellen segmentiert. Nach Vertriebskanal ist der Markt in Außer-Haus-Gastronomie und Einzelhandel segmentiert. Das Einzelhandelssegment ist weiter unterteilt in Supermärkte und Verbrauchermärkte, Fachgeschäfte, Online-Einzelhandelsgeschäfte und Sonstige. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika, den Nahen Osten und Afrika segmentiert. Die Marktgröße wurde für alle oben genannten Segmente in Wertangaben in USD ermittelt.
| Frischkäse |
| Gereifter Käse |
| Weichkäse |
| Blauschimmelkäse |
| Aromatisierter Käse |
| Blöcke |
| Geschnitten |
| Gerieben |
| Sonstige Formen |
| Kuhmilch |
| Ziegenmilch |
| Schafsmilch |
| Sonstige Milchquellen |
| Außer-Haus-Gastronomie | |
| Einzelhandel | Supermärkte und Verbrauchermärkte |
| Fachgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Frischkäse | |
| Gereifter Käse | ||
| Weichkäse | ||
| Blauschimmelkäse | ||
| Aromatisierter Käse | ||
| Nach Form | Blöcke | |
| Geschnitten | ||
| Gerieben | ||
| Sonstige Formen | ||
| Nach Milchquelle | Kuhmilch | |
| Ziegenmilch | ||
| Schafsmilch | ||
| Sonstige Milchquellen | ||
| Nach Vertriebskanal | Außer-Haus-Gastronomie | |
| Einzelhandel | Supermärkte und Verbrauchermärkte | |
| Fachgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des weltweiten Umsatzes mit Spezialitätenkäse?
Der Markt für Spezialitätenkäse wurde im Jahr 2026 auf 31,2 Milliarden USD geschätzt und soll bis 2031 einen Wert von 39,8 Milliarden USD erreichen. Die prognostizierte CAGR von 5,1 % spiegelt die anhaltende Nachfrage im Premium-Einzelhandel, in der Gastronomie und nach Frischformaten wider.
Welche Region führt beim Konsum und der Produktion von Spezialitätenkäse?
Europa hielt im Jahr 2025 einen Anteil von 39 % am globalen Wert, unterstützt durch Sorten mit geschützter Herkunft, etablierten Konsum und Exportkapazität. Die Region profitiert auch von anerkannten Käsetraditionen und formalem Produktschutz.
Wo wächst die Nachfrage am schnellsten?
Asien-Pazifik soll bis 2031 mit einer CAGR von 6,5 % wachsen, angetrieben durch städtische Gastronomie, Premium-Einzelhandel und die Übernahme des Kochens zu Hause.
Welcher Käsetyp hat den größten Anteil?
Gereifter Käse hielt im Jahr 2025 einen Wertanteil von 42 %, während Frischkäse mit einer CAGR von 5,8 % bis 2031 am schnellsten wachsen soll.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

