
プロセスチーズ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 48.53 十億米ドル |
| 市場規模 (2032) | 62.80 十億米ドル |
| 成長率 (2027 - 2032) | 5.29 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプロセスチーズ市場分析
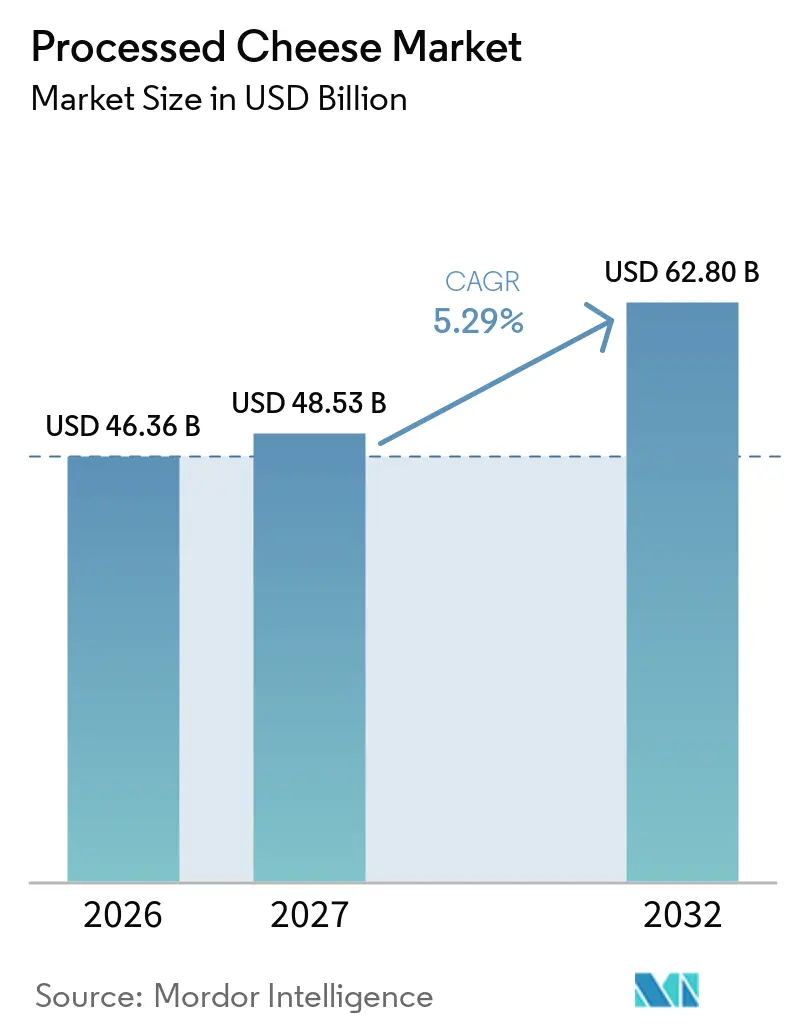
プロセスチーズ市場は2026年に46.36 ビリオン 米ドルと評価され、2027年の48.53 ビリオン 米ドルから2032年には62.80 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.29%です。市場成長は、食品調理を簡素化し、信頼性の高い機能特性を提供する、利便性・汎用性・一貫性に優れたチーズ製品への需要拡大によって牽引されています。プロセスチーズは、制御されたテクスチャー、均一な一貫性、および溶融性能により、幅広い食品調理ニーズに適しています。加工技術、配合能力、包装ソリューションの進歩により、メーカーは製品品質の向上、棚持ち安定性の維持、生産効率の向上を実現しています。
主要レポートのポイント
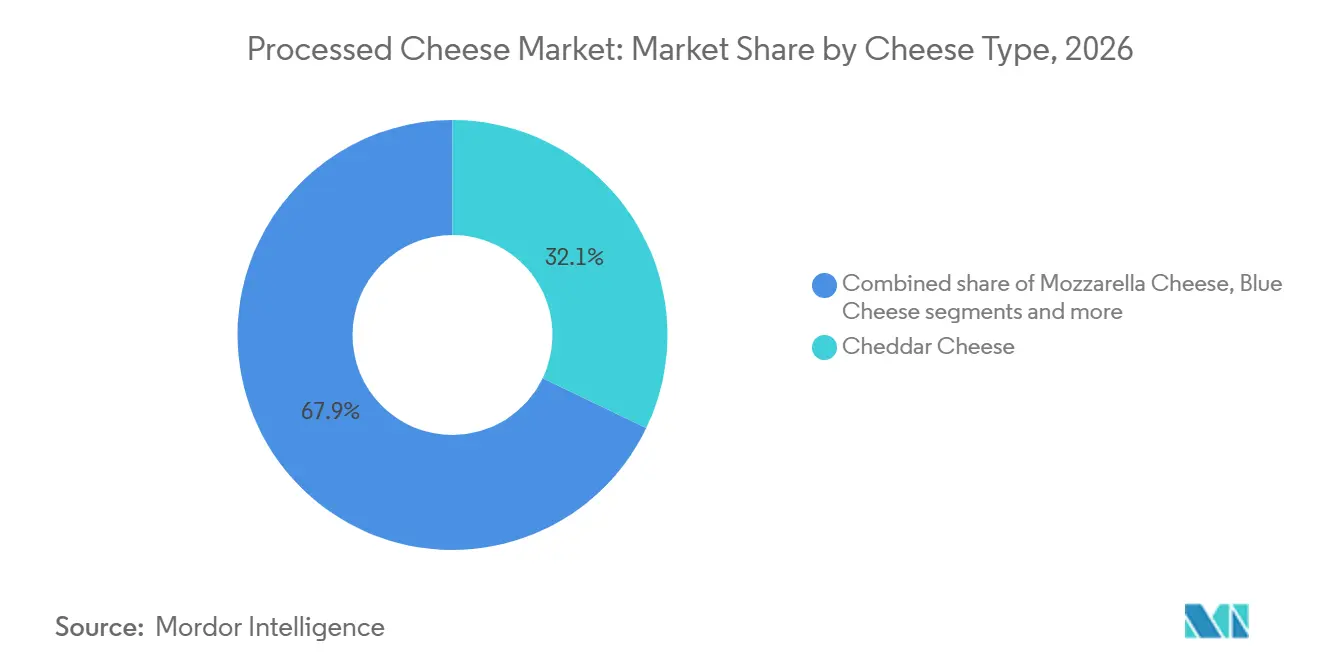
- チーズタイプ別では、チェダーが2026年のプロセスチーズ市場シェアの32.12%を占め、モッツァレラは2032年までに7.13%のCAGRで成長すると予測されています。
- 乳源別では、牛乳が2026年のプロセスチーズ市場シェアの55.43%を占め、山羊乳は2032年までに6.61%のCAGRを記録すると予測されています。
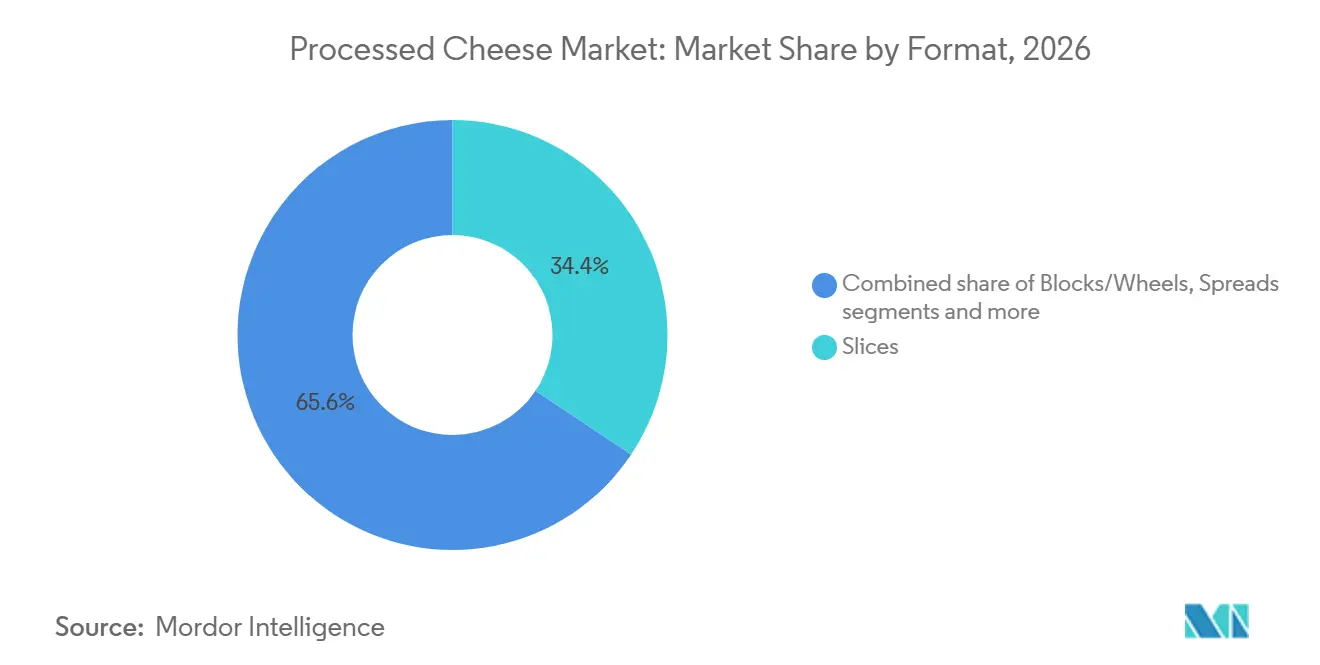
- フォーマット別では、スライスが2026年のプロセスチーズ市場シェアの34.39%を占め、キューブおよびスティックは2032年までに6.55%のCAGRで拡大すると予測されています。
- 流通チャネル別では、小売が2026年のプロセスチーズ市場シェアの65.45%を占め、フードサービスは2032年までに6.34%のCAGRで成長すると予測されています。
- 地域別では、欧州が2026年のプロセスチーズ市場シェアの28.65%を占め、アジア太平洋は2032年までに7.06%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界のプロセスチーズ市場のトレンドとインサイト
ドライバの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 利便性が高くすぐに使えるチーズ製品への需要 | +1.2% | グローバル | 短期(2年以内) |
| 家庭料理におけるチーズ採用の増加 | +0.8% | グローバル(欧州および北米に集中) | 短期(2年以内) |
| 多くの天然チーズ品種と比較した長い賞味期限 | +0.6% | グローバル(特にアジア太平洋および中東・アフリカ) | 長期(4年以上) |
| フレーバーおよびフォーマットにおける製品革新 | +0.9% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| ファストフード製品におけるプロセスチーズ使用の増加 | +1.1% | アジア太平洋、中東・アフリカ | 中期(2~4年) |
| より健康的なプロセスチーズ配合の開発 | +0.7% | 北米、欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
利便性が高くすぐに使えるチーズ製品への需要
食品調理の簡素化に対する嗜好の高まりが、即時使用可能性、一定のポーション、最小限の取り扱いを提供するプロセスチーズ製品への需要を牽引しています。あらかじめスライスされたチーズ、スプレッド可能な配合、個別にポーション分けされた製品は、調理工程を削減し、提供をより予測可能にする一方、密封包装は使用間の製品品質維持に役立ちます。また、標準化されたフォーマットは、消費者と商業的購買者の双方にとって在庫管理とポーション管理を簡素化し、追加の調理機器や専門的な取り扱いの必要性を低減します。消費者が柔軟な食事ルーティンに合い、調理時間が少ない製品をますます求める中、プロセスチーズは利便性、一貫したテクスチャー、保存のしやすさを一つの製品に組み合わせる能力から恩恵を受けています。
家庭料理におけるチーズ採用の増加
家庭料理におけるチーズ採用の拡大が、プロセスチーズへの需要を支えています。消費者はその利便性、一貫したテクスチャー、使いやすさから、サンドイッチ、バーガー、パスタ、キャセロール、手作り焼き菓子にプロセスチーズをますます取り入れています。プロセスチーズは予測可能な溶融特性と均一な分布を提供し、消費者が調理時間を短縮しながら異なるレシピで一貫した結果を得るのに役立ちます。ソース、フィリング、温かい料理にスムーズに溶け込む能力により、平日の素早い料理から手の込んだ手作りレシピまで幅広く適しています。その汎用性により、家庭では馴染みのあるレシピをアレンジしたり、異なる食事の組み合わせを試したり、最小限の調理手間で日常の料理にチーズを取り入れたりすることができます。例えば、カナダ統計局のデータによると、カナダの一人当たりプロセスチーズ消費量は2025年に1.78kgに達し、プロセスチーズ製品への継続的な消費者需要を反映しています[1]。
多くの天然チーズ品種と比較した長い賞味期限
プロセスチーズは多くの天然チーズ品種よりも賞味期限が長く、これが需要を支えています。その製造プロセスは通常、乳化塩を用いてチーズを溶融し、制御された加熱処理を施すことで、製品の安定性を向上させ、保存中の一貫した品質を維持します。配合と包装によっては、プロセスチーズは特定の天然チーズ品種よりも腐敗への耐性が高く、保存期間が長いため、家や小売業者の製品廃棄を削減します。指定された保存期間を通じてテクスチャー、フレーバー、機能特性を維持する能力も、効率的な在庫管理と流通を支援します。例えば、適切な加熱処理と密封包装を用いて製造されたプロセスチーズ製品は、ラベルに記載された条件下で保存された場合、長期間にわたって消費に適した状態を維持できます。
フレーバーおよびフォーマットにおける製品革新
フレーバーおよびフォーマットにおける製品革新は、メーカーが変化する消費者の味の嗜好とより多様な製品への需要に対応するために製品ポートフォリオを多様化することで、プロセスチーズ市場の成長を支えています。スパイシー、ペッパー風味、ガーリック風味、ハーブ系品種など独特のフレーバープロファイルの導入は、企業が従来のプロセスチーズ製品との差別化を図り、新しい味の体験を求める消費者を引き付けるのに役立ちます。配合、テクスチャー、一貫性、スプレッド性の改善により、メーカーは品質と製品安定性を維持しながら差別化された製品を開発できます。これらの革新はブランド差別化を強化し、消費者の試行を促し、メーカーがプロセスチーズ市場での競争力を維持するのに役立ちます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生乳および乳製品原料の入手可能性の変動 | -1.3% | グローバル | 短期(2年以内) |
| 天然チーズおよびアルチザンチーズとの競合 | -1.0% | 欧州、北米 | 長期(4年以上) |
| 飽和脂肪およびカロリー含有量に関する懸念 | -0.8% | 欧州、北米 | 中期(2~4年) |
| 厳格な食品安全および表示規制 | -0.6% | 欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
生乳および乳製品原料の入手可能性の変動
生乳および乳製品原料の入手可能性の変動は、プロセスチーズ市場における重大な制約要因です。牛乳、乳脂肪、乳タンパク質、その他の乳製品由来原料の不安定な供給は、生産計画を混乱させ、調達コストを増加させる可能性があります。牛乳生産の季節的変動、気象条件の変化、動物の健康問題、乳製品原料をめぐる競合は、加工業者が利用できる原料の量と品質に影響を与える可能性があります。これらの供給変動により、メーカーは安定した生産スケジュール、一貫した製品配合、予測可能な価格設定を維持することが困難になります。原料コストが上昇したり供給が制約されたりすると、企業は利益率への圧力に直面したり、製品価格を調整する必要が生じ、価格競争力が低下する可能性があります。小規模な加工業者は特に脆弱であり、交渉力が低く、代替サプライヤーを確保するための選択肢が少ない場合が多いです。
天然チーズおよびアルチザンチーズとの競合
天然チーズおよびアルチザンチーズとの競合は、消費者が本物らしく、最小限の加工で、よりシンプルな原料で作られた製品をますます求めるようになるにつれて、プロセスチーズ市場を制約しています。天然チーズは、伝統的な製造方法、独特のフレーバープロファイル、認識可能な原料リストを優先する購買者に訴求し、アルチザン品種は職人技、地域のアイデンティティ、プレミアム品質との関連から恩恵を受けています。これらの嗜好により、消費者は特にクリーンラベルの購買がプロダクト選択に影響を与える市場において、プロセスチーズの代替として天然チーズやスペシャルティチーズを選ぶようになっています。小売チャネル通じた多様な天然チーズ品種の入手可能性の拡大は、棚スペースと消費者の注目をめぐる競争をさらに激化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
チーズタイプ別:チェダーが数量を牽引、モッツァレラが成長をリード
チェダーチーズはプロセスチーズ市場でトップの地位を占め、2026年の市場収益の32.12%を占めており、その確立されたフレーバープロファイル、配合の適応性、大規模加工への適合性によって支えられています。その特徴的な旨味と均衡のとれたフレーバー強度は、異なるプロセスチーズ配合全体で維持できる認識可能な感覚プロファイルを提供し、メーカーが生産バッチ全体で一貫した製品を提供するのに役立ちます。チェダーはまた配合の柔軟性を提供しており、加工業者はその馴染みのある味を大幅に変えることなく、特定の製品テクスチャーを実現するために水分、硬さ、乳化特性を調整できます。異なる加工条件との適合性は効率的な生産を支援し、幅広い消費者受容性は馴染みのないチーズ品種への親しみを確立する必要性を低減します。
モッツァレラはプロセスチーズ市場で最も成長の速いチーズタイプであり、2027年から2032年にかけて7.13%のCAGRで拡大すると予測されており、その独特の機能特性と現代のチーズ配合への適合性の高まりによって牽引されています。そのマイルドなフレーバーと柔らかく弾力のあるテクスチャーは、チーズの風味が強くない製品を好む消費者に訴求するプロセスチーズ製品を開発するための柔軟性をメーカーに提供します。このセグメントはまた、加工中にモッツァレラの特徴的な伸び、凝集性のあるテクスチャー、水分バランスを維持するのに役立つ配合技術の進歩からも恩恵を受けています。タンパク質機能性と乳化の制御の改善により、加工業者はプロセス配合においてモッツァレラスタイルの特性を維持することに関連する技術的課題に対処できます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
乳源別:牛乳が規模を提供、山羊乳がプレミアムを牽引
牛乳はプロセスチーズ市場を支配しており、2026年の市場シェアの55.43%を占め、その広範な入手可能性、確立された乳製品加工インフラ、一貫したチーズ配合の生産への適合性によって支えられています。牛乳の確立された収集、保存、加工システムにより、メーカーは一貫した原料供給を確保し、バッチ全体で生産品質を維持できます。国連食糧農業機関(FAO)によると、インドは約2億2,140万メトリックトンの牛乳を生産し、欧州連合は約1億4,895万メトリックトンを記録しており、主要な酪農生産地域全体でこの原料の実質的な入手可能性を示しています[2]。この広範な供給基盤は、チーズ加工に対する牛乳タンパク質の機能的適合性および乳製品原料サプライヤーの確立された能力と相まって、プロセスチーズ市場における主要乳源としての地位を強化しています。
山羊乳はプロセスチーズ市場で最も成長の速い乳源であり、2027年から2032年にかけて6.61%のCAGRを記録すると予測されており、差別化された乳製品製品およびスペシャルティチーズ配合への関心の高まりによって牽引されています。その独特のフレーバープロファイルと異なるタンパク質・脂肪組成は、メーカーがユニークな感覚特性と製品ポジショニングを持つプロセスチーズ品種を開発する機会を提供します。山羊乳はまた、特に味とテクスチャーの多様性を求める消費者の間で、従来の牛乳乳製品の代替品を求める消費者にも訴求します。乳製品加工および配合技術の改善により、プロセスチーズに必要な乳化、一貫性、スプレッド性を実現しながら山羊乳の特徴的なフレーバーを管理する機会が生まれています。
フォーマット別:スライスが小売を牽引、キューブとスティックがスナッキングを再定義
スライスはプロセスチーズ市場で最大のフォーマットシェアを占め、2026年の市場収益の34.39%を占めています。その標準化された厚さ、均一な寸法、ポーション分けのしやすさがこの地位を支えています。あらかじめカットされたフォーマットは追加の調理を不要にし、提供サイズの一貫性を維持するのに役立ち、利便性の高いチーズ製品を求める消費者にとって実用的な選択肢となっています。個別スライスの分離により取り扱いが簡素化され、消費者は残りのポーションを包装したまま必要な量だけ使用できます。製品品質の観点からは、制御されたスライス厚さが外観とテクスチャーの均一性を促進し、特殊な包装が個別ポーションを水分損失と外部汚染から保護するのに役立ちます。
キューブとスティックはプロセスチーズフォーマットの中で最も速い成長を記録すると予測されており、2027年から2032年にかけて6.55%のCAGRで成長し、その携帯性、ポーションの柔軟性、すぐに食べられる消費への適合性によって牽引されています。そのコンパクトな形状は、カットや食器なしでスナッキングに便利であり、あらかじめポーション分けされた個片は量の管理を簡素化し、取り扱い要件を削減します。このフォーマットはまた、製品差別化と視覚的訴求を支援するさまざまな形状、サイズ、コーティング、フレーバープロファイルを導入するメーカーの機会も提供します。さらに、個別ポーションは再封可能な容器または一人前パックに包装でき、適切な保存条件が維持された場合に開封後の製品品質の維持に役立ちます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
流通チャネル別:小売がリード、フードサービスが加速
小売は2026年のプロセスチーズ市場の流通シェアの65.45%を占め、幅広い消費者リーチ、確立された食料品インフラ、多様な購買フォーマット全体でのアクセシビリティにより、主要な販売チャネルとなっています。このチャネルは、複数のパックサイズ、製品種、価格帯でのプロセスチーズの入手可能性から恩恵を受け、消費者が選択肢を比較して好みに応じた製品を選択できるようにしました。組織化された小売店は、専用の乳製品セクション、プロモーションディスプレイ、製品品質の維持に役立つ冷蔵保存施設を通じて製品の視認性を支援しました。プライベートブランド商品の拡大と、実店舗およびオンライン食料品プラットフォームの両方を通じた包装チーズ製品の入手可能性が、小売のアクセシビリティをさらに強化しました。
フードサービス(HoReCa)はプロセスチーズ市場で最も成長の速い流通チャネルとなる見込みであり、2027年から2032年にかけて6.34%のCAGRを記録すると予測されています。この成長は、食品調理中に一貫したパフォーマンス、簡素化された取り扱い、予測可能な結果を提供する原料への商業厨房からの需要増加によって牽引されています。プロセスチーズは標準化されたテクスチャー、制御されたポーション分け、配合の柔軟性を提供し、フードサービス事業者が繰り返しの調理サイクル全体で製品の一貫性を維持するのに役立ちます。バルク包装とすぐに使えるフォーマットは調理時間を短縮し、追加のスライス、混合、ポーション分けの必要性を最小化することで、厨房のワークフロー効率を向上させます。さらに、異なる硬さ、水分レベル、溶融特性を持つ配合の入手可能性により、フードサービス購買者は業務要件に適した製品を選択できます。
地域分析
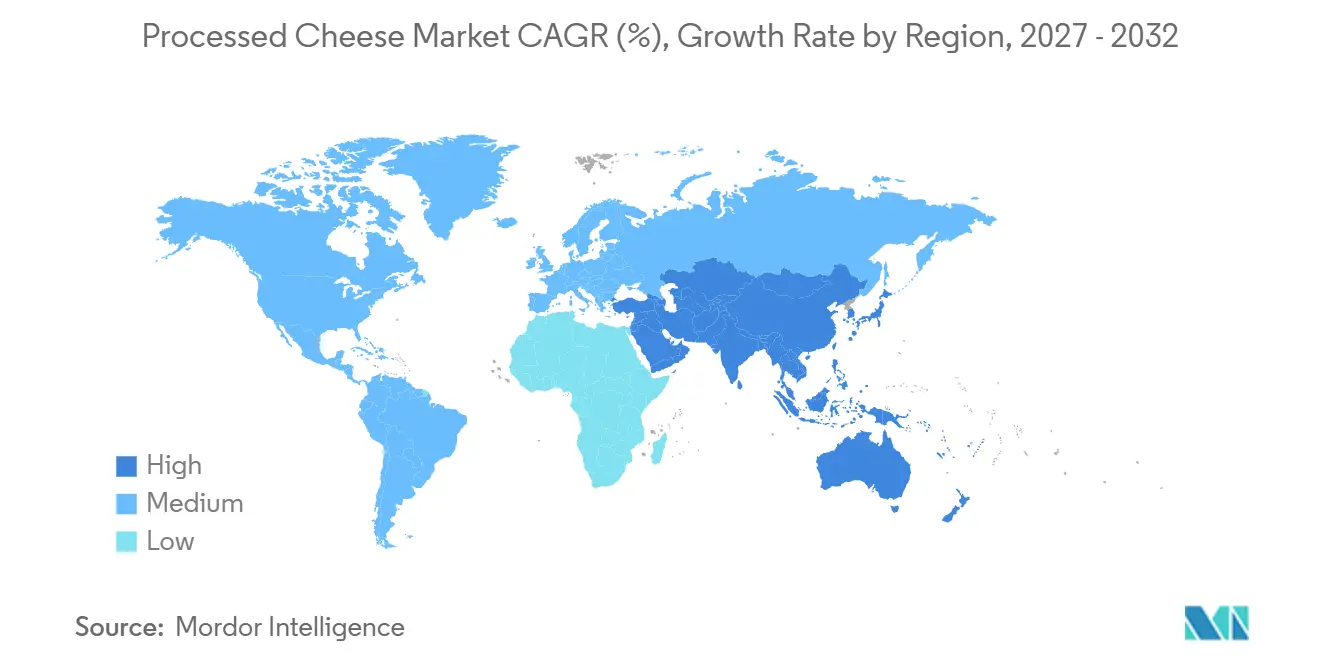
欧州はプロセスチーズ市場で最大のシェアを占め、2026年の世界収益の28.65%を占めています。この地位は、確立されたチーズ消費習慣、成熟した乳製品加工能力、プロセスチーズ製品に対する強い消費者親しみによって支えられています。この地域はまた、発達した乳製品サプライチェーン、確立された小売流通ネットワーク、一貫した製品品質と入手可能性を支援する加工インフラからも恩恵を受けています。ドイツはこの生産能力の顕著な例を提供しています:連邦農業食料庁(BLE)のデータによると、同国は2025年に約209,384トンのプロセスチーズおよびチーズ調製品を生産しており、専用加工産業の規模を示しています[3]。
アジア太平洋はプロセスチーズ市場で最も速い成長を記録すると予測されており、2027年から2032年にかけて7.06%のCAGRを記録します。成長は、より幅広い日常の食事機会へのチーズの段階的な取り込みと包装乳製品の拡大によって牽引されています。チーズへの消費者の親しみは、国際的な食のトレンドへの露出の増加、西洋スタイルのフレーバーへの嗜好の変化、アクセスしやすいフォーマットでのプロセスチーズの入手可能性を通じて高まっています。この地域の多様な食文化はまた、メーカーがマイルドなフレーバーや利便性の高いポーションを含む地域の味の嗜好にチーズ配合を適応させる機会を生み出しています。コールドチェーン物流と現代的な食料品流通の改善は、温度管理が必要な乳製品の入手可能性を確立された都市部の小売センターを超えて拡大するのに役立っています。
北米は、包装チーズ製品への親しみ、成熟した食品流通システム、一貫したテクスチャーと保存の利便性を提供する製品への需要に支えられた、確立されたプロセスチーズ市場から恩恵を受けています。成長機会は配合革新、利便性の高い包装、差別化されたチーズ品種への継続的な需要に関連しています。南米では、包装乳製品へのアクセスの拡大と現代的な小売チャネルの発展がプロセスチーズの段階的な普及を支援しており、地域の嗜好にフレーバーとフォーマットを合わせる機会がさらなる市場発展の余地を提供しています。中東・アフリカでは、組織化された小売の拡大、冷蔵流通インフラの改善、利便性の高い包装食品への需要が市場発展を支援しています。
競合環境
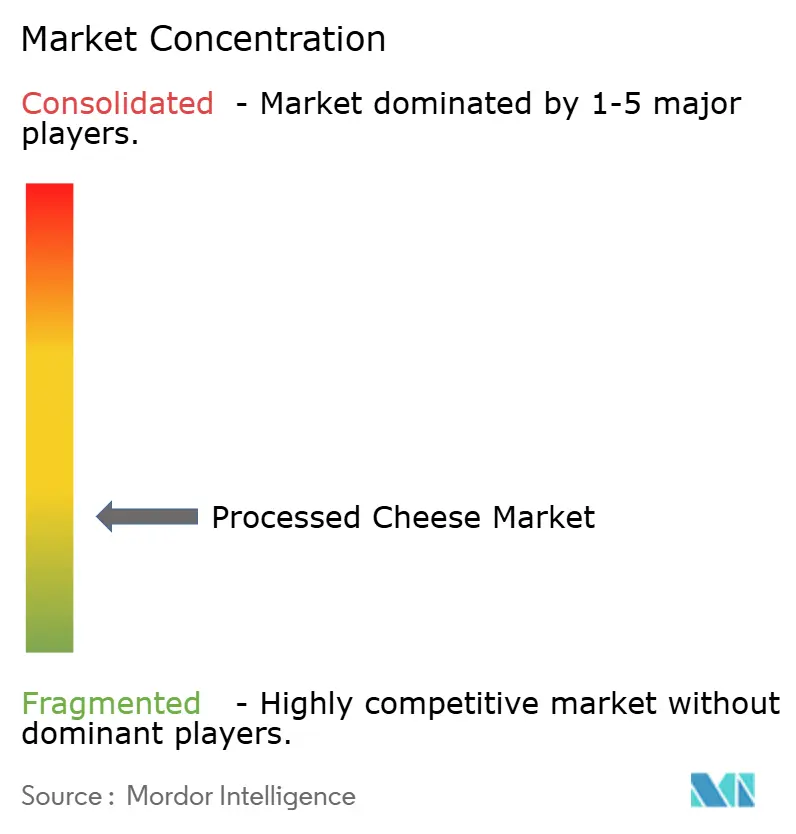
世界のプロセスチーズ市場は断片化されており、多国籍乳製品企業、確立されたブランドメーカー、地域生産者、プライベートブランドサプライヤーの間で競争が分散しています。主要プレイヤーにはGroupe Lactalis S.A.、The Kraft Heinz Company、Fonterra Co-operative Group Limited、Arla Foods amba、Saputo Inc.が含まれます。これらの企業は製品品質、価格設定、ブランド認知度、加工能力、流通リーチで競争しています。地域メーカーの存在と市場全体の多様な消費者嗜好が断片化にさらに寄与しており、単一企業が世界市場を支配する能力を制限しています。
競争はますます製品差別化、フォーマット革新、地理的拡大によって形成されています。メーカーは製品配合の改良、テクスチャーと一貫性の向上、保存と使用を通じて機能的パフォーマンスを維持するフォーマットの開発に注力しています。幅広い製品ポートフォリオと確立された流通ネットワークは、主要企業が異なる消費者嗜好に対応し、先進地域と新興地域全体での市場プレゼンスを強化するのに役立ちます。加工効率、包装技術、サプライチェーン能力への投資も、製品の一貫性、業務上の競争力、新市場へのアクセスを支援します。
健康志向の配合改良は、メーカーがナトリウム摂取量、飽和脂肪、原料組成に関する消費者の懸念に対応するにつれて、重要な競争上の考慮事項となっています。企業は溶融性、テクスチャー、フレーバー、安定性を損なうことなく、低脂肪・低ナトリウムのプロセスチーズ配合を開発するという課題に直面しています。このバランスを達成するには配合の専門知識と継続的な製品開発が必要であり、栄養改善と望ましい感覚特性を組み合わせることができる企業に機会を生み出しています。持続的な競争力は、進化する消費者の期待に応えながら、革新、手頃な価格、製品品質、地理的リーチのバランスを取ることにかかっています。
プロセスチーズ業界リーダー
-
Groupe Lactalis S.A.
-
The Kraft Heinz Company
-
Fonterra Co-operative Group Limited
-
Arla Foods amba
-
Saputo Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:Wardat Al Mashreqは、個別密封された一人前スティックパックでプロセスチーズポートフォリオを拡大し、新フォーマットの生産を支援するためにIMA Hassia S600包装機を設置しました。
- 2025年8月:Fonterraはニュージーランドのエルサム工場での生産拡大を開始し、IQFモッツァレラの年間生産能力を6,000メトリックトン追加し、年間2億個の追加バーガーを供給するためにプロセスチーズラインをアップグレードしました。
- 2025年8月:Dairy Farmers of America(DFA)は、ウィスコンシン州モンローのヒスパニック系チーズ製品メーカーであるW&W Dairyを買収しました。この買収により、W&W DairyのブランドであるLa Vaquita事業が統合され、Dairy Farmers of America(DFA)のヒューストンのヒスパニック系チーズ工場との業務上のシナジーが生まれました。
世界のプロセスチーズ市場レポートの範囲
プロセスチーズは、天然チーズを乳化剤、塩、追加の乳製品または非乳製品原料と共に溶融、ブレンド、殺菌することによって製造される食品です。プロセスチーズ市場は、チーズタイプ、乳源、フォーマット、流通チャネル、地域によってセグメント化されています。チーズタイプに基づき、市場はチェダーチーズ、モッツァレラチーズ、ルーチーズ、ブリックチーズ、カマンベールチーズ、その他にセグメント化されています。乳源に基づき、市場は牛、山羊、水牛、その他にセグメント化されています。フォーマットに基づき、市場はブロック/ホイール、スライス、シュレッド・グレーテッド、スプレッド、キューブとスティック、その他にセグメント化されています。流通チャネルに基づき、市場はフードサービス(HoReCa)と小売にセグメント化されており、小売はさらにスーパーマーケットおよびハイパーマーケット、コンビニエンスストア、専門小売店、オンライン小売、その他にセグメント化されています。地域に基づき、市場は北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。レポートは、言及されたすべてのセグメントについて金額(米ドル)および数量(トン)の両方で市場規模と予測を提供します。
| チェダーチーズ |
| モッツァレラチーズ |
| ブルーチーズ |
| ブリックチーズ |
| カマンベールチーズ |
| その他 |
| 牛 |
| 山羊 |
| 水牛 |
| その他 |
| ブロック/ホイール |
| スライス |
| シュレッド・グレーテッド |
| スプレッド |
| キューブとスティック |
| その他 |
| フードサービス(HoReCa) | |
| 小売 | スーパーマーケットおよびハイパーマーケット |
| コンビニエンスストア | |
| 専門小売店 | |
| オンライン小売 | |
| その他 |
| 北米 | 米国 |
| カナ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| チーズタイプ別 | チェダーチーズ | |
| モッツァレラチーズ | ||
| ブルーチーズ | ||
| ブリックチーズ | ||
| カマンベールチーズ | ||
| その他 | ||
| 乳源別 | 牛 | |
| 山羊 | ||
| 水牛 | ||
| その他 | ||
| フォーマット別 | ブロック/ホイール | |
| スライス | ||
| シュレッド・グレーテッド | ||
| スプレッド | ||
| キューブとスティック | ||
| その他 | ||
| 流通チャネル別 | フードサービス(HoReCa) | |
| 小売 | スーパーマーケットおよびハイパーマーケット | |
| コンビニエンスストア | ||
| 専門小売店 | ||
| オンライン小売 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年のプロセスチーズ市場の予測値はいくらですか?
プロセスチーズ市場は2032年までに62.80 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけて5.29%のCAGRで成長します。
プロセスチーズで最大のシェアを持つチーズタイプはどれですか?
チェダーは2026年に32.12%のシェアでチーズタイプ別でトップです。バーガー、サンドイッチ、スナック、家庭料理での使用がその地位を支えています。
2032年まで最も速く成長しているチーズタイプはどれですか?
モッツァレラは最も成長の速いチーズタイプであり、2032年まで7.13%のCAGRが予測されています。QSRピザの拡大が中心的な需要ドライバーです。
プロセスチーズ製品への需要を牽引しているものは何ですか?
需要は利便性の高いフォーマット、フードサービスの成長、QSRの拡大、長い賞味期限、スナック志向フォーマットにおける製品革新によって支えられています。